
Tamaño y Participación del Mercado de Sistemas de Ensamblaje Guiados por Visión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
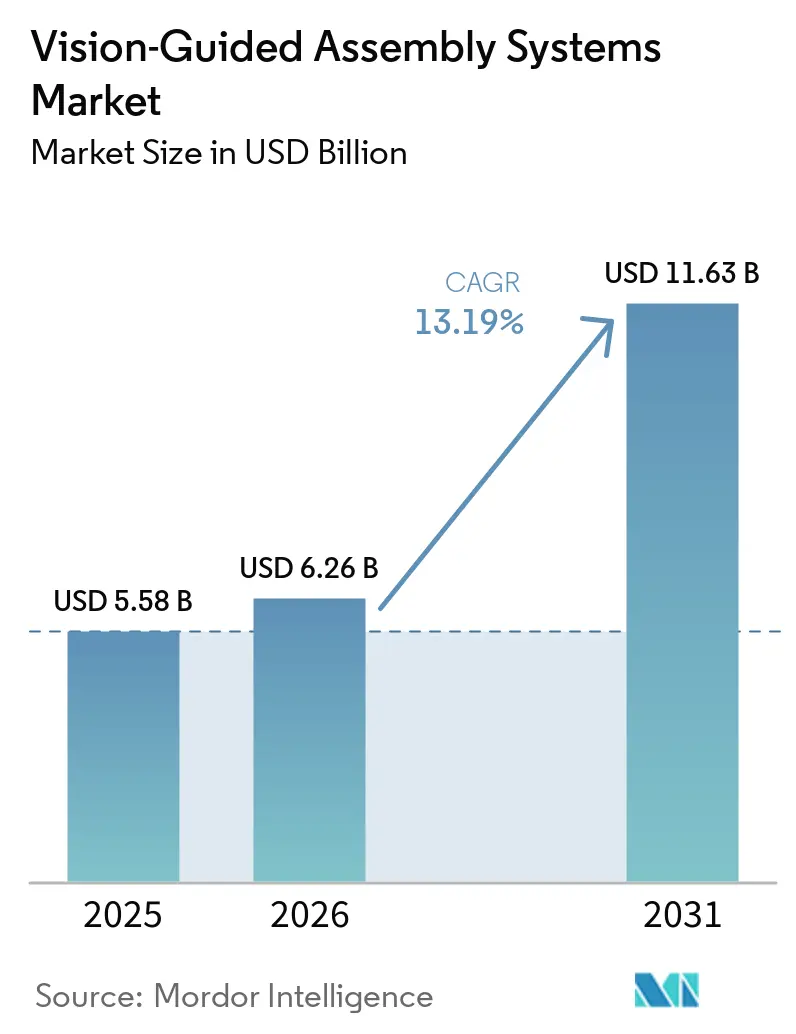
| Tamaño del Mercado (2026) | 6.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Ensamblaje Guiados por Visión por Mordor Intelligence
El tamaño del mercado de sistemas de ensamblaje guiados por visión fue valorado en 5,58 mil millones de USD en 2025 y se estima que crecerá desde 6,26 mil millones de USD en 2026 hasta alcanzar los 11,63 mil millones de USD en 2031, a una CAGR del 13,19% durante el período de pronóstico (2026-2031). El mercado de sistemas de ensamblaje guiados por visión está respaldado por la inversión en fábricas que combina robótica, sensores y software de producción, ya que los fabricantes buscan equipos capaces de tomar decisiones a partir de información visual durante el ensamblaje y de responder a la variación práctica que se produce entre piezas, procesos y condiciones operativas en las líneas de producción modernas. Los fabricantes utilizan estos sistemas para mejorar la trazabilidad y reducir los errores de ensamblaje en entornos de producción exigentes, donde la correcta colocación, orientación, secuencia y condición de cada componente puede afectar la calidad del producto, la documentación regulatoria, la exposición a garantías y la capacidad de mantener una producción fiable a lo largo de turnos repetidos. La inversión se está desplazando hacia plataformas integradas de robot y visión, que pueden reducir la necesidad de conectar productos de varios proveedores. Esto favorece a los proveedores que combinan imágenes, control de movimiento, software y soporte de implementación, ya que los compradores necesitan cada vez más un sistema que pueda reconocer piezas, guiar un robot, registrar datos de verificación y mantenerse gestionable a medida que cambian las aplicaciones y los requisitos de producción a lo largo del tiempo, en lugar de productos separados que requieren trabajo adicional para coordinarse en toda una fábrica. Los altos costos de adquisición y un grupo limitado de especialistas en integración siguen siendo barreras importantes para los fabricantes más pequeños, que deben evaluar el gasto en equipos, ingeniería, formación, calibración y soporte posterior antes de comprometerse con un proyecto, mientras que las organizaciones más grandes a menudo pueden estandarizar un sistema en más instalaciones y obtener mayor valor de ese esfuerzo de implementación compartido.
Conclusiones Clave del Informe
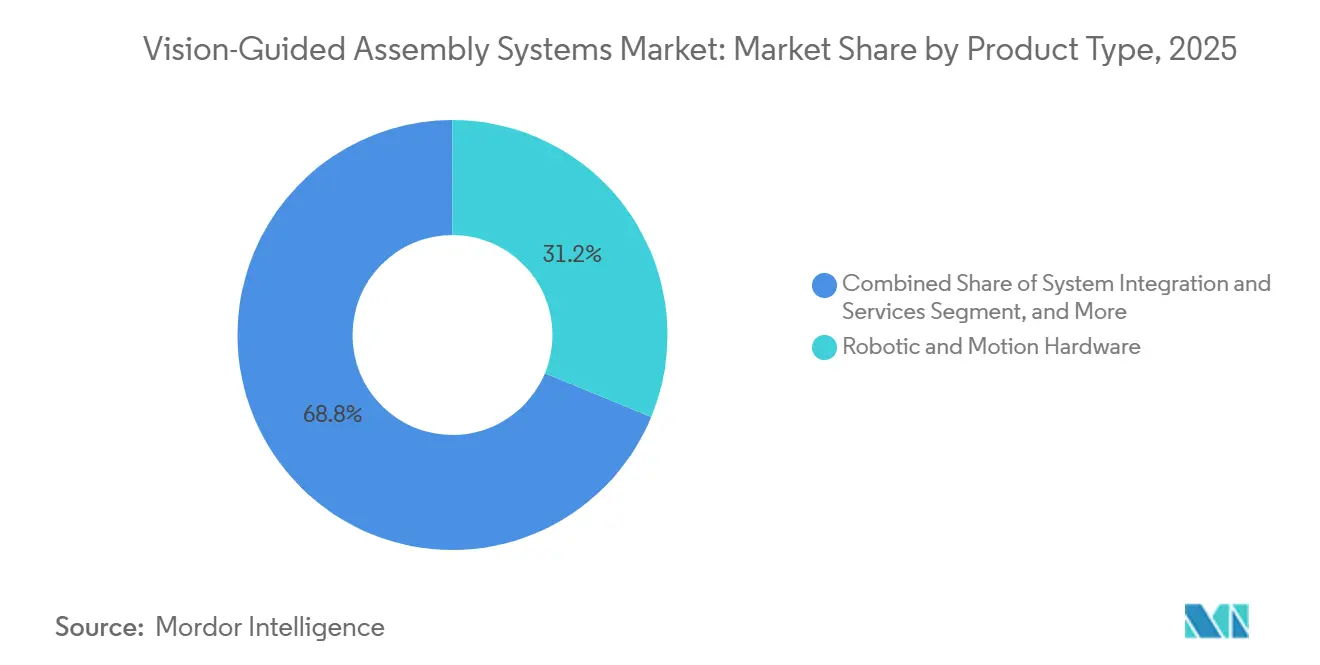
- Por componente, el Hardware Robótico y de Movimiento representó el 31,23% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025, mientras que se proyecta que el Software se expanda a una CAGR del 14,32% hasta 2031.
- Por tecnología de visión, los Sistemas de Visión 2D representaron el 55,45% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025, mientras que se proyecta que la Visión Multimodal se expanda a una CAGR del 14,11% hasta 2031.
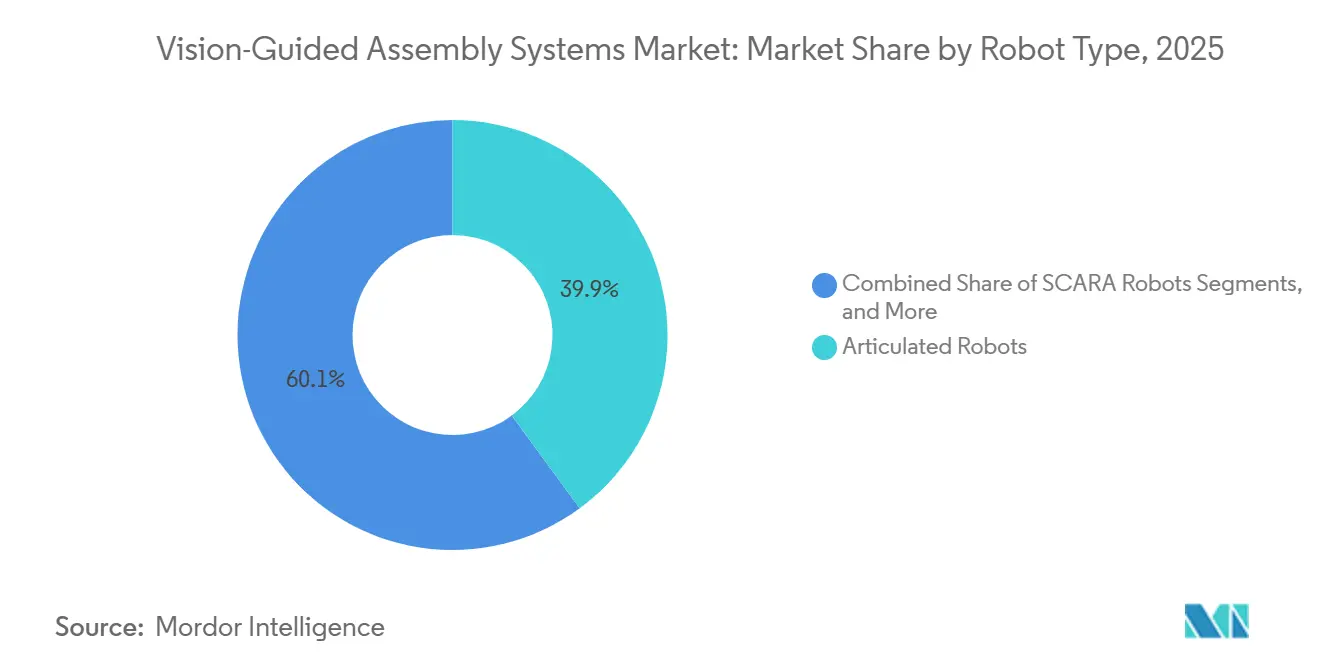
- Por tipo de robot, los Robots Articulados representaron el 39,91% de los ingresos en 2025, mientras que se proyecta que los Robots Móviles y AMR se expandan a una CAGR del 14,35% hasta 2031.
- Por aplicación, la Selección y Colocación de Componentes representó el 25,67% de los ingresos en 2025, mientras que se proyecta que el Kitting y Ensamblaje de Componentes se expanda a una CAGR del 14,51% hasta 2031.
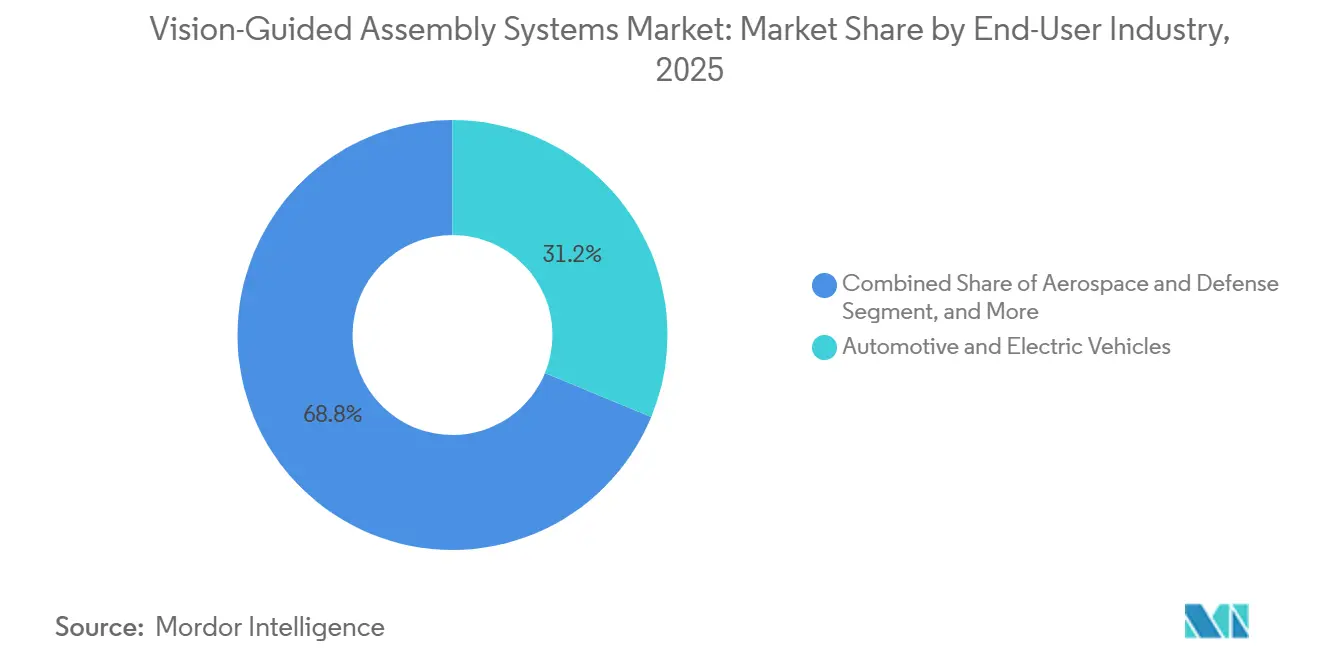
- Por industria de usuario final, el sector Automotriz y Vehículos Eléctricos representó el 31,22% de los ingresos en 2025, mientras que se proyecta que la Logística y el Almacenamiento se expandan a una CAGR del 14,69% hasta 2031.
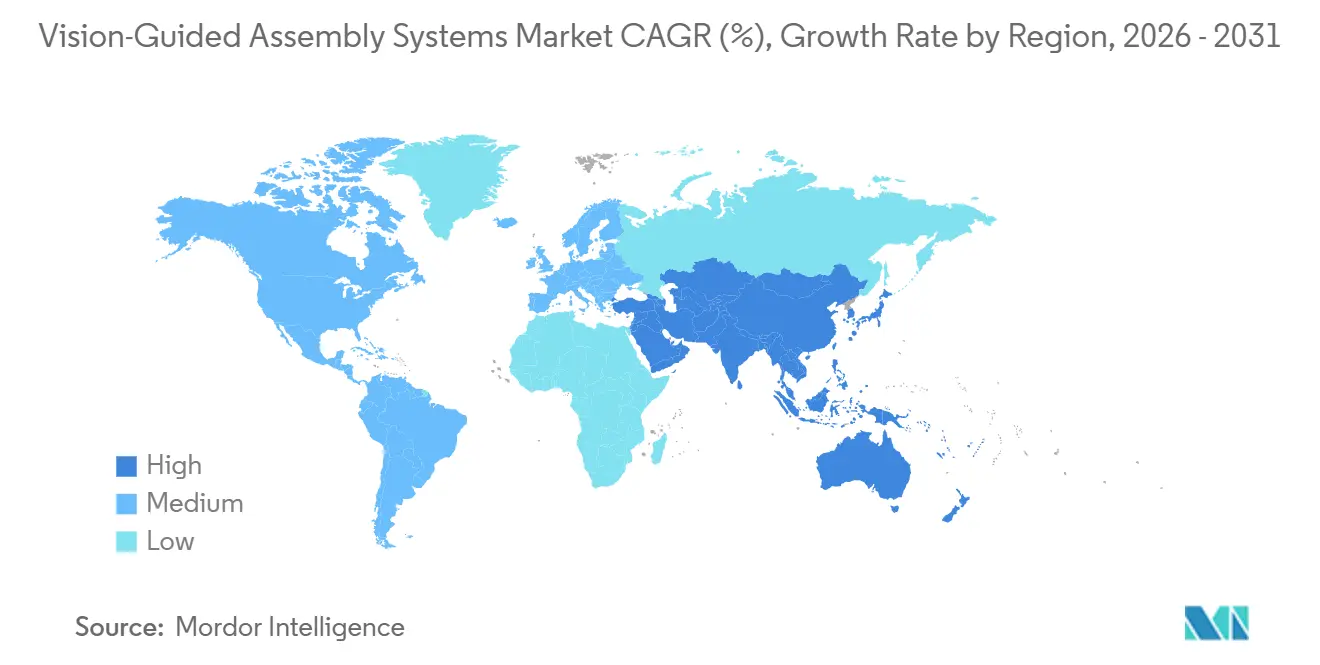
- Por geografía, Asia-Pacífico representó el 38,71% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 14,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Ensamblaje Guiados por Visión
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización Industrial e Inversión en Fábricas Inteligentes | +3.8% | Global, con mayor intensidad en China, Alemania y Estados Unidos | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra y Aumento de la Fuerza Laboral | +2.5% | América del Norte, Europa Occidental, Japón, con extensión a Corea del Sur e India | Mediano plazo (2-4 años) |
| Mayores Requisitos de Precisión y Fabricación sin Defectos | +2.2% | Global, especialmente en electrónica y semiconductores, aeroespacial y defensa, y dispositivos médicos | Largo plazo (≥ 4 años) |
| Creciente Demanda de Ensamblaje Flexible de Alta Variedad y Bajo Volumen | +1.8% | Núcleo de Asia-Pacífico, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| IA Entrenada con CAD que Reduce el Tiempo de Puesta en Marcha de Sistemas de Visión | +1.5% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Guía en Tiempo Real para el Ensamblaje en Línea en Movimiento | +1.0% | Centros de fabricación automotriz en Alemania, Estados Unidos, China y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial e Inversión en Fábricas Inteligentes
La inversión en automatización industrial proporciona la base para un uso más amplio del mercado de sistemas de ensamblaje guiados por visión. Los fabricantes están reemplazando la automatización fija por celdas que combinan sensores, software y movimiento robótico. Estas celdas pueden responder a cambios en las posiciones de las piezas y a variaciones en las condiciones de producción. KUKA registró un gasto en I+D de 213 millones de EUR durante 2025, equivalente a 233 millones de USD, destinado a la automatización con soporte de IA que combina la percepción visual con la planificación de trayectorias del robot.[1] Este gasto demuestra que la guía por visión se está convirtiendo en una característica central de la plataforma para los proveedores de robots. El mercado de sistemas de ensamblaje guiados por visión se beneficia, por tanto, cuando los compradores seleccionan plataformas integradas en lugar de cámaras y controles de robot independientes.
Las ofertas integradas pueden reducir el tiempo necesario para conectar equipos de diferentes proveedores. También otorgan a los proveedores de sistemas mayor control sobre el software, el servicio y las actualizaciones futuras. Esto puede ejercer presión sobre los proveedores de cámaras que venden productos independientes. También puede aumentar el valor de las empresas que ofrecen un diseño completo de celda. VDMA esperaba que el sector de visión de Europa retomara la expansión en 2026 tras una caída de ingresos del 2% en 2025, respaldada por el gasto en automatización industrial y la adopción de IA en producción. Estas condiciones respaldan la inversión continua en el mercado de sistemas de ensamblaje guiados por visión en las regiones manufactureras establecidas, porque los programas de fábrica tratan cada vez más las imágenes, el movimiento, la verificación y el software de producción como requisitos interconectados en lugar de compras de equipos aisladas, y este enfoque de compra da a los proveedores razones para desarrollar productos que funcionen conjuntamente a lo largo de todo el proceso de ensamblaje.
Escasez de Mano de Obra y Aumento de la Fuerza Laboral
La escasez de mano de obra está acortando el caso de negocio para las celdas de ensamblaje guiadas por visión. Las plantas con acceso limitado a ensambladores calificados necesitan sistemas que puedan sostener más horas de operación. La guía por visión puede ayudar a los robots a manejar tareas donde la posición y la apariencia de las piezas varían. Esto es especialmente útil cuando el trabajo manual limita una instalación a menos turnos. El mercado de sistemas de ensamblaje guiados por visión puede, por tanto, respaldar la expansión de capacidad sin un aumento equivalente en la dotación de personal. El impulsor es más fuerte en América del Norte, Europa Occidental, Japón, Corea del Sur e India, donde los fabricantes enfrentan una necesidad persistente de mano de obra para la producción.
El requisito no es solo de capacidad laboral adicional. Los fabricantes también necesitan automatización que pueda adaptarse a cambios frecuentes en la combinación de productos. Los robots guiados por IA pueden utilizar software de visión y percepción para tareas que requerirían una reprogramación repetida en los sistemas tradicionales de enseñanza por consola.[2] Esto es relevante para la producción de electrónica, donde las variantes de componentes pueden cambiar con frecuencia. Permite al personal centrarse en la supervisión de procesos y en la gestión de excepciones. El mercado de sistemas de ensamblaje guiados por visión se beneficia cuando los proveedores hacen que estos sistemas sean más fáciles de configurar y mantener para los equipos de planta. La adopción sigue dependiendo del acceso a ingenieros que puedan validar los procesos resultantes, seleccionar cámaras y movimientos de robot adecuados, confirmar que los datos visuales son fiables y mantener el equipo tras un cambio de producción, lo que mantiene la capacidad práctica de puesta en marcha como un factor importante incluso cuando el software reduce la cantidad de enseñanza manual del robot.
Mayores Requisitos de Precisión y Fabricación sin Defectos
Los requisitos de calidad están aumentando la necesidad de verificación visual en el proceso. La producción de electrónica, dispositivos médicos y aeroespacial requiere un posicionamiento repetible y una confirmación documentada. La automatización tradicional puede perder precisión cuando el equipo se desgasta o las condiciones del proceso cambian. La guía por visión puede identificar estas desviaciones durante la operación y respaldar el movimiento correctivo. Un estudio de 2025 reportó un sistema de compensación de posicionamiento basado en visión artificial que logró una precisión de posicionamiento en bucle cerrado dentro de 0,231 mm.[3] Esta capacidad respalda la demanda en el mercado de sistemas de ensamblaje guiados por visión donde los errores de producción conllevan altos costos de cumplimiento o de garantía.
ISO 9001:2015, 21 CFR Parte 820 y AS9100 aumentan la documentación esperada de las líneas de producción pertinentes. Estos requisitos hacen que la prevención de errores sea más que una simple herramienta de productividad. Otorgan valor a los sistemas que pueden verificar un paso del proceso y conservar registros. El ensamblaje de baterías para vehículos eléctricos también requiere la confirmación de la colocación de celdas y los procedimientos relacionados con el par de apriete bajo la norma IEC 62619. Los sistemas de visión pueden abordar estas verificaciones de ensamblaje dentro del flujo de producción. El mercado de sistemas de ensamblaje guiados por visión está, por tanto, vinculado tanto a las necesidades de aseguramiento de la calidad como a los requisitos de rendimiento, ya que los fabricantes deben mantener registros de proceso evitando interrupciones en líneas de producción de alto valor, y un sistema que verifica la colocación o detecta un error durante la operación puede abordar ambas necesidades dentro de la misma celda de ensamblaje.
Creciente Demanda de Ensamblaje Flexible de Alta Variedad y Bajo Volumen
Una gama más amplia de variantes de productos está reduciendo la idoneidad de los accesorios fijos y los prolongados programas de reequipamiento. Los productores de automoción, electrónica de consumo y maquinaria industrial necesitan equipos que puedan identificar diferentes piezas dentro de una celda compartida. Los robots guiados por visión pueden localizar una nueva pieza sin depender únicamente del posicionamiento mecánico rígido. Esto respalda entornos de ensamblaje donde varios productos pasan por el mismo equipo. El mercado de sistemas de ensamblaje guiados por visión tiene especial relevancia para el kitting y el ensamblaje de componentes, donde la precisión en la secuencia es esencial. Las celdas flexibles también ayudan a los fabricantes a evitar tiempos de inactividad prolongados cuando una nueva unidad de mantenimiento de existencias entra en producción.
Los modelos entrenados con CAD pueden simplificar la configuración inicial de un sistema de visión. La información disponible indica que los robots guiados por visión pueden relocalizar piezas mediante modelos CAD aprendidos en 200-400 milisegundos, evitando el período de reequipamiento de 2 a 4 semanas asociado con la automatización convencional. Estas capacidades reducen la carga operativa de los cambios frecuentes. También hacen que sea práctico automatizar trabajos que anteriormente eran demasiado variables para una celda fija. Se proyecta que la demanda de kitting y ensamblaje de componentes se expanda a una CAGR del 14,51% hasta 2031. El mercado de sistemas de ensamblaje guiados por visión está posicionado para beneficiarse a medida que las plantas buscan un manejo fiable de conjuntos de componentes mixtos, especialmente cuando los equipos necesitan equipos que puedan reconocer, secuenciar y confirmar diferentes piezas sin reconstruir el diseño físico para cada nueva variante, manteniendo al mismo tiempo una verificación de proceso consistente durante los cambios frecuentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Capital e Integración | -2.8% | Global, más agudo en América del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Escasez de Talento en Integración de Sistemas de Visión | -2.0% | América del Norte, Europa y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Interfaz y Calibración en Entornos Existentes | -1.5% | Regiones manufactureras establecidas en Europa, Japón y América del Norte | Mediano plazo (2-4 años) |
| Interoperabilidad Limitada entre Ecosistemas de Robot, Cámara y Controlador | -1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Capital e Integración
El alto gasto inicial sigue siendo una barrera clave para la adopción en el mercado de sistemas de ensamblaje guiados por visión. Un despliegue completo puede incluir cámaras, equipos robóticos, trabajo de ingeniería, software y formación de operadores. Los fabricantes más pequeños pueden tener una capacidad limitada para distribuir estos costos entre varias instalaciones. Sus equipos de adquisición también deben tener en cuenta la recalibración y el mantenimiento del software tras la instalación. El problema es más agudo en América del Sur y el Sudeste Asiático, donde los presupuestos de capital pueden ser limitados. Esto puede restringir el uso en instalaciones de bienes de consumo y de alimentos y bebidas incluso cuando el proceso es adecuado.
Los grandes fabricantes pueden estandarizar sistemas en múltiples plantas y mejorar el caso financiero. Las empresas más pequeñas a menudo evalúan una sola celda sin esa ventaja de escala. Cognex declaró que su plataforma OneVision puede reducir los costos de escalado en múltiples sitios hasta en un 50%. Sin embargo, la evaluación de software empresarial sigue requiriendo capacidad de ingeniería interna. Una planificación incompleta del costo total de propiedad puede dejar a los compradores primerizos expuestos a necesidades de servicio inesperadas. El mercado de sistemas de ensamblaje guiados por visión dependerá de modelos de despliegue más simples para llegar a un grupo más amplio de fabricantes, incluidos enfoques que hagan los costos más predecibles, limiten la cantidad de ingeniería a medida y ayuden a los equipos de compras a comprender los requisitos continuos de mantenimiento del sistema, calibración y soporte de software antes de que comience un proyecto.
Escasez de Talento en Integración de Sistemas de Visión
Las celdas guiadas por visión requieren experiencia en óptica, software embebido, movimiento de robots y procesos de fabricación. Esta combinación no está fácilmente disponible en muchos lugares de producción. La escasez puede ralentizar la puesta en marcha de proyectos y aumentar la dependencia de integradores externos. También puede dificultar el mantenimiento después de que el equipo del proyecto original se marche. El mercado de sistemas de ensamblaje guiados por visión necesita productos que reduzcan el número de decisiones especializadas requeridas en la instalación. Las interfaces sin código, la calibración con soporte de IA y los modelos entrenados con CAD están diseñados para satisfacer esta necesidad.
Inbolt SAS lanzó Robot Programming en Automate 2026 en Chicago para construir aplicaciones de ensamblaje robótico directamente desde modelos CAD. La empresa declaró que el software había sido desplegado en más de 200 robots en más de 100 fábricas, con reducciones reportadas en el tiempo de inactividad y tiempos de ciclo más rápidos. Los productos de este tipo pueden acortar el trabajo de enseñanza manual. También pueden ayudar a estandarizar el despliegue en sitios con diferentes recursos técnicos. La calibración deficiente tras el mantenimiento sigue siendo un riesgo cuando los operadores carecen de formación. Los proveedores están respondiendo incluyendo monitoreo del estado de la visión y controles de proceso dentro de la entrega del proyecto, para que los usuarios puedan identificar problemas graduales de calibración, mantener una calidad de imagen fiable tras trabajos de servicio y utilizar procedimientos más consistentes en diferentes instalaciones sin depender únicamente de un pequeño grupo de especialistas experimentados en integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente, la Demanda de Software se Acelera a Pesar del Liderazgo de Ingresos del Hardware
El Hardware Robótico y de Movimiento representó el 31,23% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025. El resultado refleja el alto costo de capital de los brazos robóticos y el equipo de movimiento asociado. Este hardware proporciona la base mecánica para el posicionamiento, la manipulación y el movimiento de herramientas. El Hardware de Visión formó el siguiente grupo de ingresos importante a través de cámaras, lentes, iluminación y computación embebida. La mayor resolución de los sensores y los diseños de celdas con múltiples cámaras respaldan la demanda en el ensamblaje de electrónica. Las Herramientas de Extremo de Brazo añaden valor donde los manipuladores y las herramientas de proceso deben funcionar con guía visual. La Integración de Sistemas y los Servicios también siguen siendo importantes porque las instalaciones empresariales necesitan soporte después del primer despliegue.
Se proyecta que el Software se expanda a una CAGR del 14,32% hasta 2031. El tamaño del mercado de sistemas de ensamblaje guiados por visión para software está respaldado por plataformas de nube a borde que separan el desarrollo de aplicaciones de los ciclos de reemplazo de hardware. Estas herramientas permiten desplegar modelos de IA entrenados centralmente en dispositivos de borde de producción. Cognex puso OneVision a disposición general en mayo de 2026 tras construir una base de más de 100 clientes empresariales. Cognex citó a Schneider Electric como cliente que duplicó el rendimiento y redujo los rechazos falsos tras una implementación en múltiples sitios. Los requisitos de gobernanza de software vinculados con IEC 62443 pueden aumentar aún más el papel del software en la compra de sistemas. La industria de sistemas de ensamblaje guiados por visión se está moviendo hacia ingresos recurrentes de software y soporte junto con las ventas de equipos, porque el entrenamiento central de modelos, el despliegue en el borde, la gobernanza de ciberseguridad y la gestión continua del rendimiento siguen siendo relevantes después de que se haya instalado un robot o una cámara, dando a los clientes razones para evaluar la capacidad del software como parte de la decisión completa del sistema.


Por Tecnología de Visión, la Visión 2D Mantiene su Escala mientras los Sistemas Multimodales Abordan Trabajos Complejos
Los Sistemas de Visión 2D representaron el 55,45% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025. Su posición está respaldada por extensas bibliotecas de aplicaciones y un favorable rendimiento de costo por píxel. Son muy adecuados para piezas planas y tareas de inspección de alto rendimiento. Las herramientas 2D también respaldan procesos establecidos donde la presentación de objetos está controlada. Los Sistemas de Visión 3D sirven para la selección en contenedor, la verificación de ajuste a presión y el ensamblaje de carrocerías de automóviles. Estas aplicaciones requieren información de profundidad y un posicionamiento preciso en el eje Z. Un estudio de Scientific Reports de 2026 reportó una precisión de posicionamiento de 0,54 mm y una tasa de éxito del 98,7% en 1.200 ensayos de selección y colocación guiados por visión.
Se proyecta que la Visión Multimodal se expanda a una CAGR del 14,11% hasta 2031. Combina imágenes RGB con datos de profundidad y puede incluir señales térmicas o polarimétrica. Este enfoque aborda la variación de escena que un único método de imagen puede no resolver. Puede ser útil cuando las piezas tienen orientación o condiciones de superficie inciertas. El mercado de sistemas de ensamblaje guiados por visión necesita esta capacidad para trabajos de producción no estructurados y de alta variedad. Mech-Mind Robotics reportó una participación global del 22,1% en componentes de robots guiados por IA y visión 3D por ingresos de 2025, mientras que su participación en envíos superó el 27%. La posición de la empresa muestra la importancia comercial de las arquitecturas combinadas de visión 3D e IA, particularmente para aplicaciones donde la información de profundidad, el reconocimiento de piezas y las decisiones de proceso deben funcionar conjuntamente, y donde una instalación de cámara convencional no puede proporcionar una vista suficientemente clara de condiciones de producción variadas o inciertas.
Por Tipo de Robot, los Robots Articulados Lideran las Líneas de Producción mientras los AMR Extienden la Automatización
Los Robots Articulados representaron el 39,91% de los ingresos por tipo de robot en 2025. La categoría se beneficia de un amplio alcance, flexibilidad de carga útil y uso establecido en estaciones de ensamblaje estructuradas. Las plantas automotrices, aeroespaciales y de electrónica utilizan sistemas articulados para tareas repetidas en áreas de trabajo definidas. Los Robots SCARA y los Robots Cartesianos y de Pórtico respaldan procesos planares de alta velocidad donde la repetibilidad es más importante que la flexibilidad espacial. Los Robots Colaborativos se utilizan en celdas de ensamblaje final que requieren espacios de trabajo compartidos. Su detección de fuerza y par puede complementar la inserción y el apriete guiados por visión. Otros Tipos de Robots, incluidos los diseños delta y de enlace paralelo, abordan trabajos especializados de selección y colocación de alta velocidad.
Se proyecta que los Robots Móviles y AMR se expandan a una CAGR del 14,35% hasta 2031. El mercado de sistemas de ensamblaje guiados por visión se está extendiendo desde estaciones de trabajo fijas al movimiento de materiales dentro de plantas activas. ForwardX reportó que más de 270 de los 435 AMR planificados estaban operando en la instalación de Chery en Dalian en marzo de 2026. Las unidades operaban en talleres de soldadura y ensamblaje final que producían 800-1.000 vehículos cada día. ABB también introdujo el montacargas autónomo Flexley Stack F712 como parte de su cartera de AMR con SLAM visual. ISO 3691-4 continúa dando forma a los requisitos de seguridad y certificación para camiones industriales, incluidos los AMR, lo que significa que los desarrolladores deben considerar la percepción fiable, el movimiento seguro del vehículo y los controles operativos apropiados como parte de la planificación del despliegue, en lugar de tratar la navegación basada en visión como una característica separada añadida después de que el diseño del vehículo esté completo.
Por Aplicación, la Selección y Colocación Mantiene el Volumen mientras el Kitting Gestiona la Variedad de Productos
La Selección y Colocación de Componentes representó el 25,67% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025. La aplicación se utiliza en la población de PCB de electrónica, el subensamblaje automotriz y el empaquetado de bienes de consumo. Su amplitud la convierte en una fuente central del volumen de equipos. La guía por visión puede identificar piezas antes de la recogida y confirmar la orientación antes de la colocación. La Alineación y Orientación de Piezas, la Inserción y Ajuste a Presión, y el Apriete y Unión forman el siguiente grupo de aplicaciones. Estos procesos pueden utilizar retroalimentación visual con corrección de fuerza para reducir los errores de inserción a ciegas. La Dispensación de Adhesivos y Selladores está ganando relevancia en el sellado de baterías para vehículos eléctricos porque la colocación del cordón puede afectar la gestión térmica y la seguridad.
Se proyecta que el Kitting y Ensamblaje de Componentes se expanda a una CAGR del 14,51% hasta 2031. La tarea requiere que un sistema identifique, secuencie y confirme componentes variados antes de la presentación al robot. La automatización con accesorios fijos es menos adecuada cuando las combinaciones de piezas cambian con frecuencia. El mercado de sistemas de ensamblaje guiados por visión puede proporcionar un método más adaptable para estos flujos de trabajo. La investigación presentada en el Desafío RoCo de AAAI 2026 encontró que un marco de modelo dual Especialista más Generalista tuvo un mejor desempeño que los enfoques de modelo único en el ensamblaje robótico de múltiples tareas y largo horizonte. Este trabajo es relevante para el diseño de software para procesos de kitting complejos. La Verificación de Ensamblaje y la Prevención de Errores también contribuyen a la demanda porque los fabricantes necesitan evidencia documentada de que los pasos de ensamblaje se completaron, y este requisito puede hacer que la confirmación visual sea relevante incluso donde una tarea ya está en gran medida automatizada, ya que el valor radica en demostrar que se lograron la pieza correcta, la posición y la secuencia del proceso.
Por Industria de Usuario Final, el Sector Automotriz Lidera la Demanda mientras la Logística se Expande Rápidamente
El sector Automotriz y Vehículos Eléctricos representó el 31,22% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025. Las plantas automotrices tienen una alta densidad de estaciones que requieren una ubicación precisa de los componentes y la confirmación del proceso. El trabajo en baterías y trenes de potencia para vehículos eléctricos añade mayores requisitos de precisión. La Electrónica y los Semiconductores siguen siendo técnicamente exigentes porque las líneas de empaquetado requieren la detección de defectos por debajo de 5 micrones. El sector Aeroespacial y de Defensa y los Dispositivos Médicos utilizan registros de ensamblaje documentados para respaldar los requisitos de AS9100 y 21 CFR Parte 820. Los Bienes de Consumo y Electrodomésticos y la Maquinaria Industrial ofrecen oportunidades de despliegue adicionales. Los Alimentos y Bebidas pueden adoptar hardware de visión higiénico con clasificación IP67 donde las condiciones de lavado previamente limitaban las instalaciones.
Se proyecta que la Logística y el Almacenamiento se expanda a una CAGR del 14,69% hasta 2031. La variedad de pedidos del comercio electrónico, las necesidades de rendimiento continuo y la escasez de mano de obra están respaldando el despliegue en operaciones de distribución. El software de visión puede respaldar tanto el reconocimiento de artículos como la navegación de AMR dentro de la misma instalación. Esto puede conectar dos funciones del sistema que históricamente se compraban por separado. El mercado de sistemas de ensamblaje guiados por visión tiene una oportunidad donde la selección robótica y el movimiento de materiales se despliegan conjuntamente. La información disponible también identifica actividad de financiamiento en robótica de ensamblaje durante 2025 que se centró en inteligencia incorporada y entornos operativos de alta frecuencia. Esto respalda la atención en casos de uso logístico que requieren una percepción fiable a través de movimientos repetidos, donde el mismo sistema visual puede tener que identificar artículos, guiar el desplazamiento del robot y trabajar en torno a condiciones cambiantes de la instalación, haciendo que la fiabilidad del software y la operación repetible sean centrales para el valor de un despliegue combinado de robótica.
Análisis Geográfico
Asia-Pacífico representó el 38,71% de la participación del mercado de sistemas de ensamblaje guiados por visión en 2025 y se proyecta que se expanda a una CAGR del 14,83% hasta 2031. China, Japón, Corea del Sur y el corredor de la ASEAN concentran la mayor producción de electrónica, semiconductores y automoción. Esta base manufacturera respalda la demanda tanto de celdas de ensamblaje fijas como de manejo flexible de materiales. China también está desarrollando capacidad nacional en control de fuerza y planificación autónoma de trayectorias. La escala de la región da a los proveedores locales oportunidades para competir con los proveedores internacionales de automatización establecidos, porque los clientes pueden combinar una gran base manufacturera con proveedores que comprenden las necesidades de producción locales, mientras que las empresas establecidas deben continuar adaptando sus productos y soporte comercial a los requisitos regionales de electrónica, baterías y ensamblaje automotriz.
Japón sigue siendo importante debido a su base de fabricación de robótica y su denso sector automotriz. Mitsubishi Electric y Sony Semiconductor Solutions anunciaron Advanced Vision Solutions Co., Ltd. en julio de 2026, con Mitsubishi Electric con una participación del 60% y Sony con el 40%. La empresa conjunta tiene como objetivo desarrollar sensores de visión basados en IA que procesen datos directamente en los sensores de imagen para la automatización de fábricas. Estos productos pueden reducir el movimiento de datos entre las funciones de detección y control. Esto respalda el mercado de sistemas de ensamblaje guiados por visión en aplicaciones que necesitan un procesamiento local rápido. Asia-Pacífico sigue siendo el principal centro de demanda regional porque combina la escala del usuario final con una inversión activa en automatización, y sus instalaciones de electrónica, semiconductores y automoción crean demanda de una amplia gama de equipos, desde celdas de ensamblaje fijas y precisas hasta el movimiento de materiales con soporte de visión dentro de entornos complejos de producción y distribución.
América del Norte y Europa forman el siguiente bloque de demanda importante, respaldado por la relocalización de la producción, la disponibilidad de conjuntos de chips de IA y la inversión en producción automotriz, aeroespacial y de semiconductores. VDMA proyectó una expansión del 3% para el sector de visión de Europa en 2026 tras la caída del 2% registrada en 2025. KUKA reportó una expansión de ingresos del 4% en 2025 e ingresos en China superiores a 1.000 millones de EUR, equivalente a 1,09 mil millones de USD, por primera vez. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas con una adopción determinada por proyectos individuales. Brasil, Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica son puntos focales porque los programas automotrices, de electrónica y de diversificación respaldan la automatización manufacturera, aunque el despliegue en estas ubicaciones sigue estando determinado por proyectos individuales y la disponibilidad de capital, experiencia técnica y capacidad de integración local para nuevas instalaciones de robótica y visión.

Panorama Competitivo
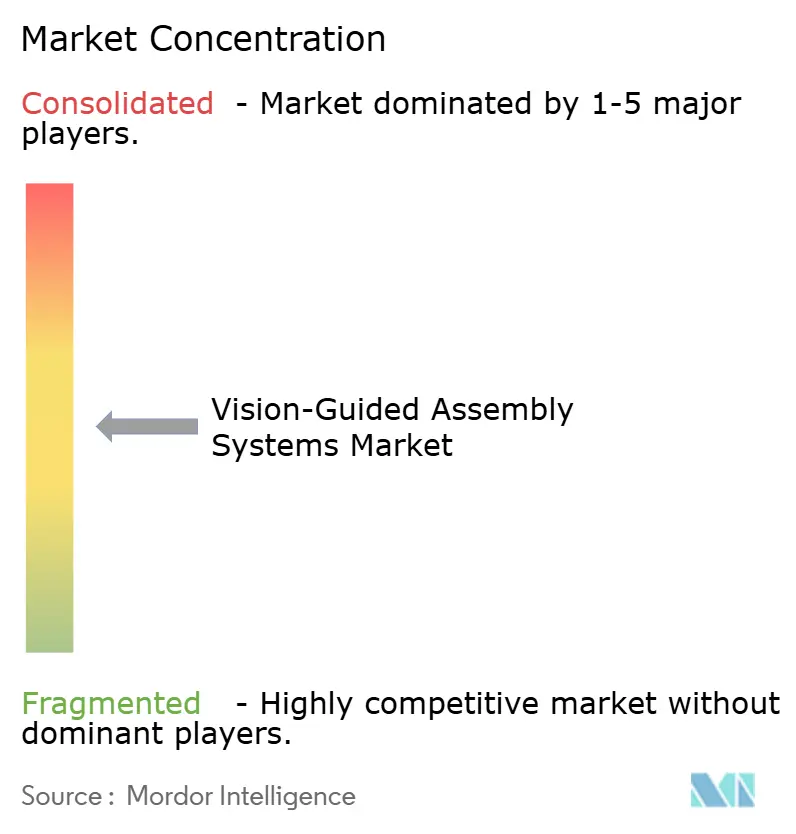
El mercado de sistemas de ensamblaje guiados por visión está moderadamente concentrado. Los grupos de automatización industrial y los proveedores especializados de visión artificial ocupan posiciones relacionadas pero distintas. Cognex y Keyence compiten en hardware de visión embebida y software de visión artificial. Los proveedores de robótica como ABB, FANUC y KUKA integran la visión dentro de carteras más amplias de robots y software. Esto ofrece a los compradores una elección entre un enfoque de componentes especializados y una plataforma de automatización más integrada. El equilibrio competitivo depende de las necesidades de la aplicación, la capacidad de integración del sistema y el valor otorgado al soporte de software, porque los compradores deben decidir si un producto especialista establecido puede adaptarse a su equipo existente o si un proveedor de automatización más amplio ofrece una ruta más práctica hacia un entorno unificado de robot, visión y servicio.
Cognex puso OneVision a disposición general en mayo de 2026, orientando su oferta hacia el despliegue centralizado de modelos de IA en sitios de fabricación. La estrategia de plataforma busca añadir valor recurrente de software junto con las ventas de hardware. ABB invirtió en LandingAI en septiembre de 2025 para integrar IA visual generativa con su suite de software robótico. ABB también lanzó OmniCore EyeMotion durante 2025, declarando que puede reducir el tiempo de puesta en marcha hasta en un 90% en comparación con la integración de visión personalizada. KUKA presentó su plataforma de software AMP en marzo de 2026 como parte de su estrategia de Automatización 2.0. Estos movimientos muestran que los principales proveedores compiten en facilidad de despliegue e integración de software, con el objetivo de reducir el esfuerzo especializado necesario para construir y gestionar una aplicación, al tiempo que amplían su papel más allá del suministro de equipos hacia el despliegue de modelos, la puesta en marcha, el mantenimiento y la gestión continua del rendimiento para los sitios de producción de los clientes.
El mercado de sistemas de ensamblaje guiados por visión tiene espacio para proveedores de herramientas de puesta en marcha de bajo código para fabricantes medianos, donde los equipos internos pueden comprender su proceso de ensamblaje pero pueden no tener especialistas en programación de robots, óptica y configuración de modelos de IA, lo que hace que las interfaces más simples y la configuración guiada sean un requisito competitivo importante. También existe demanda de guía para líneas en movimiento que combine imágenes rápidas con corrección de trayectoria en tiempo real. Los sistemas multimodales que combinan señales de profundidad, táctiles y de fuerza-par ofrecen otra área de desarrollo para el ensamblaje complejo. Inbolt SAS y Mech-Mind Robotics representan empresas que buscan competir a través de enfoques basados en IA. Mech-Mind Robotics cotizó en la Bolsa de Valores de Hong Kong en septiembre de 2026, con una capitalización de mercado reportada de 12,71 mil millones de HKD, equivalente a 1,63 mil millones de USD. Puntuación de concentración del mercado: 3 sobre 10, porque la participación reportada del 22,1% para un proveedor especializado líder indica que no hay un jugador dominante y un campo competitivo disperso.
Líderes de la Industria de Sistemas de Ensamblaje Guiados por Visión
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
ABB Ltd.
-
FANUC CORPORATION
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Mitsubishi Electric y Sony Semiconductor Solutions anunciaron la formación de Advanced Vision Solutions Co., Ltd. La empresa conjunta es propiedad en un 60% de Mitsubishi Electric y en un 40% de Sony, y desarrollará sensores de visión basados en IA que analizan datos directamente en los sensores de imagen para aplicaciones de automatización de fábricas.
- Junio de 2026: Inbolt SAS lanzó Robot Programming en Automate 2026 en Chicago. El producto permite construir aplicaciones de ensamblaje robótico directamente desde modelos CAD, con demostraciones junto a NVIDIA y Universal Robots A/S y un cobot FANUC CRX realizando el apriete de pernos en un bloque de motor en movimiento.
- Mayo de 2026: Cognex anunció la disponibilidad general de OneVision con más de 100 clientes empresariales a nivel mundial. Schneider Electric SE y 3M fueron citados como clientes que reportaron el doble de rendimiento y un despliegue más rápido, respectivamente. Cognex también lanzó el Sistema de Visión In-Sight 3900 impulsado por plataformas Qualcomm Dragonwing el 5 de mayo de 2026.
- Abril de 2026: Cognex lanzó el Controlador de Visión In-Sight 6900 impulsado por NVIDIA Jetson. El controlador proporciona hasta 157 TOPS de rendimiento de IA y admite la Clasificación con Pocas Muestras con 10-20 imágenes de entrenamiento.


Alcance del Informe Global del Mercado de Sistemas de Ensamblaje Guiados por Visión
El mercado de sistemas de ensamblaje guiados por visión comprende la venta y el despliegue de hardware, software y servicios integrados que utilizan tecnologías de visión artificial, incluidas cámaras, sensores, iluminación, sistemas de procesamiento de imágenes e inteligencia artificial, para guiar, monitorear y controlar operaciones de ensamblaje automatizadas o semiautomatizadas.
El Informe del Mercado de Sistemas de Ensamblaje Guiados por Visión está segmentado por Componente (Hardware de Visión, Hardware Robótico y de Movimiento, Herramientas de Extremo de Brazo, Software e Integración de Sistemas y Servicios), Tecnología de Visión (Sistemas de Visión 2D, Sistemas de Visión 3D y Visión Multimodal), Tipo de Robot (Robots Articulados, Robots SCARA, Robots Cartesianos y de Pórtico, Robots Colaborativos, Robots Móviles y AMR, y Otros Tipos de Robots), Aplicación (Selección y Colocación de Componentes, Alineación y Orientación de Piezas, Inserción y Ajuste a Presión, Apriete y Unión, Dispensación de Adhesivos y Selladores, Kitting y Ensamblaje de Componentes, Verificación de Ensamblaje y Prevención de Errores, y Otras Aplicaciones), Industria de Usuario Final (Automotriz y Vehículos Eléctricos, Electrónica y Semiconductores, Aeroespacial y Defensa, Dispositivos Médicos y Productos Farmacéuticos, Bienes de Consumo y Electrodomésticos, Maquinaria Industrial, Alimentos y Bebidas, Logística y Almacenamiento, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware de Visión |
| Hardware Robótico y de Movimiento |
| Herramientas de Extremo de Brazo |
| Software |
| Integración de Sistemas y Servicios |
| Sistemas de Visión 2D |
| Sistemas de Visión 3D |
| Visión Multimodal |
| Robots Articulados |
| Robots SCARA |
| Robots Cartesianos y de Pórtico |
| Robots Colaborativos |
| Robots Móviles y AMR |
| Otros Tipos de Robots |
| Selección y Colocación de Componentes |
| Alineación y Orientación de Piezas |
| Inserción y Ajuste a Presión |
| Apriete y Unión |
| Dispensación de Adhesivos y Selladores |
| Kitting y Ensamblaje de Componentes |
| Verificación de Ensamblaje y Prevención de Errores |
| Otras Aplicaciones |
| Automotriz y Vehículos Eléctricos |
| Electrónica y Semiconductores |
| Aeroespacial y Defensa |
| Dispositivos Médicos y Productos Farmacéuticos |
| Bienes de Consumo y Electrodomésticos |
| Maquinaria Industrial |
| Alimentos y Bebidas |
| Logística y Almacenamiento |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente | Hardware de Visión | ||
| Hardware Robótico y de Movimiento | |||
| Herramientas de Extremo de Brazo | |||
| Software | |||
| Integración de Sistemas y Servicios | |||
| Por Tecnología de Visión | Sistemas de Visión 2D | ||
| Sistemas de Visión 3D | |||
| Visión Multimodal | |||
| Por Tipo de Robot | Robots Articulados | ||
| Robots SCARA | |||
| Robots Cartesianos y de Pórtico | |||
| Robots Colaborativos | |||
| Robots Móviles y AMR | |||
| Otros Tipos de Robots | |||
| Por Aplicación | Selección y Colocación de Componentes | ||
| Alineación y Orientación de Piezas | |||
| Inserción y Ajuste a Presión | |||
| Apriete y Unión | |||
| Dispensación de Adhesivos y Selladores | |||
| Kitting y Ensamblaje de Componentes | |||
| Verificación de Ensamblaje y Prevención de Errores | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Vehículos Eléctricos | ||
| Electrónica y Semiconductores | |||
| Aeroespacial y Defensa | |||
| Dispositivos Médicos y Productos Farmacéuticos | |||
| Bienes de Consumo y Electrodomésticos | |||
| Maquinaria Industrial | |||
| Alimentos y Bebidas | |||
| Logística y Almacenamiento | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Sistemas de Ensamblaje Guiados por Visión?
El mercado fue valorado en 5,58 mil millones de USD en 2025, se estima en 6,26 mil millones de USD en 2026 y se prevé que alcance los 11,63 mil millones de USD en 2031 a una CAGR del 13,19%, respaldado por una mayor inversión en fábricas en sistemas de ensamblaje integrados con robótica, visión y software.
¿Qué componente lidera el gasto en estos sistemas?
El Hardware Robótico y de Movimiento lideró con una participación de ingresos del 31,23% en 2025, mientras que se proyecta que el Software se expanda a una CAGR del 14,32% hasta 2031.
¿Qué tecnología de visión se expande más rápidamente?
Se proyecta que la Visión Multimodal se expanda a una CAGR del 14,11% hasta 2031, mientras que los Sistemas de Visión 2D representaron el 55,45% de la participación en 2025.
¿Por qué los fabricantes adoptan sistemas de ensamblaje guiados por visión?
Los fabricantes los utilizan para mejorar la trazabilidad, respaldar la prevención de errores y gestionar posiciones cambiantes de piezas en trabajos de ensamblaje de alta variedad.
¿Qué sector de usuario final lidera la demanda?
El sector Automotriz y Vehículos Eléctricos lideró con una participación de ingresos del 31,22% en 2025 porque el ensamblaje de baterías y trenes de potencia requiere un posicionamiento y una verificación precisos.
¿Qué región tiene la demanda más fuerte?
Asia-Pacífico representó el 38,71% de la participación en 2025 y se proyecta que se expanda a una CAGR del 14,83% hasta 2031, respaldado por la producción de electrónica, semiconductores y automoción.


 Sus datos están seguros y nunca se venden ni se comparten.
