
Tamanho e Participação do Mercado Americano de Cartões-Presente e Cartões de Incentivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
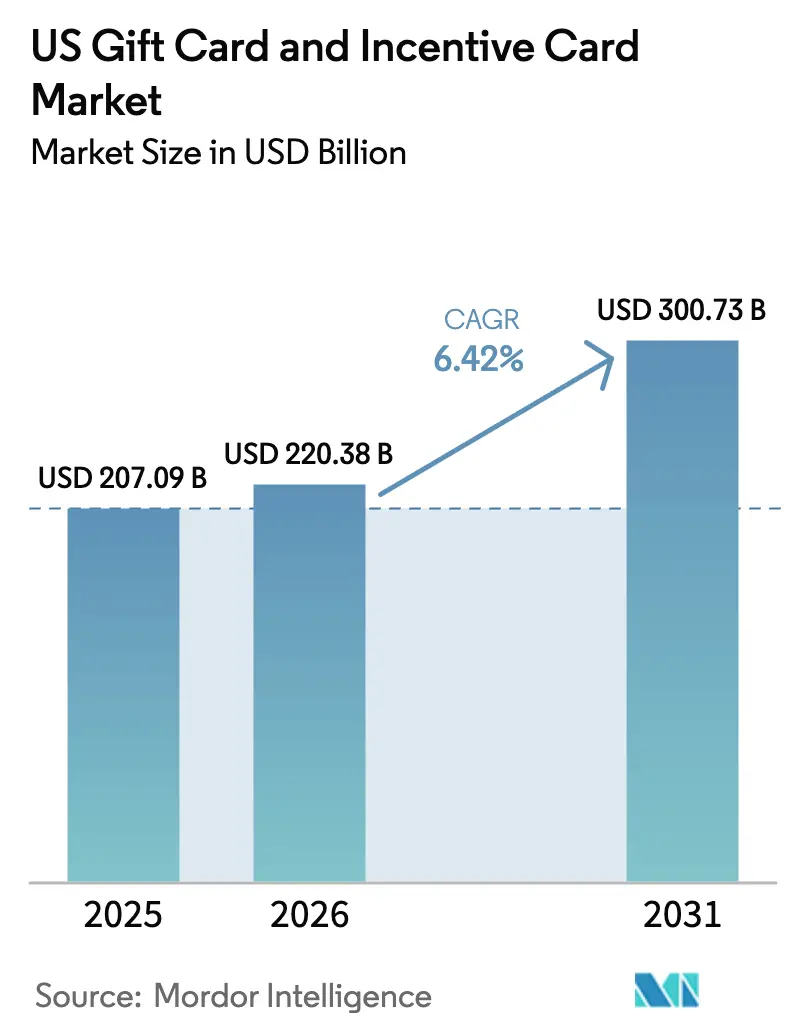
| Tamanho do mercado no ano base (2025) | 207.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 220.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 300.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.42 % |
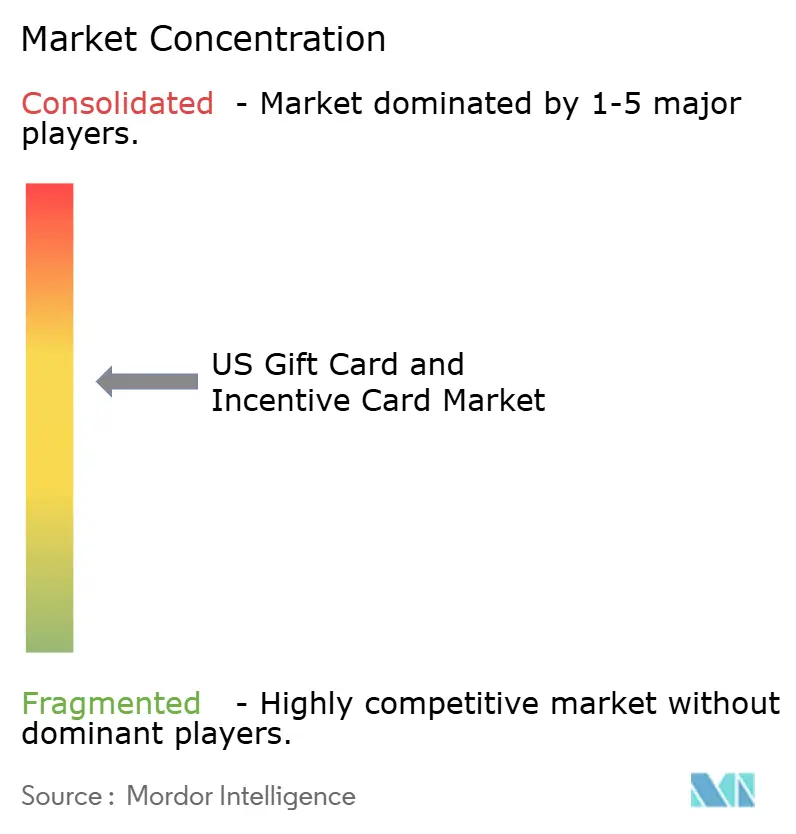
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Americano de Cartões-Presente e Cartões de Incentivo pela Mordor Intelligence
O tamanho do mercado americano de cartões-presente e cartões de incentivo foi avaliado em USD 207,09 bilhões em 2025 e estima-se que cresça de USD 220,38 bilhões em 2026 para atingir USD 300,73 bilhões até 2031, a uma CAGR de 6,42% durante o período de previsão (2026-2031). A compra corporativa em grandes volumes, a integração com carteiras digitais e a adoção do varejo omnicanal impulsionam coletivamente os volumes de carregamento de cartões à medida que as empresas incorporam cartões em fluxos de trabalho de fidelidade, folha de pagamento e reconhecimento de recursos humanos. Os formatos digitais avançam em velocidades de dois dígitos, enquanto as leis estaduais de prevenção de fraudes elevam os custos de conformidade, favorecendo emissores maiores e focados em tecnologia. A consolidação de plataformas se acelera porque a escala reduz as perdas por fraude por cartão e simplifica os relatórios regulatórios multiestaduais. A resiliência econômica contínua, a forte demanda dos consumidores por gastos com experiências e a proliferação de soluções SaaS de marca própria sustentam a ampla participação de marcas e setores industriais.
Principais Conclusões do Relatório
- Por tipo de cartão, os cartões de circuito fechado detinham 61,75% da participação no mercado americano de cartões-presente e cartões de incentivo em 2025, enquanto os cartões de circuito aberto devem crescer a uma CAGR de 8,62% até 2031.
- Por formato, os cartões digitais capturaram 58,35% da participação na receita do mercado americano de cartões-presente e cartões de incentivo em 2025; o segmento deve registrar uma CAGR de 11,86% até 2031.
- Por tipo de consumidor, as compras corporativas B2B responderam por 64,85% do tamanho do mercado americano de cartões-presente e cartões de incentivo em 2025 e devem expandir-se a uma CAGR de 8,74% até 2031.
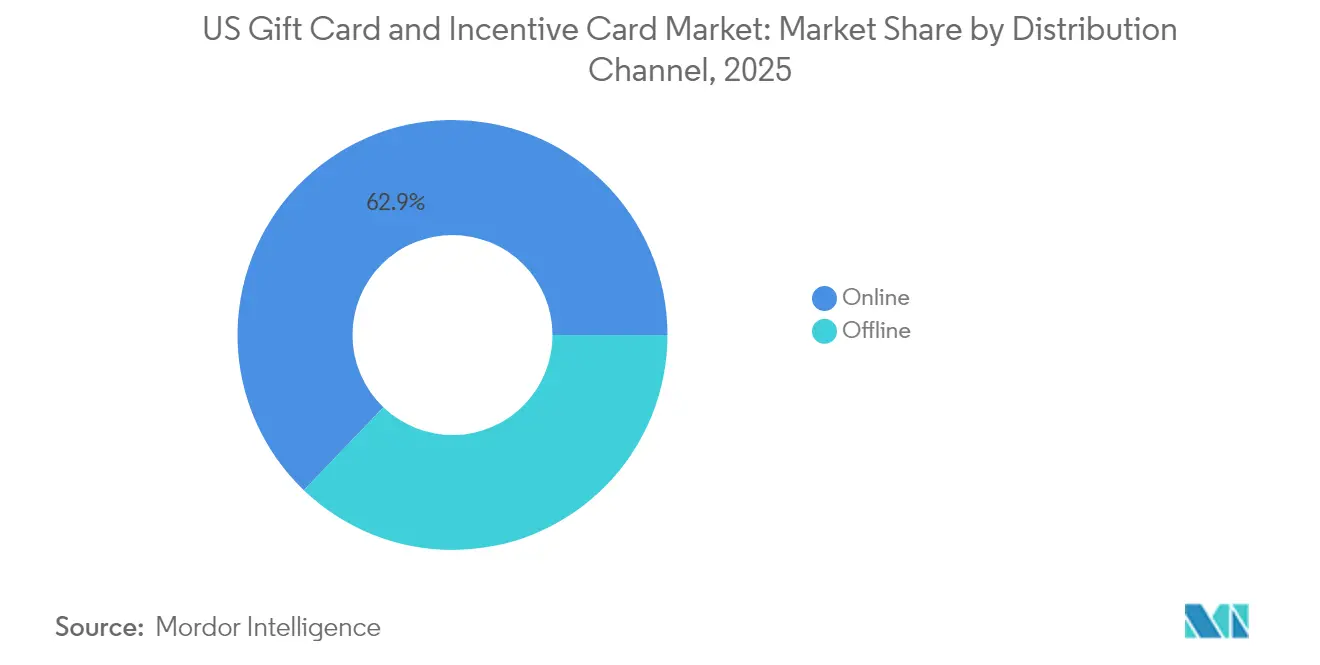
- Por canal de distribuição, as plataformas online lideraram com uma participação de 62,85% do tamanho do mercado americano de cartões-presente e cartões de incentivo em 2025, enquanto o mesmo canal deve avançar a uma CAGR de 10,78% até 2031.
- Por setor de aplicação, alimentos e bebidas dominaram com uma participação de 26,15% do tamanho do mercado americano de cartões-presente e cartões de incentivo em 2025; saúde, bem-estar e beleza é o segmento vertical de crescimento mais rápido, a uma CAGR de 9,32% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Americano de Cartões-Presente e Cartões de Incentivo
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida migração para cartões-presente digitais e de carteira móvel | +1.8% | Nacional, concentração urbana | Médio prazo (2-4 anos) |
| Demanda corporativa por cartões de incentivo em programas de RH e fidelidade | +2.1% | Nacional, polos corporativos | Longo prazo (≥ 4 anos) |
| Expansão do varejo omnicanal impulsiona volumes de carregamento de cartões | +1.2% | Nacional, áreas de alta densidade varejista | Curto prazo (≤ 2 anos) |
| Tendência da Geração Z de usar cartões-presente para orçamento próprio | +0.9% | Nacional, mercados de alta concentração jovem | Médio prazo (2-4 anos) |
| Mudanças nas leis estaduais de abandono de ativos estimulando emissão B2B em grandes volumes | +0.7% | Específico por estado, repercussão nacional | Longo prazo (≥ 4 anos) |
| Ascensão de plataformas SaaS de marca própria para marcas do mercado intermediário | +0.6% | Nacional, mercados habilitados por tecnologia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida migração para cartões-presente digitais e de carteira móvel
As carteiras móveis tornaram-se o método padrão de resgate à medida que a aceitação do Apple Pay e do Google Pay elimina o atrito dos cartões físicos no momento do pagamento. A regra de grande participante de 2024 do Escritório de Proteção Financeira do Consumidor (Consumer Financial Protection Bureau) formalizou a supervisão de aplicativos de pagamento que processam pelo menos 50 milhões de transações, destacando o papel sistêmico dos cartões-presente digitais[1]Escritório de Proteção Financeira do Consumidor, "O CFPB Finaliza Regra para Garantir que Grandes Empresas de Tecnologia Cumpram as Proteções Financeiras ao Consumidor," consumerfinance.gov. Os varejistas obtêm maior engajamento ao incorporar cartões específicos de suas marcas em seus próprios aplicativos, enquanto os compradores corporativos valorizam o cumprimento imediato e as trilhas de auditoria que a entrega digital proporciona. Essa interação impulsiona uma CAGR de 12,34% para os formatos digitais e incentiva os emissores a priorizar atualizações de saldo em tempo real, ferramentas de resgate parcial e recursos de integração com programas de fidelidade.
Demanda corporativa por cartões de incentivo em programas de RH e fidelidade
As empresas tratam os cartões como benefícios flexíveis e fiscalmente eficientes que evitam complexidades de folha de pagamento. Bônus imediatos e recompensas por marcos tornam-se cada vez mais relevantes para funcionários remotos, e os gestores de fidelidade substituem progressivamente mercadorias físicas pelo resgate de cartões-presente digitais. A reformulação do programa de fidelidade da Target Corp., que quadruplicou os membros e proporcionou 350 milhões de visitas incrementais de clientes em comparação com 2019, ilustra como a integração de cartões aumenta a frequência de visitas. Os contratos corporativos de alto volume fornecem receita previsível e atenuam a sazonalidade para os emissores.
Tendência da Geração Z de usar cartões-presente para orçamento próprio
Os consumidores mais jovens alocam cartões digitais como envelopes de gastos por categoria específica para alimentação, entretenimento e bem-estar. A pesquisa de férias de 2024 da PwC constatou que 65% dos compradores ainda planejavam adquirir cartões-presente, mas a Geração Z inclinou-se para experiências em detrimento de bens tangíveis. Os varejistas respondem comercializando cartões para orçamento pessoal em vez de como presentes, nivelando os picos sazonais e melhorando a previsibilidade do fluxo de caixa.
Mudanças nas leis estaduais de abandono de ativos estimulando emissão B2B em grandes volumes
A revogação, em 2024, de uma isenção de minimis pelo estado de Idaho e os mandatos de embalagem de Maryland para 2025 ilustram o aperto da supervisão estadual. As empresas carregam cartões em grandes volumes e, em seguida, engajam os destinatários antes que os períodos de inatividade expirem, a fim de minimizar os saldos não reclamados. Softwares sofisticados de rastreamento alertam as equipes de RH antes dos prazos de abandono de ativos, beneficiando os fornecedores que disponibilizam painéis integrados de conformidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de fraudes e perdas relacionadas a cartões-presente | -1.4% | Nacional, regiões propensas a fraudes | Curto prazo (≤ 2 anos) |
| Custos de conformidade com o CARD Act e com múltiplos estados | -0.8% | Nacional, variação estadual | Médio prazo (2-4 anos) |
| Risco contábil de receita de quebra para varejistas | -0.6% | Nacional, grandes varejistas | Longo prazo (≥ 4 anos) |
| Debate sobre teto de tarifas de intercâmbio em cartões pré-pagos de circuito aberto | -0.4% | Nacional, dependente de rede | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de fraudes e perdas relacionadas a cartões-presente
Quadrilhas organizadas de fraude drenam USD 5,7 bilhões por ano por meio de táticas de esvaziamento de cartões que exploram o anonimato dos cartões de circuito aberto[2]Jenna McLaughlin, "O Roubo de Cartões-Presente Está em Alta," propublica.org. A Lei de Prevenção de Golpes com Cartões-Presente de Maryland agora exige embalagens à prova de adulteração e treinamento de funcionários a partir de junho de 2025, e outros estados estão elaborando regras semelhantes. A conformidade eleva os custos para os varejistas, mas padrões de segurança mais rigorosos também aumentam a confiança dos consumidores, especialmente para os formatos digitais que evitam a exposição nas prateleiras das lojas.
Custos de conformidade com o CARD Act e com múltiplos estados
Os limites federais sobre tarifas e vencimentos se combinam com um conjunto heterogêneo de leis estaduais que abrangem divulgações, embalagens e educação de funcionários. Iowa, Nebraska e Virgínia Ocidental introduziram estatutos que obrigam avisos de fraude nas gôndolas, acrescentando despesas de treinamento para redes do mercado intermediário. Os emissores precisam conciliar protocolos divergentes de manutenção de registros, levando muitos a terceirizar a gestão de conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cartão: O Crescimento dos Cartões de Circuito Aberto Desafia a Dominância dos Cartões de Circuito Fechado
Os programas de circuito fechado mantiveram uma participação de 61,75% no mercado americano de cartões-presente e cartões de incentivo em 2025, pois os emissores de marcas próprias controlam os preços e coletam dados dos clientes. Eles dependem de saldos gerenciados por aplicativos que criam engajamento direto, e a economia unitária melhora sem as tarifas de rede. Os concorrentes de circuito aberto, no entanto, superam o crescimento geral a uma CAGR de 8,62%, impulsionados pela demanda corporativa por incentivos de aceitação universal. As regras de segurança de Maryland para 2025, que destacam os cartões físicos com marca de rede, elevam os obstáculos operacionais, mas a infraestrutura de USD 15,7 trilhões em transações da Visa garante escalabilidade.
Os compradores corporativos em grandes volumes combinam cada vez mais os dois formatos, enviando cartões de circuito aberto para maior flexibilidade semelhante ao dinheiro e cartões de circuito fechado quando desejam incentivar gastos com fornecedores preferenciais. Os emissores calibram os investimentos em prevenção de fraudes, já que os designs de circuito aberto apresentam maior risco de ataque. Enquanto isso, líderes de circuito fechado como a Starbucks Corp. aprofundam a integração com programas de fidelidade para aumentar a frequência de recargas. A coexistência de formatos garante que o mercado americano de cartões-presente e cartões de incentivo permaneça segmentado por caso de uso, em vez de um cenário de vencedor único.


Por Tipo de Formato: A Transformação Digital se Acelera
Os cartões digitais responderam por 58,35% da participação no mercado americano de cartões-presente e cartões de incentivo em 2025 e se expandirão a uma CAGR de 11,86%, bem acima do mercado americano de cartões-presente e cartões de incentivo como um todo. Os baixos custos de produção, a entrega instantânea e a compatibilidade com carteiras móveis impulsionam a adoção. Os consumidores apreciam os resgates parciais que rastreiam o saldo residual, e os administradores corporativos preferem relatórios em CSV para download que simplificam as declarações fiscais.
Os cartões físicos continuam a atender aos rituais de presentear nos corredores de supermercados, onde a apresentação tátil ainda importa. Casos de uso híbridos são abundantes, por exemplo, cartões de fim de ano com código QR que se convertem em saldos gerenciados por aplicativo. A mitigação de fraudes beneficia os produtos digitais, pois a ativação ocorre no lado do servidor e não nas prateleiras das lojas, vulneráveis ao skimming de código de barras. Os reguladores agora monitoram os grandes facilitadores de pagamentos digitais, o que reduz o risco percebido e estabiliza o crescimento.
Por Tipo de Consumidor: A Dominância Corporativa Reformula a Dinâmica do Mercado
Os compradores corporativos controlavam 64,85% da participação no mercado americano de cartões-presente e cartões de incentivo em 2025 e devem avançar a uma CAGR de 8,74% até 2031. Os departamentos de RH tratam os cartões como estimuladores de moral que contornam os impostos sobre a folha de pagamento, e as equipes de fidelidade valorizam o resgate universal que amplia o apelo. As APIs de compras centralizadas se conectam diretamente a conjuntos de gestão de despesas, facilitando a distribuição no mesmo dia para funcionários remotos.
O mercado de presentear B2C ainda prospera nas datas festivas, mas o novo comportamento de orçamento próprio entre a Geração Z destina os gastos discricionários em recargas específicas de marcas. Os emissores, portanto, personalizam o marketing por tipo de destinatário, oferecendo painéis corporativos para compradores em grandes volumes e ferramentas de economia gamificadas para usuários individuais.
Por Canal de Distribuição: As Plataformas Online Dominam o Crescimento
Os canais online capturaram 62,85% da participação no tamanho do mercado americano de cartões-presente e cartões de incentivo em 2025 e crescerão a uma CAGR de 10,78%. O comércio eletrônico incorpora opções de cartão no momento do pagamento, em upsells de assinaturas e em resgates de fidelidade. Esses posicionamentos digitais exigem espaço incremental em prateleiras praticamente nulo e permitem testes A/B de textos promocionais em tempo real.
O varejo físico permanece relevante para compras por impulso, especialmente em supermercados onde as gôndolas de terceiros hospedam cartões multimarca. Os varejistas experimentam displays interativos em quiosques que imprimem códigos sob demanda, combinando presença física com cumprimento digital. O resgate omnicanal suporta as jornadas de compra online com retirada na loja, estreitando a conexão entre o comércio físico e o virtual.
Por Setor de Aplicação: A Liderança do Setor de Alimentação Enfrenta o Desafio do Segmento de Bem-Estar
As aplicações em alimentos e bebidas detinham 26,15% da participação no tamanho do mercado americano de cartões-presente e cartões de incentivo em 2025, com a Starbucks Corp. sozinha carregando USD 3,6 bilhões no primeiro trimestre de 2024, reforçando seu status no setor americano de cartões-presente e cartões de incentivo. Os ciclos de compra frequentes e os vínculos com programas de fidelidade tornam os cartões de restaurantes recorrentes.
O segmento de saúde, bem-estar e beleza deve registrar a CAGR mais rápida, de 9,32%, à medida que os consumidores priorizam experiências de autocuidado. Spas, academias de ginástica e marcas de cuidados com a pele aproveitam os sistemas SaaS de marca própria para implantar cartões recarregáveis conectados a aplicativos de agendamento. Os varejistas de eletrônicos, vestuário e melhoria do lar continuam a emissão constante, mas as categorias experienciais ganham participação à medida que a Geração Z orça em direção a serviços de estilo de vida.
Análise Geográfica
As regiões metropolitanas lideram a adoção digital porque os pagamentos por smartphone e os terminais de pagamento por aproximação (POS sem contato) são onipresentes. Cidades como Nova York, São Francisco e Chicago registram alto nível de resgate por carteira móvel, enquanto as zonas rurais e suburbanas exibem preferência persistente por gôndolas físicas. Os estados litorâneos apresentam a maior penetração no setor de bem-estar, vinculada aos níveis de renda e às prioridades de saúde dos consumidores. Os compradores do Meio-Oeste e do Sul ainda preferem cartões de serviço alimentício e de mercadorias gerais vendidos em canais de supermercado.
Os clusters de sedes corporativas geram picos de volume B2B. Os corredores tecnológicos do Vale do Silício e de Seattle oferecem grandes lotes de incentivos de circuito aberto para engenheiros de software, enquanto os centros financeiros como Nova York favorecem catálogos digitais multimarca alinhados aos requisitos de conformidade. A legislação estadual também molda as estruturas de custo específicas de cada região. O mandato de embalagem de Maryland e as revisões de abandono de ativos de Idaho criam curvas de adoção antecipada para designs seguros, com estados vizinhos monitorando os resultados antes de implementar leis semelhantes.
As forças de trabalho multiestaduais exigem que os emissores habilitem o resgate em todos os 50 estados e lidem com as complexidades de nexo fiscal. Os varejistas nacionais, incluindo Walmart Inc. e Amazon.com Inc., aproveitam suas redes de distribuição para manter a disponibilidade uniforme de cartões-presente, compensando a variabilidade econômica regional. As tendências regionais de emprego influenciam a velocidade sazonal; os mercados do Sul com alta concentração no setor de energia oscilam com os preços do petróleo, enquanto as economias costeiras diversificadas exibem fluxo mais constante.
Panorama regulatório
Nos Estados Unidos, os certificados de presente voltados ao consumidor, os cartões-presente de loja e os cartões pré-pagos de uso geral são regidos principalmente pela estrutura do CARD Act, implementada por meio do Regulation E (12 CFR 1005.20), que estabelece proteções básicas, como um período mínimo de validade de cinco anos para os fundos subjacentes e limites para taxas de inatividade, dormência ou serviço, salvo se determinadas condições forem atendidas. Os reguladores também examinam o marketing e as divulgações em busca de práticas prejudiciais ao consumidor, e a Federal Trade Commission (FTC) mantém orientações de proteção ao consumidor referentes a práticas enganosas associadas a cartões-presente.
Além das normas federais de proteção ao consumidor, a conformidade em prevenção à lavagem de dinheiro e pagamentos molda os modelos operacionais. As orientações do FinCEN sobre acesso pré-pago podem enquadrar determinados programas com marca de rede ou funcionalidades avançadas nas obrigações do Bank Secrecy Act (incluindo considerações relativas a MSB), enquanto muitos programas de circuito fechado permanecem fora do regime central de acesso pré-pago, a menos que a funcionalidade ou os limites determinem sua inclusão. Essa divisão, somada às exigências estaduais de licenciamento para transmissão de dinheiro e às normas estaduais de fraude e caducidade (escheatment), impulsiona o desenho de conformidade multijurisdicional, particularmente para programas de distribuição digital em grande escala e de compras corporativas.
Análise da cadeia de valor
A cadeia de valor vai de (1) patrocinadores de programas (varejistas e compradores corporativos), a (2) emissores e processadores que operam os registros de valor armazenado e os controles do programa, a (3) parceiros de distribuição, incluindo operadores terceirizados de expositores (rack operators) e marketplaces de e-commerce, e então a (4) trilhos de resgate nos pontos de venda dos comerciantes e dentro de aplicativos e carteiras digitais. Para cartões de incentivo de circuito aberto, as redes de pagamento e os bancos emissores adicionam camadas extras, incluindo processamento de rede, economia de intercâmbio e controles reforçados de KYC/AML, que são menos proeminentes em programas de circuito fechado.
A emissão digital estreita a ligação entre processadores e pontos de distribuição por meio de APIs que suportam pedidos em lote, entrega instantânea, gestão de saldo e relatórios para usuários corporativos. As exigências de conformidade sob o Regulation E (12 CFR 1005.20) e regras estaduais paralelas moldam o design do produto, as divulgações e as estruturas de taxas, enquanto as pressões de fraude direcionam gastos para ferramentas de segurança, monitoramento e treinamento de varejistas. Essas dinâmicas ajudam a impulsionar a consolidação entre processadores e plataformas capazes de distribuir os investimentos em conformidade e prevenção de fraude por grandes volumes de transações e programas multiestaduais.
Cenário Competitivo
O campo competitivo é moderadamente concentrado. A Blackhawk Network processou USD 28 bilhões em transações e conta com uma presença em 220 países que poucos concorrentes conseguem igualar. InComm Payments, Fiserv e PayPal Holdings fornecem emissão de marca própria ou baseada em API para milhares de marcas, enquanto as redes de cartões Visa, Mastercard e American Express monetizam os fluxos de circuito aberto. Os elevados custos de conformidade e as sofisticadas ferramentas de prevenção de fraudes elevam as barreiras de entrada, incentivando fusões e aquisições à medida que processadores menores buscam se integrar a suítes maiores.
O foco estratégico gira em torno da integração com carteiras móveis, da análise em tempo real e da detecção de fraudes em múltiplas camadas. Visa e Mastercard fazem parcerias com empresas de inteligência antifraude do setor de tecnologia financeira, e os emissores testam a pontuação de transações baseada em IA para reduzir as tentativas de esvaziamento. A Digimarc estima uma oportunidade de receita recorrente anual de USD 900 milhões a USD 1,5 bilhão em codificação segura de códigos de barras de cartões, ilustrando a diversificação dos fornecedores em direção às camadas de segurança.
Os varejistas com programas expressivos de circuito fechado, como Starbucks Corp., Target Corp. e Walmart Inc., exploram a fidelidade à marca e as redes de lojas físicas para manter poder de negociação com os processadores. Enquanto isso, players de nicho de SaaS como Tango Card e Factor4 concentram-se em APIs voltadas ao desenvolvedor, direcionadas a ecossistemas de tecnologia de RH. O encargo regulatório provavelmente comprimirá as margens, mas também reduzirá a concorrência oportunista, transferindo o poder para os operadores estabelecidos que conseguem diluir os custos de conformidade em volumes massivos.
Líderes do Setor Americano de Cartões-Presente e Cartões de Incentivo
Blackhawk Network
InComm Payments
Fiserv
PayPal Holdings
Mastercard Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é reduzir a lacuna entre a demanda dos funcionários e a distribuição atual de cartões-presente pelos empregadores em programas de incentivo. O 2026 U.S. Consumer Gift Card Study, realizado pela TSG e pelo Bank of America, constatou que 81% dos consumidores desejam cartões-presente fornecidos pelo empregador, enquanto apenas 41% os receberam, indicando espaço em branco para plataformas B2B que integram compras, aprovações e cumprimento aos fluxos de trabalho de RH e gestão de desempenho.
A administração de programas orientada por tecnologia também é uma área ativa de investimento, à medida que os compradores migram de pedidos pontuais de cartões para plataformas que gerenciam catálogos, regras e relatórios em várias marcas e canais. O Incentive Research Foundation, em seu 2026 Industry Outlook (publicado em dezembro de 2025), destacou uma mudança em direção a plataformas de tecnologia integradas, aplicativos móveis e ferramentas digitais para administração de programas na América do Norte. Os fornecedores que constroem divulgações e governança em conformidade com o Regulation E, incluindo posicionamento exclusivo para empresas quando as isenções se aplicam, e combinam esses controles com redução de fraude e monitoramento em tempo real estão posicionados para atender às necessidades operacionais de grandes compradores corporativos e verticais regulamentadas.
Desenvolvimentos recentes do setor
- Maio de 2026: A Blackhawk Network (BHN) lançou uma experiência de cartão-presente digital no aplicativo dentro do TikTok Shop, permitindo que os usuários comprem cartões-presente de marcas diretamente no fluxo de compra. A atualização leva os cartões-presente mais a fundo no social commerce e adiciona um novo canal de aquisição para marcas que dependem de distribuição digital e resgate voltado para dispositivos móveis.
- Maio de 2025: Maryland implementou as exigências da SB 760 para prevenção de fraude em cartões-presente, incluindo avisos de alerta e treinamento de funcionários para comerciantes que vendem cartões-presente. Isso elevou a importância operacional de embalagens em conformidade, processos no ponto de venda e capacitação da equipe, especialmente para programas expostos à adulteração em prateleiras e a perdas motivadas por fraudes.
- Novembro de 2024: O Consumer Financial Protection Bureau emitiu uma regra final definindo os principais participantes no mercado de aplicativos de pagamento digital, abrangendo empresas que facilitam pelo menos 50 milhões de transações de consumo por ano. A regra ampliou o alcance de supervisão sobre os principais ecossistemas de aplicativos de pagamento, que cada vez mais funcionam como pontos de distribuição e armazenamento de cartões-presente digitais e incentivos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor carregado nos Estados Unidos em cartões-presente e cartões de incentivo comprados para presentes pessoais, recompensas corporativas e programas promocionais, em cartões físicos e formatos digitais. Inclui cartões de circuito aberto e de circuito fechado quando a intenção é presente ou incentivo.
Exclusões de escopo: Cartões de folha de pagamento recarregáveis, uso de débito pré-pago de uso geral e desembolsos de benefícios governamentais são excluídos deste dimensionamento.
Visão geral da segmentação
- Por Tipo de Cartão
- Cartão de Circuito Aberto
- Cartão de Circuito Fechado
- Por Tipo de Formato
- Cartão Digital
- Cartão Físico
- Por Tipo de Consumidor
- Individual (B2C)
- Corporativo (B2B)
- Por Canal de Distribuição
- Online
- Offline
- Por Setor de Aplicação
- Alimentos e Bebidas
- Saúde, Bem-Estar e Beleza
- Vestuário, Calçados e Acessórios
- Eletrônicos de Consumo
- Outros Setores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou pela forma como os produtos pré-pagos e de valor armazenado dos EUA são categorizados, de modo que não misturássemos o uso de presente e incentivo com outros gastos pré-pagos. Consultamos fontes públicas e oficiais, como publicações de pagamentos do Federal Reserve, materiais da Federal Trade Commission sobre regras e fraudes em cartões-presente, divulgações de vendas no varejo do US Census Bureau, séries de inflação do Bureau of Labor Statistics e registros na SEC para divulgações de emissores e varejistas.
Depois disso, usamos divulgações de emissores e programas, como relatórios anuais, transcrições de teleconferências de resultados e apresentações a investidores, para entender os fluxos de carregamento, o mix de canais e a sazonalidade. Também verificamos recursos de associações respeitáveis, como o Institute for Gift Card and Payment Industry, e utilizamos assinaturas pagas focadas em finanças corporativas, notícias e bancos de dados de patentes para manter os fatos consistentes ao longo do tempo e identificar novos recursos de programas. Essas fontes são ilustrativas, e também utilizamos outras referências públicas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para confirmar como os programas de presente e incentivo são realmente administrados, quais produtos são contabilizados como cartões-presente em comparação com ferramentas pré-pagas adjacentes, e como o valor carregado se move entre os canais de varejo, B2B e digitais. Conversamos com emissores, operadores de programas, distribuidores e grandes compradores de incentivos, para que as premissas sobre sazonalidade, taxas e breakage pudessem ser verificadas e depois refinadas para o contexto dos EUA.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 21% |
| Nível médio: 51% | Líderes funcionais/de unidade: 23% |
| Participantes menores: 21% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O modelo central é construído usando uma abordagem top-down, na qual os indicadores de gastos e pagamentos dos EUA são reconstruídos em um pool de demanda de cartões-presente e de incentivo, seguido pela aplicação de divisões de canal e caso de uso validadas por meio de entrevistas. Para manter os totais realistas, o resultado é então verificado em relação a entradas bottom-up seletivas, como consolidações amostrais de emissores, divulgações de programas de varejistas e uma verificação de sanidade de ASP multiplicado pelo volume para os principais canais.
As principais entradas usadas no modelo incluem o valor carregado (não apenas os cartões emitidos), a divisão entre programas de circuito aberto e circuito fechado, a adoção de incentivos corporativos em comparação com a participação de presentes ao consumidor, o mix de entrega digital versus física, e o padrão de pico de carregamento nas festas de fim de ano, que afeta os totais anuais. Quando um dado não era consistentemente observável, preenchemos a lacuna usando proporções estáveis confirmadas pelos respondentes primários e, em seguida, testamos o resultado sob estresse usando cenários conservadores e agressivos.
As previsões foram desenvolvidas usando análise de cenários apoiada por relações baseadas em regressão entre o valor carregado e fatores como o ritmo das vendas no varejo, a inflação e a mudança na adoção digital. As premissas foram revisadas com participantes do mercado, de modo que a visão prospectiva reflita os orçamentos esperados dos programas, a intensidade promocional e a normalização após períodos de pico.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas repetidas entre sinais independentes, e as premissas foram revisadas novamente quando surgiam incompatibilidades. Comparamos os resultados com padrões de sazonalidade conhecidos, comentários de emissores e indicadores de pagamentos e varejo direcionalmente consistentes, o que ajuda a identificar casos em que os volumes de incentivo estavam sobrestimados ou em que a atividade de débito pré-pago se infiltrava indevidamente nos totais.
Antes da aprovação final, o modelo e a narrativa passam por revisões de analistas em várias etapas, e os respondentes são recontatados quando uma variável-chave sai de uma faixa razoável. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram o comportamento de compra, a regulamentação ou a economia dos programas. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado de cartões-presente e de incentivo nos EUA em comparação com outras estimativas publicadas
Os valores de mercado publicados para cartões-presente e de incentivo nos EUA podem parecer diferentes porque o escopo é delimitado de forma diferente, e porque alguns modelos misturam produtos de valor armazenado que têm uma forma de pagamento semelhante, mas uma intenção de compra diferente. As diferenças também surgem de o dimensionamento usar valor carregado versus valor resgatado, e de como o breakage e as taxas são tratados em dólares nominais.
A principal lacuna vem de saber se a atividade de folha de pagamento recarregável e de débito pré-pago de uso geral é combinada na mesma categoria, sendo que na Mordor Intelligence os cartões-presente e de incentivo são contabilizados apenas quando a intenção de compra é presente, recompensas ou promoções.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 207,09 bilhões de USD (2025) | |
| Banco de Dados Setorial A | 214,30 bilhões de USD (2024) | Utiliza um ano-base diferente e pode refletir uma visão setorial mais ampla impulsionada pelos relatórios de categoria dos varejistas, o que pode alterar os totais quando o momento de carregamento e o momento de resgate não estão alinhados. |
| Consultoria Global B | 231,40 bilhões de USD (2026) | O ano relatado é posterior, e algumas abordagens ampliam o pool contabilizado ao misturar o uso de cartões pré-pagos adjacentes e usar premissas de mudança digital mais rápida, o que aumenta o valor de destaque. |
Em conjunto, a dispersão é explicada principalmente pelo alinhamento do ano e por os produtos pré-pagos adjacentes serem ou não agrupados com cartões-presente e de incentivo. Ao manter a unidade de medida consistente como valor carregado e ao verificar as premissas em relação à sazonalidade e às divulgações dos emissores, nosso dimensionamento permanece rastreável a entradas práticas que podem ser reverificadas e atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado americano de cartões-presente e cartões de incentivo?
O mercado está em USD 220,38 bilhões em 2026 e projeta-se que suba para USD 300,73 bilhões até 2031, refletindo uma CAGR de 6,42%.
Por que as compras corporativas são tão importantes para este mercado?
As empresas respondem por 64,85% do tamanho do mercado de 2025 porque as equipes de RH e de fidelidade utilizam cartões para recompensas fiscalmente eficientes que evitam a complexidade da folha de pagamento e permitem a entrega digital.
Com que rapidez o segmento de cartões-presente digitais está crescendo?
Os formatos digitais já detêm uma participação de 58,35% e devem expandir-se a uma CAGR de 11,86%, beneficiando-se da integração com carteiras móveis e dos menores custos de cumprimento.
Qual segmento vertical do setor demonstra o crescimento mais acelerado?
O segmento de saúde, bem-estar e beleza deve liderar o crescimento a uma CAGR de 9,32%, à medida que os consumidores destinam seus orçamentos discricionários a experiências de autocuidado.
Quais são os principais desafios regulatórios enfrentados pelos emissores?
O aumento das perdas por fraude, os custos de conformidade multiestaduais sob o CARD Act e as novas regras estaduais de abandono de ativos elevam os custos operacionais e favorecem os grandes provedores com capacidade tecnológica avançada.
Como a legislação antifraude afeta de forma diferente os cartões de circuito aberto e os de circuito fechado?
A lei de Maryland de 2025 impõe prazos mais antecipados para mudanças de embalagem dos cartões de circuito aberto, refletindo maiores superfícies de ataque, enquanto os programas de circuito fechado enfrentam as mesmas regras quatro meses depois.
Página atualizada pela última vez em:



