
Taille et part du marché américain des cartes-cadeaux et des cartes d'incitation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 207.09 Milliards de dollars |
| Taille du Marché (2026) | 220.38 Milliards de dollars |
| Taille du Marché (2031) | 300.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des cartes-cadeaux et des cartes d'incitation par Mordor Intelligence
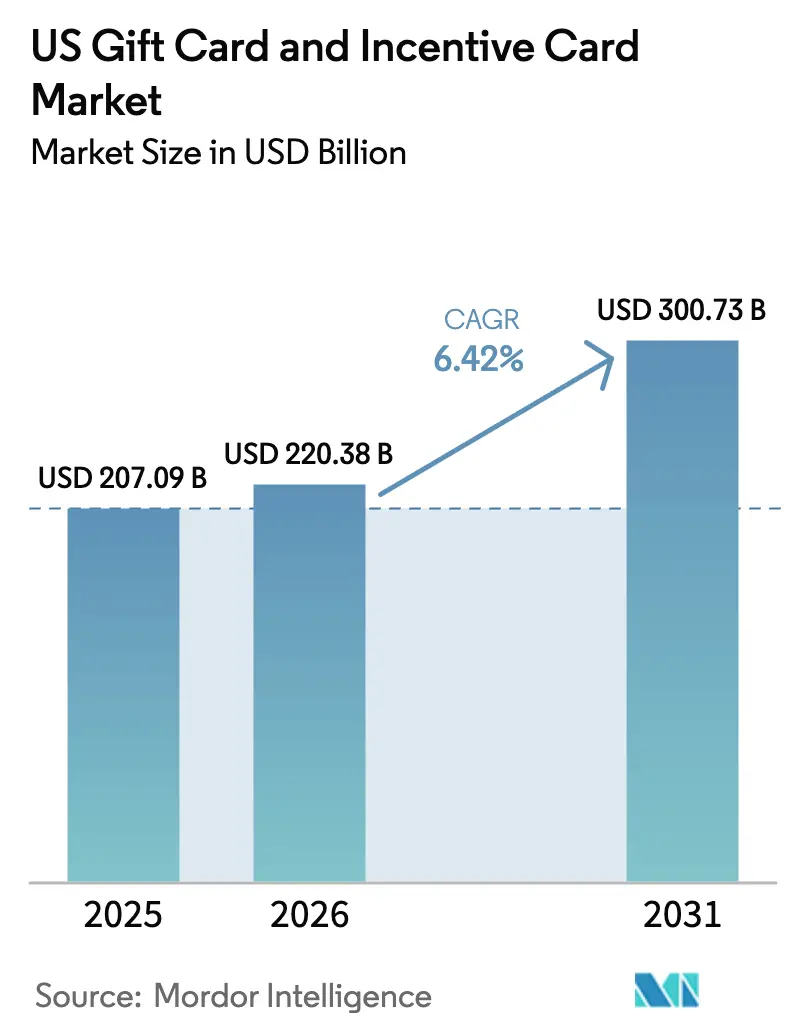
La taille du marché américain des cartes-cadeaux et des cartes d'incitation était évaluée à 207,09 milliards USD en 2025 et devrait croître de 220,38 milliards USD en 2026 pour atteindre 300,73 milliards USD d'ici 2031, à un TCAC de 6,42 % pendant la période de prévision (2026-2031). Les achats groupés des entreprises, l'intégration aux portefeuilles numériques et l'adoption de la distribution omnicanale poussent collectivement les volumes de chargement des cartes à la hausse, car les entreprises intègrent les cartes dans leurs flux de travail de fidélisation, de paie et de reconnaissance des ressources humaines. Les formats numériques progressent à des vitesses à deux chiffres, tandis que les lois étatiques de prévention de la fraude augmentent les coûts de conformité, ce qui favorise les émetteurs plus importants axés sur la technologie. La consolidation des plateformes s'accélère car la scale réduit les pertes de fraude par carte et simplifie les rapports réglementaires multi-États. La résilience économique continue, la forte demande des consommateurs pour les dépenses expérientielles et la prolifération des solutions SaaS en marque blanche soutiennent une large participation des marques et des secteurs verticaux.
Principaux enseignements du rapport
- Par type de carte, les cartes en boucle fermée détenaient 61,75 % de la part du marché américain des cartes-cadeaux et des cartes d'incitation en 2025, tandis que les cartes en boucle ouverte devraient croître à un TCAC de 8,62 % jusqu'en 2031.
- Par format, les cartes numériques ont capté 58,35 % de la part des revenus du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 ; ce segment devrait afficher un TCAC de 11,86 % jusqu'en 2031.
- Par type de consommateur, les achats B2B des entreprises représentaient 64,85 % de la taille du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 et devraient progresser à un TCAC de 8,74 % jusqu'en 2031.
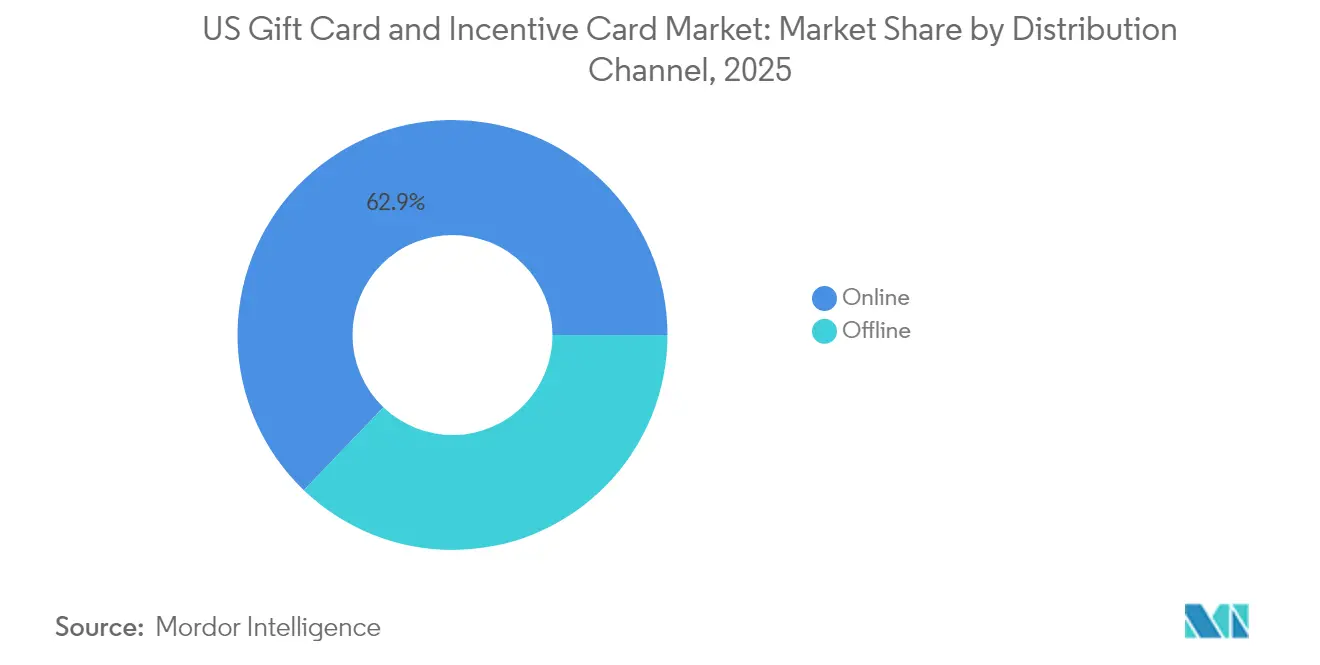
- Par canal de distribution, les plateformes en ligne ont dominé avec une part de 62,85 % de la taille du marché américain des cartes-cadeaux et des cartes d'incitation en 2025, tandis que ce même canal devrait progresser à un TCAC de 10,78 % jusqu'en 2031.
- Par secteur d'application, l'alimentation et les boissons ont dominé avec une part de 26,15 % de la taille du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 ; la santé, le bien-être et la beauté est le segment à la croissance la plus rapide avec un TCAC de 9,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des cartes-cadeaux et des cartes d'incitation
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Transition rapide vers les cartes-cadeaux numériques et les portefeuilles mobiles | +1.8% | National, concentration urbaine | Moyen terme (2-4 ans) |
| Demande des entreprises pour des cartes d'incitation dans les programmes RH et de fidélisation | +2.1% | National, centres d'entreprises | Long terme (≥ 4 ans) |
| L'expansion de la distribution omnicanale stimule les volumes de chargement des cartes | +1.2% | National, zones à forte densité de commerce de détail | Court terme (≤ 2 ans) |
| Tendance de la génération Z à utiliser les cartes-cadeaux comme outil de gestion budgétaire personnelle | +0.9% | National, marchés à forte densité de jeunes | Moyen terme (2-4 ans) |
| Évolutions des lois étatiques sur la dévolution des biens non réclamés stimulant l'émission groupée B2B | +0.7% | Spécifique à chaque État, répercussions nationales | Long terme (≥ 4 ans) |
| Essor des plateformes SaaS en marque blanche pour les marques du marché intermédiaire | +0.6% | National, marchés à forte composante technologique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition rapide vers les cartes-cadeaux numériques et les portefeuilles mobiles
Les portefeuilles mobiles sont devenus la méthode de remboursement par défaut, car l'acceptation d'Apple Pay et de Google Pay supprime la contrainte des cartes plastiques lors du passage en caisse. La règle sur les grands participants au marché des applications de paiement numérique publiée en 2024 par le Bureau de protection financière des consommateurs (Consumer Financial Protection Bureau) a formalisé la surveillance des applications de paiement traitant au moins 50 millions de transactions, soulignant le rôle systémique des cartes-cadeaux numériques[1]Bureau de protection financière des consommateurs, « Le Bureau de protection financière des consommateurs finalise une règle pour garantir que les grandes entreprises technologiques respectent les protections financières des consommateurs », consumerfinance.gov. Les détaillants gagnent en engagement en intégrant des cartes spécifiques à leur marque dans leurs propres applications, tandis que les acheteurs professionnels apprécient la livraison instantanée et les pistes d'audit que la livraison numérique fournit. Cette interaction favorise un TCAC de 12,34 % pour les formats numériques et encourage les émetteurs à donner la priorité aux mises à jour du solde en temps réel, aux outils de remboursement partiel et aux fonctionnalités d'intégration de fidélisation.
Demande des entreprises pour des cartes d'incitation dans les programmes RH et de fidélisation
Les entreprises traitent les cartes comme des avantages flexibles et fiscalement efficaces qui évitent les complexités liées à la paie. Les primes ponctuelles et les récompenses liées aux étapes clés gagnent en pertinence pour le personnel à distance, et les responsables de la fidélisation remplacent de plus en plus les marchandises physiques par des remboursements de cartes-cadeaux numériques. La refonte du programme de fidélisation de Target Corp, qui a quadruplé le nombre de membres et généré 350 millions de visites supplémentaires par rapport à 2019, illustre comment l'intégration des cartes stimule la fréquence des visites. Les contrats d'entreprise à volume élevé procurent des revenus prévisibles et atténuent la saisonnalité pour les émetteurs.
Tendance de la génération Z à utiliser les cartes-cadeaux comme outil de gestion budgétaire personnelle
Les consommateurs plus jeunes allouent des cartes numériques comme enveloppes de dépenses spécifiques à une catégorie pour les repas, les loisirs et le bien-être. L'enquête de PwC sur les fêtes de fin d'année 2024 a révélé que 65 % des acheteurs prévoyaient encore d'acheter des cartes-cadeaux, mais que la génération Z se tournait davantage vers les expériences que vers les biens tangibles. Les détaillants réagissent en commercialisant les cartes pour la gestion budgétaire plutôt que pour les cadeaux, ce qui aplatit les pics saisonniers et améliore la prévisibilité des flux de trésorerie.
Évolutions des lois étatiques sur la dévolution des biens non réclamés stimulant l'émission groupée B2B
L'abrogation en 2024 par l'Idaho d'une exemption de minimis et les mandats d'emballage du Maryland en 2025 illustrent le resserrement de la surveillance étatique. Les entreprises chargent des cartes en grande quantité, puis mobilisent les bénéficiaires avant l'expiration des périodes de dormance pour minimiser les soldes non réclamés. Des logiciels de suivi sophistiqués alertent les équipes RH avant les échéances de dévolution des biens non réclamés, ce qui profite aux fournisseurs qui proposent des tableaux de bord de conformité intégrés.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Escalade de la fraude aux cartes-cadeaux et des pertes liées aux escroqueries | -1.4% | National, régions à forte fraude | Court terme (≤ 2 ans) |
| Loi CARD et coûts de conformité multi-États | -0.8% | National, variation selon les États | Moyen terme (2-4 ans) |
| Risque comptable lié aux revenus de soldes non utilisés pour les détaillants | -0.6% | National, grands détaillants | Long terme (≥ 4 ans) |
| Débat sur le plafonnement des commissions d'interchange sur les cartes prépayées en boucle ouverte | -0.4% | National, dépendant du réseau | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la fraude aux cartes-cadeaux et des pertes liées aux escroqueries
Des réseaux de fraude organisés soutirent 5,7 milliards USD chaque année grâce à des tactiques de vidange de cartes qui exploitent l'anonymat des boucles ouvertes[2]Jenna McLaughlin, « Le vol de cartes-cadeaux est en plein essor », propublica.org. La loi du Maryland sur la prévention des escroqueries aux cartes-cadeaux (Gift Card Scams Prevention Act) exige désormais un emballage inviolable et une formation du personnel à partir de juin 2025, et d'autres États préparent des règles similaires. La conformité augmente les coûts pour les détaillants, mais des normes de sécurité plus strictes améliorent également la confiance des consommateurs, en particulier pour les formats numériques qui évitent l'exposition en rayon.
Loi CARD et coûts de conformité multi-États
Les limites fédérales sur les frais et les expirations se combinent avec un ensemble hétéroclite de lois étatiques couvrant les divulgations, l'emballage et la formation des employés. L'Iowa, le Nebraska et la Virginie-Occidentale ont introduit des textes législatifs imposant des avertissements contre la fraude sur les présentoirs, ce qui engendre des frais de formation supplémentaires pour les chaînes du marché intermédiaire. Les émetteurs doivent jongler avec des protocoles de tenue de registres divergents, ce qui incite beaucoup d'entre eux à externaliser la gestion de la conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carte : la croissance des cartes en boucle ouverte défie la dominance des cartes en boucle fermée
Les programmes en boucle fermée ont maintenu une part de 61,75 % du marché américain des cartes-cadeaux et des cartes d'incitation en 2025, car les émetteurs de marque contrôlent la tarification et collectent les données des clients. Ils s'appuient sur des soldes basés sur des applications qui créent un engagement direct, et les économies unitaires s'améliorent sans frais de réseau. Les concurrents en boucle ouverte dépassent néanmoins la croissance globale avec un TCAC de 8,62 %, portés par la demande d'acceptation universelle des incitations des entreprises. Les règles de sécurité du Maryland pour 2025 qui ciblent spécifiquement les cartes plastiques de marque réseau créent des obstacles d'exécution, mais l'épine dorsale de transactions de 15,7 billions USD de Visa assure la scalabilité.
Les acheteurs groupés d'entreprises combinent de plus en plus les deux formats, en envoyant des cartes en boucle ouverte pour une flexibilité similaire à de l'argent liquide et des cartes en boucle fermée pour encourager les dépenses auprès de fournisseurs privilégiés. Les émetteurs calibrent les investissements anti-fraude, car les formats en boucle ouverte supportent un risque d'attaque plus élevé. Pendant ce temps, les leaders en boucle fermée tels que Starbucks Corp approfondissent l'intégration de la fidélisation pour augmenter la fréquence de rechargement. La coexistence des formats garantit que le marché américain des cartes-cadeaux et des cartes d'incitation reste segmenté par cas d'usage plutôt que de conduire à un scénario où un seul acteur remporte tout.


Par type de format : la transformation numérique s'accélère
Les cartes numériques représentaient 58,35 % de la part du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 et se développeront à un TCAC de 11,86 %, bien au-dessus du marché américain global des cartes-cadeaux et des cartes d'incitation. Les faibles coûts de production, la livraison instantanée et la compatibilité avec les portefeuilles mobiles favorisent l'adoption. Les consommateurs apprécient les remboursements partiels qui permettent de suivre la valeur résiduelle, et les administrateurs d'entreprise préfèrent les rapports CSV téléchargeables qui simplifient les déclarations fiscales.
Les cartes physiques continuent de servir les rituels de cadeaux dans les allées des épiceries où la présentation tactile reste importante. Les cas d'utilisation hybrides abondent, par exemple, les cartes de vœux avec code QR qui se convertissent en soldes basés sur des applications. L'atténuation de la fraude bénéficie aux produits numériques car l'activation se fait côté serveur plutôt que sur des présentoirs en magasin vulnérables au piratage de codes-barres. Les régulateurs surveillent désormais les grands facilitateurs de paiement numérique, ce qui réduit le risque perçu et stabilise la croissance.
Par type de consommateur : la domination des entreprises remodèle la dynamique du marché
Les acheteurs professionnels contrôlaient 64,85 % de la part du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 et devraient progresser à un TCAC de 8,74 % jusqu'en 2031. Les départements RH traitent les cartes comme des outils d'amélioration du moral qui contournent les taxes sur la paie, et les équipes de fidélisation prisent la remboursabilité universelle qui élargit l'attrait. Les API d'approvisionnement centralisées se connectent directement aux suites de gestion des dépenses, facilitant la distribution le jour même pour le personnel à distance.
Les cadeaux B2C continuent de prospérer autour des fêtes, mais le nouveau comportement d'auto-budgétisation des membres de la génération Z cible les dépenses discrétionnaires avec des rechargements spécifiques à la marque. Les émetteurs personnalisent donc le marketing par type de destinataire, en proposant des tableaux de bord d'entreprise pour les acheteurs groupés et des outils d'épargne ludiques pour les utilisateurs individuels.
Par canal de distribution : les plateformes en ligne dominent la croissance
Les canaux en ligne ont capté 62,85 % de la taille du marché américain des cartes-cadeaux et des cartes d'incitation en 2025 et progresseront à un TCAC de 10,78 %. Le commerce électronique intègre des options de carte lors du paiement, des ventes incitatives par abonnement et des remboursements de fidélisation. Ces placements numériques nécessitent un espace de rayonnage incrémentiel quasi nul et permettent des tests A/B du texte promotionnel en temps réel.
Les points de vente physiques restent pertinents pour les achats impulsifs, notamment dans les supermarchés où des présentoirs tiers accueillent des cartes multi-marques. Les détaillants expérimentent des kiosques interactifs qui impriment des codes à la demande, mariant présence physique et livraison numérique. Le remboursement omnicanal soutient les parcours d'achat en ligne avec retrait en magasin, resserrant la boucle entre le commerce physique et virtuel.
Par secteur d'application : le leadership de la restauration fait face au défi du bien-être
Les applications alimentaires et de boissons détenaient une part de 26,15 % de la taille du marché américain des cartes-cadeaux et des cartes d'incitation en 2025, Starbucks Corp ayant à lui seul chargé 3,6 milliards USD au premier trimestre 2024, renforçant sa stature au sein du secteur américain des cartes-cadeaux et des cartes d'incitation. Les cycles d'achat fréquents et les liens avec la fidélisation rendent les cartes de restaurant très attractives.
Le segment santé, bien-être et beauté devrait enregistrer la croissance la plus rapide avec un TCAC de 9,32 % alors que les consommateurs privilégient les expériences de soins personnels. Les spas, les studios de remise en forme et les marques de soins de la peau exploitent des systèmes SaaS en marque blanche pour déployer des cartes rechargeables connectées aux applications de réservation. Les détaillants en électronique, habillement et amélioration de l'habitat maintiennent une émission régulière, mais les catégories expérientielles gagnent des parts alors que la génération Z oriente ses dépenses vers les services liés au mode de vie.
Analyse géographique
Les régions métropolitaines mènent l'adoption numérique car les paiements par smartphone et les points de vente sans contact sont omniprésents. Des villes telles que New York, San Francisco et Chicago enregistrent des remboursements élevés par portefeuille mobile, tandis que les zones rurales et suburbaines affichent une préférence persistante pour les présentoirs physiques. Les États côtiers présentent la plus forte pénétration du secteur du bien-être, liée aux niveaux de revenus et aux priorités de santé des consommateurs. Les acheteurs du Midwest et du Sud favorisent encore les cartes de restauration et de marchandises générales vendues dans les épiceries.
Les clusters de sièges sociaux d'entreprises entraînent des pics de volume B2B. Les couloirs technologiques de la Silicon Valley et de Seattle offrent de grandes offres d'incitations en boucle ouverte pour les ingénieurs logiciels, tandis que les places financières comme New York favorisent les catalogues numériques multi-marques conformes aux exigences réglementaires. La législation étatique façonne également des structures de coûts spécifiques à chaque territoire. Le mandat d'emballage du Maryland et les révisions du Maryland en matière de dévolution des biens non réclamés de l'Idaho créent des courbes d'adoption précoce pour les conceptions sécurisées, les États voisins surveillant les résultats avant de mettre en œuvre des lois similaires.
Les effectifs opérant dans plusieurs États exigent que les émetteurs permettent le remboursement dans les 50 États et gèrent les complexités du nexus fiscal. Les détaillants nationaux, notamment Walmart Inc. et Amazon.com Inc., tirent parti de leurs réseaux de distribution pour maintenir une disponibilité uniforme des cartes-cadeaux, compensant la variabilité économique régionale. Les tendances régionales de l'emploi influencent la vélocité saisonnière ; les marchés du Sud à forte composante énergétique oscillent avec les prix du pétrole, tandis que les économies côtières diversifiées affichent un débit plus stable.
Paysage réglementaire
Aux États-Unis, les cartes-cadeaux destinées aux consommateurs, les cartes-cadeaux de magasin et les cartes prépayées à usage général sont principalement régies par le cadre du CARD Act tel que mis en œuvre par le Regulation E (12 CFR 1005.20), qui établit des protections de base telles qu'une période d'expiration minimale de cinq ans pour les fonds sous-jacents et des limites sur les frais de dormance, d'inactivité ou de service, sauf si certaines conditions spécifiées sont remplies. Les régulateurs examinent également le marketing et les informations divulguées afin de prévenir tout préjudice aux consommateurs, et la Federal Trade Commission (FTC) maintient des lignes directrices de protection des consommateurs concernant les pratiques trompeuses associées aux cartes-cadeaux.
Parallèlement aux règles fédérales de protection des consommateurs, la conformité en matière de lutte contre le blanchiment d'argent et de paiements façonne les modèles opérationnels. Les directives du FinCEN sur l'accès prépayé peuvent placer certains programmes de marque réseau ou riches en fonctionnalités sous les obligations du Bank Secrecy Act (y compris les considérations relatives aux MSB), tandis que de nombreux programmes en circuit fermé restent en dehors du régime central de l'accès prépayé, sauf si des fonctionnalités ou des seuils déclenchent leur couverture. Cette distinction, associée aux exigences de licence de transmission d'argent au niveau des États et aux règles étatiques en matière de fraude et de déshérence, oriente la conception de la conformité multi-juridictionnelle, en particulier pour les programmes de distribution numérique à grande échelle et d'achat corporatif.
Analyse de la chaîne de valeur
La chaîne de valeur va (1) des sponsors de programmes (détaillants et acheteurs corporatifs), (2) aux émetteurs et processeurs qui gèrent les registres de valeur stockée et les contrôles de programme, (3) aux partenaires de distribution, y compris les exploitants de présentoirs tiers et les places de marché e-commerce, puis (4) aux rails de rachat au point de vente des marchands et au sein des applications et portefeuilles numériques. Pour les cartes d'incitation en circuit ouvert, les réseaux de paiement et les banques émettrices ajoutent des couches supplémentaires, notamment le traitement réseau, l'économie de l'interchange et des contrôles KYC/AML renforcés, moins présents dans les programmes en circuit fermé.
L'émission numérique resserre le lien entre les processeurs et les points de distribution grâce à des API prenant en charge les commandes en gros, la livraison instantanée, la gestion des soldes et le reporting pour les utilisateurs corporatifs. Les exigences de conformité au titre du Regulation E (12 CFR 1005.20) et des règles étatiques parallèles façonnent la conception des produits, les informations divulguées et les structures tarifaires, tandis que les pressions liées à la fraude déplacent les dépenses vers des outils de sécurité, de surveillance et de formation des détaillants. Ces dynamiques favorisent la consolidation parmi les processeurs et plateformes capables de répartir les investissements de conformité et de lutte contre la fraude sur des volumes de transactions élevés et des programmes multi-états.
Paysage concurrentiel
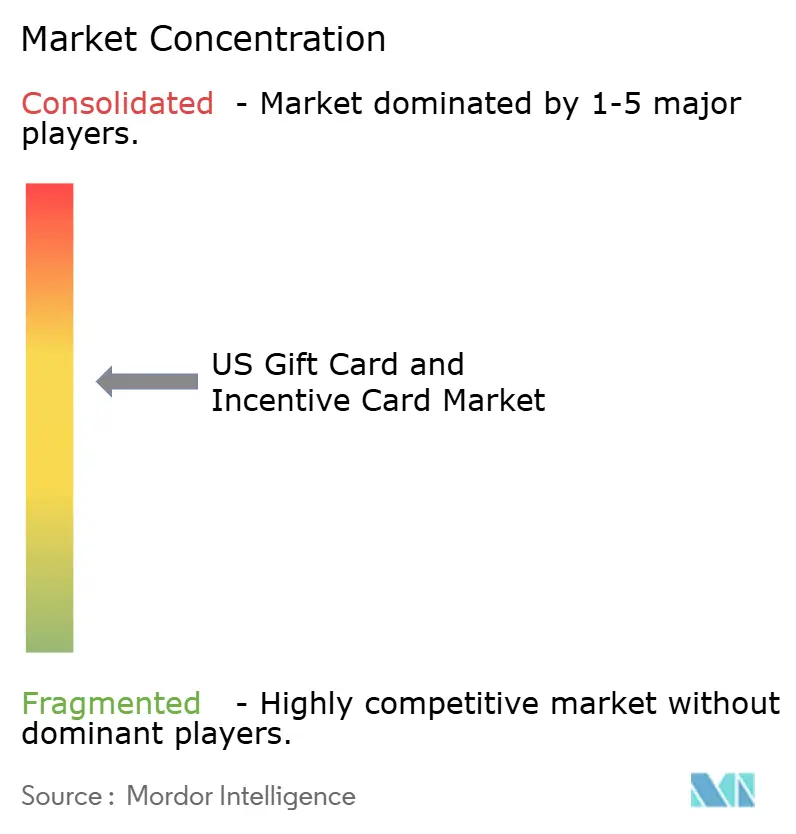
Le paysage concurrentiel est modérément concentré. Blackhawk Network a traité 28 milliards USD de transactions et s'appuie sur une présence dans 220 pays que peu de concurrents peuvent égaler. InComm Payments, Fiserv et PayPal Holdings fournissent des services d'émission en marque blanche ou axés sur les API à des milliers de marques, tandis que les réseaux de cartes Visa, Mastercard et American Express monétisent les flux en boucle ouverte. Des coûts de conformité élevés et des outils anti-fraude sophistiqués élèvent les barrières à l'entrée, encourageant les fusions-acquisitions car les processeurs plus petits cherchent refuge au sein de suites plus importantes.
La focalisation stratégique tourne autour de l'intégration aux portefeuilles mobiles, de l'analytique en temps réel et de la détection de fraude multicouche. Visa et Mastercard s'associent à des entreprises fintech spécialisées dans le renseignement anti-fraude, et les émetteurs pilotent une notation des transactions basée sur l'IA pour réduire les tentatives de vidange. Digimarc estime une opportunité de revenus récurrents annuels de 900 millions à 1,5 milliard USD dans le codage-barres sécurisé des cartes, illustrant la diversification des fournisseurs vers les couches de sécurité.
Les détaillants disposant de programmes en boucle fermée importants, tels que Starbucks Corp, Target Corp et Walmart Inc., exploitent la fidélité à la marque et leurs emplacements en magasin pour maintenir un levier de négociation avec les processeurs. Entre-temps, des acteurs SaaS de niche comme Tango Card et Factor4 se concentrent sur des API conviviales pour les développeurs ciblant les écosystèmes technologiques RH. Le fardeau réglementaire comprimera probablement les marges, mais réduira également la concurrence des acteurs éphémères, renforçant le pouvoir des titulaires capables de répartir les frais généraux de conformité sur des volumes massifs.
Leaders du secteur américain des cartes-cadeaux et des cartes d'incitation
Blackhawk Network
InComm Payments
Fiserv
PayPal Holdings
Mastercard Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire consiste à combler l'écart entre la demande des employés et la distribution actuelle de cartes-cadeaux par les employeurs dans les programmes d'incitation. L'étude 2026 U.S. Consumer Gift Card Study réalisée par TSG et Bank of America a révélé que 81 % des consommateurs souhaitent des cartes-cadeaux offertes par leur employeur, alors que seulement 41 % en ont reçu, ce qui met en évidence un espace inexploité pour les plateformes B2B intégrant l'approvisionnement, les approbations et l'exécution dans les flux de travail RH et de gestion de la performance.
L'administration de programmes pilotée par la technologie constitue également un domaine d'investissement actif, alors que les acheteurs délaissent les commandes ponctuelles de cartes au profit de plateformes gérant les catalogues, les règles et le reporting sur plusieurs marques et canaux. L'Incentive Research Foundation, dans son 2026 Industry Outlook (publié en décembre 2025), a souligné une évolution vers des plateformes technologiques intégrées, des applications mobiles et des outils numériques pour l'administration des programmes en Amérique du Nord. Les fournisseurs qui élaborent des informations divulguées et une gouvernance conformes au Regulation E, y compris un positionnement exclusivement destiné aux entreprises lorsque des exemptions s'appliquent, et associent ces contrôles à une réduction de la fraude et à une surveillance en temps réel, sont positionnés pour répondre aux besoins opérationnels des grands acheteurs corporatifs et des secteurs réglementés.
Développements récents du secteur
- Mai 2026 : Blackhawk Network (BHN) a lancé une expérience de carte-cadeau numérique intégrée dans l'application au sein de TikTok Shop, permettant aux utilisateurs d'acheter des cartes-cadeaux de marque directement dans le flux commercial. Cette mise à jour fait entrer davantage les cartes-cadeaux dans le commerce social et ajoute un nouveau canal d'acquisition pour les marques qui dépendent de la distribution numérique et du rachat mobile en priorité.
- Mai 2025 : Le Maryland a mis en œuvre les exigences du SB 760 pour la prévention de la fraude sur les cartes-cadeaux, y compris des avis d'avertissement et une formation des employés pour les commerçants vendant des cartes-cadeaux. Cela a renforcé l'importance opérationnelle d'un emballage conforme, de processus au point de vente et de la sensibilisation du personnel, en particulier pour les programmes exposés à la falsification en rayon et aux pertes liées aux arnaques.
- Novembre 2024 : Le Consumer Financial Protection Bureau a publié une règle finale définissant les grands participants sur le marché des applications de paiement numérique, couvrant les entreprises qui facilitent au moins 50 millions de transactions annuelles de consommateurs. Cette règle a élargi la portée de la supervision sur les principaux écosystèmes d'applications de paiement, qui fonctionnent de plus en plus comme des points de distribution et de stockage pour les cartes-cadeaux et incitations numériques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur chargée aux États-Unis sur les cartes-cadeaux et cartes d'incitation achetées à des fins de cadeau personnel, de récompenses corporatives et de programmes promotionnels, à travers les cartes physiques et les formats numériques. Il inclut les cartes en circuit ouvert et en circuit fermé lorsque l'intention est le cadeau ou l'incitation.
Exclusions du périmètre : Les cartes de paie rechargeables, l'utilisation de cartes de débit prépayées à usage général et les versements de prestations gouvernementales sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de carte
- Carte en boucle ouverte
- Carte en boucle fermée
- Par type de format
- Carte numérique
- Carte physique
- Par type de consommateur
- Particulier (B2C)
- Entreprise (B2B)
- Par canal de distribution
- En ligne
- Hors ligne
- Par secteur d'application
- Alimentation et boissons
- Santé, bien-être et beauté
- Habillement, chaussures et accessoires
- Électronique grand public
- Autres secteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par examiner la manière dont les produits prépayés et à valeur stockée américains sont catégorisés, afin de ne pas mélanger l'usage cadeau et incitation avec d'autres dépenses prépayées. Nous avons référencé des sources publiques et officielles telles que les publications sur les paiements de la Réserve fédérale, les documents de la Federal Trade Commission sur les règles relatives aux cartes-cadeaux et à la fraude, les publications de ventes au détail du Bureau du recensement des États-Unis, les séries d'inflation du Bureau of Labor Statistics, et les dépôts SEC pour les informations divulguées par les émetteurs et détaillants.
Ensuite, nous avons utilisé les informations divulguées par les émetteurs et les programmes, telles que les rapports annuels, les transcriptions d'appels de résultats et les présentations aux investisseurs, pour comprendre les flux de chargement, la répartition des canaux et la saisonnalité. Nous avons également vérifié des ressources associatives réputées telles que l'Institute for Gift Card and Payment Industry, et nous avons utilisé des abonnements payants axés sur les données financières des entreprises, l'actualité et les bases de données de brevets afin de garantir la cohérence des faits dans le temps et de repérer les nouvelles fonctionnalités des programmes. Ces sources sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer la manière dont les programmes de cadeaux et d'incitation sont réellement gérés, quels produits sont comptabilisés comme des cartes-cadeaux par rapport aux outils prépayés adjacents, et comment la valeur chargée circule à travers les canaux de vente au détail, B2B et numériques. Nous nous sommes entretenus avec des émetteurs, des opérateurs de programmes, des distributeurs et de grands acheteurs d'incitations, afin de pouvoir vérifier puis affiner les hypothèses sur la saisonnalité, les frais et la déchéance dans le contexte américain.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Cadres dirigeants (CXO) : 21 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 23 % |
| Acteurs plus petits : 21 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le modèle central est construit selon une approche descendante où les indicateurs de dépenses et de paiements américains sont reconstitués en un bassin de demande de cartes-cadeaux et d'incitation, suivi de l'application de répartitions par canal et par cas d'usage validées par des entretiens. Pour garantir des totaux réalistes, le résultat est ensuite vérifié par rapport à des données ascendantes sélectives, telles que des consolidations d'émetteurs échantillonnés, des informations divulguées par les programmes des détaillants, et une vérification de cohérence ASP multiplié par le volume pour les principaux canaux.
Les principales données utilisées dans le modèle incluent la valeur chargée (et non seulement les cartes émises), la répartition entre les programmes en circuit ouvert et en circuit fermé, l'adoption des incitations corporatives par rapport à la part des cadeaux aux consommateurs, la répartition entre livraison numérique et physique, et le pic de chargement lié aux fêtes qui affecte les totaux annuels. Lorsqu'un point de données n'était pas systématiquement observable, nous avons comblé la lacune en utilisant des ratios stables confirmés par les répondants primaires, puis avons testé la résistance du résultat en utilisant des scénarios conservateurs et agressifs.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par des relations basées sur la régression entre la valeur de chargement et des facteurs tels que la dynamique des ventes au détail, l'inflation et l'évolution de l'adoption numérique. Les hypothèses ont été revues avec les participants du marché, de sorte que la vision prospective reflète les budgets de programme attendus, l'intensité promotionnelle et la normalisation après les périodes de pointe.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées répétées entre signaux indépendants, puis les hypothèses ont été réexaminées lorsque des divergences apparaissaient. Nous comparons les résultats aux schémas de saisonnalité connus, aux commentaires des émetteurs et aux indicateurs de paiements et de vente au détail cohérents en termes de tendance, ce qui aide à détecter les cas où les volumes d'incitation étaient surestimés ou où l'activité de débit prépayé s'infiltrait par erreur dans les totaux.
Avant validation finale, le modèle et le récit passent par des révisions d'analystes en plusieurs étapes, et les répondants sont recontactés lorsqu'une variable clé sort d'une plage raisonnable. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient le comportement d'achat, la réglementation ou l'économie des programmes. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché américain des cartes-cadeaux et cartes d'incitation par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les cartes-cadeaux et d'incitation américaines peuvent sembler différentes car le périmètre est défini différemment, et parce que certains modèles mélangent des produits à valeur stockée ayant une forme de paiement similaire mais une intention d'achat différente. Les différences proviennent également du fait que le dimensionnement utilise la valeur chargée ou la valeur rachetée, et de la manière dont la déchéance et les frais sont traités en dollars nominaux.
L'écart principal provient du fait que l'activité de paie rechargeable et de débit prépayé à usage général est fusionnée ou non dans la même catégorie, alors que chez Mordor Intelligence, les cartes-cadeaux et d'incitation ne sont comptabilisées que lorsque l'intention d'achat est le cadeau, la récompense ou la promotion.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 207,09 milliards USD (2025) | |
| Base de données sectorielle A | 214,30 milliards USD (2024) | Utilise une année de référence différente et peut refléter une vision sectorielle plus large basée sur les rapports par catégorie des détaillants, ce qui peut modifier les totaux lorsque le calendrier de chargement et le calendrier de rachat ne sont pas alignés. |
| Cabinet de conseil mondial B | 231,40 milliards USD (2026) | L'année rapportée est plus tardive, et certaines approches élargissent le périmètre comptabilisé en mélangeant l'utilisation de cartes prépayées adjacentes et en utilisant des hypothèses de transition numérique plus rapide, ce qui augmente la valeur affichée. |
Pris ensemble, l'écart s'explique principalement par l'alignement des années et par le fait que les produits prépayés adjacents soient regroupés ou non avec les cartes-cadeaux et d'incitation. En maintenant l'unité de mesure cohérente en tant que valeur chargée et en vérifiant les hypothèses par rapport à la saisonnalité et aux informations divulguées par les émetteurs, notre dimensionnement reste traçable à des données pratiques pouvant être revérifiées et mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché américain des cartes-cadeaux et des cartes d'incitation ?
Le marché s'établit à 220,38 milliards USD en 2026 et devrait atteindre 300,73 milliards USD d'ici 2031, reflétant un TCAC de 6,42 %.
Pourquoi les achats des entreprises sont-ils si importants pour ce marché ?
Les entreprises représentent 64,85 % de la taille du marché 2025 car les équipes RH et de fidélisation utilisent les cartes pour des récompenses fiscalement efficaces qui évitent la complexité de la paie et permettent une livraison numérique.
À quelle vitesse le segment des cartes-cadeaux numériques se développe-t-il ?
Les formats numériques détiennent déjà une part de 58,35 % et devraient se développer à un TCAC de 11,86 %, bénéficiant de l'intégration aux portefeuilles mobiles et de la réduction des coûts de traitement des commandes.
Quel secteur vertical affiche la dynamique de croissance la plus rapide ?
Le segment santé, bien-être et beauté devrait mener la croissance avec un TCAC de 9,32 % alors que les consommateurs orientent leurs budgets discrétionnaires vers les expériences de soins personnels.
Quels sont les principaux défis réglementaires auxquels font face les émetteurs ?
La hausse des pertes liées à la fraude, les dépenses de conformité multi-États dans le cadre de la loi CARD et les nouvelles règles étatiques sur la dévolution des biens non réclamés élèvent tous les coûts opérationnels et favorisent les prestataires importants dotés d'une solide expertise technologique.
Comment la législation anti-fraude affecte-t-elle différemment les cartes en boucle ouverte et les cartes en boucle fermée ?
La loi du Maryland pour 2025 impose des délais plus précoces pour les modifications d'emballage des cartes en boucle ouverte, reflétant des surfaces d'attaque plus importantes, tandis que les programmes en boucle fermée sont soumis aux mêmes règles quatre mois plus tard.
Dernière mise à jour de la page le:



