
Taille et part du marché de l'écosystème des bourses de capitaux des États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 616.65 Milliards de dollars |
| Taille du Marché (2026) | 656.42 Milliards de dollars |
| Taille du Marché (2031) | 896.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.45 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'écosystème des bourses de capitaux des États-Unis par Mordor Intelligence
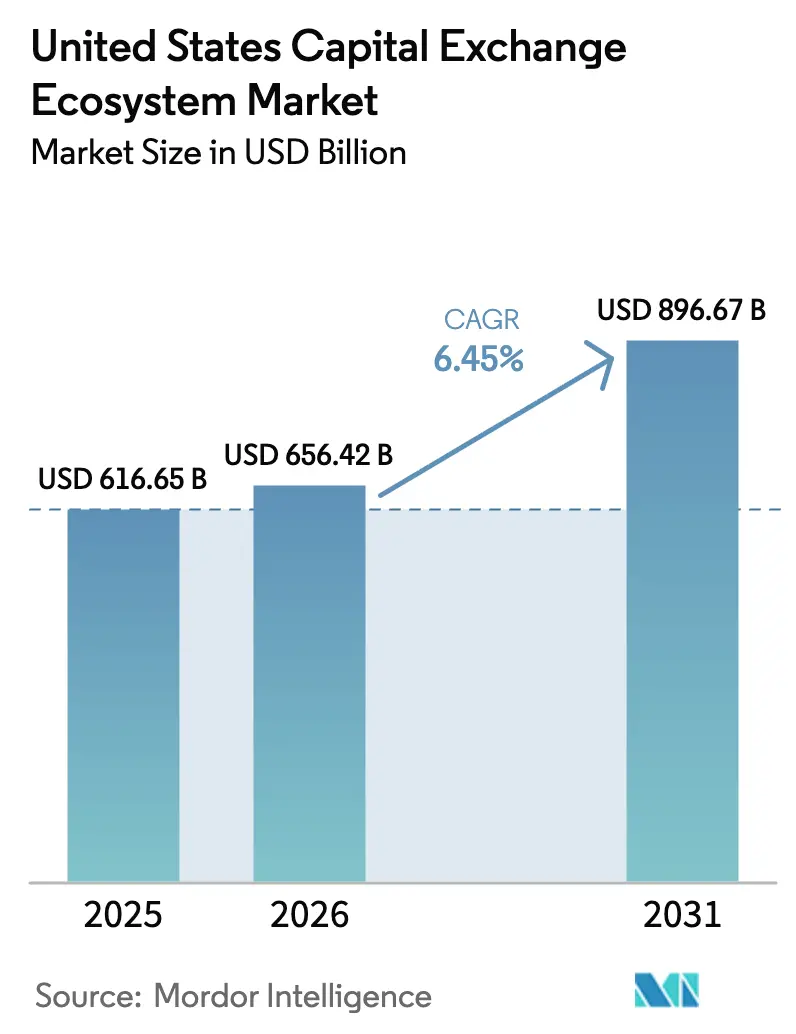
La taille du marché de l'écosystème des bourses de capitaux des États-Unis en 2026 est estimée à 656,42 milliards USD, en hausse par rapport à la valeur de 2025 de 616,65 milliards USD, avec des projections pour 2031 s'établissant à 896,67 milliards USD, progressant à un TCAC de 6,45 % sur la période 2026-2031. Cette croissance solide reflète l'adoption soutenue du trading algorithmique, une demande institutionnelle plus profonde pour des services d'exécution sophistiqués, et un pipeline d'introductions en bourse revitalisé qui rehausse les réserves de commissions sur toutes les classes d'actifs. Le cycle de normalisation de la politique de la Réserve fédérale a d'abord réduit les volumes portés par l'effet de levier, mais la volatilité ultérieure des taux a stimulé la couverture sur les dérivés et les échanges obligataires, créant de nouvelles sources de revenus pour les opérateurs de plateformes. Les bourses modernisent leurs systèmes centraux pour permettre l'appariement des ordres en continu 24h/24 et 7j/7, des flux de données consolidés et des flux de traitement de titres tokenisés, améliorant ainsi la transparence et renforçant la fidélisation à la plateforme. Les modèles de courtage à commission zéro gonflent la participation des particuliers, ce qui incite les bourses à lancer des actions fractionnées, des analyses personnalisées et des fenêtres de négociation élargies qui maintiennent l'engagement tout en lissant les schémas de liquidité intrajournalière. Sur le plan régional, le leadership reste ancré dans le Nord-Est, mais l'écosystème technologique en forte croissance de l'Ouest reconfigure le paysage concurrentiel et catalyse les cycles d'innovation nationaux.
Principaux enseignements du rapport
- Par composition du marché, le segment secondaire détenait 91,05 % de la part du marché des bourses de capitaux des États-Unis en 2025, tandis que le segment primaire devrait progresser à un TCAC de 6,11 % jusqu'en 2031.
- Par segment de marché des capitaux, les actions ont capturé 54,55 % de la taille du marché des bourses de capitaux des États-Unis en 2025, tandis que les obligations sont positionnées pour se développer à un TCAC de 4,12 % jusqu'en 2031.
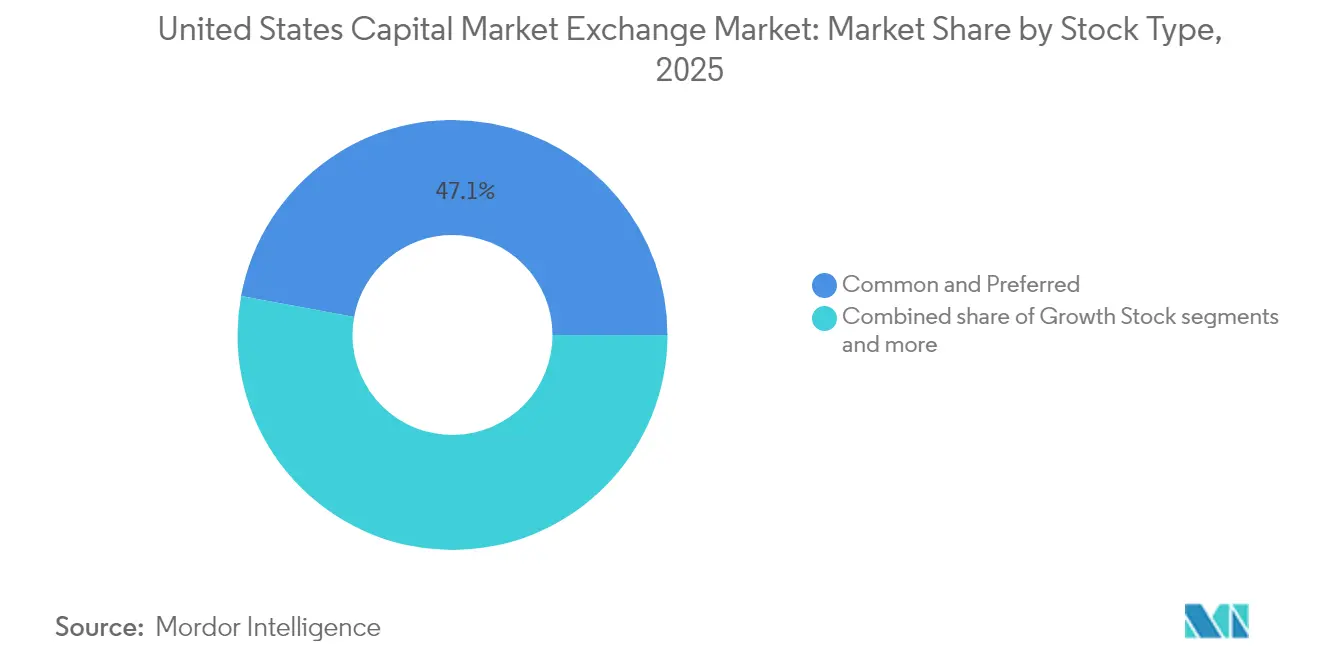
- Par type d'action, les actions ordinaires et privilégiées représentaient 47,10 % de la taille du marché des bourses de capitaux des États-Unis en 2025 ; les actions de croissance devraient progresser à un TCAC de 8,75 % jusqu'en 2031.
- Par type d'obligation, les titres d'État commandaient une part de 36,55 % du marché des bourses de capitaux des États-Unis en 2025, tandis que les obligations d'entreprises progressent à un TCAC de 5,79 % entre 2026 et 2031.
- Par géographie, le Nord-Est commandait une part de 31,20 % du marché des bourses de capitaux des États-Unis en 2025, tandis que l'Ouest progresse à un TCAC de 5,11 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'écosystème des bourses de capitaux des États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition vers le trading algorithmique grand public | +2.1% | Nationale, avec une concentration dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Normalisation de la politique monétaire de la Fed | +1.8% | Nationale, avec des impacts régionaux variables | Court terme (≤ 2 ans) |
| Hausse des émissions liées aux critères ESG | +1.4% | Nationale, portée par l'Ouest et le Nord-Est | Long terme (≥ 4 ans) |
| Essor de la participation des particuliers via le trading à commission zéro | +1.7% | Nationale, avec une adoption plus élevée dans le Sud et l'Ouest | Moyen terme (2-4 ans) |
| Tokenisation des titres permettant le trading 24h/24 et 7j/7 | +0.9% | Nationale, adoption précoce dans l'Ouest | Long terme (≥ 4 ans) |
| Mise en place de la bande consolidée renforçant la transparence | +0.6% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition vers le trading algorithmique grand public
Les stratégies algorithmiques régissent désormais la majorité des exécutions sur les marchés actions aux États-Unis, contraignant les bourses à affiner la latence au niveau de la microseconde et à faire évoluer la capacité de messagerie pour absorber le trafic de cotations en forte hausse. Les actions à cours inférieur à un dollar ont doublé pour atteindre 24 % du volume total des actions en mai 2025, signalant que les modèles d'apprentissage automatique exploitent des poches de liquidité autrefois négligées par les desks traditionnels[1]Banque fédérale de réserve de Boston, « Conditions économiques de la Nouvelle-Angleterre jusqu'au 22 avril 2025 », bostonfed.org . Les teneurs de marché investissent massivement dans des moteurs de décision basés sur l'intelligence artificielle et des analyses d'inspiration quantique pour conserver leur avantage au fur et à mesure que les écarts se compriment. Les boîtes à outils algorithmiques hébergées dans le nuage démocratisent l'accès, permettant aux petites entreprises de rivaliser directement avec les grands acteurs, ce qui intensifie la concurrence par les prix et resserre la qualité d'exécution pour les particuliers. Les bourses répondent par des flux de profondeur de carnet plus riches, des types d'ordres flexibles et des extensions de co-localisation qui attirent les participants sensibles à la latence.
Normalisation de la politique monétaire de la Fed
Les hausses de taux ont d'abord réduit l'effet de levier spéculatif, mais ont rapidement stimulé la demande d'instruments de gestion du risque et de plateformes obligataires électroniques, les contrats à terme sur les bons du Trésor et le SOFR gagnant en intérêt ouvert en tant que couvertures de duration. Le Nord-Est a affiché une croissance du PIB plus rapide que la moyenne nationale en 2024 malgré un resserrement de la politique monétaire, soulignant la résilience régionale. Les bourses ont élargi l'appariement à revenu fixe et ont étoffé les listes de dérivés pour capter le chiffre d'affaires généré par la volatilité. Des rendements plus élevés ont déclenché des refinancements d'entreprises qui ont revitalisé l'émission primaire de dette et diversifié les flux de commissions au-delà des actions. Les opérateurs de plateformes superposent également des outils de protection contre l'inflation pour répondre aux mandats de couverture des détenteurs d'actifs dans le nouvel environnement de taux.
Hausse des émissions liées aux critères ESG
Les critères ESG sont passés de niche à courant dominant, stimulant l'offre d'obligations vertes parmi les emprunteurs des secteurs technologique, de la santé et industriel. Les plateformes diffusent désormais en temps réel des indicateurs de durabilité balisés en partenariat avec des fournisseurs de notation, permettant des filtres algorithmiques alignés sur des seuils de gouvernance spécifiques. Les propositions de divulgation climatique de la SEC accélèrent les mandats institutionnels, poussant les bourses à créer des segments de négociation ESG dédiés et des indices d'intensité carbone[2]MEMX, « Trading inférieur au dollar, part de marché des options, et plus encore », memx.com . L'innovation produit englobe des contrats à terme sur obligations à durabilité liée et des superpositions d'options qui permettent aux investisseurs d'exprimer des convictions thématiques avec une efficacité en capital.
Essor de la participation des particuliers via le trading à commission zéro
L'adoption des modèles de trading sans commission a considérablement accéléré la croissance des nouveaux comptes, entraînant une augmentation notable du trafic de messages et un glissement des tailles de transactions vers des opérations plus petites exécutées pendant les heures de négociation élargies. Les sociétés de courtage utilisent des algorithmes avancés d'apprentissage automatique pour optimiser les mécanismes de paiement pour le flux d'ordres, en privilégiant l'amélioration des prix tout en maintenant une structure sans frais. Les titres à forte composante particulière affichent une volatilité intrajournalière accrue, ce qui incite les bourses à mettre en œuvre des mécanismes limite-haut/limite-bas renforcés et à introduire des programmes de trading d'actions fractionnées pour garantir la stabilité du marché et le bon déroulement des opérations. Sur le plan régional, le Sud et l'Ouest affichent les niveaux les plus élevés d'activité de trading des particuliers, portés par des facteurs tels que la croissance démographique et l'adoption accrue des avancées technologiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incertitude réglementaire pour les titres d'actifs numériques | -1.2% | Nationale, avec des approches variables selon les États | Moyen terme (2-4 ans) |
| Menaces cybersécuritaires pesant sur les opérations des bourses | -0.8% | Nationale, avec un risque plus élevé dans les grands centres financiers | Court terme (≤ 2 ans) |
| Escalade des litiges sur les frais de données de marché | -0.6% | Nationale, avec une concentration dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Fragmentation de la liquidité sur les plateformes ATS | -0.5% | Nationale, avec un impact primaire sur les marchés actions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incertitude réglementaire pour les titres d'actifs numériques
Les bourses américaines naviguent dans un cadre réglementaire complexe et évolutif établi par la SEC, qui catégorise les actifs numériques en jetons utilitaires, jetons de sécurité et stablecoins. Cette segmentation nécessite la mise en œuvre de plusieurs cadres de conformité et l'établissement de stratégies d'atténuation des risques juridiques, augmentant la complexité opérationnelle. Bien que l'approbation des ETF Bitcoin ait apporté une clarté réglementaire limitée, l'absence de voies d'enregistrement définitives pour les modèles d'actions tokenisées continue d'entraver leur adoption plus large et leur intégration dans l'écosystème financier. Cette incertitude réglementaire place les bourses nationales dans une position concurrentielle désavantageuse, les concurrents offshore opérant dans des environnements réglementaires plus stables étant mieux positionnés pour capter la croissance du marché, ce qui pourrait contraindre les opportunités de diversification des revenus pour les plateformes basées aux États-Unis. De plus, les retards prolongés dans les périodes de commentaires de la SEC allongent les cycles de dépenses en capital pour l'infrastructure de conservation des portefeuilles numériques, alourdissant davantage les structures de coûts opérationnels et affectant la rentabilité.
Menaces cybersécuritaires pesant sur les opérations des bourses
Les acteurs malveillants emploient de plus en plus des attaques par déni de service distribué (DDoS), des charges utiles de rançongiciels et des vulnérabilités de la chaîne d'approvisionnement pour cibler des composants critiques tels que les moteurs d'appariement et le tissu de données au sein des systèmes financiers. Dans les environnements de trading à haute fréquence, même de brèves interruptions mesurées en microsecondes peuvent entraîner des pertes financières substantielles dues au glissement, élevant ainsi les seuils de risque systémique. Les exigences réglementaires de la SEC imposent des rapports d'incident détaillés dans un délai de quatre jours ouvrables, ce qui intensifie les risques de réputation et fait grimper les primes d'assurance pour les entités concernées. Pour atténuer ces défis, les bourses accordent la priorité aux investissements dans des mesures de sécurité avancées, notamment des cadres de périmètre à confiance zéro, des systèmes de détection d'anomalies alimentés par l'IA, et des centres de données en veille active géographiquement distribués pour assurer la continuité opérationnelle. Malgré ces efforts, des risques résiduels persistent, représentant une contrainte opérationnelle significative qui nécessite une gestion stratégique continue et une allocation de ressources dédiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composition du marché : La domination du marché secondaire stimule l'innovation
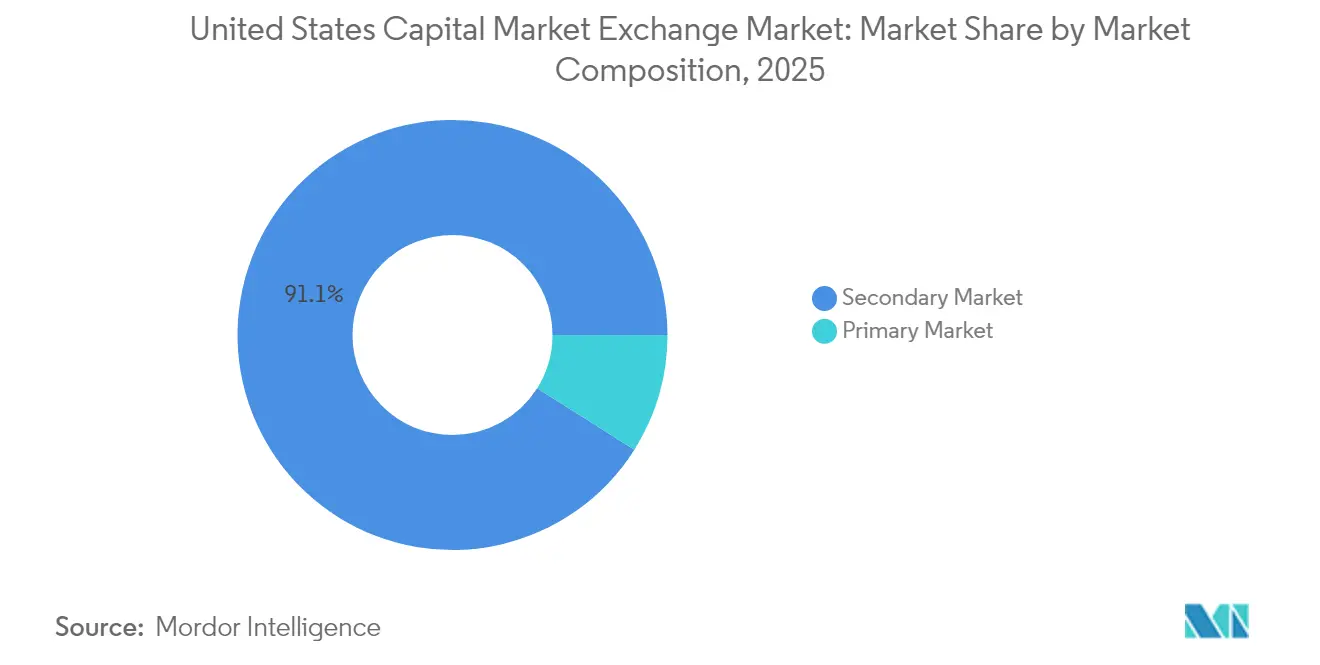
Le segment secondaire détenait 91,05 % de la part du marché des bourses de capitaux des États-Unis en 2025, soulignant la maturité de la liquidité et la robustesse de l'infrastructure électronique. Les plateformes migrent continuellement leurs systèmes centraux vers des architectures cloud-natives qui s'adaptent élastiquement lors des pics de cotations, garantissant une latence constante pour les participants algorithmiques. Les systèmes de trading alternatifs captent le flux de blocs en offrant l'anonymat et une amélioration des prix au point médian, mais les bourses publiques défendent leurs positions de franchise grâce à des types d'ordres innovants tels que les croisements exclusifs aux enchères et les programmes de liquidité pour les particuliers. Le segment primaire devrait afficher un TCAC de 6,11 % jusqu'en 2031, avec la prolifération des cotations directes, des conversions SPAC et des introductions en bourse au stade du capital-risque, reflétant l'enthousiasme des entreprises pour le financement par actions face à la disruption technologique.
Les feuilles de route technologiques révèlent un glissement vers le trading continu qui brouillera la frontière entre l'émission et le chiffre d'affaires secondaire. Le cadre 24 heures de Nasdaq repose sur des flux de travail de compensation, de surveillance et d'actions sur titres synchronisés, visant un déploiement complet d'ici fin 2026. Les émetteurs primaires pourraient adopter plusieurs fenêtres de tarification au cours d'une journée, améliorant la rapidité de la collecte de fonds et l'accès des investisseurs mondiaux. Le marché des bourses de capitaux des États-Unis en bénéficie, car les abonnements aux flux de données et les frais de traitement des ordres augmentent avec l'expansion des fuseaux horaires, renforçant la résilience du chiffre d'affaires.


Par segment de marché des capitaux : Leadership des actions dans une renaissance des revenus fixes
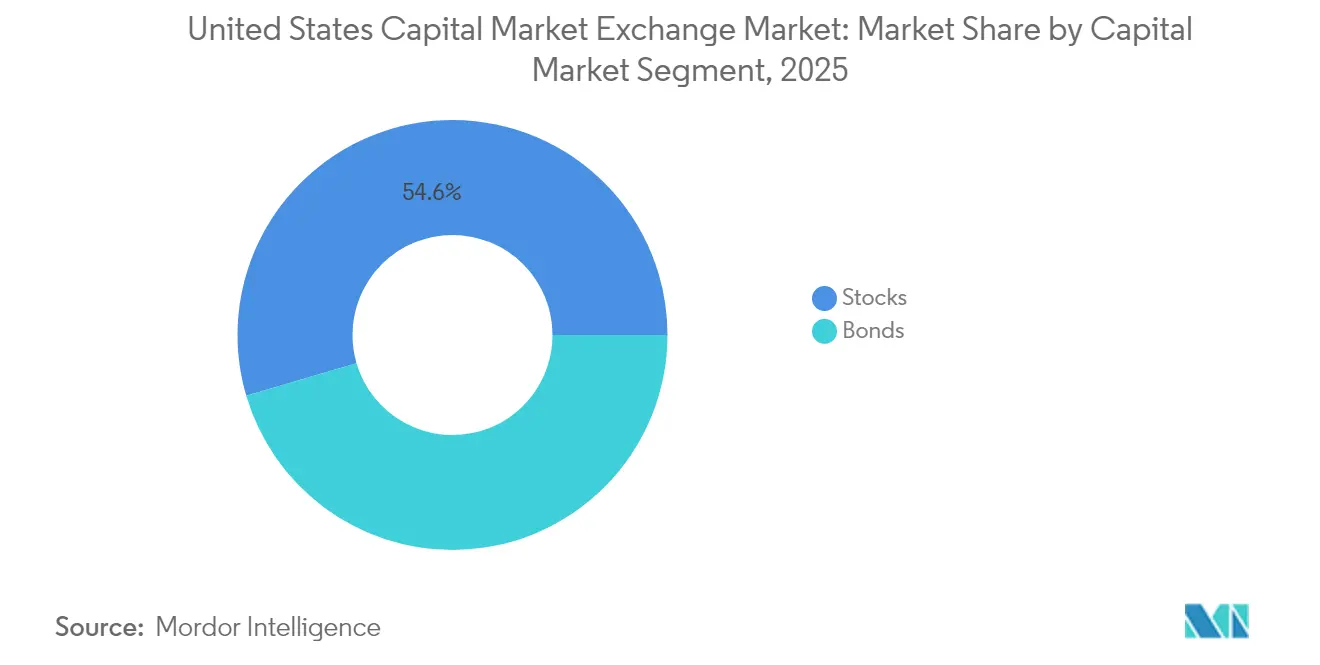
Les actions ont contribué à hauteur de 54,55 % de l'activité globale en 2025, soutenues par l'arbitrage sur les ETF, le trading journalier des particuliers et les flux de rééquilibrage des indices qui entretiennent des marchés bilatéraux profonds. Les superpositions de dérivés telles que les options, la couverture gamma et les swaps delta-un amplifient les volumes actions, offrant aux plateformes des rentes stables de frais de transaction. Les obligations devraient croître de 4,12 % par an jusqu'en 2031, la volatilité des taux invitant des changements d'allocation tactiques et l'électronification démantelant la domination historique des courtiers vocaux. Les desks institutionnels exploitent les protocoles de demande de cotation automatisée pour trouver une liquidité tous-à-tous, comprimant les écarts acheteur-vendeur sur les obligations d'entreprises et augmentant le nombre de tickets exécutés.
Des tendances d'inflation régionalement disparates influencent les décisions de composition d'actifs : l'IPC du Nord-Est tiré par l'immobilier résidentiel accroît la demande de couvertures sur les bons du Trésor, tandis que l'emploi dynamique dans le Sud stimule l'appétit pour le risque actions. Les superpositions ESG élargissent les deux segments, les bourses cotant des ETF d'obligations vertes et des paniers actions à faible émission de carbone pour satisfaire les mandats de durabilité. À mesure que les plateformes multiproduits intègrent l'appariement pour les liquidités, les dérivés et le financement, l'efficacité des marges croisées attire des portefeuilles plus importants, contribuant à consolider le marché des bourses de capitaux des États-Unis en tant que référence mondiale de liquidité.
Par type d'action : Les actions de croissance mènent le rallye porté par l'innovation
Les actions de croissance devraient progresser à un TCAC de 8,75 % jusqu'en 2031, surpassant les cohortes défensives alors que les investisseurs se concentrent sur les thèmes de l'intelligence artificielle, du nuage et de la cybersécurité. Les dix premiers constituants représentent désormais plus de 30 % de la capitalisation du S&P 500, ravivant les débats sur la concentration systémique et la méthodologie des indices. Les titres ordinaires et privilégiés, détenant une part de 47,10 %, conservent un statut fondamental pour la stabilité des dividendes et les droits de gouvernance qui sous-tendent les stratégies d'adossement du passif des institutions.
Les approches d'investissement quantitatives exploitent la volatilité factorielle pour basculer les expositions entre les paniers valeur, qualité et momentum, stimulant le chiffre d'affaires et fournissant des liquidités sur tous les niveaux de capitalisation. Les bourses soutiennent la segmentation thématique en lançant des catégories de cotation spécifiques aux secteurs et des fichiers de données personnalisés, renforçant davantage leur rôle de pôles d'innovation. Les ETP à part active et les enveloppes avec amélioration optionnelle diversifient les sources de revenus tout en approfondissant les instruments négociables pour les expositions de croissance.
Par type d'obligation : Les obligations d'entreprises gagnent en dynamisme dans un contexte de diversification
Les titres d'État maintenaient une part de 36,55 % de la valeur des revenus fixes en 2025, ancrant la courbe des taux et servant de véhicules de couverture macroéconomique lors des pics de volatilité. L'émission d'entreprises, cependant, est positionnée pour un TCAC de 5,79 %, alimentée par les besoins de refinancement et la recherche par les investisseurs d'un supplément de spread marginal. Les structures d'entreprises liées aux critères ESG, incluant des coupons à taux progressifs liés aux objectifs d'émissions, prolifèrent sur les niveaux investment-grade et haut rendement, attirant des fonds de durabilité dédiés.
L'électronification des flux de travail des teneurs de marché soutient les lots impairs d'entreprises exécutables automatiquement, élargissant l'accès aux gestionnaires d'actifs plus modestes et aux plateformes de gestion de patrimoine. L'extension de la piste d'audit consolidée aux obligations renforce la surveillance et la confiance des investisseurs, ce qui à son tour rehausse la liquidité. L'emprunt municipal bénéficie des décaissements du projet de loi sur les infrastructures, tandis que l'activité sur les titres adossés à des créances hypothécaires bénéficie d'une couverture de duration optimisée algorithmiquement au fur et à mesure que les vitesses de remboursement anticipé fluctuent. Ensemble, ces tendances renforcent les entrées de commissions diversifiées pour les bourses de capitaux des États-Unis.
Analyse géographique
Le Nord-Est a conservé une part de 31,20 % en 2025 grâce à sa forte concentration de courtiers-négociants, de gestionnaires d'actifs et de viviers de talents réglementaires. Le chômage d'avril 2025 a atteint 4,2 %, convergeant vers les niveaux nationaux, tandis que l'inflation sous-jacente oscillait autour de 3 %, tirée par des coûts de logement élevés qui ont pesé sur les salaires réels. Les vacances sur le marché des bureaux à Boston et à New York ont augmenté, engendrant des opportunités de trading de dette en difficulté et une rotation accrue des REIT qui sécurisent des revenus de commissions pour les bourses. Les bacs à sable fintech au Massachusetts et à New York accélèrent les pilotes conformes à la réglementation pour les titres tokenisés et le règlement T+0, renforçant le leadership régional en matière d'innovation dans la structure de marché.
L'Ouest devrait se développer à un TCAC de 5,11 % jusqu'en 2031, porté par l'activité de capital-risque de Silicon Valley, l'abondance de talents en ingénierie et un pipeline d'introductions en bourse de sociétés en phase de croissance. Les plateformes régionales sont pionnières dans les hybrides crypto-actions, l'appariement continu et les passerelles cloud à haute bande passante qui gèrent les grandes empreintes de messages typiques des cotations algorithmiques. Les afflux démographiques vers la Californie, l'État de Washington et l'Utah entretiennent des écosystèmes entrepreneuriaux qui nécessitent des services de formation de capital, tandis que les programmes de liquidité pour les employés technologiques alimentent les volumes de trading sur le marché secondaire.
Les pôles du Sud et du Midwest offrent une diversification et des avantages de coûts qui sous-tendent la stabilité nationale. La migration de la population vers le Texas et la Floride stimule les cotations de PME, l'émission d'obligations municipales et une couverture accrue sur les dérivés liés aux marchés énergétiques. Les bourses du Midwest exploitent leur héritage dans les contrats à terme agricoles pour élargir la compensation multi-actifs, attirant des desks de trésorerie d'entreprise qui couvrent leurs expositions aux matières premières aux côtés du risque de change et de taux d'intérêt. Les centres de données bi-sites distribués situés dans ces régions renforcent la résilience globale du marché des bourses de capitaux des États-Unis et réduisent de manière démontrée le risque de point de défaillance unique.
Paysage réglementaire
L'écosystème des bourses de capitaux des États-Unis fonctionne sous la surveillance de la SEC pour les bourses de valeurs nationales, les courtiers-négociants et la structure de marché, les calendriers d'élaboration des règles et de mise en œuvre influençant les dépenses en technologie et en conformité. En juillet 2026, la SEC a publié son programme réglementaire 2026 couvrant environ 38 points d'action, tout en donnant la priorité aux initiatives de déréglementation en vertu du décret exécutif 14192. Le programme comprend également des initiatives liées à la modernisation des règles relatives aux procurations, aux exigences de tenue de dossiers des courtiers-négociants et à la clarification de la réglementation des crypto-actifs.
Les acteurs du marché composent également avec des échéances de conformité échelonnées et des cycles de consultation qui affectent la transparence des transactions et la préparation post-négociation. La SEC a prolongé les dates de conformité de sa règle sur les ventes à découvert et de sa règle sur le prêt de titres jusqu'au 2 janvier 2028 et au 28 septembre 2028, respectivement. La proposition de réforme des offres enregistrées a été publiée dans le Federal Register le 26 mai 2026, avec une période de consultation de 60 jours se terminant le 27 juillet 2026, maintenant la modernisation de l'accès des émetteurs et du processus d'offre à l'ordre du jour de la planification 2026.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de l'intégration et de la cotation des émetteurs (marchés primaires) à la négociation et à la fourniture de liquidité (marchés secondaires), aux données de marché et indices, puis à la compensation et au règlement post-négociation. Des groupes boursiers tels que Nasdaq et Cboe regroupent les cotations, les moteurs d'appariement sur plusieurs classes d'actifs, la connectivité propriétaire, ainsi que des produits de données et d'analyse récurrents, et l'ampleur des relations avec les émetteurs de Nasdaq soutient la négociation et la consommation de données en aval. Au 31 mars 2026, Nasdaq comptait 5 677 sociétés cotées.
L'infrastructure post-négociation et les plateformes alternatives influencent la manière dont le flux d'ordres se traduit en volume exécuté et en données monétisables. DTCC ancre le règlement des titres américains et fait progresser des capacités de portefeuille numérique enregistré auprès de DTC et liées à la blockchain pour le règlement d'actifs tokenisés, tandis qu'OTC Markets Group propose des marchés hiérarchisés (OTCQX, OTCQB) et l'OTC Link ECN pour les émetteurs et la liquidité hors cotations sur les bourses nationales. Dans les produits dérivés et options, Cboe met l'accent sur une pile verticalement intégrée qui combine produits, données de marché, indices, analytique et connectivité, soutenant les flux de travail des options à très court terme en forte croissance et la demande de données associée.
Paysage concurrentiel
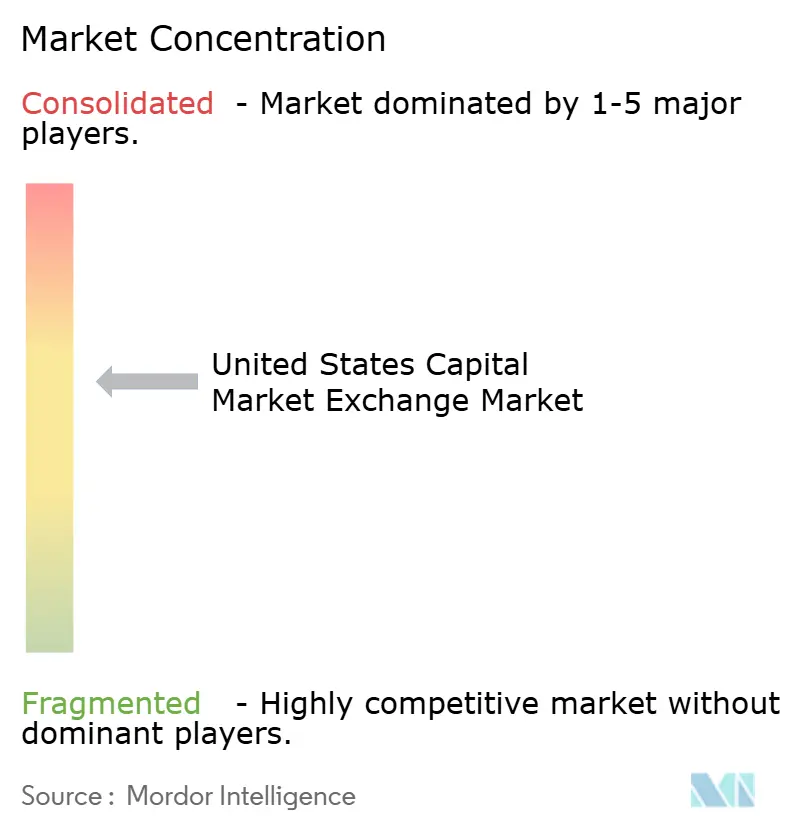
Le marché des bourses de capitaux des États-Unis présente une concentration modérée, cinq plateformes principales contrôlant une part significative du chiffre d'affaires 2024. NYSE, Nasdaq et Cboe se concurrencent par le biais d'infrastructures optimisées pour la latence, de packages de cotation diversifiés et d'acquisitions stratégiques qui élargissent la couverture des services dans les dérivés et les actifs numériques. Les plateformes challengers telles que MEMX, IEX et Long-Term Stock Exchange ciblent la compression des frais et les lacunes en matière de transparence, capturant une part incrémentale à mesure que la logique de routage côté achat privilégie des plateformes rentables (« neutrales en termes de rémunération des teneurs de marché »).
La différenciation technologique reste le principal champ de bataille. Le partenariat de Nasdaq avec AWS accélère l'analyse des données et réduit le délai de mise sur le marché des lancements de produits, tandis que NYSE exploite la portée mondiale des matières premières d'ICE pour vendre de manière croisée la connectivité aux contrats à terme. La conformité à la piste d'audit consolidée et les cycles de règlement T+1 élèvent les bases de coûts fixes, déclenchant potentiellement une consolidation des plateformes de niche ou un partage coopératif des ressources. Les bourses rivalisent également pour le leadership en matière de durabilité en offrant une visibilité de badge ESG, des frais de cotation réduits pour les émetteurs verts vérifiés, et des analyses du risque climatique intégrées directement dans les tableaux de bord de routage des ordres.
L'expansion vers de nouveaux espaces est axée sur le trading 24h/24 et 7j/7 et la tokenisation. NYSE Texas a été lancée en tant que plateforme de cotation d'ETP en mai 2025, signalant une expansion géographique alors que les marques historiques localisent leurs services pour capter le parrainage régional. Sur la fenêtre de prévision, le leadership reviendra aux opérateurs qui regroupent l'émission, le trading, les données et les services post-marché dans des cadres SaaS unifiés, augmentant in fine les coûts de transfert et approfondissant l'engagement client.
Leaders du secteur de l'écosystème des bourses de capitaux des États-Unis
New York Stock Exchange (NYSE)
Nasdaq, Inc.
Cboe Global Markets
OTC Markets Group
Investors Exchange (IEX)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation réglementaire autour de la formation de capital et de l'accès des émetteurs crée une opportunité spécifique pour les bourses et les fournisseurs de services qui monétisent les cotations, les services aux émetteurs et les données de marché associées. La proposition de réforme des offres enregistrées de la SEC (Release No. 33-11418, File No. S7-2026-17), publiée dans le Federal Register le 26 mai 2026 avec des commentaires attendus pour le 27 juillet 2026, vise un cadre d'offre enregistrée plus efficace. La proposition comprend des changements tels que la suppression de certaines contraintes d'éligibilité au formulaire S-3, ce qui soutient les investissements en produits et flux de travail dans la cotation, les outils de divulgation et la distribution.
Les titres tokenisés et les fenêtres de négociation prolongées deviennent également des déploiements de plateformes tangibles plutôt que de simples expérimentations, ce qui crée un potentiel pour de nouveaux produits de données, des outils de surveillance et l'interopérabilité post-négociation. DTCC et Nasdaq ont réalisé un essai de traitement au format tokenisé le 15 juillet 2026 et prévoient le lancement d'un service de tokenisation pour octobre 2026, tandis que Cboe a poursuivi des approbations réglementaires liées à l'extension des heures de négociation des options. Cet alignement des feuilles de route des bourses avec un accès au marché plus continu tire également l'infrastructure de données de marché et de gestion des risques associée.
Développements récents du secteur
- Juillet 2026 : Cboe Global Markets a programmé le lancement de sessions de négociation avant et après marché pour certaines options d'actions à cotation multiple. Cette initiative élargit les heures de négociation des produits d'options, ce qui pourrait accroître la liquidité intrajournalière et l'engagement des investisseurs. La fenêtre étendue renforce la différenciation des plateformes et le soutien à la liquidité.
- Juin 2026 : Nasdaq, Inc. a sélectionné Pyth Network pour distribuer les données de marché Nasdaq TotalView on-chain pour des applications basées sur la blockchain. Cette initiative introduit la distribution de données de marché on-chain dans l'écosystème. Elle accélère l'accessibilité des données natives à la blockchain et soutient les flux de travail liés aux crypto-actifs au sein de l'écosystème des marchés de capitaux américains.
- Mars 2026 : Nasdaq, Inc. s'est associé à Payward pour développer une passerelle propulsée par xStocks reliant les actions tokenisées aux réseaux décentralisés. Cette collaboration crée une passerelle d'actions tokenisées. Elle relie les marchés traditionnels et tokenisés, faisant progresser l'infrastructure des titres tokenisés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, l'écosystème des bourses de capitaux des États-Unis est dimensionné à partir des revenus générés par les services permettant l'émission, la négociation, la compensation, le règlement et l'infrastructure de marché associée pour les actions et les obligations aux États-Unis.
Exclusions du périmètre : ce dimensionnement exclut la valeur marchande des titres eux-mêmes et les rendements des portefeuilles des investisseurs, et exclut également l'activité bilatérale purement hors bourse où l'infrastructure de bourse et de compensation n'est pas utilisée.
Aperçu de la segmentation
- Par composition du marché
- Marché primaire
- Marché secondaire
- Par segment de marché des capitaux
- Actions
- Obligations
- Par type d'action
- Actions ordinaires et privilégiées
- Actions de croissance
- Actions de valeur
- Actions défensives
- Par type d'obligation
- Obligations d'État
- Obligations d'entreprises
- Obligations municipales
- Obligations hypothécaires
- Autres types d'obligations
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier où les revenus mesurables sont générés dans l'écosystème boursier, puis en alignant cette logique de revenus sur des indicateurs d'activité publics. Nous utilisons généralement des sources telles que les publications de la SEC sur la structure de marché, les statistiques de la FINRA, les publications de la Réserve fédérale sur les marchés de la dette et du crédit, et les séries macroéconomiques du US Census et du BEA pour maintenir un environnement de demande réaliste.
Pour relier l'activité aux montants en dollars, nous examinons les dépôts des opérateurs de bourses et d'infrastructures, les présentations aux investisseurs et les rapports annuels audités, puis nous les complétons par une couverture de presse fiable sur les changements de frais, les mises à jour réglementaires et les nouveaux produits. Lorsque des lacunes subsistent, des abonnements payants sont utilisés pour les données financières et l'intelligence d'entreprise, le filtrage des actualités et des données financières, ainsi que les vérifications de bases de données de brevets pour valider la cohérence des évolutions technologiques. Ces sources de recherche documentaire ne sont données qu'à titre indicatif, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
La validation primaire s'effectue par des entretiens d'experts et des enquêtes structurées auprès des participants de l'écosystème boursier, notamment les fournisseurs d'infrastructure, les intermédiaires de marché, ainsi que les utilisateurs côté achat et côté vente capables d'expliquer les moteurs de frais et les tendances de volume. La couverture est construite à travers les principaux centres de négociation américains et les groupes d'utilisateurs finaux afin que les hypothèses sur la tarification, la répartition et l'adoption soient vérifiées, puis affinées avant la finalisation du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 18 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement est d'abord reconstitué selon une approche descendante où l'émission d'actions et d'obligations américaines ainsi que l'activité de négociation secondaire sont traduites en un potentiel de revenus adressable pour les services boursiers et post-négociation. Une fois cette structure établie, les totaux sont corroborés à l'aide d'approximations ascendantes sélectives, telles que des grilles tarifaires échantillonnées appliquées aux volumes observés, ainsi que des recoupements avec les revenus des fournisseurs, qui sont ensuite utilisés pour ajuster les valeurs atypiques.
Les principales données d'entrée du modèle comprennent les volumes de négociation d'actions au comptant, la participation aux produits dérivés cotés lorsqu'elle affecte les dépenses d'infrastructure associées, le nombre de nouvelles cotations et d'émissions subséquentes, les tendances d'émission et d'encours obligataire, les tendances des frais de compensation et de règlement, ainsi que les effets continus des changements de cycle de règlement tels que le T+1. Les prévisions s'appuient principalement sur l'analyse de scénarios, où les indicateurs macroéconomiques et les cycles de levée de capitaux sont traduits en trajectoires de volume et de tarification, puis affinées en utilisant les anticipations d'experts sur les évolutions de la répartition entre activité primaire et secondaire.
Lorsque les informations sur les revenus ne correspondent pas au périmètre requis, les lacunes sont traitées en utilisant des fourchettes prudentes liées à la composition d'activité divulguée, puis validées par rapport à plusieurs signaux externes avant que le chiffre final ne soit arrêté.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs niveaux, en commençant par des tests de cohérence interne, puis des comparaisons par rapport à des signaux de marché indépendants tels que les cycles d'émission, l'activité de négociation et les changements de grilles tarifaires rapportés. Si un écart apparaît important, les hypothèses sous-jacentes sont réexaminées, et des appels de suivi sont déclenchés pour confirmer si le facteur en cause est le périmètre, le calendrier ou un changement structurel du marché.
Avant validation finale, les hypothèses et calculs sont revus par un autre analyste afin de réduire les erreurs évitables, et les tableaux finaux sont recontrôlés pour la logique d'une année sur l'autre. Les rapports sont actualisés annuellement, et des événements importants peuvent déclencher des mises à jour intermédiaires, suivies d'une dernière revue avant livraison afin que les clients reçoivent la vision la plus actuelle.
Taille du marché de l'écosystème des bourses de capitaux des États-Unis de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées sur ce sujet ne concordent souvent pas car la définition sous-jacente de ce qui constitue l'écosystème boursier n'est pas cohérente, et parce que certaines estimations mélangent des indicateurs d'activité avec des indicateurs de revenus. Les différences résultent également de la façon dont la tarification est modélisée dans le temps et de la mise à jour ou non des chiffres en fonction des récents changements de structure de marché.
Les plus grands écarts apparaissent généralement lorsqu'une source ajoute des domaines connexes comme la conservation, l'infrastructure d'actifs tokenisés ou les dépenses générales des marchés de capitaux, au lieu de maintenir le périmètre lié aux services boursiers et post-négociation pour les actions et les obligations. Les choix de calendrier comptent également, car l'utilisation d'années de référence différentes, d'hypothèses de change moyennes ou de progressions tarifaires non vérifiées peut modifier la valeur, et l'écart du tableau est le plus visible là où l'ensemble de produits inclus et les hypothèses liées au règlement sont traités différemment par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 656,42 milliards USD (2026) | |
| Éditeur sectoriel A | 223,40 milliards USD (2026) | Utilise une interprétation plus restrictive qui semble se limiter davantage aux revenus des bourses uniquement, et exclut probablement un ensemble plus large de revenus post-négociation et d'infrastructure de soutien qui sont inclus lors du dimensionnement de l'écosystème complet. |
| Éditeur sectoriel B | 473,31 milliards USD (2035) | Utilise une fenêtre de prévision plus longue et une trajectoire de croissance plus élevée, et le libellé du périmètre indique l'inclusion des actifs tokenisés et de catégories d'infrastructure plus larges, ce qui modifie la taille et complique la correspondance des années. |
La comparaison montre que l'écart s'explique principalement par les limites du périmètre et la façon dont l'activité est traduite en flux de revenus monétisés, suivi de l'alignement de l'année de référence et des choix de progression tarifaire. En reliant le modèle à des indicateurs observables d'émission et de négociation, puis en le recoupant avec les pools de revenus divulgués, le dimensionnement reste traçable à des étapes reproductibles même lorsque la granularité des informations publiques est inégale.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des capitaux des États-Unis d'ici 2031 ?
Les prévisions placent la taille du marché des bourses de capitaux des États-Unis à 896,67 milliards USD d'ici 2031, reflétant un TCAC de 6,45 % par rapport aux niveaux de 2026.
Quel segment de plateforme de trading domine actuellement l'activité transactionnelle ?
Le segment secondaire mène avec une part de marché de 91,05 %, soulignant sa liquidité profonde et son infrastructure électronique mature.
Quelle région américaine connaît la croissance la plus rapide de l'activité boursière ?
L'Ouest devrait croître à un TCAC de 5,11 % jusqu'en 2031, soutenu par l'écosystème technologique de Silicon Valley et les pipelines d'introductions en bourse portés par le capital-risque.
Pourquoi les obligations d'entreprises gagnent-elles en attractivité auprès des investisseurs ?
La hausse des émissions d'entreprises, les structures de financement liées aux critères ESG et la transition vers les flux de travail électroniques des teneurs de marché alimentent un TCAC de 5,79 % du chiffre d'affaires des obligations d'entreprises.
Comment les bourses s'adaptent-elles à la croissance rapide du trading des particuliers ?
Les plateformes ajoutent des fonctionnalités d'actions fractionnées, des horaires élargis, des analyses éducatives plus riches et des types d'ordres affinés pour accommoder les petits lots et maintenir la qualité d'exécution.
Quelle initiative technologique pourrait le plus transformer la concurrence entre les bourses américaines ?
L'adoption généralisée d'une infrastructure de trading 24h/24 et 7j/7 et du règlement de titres tokenisés est sur le point de remodeler l'accès au marché et les cycles de règlement au cours des cinq prochaines années.
Dernière mise à jour de la page le:



