
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 48.13 Bilhões de dólares |
| Tamanho do Mercado (2026) | 51.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 68.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.15 % |
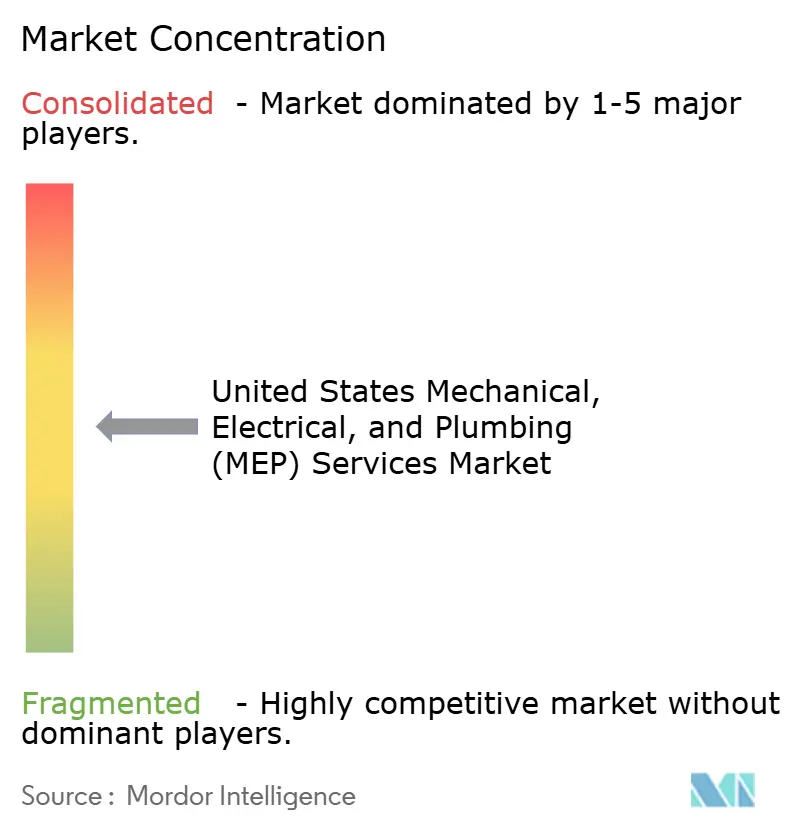
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
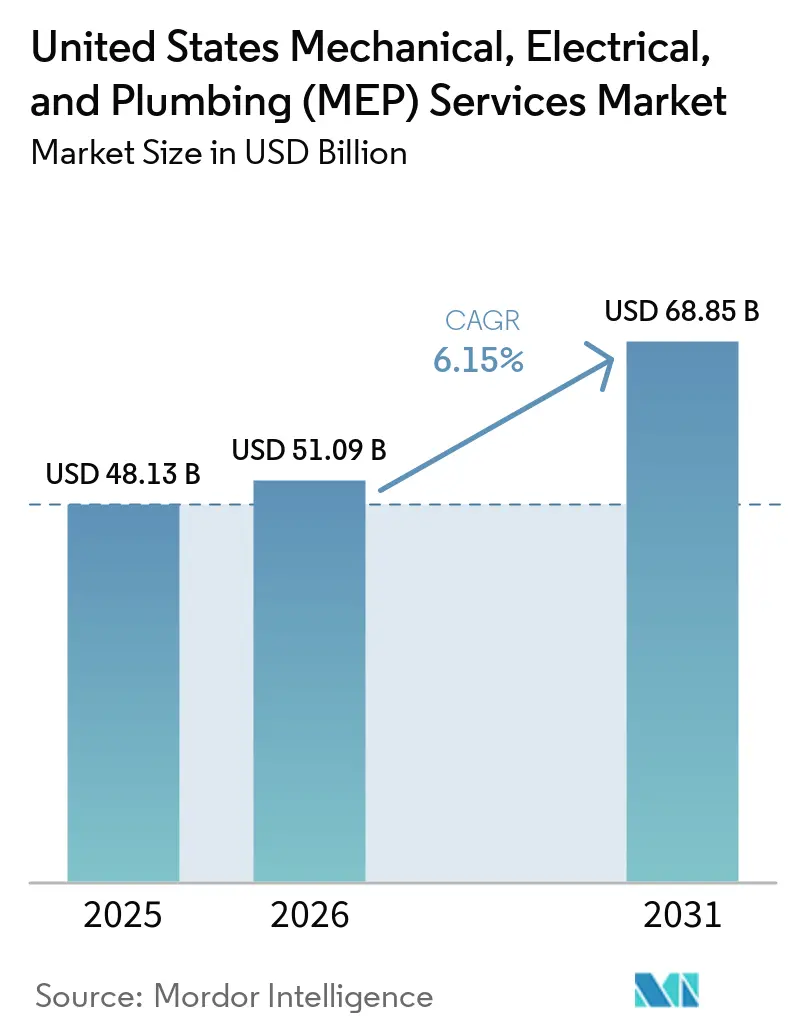
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Estados Unidos pela Mordor Intelligence
O tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos dos Estados Unidos está projetado em 48,13 bilhões de USD em 2025, 51,09 bilhões de USD em 2026, e deve atingir 68,85 bilhões de USD até 2031, crescendo a um CAGR de 6,15% de 2026 a 2031.
O mercado de serviços MEP dos Estados Unidos está sendo impulsionado por requisitos maiores e mais complexos em data centers, instalações de saúde e plantas de manufatura avançada. Esses projetos exigem trabalhos mecânicos, elétricos e hidráulicos mais coordenados do que escritórios e edifícios de varejo convencionais. Os contratantes estão respondendo por meio de aquisição antecipada de equipamentos, maior uso de fabricação e ofertas mais amplas de projeto a serviço. As empresas nacionais estão se concentrando em trabalhos técnicos onde longos acúmulos de pedidos e requisitos complexos de entrega criam uma vantagem mais clara. A escassez de mão de obra, os custos de equipamentos e a exposição a contratos de preço fixo continuam a limitar a capacidade dos projetos e as margens.
Principais Conclusões do Relatório
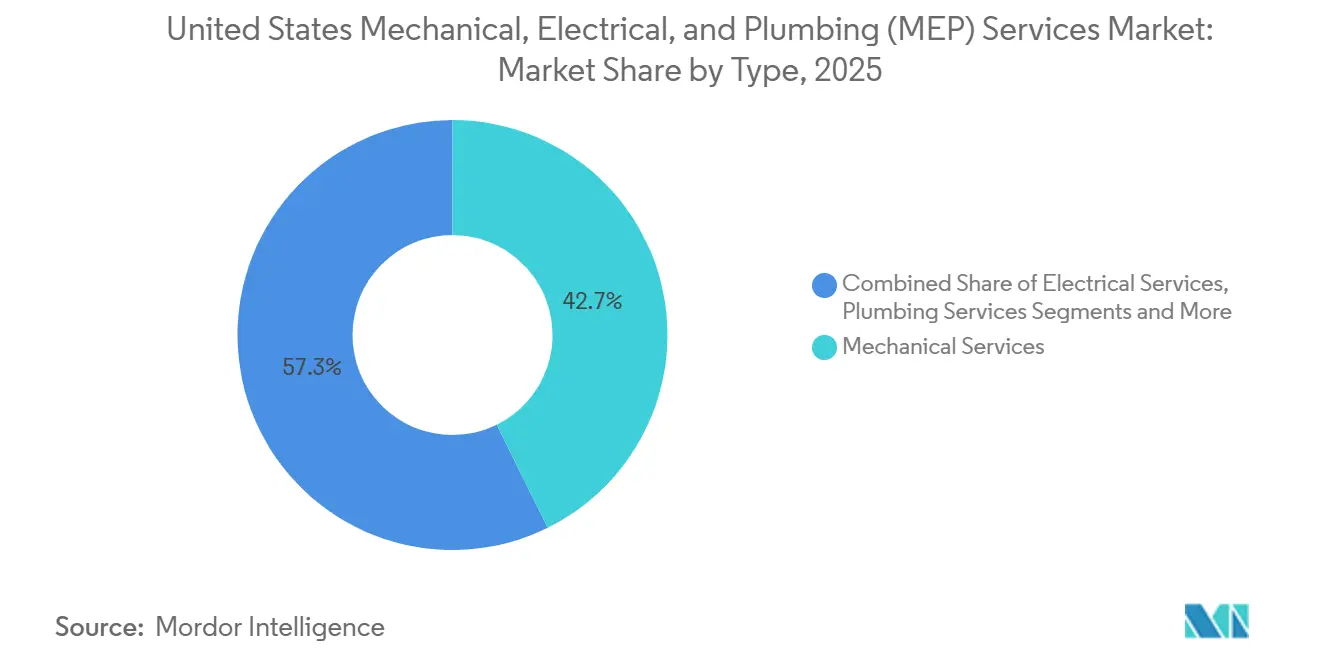
- Por tipo, os serviços mecânicos detinham 42,7% da participação do mercado de serviços MEP dos Estados Unidos em 2025, enquanto os serviços elétricos têm previsão de crescer a um CAGR de 7,05% até 2031.
- Por tipo de serviço, projeto e engenharia detinham 33,2% da participação do mercado de serviços MEP dos Estados Unidos em 2025, enquanto os serviços gerenciados e baseados em desempenho têm previsão de crescer a um CAGR de 6,93% até 2031.
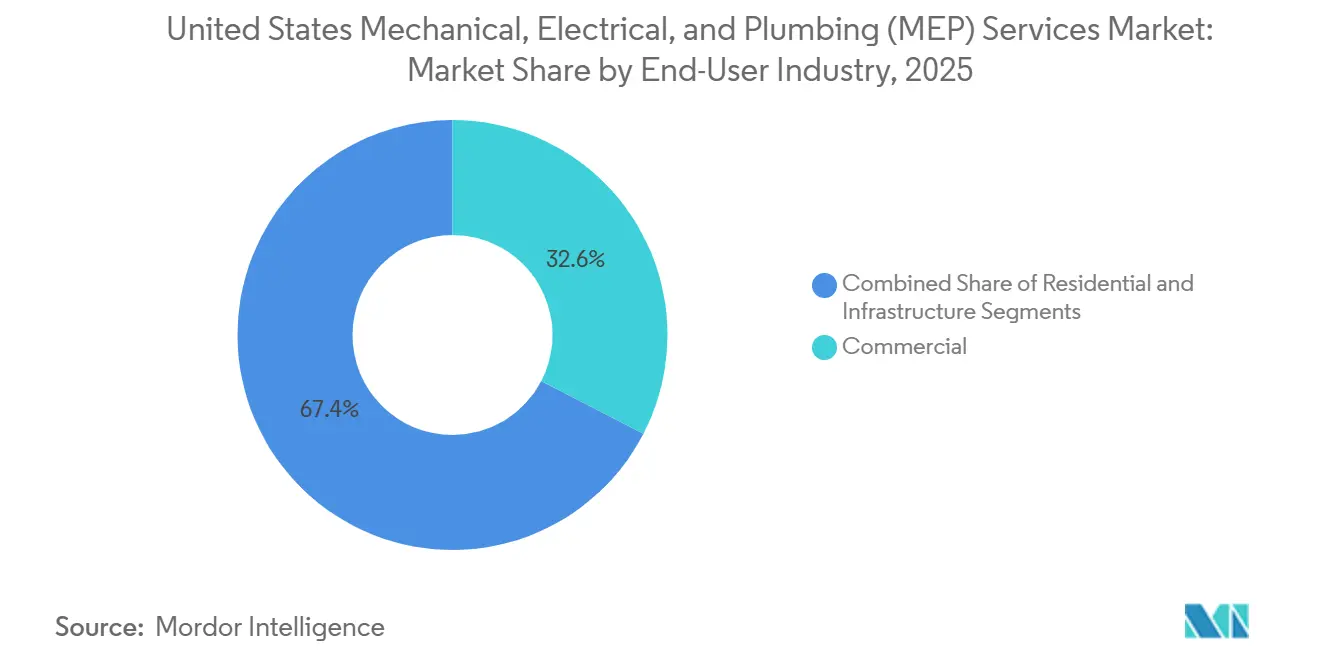
- Por setor de usuário final, o segmento comercial representou 32,6% do tamanho do mercado de serviços MEP dos Estados Unidos em 2025, enquanto a infraestrutura tem previsão de crescer a um CAGR de 6,85% até 2031.
- Por estado, o Texas detinha 15,7% da participação do mercado de serviços MEP dos Estados Unidos em 2025 e tem previsão de crescer a um CAGR de 7,29% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Data Centers Hiperescala e Resfriamento para Computação de IA | +1.4% | Texas, Virgínia, Arizona, Ohio, com expansão para Illinois e Flórida | Curto prazo (≤ 2 anos) |
| Construção de Instalações de Saúde e Melhorias no Controle de Infecções | +1.3% | Nacional, com concentração no Texas, Califórnia, Flórida e Nova York | Médio prazo (2-4 anos) |
| Eletrificação e Retrofits de Eficiência de HVAC | +1.1% | Califórnia e Nordeste, com adoção no Atlântico Médio e Noroeste do Pacífico | Médio prazo (2-4 anos) |
| Relocalização Industrial e Construção de Instalações de Manufatura Avançada | +0.9% | Texas, Arizona, Ohio, Indiana e o corredor de semicondutores de Nova York | Longo prazo (≥ 4 anos) |
| Edifícios Interativos com a Rede e Integração de Energia Distribuída | +0.6% | Nacional, com atividade inicial na Califórnia, Colorado e Nova Inglaterra | Longo prazo (≥ 4 anos) |
| Entrega com Fabricação Prioritária para Projetos com Prazos Críticos | +0.4% | Nacional, especialmente nos corredores de data centers e ciências da vida | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Data Centers Hiperescala e Resfriamento para Computação de IA
As cargas de trabalho de inteligência artificial estão tornando os data centers hiperescala uma importante fonte de trabalho para o mercado de serviços MEP dos Estados Unidos em 2026. A maior densidade de energia por rack está aumentando a necessidade de resfriamento líquido, economização pelo lado do ar e projetos de resfriamento híbrido. Cada opção requer equipamentos, controles, comissionamento e coordenação distintos entre as equipes mecânicas e elétricas. A Jacobs recebeu o contrato de gerenciamento de engenharia, aquisição e construção para o campus Beacon Point de 1 gigawatt da Hut 8 no Condado de Nueces, Texas, em maio de 2026. O projeto utiliza um gêmeo digital de data center durante o comissionamento e tem como meta a energização inicial em 2027[1]. O Texas tinha pelo menos 596 instalações de data centers em operação e planejadas em setembro de 2026, concentrando a demanda técnica de MEP em um único estado[2].
Construção de Instalações de Saúde e Melhorias no Controle de Infecções
Os sistemas de saúde estão construindo novas instalações, modernizando hospitais em operação e expandindo redes ambulatoriais. Esses programas aumentam a importância da ventilação, controles, hidráulica, sistemas elétricos e do sequenciamento cuidadoso do trabalho próximo às áreas de pacientes. Os requisitos de controle de infecções tornam a coordenação e os procedimentos no local partes importantes da entrega. O apoio federal a projetos de água potável fornece uma fonte separada de trabalho intensivo em hidráulica em todo o país[3]. Conjuntos pré-fabricados podem reduzir a quantidade de mão de obra no local necessária onde as zonas de trabalho limitam o número de equipes que podem operar simultaneamente. Isso oferece aos contratantes capacitados uma forma de gerenciar as restrições de mão de obra sem alterar os requisitos de segurança hospitalar.
Eletrificação e Retrofits de Eficiência de HVAC
A eletrificação está aumentando o escopo dos projetos de retrofit de edifícios comerciais no mercado de serviços MEP dos Estados Unidos. As substituições de bombas de calor podem exigir redesenho elétrico, programação de controles e comissionamento, em vez de uma simples substituição de equipamento. As Normas de Eficiência Energética de Edifícios da Califórnia de 2025 entraram em vigor em 1º de janeiro de 2026 e estabeleceram requisitos que aumentam o papel do trabalho coordenado de sistemas prediais. As melhorias de eficiência energética em propriedades multifamiliares também criam trabalho repetível em portfólios maiores de edifícios. O Departamento de Energia dos EUA apoia abordagens de retrofit de edifício completo que combinam medidas prediais e métodos de entrega padronizados. Os contratantes com capacidades de monitoramento e manutenção podem manter um relacionamento de serviço mais longo após a conclusão da instalação original.
Relocalização Industrial e Construção de Instalações de Manufatura Avançada
A manufatura avançada está adicionando trabalhos complexos de MEP em todo o mercado de serviços MEP dos Estados Unidos em 2026. Plantas de semicondutores, farmacêuticas e de materiais precisam de controles ambientais de sala limpa, sistemas de água ultrapura, distribuição de gás de processo e comissionamento coordenado. A Bristol Myers Squibb selecionou Houston, Texas, para um campus de biofabricação de 2,3 bilhões de USD em 2026, criando requisitos especializados de sala limpa e sistemas de processo. A MP Materials selecionou Northlake, Texas, para seu campus de fabricação de magnetos de terras raras de 1,3 bilhão de USD, com comissionamento previsto para 2028. A Amazon também anunciou mais de 100 milhões de USD para uma instalação de manufatura avançada em Greenwood, Indiana, em setembro de 2026. Essas instalações podem criar relacionamentos de serviço de longo prazo após o término da construção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Qualificada e Escalada Salarial | -0.9% | Nacional, com condições críticas no Texas, Arizona, Virgínia e polos de semicondutores | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços de HVAC, Cobre e Equipamentos | -0.7% | Nacional, com alta exposição a trabalhos elétricos intensivos em cobre | Curto prazo (≤ 2 anos) |
| Exposição de Contratos de Preço Fixo a Equipamentos com Longo Prazo de Entrega | -0.5% | Nacional, com exposição em trabalhos de data centers e manufatura | Médio prazo (2-4 anos) |
| Responsabilidade de Cibersegurança em Sistemas Prediais Conectados | -0.4% | Nacional, com risco elevado em instalações de saúde, data centers e instalações federais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada e Escalada Salarial
A disponibilidade de mão de obra está limitando a velocidade com que os contratantes podem converter a demanda em receita no mercado de serviços MEP dos Estados Unidos. A Associated Builders and Contractors estimou que a construção civil deve atrair 349.000 novos trabalhadores líquidos em 2026 para atender à demanda. Eletricistas, técnicos de aquecimento, ventilação e ar-condicionado e encanadores são particularmente importantes para os projetos agora concentrados nos corredores de data centers e semicondutores. A escassez eleva os salários e cria risco de entrega para projetos com datas de conclusão inamovíveis. Os contratantes estão, portanto, utilizando fabricação, treinamento e licitação seletiva para proteger a capacidade de campo disponível. A restrição provavelmente permanecerá mais visível onde vários grandes projetos competem pela mesma mão de obra especializada.
Volatilidade de Preços de HVAC, Cobre e Equipamentos
As mudanças nos preços de materiais continuam a afetar licitações e margens em todo o mercado de serviços MEP dos Estados Unidos. O rascunho de entrada identifica tarifas de 50% sobre importações de cobre a partir de julho de 2025 e tarifas de 15% sobre equipamentos importados de aquecimento, ventilação e ar-condicionado. Essas categorias são centrais para muitos pacotes mecânicos e elétricos. A Associated General Contractors mantém recursos atualizados sobre tarifas para contratantes que gerenciam essas exposições. Os contratantes com compromissos de preço fixo enfrentam a maior pressão quando as mudanças de preço dos fornecedores ocorrem após a submissão de uma proposta. Estruturas de custo mais abertas e aquisição antecipada podem reduzir o risco, mas não eliminam a volatilidade subjacente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Escopo Elétrico Ganha Terreno sobre a Liderança Mecânica
Os serviços mecânicos detinham 42,7% da participação do mercado de serviços MEP dos Estados Unidos em 2025. O segmento é sustentado por trabalhos de aquecimento, ventilação e ar-condicionado em hospitais e data centers hiperescala. Essas instalações requerem capacidade substancial de resfriamento, controles e comissionamento. Os serviços elétricos têm previsão de crescer a um CAGR de 7,05% de 2026 a 2031. Seu crescimento é sustentado pela distribuição em média tensão, integração de armazenamento de energia em baterias e retrofits de eletrificação comercial. A ANSI/CAN/UL 3001, publicada em abril de 2025, fornece uma estrutura de segurança para equipamentos de geração de energia distribuída utilizados nessas aplicações.
Os serviços hidráulicos mantêm demanda proveniente de reformas em instalações de saúde, projetos de água potável, substituição de ramais de serviço de chumbo e trabalhos de tubulação de processo em instalações de manufatura avançada. O programa do Fundo Rotativo Estadual da Agência de Proteção Ambiental apoia projetos de infraestrutura de água potável que podem gerar trabalho hidráulico para empresas regionais. Os serviços MEP integrados estão se tornando mais relevantes onde os proprietários buscam um único contratante para vários sistemas prediais. Esse modelo pode reduzir as transferências durante o projeto, a instalação e o comissionamento. Os conjuntos pré-fabricados também reduzem a necessidade de mão de obra em campo em projetos com prazos sensíveis. Os contratantes que combinam capacidades mecânicas e elétricas estão melhor posicionados para gerenciar a interface entre sistemas de resfriamento e energia em data centers com resfriamento líquido.


Por Tipo de Serviço: Contratos de Desempenho Redefinem o Modelo de Receita
Projeto e engenharia representaram 33,2% do tamanho do mercado de serviços MEP dos Estados Unidos em 2025. Os proprietários frequentemente contratam equipes de engenharia antecipadamente em programas complexos, particularmente em campi de data centers. Isso proporciona aos contratantes um papel antes do início da fase de instalação. Instalação, testes e comissionamento continuam sendo uma categoria de serviço importante porque hospitais e outras instalações críticas exigem que os sistemas operacionais sejam testados antes do uso. A atividade de manutenção, reparo e retrofit também é sustentada pelo envelhecimento dos equipamentos mecânicos e por requisitos energéticos mais rigorosos. Essas atividades oferecem aos contratantes várias formas de permanecer envolvidos após o término de um projeto de construção.
Os serviços gerenciados e baseados em desempenho têm previsão de expandir a um CAGR de 6,93% até 2031. Esses contratos transferem a responsabilidade pelo desempenho energético, tempo de atividade ou resultados de manutenção para o provedor de MEP. O uso de um gêmeo digital pela Jacobs no campus Beacon Point da Hut 8 demonstra como a tecnologia de comissionamento pode apoiar essa abordagem de serviço. O monitoramento remoto e a manutenção preditiva estão se tornando mais importantes para clientes institucionais com várias instalações. A abordagem pode gerar receita recorrente menos dependente de novos inícios de instalação. Ela também favorece os contratantes que conseguem combinar pessoal técnico de serviço com capacidades de entrega de projetos.
Por Setor de Usuário Final: A Infraestrutura Emerge como Pilar de Crescimento de Longo Ciclo
Os usuários comerciais detinham 32,6% da participação do mercado de serviços MEP dos Estados Unidos em 2025. Campi de data centers, reformas em instalações de saúde e retrofits de escritórios são fontes-chave de trabalho mecânico e elétrico neste grupo. Essas instalações frequentemente exigem que vários sistemas prediais sejam redesenhados em conjunto. A infraestrutura tem previsão de expandir a um CAGR de 6,85% de 2026 a 2031. O Departamento de Transportes dos EUA reportou 490,2 bilhões de USD em obrigações da Lei de Investimento em Infraestrutura e Empregos até abril de 2026, sustentando um longo pipeline de projetos. Os programas de água, transporte público e instalações públicas oferecem visibilidade menos dependente dos ciclos de construção privada.
A Agência de Proteção Ambiental alocou mais de 15 bilhões de USD para a substituição de ramais de serviço de chumbo e apoiou mais de 1.200 projetos do Fundo Rotativo Estadual de Água Potável, de acordo com o rascunho de entrada. O trabalho residencial é menor, mas se beneficia de soluções de retrofit de edifício completo para propriedades multifamiliares. Os projetos de data centers, energia e manufatura avançada enfrentam condições de mão de obra e aquisição diferentes das de projetos tradicionais de escritórios. A Comfort Systems USA reportou que os clientes do setor de tecnologia representaram 58,7% de sua receita do segundo trimestre de 2026. O setor de serviços MEP dos Estados Unidos está, portanto, se separando entre contratantes especializados e provedores comerciais gerais. O trabalho de infraestrutura oferece um equilíbrio de portfólio para contratantes que desejam reduzir sua exposição aos ciclos de capital privado.
Análise Geográfica
O Texas detinha 15,7% do tamanho do mercado de serviços MEP dos Estados Unidos em 2025 e tem previsão de expandir a um CAGR de 7,29% até 2031. O estado combina construção de data centers, investimento em manufatura, expansão de instalações de saúde e trabalhos de infraestrutura. O Texas tinha pelo menos 596 instalações de data centers em operação e planejadas em setembro de 2026. O campus de Houston da Bristol Myers Squibb e a instalação de Northlake da MP Materials adicionam demanda de sala limpa e sistemas de processo ao pipeline de projetos do estado. Os contratantes devem gerenciar os requisitos de licenciamento e uma crescente necessidade de projetos elétricos que atendam a requisitos de grandes cargas.
A Califórnia e os estados do Nordeste formam outra grande concentração de receita para o mercado de serviços MEP dos Estados Unidos. As Normas de Eficiência Energética de Edifícios da Califórnia de 2025 entraram em vigor em 2026 e aumentaram os trabalhos de controles e comissionamento em projetos de aquecimento, ventilação e ar-condicionado. Os densos estoques de edifícios urbanos criam trabalho contínuo de retrofit mesmo quando a atividade de nova construção muda. A Lei Local 97 de Nova York apoia estudos e retrofits que reduzem as emissões dos edifícios. Essas áreas também enfrentam custos mais elevados e pressão de mão de obra em trabalhos de renovação. Os contratantes com experiência em engenharia de retrofit e gerenciamento de projetos têm um perfil mais adequado à demanda da região.
A Flórida, Illinois e a categoria Restante dos EUA apresentam diferentes fontes de demanda de MEP. A construção costeira da Flórida requer sistemas mecânicos e elétricos resilientes, enquanto o desenvolvimento de instalações de saúde adiciona complexidade aos projetos. Illinois se beneficia do crescimento de data centers próximos a Chicago, instalações logísticas, processamento de alimentos, universidades e hospitais. A categoria Restante dos EUA está se ampliando à medida que programas de infraestrutura, semicondutores, defesa, água e transporte público alcançam localidades fora dos maiores mercados costeiros e do Sun Belt. Os contratantes regionais com habilidades técnicas especializadas podem competir por esses projetos sem uma plataforma nacional. A dispersão geográfica também oferece às empresas locais uma oportunidade de construir relacionamentos em torno de programas públicos e industriais.
Cenário Competitivo
O mercado de serviços MEP dos Estados Unidos é moderadamente concentrado entre os contratantes nacionais e permanece fragmentado entre as empresas regionais. Os líderes nacionais detêm os maiores acúmulos de pedidos em data centers, manufatura, saúde e outros projetos complexos. A EMCOR Group reportou 17,1 bilhões de USD em obrigações de desempenho remanescentes no segundo trimestre de 2026, enquanto a Comfort Systems USA reportou um acúmulo de pedidos de 14,1 bilhões de USD. Essa diferença confere aos contratantes maiores maior capacidade para gerenciar grandes programas e adquirir equipamentos com antecedência. As empresas menores continuam a competir por meio de relacionamentos locais, equipes de campo qualificadas e especialização.
As aquisições são uma estratégia competitiva central no mercado de serviços MEP dos Estados Unidos. A EMCOR concluiu sua aquisição de 865 milhões de USD da Miller Electric Company em fevereiro de 2025, expandindo a cobertura de construção elétrica na Flórida e no Sudeste. A Limbach adquiriu a 1901 Inc. em setembro de 2026 por 63 milhões de USD, criando sua maior operação elétrica em Wisconsin e no Meio-Oeste. A Limbach também concluiu sua aquisição da Pioneer Power em 2025. Essas movimentações adicionam cobertura geográfica, mão de obra licenciada e capacidade especializada, em vez de simplesmente adicionar receita.
A fabricação e o comissionamento digital também estão moldando a concorrência no mercado de serviços MEP dos Estados Unidos. A Comfort Systems USA tem como meta 4 milhões de pés quadrados de capacidade de fabricação modular até o final de 2026. A Jacobs está utilizando um gêmeo digital durante o comissionamento no campus Beacon Point da Hut 8. Os sistemas de automação predial conectados também criam a necessidade de melhores práticas de cibersegurança durante o comissionamento e a manutenção. A Agência de Segurança de Infraestrutura e Cibersegurança emitiu um aviso sobre vulnerabilidades que afetam os sistemas de automação predial Johnson Controls Metasys em agosto de 2026. Uma pontuação de concentração de mercado de 5 reflete um acúmulo substancial em escala nacional entre os principais contratantes, mas a ausência de evidências de que as 5 principais empresas detêm coletivamente pelo menos 60% da receita.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Estados Unidos
-
EMCOR Group, Inc.
-
Comfort Systems USA, Inc.
-
Southland Industries
-
ACCO Engineered Systems
-
Harris
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Limbach Holdings adquiriu a 1901 Inc., uma contratante sindicalizada de MEP sediada em Madison, Wisconsin, com aproximadamente 450 funcionários, por 63 milhões de USD, criando a maior operação elétrica da Limbach até o momento em Wisconsin e no Meio-Oeste, com a 1901 projetada para contribuir com aproximadamente 140 milhões de USD em receita em 2027.
- Setembro de 2026: A Amazon anunciou mais de 100 milhões de USD para uma instalação de manufatura avançada de 585.000 pés quadrados em Greenwood, Indiana. Espera-se que a instalação seja inaugurada até 2028.
- Maio de 2026: A Jacobs Solutions recebeu um contrato de fonte única de gerenciamento de engenharia, aquisição e construção da Hut 8 para entregar o Beacon Point, um campus de data center de inteligência artificial de 1 gigawatt no Condado de Nueces, Texas, utilizando um gêmeo digital de data center para mitigação de riscos no comissionamento. A energização inicial está prevista para 2027.


Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) dos Estados Unidos
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados / Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Texas |
| Califórnia |
| Flórida |
| Nova York |
| Illinois |
| Restante dos EUA |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados / Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Estado | Texas |
| Califórnia | |
| Flórida | |
| Nova York | |
| Illinois | |
| Restante dos EUA |


Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de serviços MEP dos Estados Unidos?
O mercado de serviços MEP dos Estados Unidos tem previsão de crescer de 51,09 bilhões de USD em 2026 para 68,85 bilhões de USD até 2031, a um CAGR de 6,15%.
Qual tipo de serviço MEP está crescendo mais rapidamente nos Estados Unidos?
Os serviços elétricos são o tipo de crescimento mais rápido, com um CAGR previsto de 7,05% até 2031.
O que está impulsionando a demanda por contratantes de MEP nos Estados Unidos?
Os sistemas de resfriamento e energia para data centers, a modernização de instalações de saúde, os retrofits de eletrificação e a construção de manufatura avançada são as principais fontes de demanda.
Qual segmento de usuário final tem a maior perspectiva de crescimento?
A infraestrutura tem projeção de crescer a um CAGR de 6,85% até 2031, sustentada por programas de água, transporte público e instalações públicas.
Por que o Texas é importante para os provedores de serviços MEP?
O Texas detinha 15,7% da receita em 2025 e tem previsão de crescer a um CAGR de 7,29% até 2031, sustentado por data centers, manufatura, saúde e infraestrutura.
Quais são os principais riscos enfrentados pelos contratantes de MEP?
A escassez de mão de obra qualificada, a escalada salarial, a volatilidade dos preços de equipamentos, a aquisição de itens com longo prazo de entrega e a exposição à cibersegurança em edifícios conectados continuam sendo os principais riscos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

