
Marktgröße und Marktanteil für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 48.13 Milliarden US-Dollar |
| Marktgröße (2026) | 51.09 Milliarden US-Dollar |
| Marktgröße (2031) | 68.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.15 % |
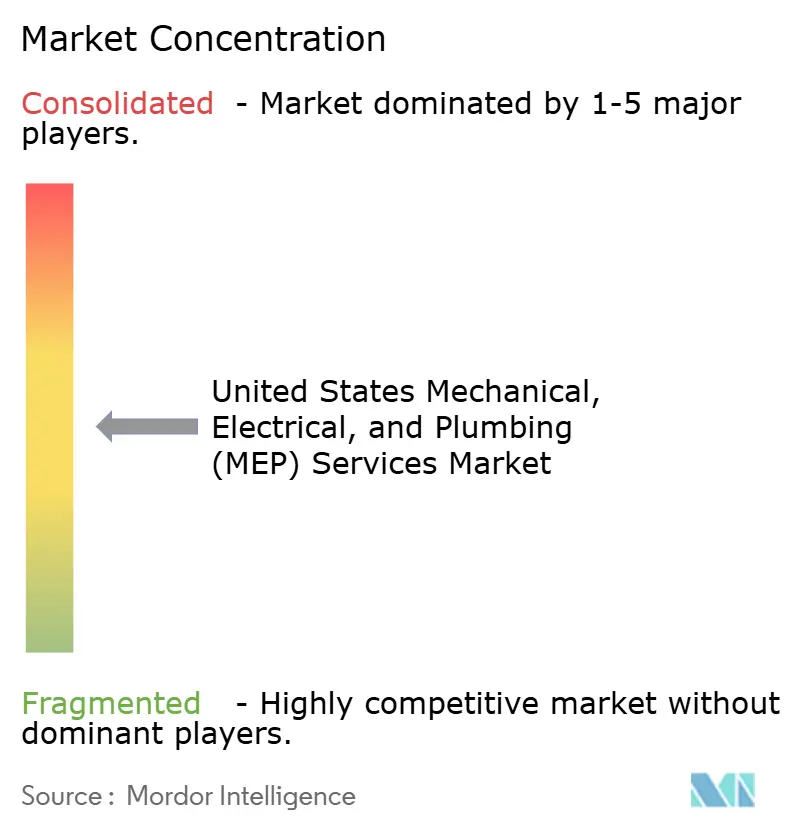
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in den Vereinigten Staaten von Mordor Intelligence
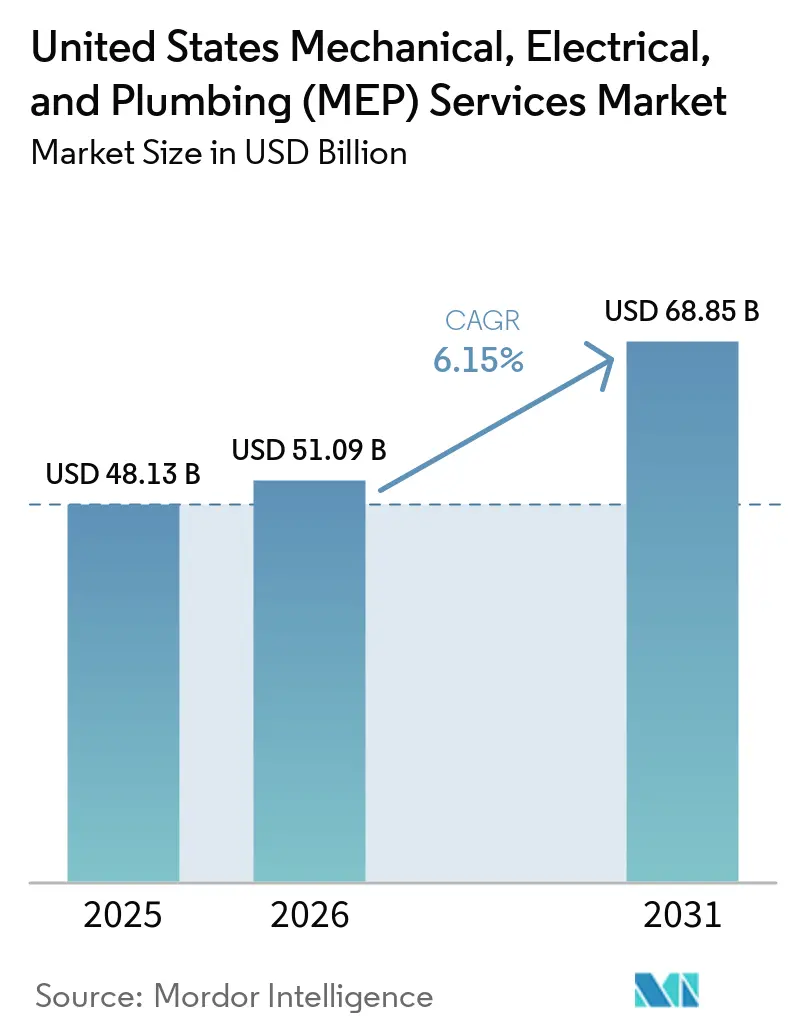
Die Marktgröße für mechanische, elektrische und sanitäre Dienstleistungen in den Vereinigten Staaten wird für 2025 auf 48,13 Milliarden USD, für 2026 auf 51,09 Milliarden USD geschätzt und soll bis 2031 68,85 Milliarden USD erreichen, mit einer CAGR von 6,15 % von 2026 bis 2031.
Der Markt für MEP-Dienstleistungen in den Vereinigten Staaten wird durch größere und komplexere Anforderungen in Rechenzentren, Gesundheitseinrichtungen und modernen Fertigungsanlagen gestützt. Diese Projekte erfordern eine stärker koordinierte mechanische, elektrische und sanitäre Arbeit als herkömmliche Büro- und Einzelhandelsgebäude. Auftragnehmer reagieren darauf durch frühzeitigere Gerätebeschaffung, verstärkten Einsatz von Vorfertigung und ein breiteres Angebot von Planungs- bis hin zu Serviceleistungen. Nationale Unternehmen konzentrieren sich auf technische Arbeiten, bei denen lange Auftragsrückstände und komplexe Lieferanforderungen einen klaren Vorteil schaffen. Arbeitskräftemangel, Gerätekosten und das Risiko aus Festpreisverträgen schränken weiterhin die Projektkapazität und die Margen ein.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten mechanische Dienstleistungen im Jahr 2025 einen Marktanteil von 42,7 % am Markt für MEP-Dienstleistungen in den Vereinigten Staaten, während elektrische Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,05 % wachsen werden.
- Nach Dienstleistungsart hielten Planung und Ingenieurwesen im Jahr 2025 einen Marktanteil von 33,2 % am Markt für MEP-Dienstleistungen in den Vereinigten Staaten, während verwaltete und leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 6,93 % wachsen werden.
- Nach Endverbraucherbranche entfiel auf den Gewerbebereich im Jahr 2025 ein Anteil von 32,6 % an der Marktgröße für MEP-Dienstleistungen in den Vereinigten Staaten, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen wird.
- Nach Bundesstaat hielt Texas im Jahr 2025 einen Marktanteil von 15,7 % am Markt für MEP-Dienstleistungen in den Vereinigten Staaten und wird bis 2031 voraussichtlich mit einer CAGR von 7,29 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Rechenzentren und KI-Rechenkühlung | +1.4% | Texas, Virginia, Arizona, Ohio, mit Ausstrahlungseffekten auf Illinois und Florida | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbau und Upgrades zur Infektionskontrolle | +1.3% | National, mit Schwerpunkt in Texas, Kalifornien, Florida und New York | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Nachrüstung zur HVAC-Effizienz | +1.1% | Kalifornien und der Nordosten, mit Übernahme im mittleren Atlantik und im pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Rückverlagerung und Ausbau von Anlagen für die moderne Fertigung | +0.9% | Texas, Arizona, Ohio, Indiana und der New Yorker Halbleiterkorridor | Langfristig (≥ 4 Jahre) |
| Netzinteraktive Gebäude und Integration verteilter Energie | +0.6% | National, mit früher Aktivität in Kalifornien, Colorado und Neuengland | Langfristig (≥ 4 Jahre) |
| Vorfertigung-zuerst-Lieferung für terminkritische Projekte | +0.4% | National, insbesondere in Rechenzentrum- und Life-Sciences-Korridoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Rechenzentren und KI-Rechenkühlung
Arbeitslasten der künstlichen Intelligenz machen Hyperscale-Rechenzentren im Jahr 2026 zu einer wichtigen Auftragsquelle für den Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Eine höhere Rack-Leistungsdichte erhöht den Bedarf an Flüssigkühlung, luftseitiger Ökonomisierung und hybriden Kühlkonzepten. Jede Option erfordert spezifische Geräte, Steuerungen, Inbetriebnahme und Koordination zwischen mechanischen und elektrischen Teams. Jacobs erhielt im Mai 2026 den Vertrag für Ingenieurwesen, Beschaffung und Bauleitung für den 1-Gigawatt-Campus Beacon Point von Hut 8 im Nueces County, Texas. Das Projekt nutzt während der Inbetriebnahme einen digitalen Zwilling des Rechenzentrums und zielt auf eine erste Energieversorgung im Jahr 2027 ab[1]. Texas verfügte im September 2026 über mindestens 596 in Betrieb befindliche und geplante Rechenzentrumsanlagen, was die technische MEP-Nachfrage in einem Bundesstaat konzentriert[2].
Gesundheitsbau und Upgrades zur Infektionskontrolle
Gesundheitssysteme errichten neue Einrichtungen, modernisieren bestehende Krankenhäuser und erweitern ambulante Netzwerke. Diese Programme erhöhen die Bedeutung von Belüftung, Steuerungen, Sanitäranlagen, elektrischen Systemen und sorgfältiger Arbeitsabfolge in der Nähe von Patientenbereichen. Anforderungen an die Infektionskontrolle machen Koordination und Standortverfahren zu wichtigen Bestandteilen der Projektabwicklung. Bundesunterstützung für Trinkwasserprojekte bietet eine separate Quelle für sanitärintensive Arbeiten im ganzen Land[3]. Vorgefertigte Baugruppen können den Bedarf an Vor-Ort-Arbeitskräften reduzieren, wo Arbeitszonen die Anzahl der gleichzeitig tätigen Gewerke begrenzen. Dies gibt leistungsfähigen Auftragnehmern eine Möglichkeit, Arbeitskräfteengpässe zu bewältigen, ohne die Sicherheitsanforderungen der Krankenhäuser zu ändern.
Elektrifizierung und Nachrüstung zur HVAC-Effizienz
Die Elektrifizierung erweitert den Umfang von Nachrüstprojekten für Gewerbegebäude im Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Der Austausch von Wärmepumpen kann eine elektrische Neugestaltung, Steuerungsprogrammierung und Inbetriebnahme anstelle eines einfachen Geräteaustauschs erfordern. Kaliforniens Gebäudeenergieeffizienzstandards 2025 traten am 1. Januar 2026 in Kraft und legen Anforderungen fest, die die Rolle koordinierter Gebäudesystemarbeiten stärken. Energieeffizienzverbesserungen in Mehrfamilienhäusern schaffen ebenfalls wiederholbare Aufträge über größere Gebäudeportfolios hinweg. Das US-Energieministerium unterstützt ganzheitliche Gebäudenachrüstungsansätze, die Gebäudemaßnahmen und standardisierte Liefermethoden kombinieren. Auftragnehmer mit Überwachungs- und Wartungskapazitäten können nach Abschluss der ursprünglichen Installation eine längere Servicebeziehung aufrechterhalten.
Rückverlagerung und Ausbau von Anlagen für die moderne Fertigung
Die moderne Fertigung fügt dem Markt für MEP-Dienstleistungen in den Vereinigten Staaten im Jahr 2026 komplexe MEP-Arbeiten hinzu. Halbleiter-, Pharma- und Materialanlagen benötigen Reinraum-Umgebungssteuerungen, Reinstwassersysteme, Prozessgasverteilung und koordinierte Inbetriebnahme. Bristol Myers Squibb wählte Houston, Texas, für einen Bioproduktionskampus im Wert von 2,3 Milliarden USD im Jahr 2026 aus, was spezialisierte Reinraum- und Prozesssystemanforderungen schafft. MP Materials wählte Northlake, Texas, für seinen Seltenerdmagnet-Fertigungskampus im Wert von 1,3 Milliarden USD aus, mit einer Inbetriebnahme, die für 2028 angestrebt wird. Amazon kündigte außerdem mehr als 100 Millionen USD für eine moderne Fertigungsanlage in Greenwood, Indiana, im September 2026 an. Diese Anlagen können nach Abschluss der Bauarbeiten langfristige Servicebeziehungen schaffen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel und Lohnsteigerung | -0.9% | National, mit akuten Bedingungen in Texas, Arizona, Virginia und Halbleiterzentren | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei HVAC, Kupfer und Geräten | -0.7% | National, mit hohem Risiko bei kupferintensiven elektrischen Arbeiten | Kurzfristig (≤ 2 Jahre) |
| Festpreisvertragsrisiko bei Geräten mit langen Lieferzeiten | -0.5% | National, mit Risiko bei Rechenzentrum- und Fertigungsarbeiten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitshaftung in vernetzten Gebäudesystemen | -0.4% | National, mit erhöhtem Risiko in Gesundheits-, Rechenzentrum- und Bundeseinrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Lohnsteigerung
Die Verfügbarkeit von Arbeitskräften schränkt ein, wie schnell Auftragnehmer die Nachfrage in Umsatz umwandeln können, im Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Associated Builders and Contractors schätzte, dass das Baugewerbe im Jahr 2026 349.000 netto neue Arbeitskräfte gewinnen muss, um die Nachfrage zu decken. Elektriker, Heizungs-, Lüftungs- und Klimatechniker sowie Klempner sind besonders wichtig für die Projekte, die sich derzeit in Rechenzentrum- und Halbleiterkorridoren konzentrieren. Der Mangel treibt die Löhne in die Höhe und schafft Lieferrisiken für Projekte mit unverrückbaren Fertigstellungsterminen. Auftragnehmer setzen daher auf Vorfertigung, Ausbildung und selektive Angebotsabgabe, um die verfügbare Feldkapazität zu schützen. Die Einschränkung dürfte dort am deutlichsten sichtbar bleiben, wo mehrere große Projekte um dieselbe spezialisierte Belegschaft konkurrieren.
Preisvolatilität bei HVAC, Kupfer und Geräten
Materialpreisänderungen wirken sich weiterhin auf Angebote und Margen im gesamten Markt für MEP-Dienstleistungen in den Vereinigten Staaten aus. Der Eingangsentwurf identifiziert 50 % Zölle auf Kupferimporte ab Juli 2025 und 15 % Zölle auf importierte Heizungs-, Lüftungs- und Klimaanlagen. Diese Kategorien sind für viele mechanische und elektrische Pakete von zentraler Bedeutung. Die Associated General Contractors pflegen aktuelle Zollressourcen für Auftragnehmer, die diese Risiken managen. Auftragnehmer mit Festpreisbindungen stehen unter dem größten Druck, wenn Lieferantenpreisänderungen nach Abgabe eines Angebots eintreten. Offenere Kostenstrukturen und frühzeitigere Beschaffung können das Risiko verringern, beseitigen jedoch nicht die zugrunde liegende Volatilität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Elektrischer Bereich gewinnt gegenüber der mechanischen Führungsposition an Boden
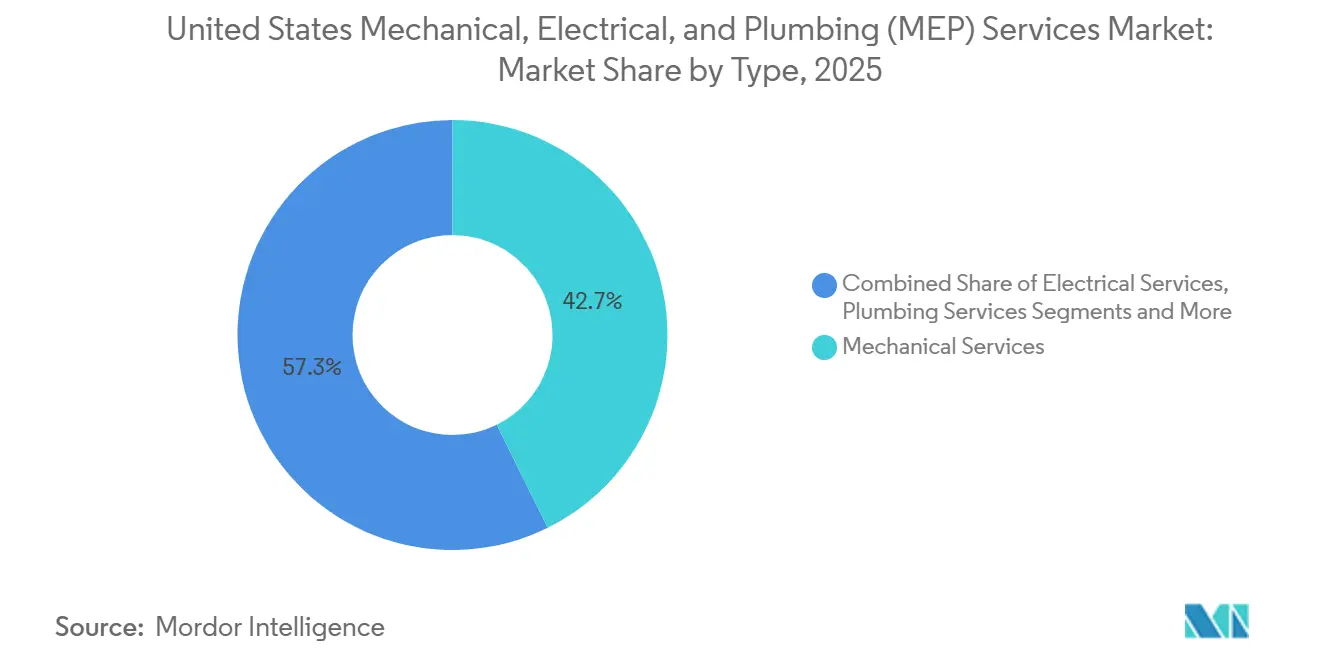
Mechanische Dienstleistungen hielten im Jahr 2025 einen Marktanteil von 42,7 % am Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Das Segment wird durch Heizungs-, Lüftungs- und Klimaarbeiten in Krankenhäusern und Hyperscale-Rechenzentren gestützt. Diese Einrichtungen erfordern erhebliche Kühl-, Steuerungs- und Inbetriebnahmekapazitäten. Elektrische Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,05 % wachsen. Das Wachstum wird durch Mittelspannungsverteilung, Integration von Batteriespeichern und gewerbliche Elektrifizierungsnachrüstungen unterstützt. ANSI/CAN/UL 3001, veröffentlicht im April 2025, bietet einen Sicherheitsrahmen für dezentrale Energieerzeugungsgeräte, die in diesen Anwendungen eingesetzt werden.
Sanitärdienstleistungen behalten die Nachfrage aus der Krankenhausrenovierung, Trinkwasserprojekten, dem Austausch von Bleileitungen und Prozessrohrleitungsarbeiten in modernen Fertigungsanlagen. Das Revolving-Fund-Programm der Bundesstaaten der Umweltschutzbehörde unterstützt Trinkwasserinfrastrukturprojekte, die Sanitärarbeiten für regionale Unternehmen schaffen können. Integrierte MEP-Dienstleistungen werden relevanter, wenn Eigentümer einen einzigen Auftragnehmer für mehrere Gebäudesysteme suchen. Dieses Modell kann Übergaben während Planung, Installation und Inbetriebnahme reduzieren. Vorgefertigte Baugruppen reduzieren auch den Bedarf an Vor-Ort-Arbeitskräften bei terminempfindlichen Projekten. Auftragnehmer, die mechanische und elektrische Kapazitäten kombinieren, sind besser positioniert, um die Schnittstelle zwischen Kühl- und Stromsystemen in flüssigkeitsgekühlten Rechenzentren zu verwalten.


Nach Dienstleistungsart: Leistungsverträge definieren das Umsatzmodell neu
Planung und Ingenieurwesen machten im Jahr 2025 33,2 % der Marktgröße für MEP-Dienstleistungen in den Vereinigten Staaten aus. Eigentümer beauftragen Ingenieurteams bei komplexen Programmen häufig frühzeitig, insbesondere bei Rechenzentrumsgeländen. Dies verschafft Auftragnehmern eine Rolle, bevor die Installationsphase beginnt. Installation, Prüfung und Inbetriebnahme bleiben eine wichtige Dienstleistungskategorie, da Krankenhäuser und andere kritische Einrichtungen verlangen, dass Betriebssysteme vor der Nutzung getestet werden. Wartungs-, Reparatur- und Nachrüstungsaktivitäten werden auch durch alternde mechanische Geräte und strengere Energieanforderungen unterstützt. Diese Aktivitäten geben Auftragnehmern mehrere Möglichkeiten, nach Abschluss eines Bauprojekts weiterhin eingebunden zu bleiben.
Verwaltete und leistungsbasierte Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen. Diese Verträge übertragen die Verantwortung für Energieleistung, Betriebszeit oder Wartungsergebnisse auf den MEP-Anbieter. Der Einsatz eines digitalen Zwillings durch Jacobs auf dem Beacon-Point-Campus von Hut 8 zeigt, wie Inbetriebnahmetechnologie diesen Serviceansatz unterstützen kann. Fernüberwachung und vorausschauende Wartung werden für institutionelle Kunden mit mehreren Einrichtungen immer wichtiger. Der Ansatz kann wiederkehrende Einnahmen generieren, die weniger von neuen Installationsstarts abhängig sind. Er begünstigt auch Auftragnehmer, die technisches Servicepersonal mit Projektabwicklungskapazitäten kombinieren können.
Nach Endverbraucherbranche: Infrastruktur entwickelt sich zu einem langfristigen Wachstumspfeiler
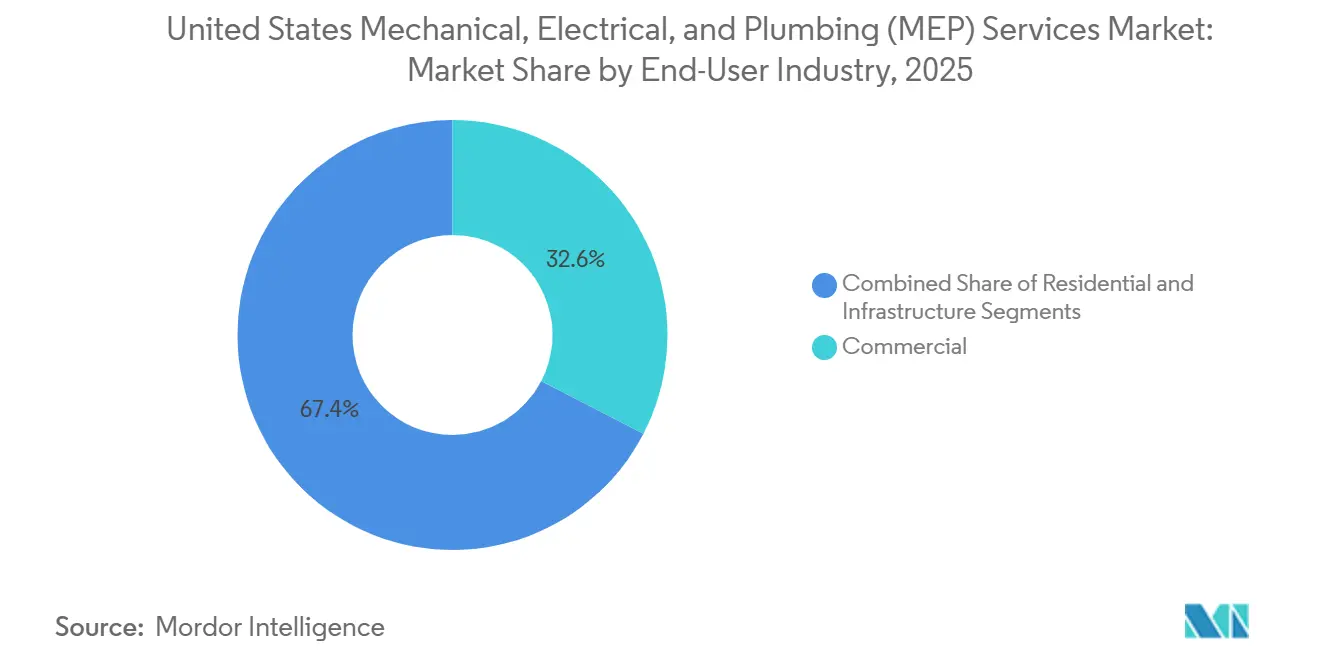
Gewerbliche Nutzer hielten im Jahr 2025 einen Marktanteil von 32,6 % am Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Rechenzentrumsgeländen, Krankenhausrenovierungen und Büronachrüstungen sind wichtige Quellen für mechanische und elektrische Arbeiten in dieser Gruppe. Diese Einrichtungen erfordern häufig, dass mehrere Gebäudesysteme gemeinsam neu gestaltet werden. Die Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,85 % wachsen. Das US-Verkehrsministerium meldete bis April 2026 Verpflichtungen aus dem Infrastrukturinvestitions- und Beschäftigungsgesetz in Höhe von 490,2 Milliarden USD, was eine lange Projektpipeline unterstützt. Wasser-, Transit- und öffentliche Einrichtungsprogramme bieten eine Sichtbarkeit, die weniger von privaten Bauzyklen abhängig ist.
Die Umweltschutzbehörde stellte laut dem Eingangsentwurf mehr als 15 Milliarden USD für den Austausch von Bleileitungen bereit und unterstützte mehr als 1.200 Trinkwasser-Revolving-Fund-Projekte der Bundesstaaten. Wohnbauarbeiten sind kleiner, profitieren jedoch von ganzheitlichen Gebäudenachrüstungslösungen für Mehrfamilienhäuser. Rechenzentrum-, Energie- und moderne Fertigungsprojekte sehen sich anderen Arbeits- und Beschaffungsbedingungen gegenüber als traditionelle Büroprojekte. Comfort Systems USA berichtete, dass Technologiekunden im zweiten Quartal 2026 58,7 % seines Umsatzes ausmachten. Die Branche für MEP-Dienstleistungen in den Vereinigten Staaten trennt sich daher zwischen spezialisierten Auftragnehmern und allgemeinen Gewerbeanbietern. Infrastrukturarbeiten bieten ein Portfoliogleichgewicht für Auftragnehmer, die ihr Risiko gegenüber privaten Kapitalzyklen reduzieren möchten.
Geografische Analyse
Texas hielt im Jahr 2025 einen Marktanteil von 15,7 % an der Marktgröße für MEP-Dienstleistungen in den Vereinigten Staaten und wird bis 2031 voraussichtlich mit einer CAGR von 7,29 % wachsen. Der Bundesstaat kombiniert Rechenzentrumsbau, Fertigungsinvestitionen, Gesundheitsausbau und Infrastrukturarbeiten. Texas verfügte im September 2026 über mindestens 596 in Betrieb befindliche und geplante Rechenzentrumsanlagen. Der Houston-Campus von Bristol Myers Squibb und die Northlake-Anlage von MP Materials fügen der Projektpipeline des Bundesstaates Reinraum- und Prozesssystemnachfrage hinzu. Auftragnehmer müssen Lizenzanforderungen und einen wachsenden Bedarf an elektrischen Designs bewältigen, die Großlastanforderungen berücksichtigen.
Kalifornien und die nordöstlichen Bundesstaaten bilden eine weitere wichtige Umsatzkonzentration für den Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Kaliforniens Gebäudeenergieeffizienzstandards 2025 traten 2026 in Kraft und erhöhten Steuerungs- und Inbetriebnahmearbeiten bei Heizungs-, Lüftungs- und Klimaprojekten. Dichte städtische Gebäudebestände schaffen kontinuierliche Nachrüstungsarbeiten, auch wenn sich die Neubautätigkeit ändert. New Yorks Local Law 97 unterstützt Studien und Nachrüstungen zur Reduzierung von Gebäudeemissionen. Diese Gebiete sehen sich auch höheren Kosten und Arbeitsdruck bei Renovierungsarbeiten gegenüber. Auftragnehmer mit Erfahrung in der Nachrüstungstechnik und im Projektmanagement passen besser zum Nachfrageprofil der Region.
Florida, Illinois und die Kategorie Rest der USA weisen unterschiedliche Quellen für MEP-Nachfrage auf. Floridas Küstenbau erfordert widerstandsfähige mechanische und elektrische Systeme, während die Gesundheitsentwicklung zur Projektkomplexität beiträgt. Illinois profitiert vom Rechenzentrumswachstum in der Nähe von Chicago, Logistikanlagen, Lebensmittelverarbeitung, Universitäten und Krankenhäusern. Die Kategorie Rest der USA weitet sich aus, da Infrastruktur-, Halbleiter-, Verteidigungs-, Wasser- und Transitprogramme Standorte außerhalb der größten Küsten- und Sun-Belt-Märkte erreichen. Regionale Auftragnehmer mit spezialisierten technischen Fähigkeiten können um diese Projekte konkurrieren, ohne eine nationale Plattform zu benötigen. Die geografische Streuung gibt lokalen Unternehmen auch die Möglichkeit, Beziehungen rund um öffentliche und industrielle Programme aufzubauen.
Wettbewerbslandschaft
Der Markt für MEP-Dienstleistungen in den Vereinigten Staaten ist unter nationalen Auftragnehmern mäßig konzentriert und bleibt unter regionalen Unternehmen fragmentiert. Nationale Marktführer halten die tiefsten Auftragsrückstände in Rechenzentren, Fertigung, Gesundheitswesen und anderen komplexen Projekten. EMCOR Group meldete im zweiten Quartal 2026 verbleibende Leistungsverpflichtungen in Höhe von 17,1 Milliarden USD, während Comfort Systems USA einen Auftragsrückstand von 14,1 Milliarden USD meldete. Dieser Vorsprung gibt größeren Auftragnehmern eine größere Kapazität zur Verwaltung großer Programme und zur frühzeitigeren Gerätebeschaffung. Kleinere Unternehmen konkurrieren weiterhin durch lokale Beziehungen, qualifizierte Feldteams und Spezialisierung.
Akquisitionen sind eine zentrale Wettbewerbsstrategie im Markt für MEP-Dienstleistungen in den Vereinigten Staaten. EMCOR schloss im Februar 2025 die Übernahme von Miller Electric Company für 865 Millionen USD ab und erweiterte damit die Abdeckung im Bereich elektrischer Bau in Florida und im Südosten. Limbach erwarb 1901 Inc. im September 2026 für 63 Millionen USD und schuf damit seinen größten Elektrobetrieb in Wisconsin und im Mittleren Westen. Limbach schloss auch die Übernahme von Pioneer Power im Jahr 2025 ab. Diese Schritte fügen Geografie, lizenzierte Arbeitskräfte und spezialisierte Kapazitäten hinzu, anstatt lediglich Umsatz zu steigern.
Vorfertigung und digitale Inbetriebnahme prägen ebenfalls den Wettbewerb im Markt für MEP-Dienstleistungen in den Vereinigten Staaten. Comfort Systems USA strebt bis Ende 2026 eine modulare Fertigungskapazität von 4 Millionen Quadratfuß an. Jacobs verwendet während der Inbetriebnahme auf dem Beacon-Point-Campus von Hut 8 einen digitalen Zwilling. Vernetzte Gebäudeautomationssysteme schaffen auch einen Bedarf an besseren Cybersicherheitspraktiken während der Inbetriebnahme und des Betriebs. Die Cybersecurity and Infrastructure Security Agency gab im August 2026 eine Warnung zu Schwachstellen heraus, die Johnson Controls Metasys-Gebäudeautomationssysteme betreffen. Ein Marktkonzentrationsindex von 5 spiegelt erhebliche Auftragsrückstände auf nationaler Ebene unter führenden Auftragnehmern wider, jedoch fehlen Belege dafür, dass die Top-5-Unternehmen gemeinsam mindestens 60 % des Umsatzes halten.
Branchenführer im Bereich mechanische, elektrische und sanitäre (MEP) Dienstleistungen in den Vereinigten Staaten
-
EMCOR Group, Inc.
-
Comfort Systems USA, Inc.
-
Southland Industries
-
ACCO Engineered Systems
-
Harris
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Limbach Holdings erwarb 1901 Inc., einen in Madison, Wisconsin, ansässigen gewerkschaftlichen MEP-Auftragnehmer mit rund 450 Mitarbeitern, für 63 Millionen USD und schuf damit Limbachs bislang größten Elektrobetrieb in Wisconsin und im Mittleren Westen; 1901 wird voraussichtlich rund 140 Millionen USD zum Umsatz 2027 beitragen.
- September 2026: Amazon kündigte mehr als 100 Millionen USD für eine 585.000 Quadratfuß große moderne Fertigungsanlage in Greenwood, Indiana, an. Die Anlage soll bis 2028 in Betrieb gehen.
- Mai 2026: Jacobs Solutions erhielt von Hut 8 einen Alleinauftrag für Ingenieurwesen, Beschaffung und Bauleitung zur Realisierung von Beacon Point, einem 1-Gigawatt-Campus für künstliche Intelligenz im Nueces County, Texas, unter Verwendung eines digitalen Zwillings des Rechenzentrums zur Risikominimierung bei der Inbetriebnahme. Die erste Energieversorgung ist für 2027 geplant.


Berichtsumfang für den Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in den Vereinigten Staaten
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitäre Dienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Planung und Ingenieurwesen |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete / leistungsbasierte Dienstleistungen |
| Wohnbereich |
| Gewerbe |
| Infrastruktur |
| Texas |
| Kalifornien |
| Florida |
| New York |
| Illinois |
| Rest der USA |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitäre Dienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Planung und Ingenieurwesen |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete / leistungsbasierte Dienstleistungen | |
| Nach Endverbraucherbranche | Wohnbereich |
| Gewerbe | |
| Infrastruktur | |
| Nach Bundesstaat | Texas |
| Kalifornien | |
| Florida | |
| New York | |
| Illinois | |
| Rest der USA |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für MEP-Dienstleistungen in den Vereinigten Staaten?
Der Markt für MEP-Dienstleistungen in den Vereinigten Staaten wird voraussichtlich von 51,09 Milliarden USD im Jahr 2026 auf 68,85 Milliarden USD bis 2031 steigen, mit einer CAGR von 6,15 %.
Welche MEP-Dienstleistungsart wächst in den Vereinigten Staaten am schnellsten?
Elektrische Dienstleistungen sind die am schnellsten wachsende Art mit einer prognostizierten CAGR von 7,05 % bis 2031.
Was treibt die Nachfrage nach MEP-Auftragnehmern in den Vereinigten Staaten an?
Rechenzentrumskühlung und Stromsysteme, Modernisierung des Gesundheitswesens, Elektrifizierungsnachrüstungen und der Bau moderner Fertigungsanlagen sind die wichtigsten Nachfragequellen.
Welches Endverbrauchersegment hat die höchsten Wachstumsaussichten?
Die Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 6,85 % wachsen, unterstützt durch Wasser-, Transit- und öffentliche Einrichtungsprogramme.
Warum ist Texas für MEP-Dienstleister wichtig?
Texas hielt 2025 einen Umsatzanteil von 15,7 % und wird voraussichtlich bis 2031 mit einer CAGR von 7,29 % wachsen, unterstützt durch Rechenzentren, Fertigung, Gesundheitswesen und Infrastruktur.
Was sind die Hauptrisiken für MEP-Auftragnehmer?
Fachkräftemangel, Lohnsteigerung, Gerätepreisvolatilität, Beschaffung mit langen Lieferzeiten und Cybersicherheitsrisiken in vernetzten Gebäuden bleiben die wichtigsten Risiken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

