
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
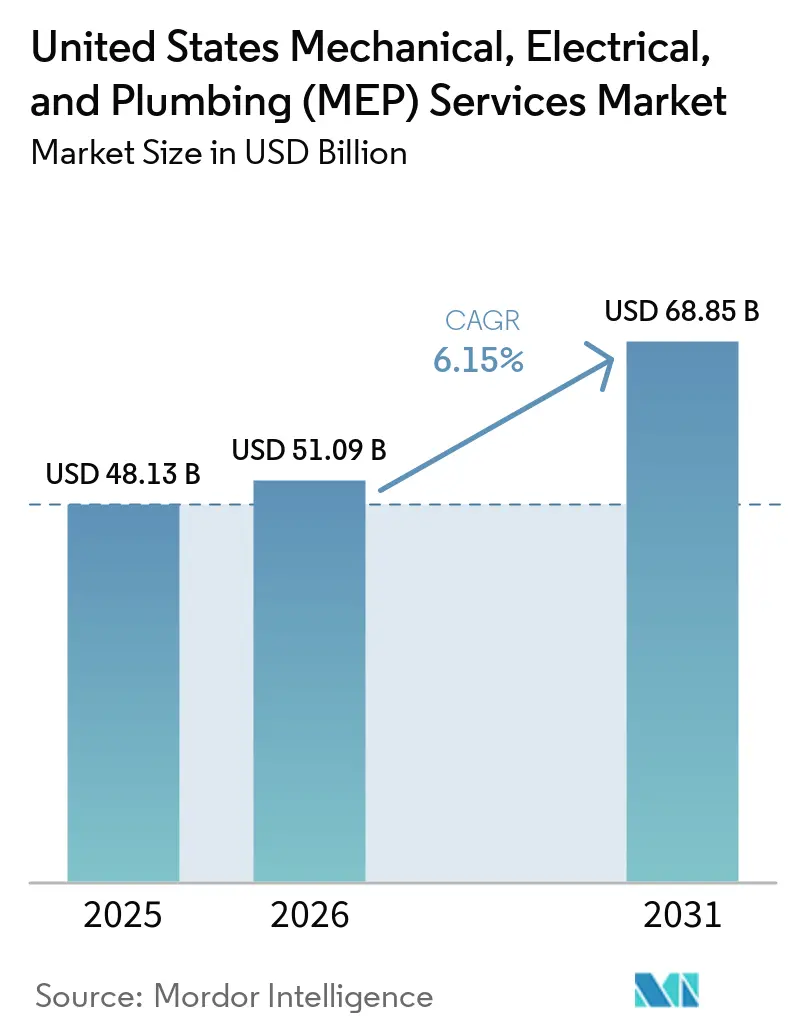
| Tamaño del mercado en el año base (2025) | 48.13 Mil millones de dólares |
| Tamaño del Mercado (2026) | 51.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 68.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.15 % |
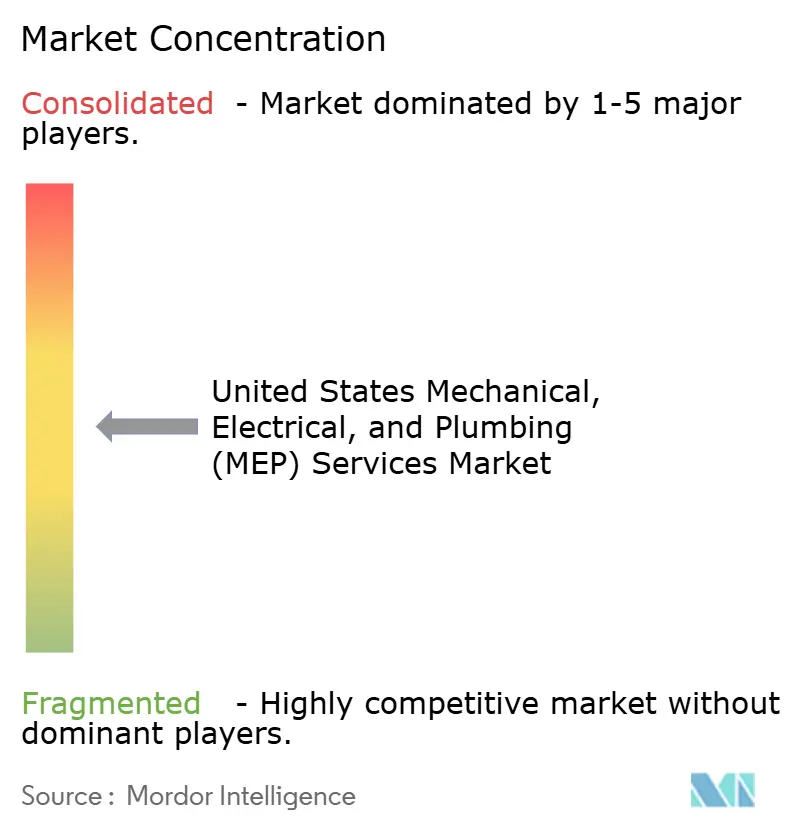
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los Estados Unidos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería de los Estados Unidos sea de 48,13 mil millones de USD en 2025, 51,09 mil millones de USD en 2026, y alcance los 68,85 mil millones de USD en 2031, creciendo a una CAGR del 6,15% de 2026 a 2031.
El mercado de servicios MEP de los Estados Unidos está siendo impulsado por requisitos más amplios y complejos en centros de datos, instalaciones sanitarias y plantas de fabricación avanzada. Estos proyectos requieren una mayor coordinación de los trabajos mecánicos, eléctricos y de plomería que las oficinas y los edificios comerciales convencionales. Los contratistas están respondiendo mediante una adquisición anticipada de equipos, un mayor uso de la prefabricación y una oferta más amplia de servicios de diseño a mantenimiento. Las empresas nacionales se están concentrando en trabajos técnicos donde los largos pedidos pendientes y los complejos requisitos de entrega crean una ventaja más clara. La escasez de mano de obra, los costos de equipos y la exposición a contratos de precio fijo continúan limitando la capacidad de los proyectos y los márgenes.
Conclusiones Clave del Informe
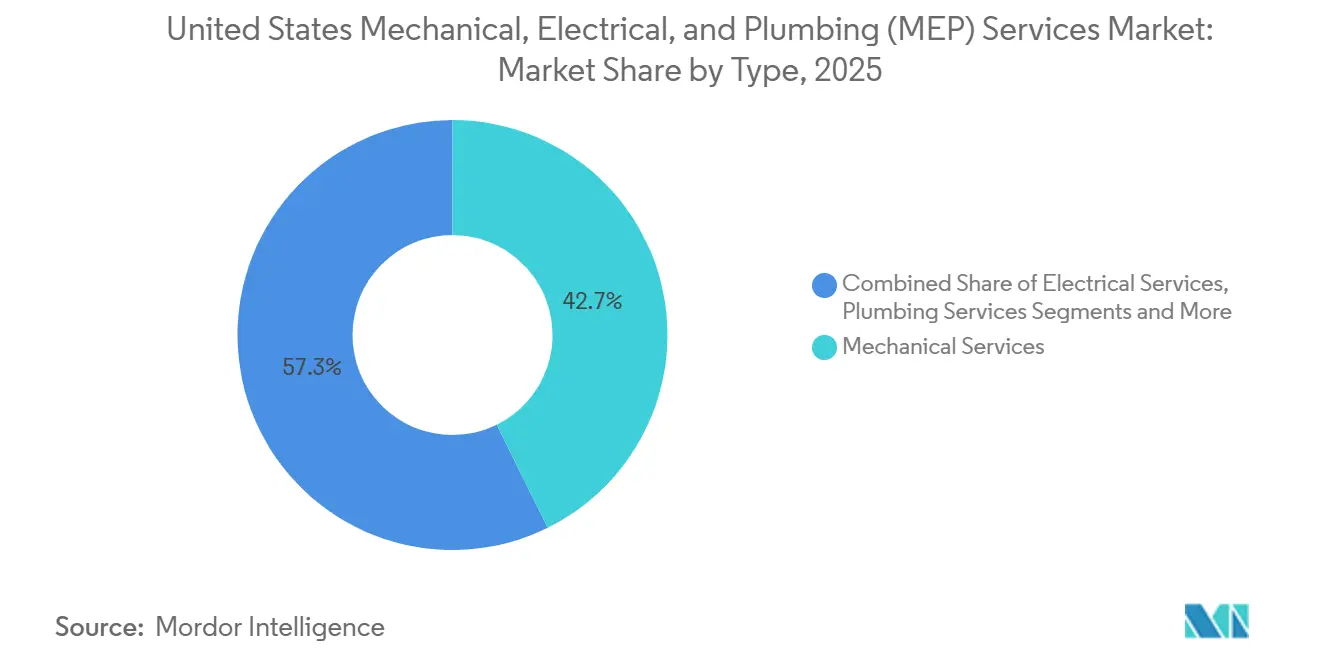
- Por tipo, los servicios mecánicos representaron el 42,7% de la participación del mercado de servicios MEP de los Estados Unidos en 2025, mientras que se prevé que los servicios eléctricos crezcan a una CAGR del 7,05% hasta 2031.
- Por tipo de servicio, el diseño y la ingeniería representaron el 33,2% de la participación del mercado de servicios MEP de los Estados Unidos en 2025, mientras que se prevé que los servicios gestionados y basados en el rendimiento crezcan a una CAGR del 6,93% hasta 2031.
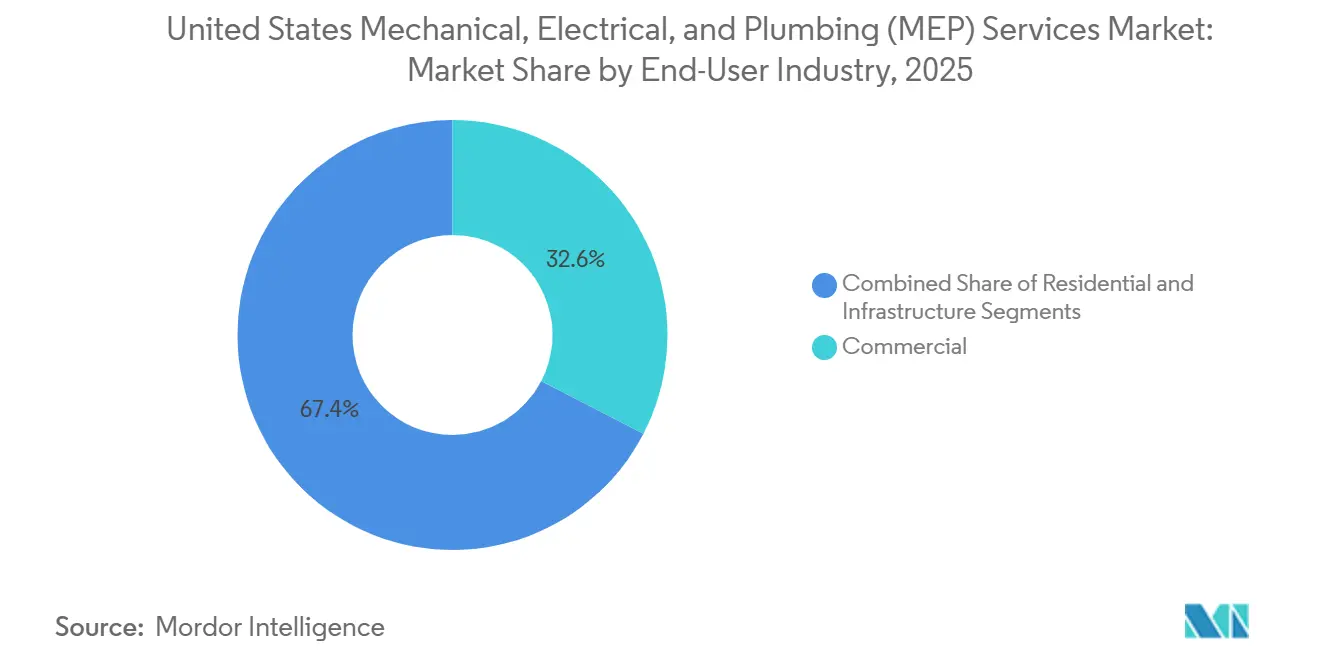
- Por industria de usuario final, el sector comercial representó el 32,6% del tamaño del mercado de servicios MEP de los Estados Unidos en 2025, mientras que se prevé que la infraestructura crezca a una CAGR del 6,85% hasta 2031.
- Por estado, Texas representó el 15,7% de la participación del mercado de servicios MEP de los Estados Unidos en 2025 y se prevé que crezca a una CAGR del 7,29% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Centros de Datos a Hiperescala y Refrigeración para Computación de Inteligencia Artificial | +1.4% | Texas, Virginia, Arizona, Ohio, con extensión a Illinois y Florida | Corto plazo (≤ 2 años) |
| Construcción Sanitaria y Mejoras de Control de Infecciones | +1.3% | Nacional, con concentración en Texas, California, Florida y Nueva York | Mediano plazo (2-4 años) |
| Electrificación y Modernización de Eficiencia en Climatización | +1.1% | California y el Noreste, con adopción en el Atlántico Medio y el Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Relocalización Industrial y Construcción de Instalaciones de Fabricación Avanzada | +0.9% | Texas, Arizona, Ohio, Indiana y el corredor de semiconductores de Nueva York | Largo plazo (≥ 4 años) |
| Edificios Interactivos con la Red e Integración de Energía Distribuida | +0.6% | Nacional, con actividad temprana en California, Colorado y Nueva Inglaterra | Largo plazo (≥ 4 años) |
| Entrega con Prefabricación Prioritaria para Proyectos con Plazos Críticos | +0.4% | Nacional, especialmente en corredores de centros de datos y ciencias de la vida | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Centros de Datos a Hiperescala y Refrigeración para Computación de Inteligencia Artificial
Las cargas de trabajo de inteligencia artificial están convirtiendo los centros de datos a hiperescala en una fuente importante de trabajo para el mercado de servicios MEP de los Estados Unidos en 2026. La mayor densidad de potencia por bastidor está incrementando la necesidad de refrigeración líquida, economización del lado del aire y diseños de refrigeración híbrida. Cada opción requiere equipos, controles, puesta en marcha y coordinación distintos entre los equipos mecánicos y eléctricos. Jacobs recibió el contrato de gestión de ingeniería, adquisición y construcción para el campus Beacon Point de 1 gigavatio de Hut 8 en el condado de Nueces, Texas, en mayo de 2026. El proyecto utiliza un gemelo digital del centro de datos durante la puesta en marcha y tiene como objetivo la energización inicial en 2027[1]. Texas contaba con al menos 596 instalaciones de centros de datos en operación y planificadas en septiembre de 2026, concentrando la demanda técnica de MEP en un solo estado[2].
Construcción Sanitaria y Mejoras de Control de Infecciones
Los sistemas de salud están construyendo nuevas instalaciones, modernizando hospitales en funcionamiento y ampliando redes ambulatorias. Estos programas aumentan la importancia de la ventilación, los controles, la plomería, los sistemas eléctricos y la cuidadosa secuenciación del trabajo cerca de las áreas de pacientes. Los requisitos de control de infecciones hacen que la coordinación y los procedimientos en obra sean partes importantes de la entrega. El apoyo federal a los proyectos de agua potable proporciona una fuente separada de trabajo intensivo en plomería en todo el país[3]. Los ensamblajes prefabricados pueden reducir la cantidad de mano de obra en obra requerida donde las zonas de trabajo limitan el número de oficios que pueden operar a la vez. Esto ofrece a los contratistas capaces una forma de gestionar las limitaciones de mano de obra sin cambiar los requisitos de seguridad hospitalaria.
Electrificación y Modernización de Eficiencia en Climatización
La electrificación está ampliando el alcance de los proyectos de modernización de edificios comerciales en el mercado de servicios MEP de los Estados Unidos. Los reemplazos de bombas de calor pueden requerir rediseño eléctrico, programación de controles y puesta en marcha en lugar de un simple reemplazo de equipos. Las Normas de Eficiencia Energética en Edificios de California de 2025 entraron en vigor el 1 de enero de 2026 y establecen requisitos que aumentan el papel del trabajo coordinado en sistemas de edificios. Las mejoras en eficiencia energética en propiedades multifamiliares también crean trabajo repetible en carteras de edificios más grandes. El Departamento de Energía de los EE. UU. apoya enfoques de modernización integral del edificio que combinan medidas constructivas y métodos de entrega estandarizados. Los contratistas con capacidades de monitoreo y mantenimiento pueden mantener una relación de servicio más prolongada después de que se complete la instalación original.
Relocalización Industrial y Construcción de Instalaciones de Fabricación Avanzada
La fabricación avanzada está añadiendo trabajos MEP complejos en todo el mercado de servicios MEP de los Estados Unidos en 2026. Las plantas de semiconductores, farmacéuticas y de materiales necesitan controles ambientales de sala limpia, sistemas de agua ultrapura, distribución de gas de proceso y puesta en marcha coordinada. Bristol Myers Squibb seleccionó Houston, Texas, para un campus de biofabricación de 2,3 mil millones de USD en 2026, creando requisitos especializados de sala limpia y sistemas de proceso. MP Materials seleccionó Northlake, Texas, para su campus de fabricación de imanes de tierras raras de 1,3 mil millones de USD, con la puesta en marcha prevista para 2028. Amazon también anunció más de 100 millones de USD para una instalación de fabricación avanzada en Greenwood, Indiana, en septiembre de 2026. Estas instalaciones pueden crear relaciones de servicio de larga duración una vez finalizada la construcción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Especializada y Escalada Salarial | -0.9% | Nacional, con condiciones agudas en Texas, Arizona, Virginia y centros de semiconductores | Corto plazo (≤ 2 años) |
| Volatilidad de Precios en Climatización, Cobre y Equipos | -0.7% | Nacional, con alta exposición a trabajos eléctricos intensivos en cobre | Corto plazo (≤ 2 años) |
| Exposición a Contratos de Precio Fijo por Equipos de Largo Plazo de Entrega | -0.5% | Nacional, con exposición en trabajos de centros de datos y fabricación | Mediano plazo (2-4 años) |
| Responsabilidad de Ciberseguridad en Sistemas de Edificios Conectados | -0.4% | Nacional, con riesgo elevado en instalaciones sanitarias, centros de datos y federales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Especializada y Escalada Salarial
La disponibilidad de mano de obra está limitando la rapidez con que los contratistas pueden convertir la demanda en ingresos en el mercado de servicios MEP de los Estados Unidos. Associated Builders and Contractors estimó que la construcción debe atraer 349.000 nuevos trabajadores netos en 2026 para satisfacer la demanda. Los electricistas, los técnicos de calefacción, ventilación y aire acondicionado, y los plomeros son especialmente importantes para los proyectos ahora concentrados en los corredores de centros de datos y semiconductores. La escasez eleva los salarios y crea riesgo de entrega para proyectos con fechas de finalización inamovibles. Por ello, los contratistas están utilizando la prefabricación, la formación y la licitación selectiva para proteger la capacidad de campo disponible. La restricción probablemente seguirá siendo más visible donde varios proyectos grandes compiten por la misma mano de obra especializada.
Volatilidad de Precios en Climatización, Cobre y Equipos
Los cambios en los precios de los materiales continúan afectando las licitaciones y los márgenes en todo el mercado de servicios MEP de los Estados Unidos. El borrador de insumos identifica aranceles del 50% sobre las importaciones de cobre a partir de julio de 2025 y aranceles del 15% sobre los equipos importados de calefacción, ventilación y aire acondicionado. Estas categorías son fundamentales para muchos paquetes mecánicos y eléctricos. Associated General Contractors mantiene recursos arancelarios actualizados para los contratistas que gestionan estas exposiciones. Los contratistas con compromisos de precio fijo enfrentan la mayor presión cuando los cambios de precios de los proveedores ocurren después de presentar una oferta. Las estructuras de costos más abiertas y la adquisición anticipada pueden reducir el riesgo, pero no eliminan la volatilidad subyacente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Eléctricos Ganan Terreno frente al Liderazgo Mecánico
Los servicios mecánicos representaron el 42,7% de la participación del mercado de servicios MEP de los Estados Unidos en 2025. El segmento está respaldado por trabajos de calefacción, ventilación y aire acondicionado en hospitales y centros de datos a hiperescala. Estas instalaciones requieren una capacidad sustancial de refrigeración, controles y puesta en marcha. Se prevé que los servicios eléctricos crezcan a una CAGR del 7,05% de 2026 a 2031. Su crecimiento está respaldado por la distribución de media tensión, la integración de almacenamiento de energía en baterías y las modernizaciones de electrificación comercial. La norma ANSI/CAN/UL 3001, publicada en abril de 2025, proporciona un marco de seguridad para los equipos de generación de energía distribuida utilizados en estas aplicaciones.
Los servicios de plomería mantienen la demanda proveniente de la renovación sanitaria, los proyectos de agua potable, el reemplazo de tuberías de servicio de plomo y el trabajo de tuberías de proceso en instalaciones de fabricación avanzada. El programa del Fondo Rotatorio Estatal de la Agencia de Protección Ambiental apoya proyectos de infraestructura de agua potable que pueden generar trabajo de plomería para empresas regionales. Los servicios MEP integrados son cada vez más relevantes cuando los propietarios buscan un único contratista para varios sistemas del edificio. Ese modelo puede reducir las transferencias durante el diseño, la instalación y la puesta en marcha. Los ensamblajes prefabricados también reducen la necesidad de mano de obra en campo en proyectos sensibles al cronograma. Los contratistas que combinan capacidades mecánicas y eléctricas están mejor posicionados para gestionar la interfaz entre los sistemas de refrigeración y energía en centros de datos con refrigeración líquida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Servicio: Los Contratos de Rendimiento Redefinen el Modelo de Ingresos
El diseño y la ingeniería representaron el 33,2% del tamaño del mercado de servicios MEP de los Estados Unidos en 2025. Los propietarios suelen contratar equipos de ingeniería de forma temprana en programas complejos, en particular en campus de centros de datos. Esto proporciona a los contratistas un papel antes de que comience la fase de instalación. La instalación, las pruebas y la puesta en marcha siguen siendo una categoría de servicio importante porque los hospitales y otras instalaciones críticas requieren que los sistemas operativos sean probados antes de su uso. La actividad de mantenimiento, reparación y modernización también está respaldada por el envejecimiento de los equipos mecánicos y los requisitos energéticos más estrictos. Estas actividades ofrecen a los contratistas varias formas de mantenerse involucrados después de que finaliza un proyecto de construcción.
Se prevé que los servicios gestionados y basados en el rendimiento se expandan a una CAGR del 6,93% hasta 2031. Estos contratos transfieren la responsabilidad del rendimiento energético, el tiempo de actividad o los resultados de mantenimiento al proveedor de MEP. El uso de un gemelo digital por parte de Jacobs en el campus Beacon Point de Hut 8 muestra cómo la tecnología de puesta en marcha puede respaldar este enfoque de servicio. El monitoreo remoto y el mantenimiento predictivo son cada vez más importantes para los clientes institucionales con varias instalaciones. El enfoque puede generar ingresos recurrentes que dependen menos de los nuevos inicios de instalación. También favorece a los contratistas que pueden combinar personal de servicio técnico con capacidades de entrega de proyectos.
Por Industria de Usuario Final: La Infraestructura Emerge como Pilar de Crecimiento a Largo Ciclo
Los usuarios comerciales representaron el 32,6% de la participación del mercado de servicios MEP de los Estados Unidos en 2025. Los campus de centros de datos, la renovación sanitaria y las modernizaciones de oficinas son fuentes clave de trabajo mecánico y eléctrico dentro de este grupo. Estas instalaciones a menudo requieren que varios sistemas del edificio sean rediseñados conjuntamente. Se prevé que la infraestructura se expanda a una CAGR del 6,85% de 2026 a 2031. El Departamento de Transporte de los EE. UU. reportó 490,2 mil millones de USD en obligaciones de la Ley de Inversión en Infraestructura y Empleos hasta abril de 2026, respaldando un largo pipeline de proyectos. Los programas de agua, tránsito e instalaciones públicas proporcionan visibilidad que depende menos de los ciclos de construcción privada.
La Agencia de Protección Ambiental asignó más de 15 mil millones de USD para el reemplazo de tuberías de servicio de plomo y apoyó más de 1.200 proyectos del Fondo Rotatorio Estatal de Agua Potable, según el borrador de insumos. El trabajo residencial es menor, pero se beneficia de soluciones de modernización integral del edificio para propiedades multifamiliares. Los proyectos de centros de datos, energía y fabricación avanzada enfrentan condiciones de mano de obra y adquisición diferentes a las de los proyectos de oficinas tradicionales. Comfort Systems USA informó que los clientes del sector tecnológico representaron el 58,7% de sus ingresos del segundo trimestre de 2026. La industria de servicios MEP de los Estados Unidos se está separando, por tanto, entre contratistas especializados y proveedores comerciales generales. El trabajo de infraestructura ofrece un equilibrio de cartera para los contratistas que desean reducir su exposición a los ciclos de capital privado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Texas representó el 15,7% del tamaño del mercado de servicios MEP de los Estados Unidos en 2025 y se prevé que se expanda a una CAGR del 7,29% hasta 2031. El estado combina construcción de centros de datos, inversión manufacturera, expansión sanitaria y trabajo de infraestructura. Texas contaba con al menos 596 instalaciones de centros de datos en operación y planificadas en septiembre de 2026. El campus de Houston de Bristol Myers Squibb y la instalación de Northlake de MP Materials añaden demanda de sala limpia y sistemas de proceso al pipeline de proyectos del estado. Los contratistas deben gestionar los requisitos de licencias y una creciente necesidad de diseños eléctricos que aborden los requisitos de grandes cargas.
California y los estados del Noreste forman otra concentración importante de ingresos para el mercado de servicios MEP de los Estados Unidos. Las Normas de Eficiencia Energética en Edificios de California de 2025 entraron en vigor en 2026 y aumentaron el trabajo de controles y puesta en marcha en proyectos de calefacción, ventilación y aire acondicionado. Los densos parques de edificios urbanos crean trabajo de modernización continuo incluso cuando la actividad de nueva construcción cambia. La Ley Local 97 de Nueva York apoya estudios y modernizaciones que reducen las emisiones de los edificios. Estas áreas también enfrentan mayores costos y presión de mano de obra en trabajos de renovación. Los contratistas con experiencia en ingeniería de modernización y gestión de proyectos tienen un mejor encaje con el perfil de demanda de la región.
Florida, Illinois y la categoría Resto de EE. UU. presentan diferentes fuentes de demanda de MEP. La construcción costera de Florida requiere sistemas mecánicos y eléctricos resilientes, mientras que el desarrollo sanitario añade complejidad a los proyectos. Illinois se beneficia del crecimiento de los centros de datos cerca de Chicago, las instalaciones logísticas, el procesamiento de alimentos, las universidades y los hospitales. La categoría Resto de EE. UU. se está ampliando a medida que los programas de infraestructura, semiconductores, defensa, agua y tránsito alcanzan ubicaciones fuera de los principales mercados costeros y del Cinturón Solar. Los contratistas regionales con habilidades técnicas especializadas pueden competir por estos proyectos sin una plataforma nacional. La dispersión geográfica también ofrece a las empresas locales la oportunidad de construir relaciones en torno a programas públicos e industriales.
Panorama Competitivo
El mercado de servicios MEP de los Estados Unidos está moderadamente concentrado entre los contratistas nacionales y sigue siendo fragmentado entre las empresas regionales. Los líderes nacionales mantienen los pedidos pendientes más profundos en centros de datos, fabricación, atención médica y otros proyectos complejos. EMCOR Group reportó 17,1 mil millones de USD en obligaciones de rendimiento pendientes en el segundo trimestre de 2026, mientras que Comfort Systems USA reportó una cartera de pedidos de 14,1 mil millones de USD. Esta brecha otorga a los contratistas más grandes mayor capacidad para gestionar grandes programas y adquirir equipos con anticipación. Las empresas más pequeñas continúan compitiendo a través de relaciones locales, equipos de campo especializados y especialización.
Las adquisiciones son una estrategia competitiva central en el mercado de servicios MEP de los Estados Unidos. EMCOR completó su adquisición de Miller Electric Company por 865 millones de USD en febrero de 2025, ampliando la cobertura de construcción eléctrica en Florida y el Sureste. Limbach adquirió 1901 Inc. en septiembre de 2026 por 63 millones de USD, creando su mayor operación eléctrica en Wisconsin y el Medio Oeste. Limbach también completó su adquisición de Pioneer Power en 2025. Estos movimientos añaden cobertura geográfica, mano de obra con licencia y capacidad especializada en lugar de simplemente añadir ingresos.
La prefabricación y la puesta en marcha digital también están dando forma a la competencia en el mercado de servicios MEP de los Estados Unidos. Comfort Systems USA tiene como objetivo 4 millones de pies cuadrados de capacidad de fabricación modular para finales de 2026. Jacobs está utilizando un gemelo digital durante la puesta en marcha en el campus Beacon Point de Hut 8. Los sistemas de automatización de edificios conectados también crean la necesidad de mejores prácticas de ciberseguridad durante la puesta en marcha y el servicio. La Agencia de Seguridad de Infraestructura y Ciberseguridad emitió un aviso sobre vulnerabilidades que afectan a los sistemas de automatización de edificios Metasys de Johnson Controls en agosto de 2026. Una puntuación de concentración de mercado de 5 refleja una cartera de pedidos sustancial a escala nacional entre los contratistas líderes, pero la ausencia de evidencia de que las 5 principales empresas posean colectivamente al menos el 60% de los ingresos.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los Estados Unidos
-
EMCOR Group, Inc.
-
Comfort Systems USA, Inc.
-
Southland Industries
-
ACCO Engineered Systems
-
Harris
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Limbach Holdings adquirió 1901 Inc., un contratista MEP sindicalizado con sede en Madison, Wisconsin, con aproximadamente 450 empleados, por 63 millones de USD, creando la mayor operación eléctrica de Limbach hasta la fecha en Wisconsin y el Medio Oeste, con una proyección de que 1901 contribuya aproximadamente 140 millones de USD en ingresos en 2027.
- Septiembre de 2026: Amazon anunció más de 100 millones de USD para una instalación de fabricación avanzada de 585.000 pies cuadrados en Greenwood, Indiana. Se espera que la instalación entre en funcionamiento en 2028.
- Mayo de 2026: Jacobs Solutions recibió un contrato de fuente única de gestión de ingeniería, adquisición y construcción de Hut 8 para entregar Beacon Point, un campus de centros de datos de inteligencia artificial de 1 gigavatio en el condado de Nueces, Texas, utilizando un gemelo digital del centro de datos para la reducción de riesgos en la puesta en marcha. La energización inicial está prevista para 2027.


Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de los Estados Unidos
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Modernización |
| Servicios Gestionados / Basados en el Rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Texas |
| California |
| Florida |
| Nueva York |
| Illinois |
| Resto de EE. UU. |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Modernización | |
| Servicios Gestionados / Basados en el Rendimiento | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Estado | Texas |
| California | |
| Florida | |
| Nueva York | |
| Illinois | |
| Resto de EE. UU. |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de servicios MEP de los Estados Unidos?
Se prevé que el mercado de servicios MEP de los Estados Unidos aumente de 51,09 mil millones de USD en 2026 a 68,85 mil millones de USD en 2031, a una CAGR del 6,15%.
¿Qué tipo de servicio MEP está creciendo más rápido en los Estados Unidos?
Los servicios eléctricos son el tipo de mayor crecimiento, con una CAGR prevista del 7,05% hasta 2031.
¿Qué está impulsando la demanda de contratistas MEP en los Estados Unidos?
Los sistemas de refrigeración y energía para centros de datos, la modernización sanitaria, las modernizaciones de electrificación y la construcción de instalaciones de fabricación avanzada son las principales fuentes de demanda.
¿Qué segmento de usuario final tiene las mejores perspectivas de crecimiento?
Se proyecta que la infraestructura crezca a una CAGR del 6,85% hasta 2031, respaldada por programas de agua, tránsito e instalaciones públicas.
¿Por qué es importante Texas para los proveedores de servicios MEP?
Texas representó el 15,7% de los ingresos en 2025 y se prevé que crezca a una CAGR del 7,29% hasta 2031, respaldado por centros de datos, fabricación, atención médica e infraestructura.
¿Cuáles son los principales riesgos que enfrentan los contratistas MEP?
La escasez de mano de obra especializada, la escalada salarial, la volatilidad de los precios de los equipos, la adquisición de equipos de largo plazo de entrega y la exposición a la ciberseguridad en edificios conectados siguen siendo riesgos clave.


 Sus datos están seguros y nunca se venden ni se comparten.

