
米国機械・電気・配管(MEP)サービス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 48.13 十億米ドル |
| 市場規模 (2026) | 51.09 十億米ドル |
| 市場規模 (2031) | 68.85 十億米ドル |
| 成長率 (2026 - 2031) | 6.15 % |
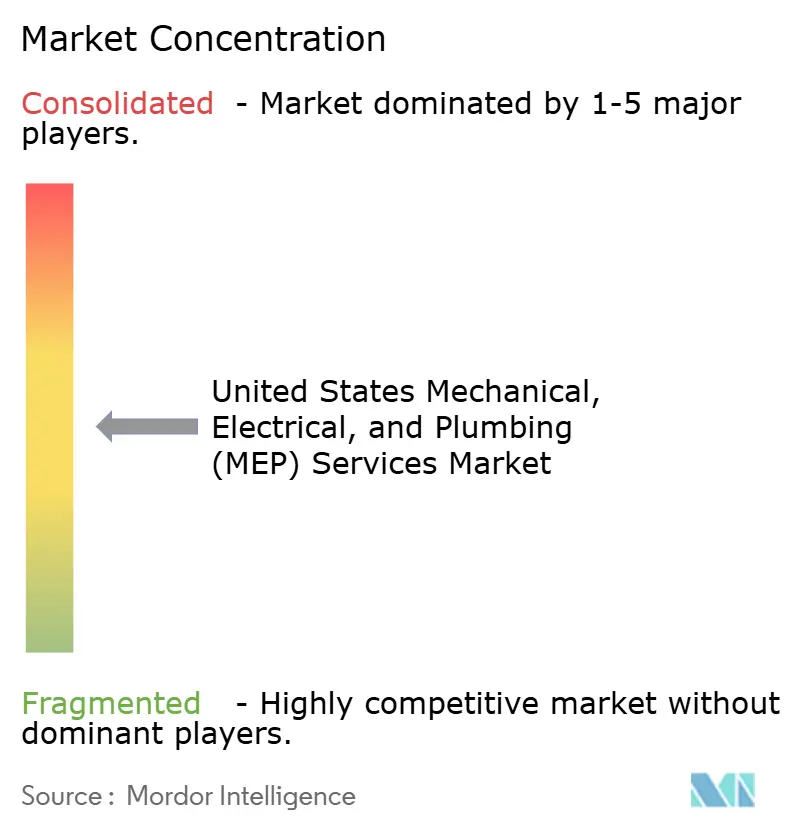
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国機械・電気・配管(MEP)サービス市場分析
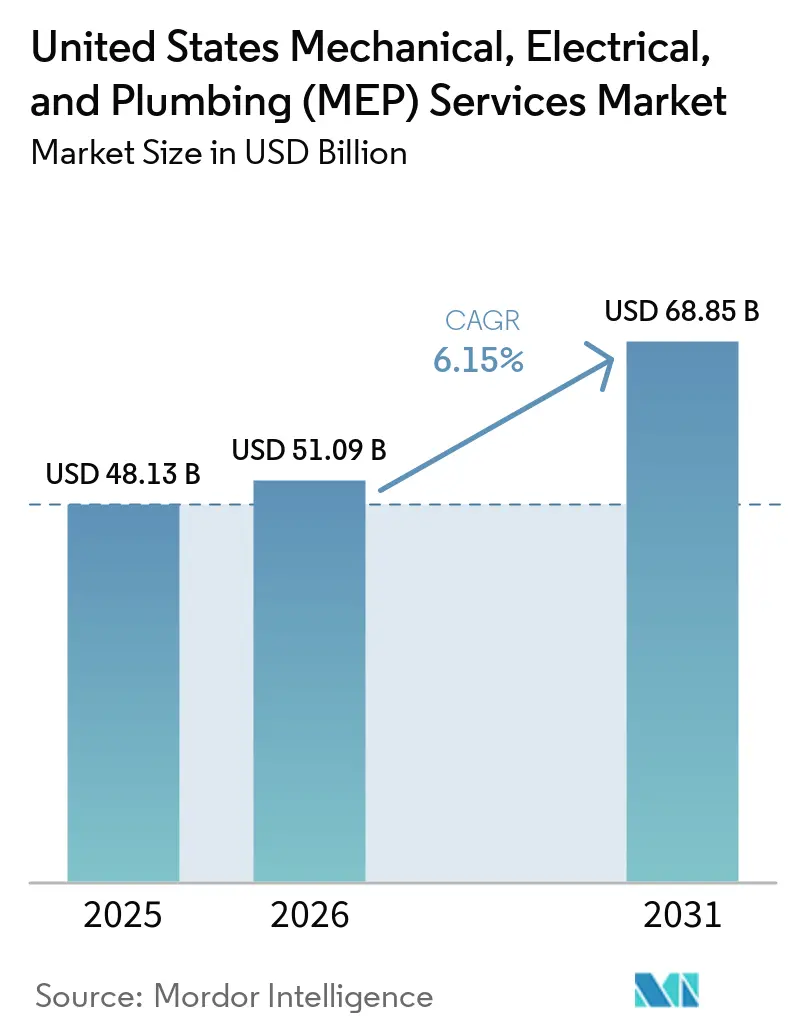
米国機械・電気・配管サービス市場規模は、2025年に48.13 ビリオン 米ドル、2026年に51.09 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.15%で成長し、2031年までに68.85 ビリオン 米ドルに達する見込みです。
米国MEPサービス市場は、データセンター、医療施設、先端製造工場における大規模かつ複雑な要件によって支えられています。これらのプロジェクトは、従来のオフィスや小売施設と比較して、より高度に連携した機械・電気・配管工事を必要とします。請負業者は、より早期の機器調達、プレファブリケーションの活用拡大、設計から保守までの一貫したサービス提供によって対応しています。全国規模の企業は、長期にわたる受注残と複雑な納品要件が明確な優位性をもたらす技術的業務に注力しています。労働力不足、機器コスト、固定価格契約のリスクは、引き続きプロジェクト遂行能力と利益率を制約しています。
レポートの主要ポイント
- タイプ別では、機械サービスが2025年の米国MEPサービス市場シェアの42.7%を占め、電気サービスは2031年にかけてCAGR 7.05%で成長すると予測されています。
- サービスタイプ別では、設計・エンジニアリングが2025年の米国MEPサービス市場シェアの33.2%を占め、マネージド・成果報酬型サービスは2031年にかけてCAGR 6.93%で成長すると予測されています。
- エンドユーザー産業別では、商業部門が2025年の米国MEPサービス市場規模の32.6%を占め、インフラ部門は2031年にかけてCAGR 6.85%で成長すると予測されています。
- 州別では、テキサス州が2025年の米国MEPサービス市場シェアの15.7%を占め、2031年にかけてCAGR 7.29%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国機械・電気・配管(MEP)サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターとAIコンピュート冷却 | +1.4% | テキサス州、バージニア州、アリゾナ州、オハイオ州(イリノイ州・フロリダ州への波及あり) | 短期(2年以内) |
| 医療施設建設と感染制御アップグレード | +1.3% | 全国規模(テキサス州、カリフォルニア州、フロリダ州、ニューヨーク州に集中) | 中期(2〜4年) |
| 電化とHVAC省エネ改修 | +1.1% | カリフォルニア州およ北東部(中部大西洋岸・太平洋岸北西部でも普及) | 中期(2〜4年) |
| リショアリングと先端製造施設の建設 | +0.9% | テキサス州、アリゾナ州、オハイオ州、インディアナ州、ニューヨーク州半導体回廊 | 長期(4年以上) |
| グリッド連携型建物と分散型エネルギー統合 | +0.6% | 全国規模(カリフォルニア州、コロラド州、ニューイングランドで先行活動) | 長期(4年以上) |
| スケジュール重視プロジェクト向けプレファブリケーション優先納品 | +0.4% | 全国規模(特にデータセンターおよびライフサイエンス回廊) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターとAIコンピュート冷却
人工知能ワークロードにより、ハイパースケールデータセンターは2026年の米国MEPサービス市場における主要な受注源となっています。ラック電力密度の上昇に伴い、液体冷却、空気側エコノマイゼーション、ハイブリッド冷却設計の需要が高まっています。各方式には固有の機器、制御システム、試運転、および機械・電気チーム間の連携が必要です。Jacobsは2026年5月、テキサス州ニュセス郡におけるHut 8の1ギガワット規模のBeacon Pointキャンパスに関するエンジニアリング・調達・建設管理契約を受注しました。このプロジェクトでは試運転にデータセンターのデジタルツインを活用し、2027年の初期通電を目標としています[1]。テキサス州では2026年9月時点で少なくとも596件の稼働中および計画中のデータセンター施設があり、技術的なMEP需要が一州に集中しています[2]。
医療施設建設と感染制御アップグレード
医療システムは新施設の建設、稼働中の病院の近代化、外来ネットワークの拡充を進めています。これらのプログラムにより、換気、制御システム、配管、電気設備、および患者エリア周辺での慎重な工程管理の重要性が高まっています。感染制御要件により、連携と現場手順が納品の重要な要素となっています。飲料水プロジェクトへの連邦支援は、全国的に配管集約型の工事の独立した受注源を提供しています[3]。プレファブリケーション組立品は、作業区域が同時に稼働できる職種数を制限する場合に、現場労働量を削減できます。これにより、能力のある請負業者は病院の安全要件を変更することなく労働力の制約を管理する手段を得られます。
電化とHVAC省ネ改修
電化により、米国MEPサービス市場における商業ビルの改修プロジェクトの範囲が拡大しています。ヒートポンプへの交換は、単純な機器交換ではなく、電気系統の再設計、制御プログラミング、試運転を必要とする場合があります。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月1日に施行され、連携した建物システム工事の役割を拡大する要件を定めています。集合住宅のエネルギー効率改善も、より大規模な建物ポートフォリオにわたって反復可能な工事を生み出しています。米国エネルギー省は、建物対策と標準化された納品方法を組み合わせた建物全体の改修アプローチを支援しています。監視・保守能力を持つ請負業者は、当初の設置完了後も長期にわたるサービス関係を維持できます。
リショアリングと先端製造施設の建設
先端製造業は、2026年の米国MEPサービス市場全体に複雑なMEP工事を追加しています。半導体、製薬、素材工場では、クリーンルーム環境制御、超純水システム、プロセスガス配管、および連携した試運転が必要です。Bristol Myers Squibbは2026年、23億 米ドル規模のバイオ製造キャンパスの建設地としてテキサス州ヒューストンを選定し、専門的なクリーンルームおよびプロセスシステムの需要を生み出しています。MP Materialsはテキサス州ノースレイクを13億 米ドル規模の希土類磁石製造キャンパスの建設地として選定し、試運転は2028年を目標としています。Amazonも2026年9月、インディアナ州グリーンウッドの先端製造施設に1億 米ドル超の投資を発表しました。これらの施設は建設終了後も長期にわたるサービス関係を生み出す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働力不足と賃金上昇 | -0.9% | 全国規模(テキサス州、アリゾナ州、バージニア州、半導体ハブで深刻) | 短期(2年以内) |
| HVAC・銅・機器価格の変動 | -0.7% | 全国規模(銅集約型電気工事でのリスクが高い) | 短期(2年以内) |
| 長納期機器に対する固定価格契約リスク | -0.5% | 全国規模(データセンターおよび製造工事でのリスクが高い) | 中期(2〜4年) |
| 続型建物システムにおけるサイバーセキュリティ責任 | -0.4% | 全国規模(医療、データセンター、連邦施設でリスクが高い) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足と賃金上昇
労働力の確保が、米国MEPサービス市場において請負業者が需要を収益に転換する速度を制限しています。Associated Builders and Contractorsは、2026年の需要を満たすために建設業界が34万9,000人の純増労働者を確保する必要があると推計しています。電気技師、暖房・換気・空調技術者、配管工は、現在データセンターおよび半導体回廊に集中するプロジェクトにとって特に重要です。この不足により賃金が上昇し、完工期日が変更不可能なプロジェクトに納品リスクが生じています。そのため請負業者は、利用可能な現場作業能力を守るためにプレファブリケーション、訓練、選択的入札を活用しています。この制約は、複数の大型プロジェクトが同一の専門労働力を奪い合う地域で最も顕著に現れると見られます。
HVAC・銅・機器価格の変動
資材価格の変動は、米国MEPサービス市場全体の入札と利益率に引き続き影を与えています。インプットドラフトでは、2025年7月からの銅輸入品への50%関税と、輸入暖房・換気・空調機器への15%関税が特定されています。これらのカテゴリーは多くの機械・電気パッケージの中核をなしています。Associated General Contractorsは、これらのリスクを管理する請負業者向けに最新の関税情報を提供しています。固定価格契約を抱える請負業者は、入札提出後にサプライヤーの価格変動が生じた場合に最大の圧力を受けます。よりオープンなコスト構造と早期調達によりリスクを軽減できますが、根本的な価格変動を排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:電気部門が機械部門のリーダーシップに迫る
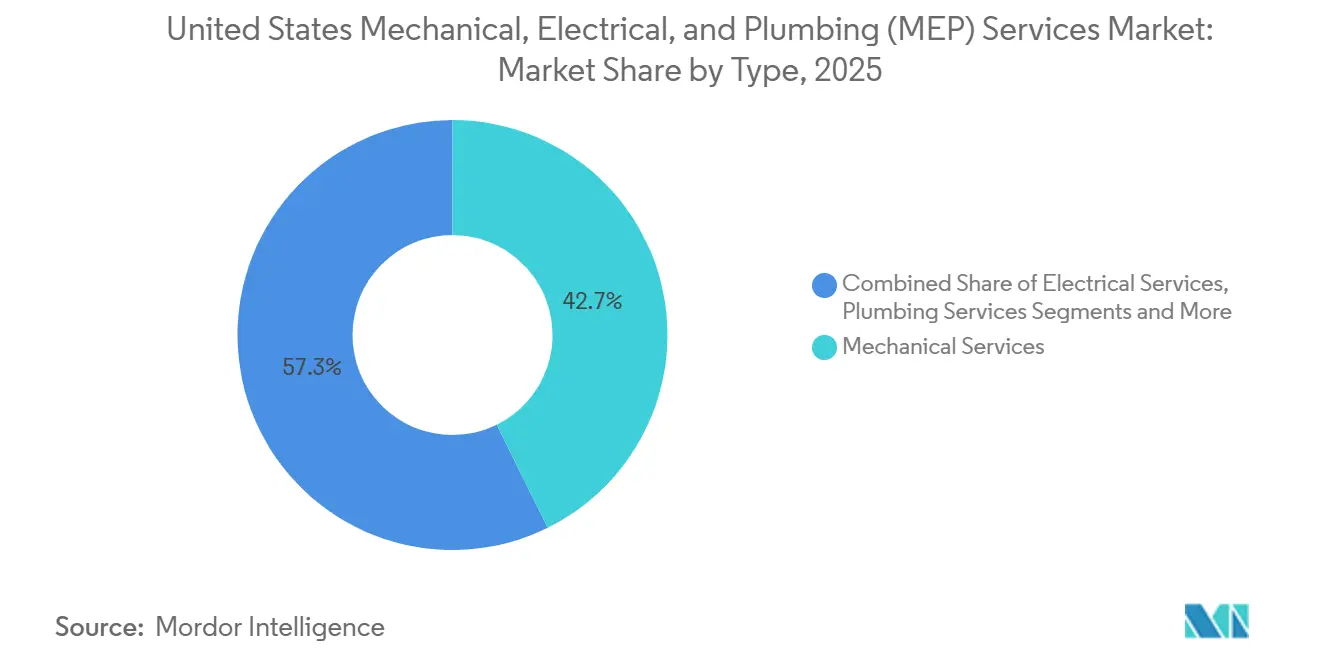
機械サービスは2025年の米国MEPサービス市場シェアの42.7%を占めました。このセグメントは、病院およびハイパースケールデータセンターにおける暖房・換気・空調工事によって支えられています。これらの施設は大規模な冷却、制御システム、試運転能力を必要とします。電気サービスは2026年から2031年にかけてCAGR 7.05%で成長すると予測されています。その成長は、中圧配電、蓄電池エネルギー貯蔵統合、商業電化改修によって支えられています。2025年4月に発行されたANSI/CAN/UL 3001は、これらの用途に使用される分散型エネルギー発電機器の安全フレームワークを提供しています。
配管サービスは、医療施設改修、飲料水プロジェクト、鉛製給水管の交換、先端製造施設におけるプロセス配管工事からの需要を維持しています。米国環境保護庁の州回転基金プログラムは、地域企業に配管工事をもたらす飲料水インフラプロジェクトを支援しています。統合MEPサービスは、オーナーが複数の建物システムに対して単一の請負業者を求める場合に、より重要性を増しています。このモデルにより、設計・設置・試運転における引き継ぎを削減できます。プレファブリケーション組立品も、スケジュールに敏感なプロジェクトにおける現場労働の必要性を低減します。機械・電気の両能力を持つ請負業者は、液体冷却データセンターにおける冷却システムと電力システムの接点を管理するうえで有利な立場にあります。


サービスタイプ別:成果報酬型契約が収益モデルを再定義
設計・エンジニアリングは2025年の米国MEPサービス市場規模の33.2%を占めました。オーナーは複雑なプログラム、特にデータセンターキャンパスにおいてエンジニアリングチームを早期に起用することが多くなっています。これにより請負業者は設置フェーズ開始前から関与できます。設置・試験・試運転は、病院などの重要施設が使用前に稼働システムの試験を必要とするため、引き続き主要なサービスカテゴリーです。保守・修繕・改修活動も、老朽化した機械設備とより厳しいエネルギー要件によって支えられています。これらの活動により、請負業者は建設プロジェクト終了後も複数の形で関与を継続できます。
マネージド・成果報酬型サービスは2031年にかけてCAGR 6.93%で拡大すると予測されています。これらの契約は、エネルギー性能、稼働率、または保守成果に対する責任をMEPプロバイダーに移転します。Hut 8のBeacon Pointキャンパスにおけるデジタルツインの活用は、試運転技術がこのサービスアプローチを支援できることを示しています。遠隔監視と予知保全は、複数の施設を持つ機関顧客にとってより重要になっています。このアプローチは、新規設置の着工に依存しない継続的な収益を生み出す可能性があります。また、技術サービス人員とプロジェクト納品能力を組み合わせられる請負業者に有利に働きます。
エンドユーザー産業別:インフラが長期成長の柱として台頭
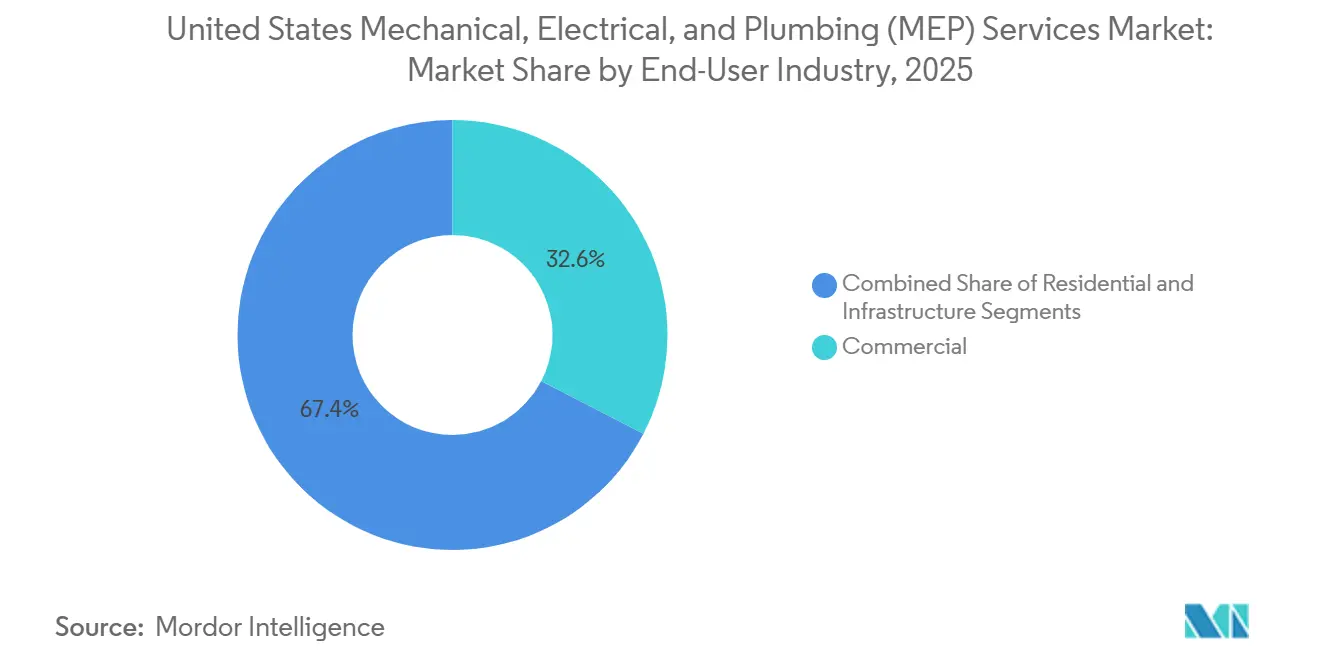
商業ユーザーは2025年の米国MEPサービス市場シェアの32.6%を占めました。データセンターキャンパス、医療施設改修、オフィス改修がこのグループにおける械・電気工事の主要な受注源です。これらの施設では複数の建物システムを同時に再設計する必要があることが多くなっています。インフラ部門は2026年から2031年にかけてCAGR 6.85%で拡大すると予測されています。米国運輸省は2026年4月時点でインフラ投資・雇用法に基づく4,902億 米ドルの義務付けを報告しており、長期的なプロジェクトパイプラインを支えています。水道、交通、公共施設プログラムは、民間建設サイクルへの依存度が低い見通しを提供しています。
米国環境保護庁は鉛製給水管交換に150億 米ドル超を配分し、1,200件超の飲料水州回転基金プロジェクトを支援したとインプットドラフトは述べています。住宅部門は規模が小さいものの、集合住宅向けの建物全体の改修ソリューションから恩恵を受けています。データセンター、電力、先端製造プロジェクトは、従来のオフィスプロジェクトとは異なる労働・調達条件に直面しています。Comfort Systems USAは、テクノロジー顧客が2026年第2四半期の売上高の58.7%を占めたと報告しています。そのため米国MEPサービス産業は、専門請負業者と一般商業プロバイダーに分化しつつあります。インフラ工事は、民間資本サイクルへのエクスポージャーを低減したい請負業者にポートフォリオのバランスをもたらします。
地域分析
テキサス州は2025年の米国MEPサービス市場規模の15.7%を占め、2031年にかけてCAGR 7.29%で拡大すると予測されています。同州はデータセンター建設、製造投資、医療施設拡充、インフラ工事を組み合わせています。テキサス州では2026年9月時点で少なくとも596件の働中および計画中のデータセンター施設がありました。Bristol Myers SquibbのヒューストンキャンパスとMP Materialsのノースレイク施設は、同州のプロジェクトパイプラインにクリーンルームおよびプロセスシステムの需要を加えています。請負業者はライセンス要件と、大規模負荷要件に対応した電気設計への高まるニーズを管理する必要があります。
カリフォルニア州と北東部諸州は、米国MEPサービス市場においてもう一つの主要な収益集中地域を形成しています。カリフォルニア州の2025年建築エネルギー効率基準は2026年に施行され、暖房・換気・空調プロジェクトにおける制御・試運転工事を増加させました。密集した都市部の建物ストックは、新築活動が変化しても継続的な改修工事を生み出します。ニューヨーク州のローカルロー97は、建物排出量を削減する調査と改修を支援しています。これらの地域は改修工事においてより高いコストと労働力の圧力にも直面しています。改修エンジニアリングとプロジェクト管理の経験を持つ請負業者は、この地域の需要プロファイルにより適合しています。
フロリダ州、イリノイ州、その他米国カテゴリーは、MEP需要の異なる源泉を示しています。フロリダ州の沿岸建設は耐久性の高い機械・電気システムを必要とし、医療施設の開発がプロジェクトの複雑性を高めています。イリノイ州はシカゴ近郊のデータセンター成長、物流施設、食品加工、大学、病院から恩恵を受けています。その他米国カテゴリーは、インフラ、半導体、防衛、水道、交通プログラムが主要な沿岸市場およびサンベルト市場以外の地域に広がるにつれて拡大しています。専門的な技術スキルを持つ地域請負業者は、全国規模のプラットフォームなしにこれらのプロジェクトで競争できます。地理的な広がりは、地元企業が公共・産業プログラムを中心に関係を構築する機会も提供しています。
競合状況
米国MEPサービス市場は、全国規模の請負業者の間では適度に集中しており、地域企業の間では分散しています。全国規模のリーダー企業は、データセンター、製造、医療、その他の複雑なプロジェクトにおいて最も深い受注残を保有しています。EMCOR Groupは2026年第2四半期に171億 米ドルの残存履行義務を報告し、Comfort Systems USAは141億 米ドルの受注残を報告しました。この差により、大手請負業者は大型プログラムを管理し、より早期に機器を調達する能力が高まります。中小企業は地域との関係、熟練した現場チーム、専門化を通じて競争を続けています。
買収は米国MEPサービス市場における中心的な競争戦略です。EMCORは2025年2月にMiller Electric Companyを8億6,500万 米ドルで買収し、フロリダ州および南東部における電気建設のカバレッジを拡大しましたLimbachは2026年9月に1901 Inc.を6,300万 米ドルで買収し、ウィスコンシン州および中西部における最大の電気事業を創設しました。Limbachはまた2025年にPioneer Powerの買収も完了しました。これらの動きは単に収益を追加するのではなく、地理的範囲、有資格労働力、専門能力を加えるものです。
プレファブリケーションとデジタル試運転も米国MEPサービス市場における競争を形成しています。Comfort Systems USAは2026年末までに400万平方フィートのモジュラープレファブリケーション能力を目標としています。Jacobsはベーコンポイントキャンパスの試運転においてデジタルツインを活用しています。接続型ビルオートメーションシステムも、試運転とサービスにおいてより優れたサイバーセキュリティ対策の必要性を生み出しています。サイバーセキュリティ・インフラセキュリティ庁は2026年8月、Johnson Controls Metasysビルオートメーションシステムに影響する脆弱性に関する勧告を発行しました。市場集中スコア5は、主要請負業者の間で相当規模の全国的な受注残があることを反映していますが、上位5社が合計で少なくも60%の収益を占めるという証拠はありません。
米国機械・電気・配管(MEP)サービス産業リーダー
-
EMCOR Group, Inc.
-
Comfort Systems USA, Inc.
-
Southland Industries
-
ACCO Engineered Systems
-
Harris
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Limbach Holdingsは、ウィスコンシン州マディソンを拠点とするユニオン系MEP請負業者で約450名の従業員を擁する1901 Inc.を6,300万 米ドルで買収し、ウィスコンシン州および中西部全体でLimbachの最大の電気事業を創設しました。1901は2027年に約1億4,000万 米ドルの収益貢献が見込まれています。
- 2026年9月:Amazonはインディアナ州グリーンウッドに58万5,000平方フィートの先端製造施設に1億 米ドル超の投資を発表しました。同施設は2028年までに稼働開始が見込まれています。
- 2026年5月:Jacobs SolutionsはHut 8からテキサス州ニュエセス郡における1ギガワット規模の人工知能データセンターキャンパス「Beacon Point」の納品に関する随意契約のエンジニアリング・調達・建設管理契約を受注しました。試運転リスク低減のためにデータセンターのデジタルツインを活用し、初期通電は2027年を目標としています。


米国機械・電気・配管(MEP)サービス市場レポートの調査範囲
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修繕・改修 |
| マネージド・成果報酬型サービス |
| 住宅 |
| 商業 |
| インフラ |
| テキサス州 |
| カリフォルニア州 |
| フロリダ州 |
| ニューヨーク州 |
| イリノイ州 |
| その他米国 |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修繕・改修 | |
| マネージド・成果報酬型サービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 州別 | テキサス州 |
| カリフォルニア州 | |
| フロリダ州 | |
| ニューヨーク州 | |
| イリノイ州 | |
| その他米国 |


レポートで回答される主要な質問
米国MEPサービス市場の予測は?
米国MEPサービス市場は2026年の51.09 ビリオン 米ドルから2031年までに68.85 ビリオン 米ドルへ、CAGR 6.15%で成長すると予測されています。
米国で最も成長が速いMEPサービスタイプは何ですか?
電気サービスが最も成長の速いタイプであり、2031年にかけてCAGR 7.05%が予測されています。
米国においてMEP請負業者への需要を牽引しているのは何ですか?
データセンターの冷却・電力システム、医療施設の近代化、電化改修、先端製造施設の建設が主要な需要源です。
最も高い成長見通しを持つエンドユーザーセグメントはどれですか?
インフラ部門は水道、交通、公共施設プログラムに支えられ、2031年にかけてCAGR 6.85%で成長すると予測されています。
MEPサービスプロバイダーにとってテキサス州が重要な理由は何ですか?
テキサス州は2025年の収益の15.7%を占め、データセンター、製造、医療、インフラに支えられてCAGR 7.29%で成長すると予測されています。
MEP請負業者が直面する主なリスクは何ですか?
熟練労働力不足、賃金上昇、機器価格の変動、長納期調達、接続型建物のサイバーセキュリティリスクが主要なリスクとして残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。

