
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
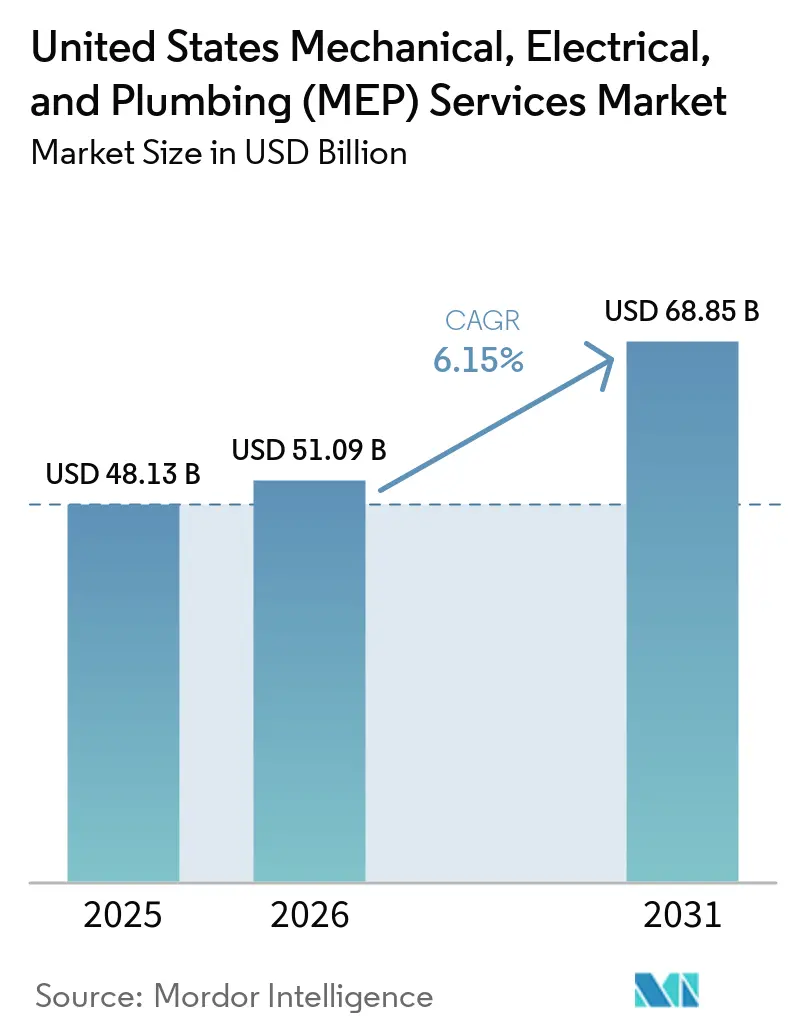
| Taille du marché de l'année de base (2025) | 48.13 Milliards de dollars |
| Taille du Marché (2026) | 51.09 Milliards de dollars |
| Taille du Marché (2031) | 68.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.15 % |
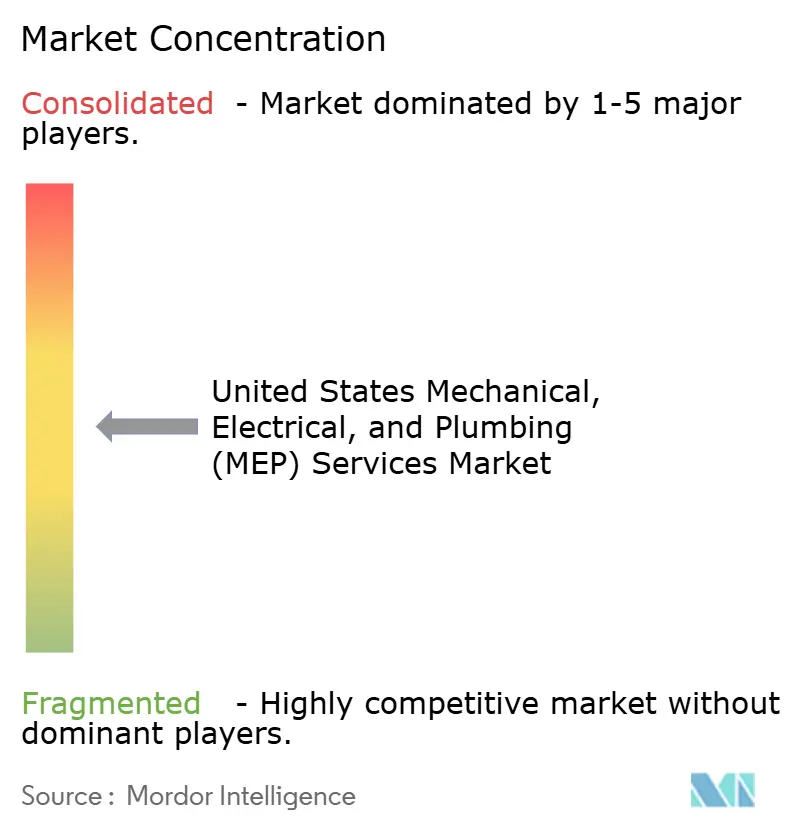
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) aux États-Unis par Mordor Intelligence
La taille du marché des services mécaniques, électriques et de plomberie aux États-Unis est projetée à 48,13 milliards USD en 2025, 51,09 milliards USD en 2026, et devrait atteindre 68,85 milliards USD d'ici 2031, avec un CAGR de 6,15 % de 2026 à 2031.
Le marché des services MEP aux États-Unis est soutenu par des exigences plus importantes et plus complexes dans les centres de données, les établissements de santé et les usines de fabrication avancée. Ces projets nécessitent des travaux mécaniques, électriques et de plomberie plus coordonnés que les bureaux et commerces de détail conventionnels. Les entrepreneurs répondent à cette demande par une procurement d'équipements plus précoce, un recours accru à la préfabrication et des offres plus larges allant de la conception au service. Les entreprises nationales se concentrent sur les travaux techniques où les longs carnets de commandes et les exigences de livraison complexes créent un avantage plus net. Les pénuries de main-d'œuvre, les coûts des équipements et l'exposition aux contrats à prix fixe continuent de limiter la capacité des projets et les marges.
Principaux enseignements du rapport
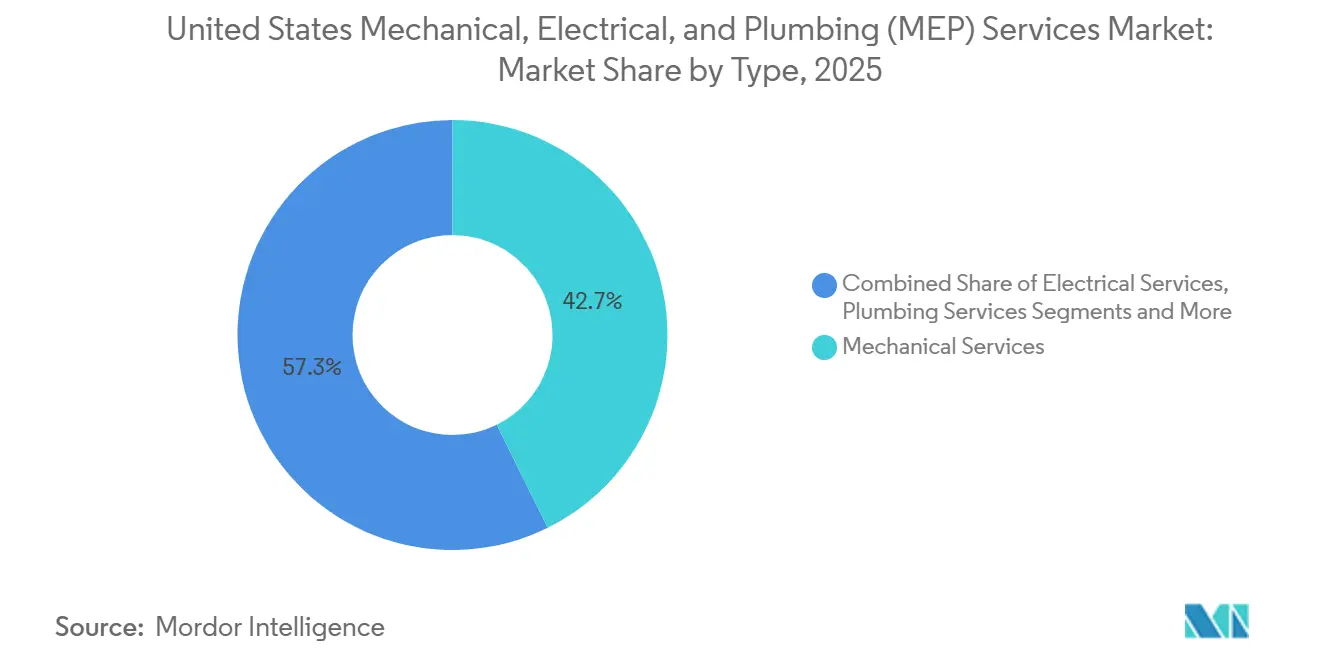
- Par type, les services mécaniques détenaient 42,7 % de la part du marché des services MEP aux États-Unis en 2025, tandis que les services électriques devraient croître à un CAGR de 7,05 % jusqu'en 2031.
- Par type de service, la conception et l'ingénierie détenaient 33,2 % de la part du marché des services MEP aux États-Unis en 2025, tandis que les services gérés et basés sur la performance devraient croître à un CAGR de 6,93 % jusqu'en 2031.
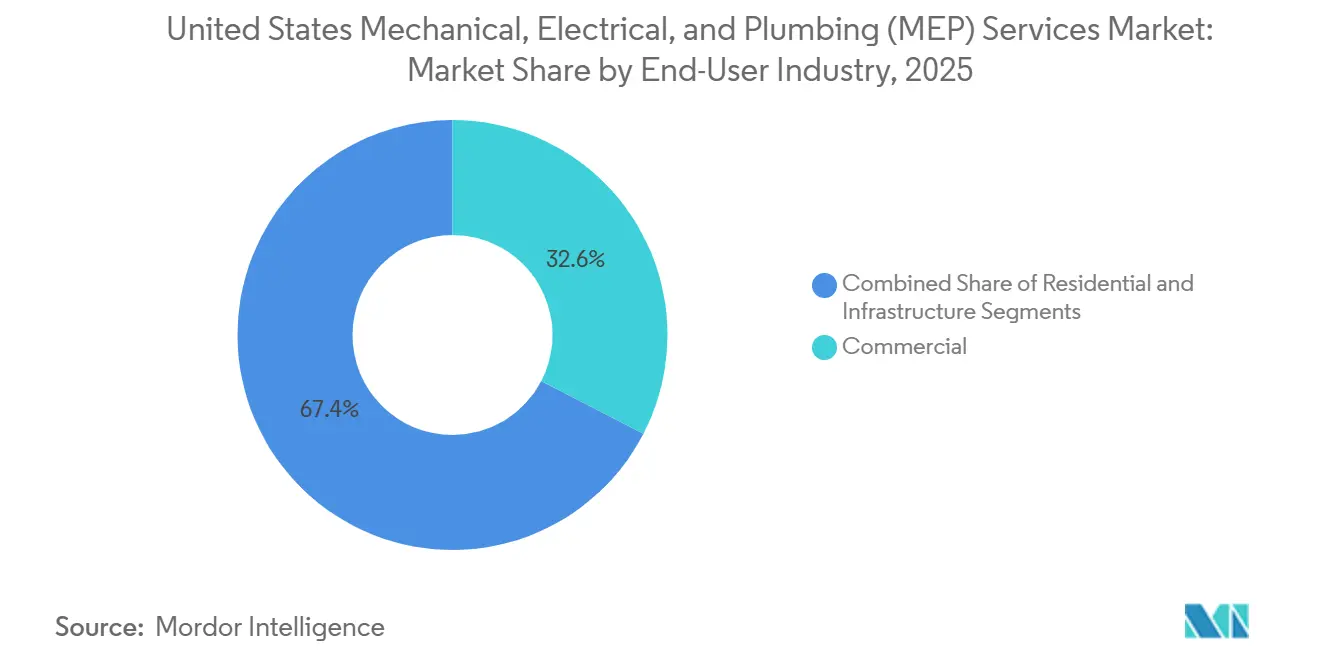
- Par secteur d'utilisation final, le commercial représentait 32,6 % de la taille du marché des services MEP aux États-Unis en 2025, tandis que l'infrastructure devrait croître à un CAGR de 6,85 % jusqu'en 2031.
- Par État, le Texas détenait 15,7 % de la part du marché des services MEP aux États-Unis en 2025 et devrait croître à un CAGR de 7,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) aux États-Unis
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Centres de données hyperscale et refroidissement pour le calcul d'intelligence artificielle | +1.4% | Texas, Virginie, Arizona, Ohio, avec des retombées vers l'Illinois et la Floride | Court terme (≤ 2 ans) |
| Construction de soins de santé et mises à niveau du contrôle des infections | +1.3% | National, avec une concentration au Texas, en Californie, en Floride et à New York | Moyen terme (2-4 ans) |
| Électrification et rénovations d'efficacité des systèmes de chauffage, ventilation et climatisation | +1.1% | Californie et Nord-Est, avec adoption dans la région Mid-Atlantique et le Nord-Ouest Pacifique | Moyen terme (2-4 ans) |
| Relocalisation industrielle et construction d'installations de fabrication avancée | +0.9% | Texas, Arizona, Ohio, Indiana et le couloir des semi-conducteurs de New York | Long terme (≥ 4 ans) |
| Bâtiments interactifs avec le réseau et intégration d'énergie distribuée | +0.6% | National, avec une activité précoce en Californie, au Colorado et en Nouvelle-Angleterre | Long terme (≥ 4 ans) |
| Livraison axée sur la préfabrication pour les projets à délais critiques | +0.4% | National, notamment dans les couloirs des centres de données et des sciences de la vie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Centres de données hyperscale et refroidissement pour le calcul d'intelligence artificielle
Les charges de travail d'intelligence artificielle font des centres de données hyperscale une source majeure de travail pour le marché des services MEP aux États-Unis en 2026. La densité de puissance des baies plus élevée accroît le besoin de refroidissement liquide, d'économisation côté air et de conceptions de refroidissement hybrides. Chaque option nécessite des équipements, des contrôles, une mise en service et une coordination distincts entre les équipes mécaniques et électriques. Jacobs a reçu le contrat de gestion de l'ingénierie, de l'approvisionnement et de la construction pour le campus Beacon Point de 1 gigawatt de Hut 8 dans le comté de Nueces, au Texas, en mai 2026. Le projet utilise un jumeau numérique de centre de données lors de la mise en service et vise une première mise sous tension en 2027[1]. Le Texas comptait au moins 596 installations de centres de données en exploitation et planifiées en septembre 2026, concentrant la demande technique MEP dans un seul État[2].
Construction de soins de santé et mises à niveau du contrôle des infections
Les systèmes de santé construisent de nouvelles installations, modernisent les hôpitaux occupés et étendent les réseaux ambulatoires. Ces programmes accroissent l'importance de la ventilation, des contrôles, de la plomberie, des systèmes électriques et du séquençage minutieux des travaux à proximité des zones patients. Les exigences de contrôle des infections font de la coordination et des procédures de chantier des éléments importants de la livraison. Le soutien fédéral aux projets d'eau potable constitue une source distincte de travaux à forte intensité de plomberie à travers le pays[3]. Les assemblages préfabriqués peuvent réduire la quantité de main-d'œuvre sur site requise lorsque les zones de travail limitent le nombre de corps de métier pouvant opérer simultanément. Cela offre aux entrepreneurs compétents un moyen de gérer les contraintes de main-d'œuvre sans modifier les exigences de sécurité hospitalière.
Électrification et rénovations d'efficacité des systèmes de chauffage, ventilation et climatisation
L'électrification élargit la portée des projets de rénovation des bâtiments commerciaux sur le marché des services MEP aux États-Unis. Le remplacement des pompes à chaleur peut nécessiter une reconception électrique, une programmation des contrôles et une mise en service plutôt qu'un simple remplacement d'équipement. Les normes d'efficacité énergétique des bâtiments 2025 de la Californie sont entrées en vigueur le 1er janvier 2026 et établissent des exigences qui renforcent le rôle des travaux coordonnés sur les systèmes de bâtiments. Les améliorations de l'efficacité énergétique dans les propriétés multifamiliales créent également des travaux répétables sur de plus grands portefeuilles immobiliers. Le Département américain de l'Énergie soutient des approches de rénovation globale des bâtiments combinant des mesures sur le bâtiment et des méthodes de livraison standardisées. Les entrepreneurs disposant de capacités de surveillance et de maintenance peuvent maintenir une relation de service plus longue après la fin de l'installation initiale.
Relocalisation industrielle et construction d'installations de fabrication avancée
La fabrication avancée ajoute des travaux MEP complexes sur l'ensemble du marché des services MEP aux États-Unis en 2026. Les usines de semi-conducteurs, pharmaceutiques et de matériaux nécessitent des contrôles environnementaux de salle blanche, des systèmes d'eau ultra-pure, une distribution de gaz de procédé et une mise en service coordonnée. Bristol Myers Squibb a sélectionné Houston, au Texas, pour un campus de biofabrication de 2,3 milliards USD en 2026, créant des exigences spécialisées en matière de salle blanche et de systèmes de procédé. MP Materials a sélectionné Northlake, au Texas, pour son campus de fabrication d'aimants en terres rares de 1,3 milliard USD, avec une mise en service prévue pour 2028. Amazon a également annoncé plus de 100 millions USD pour une installation de fabrication avancée à Greenwood, dans l'Indiana, en septembre 2026. Ces installations peuvent créer des relations de service durables après la fin de la construction.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre qualifiée et escalade des salaires | -0.9% | National, avec des conditions aiguës au Texas, en Arizona, en Virginie et dans les pôles de semi-conducteurs | Court terme (≤ 2 ans) |
| Volatilité des prix des systèmes de chauffage, ventilation et climatisation, du cuivre et des équipements | -0.7% | National, avec une forte exposition aux travaux électriques à forte intensité de cuivre | Court terme (≤ 2 ans) |
| Exposition des contrats à prix fixe aux équipements à long délai d'approvisionnement | -0.5% | National, avec une exposition dans les travaux de centres de données et de fabrication | Moyen terme (2-4 ans) |
| Responsabilité en matière de cybersécurité dans les systèmes de bâtiments connectés | -0.4% | National, avec un risque élevé dans les établissements de santé, les centres de données et les installations fédérales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre qualifiée et escalade des salaires
La disponibilité de la main-d'œuvre limite la rapidité avec laquelle les entrepreneurs peuvent convertir la demande en chiffre d'affaires sur le marché des services MEP aux États-Unis. Associated Builders and Contractors a estimé que la construction doit attirer 349 000 nouveaux travailleurs nets en 2026 pour répondre à la demande. Les électriciens, les techniciens en chauffage, ventilation et climatisation, et les plombiers sont particulièrement importants pour les projets désormais concentrés dans les couloirs des centres de données et des semi-conducteurs. La pénurie fait monter les salaires et crée un risque de livraison pour les projets dont les dates d'achèvement sont inamovibles. Les entrepreneurs ont donc recours à la préfabrication, à la formation et à la sélection des appels d'offres pour protéger la capacité disponible sur le terrain. La contrainte devrait rester la plus visible là où plusieurs grands projets se disputent la même main-d'œuvre spécialisée.
Volatilité des prix des systèmes de chauffage, ventilation et climatisation, du cuivre et des équipements
Les variations des prix des matériaux continuent d'affecter les offres et les marges sur l'ensemble du marché des services MEP aux États-Unis. Le projet de données d'entrée identifie des droits de douane de 50 % sur les importations de cuivre à partir de juillet 2025 et des droits de douane de 15 % sur les équipements de chauffage, ventilation et climatisation importés. Ces catégories sont au cœur de nombreux lots mécaniques et électriques. L'Associated General Contractors maintient des ressources tarifaires actualisées pour les entrepreneurs gérant ces expositions. Les entrepreneurs ayant des engagements à prix fixe subissent la plus forte pression lorsque les changements de prix des fournisseurs surviennent après la soumission d'une offre. Des structures de coûts plus ouvertes et un approvisionnement plus précoce peuvent réduire le risque, mais ils ne suppriment pas la volatilité sous-jacente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services électriques gagnent du terrain sur le leadership des services mécaniques
Les services mécaniques détenaient 42,7 % de la part du marché des services MEP aux États-Unis en 2025. Le segment est soutenu par les travaux de chauffage, ventilation et climatisation dans les hôpitaux et les centres de données hyperscale. Ces installations nécessitent une capacité substantielle de refroidissement, de contrôle et de mise en service. Les services électriques devraient croître à un CAGR de 7,05 % de 2026 à 2031. Leur croissance est soutenue par la distribution moyenne tension, l'intégration du stockage d'énergie par batterie et les rénovations d'électrification commerciale. La norme ANSI/CAN/UL 3001, publiée en avril 2025, fournit un cadre de sécurité pour les équipements de production d'énergie distribuée utilisés dans ces applications.
Les services de plomberie maintiennent leur demande grâce aux rénovations dans les soins de santé, aux projets d'eau potable, au remplacement des canalisations de service en plomb et aux travaux de tuyauterie de procédé dans les installations de fabrication avancée. Le programme du Fonds renouvelable d'État de l'Agence de protection de l'environnement soutient les projets d'infrastructure d'eau potable qui peuvent générer des travaux de plomberie pour les entreprises régionales. Les services MEP intégrés deviennent plus pertinents lorsque les propriétaires recherchent un entrepreneur unique pour plusieurs systèmes de bâtiment. Ce modèle peut réduire les transferts lors de la conception, de l'installation et de la mise en service. Les assemblages préfabriqués réduisent également le besoin de main-d'œuvre sur le terrain pour les projets sensibles aux délais. Les entrepreneurs combinant des capacités mécaniques et électriques sont mieux placés pour gérer l'interface entre les systèmes de refroidissement et d'alimentation dans les centres de données à refroidissement liquide.


Par type de service : les contrats de performance redéfinissent le modèle de revenus
La conception et l'ingénierie représentaient 33,2 % de la taille du marché des services MEP aux États-Unis en 2025. Les propriétaires font souvent appel aux équipes d'ingénierie en amont sur les programmes complexes, notamment les campus de centres de données. Cela offre aux entrepreneurs un rôle avant le début de la phase d'installation. L'installation, les tests et la mise en service restent une catégorie de services majeure, car les hôpitaux et autres installations critiques exigent que les systèmes opérationnels soient testés avant utilisation. L'activité de maintenance, réparation et rénovation est également soutenue par le vieillissement des équipements mécaniques et des exigences énergétiques plus strictes. Ces activités offrent aux entrepreneurs plusieurs moyens de rester impliqués après la fin d'un projet de construction.
Les services gérés et basés sur la performance devraient se développer à un CAGR de 6,93 % jusqu'en 2031. Ces contrats transfèrent la responsabilité de la performance énergétique, de la disponibilité ou des résultats de maintenance au prestataire MEP. L'utilisation par Jacobs d'un jumeau numérique sur le campus Beacon Point de Hut 8 montre comment la technologie de mise en service peut soutenir cette approche de service. La surveillance à distance et la maintenance prédictive deviennent de plus en plus importantes pour les clients institutionnels disposant de plusieurs installations. Cette approche peut générer des revenus récurrents moins dépendants des nouveaux démarrages d'installation. Elle favorise également les entrepreneurs capables de combiner du personnel de service technique avec des capacités de livraison de projets.
Par secteur d'utilisation final : l'infrastructure émerge comme un pilier de croissance à long cycle
Les utilisateurs commerciaux détenaient 32,6 % de la part du marché des services MEP aux États-Unis en 2025. Les campus de centres de données, la rénovation des soins de santé et les rénovations de bureaux sont des sources clés de travaux mécaniques et électriques au sein de ce groupe. Ces installations nécessitent souvent la reconception simultanée de plusieurs systèmes de bâtiment. L'infrastructure devrait se développer à un CAGR de 6,85 % de 2026 à 2031. Le Département américain des Transports a signalé 490,2 milliards USD d'obligations au titre de la loi sur l'investissement dans les infrastructures et l'emploi d'ici avril 2026, soutenant un long pipeline de projets. Les programmes d'eau, de transport en commun et d'installations publiques offrent une visibilité moins dépendante des cycles de construction privée.
L'Agence de protection de l'environnement a alloué plus de 15 milliards USD au remplacement des canalisations de service en plomb et soutenu plus de 1 200 projets du Fonds renouvelable d'État pour l'eau potable, selon le projet de données d'entrée. Les travaux résidentiels sont plus modestes mais bénéficient de solutions de rénovation globale des bâtiments pour les propriétés multifamiliales. Les projets de centres de données, d'énergie et de fabrication avancée font face à des conditions de main-d'œuvre et d'approvisionnement différentes de celles des projets de bureaux traditionnels. Comfort Systems USA a indiqué que les clients technologiques représentaient 58,7 % de son chiffre d'affaires du deuxième trimestre 2026. Le secteur des services MEP aux États-Unis se différencie donc entre entrepreneurs spécialisés et prestataires commerciaux généraux. Les travaux d'infrastructure offrent un équilibre de portefeuille aux entrepreneurs souhaitant réduire leur exposition aux cycles de capitaux privés.
Analyse géographique
Le Texas détenait 15,7 % de la taille du marché des services MEP aux États-Unis en 2025 et devrait se développer à un CAGR de 7,29 % jusqu'en 2031. L'État combine la construction de centres de données, les investissements manufacturiers, l'expansion des soins de santé et les travaux d'infrastructure. Le Texas comptait au moins 596 installations de centres de données en exploitation et planifiées en septembre 2026. Le campus de Houston de Bristol Myers Squibb et l'installation de Northlake de MP Materials ajoutent des exigences en matière de salle blanche et de systèmes de procédé au pipeline de projets de l'État. Les entrepreneurs doivent gérer les exigences de licences et un besoin croissant de conceptions électriques adaptées aux exigences de grande charge.
La Californie et les États du Nord-Est constituent une autre concentration majeure de revenus pour le marché des services MEP aux États-Unis. Les normes d'efficacité énergétique des bâtiments 2025 de la Californie sont entrées en vigueur en 2026 et ont accru les travaux de contrôle et de mise en service sur les projets de chauffage, ventilation et climatisation. Les parcs immobiliers urbains denses créent des travaux de rénovation continus même lorsque l'activité de nouvelle construction évolue. La loi locale 97 de New York soutient les études et rénovations visant à réduire les émissions des bâtiments. Ces zones font également face à des coûts plus élevés et à une pression sur la main-d'œuvre pour les travaux de rénovation. Les entrepreneurs disposant d'une expérience en ingénierie de rénovation et en gestion de projet sont mieux adaptés au profil de demande de la région.
La Floride, l'Illinois et la catégorie Reste des États-Unis présentent différentes sources de demande MEP. La construction côtière de la Floride nécessite des systèmes mécaniques et électriques résilients, tandis que le développement des soins de santé ajoute à la complexité des projets. L'Illinois bénéficie de la croissance des centres de données près de Chicago, des installations logistiques, de la transformation alimentaire, des universités et des hôpitaux. La catégorie Reste des États-Unis s'élargit à mesure que les programmes d'infrastructure, de semi-conducteurs, de défense, d'eau et de transport en commun atteignent des sites en dehors des plus grands marchés côtiers et de la ceinture solaire. Les entrepreneurs régionaux disposant de compétences techniques spécialisées peuvent concourir pour ces projets sans plateforme nationale. La dispersion géographique offre également aux entreprises locales l'opportunité de nouer des relations autour de programmes publics et industriels.
Paysage concurrentiel
Le marché des services MEP aux États-Unis est modérément concentré parmi les entrepreneurs nationaux et reste fragmenté parmi les entreprises régionales. Les leaders nationaux détiennent les carnets de commandes les plus importants dans les centres de données, la fabrication, les soins de santé et d'autres projets complexes. EMCOR Group a déclaré 17,1 milliards USD d'obligations de performance restantes au deuxième trimestre 2026, tandis que Comfort Systems USA a déclaré un carnet de commandes de 14,1 milliards USD. Cet écart donne aux entrepreneurs plus importants une plus grande capacité à gérer de grands programmes et à approvisionner les équipements plus tôt. Les petites entreprises continuent de se démarquer grâce à leurs relations locales, leurs équipes de terrain qualifiées et leur spécialisation.
Les acquisitions constituent une stratégie concurrentielle centrale sur le marché des services MEP aux États-Unis. EMCOR a finalisé son acquisition de Miller Electric Company pour 865 millions USD en février 2025, élargissant sa couverture en construction électrique en Floride et dans le Sud-Est. Limbach a acquis 1901 Inc. en septembre 2026 pour 63 millions USD, créant sa plus grande opération électrique dans le Wisconsin et le Midwest. Limbach a également finalisé son acquisition de Pioneer Power en 2025. Ces opérations ajoutent une couverture géographique, une main-d'œuvre licenciée et des capacités spécialisées plutôt que de simplement augmenter le chiffre d'affaires.
La préfabrication et la mise en service numérique façonnent également la concurrence sur le marché des services MEP aux États-Unis. Comfort Systems USA vise 4 millions de pieds carrés de capacité de fabrication modulaire d'ici fin 2026. Jacobs utilise un jumeau numérique lors de la mise en service sur le campus Beacon Point de Hut 8. Les systèmes d'automatisation des bâtiments connectés créent également un besoin de meilleures pratiques de cybersécurité lors de la mise en service et du service. L'Agence pour la cybersécurité et la sécurité des infrastructures a publié un avis sur les vulnérabilités affectant les systèmes d'automatisation des bâtiments Johnson Controls Metasys en août 2026. Un score de concentration du marché de 5 reflète un carnet de commandes substantiel à l'échelle nationale parmi les entrepreneurs leaders, mais l'absence de preuves que les 5 premières entreprises détiennent collectivement au moins 60 % du chiffre d'affaires.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) aux États-Unis
-
EMCOR Group, Inc.
-
Comfort Systems USA, Inc.
-
Southland Industries
-
ACCO Engineered Systems
-
Harris
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Limbach Holdings a acquis 1901 Inc., un entrepreneur MEP syndiqué basé à Madison, Wisconsin, comptant environ 450 employés, pour 63 millions USD, créant la plus grande opération électrique de Limbach à ce jour dans le Wisconsin et le Midwest, avec une contribution projetée de 1901 d'environ 140 millions USD de chiffre d'affaires en 2027.
- Septembre 2026 : Amazon a annoncé plus de 100 millions USD pour une installation de fabrication avancée de 585 000 pieds carrés à Greenwood, dans l'Indiana. L'installation devrait être lancée d'ici 2028.
- Mai 2026 : Jacobs Solutions a reçu un contrat de gestion de l'ingénierie, de l'approvisionnement et de la construction en source unique de Hut 8 pour livrer Beacon Point, un campus de centre de données d'intelligence artificielle de 1 gigawatt dans le comté de Nueces, au Texas, en utilisant un jumeau numérique de centre de données pour la réduction des risques lors de la mise en service. La première mise sous tension est prévue pour 2027.


Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) aux États-Unis
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Texas |
| Californie |
| Floride |
| New York |
| Illinois |
| Reste des États-Unis |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisation final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par État | Texas |
| Californie | |
| Floride | |
| New York | |
| Illinois | |
| Reste des États-Unis |


Questions clés auxquelles répond le rapport
Quelle est la prévision pour le marché des services MEP aux États-Unis ?
Le marché des services MEP aux États-Unis devrait passer de 51,09 milliards USD en 2026 à 68,85 milliards USD d'ici 2031, à un CAGR de 6,15 %.
Quel type de service MEP connaît la croissance la plus rapide aux États-Unis ?
Les services électriques sont le type à la croissance la plus rapide, avec un CAGR prévu de 7,05 % jusqu'en 2031.
Qu'est-ce qui stimule la demande pour les entrepreneurs MEP aux États-Unis ?
Les systèmes de refroidissement et d'alimentation des centres de données, la modernisation des soins de santé, les rénovations d'électrification et la construction d'installations de fabrication avancée sont les principales sources de demande.
Quel segment d'utilisation final présente les meilleures perspectives de croissance ?
L'infrastructure devrait croître à un CAGR de 6,85 % jusqu'en 2031, soutenue par les programmes d'eau, de transport en commun et d'installations publiques.
Pourquoi le Texas est-il important pour les prestataires de services MEP ?
Le Texas détenait 15,7 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 7,29 % jusqu'en 2031, soutenu par les centres de données, la fabrication, les soins de santé et l'infrastructure.
Quels sont les principaux risques auxquels font face les entrepreneurs MEP ?
Les pénuries de main-d'œuvre qualifiée, l'escalade des salaires, la volatilité des prix des équipements, l'approvisionnement à long délai et l'exposition à la cybersécurité des bâtiments connectés restent des risques clés.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

