
Dimensão e Quota do Mercado de Lubrificantes do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
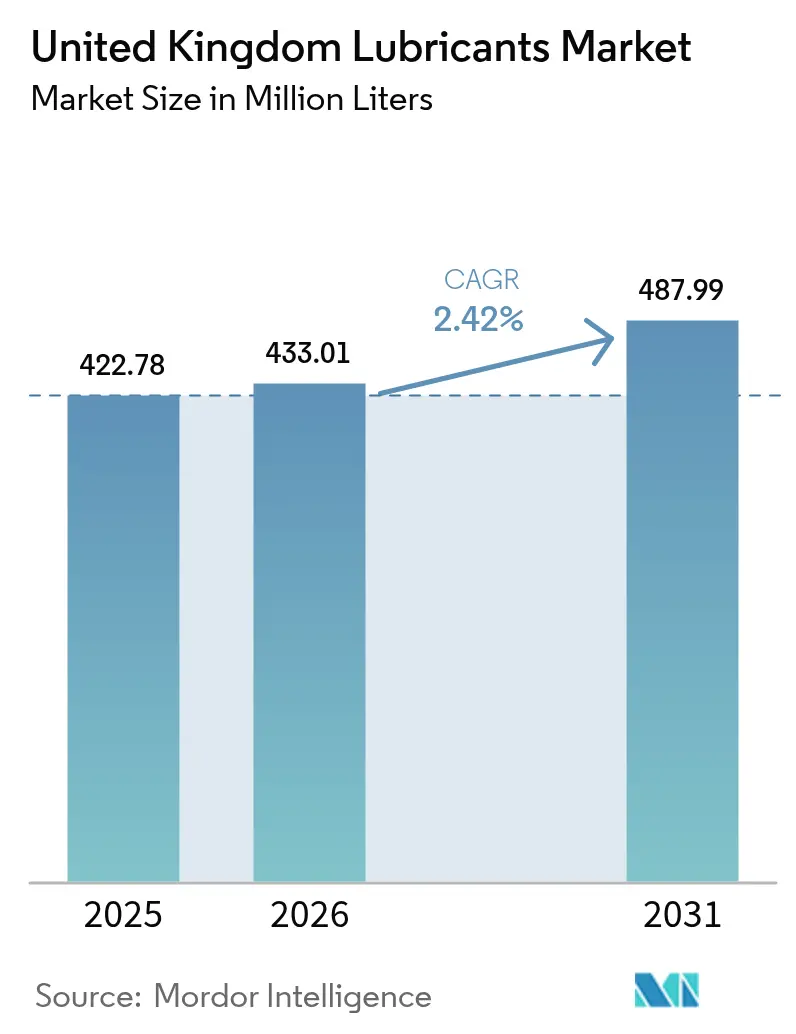
| Tamanho do mercado no ano base (2025) | 422.78 Milhões de litros |
| Volume do Mercado (2026) | 433.01 Milhões de litros |
| Volume do Mercado (2031) | 487.99 Milhões de litros |
| Growth Rate (2026 - 2031) | 2.42 % |
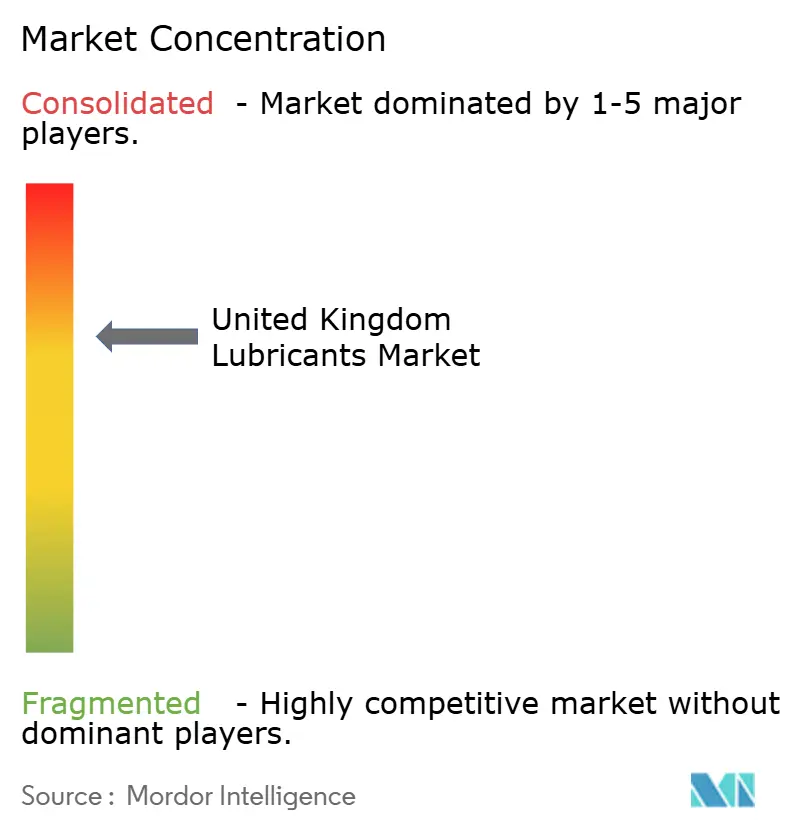
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes do Reino Unido por Mordor Intelligence
A dimensão do Mercado de Lubrificantes do Reino Unido em 2026 é estimada em 433,01 Milhões de Litros, crescendo a partir do valor de 2025 de 422,78 Milhões de Litros, com projeções para 2031 a indicar 487,99 Milhões de Litros, crescendo a uma CAGR de 2,42% entre 2026 e 2031. A procura industrial associada à energia eólica offshore, ao reshoring da fabricação de precisão e à implementação de modelos de serviço de manutenção preditiva está a representar uma quota crescente do volume, mesmo que as vendas convencionais de óleos de motor enfrentem um declínio estrutural devido à aceleração da adoção de veículos elétricos (VE). As formulações sintéticas premium continuam a ganhar terreno porque as regras de emissões Euro 7 apertam os requisitos de desempenho, os gestores de frotas exigem intervalos de drenagem mais longos e os operadores de instalações procuram reduzir o tempo de inatividade não planeado. Os fornecedores com químicas de aditivos avançadas, matérias-primas de base com economia circular e plataformas de monitorização de fluidos habilitadas por IIoT detêm uma vantagem competitiva, uma vez que os compradores industriais priorizam a fiabilidade e a conformidade acima do preço de tabela. Entretanto, a diminuição da capacidade de refinação doméstica está a reformular as estratégias da cadeia de abastecimento, levando os misturadores a adotar a cobertura de risco de importação, a localização de graus especiais e a integração de matérias-primas re-refinadas para mitigar o risco de margem.
Principais Conclusões do Relatório
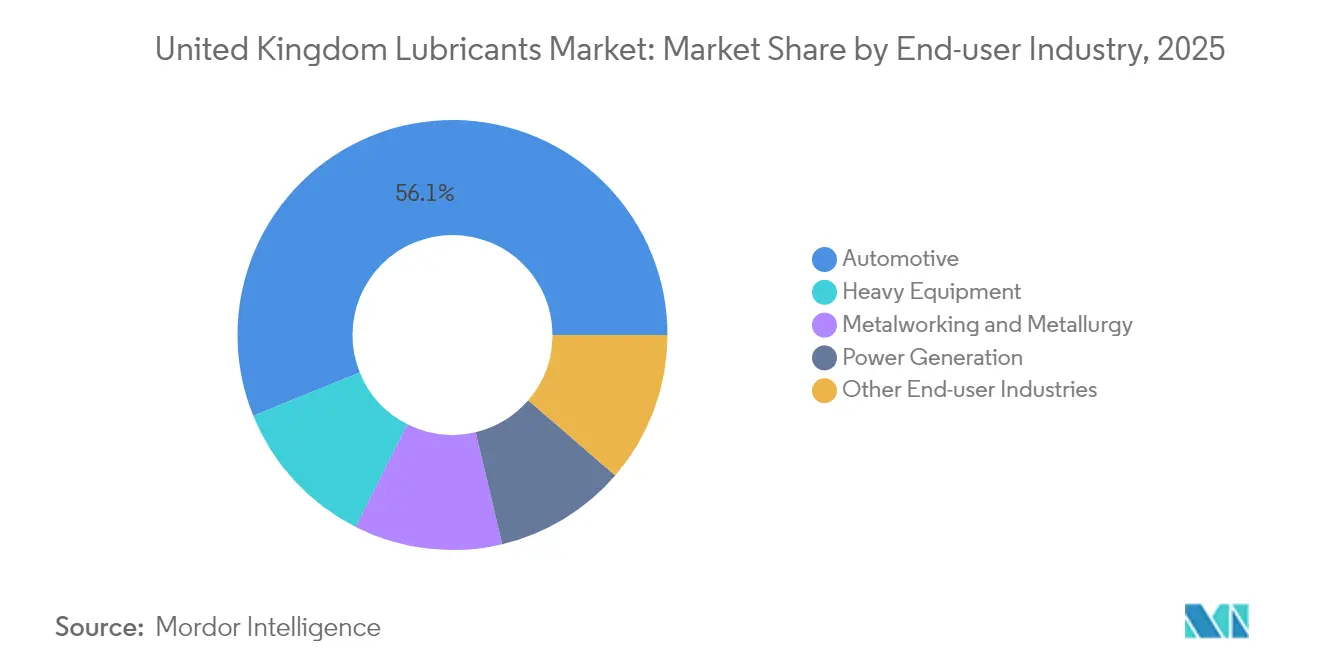
- Por setor de utilizador final, o setor automóvel deteve 56,12% da quota do mercado de lubrificantes do Reino Unido em 2025, enquanto o setor de geração de energia está projetado para avançar a uma CAGR de 2,85% até 2031.
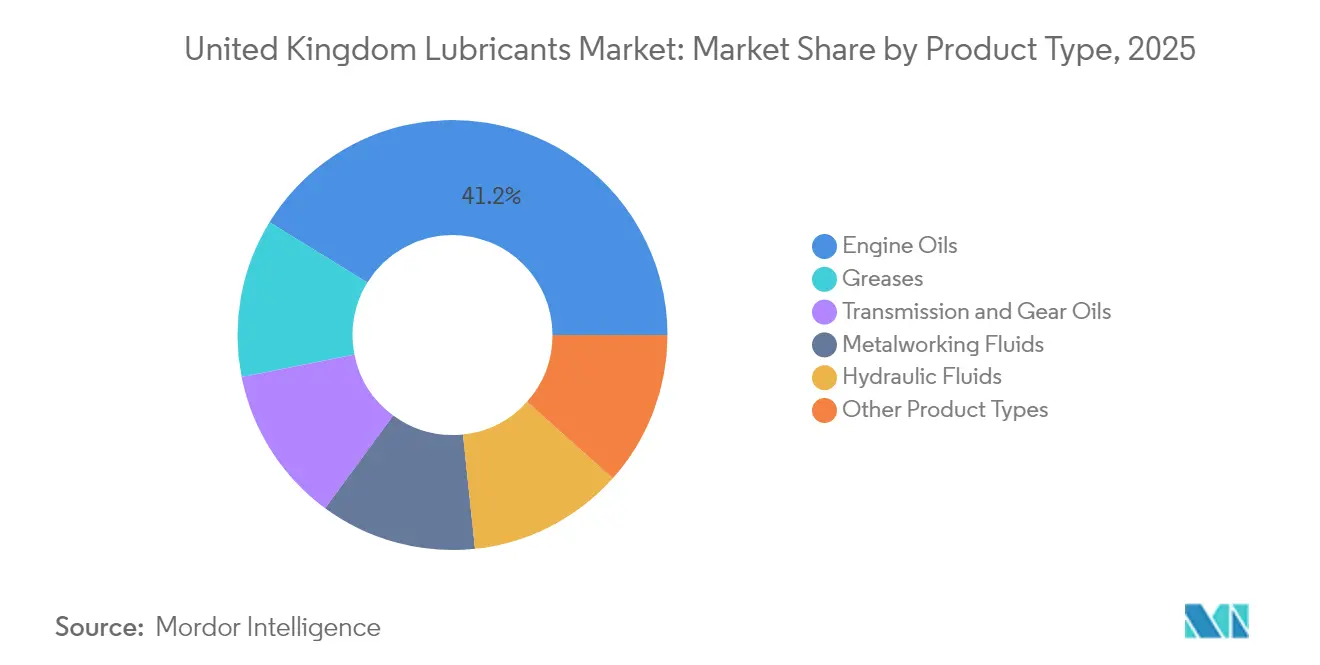
- Por tipo de produto, os óleos de motor representaram 41,21% da dimensão do mercado de lubrificantes do Reino Unido em 2025, enquanto as graxas estão projetadas para crescer a uma CAGR de 2,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Lubrificantes do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regras Euro 7 / CO₂ de frotas no Reino Unido impulsionam sintéticos premium | +0.8% | Nacional, corredores de veículos comerciais | Médio prazo (2-4 anos) |
| Programas de reshoring da fabricação | +0.6% | Midlands, Norte de Inglaterra, Cinturão Central da Escócia | Médio prazo (2-4 anos) |
| A expansão eólica offshore necessita de graxas de longa duração | +0.4% | Costas escocesas e do Mar do Norte | Longo prazo (≥ 4 anos) |
| Adoção de lubrificação como serviço habilitada por IoT | +0.3% | Centros industriais de Manchester, Birmingham e Glasgow | Longo prazo (≥ 4 anos) |
| Mandatos de economia circular impulsionam óleos re-refinados | +0.2% | Adoção inicial em Londres e Edimburgo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
As Normas de Emissões Euro 7 Impulsionam a Adoção de Sintéticos Premium
As regras Euro 7, em vigor desde 2025, impõem limites mais rigorosos de partículas e NOx que os óleos minerais têm dificuldade em cumprir, orientando as frotas para os sintéticos com maior resistência à oxidação e melhor resistência de película a baixa viscosidade. Os dados de campo mostram que os sintéticos oferecem uma vida útil de serviço 15–20% mais longa, reduzindo o tempo de inatividade e os custos totais de propriedade, apesar dos preços de tabela mais elevados[1]Lubrizol, "Fluidos Sintéticos para Conformidade com o Euro 7," lubrizol.com. Os registos de veículos comerciais no Reino Unido cresceram 8,2% em 2024, multiplicando a procura de lubrificantes de grau Euro 7 em frotas de logística, construção e municipais. Os fornecedores com pacotes de aditivos proprietários beneficiam de uma margem ascendente, enquanto os produtores de minerais tradicionais recuam para nichos tradicionais sensíveis ao preço.
Os Programas de Reshoring da Fabricação Impulsionam a Procura de Lubrificantes Industriais
A produção doméstica cresceu 3,1% em 2024 à medida que as empresas relocalizaram a produção da Ásia, aumentando o consumo de fluidos de trabalho de metais, óleos hidráulicos e lubrificantes de grau alimentar aprovados pela NSF. Os incentivos governamentais no valor de 4,5 mil milhões de GBP até 2026 visam os setores aeroespacial, eletrónico e de equipamentos de energia renovável, cada um rico em pontos de lubrificação. Os clusters das Midlands e do Norte registam aumentos de 25–30% nas encomendas de fluidos industriais à medida que as novas instalações arrancam, favorecendo os fornecedores com equipas de serviço técnico e armazéns de resposta rápida.
A Expansão da Energia Eólica Offshore Cria um Mercado Especializado de Graxas
A capacidade está prevista para atingir 50 GW até 2030, com 70% concentrada em águas escocesas, onde as temperaturas subárticas e a névoa salina aceleram o desgaste dos componentes. As turbinas modernas contêm 200–400 kg de graxa em rolamentos, sistemas de passo e accionamentos de orientação, exigindo químicas de grau marítimo que durem cinco a sete anos entre visitas de relubrificação[2]ExxonMobil, "Lubrificação em Turbinas Eólicas Offshore," corporate.exxonmobil.com. As fórmulas de longa duração comandam prémios de preço de 40–60% e recompensam os investimentos em I&D dos misturadores multinacionais.
A Integração de IoT Transforma os Modelos de Serviço de Lubrificação
Os gestores de fábricas adotam plataformas de manutenção preditiva ricas em sensores que programam as mudanças de fluido com base na condição em vez de referências de calendário. O LubeAnalyst da Shell reduziu o tempo de inatividade não planeado em 35% nas instalações do Reino Unido através de alertas em tempo real e APIs de reordenação automática. A análise por subscrição garante receitas recorrentes e reposiciona os lubrificantes como um serviço gerido, inclinando a vantagem competitiva para os fornecedores com diagnósticos digitais.
Análise do Impacto dos Fatores de Restrição*
| Fator de Restrição | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A crescente frota de VE reduz os volumes de óleos de motor | -0.7% | Centros urbanos a nível nacional | Médio prazo (2-4 anos) |
| Preços voláteis do crude e de matérias-primas de aditivos | -0.4% | Cadeias de abastecimento dependentes de importações | Curto prazo (≤ 2 anos) |
| Diminuição da capacidade de refinação de óleo de base | -0.3% | Todas as redes de distribuição do Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção de Veículos Elétricos Corrói a Procura Tradicional de Óleos de Motor
Os registos de VE aumentaram 38% em 2024 para atingir 315.000 unidades, representando 18,1% das vendas de automóveis novos e reduzindo a procura de óleo de motor por veículo. Os dados de frotas indicam que as furgonetas elétricas reduzem o uso de lubrificantes em 60–70% em comparação com os modelos a gasóleo, à medida que os sistemas de transmissão transitam para rolamentos selados e eletrónica de potência arrefecida a líquido refrigerante. Com a proibição de vendas de novos veículos com motor de combustão interna a partir de 2030, espera-se que os volumes de óleos de motor enfrentem uma contração permanente, apesar do surgimento de fluidos de gestão térmica para VE.
A Volatilidade dos Custos das Matérias-Primas Pressiona a Sustentabilidade das Margens
O Brent transacionou entre 70 e 95 USD por barril em 2024, enquanto os preços dos aditivos especiais dispararam em meio a perturbações no abastecimento, resultando em variações de 5–8% nos custos dos fluidos acabados. A volatilidade cambial agrava a incerteza nos inputs para os pequenos misturadores que carecem de alavancagem de aprovisionamento a longo prazo, levando a ajustes de preço ad hoc que corroem a fidelidade dos clientes em segmentos sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Utilizador Final: A Dominância Automóvel Enfrenta a Pressão da Eletrificação
O segmento automóvel representou 56,12% do mercado de lubrificantes do Reino Unido em 2025, refletindo o parque de 32 milhões de veículos do país e a intensa atividade de frotas comerciais. A dimensão do mercado de lubrificantes do Reino Unido associada ao setor automóvel está prevista para desacelerar à medida que a eletrificação avança; no entanto, os sintéticos premium para furgonetas e veículos ligeiros a gasóleo Euro 7 continuam a suportar tanto o volume como o valor. Os grandes operadores de frotas priorizam agora intervalos de drenagem mais longos e formulações de baixo teor de cinzas e fósforo compatíveis com as garantias para reduzir o custo total de propriedade. Entretanto, o reshoring da fabricação baseada em fábricas redireciona a procura de lubrificantes para equipamento pesado em novas gigafábricas e linhas de processamento alimentar, reduzindo gradualmente a quota automóvel.
A geração de energia detém atualmente apenas uma percentagem de um dígito, mas espera-se que registe a CAGR mais rápida de 2,85% à medida que a capacidade eólica offshore escala. Os fabricantes de equipamentos originais (OEM) de turbinas prescrevem fluidos enriquecidos com éster e graxas resistentes à água adaptados que podem funcionar por intervalos de sete anos entre manutenções, impulsionando vendas de elevado valor unitário. O equipamento de construção, o setor marítimo e o aeroespacial estabilizam coletivamente os volumes de carga de base através de parques de maquinaria mista que dependem de óleos hidráulicos, de engrenagem e de compressores. Os fornecedores do setor automóvel redirecionam os orçamentos de I&D para fluidos de gestão térmica para VE, enquanto os especialistas industriais investem em equipas de serviço de campo para apoiar os operadores de centrais elétricas, indicando uma diluição gradual da concentração de receitas centrada nos veículos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Produto: Os Óleos de Motor Lideram Apesar dos Ventos Contrários dos VE
Os óleos de motor captaram 41,21% do volume de 2025, confirmando a sua primazia histórica na quota do mercado de lubrificantes do Reino Unido. A quota diminuirá, mas permanecerá substancial até 2031 graças ao parque legado de motores de combustão interna e à procura Euro 7 de sintéticos premium. A dimensão do mercado de lubrificantes do Reino Unido para óleos de motor deverá transitar de formulações minerais para blends de médio teor de sulfato, cinzas e fósforo (mid-SAPS) e pleno teor de sulfato, cinzas e fósforo (full-SAPS), caracterizadas por menor volatilidade e melhores perfis de baixo teor de cinzas.
As graxas lideram o ranking de crescimento com uma CAGR de 2,6%, impulsionadas pelas necessidades de rolamentos principais de turbinas eólicas e pela automação industrial que instala sistemas de alimentação de graxa centralizados. Os óleos de transmissão e de engrenagem registam um volume sólido no intervalo médio de um dígito, sustentados pela atividade de camiões de serviço pesado e pela robótica de fabricação avançada. Os fluidos de trabalho de metais recebem um impulso das linhas de maquinagem aeroespacial de precisão, embora os regulamentos de saúde e segurança estejam a acelerar a adoção de químicas sem boro e de baixo teor de formaldeído. Os óleos especiais para compressores, transformadores e refrigeração preenchem nichos de margem elevada protegidos das batalhas de preços de mercadoria devido a aprovações técnicas rigorosas dos OEM.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
Os padrões de consumo regional alinham-se com o legado industrial, o desenvolvimento de infraestruturas e o investimento em energias renováveis. A Escócia comanda volumes desproporcionais de graxas de turbinas de grau marítimo, detendo a maior fatia dos 70% de capacidade localizada nas águas do Mar do Norte. Os centros de serviço de Aberdeen ancoram as cadeias de abastecimento que transportam fluidos especiais para plataformas offshore através de embarcações de uso específico.
O corredor das Midlands, que se estende de Coventry a Birmingham, continua a ser o maior polo de lubrificantes para automóveis, absorvendo aproximadamente 35% da procura de óleos de motor e de engrenagem, graças às suas densas cadeias de abastecimento de OEM e de fornecedores de nível 1. Os OEM de equipamento pesado que operam em Stafford e nas East Midlands estão a aprofundar ainda mais os seus requisitos de fluidos hidráulicos. O eixo Manchester-Sheffield no Norte de Inglaterra sustenta um consumo robusto de fluidos de trabalho de metais devido aos clusters legados de aço e engenharia de precisão, enquanto os fundos de desenvolvimento regional atraem fábricas de baterias e de materiais compósitos que trazem novos pontos de lubrificação.
Londres e o Sudeste contribuem com volumes consideráveis de veículos comerciais através da logística, do cumprimento de encomendas de comércio eletrónico e da construção, apesar de a eletrificação de veículos de passageiros ficar aquém da média nacional. O País de Gales capta crescimento incremental proveniente da fabricação de componentes eólicos e da logística portuária associada a projetos offshore no Mar Céltico. O reshoring impulsionado pelo Brexit amplifica a importância estratégica das instalações de mistura locais próximas de cada polo de consumo, reduzindo os prazos de entrega e protegendo os compradores da exposição ao frete trans-Canal da Mancha.
Análise da cadeia de valor
A cadeia de valor de lubrificantes do Reino Unido começa com óleos básicos e formulações de aditivos, que abastecem a mistura de lubrificantes acabados. Com a disponibilidade doméstica de óleos básicos se reduzindo, o abastecimento depende cada vez mais de importações e de misturadores e fabricantes locais, como FUCHS Lubricants (UK) plc, Exol Lubricants, Pennine Lubricants, SAR Lubricants e Midland Oil, apoiados por controle de qualidade/testes internos e rastreabilidade de lotes para atender às especificações de OEM e industriais.
A fabricação e a embalagem então fluem para uma rede de distribuição em múltiplos níveis, abrangendo entrega em volume direta à indústria, canais de oficinas e frotas, e distribuidores independentes. A Certas Lubricant Solutions oferece cobertura nacional por meio de fornecimento, armazenamento e serviços técnicos de lubrificantes, muitas vezes por meio de parcerias com produtores globais de lubrificantes (por exemplo, Shell, Castrol e Q8Oils) para ampliar a disponibilidade de graus e aprovações. Um pilar operacional fundamental é a FUCHS Stoke-on-Trent, citada com capacidade de produção anual de 90.000 toneladas métricas, o que ressalta o papel dos ativos de mistura e envase localizados no Reino Unido na redução dos prazos de entrega para polos industriais e bases de serviço offshore.
Panorama Competitivo
O Mercado de Lubrificantes do Reino Unido está moderadamente consolidado. A Shell adiciona análise digital aos contratos de fluidos a granel, a BP pilota químicas de éster de base biológica, enquanto a ExxonMobil atualiza a refinaria de Fawley para assegurar o abastecimento de óleo de base especial. Os pilares estratégicos centram-se em I&D para fluidos específicos para VE, mistura localizada para compensar a diminuição da produção das refinarias, e modelos de serviço de IoT que integram a monitorização da condição em cada litro vendido. Os participantes do mercado com carteiras automóvel-industrial equilibradas e know-how proprietário em aditivos estão mais bem posicionados para resistir aos dois ventos contrários da substituição por VE e da volatilidade das matérias-primas.
Líderes do Setor de Lubrificantes do Reino Unido
Exxon Mobil Corporation
TotalEnergies
Shell plc
BP p.l.c.
Chevron Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A lubrificação industrial e especializada deixa espaço para fornecedores que valorizam confiabilidade, conformidade e resultados de serviço, e não apenas o desempenho commodity. As operações de energia eólica offshore na Escócia e ao longo do litoral do Mar do Norte continuam a expandir a base instalada que utiliza graxas de longa duração e resistentes à água, além de lubrificantes com monitoramento de condição. Ao mesmo tempo, usuários de fábricas no Reino Unido estão adotando modelos de serviço de lubrificação habilitados por IoT, incluindo monitoramento de condição vinculado a reabastecimento automatizado, o que aumenta a demanda por diagnósticos, suporte técnico e fluidos sintéticos e especializados de maior margem.
Melhorias do lado da oferta e iniciativas políticas também se traduzem em opções concretas de capacidade e gestão de risco. Em março de 2026, a Exol Lubricants instalou um novo vaso de mistura em sua fábrica em Rotherham, com vasos adicionais planejados para o final de 2026 e início de 2027. Em fevereiro de 2026, a FUCHS iniciou investimentos no local em Stoke-on-Trent, adicionando duas novas linhas de envase e o Siemens Manufacturing Execution System (MES), projetado para apoiar maior produtividade e controle de qualidade mais rigoroso para formulações complexas. Separadamente, em maio de 2026, o Governo do Reino Unido anunciou um Fundo de Resiliência de Produtos Químicos Críticos de 350 milhões de GBP, com o desenho do programa começando no verão de 2026, e o DESNZ definiu o outono de 2026 para a publicação de uma estratégia para o setor de petróleo downstream, ambos reforçando a atenção à resiliência das cadeias de suprimentos químicas e downstream domésticas que alimentam a mistura e a distribuição de lubrificantes.
Desenvolvimentos recentes do setor
- Julho de 2026: A FUCHS Lubricants (UK) plc anunciou um investimento em um novo laboratório de controle de qualidade em sua unidade de fabricação em Stoke-on-Trent, incluindo a instalação de dois novos analisadores de Plasma Acoplado Indutivamente (ICP). A capacidade analítica adicional apoia a verificação mais rápida de especificações cada vez mais rigorosas e melhora a capacidade de resposta para o fornecimento de lubrificantes industriais e aprovados por OEM no Reino Unido.
- Maio de 2026: A TotalEnergies e a Stellantis renovaram e expandiram sua parceria estratégica na Europa para desenvolver e fornecer óleos de motor de marca conjunta alinhados às especificações harmonizadas Stellantis FPW. A medida eleva o padrão para aprovações verificadas no mercado de reposição e apoia formulações premium alinhadas a OEM como diferencial competitivo para lubrificantes de trens de força convencionais.
- Maio de 2026: A Verification of Lubrication Specifications (VLS) publicou orientações atualizadas sobre especificações de lubrificantes e declarações de desempenho para reduzir ambiguidades para os usuários finais. Orientações mais claras aumentam o escrutínio sobre as declarações de produtos e a documentação, levando fornecedores e distribuidores a fortalecer a conformidade, a rastreabilidade e o suporte técnico nos canais de oficinas e frotas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange os lubrificantes acabados consumidos no Reino Unido em usos automotivos e industriais, medidos como o volume vendido no país em um determinado ano, independentemente da origem do fornecedor.
Exclusões de escopo: excluímos óleos básicos comercializados como matéria-prima, aditivos vendidos como produtos químicos isolados e receitas de serviços apenas, como mão de obra de troca de óleo.
Visão geral da segmentação
- Por Setor de Utilizador Final
- Automóvel
- Equipamento Pesado
- Metalurgia e Trabalho de Metais
- Geração de Energia
- Outros Setores de Utilizadores Finais
- Por Tipo de Produto
- Óleos de Motor
- Óleos de Transmissão e de Engrenagem
- Fluidos Hidráulicos
- Fluidos de Trabalho de Metais
- Graxas
- Outros Tipos de Produtos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para fundamentar o modelo, começamos com sinais públicos que explicam o tamanho do conjunto de demanda endereçável de lubrificantes no Reino Unido. Isso inclui a frota de veículos e registros de fontes como o Departamento de Transportes do Reino Unido, séries de produção manufatureira e faturamento do Escritório Nacional de Estatísticas do Reino Unido, e divulgações de atividade energética e industrial de fontes como o Departamento de Segurança Energética e Zero Líquido do Reino Unido.
Também usamos contexto de comércio e atividade de fontes como as estatísticas de comércio da HM Revenue and Customs, atualizações da Society of Motor Manufacturers and Traders, e documentos de normas e desempenho de fontes como SAE e ACEA, pois isso ajuda a interpretar intervalos de troca, mudanças de grau e atualizações de especificações. Relatórios anuais de empresas, apresentações a investidores, páginas de associações comerciais e imprensa confiável são usados para verificação cruzada da exposição por canal e foco de produto, e uma assinatura paga para informações de mercado específicas de lubrificantes é usada seletivamente para validar divisões típicas de aplicação e mapeamento terminológico. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para converter indicadores de atividade em consumo realista de lubrificantes e, então, testar premissas difíceis de observar em conjuntos de dados públicos. As entrevistas incluíram misturadores e comercializadores de lubrificantes, distribuidores e oficinas, e funções de manutenção e compras industriais em todo o Reino Unido, para que lacunas em intervalos de troca, migração de grau de viscosidade e ciclos de substituição industrial pudessem ser tratadas com a formulação mais relevante para cada canal.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 18% |
| Nível médio: 56% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 19% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído a partir de uma reconstrução de demanda top-down, na qual a frota de veículos, indicadores de quilometragem, intervalos de serviço e volumes típicos de enchimento do cárter são convertidos em consumo de lubrificantes automotivos. Isso é então combinado com a demanda industrial ligada à atividade de fabricação, intensidade de equipamentos e ciclos de manutenção. Após a formação do conjunto de demanda, corroboramos os totais com aproximações bottom-up seletivas, como o volume de vazão amostrado de distribuidores, verificações de canal sobre o mix de produtos por aplicação, e alguns agregados de fornecedores em que a cobertura é clara suficiente para ser útil.
Os principais insumos usados no modelo incluem a tendência da frota de veículos de passeio e comerciais, a mudança de mix entre ICE, híbridos e VEs (que altera a intensidade de óleo de motor), a evolução dos intervalos de troca em oficinas e frotas, os movimentos de produção industrial por subsetor, e a mudança para graus de maior desempenho, que pode alterar litros por troca e a frequência de consumo. A previsão é feita usando análise de cenários, já que o ritmo da eletrificação, os ciclos industriais e o comportamento de manutenção podem se mover juntos, e uma única linha de tendência pode não captar pontos de inflexão. Quando a visibilidade bottom-up é incompleta, as lacunas são tratadas aplicando participações de canal validadas e taxas de uso das entrevistas, seguidas de uma verificação de consistência em relação ao consumo implícito por veículo e por indústria.
Validação de Dados e Ciclo de Atualização
Os resultados são triangulados com sinais independentes, como atividade de veículos, direção da produção industrial e mudanças conhecidas nas especificações de lubrificantes que normalmente alteram o consumo por unidade. Se um segmento apresentar um salto inusual, revisamos os fatores subjacentes, revisitamos as conversões de unidades e, em alguns casos, recontatamos os respondentes para confirmar se a mudança é real ou motivada por questões de tempo.
Antes da aprovação final, o trabalho é revisado em etapas para que discrepâncias sejam questionadas e as premissas sejam rastreáveis até as fontes e notas de entrevistas. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, como mudanças regulatórias, grandes movimentos de capacidade ou oscilações acentuadas na atividade automotiva e industrial. Imediatamente antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Lubrificantes do Reino Unido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É comum observar tamanhos de mercado diferentes para lubrificantes no Reino Unido, porque algumas publicações relatam receita e outras relatam volume físico, e porque escopos apenas automotivos às vezes são interpretados como lubrificantes totais. As lacunas também surgem da rapidez com que se assume que os preços aumentam, se anos-base mais antigos são usados, e de como os intervalos de troca são generalizados entre frotas e indústria.
Algumas cifras publicadas agregam lubrificantes como um número de valor e podem misturar linhas de receita mais amplas relacionadas a lubrificantes que não se traduzem claramente em litros consumidos. Na Mordor Intelligence, o mercado é dimensionado em litros de lubrificantes acabados consumidos no Reino Unido, com óleos básicos e aditivos isolados mantidos fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,42 bilhão de USD (2025) | |
| Editora do Setor A | 5,85 bilhões de USD (2023) | Apresentado como um mercado de valor, portanto o total é fortemente influenciado por precificação assumida e momento cambial, e pode incluir receitas relacionadas a lubrificantes adjacentes que não são estritamente consumo de lubrificante acabado. |
| Rastreador de Mercado B | 2,93 bilhões de USD (2024) | Essa estimativa está limitada a lubrificantes automotivos, o que exclui a demanda de lubrificantes industriais e aplicações relacionadas que fazem parte de uma visão total de lubrificantes. |
No geral, a diferença é explicada principalmente pela divulgação em valor versus volume e pela cobertura de lubrificantes totais versus apenas automotivos. Nossas verificações mantêm o total baseado em litros vinculado a fatores de atividade observáveis do Reino Unido e fatores de conversão repetíveis, o que torna as atualizações ano a ano mais consistentes.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de lubrificantes do Reino Unido em 2026?
O mercado situa-se em 433,01 milhões de litros em 2026. Está previsto crescer para 487,99 milhões de litros até 2031.
Qual é o setor de utilizador final que consome mais lubrificantes?
O setor automóvel representa 56,12% do volume de 2025, embora a sua quota venha a diminuir à medida que os VE ganham terreno.
Qual é a categoria de produto que está a crescer mais rapidamente?
As graxas lideram com uma CAGR de 2,6% devido à procura das turbinas eólicas offshore.
Como é que os veículos elétricos irão afetar a procura de lubrificantes?
Os VE eliminam a necessidade de óleos de motor e podem reduzir os volumes de lubrificantes por veículo em até 70%.
Que cluster regional apresenta o crescimento mais forte?
A Escócia está a crescer rapidamente, uma vez que 70% da capacidade eólica offshore do Reino Unido impulsiona a procura de graxas de turbinas de grau marítimo.
Página atualizada pela última vez em:



