
Tamanho e Participação do Mercado de Fabricação de Têxteis Técnicos na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
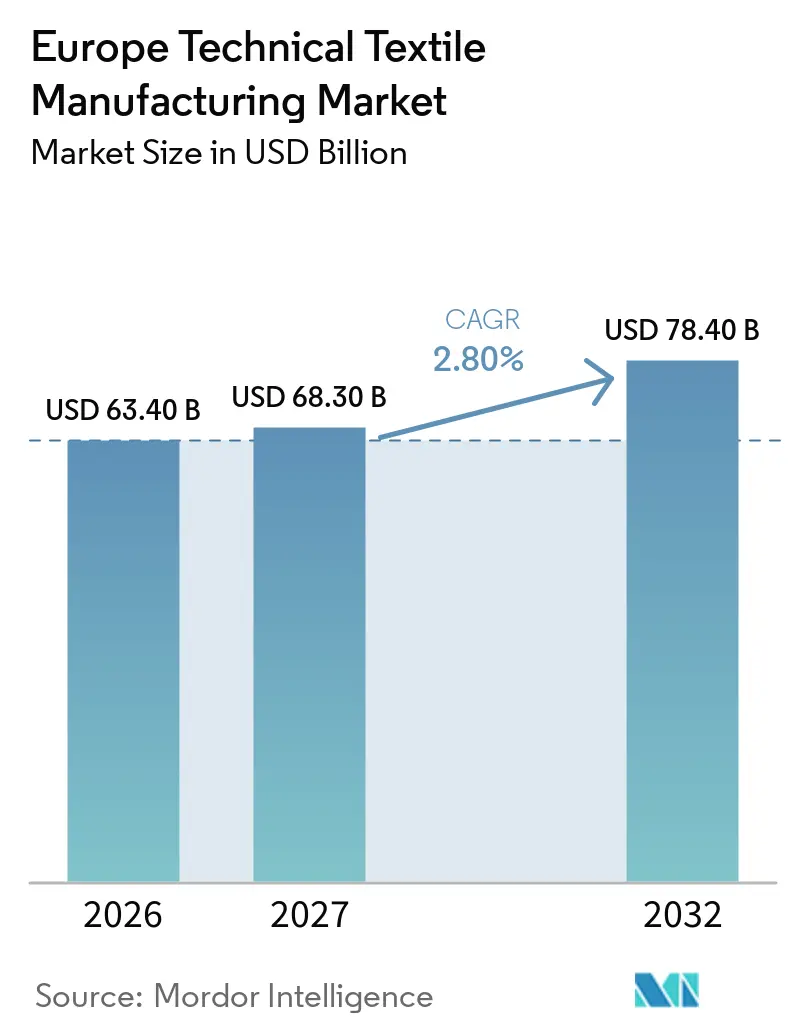
| Tamanho do mercado no ano base (2026) | 63.40 Bilhões de dólares |
| Tamanho do Mercado (2027) | 68.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 78.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.80 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação de Têxteis Técnicos na Europa por Mordor Intelligence
O tamanho do Mercado de Fabricação de Têxteis Técnicos na Europa está projetado em 63,40 bilhões de USD em 2026, 68,30 bilhões de USD em 2027, e deve atingir 78,40 bilhões de USD até 2032, crescendo a um CAGR de 2,80% de 2027 a 2032.
O mercado de fabricação de têxteis técnicos na Europa está se afastando da produção de commodities em direção a materiais de engenharia que atendem a usos de mobilidade, saúde, infraestrutura e industriais. Essa mudança oferece aos produtores mais espaço para competir por meio de desempenho certificado, expertise em materiais e capacidades de conversão especializadas, em vez de apenas pelo preço. A demanda também está sendo moldada pela necessidade de materiais leves, duráveis e de alto desempenho que melhorem a eficiência dos veículos, fortaleçam as aplicações de construção e atendam a rigorosos requisitos de higiene e filtração. Os fabricantes automotivos estão cada vez mais focados em têxteis usados em isolamento acústico, componentes interiores, reforço e estruturas compostas. Ao mesmo tempo, os prestadores de serviços de saúde exigem materiais confiáveis para vestuário de proteção, produtos cirúrgicos e aplicações de cuidados com feridas. Espera-se que o investimento em redes de transporte, aquisição de saúde e sistemas de materiais circulares sustente a demanda em vários usos finais. Além disso, os requisitos de sustentabilidade europeus estão incentivando os fabricantes a explorar fibras recicladas, insumos de base biológica, processos de produção de menor impacto e designs que melhorem a recuperação de materiais ao final da vida útil de um produto. A colaboração entre fabricantes de têxteis, instituições de pesquisa e usuários finais está se tornando importante para o desenvolvimento de materiais específicos para cada aplicação e para acelerar a comercialização de tecnologias têxteis avançadas.
Principais Conclusões do Relatório
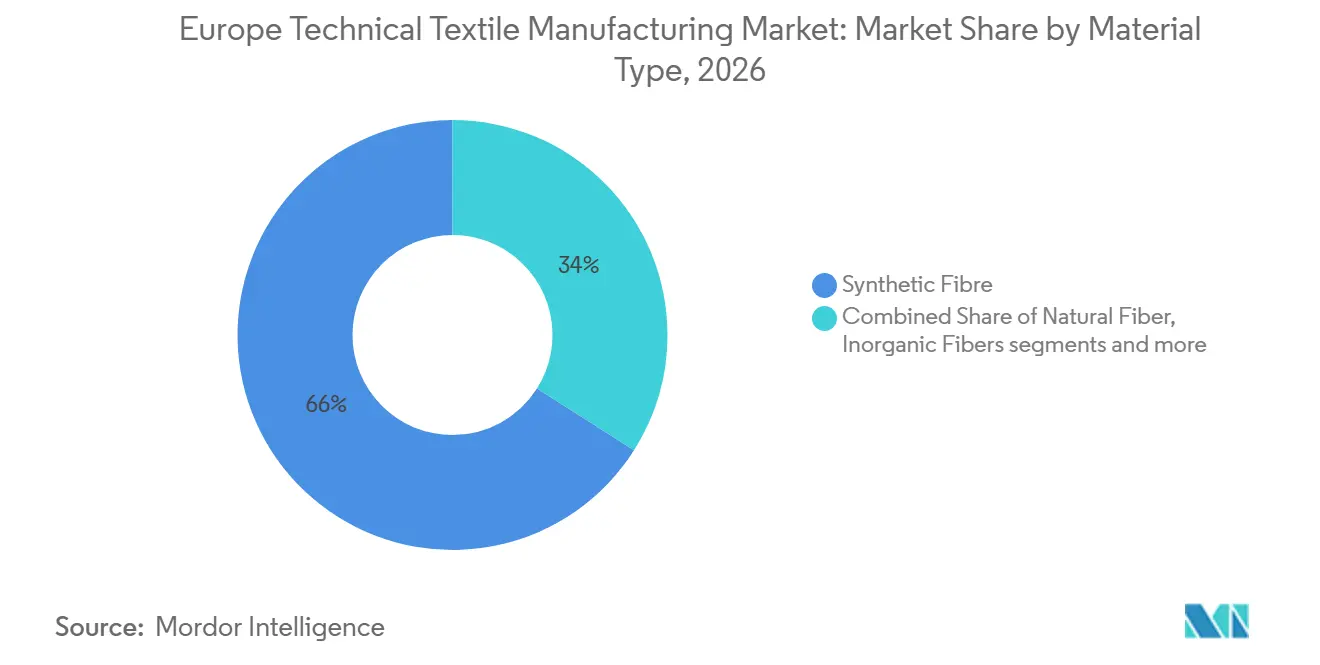
- Por tipo de material, as fibras sintéticas detinham 66% da participação do mercado de fabricação de têxteis técnicos na Europa em 2026, enquanto outros segmentos têm previsão de crescer a um CAGR de 5% até 2032.
- Por forma e estrutura, os tecidos não tecidos representavam 36% do tamanho do mercado de fabricação de têxteis técnicos na Europa em 2026, enquanto outras estruturas têxteis de engenharia têm previsão de crescer a um CAGR de 3,5% até 2032.
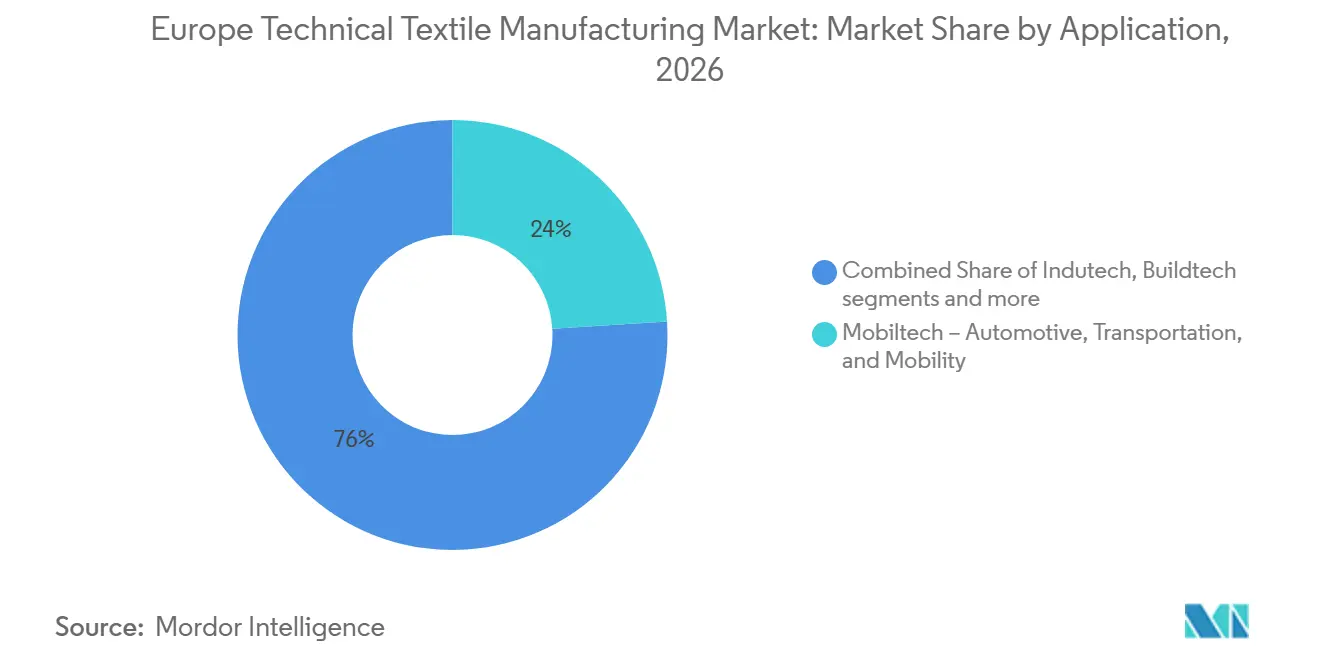
- Por aplicação, o mobiltech detinha uma participação de receita de 24% em 2026, enquanto o medtech tem previsão de crescer a um CAGR de 4,5% até 2032.
- Por geografia, a Itália detinha uma participação de receita de 26% em 2026, enquanto o Restante da Europa tem previsão de crescer a um CAGR de 4,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aliviamento de Peso Automotivo e Demanda por Interiores de Veículos Elétricos | +0.8% | Alemanha, França, Itália, BENELUX | Curto prazo (≤ 2 anos) |
| Regras de Circularidade da UE e Coleta Obrigatória de Resíduos Têxteis | +0.6% | UE-27, liderada pela Alemanha, Países Baixos e França | Médio prazo (2-4 anos) |
| Geotêxteis para Investimento em Infraestrutura Ferroviária, Rodoviária e Verde | +0.5% | Pan-Europeu, Europa Central e Oriental, NÓRDICOS, Península Ibérica | Médio prazo (2-4 anos) |
| Tecidos de Barreira Médica e Aquisição Estruturada de Saúde | +0.4% | Alemanha, Reino Unido, França, NÓRDICOS, Espanha | Curto prazo (≤ 2 anos) |
| Passaportes Digitais de Produtos e Fluxos de Materiais Rastreáveis | +0.3% | UE-27, pioneiros na Alemanha e nos Países Baixos | Longo prazo (≥ 4 anos) |
| Clusters Europeus de Têxteis Técnicos e Inovação em Fibras Avançadas | +0.2% | Alemanha, França, Itália, Bélgica, República Tcheca | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso Automotivo e Demanda por Interiores de Veículos Elétricos
O mercado de fabricação de têxteis técnicos na Europa se beneficia de programas de veículos que exigem gestão térmica, controle acústico e materiais estruturais leves. Os requisitos de segurança de baterias aumentam a demanda por não tecidos com resistência ao fogo certificada, que os têxteis de acabamento convencionais não conseguem atender. Esse requisito desloca as aquisições para tecidos com desempenho testado e propriedades de material documentadas. Em outubro de 2025, o Banco Europeu de Investimento concedeu à Freudenberg um empréstimo de 100 milhões de EUR (117,6 milhões de USD) em apoio a um programa de pesquisa e desenvolvimento de 214 milhões de EUR (251,7 milhões de USD) para materiais de mobilidade e não tecidos avançados.[1] O financiamento apoia o trabalho de desenvolvimento em uma categoria em que os clientes automotivos estão apertando as especificações técnicas. Esse posicionamento fortalece o mercado de fabricação de têxteis técnicos na Europa em aplicações de veículos de maior valor.
Regras de Circularidade da UE e Coleta Obrigatória de Resíduos Têxteis
A coleta separada de resíduos têxteis tornou-se obrigatória em 1º de janeiro de 2025, transformando a recuperação têxtil de uma atividade voluntária em um requisito formal da cadeia de suprimentos.[2] A Diretiva (UE) 2025/1892 entrou em vigor em 16 de outubro de 2025 e exige que os estados-membros estabeleçam regimes de responsabilidade alargada do produtor até abril de 2028. A diretiva estabelece metas de coleta de 50% até 2030 e 70% até 2035. Um sistema de coleta mais formal pode melhorar a disponibilidade e a rastreabilidade de matérias-primas recuperadas para o mercado de fabricação de têxteis técnicos na Europa. Um estudo ambiental publicado pela Comissão em junho de 2025 concluiu que taxas mais elevadas de reciclagem têxtil para têxtil podem reduzir as emissões de gases de efeito estufa. No entanto, o apoio político coordenado continua sendo necessário para a escala comercial. Os produtores que garantirem insumos reciclados adequados podem reduzir a exposição aos custos voláteis de fibras virgens ao longo do tempo.
Geotêxteis para Investimento em Infraestrutura Ferroviária, Rodoviária e Verde
O investimento em transporte está criando uma base de demanda clara para geotêxteis usados em estabilização, controle de erosão, drenagem e construção ferroviária. O programa de Transporte do Mecanismo Interligar a Europa comprometeu 2,8 bilhões de EUR (3,3 bilhões de USD) para 94 projetos em julho de 2025. Os projetos ferroviários receberam 77% dessa alocação, o que apoia aplicações que exigem produtos não tecidos agulhados. O Regulamento (UE) 2024/1679 estabelece 2030 para a conclusão da rede central TEN-T e 2040 para a rede central alargada. Essas datas fornecem maior visibilidade de planejamento do que um único ciclo de obras públicas. O mercado de fabricação de têxteis técnicos na Europa pode, portanto, captar demanda de programas de infraestrutura que se estendem além do período de previsão atual.
Tecidos de Barreira Médica e Aquisição Estruturada de Saúde
A aquisição hospitalar está apoiando a demanda por tecidos de barreira médica que atendem a rigorosos requisitos de desempenho e rastreabilidade. A Espanha emitiu 12,2 milhões de EUR (14,4 milhões de USD) em licitações de têxteis cirúrgicos durante 2025, enquanto a Suécia estabeleceu um quadro cobrindo 26 grupos de produtos para tecidos de barreira reutilizáveis e de uso único. A norma EN 13795 rege campos cirúrgicos, aventais e fatos de ar limpo, enquanto a ISO 16604 aborda o desempenho de barreira viral. Esses requisitos limitam o papel dos fornecedores que não conseguem demonstrar proteção de barreira consistente. Os têxteis cirúrgicos reutilizáveis devem manter a integridade da barreira por 75 a 100 ciclos de autoclave. O mercado de fabricação de têxteis técnicos na Europa pode se beneficiar à medida que os compradores de saúde avaliam o custo do ciclo de vida e atribuem maior valor a materiais reutilizáveis duráveis e certificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Tingimento, Revestimento e Acabamento com Alto Consumo de Energia | -0.5% | Itália, Espanha, Polônia e República Tcheca | Curto prazo (≤ 2 anos) |
| Requisitos de Capital para Reciclagem Avançada e Triagem | -0.4% | UE-27, Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Técnica Qualificada em Têxteis | -0.3% | França, Alemanha, Itália, Espanha | Curto prazo (≤ 2 anos) |
| Substituição de PFAS e Compensações de Desempenho Funcional | -0.2% | Alemanha, Países Baixos, França, NÓRDICOS | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Tingimento, Revestimento e Acabamento com Alto Consumo de Energia
As operações de tingimento, revestimento e acabamento permanecem expostas ao alto consumo de energia e ao aumento dos custos de conformidade. A Agência Europeia do Ambiente identifica os têxteis como a quinta maior fonte de emissões de gases de efeito estufa na fabricação da UE.[3] As instalações na Itália, Espanha, Polônia e República Tcheca são particularmente expostas, onde a atividade de acabamento forma grande parte da produção local. As obrigações decorrentes da Diretiva de Eficiência Energética da UE acrescentam custos que a otimização de processos por si só pode não compensar. Os conversores menores podem não ter capital suficiente para equipamentos eletrificados ou baseados em bombas de calor. Isso pode ampliar a lacuna competitiva no mercado de fabricação de têxteis técnicos na Europa entre empresas especializadas com capacidade de investimento e empresas que dependem de ativos de acabamento mais antigos.
Requisitos de Capital para Reciclagem Avançada e Triagem
A reciclagem de fibra para fibra de têxteis na Europa permanece abaixo de 1%, indicando que os sistemas de coleta e triagem ainda não atingiram escala industrial. As instalações de triagem e reciclagem química requerem capital que pode ser difícil de financiar para pequenos e médios produtores. Os regimes de responsabilidade alargada do produtor não precisam estar em vigor até abril de 2028, portanto, os investidores iniciais arcam com custos antes que a receita de taxas relacionadas esteja disponível. Em outubro de 2025, o Fundo de Transição Justa da UE concedeu 15 milhões de EUR (17,6 milhões de USD) ao consórcio holandês SORTED para triagem de têxteis habilitada por inteligência artificial. O financiamento confirma o apoio público, mas o acesso é desigual entre as regiões. O mercado de fabricação de têxteis técnicos na Europa pode, portanto, ver os investimentos em circularidade se concentrarem em áreas com parcerias públicas e privadas antecipadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Fibras Especiais e Condutoras Ganhando TerrenoAs fibras sintéticas detinham 66% da participação do mercado de fabricação de têxteis técnicos na Europa em 2026, apoiadas por suas propriedades mecânicas consistentes e resistência química. Sua compatibilidade com a fabricação de alta velocidade também as mantém relevantes em uma ampla gama de usos técnicos finais. A categoria outros, que inclui fibras metálicas, condutoras e especiais, tem previsão de crescer a um CAGR de 5% até 2032. A demanda vem de têxteis inteligentes usados em sensoriamento automotivo, defesa e diagnósticos médicos vestíveis. Essas aplicações exigem funções de material que as fibras sintéticas e naturais padrão nem sempre fornecem. O mercado de fabricação de têxteis técnicos na Europa está, portanto, ganhando valor com aplicações que combinam estrutura de tecido com propriedades elétricas, de sensoriamento ou de proteção. As fibras naturais, especialmente o linho e o cânhamo, estão encontrando interesse em biocompósitos para interiores de veículos elétricos. Seu uso pode apoiar reivindicações de menor peso e conteúdo de base biológica verificado para os fabricantes de veículos.
As fibras regeneradas, como o lyocell e a viscose, estão ganhando relevância em não tecidos para higiene e uso médico. Em setembro de 2025, a Lenzing refinou sua estratégia e enfatizou as aplicações de não tecidos como parte de sua resposta a um ambiente operacional desafiador. As fibras inorgânicas, principalmente vidro e basalto, continuam sendo importantes para o reforço de compósitos e o isolamento de edifícios. Sua posição está ligada a aplicações de construção que exigem desempenho térmico e durabilidade estrutural. Em novembro de 2025, a Lenzing anunciou uma expansão de 15 milhões de EUR (17,6 milhões de USD) da capacidade do VEOCEL Viscostar para aplicações de higiene. O investimento demonstra o interesse contínuo dos fornecedores em materiais certificados para conversores de higiene e saúde. Fibras de alto desempenho com conteúdo reciclado ou de base biológica podem atender aos requisitos de sustentabilidade enquanto preservam o desempenho técnico. Isso cria espaço para materiais premium em todo o mercado de fabricação de têxteis técnicos na Europa.

Por Forma e Estrutura:
Não Tecidos Lideram, Estruturas Compostas se DiversificamOs tecidos não tecidos detinham 36% da participação do mercado de fabricação de têxteis técnicos na Europa em 2026, tornando-os a maior categoria de forma e estrutura. Sua eficiência de conversão apoia o uso em higiene, filtração, barreiras médicas e geotêxteis. Os tecidos técnicos tecidos mantêm um papel importante onde são necessárias tensão sustentada e estabilidade dimensional. As membranas arquitetônicas, a filtração industrial e as velas continuam a depender de construções tecidas por essas razões. Os tecidos de malha atendem a usos especializados de compressão e desempenho esportivo. As estruturas trançadas apoiam amarração offshore, cordas e pré-formas compostas onde a orientação controlada das fibras é importante. Em abril de 2025, a Freudenberg Performance Materials introduziu não tecidos spunbond de filamento fino para aplicações de filtração e médicas. O lançamento demonstra o desenvolvimento contínuo de produtos na maior categoria de estrutura.
Outras estruturas têxteis de engenharia têm previsão de crescer a um CAGR de 3,5% até 2032. Seu uso está concentrado em pás de turbinas eólicas, condutores aéreos, estruturas marítimas e outras aplicações compostas. Essas aplicações justificam custos de material mais elevados quando o desempenho em resistência e peso é decisivo. Em junho de 2025, a Ahlstrom concluiu uma unidade de produção em Turim para meios de filtração molecular avançados usados em filtração de ar e líquidos. A categoria outros inclui estruturas multiaxiais, pré-formas tecidas em 3D e designs híbridos para aeroespacial e artigos esportivos. Esses produtos atendem a especificações que as estruturas de tecido comercial padrão no conseguem satisfazer. Estruturas especiais de maior valor podem ajudar o mercado de fabricação de têxteis técnicos na Europa a manter o crescimento de receita quando os volumes de commodities estão sob pressão. A combinação amplia a gama de materiais disponíveis para conversores e usuários finais em todo o mercado de fabricação de têxteis técnicos na Europa.
Por Aplicação:
Medtech em Ascensão enquanto Mobiltech se ConsolidaO mobiltech detinha uma participação de receita de 24% em 2026, tornando-o a maior categoria de aplicação. A categoria abrange aplicações automotivas, ferroviárias, aeroespaciais e marítimas. Seu tamanho reflete cadeias de suprimentos de têxteis para transporte estabelecidas na Alemanha, França, Itália e BENELUX. A necessidade de segurança, aliviamento de peso, controle acústico e materiais interiores duráveis molda a demanda. Os volumes de produção de veículos continuam relevantes, mas os requisitos de desempenho determinam cada vez mais o valor do material. O tamanho do mercado de fabricação de têxteis técnicos na Europa para o Mobiltech é apoiado por aplicações que exigem validação de engenharia e longos períodos de qualificação. Isso pode limitar a substituição direta por produtos têxteis gerais de menor custo. A categoria permanece central para o mercado de fabricação de têxteis técnicos na Europa, apesar do crescimento moderado da produção de veículos.
O medtech tem previsão de crescer a um CAGR de 4,5% até 2032, a taxa mais alta entre as categorias de aplicação. Populações envelhecidas, aquisição pública estruturada e maior uso de têxteis cirúrgicos reutilizáveis apoiam essa perspectiva. Contratos de saúde plurianuais podem reduzir a volatilidade da demanda para fornecedores que atendem aos requisitos de certificação e rastreabilidade. O buildtech e o geotech se beneficiam de programas de infraestrutura de transporte e construção que apoiam geotêxteis e membranas arquitetônicas. O indutech continua a apoiar a filtração industrial, sistemas de esteiras transportadoras e têxteis de processo. O protech está ligado a equipamentos de proteção individual e vestuário de alta visibilidade que devem atender aos requisitos de proteção. O agrotech atende a áreas agrícolas com estresse hídrico por meio de coberturas mortas e tecidos de irrigação. Outras aplicações incluem materiais esportivos, domésticos e de embalagem biológica, que estendem o mercado de fabricação de têxteis técnicos na Europa para usos menores e especializados.
Análise Geográfica
Mercado Europeu de Fabricação de Têxteis Técnicos
A Itália deteve uma participação de 26% na receita em 2026, apoiada por clusters integrados na Lombardia e no Vêneto. Esses clusters conectam tecelagem especializada, revestimento de precisão e acabamento técnico dentro de redes de fornecimento concentradas. A Alemanha continua sendo um importante centro de pesquisa, desenvolvimento, não tecidos e materiais de alto desempenho. A Freudenberg reportou 11,7 bilhões de EUR (13,8 bilhões de USD) em receita consolidada do grupo em 2025 e anunciou compromissos de 200 milhões de EUR (235,3 milhões de USD) em pesquisa e desenvolvimento habilitados por IA até 2028. A França é um importante polo de produção com demanda vinculada a aplicações de transporte, incluindo automotivo e aeroespacial. O país também está desenvolvendo capacidade em materiais circulares. A Circ anunciou uma instalação de reciclagem de 450 milhões de EUR (529,3 milhões de USD) em Saint-Avold, com previsão de processar 70.000 toneladas de resíduos mistos de algodão e poliéster anualmente a partir de 2028. Esses mercados combinam competências consolidadas de conversão com crescente interesse em cadeias de fornecimento circulares no mercado europeu de fabricação de têxteis técnicos.
Mercado de Fabricação de Têxteis Técnicos do Reino Unido, Espanha, BENELUX e Países Nórdicos
O Reino Unido mantém uma base focada de produtores de fios técnicos e têxteis técnicos. As mudanças na cadeia de fornecimento direcionaram parte dessa base para aquisições de defesa e exportações fora da União Europeia. A Espanha possui uma sólida base de não tecidos e uma capacidade crescente em têxteis médicos. Seus processos licitatórios de têxteis cirúrgicos no valor de 12,2 milhões de EUR (14,4 milhões de USD) em 2025 evidenciam o papel das compras públicas de saúde. O BENELUX tem importância estratégica na logística de têxteis circulares e na recuperação de materiais. O projeto holandês SORTED recebeu 15 milhões de EUR (17,6 milhões de USD) em outubro de 2025 para melhorar a qualidade do estoque de matéria-prima têxtil pós-consumo triada. Os Países Nórdicos oferecem um canal de alto valor para materiais médicos e de proteção certificados. Esses padrões de aquisição moldam o mercado europeu de fabricação de têxteis técnicos, conforme demonstrado pelo marco de saúde da Suécia em 2025 para 26 grupos de produtos.
Mercado de Fabricação de Têxteis Técnicos da Europa Central e Oriental
O restante da Europa tem previsão de crescimento a um CAGR de 4,8% até 2032, a taxa mais elevada entre os segmentos geográficos. Os produtores da Europa Central e Oriental estão expandindo a capacidade para projetos de infraestrutura doméstica e para clientes da Europa Ocidental. Polônia, República Tcheca e Hungria podem se beneficiar da construção ferroviária e rodoviária no âmbito do Mecanismo Interligar a Europa. O financiamento de projetos do programa oferece uma base de demanda para os produtores regionais de geotêxteis. Portugal e Espanha estão utilizando incentivos industriais e o acesso ao Fundo de Transição Justa para aprimorar a capacidade de acabamento. Isso apoia a migração para aplicações médicas e de vestuário técnico. Os principais players da Europa Ocidental também utilizam instalações regionais para manter a produção sensível a custos dentro das cadeias de fornecimento europeias. Essas condições sustentam a perspectiva de crescimento mais acelerado do mercado europeu de fabricação de têxteis técnicos no restante da Europa.
Cenário Competitivo
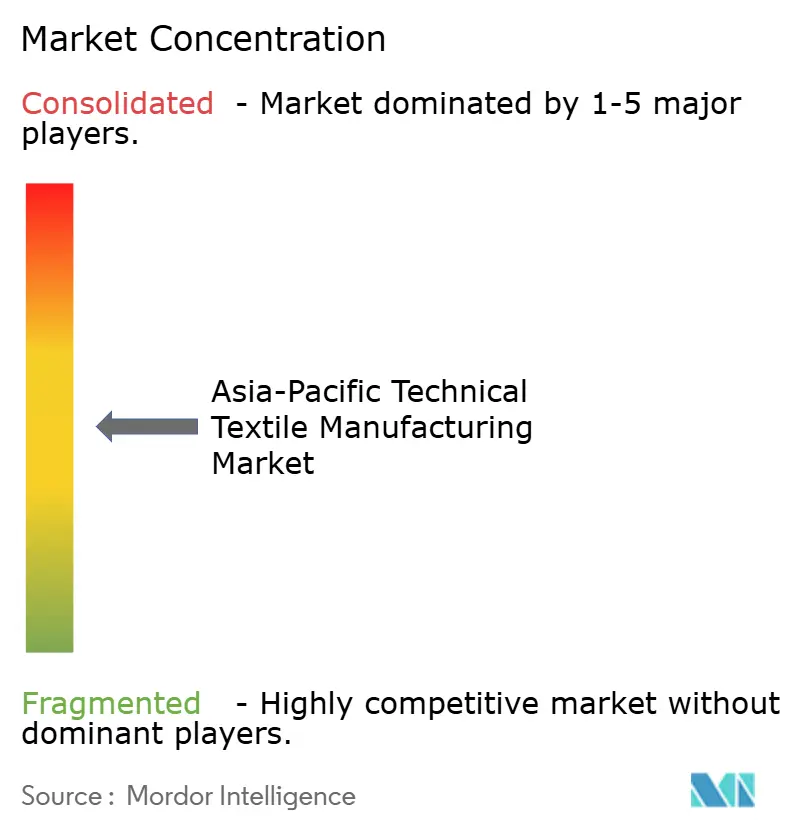
O mercado de fabricação de têxteis técnicos na Europa exibe um nível médio de concentração de mercado. Grandes grupos integrados competem na produção de fibras, conversão de não tecidos, tecidos revestidos e materiais de desempenho. Os fabricantes menores continuam sendo importantes porque muitas aplicações técnicas exigem serviço local, desenvolvimento personalizado e acabamento especializado. A concorrência é cada vez mais baseada em rastreabilidade, conteúdo reciclado, desempenho do material e certificação. O preço continua relevante, particularmente para não tecidos padrão e produtos com alto consumo de energia. No entanto, as aplicações com especificações técnicas oferecem aos fornecedores mais oportunidades de se diferenciar por meio da capacidade do produto. A estrutura do mercado, portanto, permanece definida por um grupo limitado de grandes participantes ao lado de várias centenas de pequenas e médias empresas especializadas.
A Indorama Ventures e a Jiaren Chemical Recycling formaram uma joint venture em novembro de 2025 para desenvolver uma plataforma global de reciclagem química de fibra para fibra. A iniciativa fortalece o acesso a matérias-primas de PET reciclado antes que os regimes de responsabilidade alargada do produtor se tornem operacionais. A Freudenberg Performance Materials lançou não tecidos wetlaid de PLA e polpa de madeira sem aglutinantes químicos em dezembro de 2025. O lançamento posiciona a empresa em materiais biodegradáveis para usos de higiene, agrícolas e de embalagem técnica. A ANDRITZ também entrou em colaboração com a Tandem Repeat em outubro de 2025 para desenvolver e escalar a tecnologia de fibra celulósica Procell para aplicações de não tecidos. Essas ações estão remodelando o mercado de fabricação de têxteis técnicos na Europa por meio de insumos circulares e materiais de base biológica ao lado de fibras de desempenho convencionais. A rastreabilidade de produtos também está se tornando mais importante à medida que as regras de produtos ambientais se tornam mais exigentes.
O setor de fabricação de têxteis técnicos europeu tem oportunidades abertas em insumos de base biológica e conversão avançada de não tecidos. Nenhuma empresa é relatada como detentora de uma posição de escala firmemente estabelecida nessas áreas. Isso deixa espaço para novas parcerias, investimentos de capacidade direcionados e desenvolvimento de materiais especializados. Em abril de 2025, o Beaulieu International Group desinvestiu a Beaulieu Technical Textiles para a RCP. A transação reflete o interesse contínuo dos investidores em ativos de têxteis técnicos. Os custos de energia e as necessidades de capital para reciclagem podem encorajar uma maior consolidação entre os conversores de médio porte. As empresas com financiamento sólido e tecnologia proprietária podem responder mais facilmente às demandas de conformidade e modernização. As empresas sem essas vantagens podem permanecer dependentes de nichos mais estreitos ou programas específicos de clientes. O mercado de fabricação de têxteis técnicos na Europa continuará a recompensar as empresas que conseguirem combinar desempenho, rastreabilidade e fornecimento europeu confiável.
Líderes do Setor de Fabricação de Têxteis Técnicos na Europa
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
-
Berry Global, Inc.
-
TWE Group GmbH
-
Beaulieu Technical Textiles
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Fabricação de Têxteis Técnicos Empresas cobertas neste relatório
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- TWE Group GmbH
- Beaulieu Technical Textiles
- Low & Bonar
- Don & Low Ltd
- HUESKER Synthetic GmbH
- Thrace Group
- TenCate Protective Fabrics
- Lenzing AG
- Toray Industries, Inc.
- Teijin Aramid B.V.
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- Kimberly-Clark Corporation
- Indorama Ventures Public Company Limited
- Polyvlies Franz Beyer GmbH
- Minet S.A.
- JUTA a.s.
- Tirotex Textile Company
- Fothergill Group
- Arville Textiles Ltd.
- James Dewhurst Limited
- Statex Produktions & Vertriebs GmbH
- Borgstena Group
- Edilfloor S.p.A.
- PFNonwovens a.s.
Desenvolvimentos industriais recentes em Mercado Europeu de Fabricação de Têxteis Técnicos
- Novembro de 2025: A Indorama Ventures Fibers e a Jiaren Chemical Recycling formaram uma joint venture de vários dígitos em milhões de USD para estabelecer uma plataforma global de reciclagem química de fibra para fibra, visando a circularidade de têxteis de PET em circuito fechado em escala. A joint venture posiciona a Indorama como um fornecedor de insumos circulares verticalmente integrado bem antes da ativação da conformidade obrigatória de responsabilidade alargada do produtor da UE em abril de 2028.
- Novembro de 2025: A Lenzing investiu 15 milhões de EUR (17,6 milhões de USD) para expandir a capacidade de lyocell VEOCEL Viscostar em seus sites europeus, visando o mercado de não tecidos para higiene e uso médico com fibra de sustentabilidade certificada. Isso segue o refinamento estratégico da Lenzing em setembro de 2025, deslocando explicitamente a ênfase de produção de fibra para vestuário para aplicações de não tecidos.
- Outubro de 2025: O Banco Europeu de Investimento concedeu um empréstimo de 100 milhões de EUR (117,6 milhões de USD) à Freudenberg em apoio a um programa de pesquisa e desenvolvimento de 214 milhões de EUR (251,7 milhões de USD) cobrindo materiais de mobilidade para veículos elétricos e não tecidos avançados. Este representa o maior evento anunciado de cofinanciamento público-privado de pesquisa e desenvolvimento em têxteis técnicos europeus durante 2025.
Escopo do Relatório do Mercado de Fabricação de Têxteis Técnicos na Europa
O Relatório do Mercado de Fabricação de Têxteis Técnicos na Europa é Segmentado por Tipo de Material (Fibra Natural, Fibra Sintética, Fibra Regenerada, Fibra Inorgânica, Outros), Forma e Estrutura (Tecido, Não Tecido, Malha, Trançado, Fios, Outros), Aplicação (Mobiltech, Indutech, Buildtech, Medtech, Protech, Agrotech, Geotech, Packtech, Oekotech, Hometech, Clothtech, Sporttech) e Geografia (Reino Unido, Alemanha, França e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fibra Natural | Algodão |
| Juta | |
| Outros - (Linho, Lã, Cânhamo, Coco, etc.) | |
| Fibra Sintética | Poliéster |
| Poliamida / Nylon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida e Outras Fibras Sintéticas Especiais | |
| Fibra Regenerada - Viscose, Lyocell e Modal | |
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | |
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) |
| Têxteis Técnicos Tecidos |
| Têxteis Técnicos Não Tecidos |
| Têxteis Técnicos de Malha |
| Têxteis Técnicos Trançados |
| Outras Estruturas Têxteis de Engenharia (Fios Técnicos, Cordas, Rovings, etc.) |
| Mobiltech - Automotivo, Transporte e Mobilidade |
| Indutech - Aplicações Industriais e de Fabricação |
| Buildtech - Construção Civil e Edificações |
| Medtech - Médico e Higiene |
| Protech - Proteção Pessoal e Patrimonial |
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca |
| Geotech - Geotêxteis e Engenharia Civil |
| Packtech - Embalagem e Contenção |
| Oekotech - Proteção Ambiental |
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas |
| Clothtech - Componentes Funcionais para Vestuário e Calçados |
| Sporttech - Aplicações Esportivas e de Lazer |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tipo de Material | Fibra Natural | Algodão |
| Juta | ||
| Outros - (Linho, Lã, Cânhamo, Coco, etc.) | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nylon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida e Outras Fibras Sintéticas Especiais | ||
| Fibra Regenerada - Viscose, Lyocell e Modal | ||
| Fibras Inorgânicas (Vidro, Carbono, Basalto, etc.) | ||
| Outros (Fibras Metálicas, Condutoras e Outras Fibras Especiais) | ||
| Por Forma e Estrutura | Têxteis Técnicos Tecidos | |
| Têxteis Técnicos Não Tecidos | ||
| Têxteis Técnicos de Malha | ||
| Têxteis Técnicos Trançados | ||
| Outras Estruturas Têxteis de Engenharia (Fios Técnicos, Cordas, Rovings, etc.) | ||
| Por Aplicação | Mobiltech - Automotivo, Transporte e Mobilidade | |
| Indutech - Aplicações Industriais e de Fabricação | ||
| Buildtech - Construção Civil e Edificações | ||
| Medtech - Médico e Higiene | ||
| Protech - Proteção Pessoal e Patrimonial | ||
| Agrotech - Agricultura, Horticultura, Silvicultura e Pesca | ||
| Geotech - Geotêxteis e Engenharia Civil | ||
| Packtech - Embalagem e Contenção | ||
| Oekotech - Proteção Ambiental | ||
| Hometech - Mobiliário, Revestimentos de Piso e Aplicações Técnicas Domésticas | ||
| Clothtech - Componentes Funcionais para Vestuário e Calçados | ||
| Sporttech - Aplicações Esportivas e de Lazer | ||
| Por Geografia | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para a fabricação de têxteis técnicos na Europa?
O mercado de fabricação de têxteis técnicos na Europa está projetado para crescer de 63,4 bilhões de USD em 2026 para 78,4 bilhões de USD até 2032, a um CAGR de 2,8% de 2027 a 2032.
Qual tipo de material lidera a produção de têxteis técnicos europeus?
As fibras sintéticas lideram com uma participação de 66% em 2026, apoiadas por sua consistência de engenharia, resistência química e compatibilidade de fabricação.
Qual aplicação está crescendo mais rapidamente em têxteis técnicos na Europa?
O medtech deve registrar um CAGR de 4,5% até 2032, apoiado pela aquisição de saúde e pela demanda por tecidos de barreira reutilizáveis certificados.
Por que os geotêxteis são importantes para os fabricantes europeus?
Os programas de infraestrutura ferroviária, rodoviária e verde exigem geotêxteis para estabilização, drenagem e controle de erosão, criando visibilidade de demanda além do período de previsão.
Quais são as maiores restrições enfrentadas pelos produtores de têxteis técnicos?
O acabamento com alto consumo de energia, os requisitos de capital para reciclagem e triagem, a escassez de mão de obra e as compensações funcionais decorrentes da substituição de PFAS restringem os produtores.
Qual região tem previsão de crescer mais rapidamente até 2032?
O restante da Europa tem previsão de crescer a um CAGR de 4,8%, apoiado pela capacidade de fabricação da Europa Central e Oriental e pela demanda de infraestrutura.