
Tamanho e Participação do Mercado de Detecção de Fraude de Identidade Sintética
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
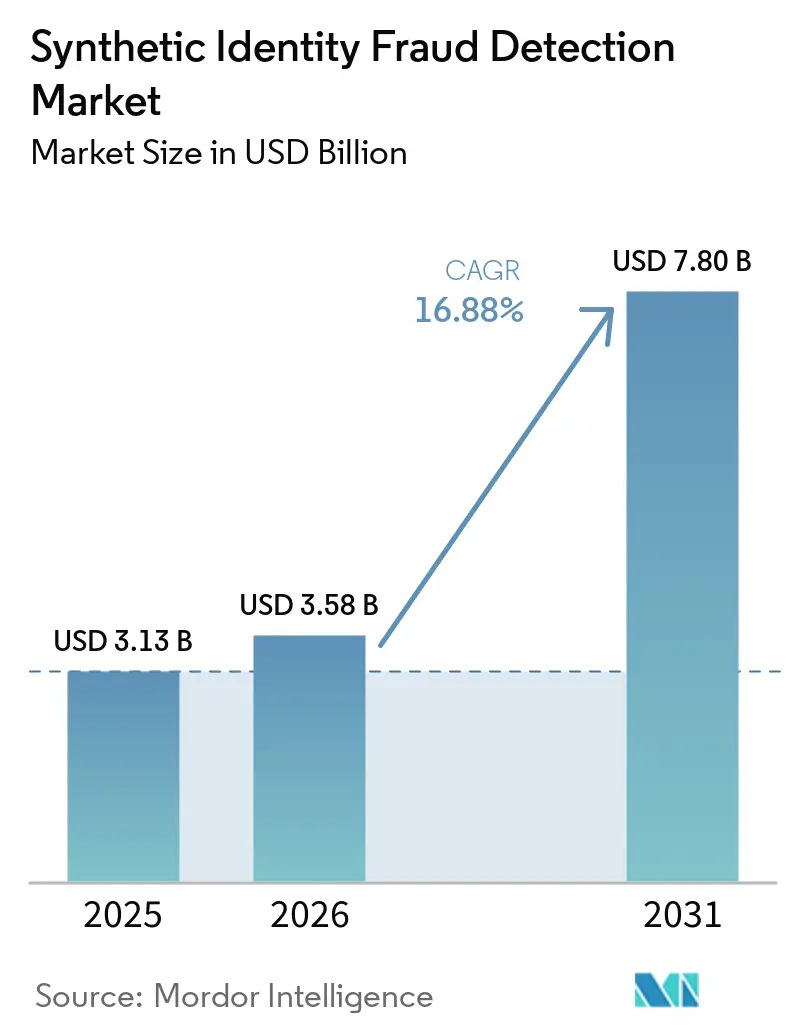
| Tamanho do Mercado (2026) | 3.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Detecção de Fraude de Identidade Sintética por Mordor Intelligence
O tamanho do Mercado de Detecção de Fraude de Identidade Sintética foi avaliado em 3,13 bilhões de USD em 2025 e estima-se que cresça de 3,58 bilhões de USD em 2026 para atingir 7,80 bilhões de USD até 2031, a um CAGR de 16,88% durante o período de previsão (2026-2031). As crescentes perdas decorrentes de identidades fabricadas estão deslocando os controles de fraude de uma função restrita de risco de crédito para um planejamento mais amplo de conformidade e operações. A inteligência artificial generativa está tornando atributos de identidade falsos, documentos e comportamentos de contas mais críveis nos canais digitais. O processo de integração totalmente digital e as finanças incorporadas estão aumentando o número de fluxos de abertura de contas que exigem decisões em tempo real. Os provedores no Mercado de Detecção de Fraude de Identidade Sintética estão respondendo com ferramentas conectadas que combinam pontuação de risco, revisão de documentos, sinais comportamentais e fluxos de trabalho de investigação. As obrigações de privacidade e a classificação inconsistente de perdas continuam sendo restrições importantes, pois limitam o compartilhamento de dados e reduzem o número de rótulos de fraude confirmados disponíveis para o treinamento de modelos.
Principais Conclusões do Relatório
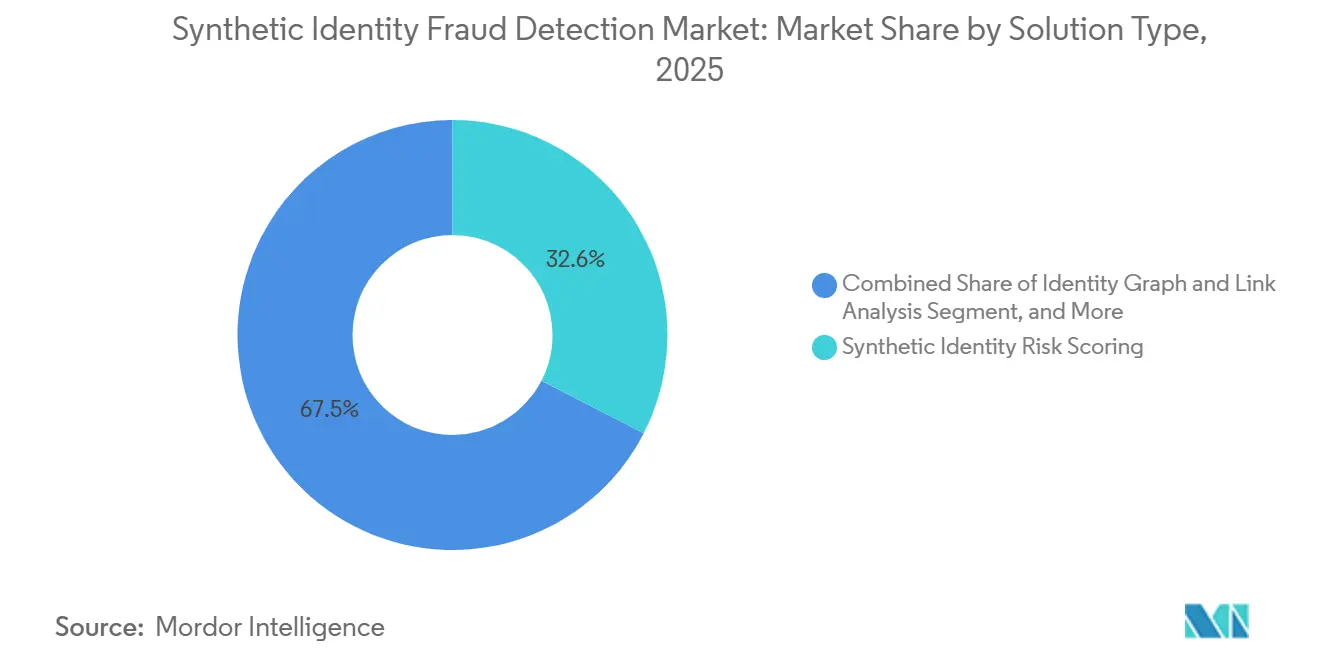
- Por tipo de solução, a pontuação de risco de identidade sintética detinha 32,55% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025, enquanto a inteligência de consórcio e rede está projetada para expandir a um CAGR de 17,80% até 2031.
- Por modo de implantação, a implantação baseada em nuvem detinha 68,12% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025, enquanto a implantação híbrida deve crescer a um CAGR de 18,51% até 2031.
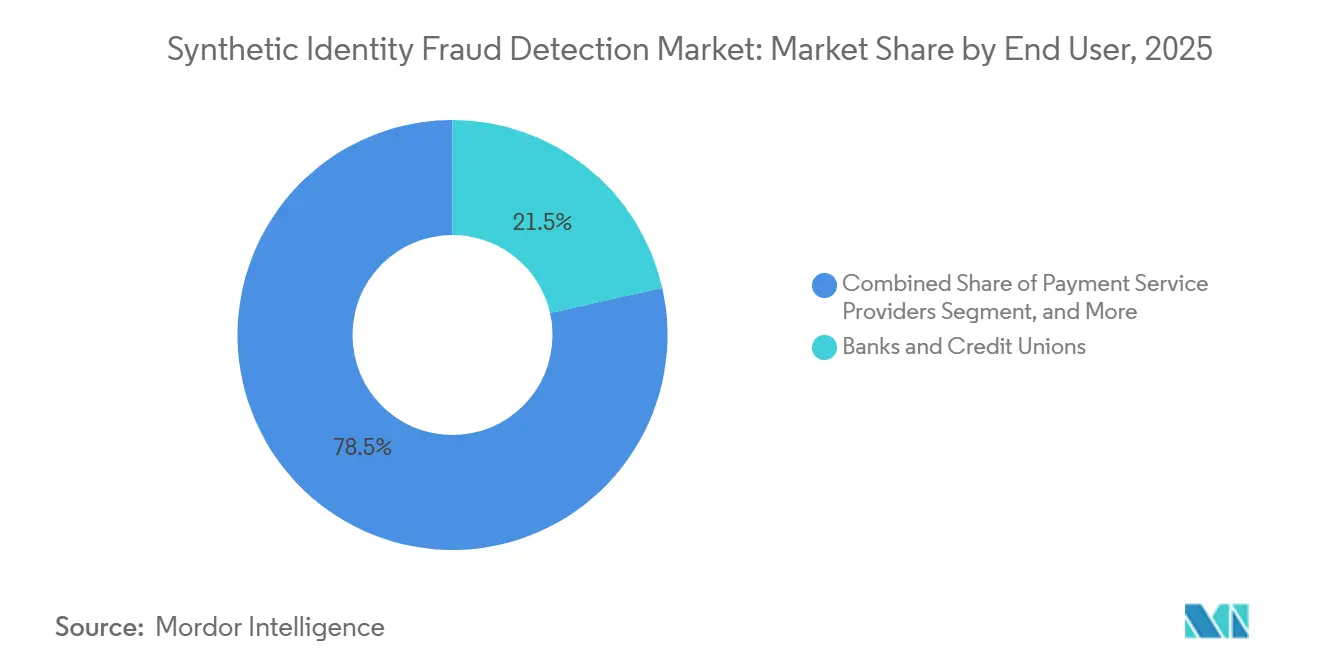
- Por usuário final, bancos e cooperativas de crédito detinham 21,49% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025, enquanto fintechs e neobancos estão projetados para avançar a um CAGR de 17,39% até 2031.
- Por tamanho de organização, as grandes empresas detinham 71,20% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 18,76% até 2031.
- Por geografia, a América do Norte detinha 36,78% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 18,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Detecção de Fraude de Identidade Sintética
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fabricação de Identidade Habilitada por Inteligência Artificial Generativa | +3.9% | Global, com impacto agudo na América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Crescente Exposição a Perdas por Identidade Sintética | +3.5% | América do Norte como principal, com repercussão na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Expansão da Abertura Digital de Contas e Finanças Incorporadas | +2.7% | Global, com maior velocidade na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Pressão Regulatória e do Conselho de Administração para Reclassificar Perdas por Fraude | +2.0% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Grafos de Identidade entre Instituições e Consórcios com Preservação de Privacidade | +1.8% | América do Norte, com adoção inicial na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Detecção para Clientes com Histórico de Crédito Escasso e Recém-Chegados ao País | +1.4% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fabricação de Identidade Habilitada por Inteligência Artificial Generativa
A inteligência artificial generativa mudou o custo e a velocidade de criação de personas sintéticas que parecem críveis durante o processo de integração. As equipes de fraude agora precisam avaliar documentos, verificações biométricas, atividade de dispositivos e comportamento em conjunto, em vez de depender de um único controle. Essa mudança sustenta a demanda no Mercado de Detecção de Fraude de Identidade Sintética por ferramentas de detecção em camadas que possam identificar sinais inconsistentes ao longo de uma jornada do cliente. A Socure declarou que seu modelo Sigma V4.5 utilizou um design baseado em transformadores para identificar padrões complexos de fraude em escala de produção em 2026. A empresa reportou um AUC de 99% a uma taxa de falsos positivos de 1:2, o que demonstra por que a qualidade e a calibração do modelo estão se tornando centrais para a diferenciação de produtos.
Crescente Exposição a Perdas por Identidade Sintética
As perdas no Mercado de Detecção de Fraude de Identidade Sintética estão se tornando mais visíveis à medida que os credores revisam carteiras de crédito sem garantia e operações de fraude em conjunto. A Mitek reportou que as perdas de crédito sem garantia nos EUA vinculadas a identidades sintéticas atingiram 2,94 bilhões de USD em 2025 e estavam projetadas para superar 3,10 bilhões de USD em 2026. A Equifax reportou uma perda média de 13.000 USD por identidade sintética confirmada, e a mesma persona também pode viabilizar fraude em depósitos e atividade de contas mula. A Associação de Examinadores de Fraude Certificados reportou que os credores de automóveis absorveram mais de 15.000 USD por evento de fraude sintética em baixas contábeis e que 500.000 contas em grandes emissores de cartões de crédito foram sinalizadas como possíveis identidades sintéticas em 1 ano. Quando as instituições registram esses eventos como perdas de crédito em vez de fraude, a exposição recebe menos atenção nas decisões orçamentárias e enfraquece o argumento para controles mais antecipados.
Expansão da Abertura Digital de Contas e Finanças Incorporadas
O processo de integração digital está transformando o Mercado de Detecção de Fraude de Identidade Sintética ao eliminar visitas a agências e verificações manuais de documentos que antes adicionavam fricção a solicitações fraudulentas. As finanças incorporadas também estendem a abertura de contas e as decisões de crédito a plataformas que podem não ter o mesmo nível de controle ou maturidade que as instituições financeiras regulamentadas. O Fundo Monetário Internacional declarou que governos e reguladores financeiros precisam de monitoramento com suporte de inteligência artificial e verificação de identidade para combater crimes financeiros impulsionados pela tecnologia nos canais digitais. O Mercado de Detecção de Fraude de Identidade Sintética, portanto, favorece ferramentas que possam fornecer uma decisão rápida por meio de uma interface de programação de aplicações sem interromper um fluxo de pagamento ou de solicitação de crédito. Esse requisito oferece aos provedores nativos da nuvem uma oportunidade onde os sistemas mais antigos possuem métodos de integração mais lentos.
Pressão Regulatória e do Conselho de Administração para Reclassificar Perdas por Fraude
A atividade regulatória está impulsionando o uso mais amplo de inteligência de identidade verificada de terceiros em todo o Mercado de Detecção de Fraude de Identidade Sintética. Em julho de 2025, o Conselho do Federal Reserve anunciou que os reguladores bancários concederam aos bancos flexibilidade para usar um método alternativo de coleta de determinadas informações de identificação de clientes. A ordem de isenção do Programa de Identificação de Clientes relacionada permitiu que os bancos obtivessem informações de Número de Identificação Fiscal de fontes de terceiros, em vez de diretamente dos clientes, em circunstâncias especificadas.[1] Essas mudanças tornam mais importantes as evidências de qualidade da fonte, as trilhas de auditoria e os fluxos de trabalho de verificação de identidade para os provedores que atendem bancos. Elas também tornam os gastos com ferramentas de detecção mais resilientes, pois a aquisição apoia a documentação de conformidade e a prevenção de perdas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Privacidade, Compartilhamento de Dados e Soberania de Dados Transfronteiriços | -1.8% | Global, mais agudo para Europa, Ásia-Pacífico e consórcios transfronteiriços | Longo prazo (≥ 4 anos) |
| Definições Fragmentadas e Classificação Inconsistente de Perdas por Fraude | -1.4% | Global, mais agudo na América do Norte e América do Sul | Longo prazo (≥ 4 anos) |
| Recusas Incorretas e Compensações de Fricção com o Cliente | -1.0% | Global, concentrado em mercados de integração digital de alto volume | Médio prazo (2-4 anos) |
| Longos Períodos de Incubação e Escassez de Rótulos de Fraude Confirmados | -0.8% | Global, mais agudo para provedores especialistas dependentes de aprendizado de máquina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade, Compartilhamento de Dados e Soberania de Dados Transfronteiriços
A inteligência de consórcio e rede no Mercado de Detecção de Fraude de Identidade Sintética depende do compartilhamento de sinais de identidade originados de pessoas reais. Isso cria um equilíbrio difícil entre encontrar padrões de fraude conectados e atender aos requisitos de privacidade em diferentes jurisdições. O Regulamento Geral de Proteção de Dados, a Lei de Proteção de Dados Pessoais Digitais da Índia e a Lei de Proteção de Informações Pessoais da China impõem regras diferentes para o processamento de dados e transferências transfronteiriças. Pesquisas apresentadas na NeurIPS 2025 mostraram que a detecção de fraude com preservação de privacidade poderia ser utilizada em um ambiente bancário sul-coreano, embora as diferenças de desempenho em relação aos modelos centralizados permanecessem relevantes. O Mercado de Detecção de Fraude de Identidade Sintética deve, portanto, suportar designs que protejam os dados enquanto preservam qualidade de sinal suficiente para que as instituições possam agir com base nos resultados.
Definições Fragmentadas e Classificação Inconsistente de Perdas por Fraude
O Mercado de Detecção de Fraude de Identidade Sintética carece de uma definição legal ou regulatória universal de fraude de identidade sintética. As instituições, consequentemente, medem as perdas de forma diferente, tornando os benchmarks e os relatórios ao conselho de administração menos consistentes. Um evento de fraude registrado apenas como uma baixa contábil de crédito não cria o rótulo confirmado de que os modelos de detecção precisam para retreinamento. Esse problema é especialmente difícil para modelos supervisionados, que dependem de resultados verificados para distinguir clientes suspeitos de solicitantes legítimos. A ACAMS declarou em suas perspectivas de fraude para 2026 que as instituições devem documentar o risco de identidade sintética em avaliações formais de risco à medida que o escrutínio sobre a classificação de fraude aumenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução: A Pontuação de Risco Lidera Enquanto a Inteligência de Consórcio Cresce Mais Rapidamente
A pontuação de risco de identidade sintética detinha 32,55% da participação do Mercado de Detecção de Fraude de Identidade Sintética em 2025. Continua sendo um ponto de partida prático para instituições que adicionam controles automatizados a fluxos de trabalho de risco de crédito já estabelecidos. O segmento se beneficia das conexões com dados de agências de crédito e plataformas de decisão existentes. Essas integrações reduzem a pressão de substituição para provedores estabelecidos e sustentam a demanda contínua por produtos de pontuação. O grafo de identidade e a análise de vínculos adicionam uma visão baseada em relacionamentos, conectando endereços, números de telefone, dispositivos e outros atributos que aparecem em várias contas. A Jumio declarou que seu Grafo de Identidade se baseia em dados de dezenas de milhões de identidades verificadas e fraudulentas em vários setores.[2] As verificações de documentos e biometria fornecem evidências durante o processo de integração, enquanto a inteligência comportamental e de dispositivos ajuda a identificar atividades que se desviam do padrão de um cliente legítimo. Em conjunto, essas capacidades permitem que os provedores revisem um conjunto mais amplo de sinais antes de aprovar uma solicitação. Elas também reduzem a dependência de detalhes de identidade estáticos que podem ser fabricados ou reutilizados.
A inteligência de consórcio e rede está projetada para expandir a um CAGR de 17,80% até 2031, a taxa mais rápida entre os tipos de solução. O tamanho do Mercado de Detecção de Fraude de Identidade Sintética para essa categoria é sustentado pelo fato de que nenhum credor individual pode ver o rastro completo de uma identidade sintética. As informações entre instituições podem revelar atividades vinculadas que permanecem invisíveis no conjunto de dados de uma instituição individual. A Unit21 declarou que seu Consórcio de Fraude abrange mais de 100 fintechs, bancos e empresas de criptomoedas, bem como mais de 80 milhões de adultos nos EUA. Os sistemas de decisão e orquestração de fraude integram então pontuação, revisão de documentos, inteligência comportamental e etapas investigativas em um único fluxo de trabalho. Os fornecedores estão competindo pela velocidade dessas decisões, pela clareza do motivo fornecido e pela compatibilidade com as ferramentas de conformidade existentes. Os requisitos de decisões explicáveis sob a Lei de Relatórios de Crédito Justo e a Lei de Inteligência Artificial da União Europeia aumentam o valor de resultados transparentes. Isso pode criar uma abertura para provedores menores que explicam suas decisões de forma mais clara do que os modelos de caixa-preta estabelecidos. As restrições de privacidade ainda limitam a capacidade de construir redes globais, o que torna importante a capacidade de implementação local.


Por Modo de Implantação: A Nuvem Lidera Enquanto as Configurações Híbridas se Expandem
A implantação baseada em nuvem representou 68,12% do mercado em 2025. As decisões de alta frequência se beneficiam de uma infraestrutura que pode aumentar a capacidade quando os volumes de abertura de contas crescem. Muitos provedores especialistas, incluindo Socure, SentiLink, Sardine e SEON, foram desenvolvidos para entrega em nuvem. As instituições que selecionam esses produtos geralmente adotam a implantação em nuvem como parte do design do produto, e não como uma escolha de infraestrutura separada. Os sistemas locais continuam sendo importantes para instituições de riqueza soberana, bancos centrais e grandes instituições financeiras com regras rígidas de residência de dados. Esses compradores podem proibir o processamento em nuvem de informações de clientes ou aplicar condições que tornem isso mais difícil. O papel contínuo dos sistemas locais significa que os provedores precisam de opções práticas de integração, em vez de uma única abordagem de implantação. As trilhas de auditoria e os controles de fluxo de dados continuam sendo necessários em configurações de nuvem, locais e combinadas. Essa necessidade é especialmente importante onde as obrigações de identificação de clientes exigem que as instituições documentem como os dados são tratados.
A implantação híbrida deve crescer a um CAGR de 18,51% até 2031. Ela atende instituições que mantêm sistemas bancários centrais localmente, mas precisam de controles de fraude baseados em nuvem para canais digitais. O tamanho do Mercado de Detecção de Fraude de Identidade Sintética para ferramentas híbridas reflete a demanda por um modelo operacional que evite a duplicação de armazenamentos de dados sensíveis. As mudanças regulatórias de 2025 em torno de dados de identidade de terceiros suportam configurações nas quais interfaces de programação de aplicações de agências baseadas em nuvem complementam os sistemas de decisão internos. A GBG lançou sua plataforma de identidade adaptativa GBG Go em abril de 2025 e reportou 90 conquistas de clientes até abril de 2026. O produto foi projetado para implantação flexível e integração com baixo código, o que atende a um requisito central para usuários corporativos regulamentados. Os provedores que conseguem conectar esses ambientes sem interromper os fluxos de trabalho existentes têm um caminho mais claro para a adoção. A abordagem também permite que as instituições modernizem pontos de contato digitais individuais sem substituir toda a sua infraestrutura bancária. Isso suporta um modelo de migração gradual para compradores com patrimônios tecnológicos legados complexos.
Por Usuário Final: Bancos e Cooperativas de Crédito Lideram Enquanto fintechs e Neobancos Aceleram
Bancos e cooperativas de crédito detinham 21,49% do mercado em 2025. No Mercado de Detecção de Fraude de Identidade Sintética, seus grandes livros de crédito sem garantia e os vínculos estabelecidos com provedores ligados a agências de crédito os tornam uma importante fonte de demanda. Seus ciclos de aquisição são longos porque os sistemas devem atender aos requisitos de conformidade, governança de modelos e integração com sistemas bancários centrais. Isso favorece os fornecedores no Mercado de Detecção de Fraude de Identidade Sintética que possuem controles documentados e podem suportar operações em escala empresarial. Os bancos também precisam detectar fraudes além da abertura inicial de contas, pois identidades fabricadas podem amadurecer ao longo do tempo. A LexisNexis Risk Solutions reportou que os ataques de tomada de conta na fase de login aumentaram 216% globalmente em 2025. Isso suporta um monitoramento mais amplo, incluindo atividade de conta e revisão de solicitações. As cooperativas de crédito enfrentam exposição semelhante, embora seus orçamentos de tecnologia e equipes internas de fraude possam ser menores. Modelos de provedores que empacotam controles e investigações de forma gerenciável podem ajudar essas instituições a ampliar a cobertura.
As fintechs e os neobancos estão projetados para crescer a um CAGR de 17,39% até 2031. O processo de integração totalmente digital remove verificações físicas e expõe essas empresas a solicitações sintéticas no ponto de entrada. As perdas podem inicialmente aparecer como perdas de crédito até que uma capacidade de detecção dedicada identifique o padrão de fraude subjacente. Isso torna a implantação antecipada importante para provedores digitais que estão escalando a aquisição de clientes. Os provedores de serviços de pagamento, agências de crédito e provedores de serviços de informação também precisam de controles à medida que identidades sintéticas se movem por produtos de pagamento e dados. As seguradoras enfrentam riscos relacionados em solicitações e sinistros, enquanto organizações governamentais, de comércio eletrônico, de tecnologia da informação e telecomunicações têm casos de uso diferentes que dependem de muitos dos mesmos métodos de detecção. A VIDA lançou o ID FraudShield na Indonésia em maio de 2026 para bancos, empresas de multifinança, credores digitais e provedores de seguros. O produto combina verificação biométrica, análise de dispositivos e capacidades de grafo de identidade, o que reflete a necessidade de múltiplos controles em setores adjacentes. Os jogos e o entretenimento digital continuam sendo áreas menores de usuários finais, mas contas sintéticas nesses serviços podem suportar atividade de contas mula em outros lugares.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto Pequenas e Médias Empresas Crescem Mais Rapidamente
As grandes empresas detinham 71,20% do mercado em 2025. Essas organizações possuem os volumes de dados necessários para liderar o Mercado de Detecção de Fraude de Identidade Sintética e para aproveitar equipes especializadas e relacionamentos com agências de crédito para integrar pontuação e análise de grafos. Elas também podem absorver o trabalho de governança necessário para testar modelos, integrar fontes de dados e gerenciar investigações. Isso cria uma vantagem duradoura na capacidade de implantação em relação a organizações menores. Sua escala sustenta a demanda por ferramentas que avaliam solicitantes e atividade de contas em grandes carteiras. Também as torna clientes importantes para fornecedores que constroem plataformas de fraude complexas e conectadas. As empresas estabelecidas geralmente precisam de produtos que possam funcionar junto com os sistemas existentes de crédito, conformidade e gestão de casos. Isso incentiva os provedores a priorizar a interoperabilidade e a documentação detalhada. Os grandes compradores ainda podem trocar de fornecedores quando o desempenho do modelo ou a velocidade de integração não atende aos seus requisitos.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 18,76% até 2031. O Mercado de Detecção de Fraude de Identidade Sintética está se tornando mais acessível a esse grupo à medida que os serviços por assinatura substituem grandes investimentos iniciais em software. A detecção de fraude como serviço permite que bancos regionais, instituições financeiras menores e startups de fintech adicionem controles sem precisar construir cada componente internamente. Assinaturas anuais na casa das dezenas de milhares de dólares criam um modelo de compra diferente dos programas históricos locais com custos de capital de seis dígitos. O design com interface de programação de aplicações em primeiro lugar da SEON e a abordagem de plataforma modular da Sardine atendem a compradores que buscam controles que possam ser utilizados em semanas, e não em meses. As expectativas de conformidade sob os requisitos da Lei de Sigilo Bancário e as atualizações do Programa de Identificação de Clientes de 2025 se aplicam independentemente do tamanho da instituição. Isso cria demanda vinculada a obrigações regulatórias e prevenção de perdas. O segmento também é sustentado pelo crescimento das bases de clientes digitais, que podem superar a capacidade das equipes menores de investigar atividades manualmente. Os provedores que oferecem serviços modulares e suporte claro de implementação estão melhor posicionados para atender a esse grupo de clientes.
Análise Geográfica
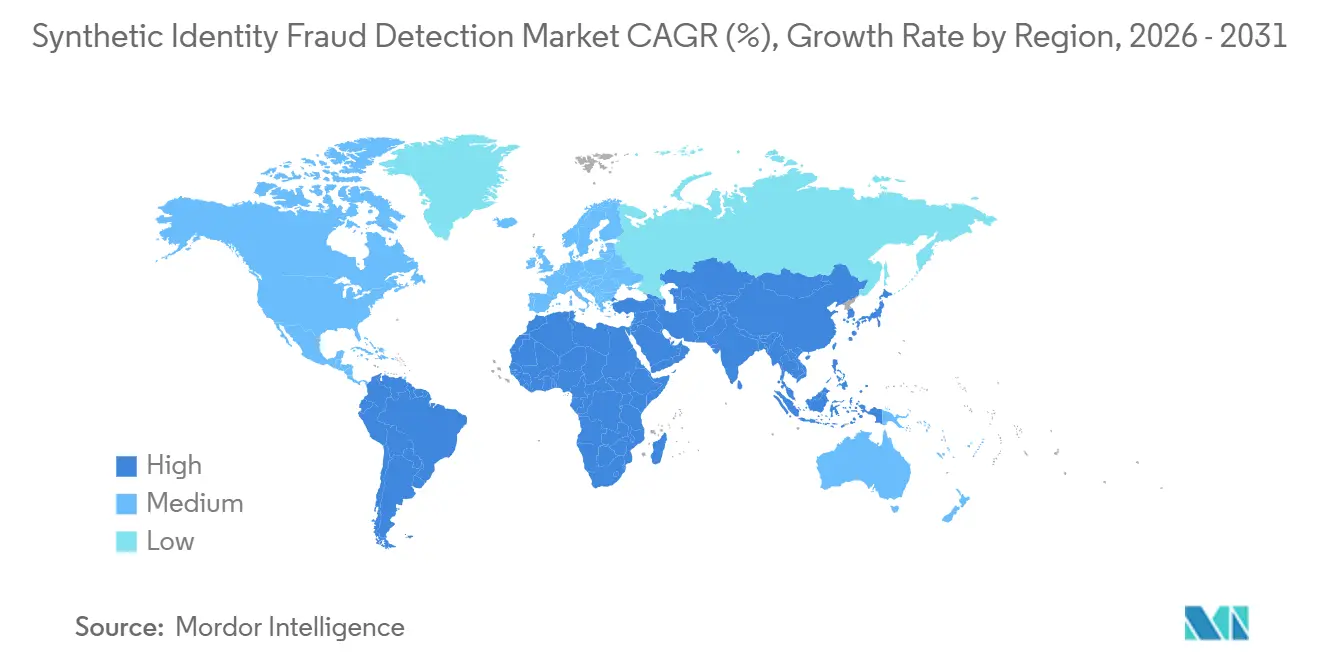
A América do Norte detinha 36,78% de participação em 2025. Os Estados Unidos possuem uma densa base de emissores de crédito e regulamentações que sustentam os gastos com controles de fraude de identidade. As ordens de isenção do Programa de Identificação de Clientes de 2025 permitiram que os bancos usassem fontes de terceiros para determinadas informações de Número de Identificação Fiscal, criando a necessidade de dados externos confiáveis e registros de verificação.[3] O Canadá tem obrigações comparáveis de conheça seu cliente, enquanto o crescimento do banco digital no México está aumentando a exposição a fraudes online. A Equifax lançou o Synthetic Identity Risk em janeiro de 2026, demonstrando o investimento contínuo de provedores de dados estabelecidos nos EUA.
A Ásia-Pacífico está projetada para crescer a um CAGR de 18,19% até 2031. O banco móvel, os sistemas de identidade fragmentados e a expansão de provedores financeiros exclusivamente digitais sustentam o Mercado de Detecção de Fraude de Identidade Sintética na Ásia-Pacífico. A Sumsub reportou que as tentativas de identidade sintética na região aumentaram 142% em relação ao ano anterior, com Vietnã e Japão identificados como as principais fontes de incidentes de deepfake. Índia, China, Coreia do Sul, Singapura e Tailândia cada uma adiciona demanda por meio de empréstimos digitais, programas de autenticação, pesquisa de fraude ou medidas mais rígidas de combate a crimes financeiros. Essas diferenças nacionais favorecem fornecedores que conseguem adaptar fluxos de trabalho e documentação a cada jurisdição.
A Europa combina demanda do eIDAS 2.0 e do banco aberto com limites ao agrupamento de dados transfronteiriços sob o Regulamento Geral de Proteção de Dados. Alemanha, Reino Unido e França ancoram a demanda à medida que o acesso a dados financeiros se expande para terceiros. A América do Sul enfrenta um perfil de fraude agudo, com uma concentração regional de 48,3% de fraude de identidade sintética reportada para 2025, enquanto o Pix e a atividade de fintech na Argentina expandem as superfícies de ataque digital. O Oriente Médio e a África estão em um estágio mais inicial, mas o banco digital e o dinheiro móvel estão alcançando pessoas com históricos de crédito escassos e aumentando a necessidade de avaliação de risco alternativa.

Cenário Competitivo
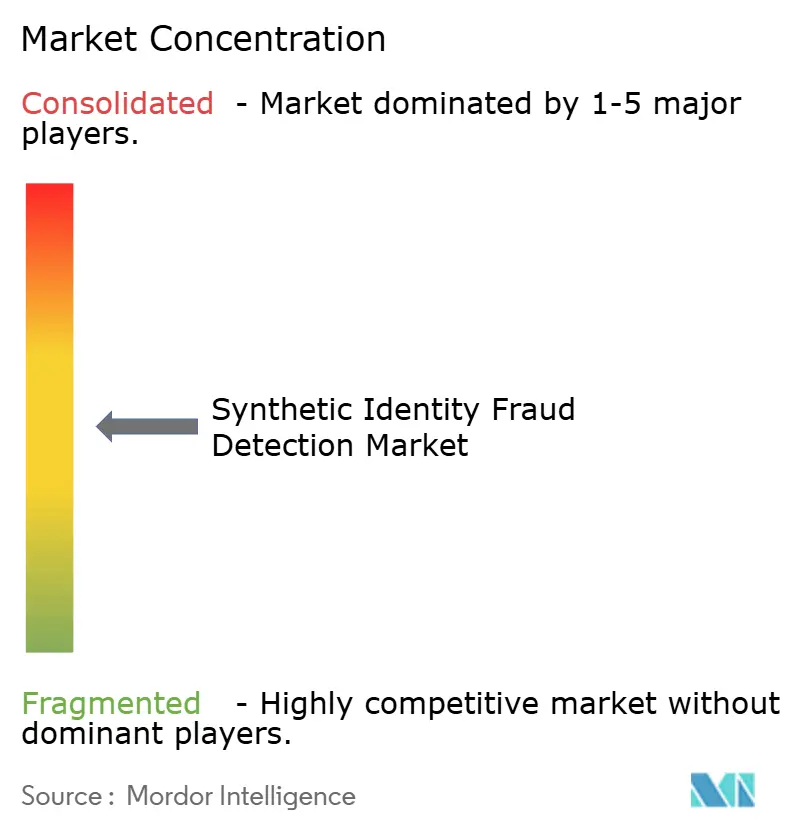
O Mercado de Detecção de Fraude de Identidade Sintética é moderadamente concentrado entre os principais provedores e fragmentado entre fornecedores especialistas. Equifax, Experian, TransUnion e LexisNexis Risk Solutions aproveitam a profundidade de dados e os relacionamentos estabelecidos com instituições financeiras nos fluxos de trabalho de originação de crédito. Sua posição incorporada pode dificultar a substituição porque as pontuações de risco dependem de atributos de identidade integrados e processos de decisão. Socure, SentiLink, Alloy, BioCatch, Sardine e SEON competem por meio de desempenho de modelos, integração de interfaces de programação de aplicações e cobertura de clientes digitais. A concorrência está cada vez mais centrada em inteligência comportamental, evidências biométricas, grafos de identidade, gestão de casos e uma única interface em várias etapas de revisão.
A Visa concordou em adquirir a BioCatch por 2,4 bilhões de USD em agosto de 2026, incorporando inteligência de fraude comportamental às capacidades da rede de pagamentos. A transação seguiu a aquisição da Featurespace pela Visa e a integração de capacidades de pontuação e investigação no A2A Protect. Isso reduz o espaço para provedores independentes de inteligência comportamental que dependem de parcerias com redes maiores. A Socure anunciou um investimento de crescimento com avaliação de 5,2 bilhões de USD e adquiriu a Fravity em agosto de 2026, aproximando a verificação de identidade, a pontuação de fraude e as investigações no RiskOS.[4] Os provedores sem essa amplitude podem precisar se especializar em um sinal de detecção ou integrar-se a uma plataforma de orquestração.
A inteligência de consórcio é importante porque identidades sintéticas podem criar atividades vinculadas em vários credores. A inteligência compartilhada pode encontrar esses padrões, mas as obrigações de privacidade tornam difícil manter uma rede global e favorecem fortes capacidades de conformidade local. Consórcios transfronteiriços com preservação de privacidade e detecção de fraude como serviço para instituições menores continuam sendo oportunidades em aberto. A Equifax e a GBG expandiram sua parceria nos EUA em maio de 2026 para integrar soluções de identidade e fraude ao GBG Go, ilustrando uma integração mais ampla de plataformas.
Líderes do Setor de Detecção de Fraude de Identidade Sintética
-
Trulioo Information Services Inc.
-
GBG plc
-
Jumio Corporation
-
Socure, Inc.
-
Veriff OÜ
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A AU10TIX lançou uma plataforma abrangente de garantia de idade que combina verificação baseada em documentos e estimativa biométrica de idade, e foi reconhecida como Fornecedor de Amostra no Hype Cycle para Identidade Digital 2026 do Gartner. O lançamento respondeu às crescentes exigências regulatórias de verificação de idade em plataformas de jogos e digitais globalmente, expandindo o mercado endereçável da AU10TIX além da detecção central de fraude de identidade para o segmento adjacente de conformidade de garantia de idade.
- Agosto de 2026: A AU10TIX anunciou uma parceria com a NEO, provedora de tecnologia de terminais de autoatendimento, para implantar verificação de identidade em tempo real, garantia de idade, prevenção de fraude e capacidades de conformidade em ambientes físicos de autoatendimento em estabelecimentos de jogos e hospitalidade australianos, com planos de expansão para a Ásia, os Estados Unidos e a Europa.
- Agosto de 2026: A Visa assinou um acordo definitivo para adquirir a BioCatch, provedora de inteligência de fraude com foco comportamental, da Permira e outros acionistas por 2,4 bilhões de USD em dinheiro. O negócio, com previsão de conclusão até o final do segundo trimestre fiscal de 2027 da Visa, visa fortalecer as capacidades de fraude e risco da Visa em tomada de conta, golpes, contas mula e fraude em solicitações.
- Agosto de 2026: A Socure captou um investimento estratégico de crescimento com avaliação de 5,2 bilhões de USD, liderado pela Summit Partners com participação da Goldman Sachs Alternatives, Wells Fargo e DocuSign, e simultaneamente adquiriu a Fravity, uma plataforma de operações agênticas. Os recursos apoiarão a expansão global da Socure e a integração das capacidades de agente de inteligência artificial de primeira parte da Fravity na plataforma RiskOS.


Escopo do Relatório Global do Mercado de Detecção de Fraude de Identidade Sintética
O Mercado de Detecção de Fraude de Identidade Sintética compreende soluções e plataformas projetadas para identificar, prevenir, investigar e mitigar a fraude de identidade sintética em processos de integração digital, originação de contas, pagamentos, empréstimos e ciclo de vida do cliente. Essas soluções combinam verificação de identidade, análise de fraude, inteligência comportamental, dados de consórcio, aprendizado de máquina, autenticação biométrica, inteligência de dispositivos e técnicas de detecção de fraude baseadas em rede para identificar identidades fabricadas ou manipuladas que combinam informações pessoais reais e fictícias. O mercado atende a instituições financeiras, empresas de fintech, provedores de pagamento, seguradoras, agências de crédito, agências governamentais, plataformas de comércio eletrônico, provedores de jogos e outras organizações que buscam reduzir perdas por fraude, melhorar a conformidade e fortalecer a confiança na identidade nos canais digitais.
O Relatório do Mercado de Detecção de Fraude de Identidade Sintética é Segmentado por Tipo de Solução (Pontuação de Risco de Identidade Sintética, Grafo de Identidade e Análise de Vínculos, Detecção de Fraude em Documentos e Biometria, Inteligência Comportamental e de Dispositivos, Decisão e Orquestração de Fraude, e Inteligência de Consórcio e Rede), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Usuário Final (Bancos e Cooperativas de Crédito, fintechs e Neobancos, Provedores de Serviços de Pagamento, Agências de Crédito e Provedores de Serviços de Informação, Seguradoras, Tecnologia da Informação e Telecomunicações, Governo e Administração Pública, Comércio Eletrônico e Marketplaces, Jogos e Entretenimento Digital, e Outros Usuários Finais), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Pontuação de Risco de Identidade Sintética |
| Grafo de Identidade e Análise de Vínculos |
| Detecção de Fraude em Documentos e Biometria |
| Inteligência Comportamental e de Dispositivos |
| Decisão e Orquestração de Fraude |
| Inteligência de Consórcio e Rede |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Bancos e Cooperativas de Crédito |
| fintechs e Neobancos |
| Provedores de Serviços de Pagamento |
| Agências de Crédito e Provedores de Serviços de Informação |
| Seguradoras |
| Tecnologia da Informação e Telecomunicações |
| Governo e Administração Pública |
| Comércio Eletrônico e Marketplaces |
| Jogos e Entretenimento Digital |
| Outros Usuários Finais |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Tipo de Solução | Pontuação de Risco de Identidade Sintética | ||
| Grafo de Identidade e Análise de Vínculos | |||
| Detecção de Fraude em Documentos e Biometria | |||
| Inteligência Comportamental e de Dispositivos | |||
| Decisão e Orquestração de Fraude | |||
| Inteligência de Consórcio e Rede | |||
| Por Modo de Implantação | Baseado em Nuvem | ||
| Local | |||
| Híbrido | |||
| Por Usuário Final | Bancos e Cooperativas de Crédito | ||
| fintechs e Neobancos | |||
| Provedores de Serviços de Pagamento | |||
| Agências de Crédito e Provedores de Serviços de Informação | |||
| Seguradoras | |||
| Tecnologia da Informação e Telecomunicações | |||
| Governo e Administração Pública | |||
| Comércio Eletrônico e Marketplaces | |||
| Jogos e Entretenimento Digital | |||
| Outros Usuários Finais | |||
| Por Tamanho de Organização | Grandes Empresas | ||
| Pequenas e Médias Empresas | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Detecção de Fraude de Identidade Sintética?
O Mercado de Detecção de Fraude de Identidade Sintética foi avaliado em 3,58 bilhões de USD em 2026 e está previsto para atingir 7,80 bilhões de USD até 2031 a um CAGR de 16,88%.
O que está impulsionando a demanda por detecção de fraude de identidade sintética?
O aumento das perdas de crédito sem garantia, a fabricação de identidade habilitada por inteligência artificial, a integração digital e obrigações de verificação mais rigorosas estão aumentando a adoção.
Qual tipo de solução está crescendo mais rapidamente?
A inteligência de consórcio e rede está projetada para crescer a um CAGR de 17,80% até 2031, pois sinais compartilhados podem identificar atividades de fraude vinculadas.
Qual modelo de implantação lidera a adoção?
A implantação baseada em nuvem detinha 68,12% de participação em 2025, enquanto a implantação híbrida deve crescer mais rapidamente a um CAGR de 18,51%.
Quais clientes devem adotar essas ferramentas mais rapidamente?
As fintechs e os neobancos estão projetados para crescer a um CAGR de 17,39%, enquanto as pequenas e médias empresas estão previstas para expandir a um CAGR de 18,76%.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 18,19% até 2031, sustentada pelo banco móvel, empréstimos digitais e sistemas de identidade fragmentados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
