
Tamaño y Participación del Mercado de Detección de Fraude de Identidad Sintética
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.80 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.88 % |
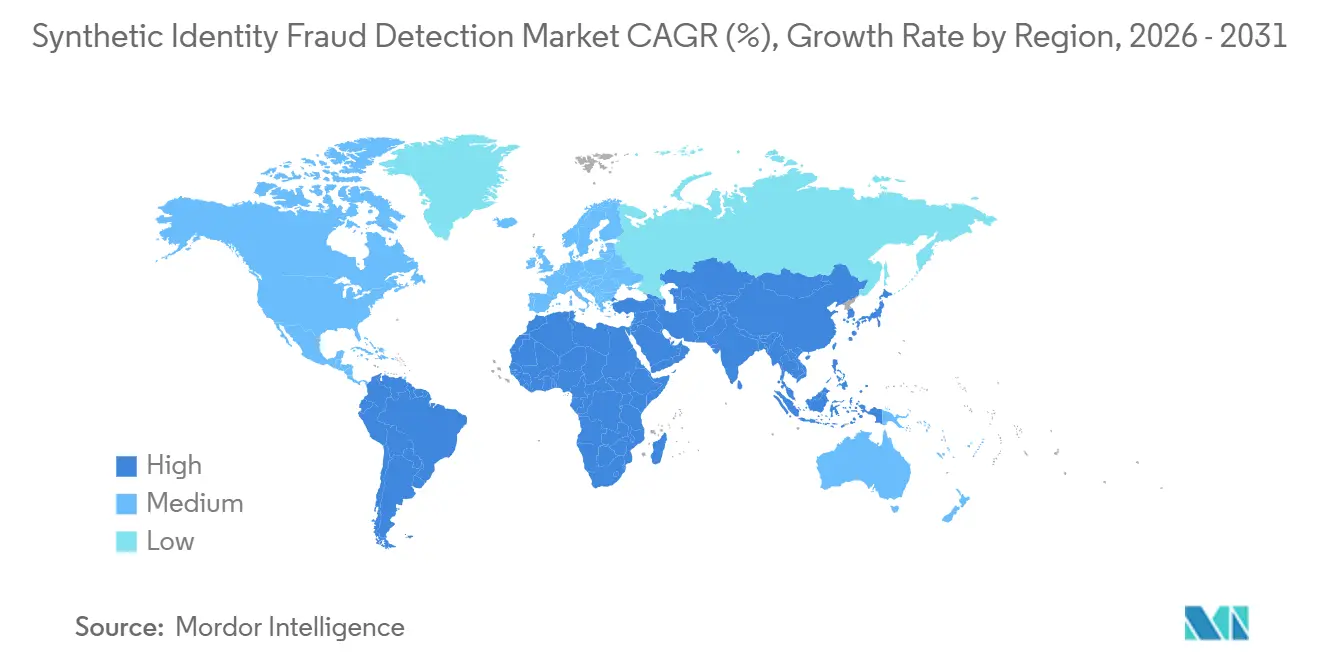
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
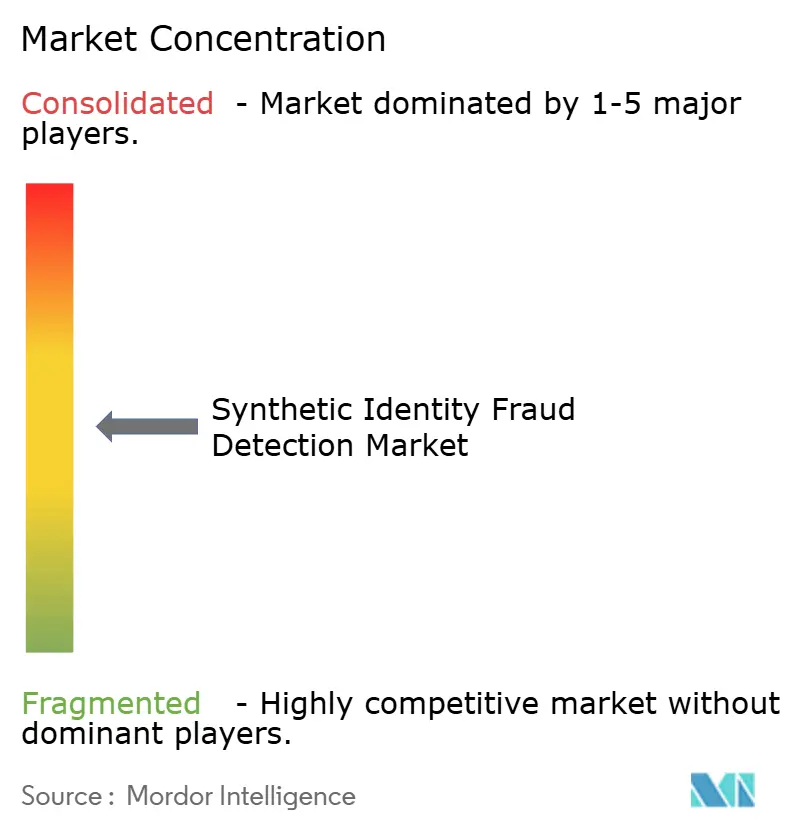
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Fraude de Identidad Sintética por Mordor Intelligence
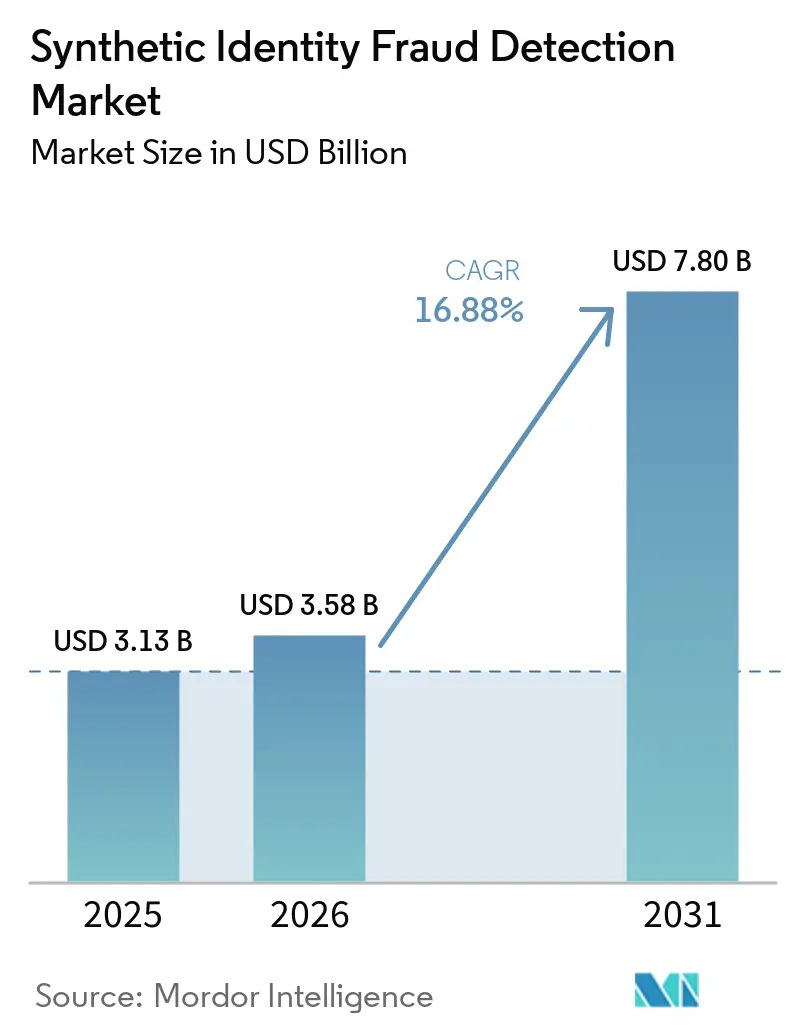
El tamaño del Mercado de Detección de Fraude de Identidad Sintética fue valorado en 3,13 mil millones de USD en 2025 y se estima que crecerá desde 3,58 mil millones de USD en 2026 hasta alcanzar los 7,80 mil millones de USD en 2031, a una CAGR del 16,88% durante el período de pronóstico (2026-2031). Las crecientes pérdidas derivadas de identidades fabricadas están trasladando los controles antifraude desde una función estrecha de riesgo crediticio hacia una planificación de cumplimiento normativo y operativa más amplia. La inteligencia artificial generativa está haciendo que los atributos de identidad falsos, los documentos y el comportamiento de las cuentas sean más creíbles en los canales digitales. La incorporación completamente digital y las finanzas integradas están aumentando el número de flujos de apertura de cuentas que requieren decisiones en tiempo real. Los proveedores en el Mercado de Detección de Fraude de Identidad Sintética están respondiendo con herramientas conectadas que combinan puntuación de riesgo, revisión de documentos, señales de comportamiento y flujos de trabajo de investigación. Las obligaciones de privacidad y la clasificación inconsistente de pérdidas siguen siendo restricciones importantes porque limitan el intercambio de datos y reducen el número de etiquetas de fraude confirmadas disponibles para el entrenamiento de modelos.
Conclusiones Clave del Informe
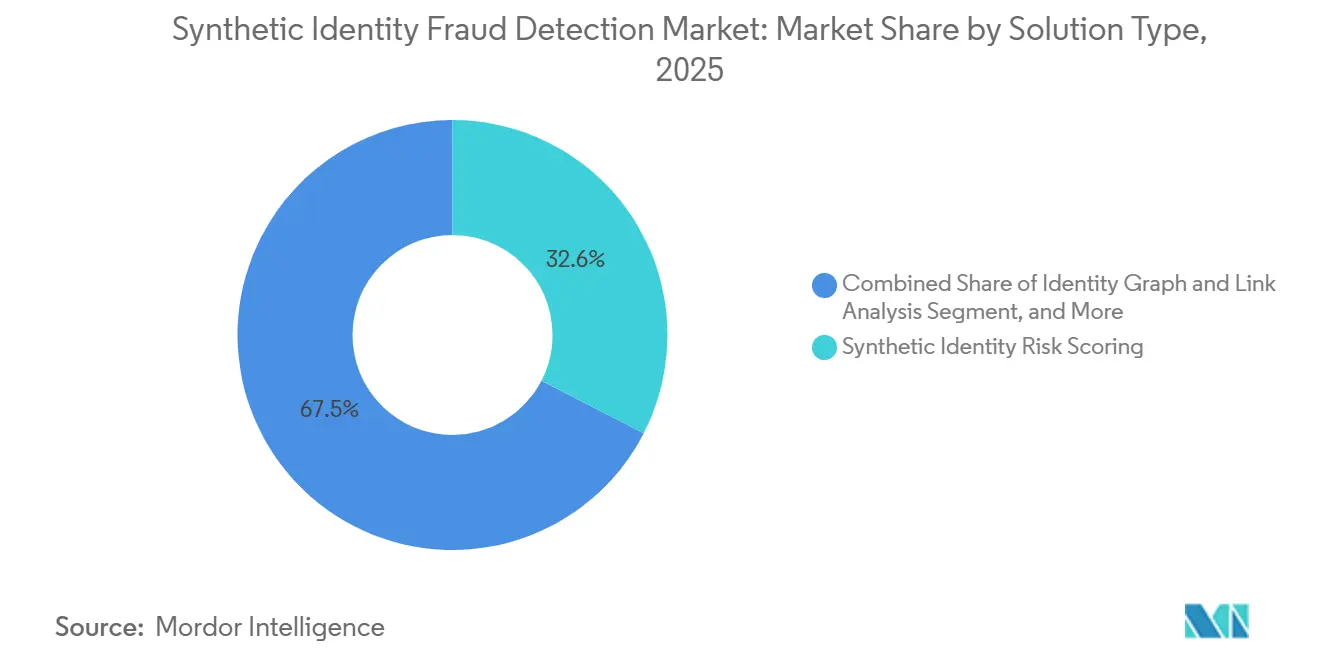
- Por tipo de solución, la puntuación de riesgo de identidad sintética representó el 32,55% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025, mientras que la inteligencia de consorcio y de red se proyecta que se expandirá a una CAGR del 17,80% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 68,12% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025, mientras que la implementación híbrida se espera que crezca a una CAGR del 18,51% hasta 2031.
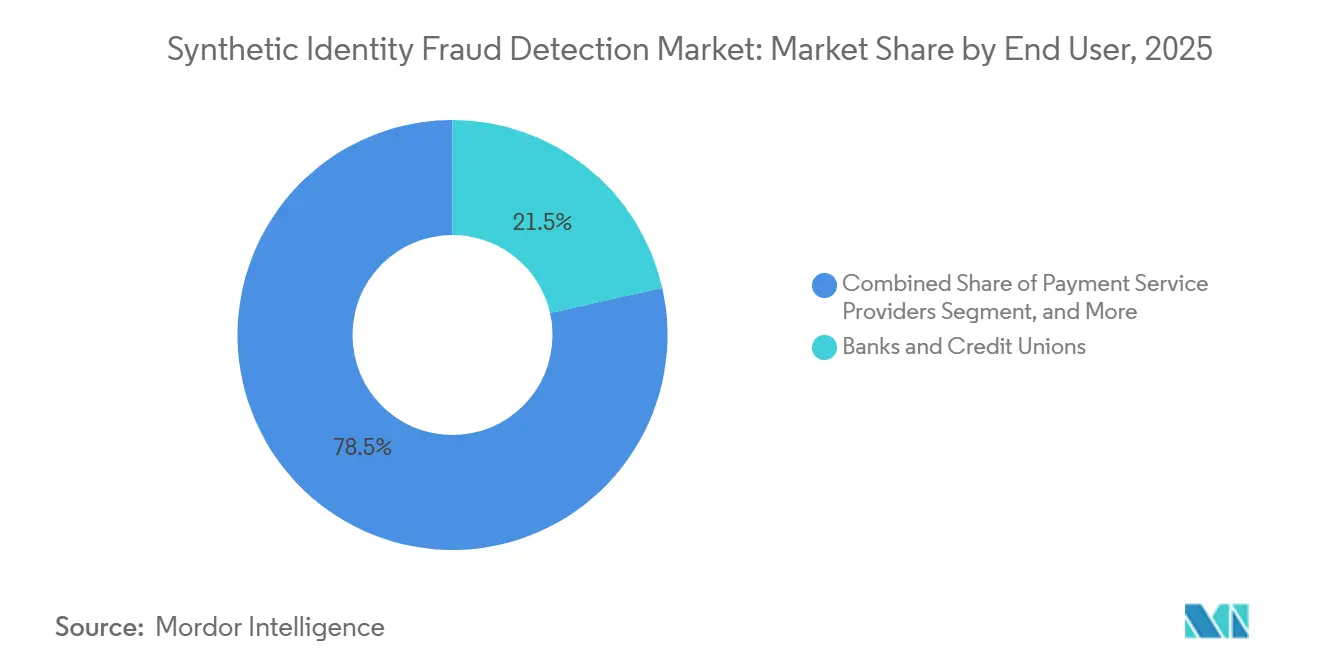
- Por usuario final, los bancos y las cooperativas de crédito representaron el 21,49% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025, mientras que las fintech y los neobancos se proyecta que avancen a una CAGR del 17,39% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 71,20% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025, mientras que las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 18,76% hasta 2031.
- Por geografía, América del Norte representó el 36,78% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025, mientras que Asia-Pacífico se espera que crezca a una CAGR del 18,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Detección de Fraude de Identidad Sintética
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fabricación de Identidades Habilitada por Inteligencia Artificial Generativa | +3.9% | Global, con impacto agudo en América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Creciente Exposición a Pérdidas por Identidad Sintética | +3.5% | América del Norte como principal, con efectos secundarios en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Expansión de la Apertura Digital de Cuentas y las Finanzas Integradas | +2.7% | Global, con mayor velocidad en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Presión Regulatoria y a Nivel de Directorio para Reclasificar las Pérdidas por Fraude | +2.0% | América del Norte y Europa, con relevancia creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Gráficos de Identidad entre Instituciones y Consorcios que Preservan la Privacidad | +1.8% | América del Norte, con adopción temprana en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Detección para Clientes con Historial Crediticio Escaso y Nuevos en el País | +1.4% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de Identidades Habilitada por Inteligencia Artificial Generativa
La inteligencia artificial generativa ha cambiado el costo y la velocidad de creación de personas sintéticas que parecen creíbles durante la incorporación. Los equipos antifraude ahora necesitan evaluar documentos, verificaciones biométricas, actividad de dispositivos y comportamiento de forma conjunta, en lugar de depender de un único control. Este cambio impulsa la demanda en el Mercado de Detección de Fraude de Identidad Sintética de herramientas de detección en capas que puedan identificar señales inconsistentes a lo largo del recorrido del cliente. Socure declaró que su modelo Sigma V4.5 utilizó un diseño basado en transformadores para identificar patrones de fraude complejos a escala de producción en 2026. La empresa reportó un AUC del 99% con una tasa de falsos positivos de 1:2, lo que muestra por qué la calidad y la calibración del modelo se están convirtiendo en elementos centrales de la diferenciación de productos.
Creciente Exposición a Pérdidas por Identidad Sintética
Las pérdidas en el Mercado de Detección de Fraude de Identidad Sintética se están volviendo más visibles a medida que los prestamistas revisan conjuntamente las carteras de crédito no garantizado y las operaciones antifraude. Mitek reportó que las pérdidas de crédito no garantizado en Estados Unidos vinculadas a identidades sintéticas alcanzaron los 2,94 mil millones de USD en 2025 y se proyectaba que superarían los 3,10 mil millones de USD en 2026. Equifax reportó una pérdida promedio de 13.000 USD por identidad sintética confirmada, y la misma persona también puede habilitar fraude de depósitos y actividad de cuentas mula. La Asociación de Examinadores Certificados de Fraude reportó que los prestamistas de automóviles absorbieron más de 15.000 USD por evento de fraude sintético en cancelaciones contables y que 500.000 cuentas en los principales emisores de tarjetas de crédito fueron marcadas como posibles identidades sintéticas en 1 año. Cuando las instituciones registran estos eventos como pérdidas crediticias en lugar de fraude, la exposición recibe menos atención en las decisiones presupuestarias y debilita el argumento a favor de controles más tempranos.
Expansión de la Apertura Digital de Cuentas y las Finanzas Integradas
La incorporación digital está transformando el Mercado de Detección de Fraude de Identidad Sintética al eliminar las visitas a sucursales y las verificaciones manuales de documentos que antes añadían fricción a las solicitudes fraudulentas. Las finanzas integradas también extienden la apertura de cuentas y las decisiones crediticias a plataformas que pueden no tener el mismo nivel de control o madurez que las instituciones financieras reguladas. El Fondo Monetario Internacional declaró que los gobiernos y los reguladores financieros necesitan monitoreo con soporte de inteligencia artificial y verificación de identidad para abordar los delitos financieros impulsados por la tecnología en los canales digitales. El Mercado de Detección de Fraude de Identidad Sintética, por lo tanto, favorece las herramientas que pueden entregar una decisión rápida a través de una interfaz de programación de aplicaciones sin interrumpir un flujo de pago o de solicitud de crédito. Este requisito brinda a los proveedores nativos de la nube una oportunidad donde los sistemas más antiguos tienen métodos de integración más lentos.
Presión Regulatoria y a Nivel de Directorio para Reclasificar las Pérdidas por Fraude
La actividad regulatoria está impulsando el uso más amplio de inteligencia de identidad verificada de terceros en todo el Mercado de Detección de Fraude de Identidad Sintética. En julio de 2025, la Junta de la Reserva Federal anunció que los reguladores bancarios habían otorgado a los bancos flexibilidad para utilizar un método alternativo para recopilar cierta información de identificación de clientes. La orden de exención del Programa de Identificación de Clientes relacionada permitió a los bancos obtener información sobre el Número de Identificación Fiscal de fuentes de terceros en lugar de directamente de los clientes bajo circunstancias específicas.[1] Estos cambios hacen que la evidencia de la calidad de la fuente, las pistas de auditoría y los flujos de trabajo de verificación de identidad sean más importantes para los proveedores que atienden a bancos. También hacen que el gasto en herramientas de detección sea más resiliente, ya que la adquisición respalda la documentación de cumplimiento normativo y la prevención de pérdidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad, Intercambio de Datos y Soberanía de Datos Transfronteriza | -1.8% | Global, más agudo en Europa, Asia-Pacífico y consorcios transfronterizos | Largo plazo (≥ 4 años) |
| Definiciones Fragmentadas y Clasificación Inconsistente de Pérdidas por Fraude | -1.4% | Global, más agudo en América del Norte y América del Sur | Largo plazo (≥ 4 años) |
| Rechazos Falsos y Compensaciones de Fricción con el Cliente | -1.0% | Global, concentrado en mercados de incorporación digital de alto volumen | Mediano plazo (2-4 años) |
| Largos Períodos de Incubación y Escasas Etiquetas de Fraude Confirmadas | -0.8% | Global, más agudo para proveedores especialistas dependientes del aprendizaje automático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad, Intercambio de Datos y Soberanía de Datos Transfronteriza
La inteligencia de consorcio y de red en el Mercado de Detección de Fraude de Identidad Sintética depende del intercambio de señales de identidad que se originan en personas reales. Esto crea un equilibrio difícil entre encontrar patrones de fraude conectados y cumplir con los requisitos de privacidad en diferentes jurisdicciones. El Reglamento General de Protección de Datos, la Ley de Protección de Datos Personales Digitales de India y la Ley de Protección de Información Personal de China imponen diferentes normas para el procesamiento de datos y las transferencias transfronterizas. La investigación presentada en NeurIPS 2025 mostró que la detección de fraude que preserva la privacidad podía utilizarse en un entorno bancario de Corea del Sur, aunque las diferencias de rendimiento respecto a los modelos centralizados seguían siendo significativas. El Mercado de Detección de Fraude de Identidad Sintética debe, por lo tanto, admitir diseños que protejan los datos mientras preservan suficiente calidad de señal para que las instituciones actúen sobre los resultados.
Definiciones Fragmentadas y Clasificación Inconsistente de Pérdidas por Fraude
El Mercado de Detección de Fraude de Identidad Sintética carece de una definición legal o regulatoria universal del fraude de identidad sintética. En consecuencia, las instituciones miden las pérdidas de manera diferente, lo que hace que los puntos de referencia y los informes a la junta directiva sean menos consistentes. Un evento de fraude registrado únicamente como una cancelación contable de crédito no crea la etiqueta confirmada que los modelos de detección necesitan para el reentrenamiento. Este problema es especialmente difícil para los modelos supervisados, que dependen de resultados verificados para distinguir a los clientes sospechosos de los solicitantes legítimos. ACAMS declaró en su perspectiva de fraude para 2026 que las instituciones deben documentar el riesgo de identidad sintética en evaluaciones de riesgo formales a medida que aumenta el escrutinio sobre la clasificación del fraude.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución: La Puntuación de Riesgo Lidera Mientras la Inteligencia de Consorcio Crece Más Rápido
La puntuación de riesgo de identidad sintética representó el 32,55% de la participación del Mercado de Detección de Fraude de Identidad Sintética en 2025. Sigue siendo un punto de partida práctico para las instituciones que añaden controles automatizados a los flujos de trabajo de riesgo crediticio establecidos. El segmento se beneficia de las conexiones con los datos de las agencias de crédito y las plataformas de toma de decisiones existentes. Esas integraciones reducen la presión de reemplazo para los proveedores establecidos y respaldan la demanda continua de productos de puntuación. El gráfico de identidad y el análisis de vínculos añaden una visión basada en relaciones al conectar direcciones, números de teléfono, dispositivos y otros atributos que aparecen en varias cuentas. Jumio declaró que su Gráfico de Identidad se nutre de datos de decenas de millones de identidades verificadas y fraudulentas en distintas industrias.[2] Las verificaciones de documentos y biométricas proporcionan evidencia durante la incorporación, mientras que la inteligencia de comportamiento y de dispositivos ayuda a identificar actividades que se desvían del patrón de un cliente legítimo. En conjunto, estas capacidades permiten a los proveedores revisar un conjunto más amplio de señales antes de aprobar una solicitud. También reducen la dependencia de los datos de identidad estáticos que pueden ser fabricados o reutilizados.
Se proyecta que la inteligencia de consorcio y de red se expandirá a una CAGR del 17,80% hasta 2031, la tasa más rápida entre los tipos de soluciones. El tamaño del Mercado de Detección de Fraude de Identidad Sintética para esta categoría está respaldado por el hecho de que ningún prestamista individual puede ver la huella completa de una identidad sintética. La información entre instituciones puede revelar actividad vinculada que permanece invisible dentro del conjunto de datos de una institución individual. Unit21 declaró que su Consorcio de Fraude cubre más de 100 fintech, bancos y empresas de criptomonedas, así como más de 80 millones de adultos en Estados Unidos. Los sistemas de toma de decisiones y orquestación de fraude integran entonces la puntuación, la revisión de documentos, la inteligencia de comportamiento y los pasos de investigación en un único flujo de trabajo. Los proveedores compiten en la velocidad de esas decisiones, la claridad de la razón proporcionada y la compatibilidad con las herramientas de cumplimiento normativo existentes. Los requisitos de decisiones explicables bajo la Ley de Informes de Crédito Justos y la Ley de Inteligencia Artificial de la Unión Europea aumentan el valor de los resultados transparentes. Esto puede crear una apertura para proveedores más pequeños que explican sus decisiones con mayor claridad que los modelos de caja negra establecidos. Las restricciones de privacidad aún limitan la capacidad de construir redes globales, lo que hace que la capacidad de implementación local sea importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación: La Nube Lidera Mientras las Configuraciones Híbridas se Expanden
La implementación basada en la nube representó el 68,12% del mercado en 2025. Las decisiones de alta frecuencia se benefician de una infraestructura que puede aumentar la capacidad cuando los volúmenes de apertura de cuentas crecen. Muchos proveedores especializados, incluidos Socure, SentiLink, Sardine y SEON, fueron diseñados para la entrega en la nube. Las instituciones que seleccionan esos productos a menudo adoptan la implementación en la nube como parte del diseño del producto en lugar de como una elección de infraestructura separada. Los sistemas locales siguen siendo importantes para las instituciones de riqueza soberana, los bancos centrales y las grandes instituciones financieras con estrictas normas de residencia de datos. Estos compradores pueden prohibir el procesamiento en la nube de información de clientes o aplicar condiciones que lo dificulten. El papel continuo de los sistemas locales significa que los proveedores necesitan opciones de integración prácticas en lugar de un único enfoque de implementación. Las pistas de auditoría y los controles de flujo de datos siguen siendo necesarios en configuraciones en la nube, locales y combinadas. Esta necesidad es especialmente importante donde las obligaciones de identificación de clientes requieren que las instituciones documenten cómo se manejan los datos.
Se espera que la implementación híbrida crezca a una CAGR del 18,51% hasta 2031. Sirve a las instituciones que mantienen los sistemas bancarios centrales de forma local pero necesitan controles antifraude basados en la nube para los canales digitales. El tamaño del Mercado de Detección de Fraude de Identidad Sintética para las herramientas híbridas refleja la demanda de un modelo operativo que evite duplicar los almacenes de datos sensibles. Los cambios regulatorios de 2025 en torno a los datos de identidad de terceros respaldan configuraciones en las que las interfaces de programación de aplicaciones de agencias basadas en la nube complementan los sistemas de toma de decisiones internos. GBG introdujo su plataforma de identidad adaptativa GBG Go en abril de 2025 y reportó 90 victorias de clientes hasta abril de 2026. El producto fue diseñado para una implementación flexible e integración de bajo código, lo que aborda un requisito central para los usuarios empresariales regulados. Los proveedores que pueden conectar estos entornos sin interrumpir los flujos de trabajo existentes tienen un camino más claro hacia la adopción. El enfoque también permite a las instituciones modernizar puntos de contacto digitales individuales sin reemplazar toda su infraestructura bancaria. Esto respalda un modelo de migración gradual para compradores con complejos parques tecnológicos heredados.
Por Usuario Final: Los Bancos y las Cooperativas de Crédito Lideran Mientras las fintech y los Neobancos Aceleran
Los bancos y las cooperativas de crédito representaron el 21,49% del mercado en 2025. Dentro del Mercado de Detección de Fraude de Identidad Sintética, sus grandes carteras de crédito no garantizado y sus vínculos establecidos con proveedores vinculados a agencias de crédito los convierten en una fuente importante de demanda. Sus ciclos de adquisición son largos porque los sistemas deben cumplir con los requisitos de cumplimiento normativo, gobernanza de modelos e integración con la banca central. Esto favorece a los proveedores en el Mercado de Detección de Fraude de Identidad Sintética que tienen controles documentados y pueden respaldar operaciones a escala empresarial. Los bancos también necesitan detectar el fraude más allá de la apertura inicial de cuentas porque las identidades fabricadas pueden madurar con el tiempo. LexisNexis Risk Solutions reportó que los ataques de apropiación de cuentas en la etapa de inicio de sesión aumentaron un 216% a nivel mundial en 2025. Esto respalda un monitoreo más amplio, incluida la actividad de las cuentas y la revisión de solicitudes. Las cooperativas de crédito enfrentan una exposición similar, aunque sus presupuestos tecnológicos y equipos internos de fraude pueden ser más pequeños. Los modelos de proveedores que empaquetan controles e investigaciones de forma manejable pueden ayudar a estas instituciones a ampliar su cobertura.
Se proyecta que las fintech y los neobancos crecerán a una CAGR del 17,39% hasta 2031. La incorporación completamente digital elimina las verificaciones físicas y expone a estas empresas a solicitudes sintéticas en el punto de entrada. Las pérdidas pueden aparecer inicialmente como pérdidas crediticias hasta que una capacidad de detección dedicada identifique el patrón de fraude subyacente. Esto hace que la implementación temprana sea importante para los proveedores digitales que están escalando la adquisición de clientes. Los proveedores de servicios de pago, las agencias de crédito y los proveedores de servicios de información también necesitan controles a medida que las identidades sintéticas se mueven a través de los productos de pago y datos. Las compañías de seguros enfrentan riesgos relacionados en solicitudes y reclamaciones, mientras que las organizaciones gubernamentales, de comercio electrónico, de tecnología de la información y telecomunicaciones tienen diferentes casos de uso que dependen de muchos de los mismos métodos de detección. VIDA introdujo ID FraudShield en Indonesia en mayo de 2026 para bancos, empresas de multifinanzas, prestamistas digitales y proveedores de seguros. El producto combina verificación biométrica, análisis de dispositivos y capacidades de gráfico de identidad, lo que refleja la necesidad de múltiples controles en sectores adyacentes. Los juegos y el entretenimiento digital siguen siendo áreas de usuarios finales más pequeñas, pero las cuentas sintéticas en estos servicios pueden respaldar la actividad de cuentas mula en otros lugares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pequeñas y Medianas Empresas Crecen Más Rápido
Las grandes empresas representaron el 71,20% del mercado en 2025. Estas organizaciones tienen los volúmenes de datos necesarios para liderar el Mercado de Detección de Fraude de Identidad Sintética y para aprovechar la puntuación, los equipos especializados y las relaciones con las agencias de crédito para integrar la puntuación y el análisis de grafos. También pueden absorber el trabajo de gobernanza necesario para probar modelos, integrar fuentes de datos y gestionar investigaciones. Esto crea una ventaja duradera en la capacidad de implementación en relación con las organizaciones más pequeñas. Su escala respalda la demanda de herramientas que evalúan a los solicitantes y la actividad de las cuentas en grandes carteras. También las convierte en clientes importantes para los proveedores que construyen plataformas de fraude complejas y conectadas. Las empresas establecidas generalmente necesitan productos que puedan funcionar junto con los sistemas existentes de crédito, cumplimiento normativo y gestión de casos. Esto alienta a los proveedores a priorizar la interoperabilidad y la documentación detallada. Los grandes compradores aún pueden cambiar de proveedor cuando el rendimiento del modelo o la velocidad de integración no cumplen con sus requisitos.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 18,76% hasta 2031. El Mercado de Detección de Fraude de Identidad Sintética se está volviendo más accesible para este grupo a medida que los servicios de suscripción reemplazan las grandes inversiones iniciales en software. La detección de fraude como servicio permite a los bancos regionales, las instituciones financieras más pequeñas y las startups fintech añadir controles sin tener que construir cada componente internamente. Las suscripciones anuales de decenas de miles de dólares crean un modelo de compra diferente al de los programas históricos locales con costos de capital de seis cifras. El diseño centrado en la interfaz de programación de aplicaciones de SEON y el enfoque de plataforma modular de Sardine atienden a los compradores que buscan controles que puedan utilizarse en semanas en lugar de meses. Las expectativas de cumplimiento normativo bajo los requisitos de la Ley de Secreto Bancario y las actualizaciones del Programa de Identificación de Clientes de 2025 se aplican independientemente del tamaño de la institución. Esto crea una demanda vinculada a las obligaciones regulatorias y la prevención de pérdidas. El segmento también está respaldado por bases de clientes digitales en crecimiento, que pueden superar la capacidad de los equipos más pequeños para investigar la actividad manualmente. Los proveedores que ofrecen servicios modulares y un soporte de implementación claro están mejor posicionados para atender a este grupo de clientes.
Análisis Geográfico
América del Norte representó el 36,78% de la participación en 2025. Estados Unidos tiene una densa base de emisores de crédito y regulaciones que respaldan el gasto en controles de fraude de identidad. Las órdenes de exención del Programa de Identificación de Clientes de 2025 permitieron a los bancos utilizar fuentes de terceros para cierta información sobre el Número de Identificación Fiscal, creando la necesidad de datos externos confiables y registros de verificación.[3] Canadá tiene obligaciones comparables de conozca a su cliente, mientras que el crecimiento de la banca digital en México está aumentando la exposición al fraude en línea. Equifax lanzó Synthetic Identity Risk en enero de 2026, lo que muestra la inversión continua de los proveedores de datos establecidos en Estados Unidos.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 18,19% hasta 2031. La banca móvil, los sistemas de identidad fragmentados y la expansión de los proveedores financieros exclusivamente digitales respaldan el Mercado de Detección de Fraude de Identidad Sintética en Asia-Pacífico. Sumsub reportó que los intentos de identidad sintética en la región aumentaron un 142% interanual, con Vietnam y Japón identificados como las principales fuentes de incidentes de deepfake. India, China, Corea del Sur, Singapur y Tailandia añaden demanda a través de préstamos digitales, programas de autenticación, investigación de fraude o medidas más estrictas contra los delitos financieros. Estas diferencias nacionales favorecen a los proveedores que pueden adaptar los flujos de trabajo y la documentación a cada jurisdicción.
Europa combina la demanda de eIDAS 2.0 y la banca abierta con límites en la agrupación de datos transfronterizos bajo el Reglamento General de Protección de Datos. Alemania, el Reino Unido y Francia anclan la demanda a medida que el acceso a datos financieros se amplía a terceros. América del Sur enfrenta un perfil de fraude agudo, con una concentración regional del 48,3% del fraude de identidad sintética reportada para 2025, mientras que Pix y la actividad fintech de Argentina amplían las superficies de ataque digital. Oriente Medio y África se encuentran en una etapa más temprana, pero la banca digital y el dinero móvil están llegando a personas con historiales crediticios escasos y aumentando la necesidad de evaluación de riesgo alternativa.

Panorama Competitivo
El Mercado de Detección de Fraude de Identidad Sintética está moderadamente concentrado entre los principales proveedores y fragmentado entre los proveedores especializados. Equifax, Experian, TransUnion y LexisNexis Risk Solutions aprovechan la profundidad de los datos y las relaciones establecidas con las instituciones financieras en los flujos de trabajo de originación de crédito. Su posición integrada puede dificultar el reemplazo porque las puntuaciones de riesgo dependen de los atributos de identidad integrados y los procesos de toma de decisiones. Socure, SentiLink, Alloy, BioCatch, Sardine y SEON compiten a través del rendimiento del modelo, la integración de interfaces de programación de aplicaciones y la cobertura de clientes digitales. La competencia se centra cada vez más en la inteligencia de comportamiento, la evidencia biométrica, los gráficos de identidad, la gestión de casos y una única interfaz a través de varias etapas de revisión.
Visa acordó adquirir BioCatch por 2,4 mil millones de USD en agosto de 2026, incorporando la inteligencia de fraude de comportamiento a las capacidades de la red de pagos. La transacción siguió a la adquisición de Featurespace por parte de Visa y la integración de las capacidades de puntuación e investigación en A2A Protect. Reduce el espacio para los proveedores independientes de inteligencia de comportamiento que dependen de asociaciones con redes más grandes. Socure anunció una inversión de crecimiento con una valoración de 5,2 mil millones de USD y adquirió Fravity en agosto de 2026, acercando la verificación de identidad, la puntuación de fraude y las investigaciones en RiskOS.[4] Los proveedores sin esta amplitud pueden necesitar especializarse en una señal de detección o integrarse con una plataforma de orquestación.
La inteligencia de consorcio es importante porque las identidades sintéticas pueden crear actividad vinculada en múltiples prestamistas. La inteligencia compartida puede encontrar estos patrones, pero las obligaciones de privacidad dificultan el mantenimiento de una red global y favorecen las sólidas capacidades de cumplimiento normativo local. Los consorcios transfronterizos que preservan la privacidad y el fraude como servicio para instituciones más pequeñas siguen siendo oportunidades abiertas. Equifax y GBG ampliaron su asociación en Estados Unidos en mayo de 2026 para integrar soluciones de identidad y fraude en GBG Go, lo que ilustra una integración de plataforma más amplia.
Líderes de la Industria de Detección de Fraude de Identidad Sintética
-
Trulioo Information Services Inc.
-
GBG plc
-
Jumio Corporation
-
Socure, Inc.
-
Veriff OÜ
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: AU10TIX lanzó una plataforma integral de garantía de edad que combina la verificación basada en documentos y la estimación biométrica de la edad, y fue reconocida como Proveedor de Muestra en el Ciclo de Sobreexpectación de Identidad Digital 2026 de Gartner. El lanzamiento respondió a los crecientes mandatos regulatorios de verificación de edad en plataformas de juegos y digitales a nivel mundial, ampliando el mercado direccionable de AU10TIX más allá de la detección central de fraude de identidad hacia el segmento adyacente de cumplimiento normativo de garantía de edad.
- Agosto de 2026: AU10TIX anunció una asociación con NEO, un proveedor de tecnología de terminales de autoservicio, para implementar verificación de identidad en tiempo real, garantía de edad, prevención de fraude y capacidades de cumplimiento normativo en entornos físicos de autoservicio en establecimientos de juegos y hostelería de Australia, con planes de expansión hacia Asia, Estados Unidos y Europa.
- Agosto de 2026: Visa firmó un acuerdo definitivo para adquirir BioCatch, un proveedor de inteligencia de fraude centrado en el comportamiento, de Permira y otros accionistas por 2,4 mil millones de USD en efectivo. El acuerdo, que se espera cierre antes del final del segundo trimestre fiscal de Visa en 2027, tiene como objetivo fortalecer las capacidades de fraude y riesgo de Visa en la apropiación de cuentas, estafas, mulas de dinero y fraude en solicitudes.
- Agosto de 2026: Socure recaudó una inversión estratégica de crecimiento con una valoración de 5,2 mil millones de USD, liderada por Summit Partners con la participación de Goldman Sachs Alternatives, Wells Fargo y DocuSign, y simultáneamente adquirió Fravity, una plataforma de operaciones agéntica. Los fondos respaldarán la expansión global de Socure y la integración de las capacidades del agente de inteligencia artificial de primera parte de Fravity en la plataforma RiskOS.


Alcance del Informe Global del Mercado de Detección de Fraude de Identidad Sintética
El Mercado de Detección de Fraude de Identidad Sintética comprende soluciones y plataformas diseñadas para identificar, prevenir, investigar y mitigar el fraude de identidad sintética en la incorporación digital, la originación de cuentas, los pagos, los préstamos y los procesos del ciclo de vida del cliente. Estas soluciones combinan verificación de identidad, análisis de fraude, inteligencia de comportamiento, datos de consorcio, aprendizaje automático, autenticación biométrica, inteligencia de dispositivos y técnicas de detección de fraude basadas en redes para identificar identidades fabricadas o manipuladas que combinan información personal real y ficticia. El mercado atiende a instituciones financieras, empresas fintech, proveedores de pagos, aseguradoras, agencias de crédito, agencias gubernamentales, plataformas de comercio electrónico, proveedores de juegos y otras organizaciones que buscan reducir las pérdidas por fraude, mejorar el cumplimiento normativo y fortalecer la confianza en la identidad a través de los canales digitales.
El Informe del Mercado de Detección de Fraude de Identidad Sintética está segmentado por Tipo de Solución (Puntuación de Riesgo de Identidad Sintética, Gráfico de Identidad y Análisis de Vínculos, Detección de Fraude de Documentos y Biométrica, Inteligencia de Comportamiento y de Dispositivos, Toma de Decisiones y Orquestación de Fraude, e Inteligencia de Consorcio y de Red), Modo de Implementación (Basado en la Nube, Local e Híbrido), Usuario Final (Bancos y Cooperativas de Crédito, fintech y Neobancos, Proveedores de Servicios de Pago, Agencias de Crédito y Proveedores de Servicios de Información, Compañías de Seguros, Tecnología de la Información y Telecomunicaciones, Gobierno y Administración Pública, Comercio Electrónico y Mercados en Línea, Juegos y Entretenimiento Digital, y Otros Usuarios Finales), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Puntuación de Riesgo de Identidad Sintética |
| Gráfico de Identidad y Análisis de Vínculos |
| Detección de Fraude de Documentos y Biométrica |
| Inteligencia de Comportamiento y de Dispositivos |
| Toma de Decisiones y Orquestación de Fraude |
| Inteligencia de Consorcio y de Red |
| Basado en la Nube |
| Local |
| Híbrido |
| Bancos y Cooperativas de Crédito |
| fintech y Neobancos |
| Proveedores de Servicios de Pago |
| Agencias de Crédito y Proveedores de Servicios de Información |
| Compañías de Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Administración Pública |
| Comercio Electrónico y Mercados en Línea |
| Juegos y Entretenimiento Digital |
| Otros Usuarios Finales |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Tipo de Solución | Puntuación de Riesgo de Identidad Sintética | ||
| Gráfico de Identidad y Análisis de Vínculos | |||
| Detección de Fraude de Documentos y Biométrica | |||
| Inteligencia de Comportamiento y de Dispositivos | |||
| Toma de Decisiones y Orquestación de Fraude | |||
| Inteligencia de Consorcio y de Red | |||
| Por Modo de Implementación | Basado en la Nube | ||
| Local | |||
| Híbrido | |||
| Por Usuario Final | Bancos y Cooperativas de Crédito | ||
| fintech y Neobancos | |||
| Proveedores de Servicios de Pago | |||
| Agencias de Crédito y Proveedores de Servicios de Información | |||
| Compañías de Seguros | |||
| Tecnología de la Información y Telecomunicaciones | |||
| Gobierno y Administración Pública | |||
| Comercio Electrónico y Mercados en Línea | |||
| Juegos y Entretenimiento Digital | |||
| Otros Usuarios Finales | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Detección de Fraude de Identidad Sintética?
El Mercado de Detección de Fraude de Identidad Sintética fue valorado en 3,58 mil millones de USD en 2026 y se prevé que alcance los 7,80 mil millones de USD en 2031 a una CAGR del 16,88%.
¿Qué está impulsando la demanda de detección de fraude de identidad sintética?
Las crecientes pérdidas de crédito no garantizado, la fabricación de identidades habilitada por inteligencia artificial, la incorporación digital y las obligaciones de verificación más estrictas están aumentando la adopción.
¿Qué tipo de solución está creciendo más rápido?
Se proyecta que la inteligencia de consorcio y de red crecerá a una CAGR del 17,80% hasta 2031 porque las señales compartidas pueden identificar actividad de fraude vinculada.
¿Qué modelo de implementación lidera la adopción?
La implementación basada en la nube representó el 68,12% de la participación en 2025, mientras que se espera que la implementación híbrida crezca más rápido a una CAGR del 18,51%.
¿Qué clientes se espera que adopten estas herramientas más rápidamente?
Se proyecta que las fintech y los neobancos crecerán a una CAGR del 17,39%, mientras que se prevé que las pequeñas y medianas empresas se expandan a una CAGR del 18,76%.
¿Qué región está creciendo más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 18,19% hasta 2031, respaldado por la banca móvil, los préstamos digitales y los sistemas de identidad fragmentados.


 Sus datos están seguros y nunca se venden ni se comparten.
