
合成ID詐欺検出市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
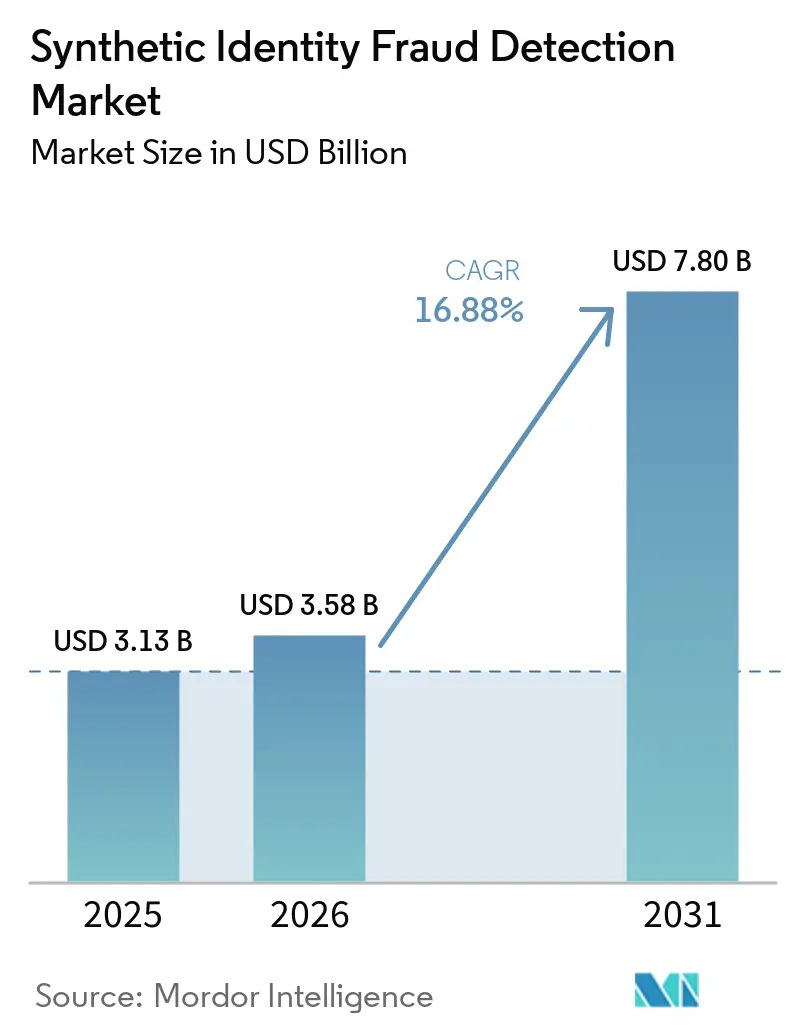
| 市場規模 (2026) | 3.58 十億米ドル |
| 市場規模 (2031) | 7.80 十億米ドル |
| 成長率 (2026 - 2031) | 16.88 % |
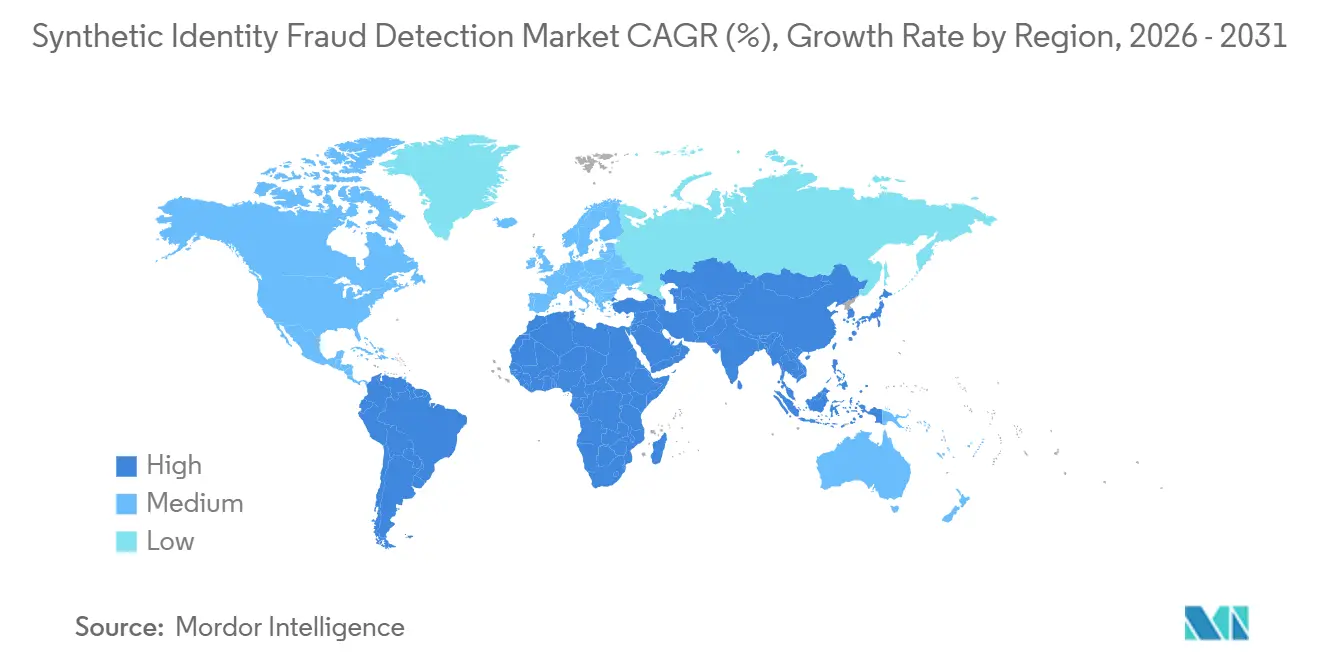
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
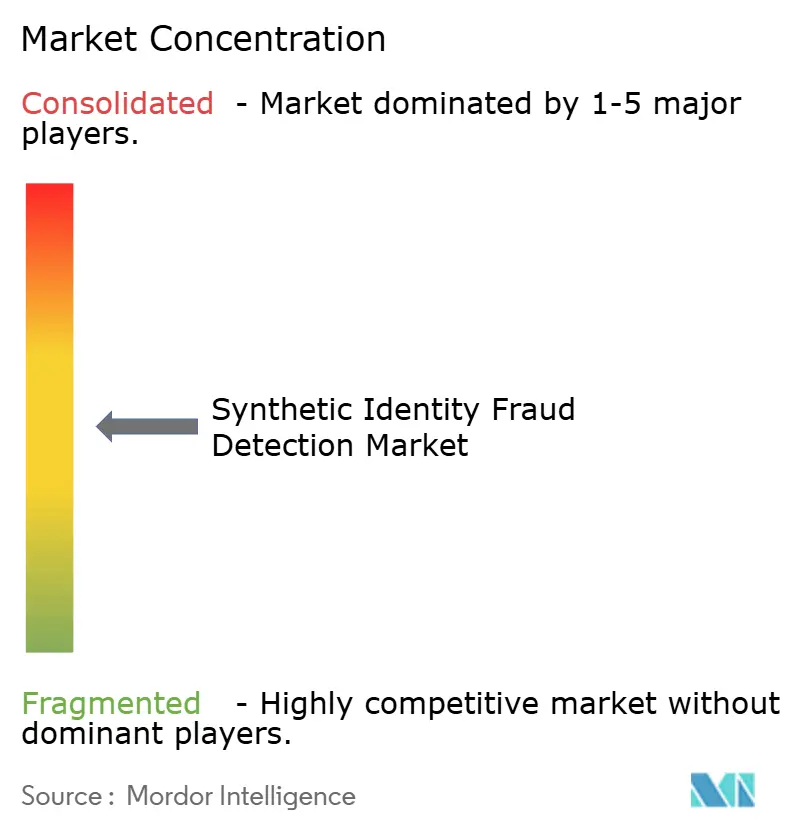
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合成ID詐欺検出市場分析
合成ID詐欺検出市場規模は2025年に3.13 ビリオン 米ドルと評価され、2026年の3.58 ビリオン 米ドルから2031年には7.80 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.88%です。架空のIDによる損失の増大により、詐欺対策はクレジットリスク管理という狭い機能から、より広範なコンプライアンスおよび業務計画へと移行しています。生成AIにより、デジタルチャネル全体で偽の本人属性、書類、口座行動がより信頼性の高いものになっています。完全デジタルオンボーディングと組み込み型金融により、リアルタイムの意思決定を必要とする口座開設フローの数が増加しています。合成ID詐欺検出市場のプロバイダーは、リスクスコアリング、書類審査、行動シグナル、調査ワークフローを組み合わせた連携ツールで対応しています。プライバシー義務と一貫性のない損失分類は、データ共有を制限し、モデルトレーニングに利用できる確認済み詐欺ラベルの数を減少させるため、依然として重要な制約となっています。
主要レポートのポイント
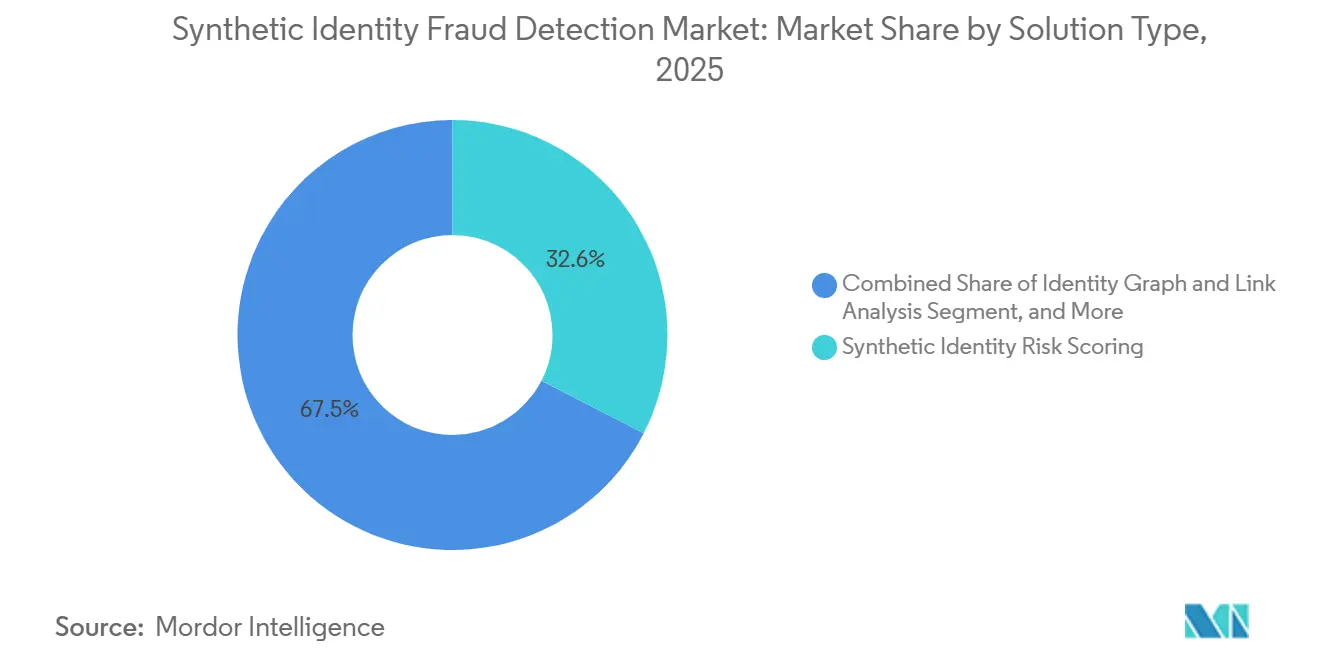
- ソリューションタイプ別では、合成IDリスクスコアリングが2025年の合成ID詐欺検出市場シェアの32.55%を占め、コンソーシアムおよびネットワークインテリジェンスは2031年までに17.80%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の合成ID詐欺検出市場シェアの68.12%を占め、ハイブリッド展開は2031年までに18.51%のCAGRで成長する見込みです。
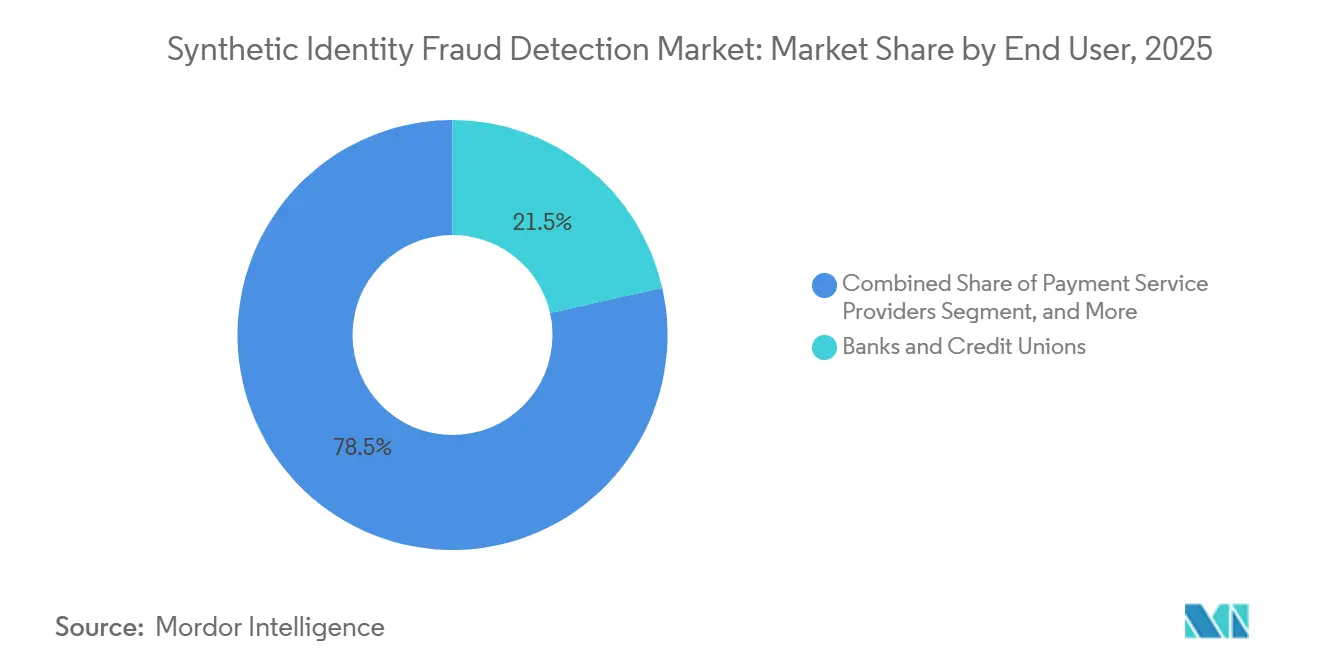
- エンドユーザー別では、銀行および信用組合が2025年の合成ID詐欺検出市場シェアの21.49%を占め、fintechおよびネオバンクは2031年までに17.39%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2025年の合成ID詐欺検出市場シェアの71.20%を占め、中小企業は2031年までに18.76%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年の合成ID詐欺検出市場シェアの36.78%を占め、アジア太平洋地域は2031年までに18.19%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル合成ID詐欺検出市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生成AIによるID偽造 | +3.9% | 北米、アジア太平洋、欧州に特に大きな影響を与えるグローバルな動向 | 短期(2年以内) |
| 合成IDによる損失リスクの増大 | +3.5% | 北米が主要市場であり、アジア太平洋および欧州への波及効果あり | 中期(2~4年) |
| デジタル口座開設および組み込み型金融の拡大 | +2.7% | アジア太平洋および南米で最も高い成長速度を持つグローバルな動向 | 中期(2~4年) |
| 詐欺損失の再分類に向けた規制当局および取締役会レベルの圧力 | +2.0% | 北米および欧州が主要市場であり、アジア太平洋での関連性が拡大 | 中期(2~4年) |
| 機関横断型IDグラフおよびプライバシー保護コンソーシアム | +1.8% | 北米が主要市場であ、欧州およびアジア太平洋での早期導入が進む | 長期(4年以上) |
| 薄いクレジット履歴および新規入国者顧客向けの検出 | +1.4% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生成AIによるID偽造
生成AIにより、オンボーディング時に信頼性の高い合成ペルソナを作成するコストと速度が変化しました。詐欺対策チームは、単一の管理手段に頼るのではなく、書類、生体認証チェック、デバイスアクティビティ、行動を総合的に評価する必要があります。この変化は、顧客ジャーニー全体で一貫性のないシグナルを識別できる多層的な検出ツールに対する合成ID詐欺検出市場の需要を支えています。Socureは、2026年にSigma V4.5モデルがトランスフォーマーベースの設計を使用して、本番規模で複雑な詐欺パターンを識別したと述べています。同社は、誤検知率1:2でAUCが99%であると報告しており、モデルの品質とキャリブレーションが製品差別化の中心になりつつある理由を示しています。
合成IDによる損失リスクの増大
合成ID詐欺検出市場における損失は、貸し手が無担保クレジットポートフォリオと詐欺業務を合わせて見直すにつれて、より可視化されています。Mitekは、合成IDに関連する米国の無担保クレジット損失が2025年に2.94 ビリオン 米ドルに達し、2026年には3.10 ビリオン 米ドルを超えると予測されると報告しました。Equifaxは、確認された合成IDごとの平均損失を13,000 米ドルと報告しており、同一のペルソナが預金詐欺やミュールアカウントの活動を可能にする場合もあります。公認不正検査士協会は、自動車ローン業者が合成詐欺事件ごとに15,000 米ドル以上の貸倒損失を吸収し、主要クレジットカード発行会社の500,000件の口座が1年間に合成IDの可能性があるとしてフラグが立てられたと報告しました。機関がこれらの事象を詐欺ではなく信用損失として記録すると、その損失は予算決定において注目を受けにくくなり、より早期の管理策の導入を支持する根拠が弱まります。
デジタル口座開設および組み込み型金融の拡大
デジタルオンボーディングは、かつて不正申請に摩擦を加えていた支店訪問や手動書類確認を排除することで、合成ID詐欺検出市場を変化させています。組み込み型金融はまた、規制された金融機関と同レベルの管理や成熟度を持たない可能性のあるプラットフォームへの口座開設やクレジット判断を拡大しています。国際通貨基金は、政府および金融規制当局がデジタルチャネル全体で技術主導の金融犯罪に対処するためにAI支援の監視とID確認が必要であると述べています。したがって、合成ID詐欺検出市場は、チェックアウトやクレジット申請フローを中断することなく、アプリケーションプログラミングインターフェースを通じて迅速な判断を提供できるツールを優先します。この要件は、古いシステムの統合方法が遅いクラウドネイティブプロバイダーに機会を与えます。
詐欺損失の再分類に向けた規制当局および取締役会レベルの圧力
規制活動は、合成ID詐欺検出市場全体で検証済みサードパーティIDインテリジェンスの利用拡大を促進しています。2025年7月、連邦準備制度理事会は、銀行規制当局が銀行に対して特定の顧客識別情報の収集に代替方法を使用する柔軟性を付与したと発表しました。関連する顧客識別プログラム免除命令により、銀行は特定の状況下で顧客から直接ではなく、サードパーティのソースから納税者番号情報を取得することが認められました。[1] これらの変更により、銀行にサービスを提供するプロバイダーにとって、ソース品質の証拠、監査証跡、ID確認ワークフローがより重要になります。また、購入がコンプライアンス文書化と損失防止を支援するため、検出ツールへの支出がより安定したものになります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プライバシー、データ共有、国境を越えたデータ主権の制約 | -1.8% | 欧州、アジア太平洋、国境を越えたコンソーシアムに最も深刻な影響を与えるグローバルな動向 | 長期(4年以上) |
| 断片化した定義と一貫性のない詐欺損失分類 | -1.4% | 北米および南米に最も深刻な影響を与えるグローバルな動向 | 長期(4年以上) |
| 誤った拒否と顧客摩擦のトレードオフ | -1.0% | 大量デジタルオンボーディング市場に集中したグローバルな動向 | 中期(2~4年) |
| 長い潜伏期間と確認済み詐欺ラベルの不足 | -0.8% | 機械学習依存の専門プロバイダーに最も深刻な影響を与えるグローバルな動向 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プライバシー、データ共有、国境を越えたデータ主権の制約
合成ID詐欺検出市場におけるコンソーシアムおよびネットワークインテリジェンスは、実在の人物に由来するIDシグナルの共有に依存しています。これにより、連結された詐欺パターンを発見することと、異なる管轄区域にわたるプライバシー要件を満たすことの間に難しいバランスが生じます。一般データ保護規則、インドのデジタル個人データ保護法、中国の個人情報保護法は、データ処理と国境を越えた転送に関して異なるルールを課しています。NeurIPS 2025で発表された研究では、プライバシーを保護する詐欺検出が韓国の銀行環境で使用できることが示されましたが、集中型モデルとのパフォーマンス差は依然として重要でした。したがって、合成ID詐欺検出市場は、機関が結果に基づいて行動できるだけのシグナル品質を維持しながらデータを保護する設計をサポートする必要があります。
断片化した定義と一貫性のない詐欺損失分類
合成ID詐欺検出市場には、合成ID詐欺の普遍的な法的または規制上の定義がありません。その結果、機関は損失を異なる方法で測定しており、ベンチマークや取締役会への報告の一貫性が低下しています。信用償却としてのみ記録された詐欺事象は、検出モデルが再トレーニングに必要とする確認済みラベルを生成しません。この問題は、疑わしい顧客と正当な申請者を区別するために検証済みの結果に依存する教師あり学習モデルにとって特に困難です。ACAMSは2026年の詐欺見通しの中で、詐欺分類への精査が高まる中、機関は正式なリスク評価において合成IDリスクを文書化すべきであると述べています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:リスクスコアリングがリードし、コンソーシアムインテリジェンスが最速で成長
合成IDリスクスコアリングは2025年の合成ID詐欺検出市場シェアの32.55%を占めました。これは、確立されたクレジットリスクワークフローに自動化された管理を追加する機関にとって実用的な出発点であり続けています。このセグメントは信用調査機関データおよび既存の意思決定プラットフォームとの接続から恩恵を受けています。これらの統合により、確立されたプロバイダーへの代替圧力が軽減され、スコアリング製品への継続的な需要が支えられています。IDグラフおよびリンク分析は、口座全体に現れる住所、電話番号、デバイス、その他の属性を接続することで、関係ベースのビューを追加します。Jumioは、そのIDグラフが業界全体の数千万件の確認済みおよび不正なIDのデータを活用していると述べています。[2] 書類および生体認証チェックはオンボーディング時に証拠を提供し、行動およびデバイスインテリジェンスは正当な顧客パターンから逸脱したアクティビティの識別に役立ちます。これらの機能を組み合わせることで、プロバイダーは申請を承認する前により広範なシグナルセットを審査できます。また、偽造または再利用される可能性のある静的なID詳細への依存を軽減します。
コンソーシアムおよびネットワークインテリジェンスは、ソリューションタイプの中で最速の成長率となる17.80%のCAGRで2031年まで拡大する見込みです。このカテゴリの合成ID詐欺検出市場規模は、単一の貸し手が合成IDの完全な足跡を把握できないという事実によって支えられています。機関横断的な情報は、個々の機関のデータセット内では見えないままの連結されたアクティビティを明らかにすることができます。Unit21は、そのFraud Consortiumが100以上のfintech、銀行、暗号通貨企業、および8,000万人以上の米国成人をカバーしていると述べています。詐欺の意思決定とオーケストレーションシステムは、スコアリング、書類審査、行動インテリジェンス、調査ステップを単一のワークフローに統合します。ベンダーは、これらの決定の速度、提示される理由の明確さ、既存のコンプライアンスツールとの互換性で競争しています。公正信用報告法および欧州連合AI法の下での説明可能な決定の要件は、透明性の高いアウトプットの価値を高めます。これにより、確立されたブラックボックスモデルよりも明確に決定を説明できる小規模プロバイダーに機会が生まれる可能性があります。プライバシーの制約は依然としてグローバルネットワークの構築能力を制限しており、ローカルな実装能力が重要になります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:クラウドがリードし、ハイブリッド構成が拡大
クラウドベースの展開は2025年の市場の68.12%を占めました。高頻度の意思決定は、口座開設量が増加した際に容量拡大できるインフラから恩恵を受けます。Socure、SentiLink、Sardine、SEONを含む多くの専門プロバイダーは、クラウド配信向けに構築されています。これらの製品を選択する機関は、独立したインフラ選択としてではなく、製品設計の一部としてクラウド展開を採用することが多いです。オンプレミスシステムは、厳格なデータ居住ルールを持つ政府系ファンド機関、中央銀行、大規模金融機関にとって引き続き重要です。これらの購入者は、顧客情報のクラウド処理を禁止したり、より困難にする条件を適用したりする場合があります。オンプレミスシステムの継続的な役割は、プロバイダーが単一の展開アプローチではなく実用的な統合オプションを必要とすることを意味します。監査証跡とデータフロー管理は、クラウド、オンプレミス、および組み合わせた構成全体で引き続き必要です。このニーズは、顧客識別義務がデータの取り扱い方法を文書化することを機関に要求する場合に特に重要です。
ハイブリッド展開は2031年まで18.51%のCAGRで成長する見込みです。これは、コアバンキングシステムをオンプレミスで維持しながら、デジタルチャネル向けにクラウドベースの詐欺管理を必要とする機関にサービスを提供します。ハイブリッドツールの合成ID詐欺検出市場規模は、機密データストアの複製を避ける運用モデルへの需要を反映しています。サードパーティIDデータに関する2025年の規制変更は、クラウドベースの信用調査機関アプリケーションプログラミングインターフェースが内部意思決定システムを補完する構成をサポートします。GBGは2025年4月にGBG Goアダプティブアイデンティティプラットフォームを導入し、2026年4月までに90件の顧客獲得を報告しました。この製品は柔軟な展開とローコード統合のために設計されており、規制された企業ユーザーのコア要件に対応しています。既存のワークフローを中断することなくこれらの環境を接続できるプロバイダーは、採用への明確な道筋を持っています。このアプローチにより、機関は完全な銀行インフラを置き換えることなく、個々のデジタルタッチポイントを近代化することができます。これは、複雑なレガシー技術資産を持つ購入者の段階的な移行モデルをサポートします。
エンドユーザー別:銀行および信用組合がリードし、fintechおよびネオバンクが加速
銀行および信用組合は2025年の市場の21.49%を占めました。合成ID詐欺検出市場において、大規模な無担保クレジット残高と信用調査機関連携プロバイダーとの確立された関係が、主要な需要源となっています。システムがコンプライアンス、モデルガバナンス、コアバンキング統合要件を満たす必要があるため、調達サイクルは長くなります。これは、文書化された管理を持ち、エンタープライズ規模の運用をサポートできる合成ID詐欺検出市場のベンダーを優遇します。銀行はまた、架空のIDが時間をかけて成熟する可能性があるため、最初の口座開設を超えた詐欺を検出する必要があります。LexisNexis Risk Solutionsは、ログイン段階での口座乗っ取り攻撃が2025年にグローバルで216%増加したと報告しました。これは、口座アクティビティや申請審査を含む広範な監視をサポートします。信用組合も同様のリスクにさらされていますが、技術予算と内部詐欺チームが小規模になる場合があります。管理と調査を管理しやすい形でパッケージ化したプロバイダーモデルは、これらの機関がカバッジを拡大するのに役立ちます。
fintechおよびネオバンクは2031年まで17.39%のCAGRで成長する見込みです。完全デジタルオンボーディングは物理的なチェックを排除し、これらの企業を入口での合成申請にさらします。専用の検出機能が根本的な詐欺パターンを識別するまで、損失は最初は信用損失として現れる場合があります。これにより、顧客獲得を拡大しているデジタルファーストプロバイダーにとって早期展開が重要になります。決済サービスプロバイダー、信用調査機関、情報サービスプロバイダーも、合成IDが決済およびデータ製品全体に移動するにつれて管理が必要です。保険会社は申請や請求において関連するリスクに直面し、政府、電子商取引、IT、通信組織は同じ検出方法の多くに依存する異なるユースケースを持っています。VIDAは2026年5月にインドネシアで銀行、マルチファイナンス会社、デジタル貸し手、保険プロバイダー向けにID FraudShieldを導入しました。この製品は生体認証確認、デバイス分析、IDグラフ機能を組み合わせており、隣接するセクター全体で複数の管理が必要であることを反映しています。ゲームおよびデジタルエンターテインメントは依然として小規模なエンドユーザー領域ですが、これらのサービスにおける合成アカウントは他の場所でのミュールアクティビティをサポートする可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:大企業がリードし、中小企業がより速く成長
大企業は2025年の市場の71.20%を占めました。これらの組織は、合成ID詐欺検出市場をリードし、スコアリング、専門チーム、信用調査機関との関係を活用してスコアリングとグラフ分析を統合するために必要なデータ量を持っています。また、モデルのテスト、データソースの統合、調査の管理に必要なガバナンス作業を吸収することもできます。これにより、小規模組織と比較して展開能力において持続的な優位性が生まれます。そのスケールは、大規模なポートフォリオ全体で申請者と口座アクティビティを評価するツールへの需要をサポートします。また、複雑な連携詐欺プラットフォームを構築するサプライヤーにとって重要な顧客となります。確立された企業は通常、既存のクレジット、コンプライアンス、ケース管理システムと連携できる製品を必要とします。これにより、プロバイダーは相互運用性と詳細な文書化を優先するよう促されます。大規模な購入者は、モデルのパフォーマンスや統合速度が要件を満たさない場合、依然としてベンダーを変更することができます。
中小企業は2031年まで18.76%のCAGRで拡大する見込みです。サブスクリプションサービスが大規模な初期ソフトウェア投資に取って代わるにつれて、合成ID詐欺検出市場はこのグループにとってよりアクセスしやすくなっています。サービスとしての詐欺検出により、地域銀行、小規模金融機関、fintechスタートアップは、すべてのコンポーネントを社内で構築ることなく管理を追加できます。数万米ドルの年間サブスクリプションは、6桁の資本コストを伴う従来のオンプレミスプログラムとは異なる購入モデルを生み出します。SEONのアプリケーションプログラミングインターフェースファーストの設計とSardineのモジュラープラットフォームアプローチは、数ヶ月ではなく数週間で使用できる管理を求める購入者に対応しています。銀行秘密法要件および2025年の顧客識別プログラム更新に基づくコンプライアンス期待は、機関の規模に関わらず適用されます。これにより、規制上の義務と損失防止に結びついた需要が生まれます。このセグメントはまた、小規模チームが手動でアクティビティを調査する能力を上回る可能性のある、成長するデジタル顧客基盤によっても支えられています。モジュラーサービスと明確な実装サポートを提供するプロバイダーは、この顧客グループにサービスを提供するためのより良い立場にあります。
地域分析
北米は2025年に36.78%のシェアを占めました。米国には、IDの詐欺管理への支出を支える信用発行者と規制の密な基盤があります。2025年の顧客識別プログラム免除命令により、銀行は特定の納税者番号情報にサードパーティのソースを使用することが認められ、信頼性の高い外部データと確認記録の必要性が生まれました。[3] カナダには同等の顧客確認義務があり、メキシコのデジタルバンキングの成長はオンライン詐欺へのリスクを高めています。Equifaxは2026年1月に合成IDリスクを開始し、確立された米国データプロバイダーによる継続的な投資を示しています。
アジア太平洋地域は2031年まで18.19%のCAGRで成長する見込みです。モバイルバンキング、断片化したIDシステム、デジタル専業金融プロバイダーの拡大が、アジア太平洋地域の合成ID詐欺検出市場を支えています。Sumsubは、同地域における合成IDの試みが前年比142%増加し、ベトナムと日本がディープフェイク事件の主要な発生源として特定されたと報告しました。インド、中国、韓国、シンガポール、タイはそれぞれ、デジタル融資、認証プログラム、詐欺研究、またはより厳格な金融犯罪対策を通じて需要を追加しています。これらの国ごとの違いは、各管轄区域にワークフローと文書化を適応させることができるサプライヤーを優遇します。
欧州は、eIDAS 2.0とオープンバンキングからの需要を、一般データ保護規則に基づく国境を越えたデータプーリングの制限と組み合わせています。金融データアクセスがサードパーティに拡大するにつれて、ドイツ、英国、フランスが需要の中心となっています。南米は深刻な詐欺プロファイルに直面しており、2025年の合成ID詐欺の地域集中度は48.3%と報告されており、Pixとアルゼンチンのfintechアクティビティがデジタル攻撃面を拡大しています。中東・アフリカは初期段階にありますが、デジタルバンキングとモバイルマネーが薄いクレジット履歴を持つ人々に届き始めており、代替リスク評価の必要性が高まっています。

競合環境
合成ID詐欺検出市場は、主要プロバイダー間では適度に集中しており、専門サプライヤー間では断片化しています。Equifax、Experian、TransUnion、LexisNexis Risk Solutionsは、信用発行ワークフローにおける金融機関とのデータの深さと確立された関係を活用しています。リスクスコアが統合されたID属性と意思決定プロセスに依存しているため、組み込まれた立場は代替を困難にする可能性があります。Socure、SentiLink、Alloy、BioCatch、Sardine、SEONは、モデルのパフォーマンス、アプリケーションプログラミングインターフェース統合、デジタルファースト顧客のカバレッジを通じて競争しています。競争はますます行動インテリジェンス、生体認証証拠、IDグラフ、ケース管理、および複数の審査段階にわたる単一インターフェースに集中しています。
Visaは2026年8月にBioCatchを2.4 ビリオン 米ドルで買収することに合意し、行動詐欺インテリジェンスを決済ネットワークの機能に組み込みました。この取引は、VisaによるFeaturespaceの買収と、スコアリングおよび調査機能のA2A Protectへの統合に続くものです。これにより、大規模ネットワークとのパートナーシップに依存する独立した行動インテリジェンスプロバイダーの空間が縮小します。Socureは2026年8月に5.2 ビリオン 米ドルの評価額での戦略的成長投資を発表し、Fravityを買収することで、ID確認、詐欺スコアリング、調査をRiskOSでより緊密に統合しました。[4] この幅広さを持たないプロバイダーは、検出シグナルに特化するか、オーケストレーションプラットフォームと統合する必要があるかもしれません。
合成IDは複数の貸し手にわたって連結されたアクティビティを生み出す可能性があるため、コンソーシアムインテリジェンスは重要です。共有インテリジェンスはこれらのパターンを発見できますが、プライバシー義務によりグローバルネットワークの維持が困難になり、強力なローカルコンプライアンス能力が優遇されます。プライバシーを保護する国境を越えたコンソーシアムと小規模機関向けのサービスとしての詐欺は、依然として開かれた機会です。EquifaxとGBGは2026年5月に米国でのパートナーシップを拡大し、IDおよび詐欺ソリューションをGBG Goに統合し、より広範なプラットフォーム統合を示しました。
合成ID詐欺検出業界のリーダー
-
Trulioo Information Services Inc.
-
GBG plc
-
Jumio Corporation
-
Socure, Inc.
-
Veriff OÜ
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:AU10TIXは、書類ベースの確認と生体認証による年齢推定を組み合わせた包括的な年齢保証プラットフォームを開始し、Gartnerのデジタルアイデンティティ2026年ハイプサイクルにおいてサンプルベンダーとして認定されました。この開始は、ゲームおよびデジタルプラットフォームにおける年齢確認に関する規制義務の高まりに対応したものであり、AU10TIXのアドレス可能市場をコアのID詐欺検出から隣接する年齢保証コンプライアンスセグメントへと拡大しました。
- 2026年8月:AU10TIXは、セルフサービス端末技術プロバイダーのNEOとのパートナーシップを発表し、オーストラリアのゲームおよびホスピタリティ施設の物理的なセルフサービス環境にリアルタイムのID確認、年齢保証、詐欺防止、コンプライアンス機能を展開し、アジア、米国、欧州への拡大を計画しています。
- 2026年8月:Visaは、行動ファーストの詐欺インテリジェンスプロバイダーであるBioCatchをPermiraおよびその他の株主から2.4 ビリオン 米ドルの現金で買収する最終合意書に署名しました。Visaの2027年度第2四半期末までに完了する予定のこの取引は、口座乗っ取り、詐欺、マネーミュール、申請詐欺にわたるVisaの詐欺およびリスク能力を強化することを目的としています。
- 2026年8月:Socureは、Summit Partnersが主導し、Goldman Sachs Alternatives、Wells Fargo、DocuSignが参加した5.2 ビリオン 米ドルの評価額での戦略的成長投資を調達し、同時にエージェント型オペレーションプラットフォームであるFravityを買収しました。調達資金はSocureのグローバル展開とFravityのファーストパーティAIエージェント機能のRiskOSプラットフォームへの統合を支援します。


グローバル合成ID詐欺検出市場レポートの範囲
合成ID詐欺検出市場は、デジタルオンボーディング、口座開設、決済、融資、顧客ライフサイクルプロセス全体で合成ID詐欺を識別、防止、調査、軽減するために設計されたソリューションとプラットフォームで構成されています。これらのソリューションは、ID確認、詐欺分析、行動インテリジェンス、コンソーシアムデータ、機械学習、生体認証、デバイスインテリジェンス、ネットワークベースの詐欺検出技術を組み合わせて、実際の個人情報と架空の個人情報を組み合わせた偽造または操作されたIDを識別します。この市場は、詐欺損失の削減、コンプライアンスの改善、デジタルチャネル全体でのIDへの信頼強化を求める金融機関、fintech企業、決済プロバイダー、保険会社、信用調査機関、政府機関、電子商取引プラットフォーム、ゲームプロバイダー、その他の組織にサービスを提供しています。
合成ID詐欺検出市場レポートは、ソリューションタイプ(合成IDリスクスコアリング、IDグラフおよびリンク分析、書類および生体認証詐欺検出、行動およびデバイスインテリジェンス、詐欺の意思決定とオーケストレーション、コンソーシアムおよびネットワークインテリジェンス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(銀行および信用組合、fintechおよびネオバンク、決済サービスプロバイダー、信用調査機関および情報サービスプロバイダー、保険会社、ITおよび通信、政府および公共行政、電子商取引およびマーケットプレイス、ゲームおよびデジタルエンターテインメント、その他のエンドユーザー)、組織規模(大企業、中小企業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメントされています。市場予測は金額(米ドル)ベースで提供されます。
| 合成IDリスクスコアリング |
| IDグラフおよびリンク分析 |
| 書類および生体認証詐欺検出 |
| 行動およびデバイスインテリジェンス |
| 詐欺の意思決定とオーケストレーション |
| コンソーシアムおよびネットワークインテリジェンス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 銀行および信用組合 |
| fintechおよびネオバンク |
| 決済サービスプロバイダー |
| 信用調査機関および情報サービスプロバイダー |
| 保険会社 |
| ITおよび通信 |
| 政府および公共行政 |
| 電子商取引およびマーケットプレイス |
| ゲームおよびデジタルエンターテインメント |
| その他のエンドユーザー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| ソリューションタイプ別 | 合成IDリスクスコアリング | ||
| IDグラフおよびリンク分析 | |||
| 書類および生体認証詐欺検出 | |||
| 行動およびデバイスインテリジェンス | |||
| 詐欺の意思決定とオーケストレーション | |||
| コンソーシアムおよびネットワークインテリジェンス | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| エンドユーザー別 | 銀行および信用組合 | ||
| fintechおよびネオバンク | |||
| 決済サービスプロバイダー | |||
| 信用調査機関および情報サービスプロバイダー | |||
| 保険会社 | |||
| ITおよび通信 | |||
| 政府および公共行政 | |||
| 電子商取引およびマーケットプレイス | |||
| ゲームおよびデジタルエンターテインメント | |||
| その他のエンドユーザー | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
合成ID詐欺検出市場の規模はどのくらいですか?
合成ID詐欺検出市場は2026年に3.58 ビリオン 米ドルと評価され、16.88%のCAGRで2031年までに7.80 ビリオン 米ドルに達すると予測されています。
合成ID詐欺検出の需要を促進しているものは何ですか?
無担保クレジット損失の増大、AI対応のID偽造、デジタルオンボーディング、より強力な確認義務が採用を増加させています。
最も速く成長しているソリューションタイプはどれですか?
コンソーシアムおよびネットワークインテリジェンスは、共有シグナルが連結された詐欺アクティビティを識別できるため、2031年まで17.80%のCAGRで成長する見込みです。
どの展開モデルが採用をリードしていますか?
クラウドベースの展開は2025年に68.12%のシェアを占め、ハイブリッド展開は18.51%のCAGRで最速の成長が見込まれています。
これらのツールを最も迅速に採用すると予想される顧客はどれですか?
fintechおよびネオバンクは17.39%のCAGRで成長する見込みであり、中小企業は18.76%のCAGRで拡大すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋地域は、モバイルバンキング、デジタル融資、断片化したIDシステムに支えられ、2031年まで18.19%のCAGRで成長する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
