
韓国コンピュータ断層撮影市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
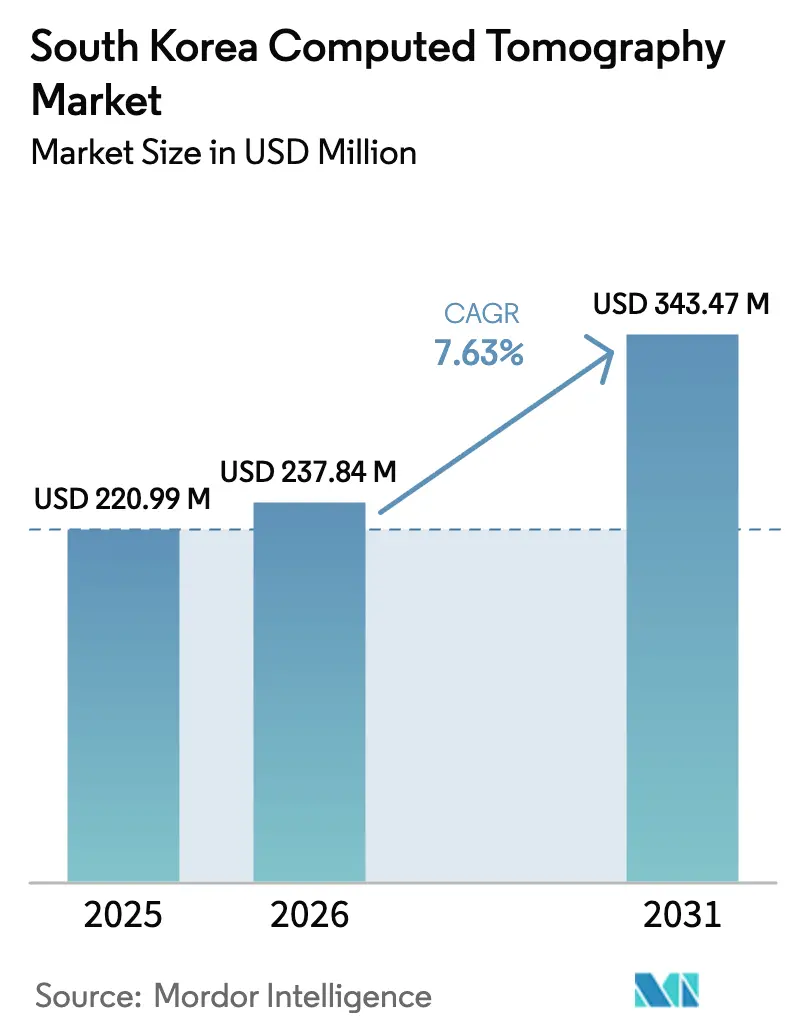
| 基準年の市場規模 (2025) | 220.99 百万米ドル |
| 市場規模 (2026) | 237.84 百万米ドル |
| 市場規模 (2031) | 343.47 百万米ドル |
| Growth Rate (2026 - 2031) | 7.63 % |
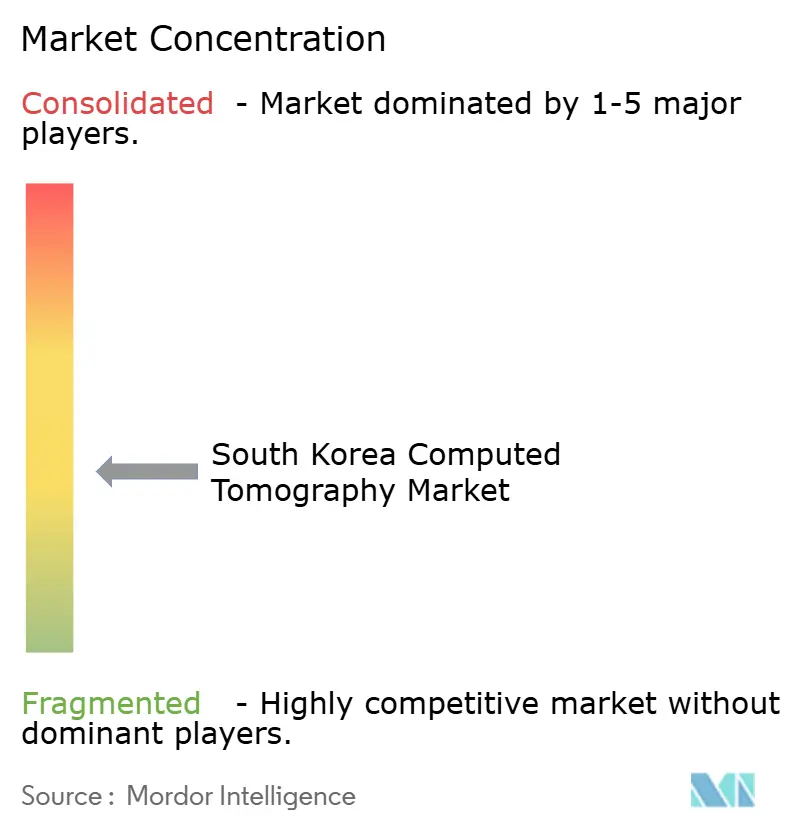
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国コンピュータ断層撮影市場分析
2026年の韓国コンピュータ断層撮影市場規模はUSD 237.84百万と推定され、2025年の値であるUSD 220.99百万から成長し、2031年にはUSD 343.47百万に達すると予測されており、2026年から2031年にかけて7.63%のCAGRで成長しています。この着実な成長は、病院の設備改善にKRW 10兆を投じる国家政策、手厚いNHIS(国民健康保険サービス)の償還制度、およびOECD平均を上回る人口100万人当たり44.5台というCTスキャナー密度を反映しています。AI対応画像再構成プラットフォームへの広範な移行により、診断の明瞭さを維持しながら、日常プロトコルにおける放射線量がすでに75%削減されています。COVID-19流行時に重要な役割を果たしたモバイルCTフリートは、現在では農村地域の医療アウトリーチプログラムを支援しており、大規模病院は5G連携のテレラジオロジーを活用して首都圏ハブ間で業務負荷を分散しています。腫瘍学は引き続き処置件数で主導的地位を占めていますが、脳卒中センターの普及と全国規模での高齢者スクリーニングの強化により、神経学スキャンが最も急速に拡大しています。
主要レポートのポイント
- 製品タイプ別では、高スライスシステムが2025年に34.62%の収益シェアでリードし、中スライスのスキャナーは2031年にかけて8.16%のCAGRで成長すると予測されています。
- 用途別では、腫瘍学が2025年の韓国コンピュータ断層撮影市場規模の32.10%を占め、神経学は2031年にかけて最も速い8.32%のCAGRで成長する見込みです。
- モビリティ別では、固定型設備が2025年の韓国コンピュータ断層撮影市場シェアの65.08%を占め、モバイルユニットは農村への展開拡大を背景に8.54%のCAGRを記録しています。
- エンドユーザー別では、病院が2025年の収益の48.55%を占めましたが、診断画像センターは民営化と患者利便性のトレンドを背景に8.42%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
韓国コンピュータ断層撮影市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患の有病率の増加 | +1.8% | ソウル―仁川回廊およびその他の都市クラスター | 中期(2〜4年) |
| 高齢化人口の増加とスクリーニング需要 | +2.1% | 全国規模、農村部で顕著 | 長期(4年以上) |
| CT処置に対する政府NHIS拡充 | +1.5% | 全国規模での展開 | 短期(2年以内) |
| AI駆動のワークフロー迅速アップグレード | +1.2% | 首都圏の主要三次病院 | 中期(2〜4年) |
| 炭素イオンおよび陽子線治療計画 | +0.6% | ソウル―京畿道の専門がんセンター | 長期(4年以上) |
| 遠隔スキャンを可能にするプライベート5Gネットワーク | +0.5% | 当初は首都圏、二次都市へと拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の有病率の増加
がん、心臓血管疾患、慢性肺疾患という国家的な疾病負荷により、CTは単発的な検査から日常的なサーベイランスへと移行しています。国家健康スクリーニングプログラムの肺がんスクリーニング部門は、55〜74歳の喫煙者に低線量CTを提供しており、リスクの高い非喫煙者を追加する政策改良後、2025年の参加者は28%増加しました。心臓CTは現在、安定した胸痛に対する第一選択のゲートキーパーとなっており、多くのセンターで侵襲的な血管造影検査に取って代わり、カテーテル室の待機リストを緩和しています。腫瘍学のフォローアッププログラムは、以前のスキャナーでは見逃されていたサブセンチメートルの病変を検出するために薄いスライスのコントラストプロトコルを標準化しており、安定したハードウェアアップグレードを促進しています。郊外地区の診断画像センターは、外来スキャン専用のデュアルソースCTスイートを追加し、営業時間を延長することで対応しています。こうした傾向により、韓国コンピュータ断層撮影市場は全国的な慢性疾患管理に不可欠な存在であり続けるでしょう。
高齢化人口の増加とスクリーニング需要
韓国は2025年に「超高齢」社会の閾値を超え、CTの検査件数は人口動態の変化を反映しています。移行期年齢スクリーニングプログラムは現在、66歳の女性の骨粗鬆症に対する胸腰椎CTを償還対象としており、CTを最後の手段ではなく予防ツールとして一般化しています。救急部門では、高齢者の転倒や脳血管イベントに伴う頭部CTの急増が報告されており、顔面骨CTは過去10年間で3,118%増加しました。ディープラーニングに基づく線量低減アルゴリズムにより、蓄積被曝に関する臨床医の懸念が軽減され、慢性硬膜下血腫などの加齢関連疾患に対する頻繁なフォローアップスキャンが可能となっています。64スライスのスキャナーを搭載したモバイルCTキャラバンが、固定スケジュールで地方クリニックを巡回し、都市部と農村部の画像検査格差を解消しています。
CT処置をカバーする政府NHIS拡充
2025年1月に施行されたNHIS(国民健康保険サービス)の政策改正により、ほとんどのCTベースのがん検診における患者の自己負担が10%に引き下げられ、AI支援画像再構成を含む償還対象が拡大されました。健康保険審査評価院は同時にCTの施設料を引き上げ、病院のROIを改善し、旧式のシングルスライスユニットの更新を加速しました。公立病院は、義務付けられた放射線量基準を満たすためのスマートスキャンプロトコルを組み込んだ中スライスプラットフォームの調達に直ちに着手しました。ベンダーは地方当局と連携して一括調達スキームの試験運用を行い、支払いを線量パフォーマンス指標に連動させることで、小規模な郡病院でも迅速な導入を確保しています。
急速なAIベースのワークフローおよび画像品質のアップグレード
ディープラーニング再構成により、サブミリメートルスライスにおける病変の視認性を維持しながら放射線量が75%削減されています。Samsung Medical Centerでの臨床試験では、外来スキャンでAIトリアージが偶発的な肺結節を検出した後、紹介率が33%上昇し、症例発見におけるAIの役割が明確になりました。新しいCTコンソールに組み込まれた高性能GPUが反復再構成を加速し、平均胸部スキャン時間を12分から5分未満に短縮しました。病院グループはAIダッシュボードをEMR(電子医療記録)に統合し、放射線科医が正常な検査をバッチ承認し、フラグが付いた症例に集中できるようにしています。2025年デジタル医療製品法の厳格な規制下においても、購入者が生産性と患者安全性の向上を実証できるため、これらの成果が資本プロジェクトの承認を後押ししています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期費用およびライフサイクルコスト | -1.4% | 小規模病院および農村施設で顕著 | 短期(2年以内) |
| MFDS(食品医薬品安全処)の厳格な規制監督 | -0.8% | 全国一律 | 中期(2〜4年) |
| 臨床医の放射線量への懸念 | -0.7% | 全国規模、小児科フォローアップで強まる | 中期(2〜4年) |
| 大都市クリニックにおける市場の飽和 | -0.5% | ソウル―仁川首都圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CTスキャナーの高い初期費用およびライフサイクルコスト
初期投資コストは、設置されたスキャナーの23.6%が10年以上前のものである地方病院にとって、依然として最大の障壁となっています。新しい光子計数CT(フォトンカウンティングCT)システムはUSD 2.3百万にも達し、サービス契約は年間USD 150,000を超えることもあり、運営予算を圧迫しています。施設は設備の減価償却を早めるためにスキャン時間を延長することが多く、この慣行は日常的な使用において限界的な適応が忍び込むリスクをはらんでいます。ソフトウェアの陳腐化が5年サイクルで到来するようになり、定期的なアップグレード交渉やネットワーク孤立の懸念が負担に輪をかけています。政府の減価償却手当と低利融資制度が影響をある程度緩和しているものの、小規模事業者は最先端システムの購入をいまだためらっています。
MFDS(食品医薬品安全処)の規制および償還審査の厳格化
食品医薬品安全処は、2025年デジタル医療製品法の下でAI搭載CTスキャナーをクラスIVデバイスに再分類し、多施設臨床検証および実世界市販後サーベイランス計画を含む申請書類の提出を義務付けました [1]食品医薬品安全処、「承認プロセス」、mfds.go.kr。承認のタイムラインは12〜18か月に延長されており、製品の発売が遅延しベンダーのマーケティングサイクルが圧迫されています。同時に、償還のゲートキーパーは費用対効果の根拠を求めており、メーカーは使用量ベースの価格設定の下でAIソフトウェアライセンスをハードウェアにバンドルすることを余儀なくされています。最終的には患者がより高い安全基準の恩恵を受けますが、規制負担は特に非営利の地方病院において老朽化した機器の更新を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別 ― 中スライスシステムが技術移行を牽引
中スライスのスキャナーは2025年に大きなユニット需要を獲得しており、病院がプレミアム価格帯を避けながら高スループット性能を求める中、8.16%のCAGRで拡大する見込みです。中スライスプラットフォームの韓国コンピュータ断層撮影市場規模は、外来画像センターの開設に合わせて着実に拡大すると予測されています。強化された冷却システムと統合されたデュアルエネルギーモードにより、80スライスモデルはかつて128スライス機器に限られていた診断能力を発揮できるようになっています。
高スライスシステムは、1心拍での全心臓イメージングと超低線量の小児プロトコルを可能にすることで、依然として収益の34.62%を占めています。その優位性は、多相腫瘍学ステージングと1秒未満の回転時間を必要とするトラウマアルゴリズムに依存する三次病院によって強化されています。低スライスユニットは四肢検査やインターベンショナルスイートでは引き続き有効ですが、リファービッシュされた64スライスデバイスがエントリーレベルモデルを下回る価格を提示するため、そのシェアは縮小しています。Siemens HealthineersのSomatom Pro.Pulseの競争力ある価格設定により初期費用の障壁が下がり、中スライスのスキャナーが韓国コンピュータ断層撮影市場の主力セグメントであり続けることが確保されています。
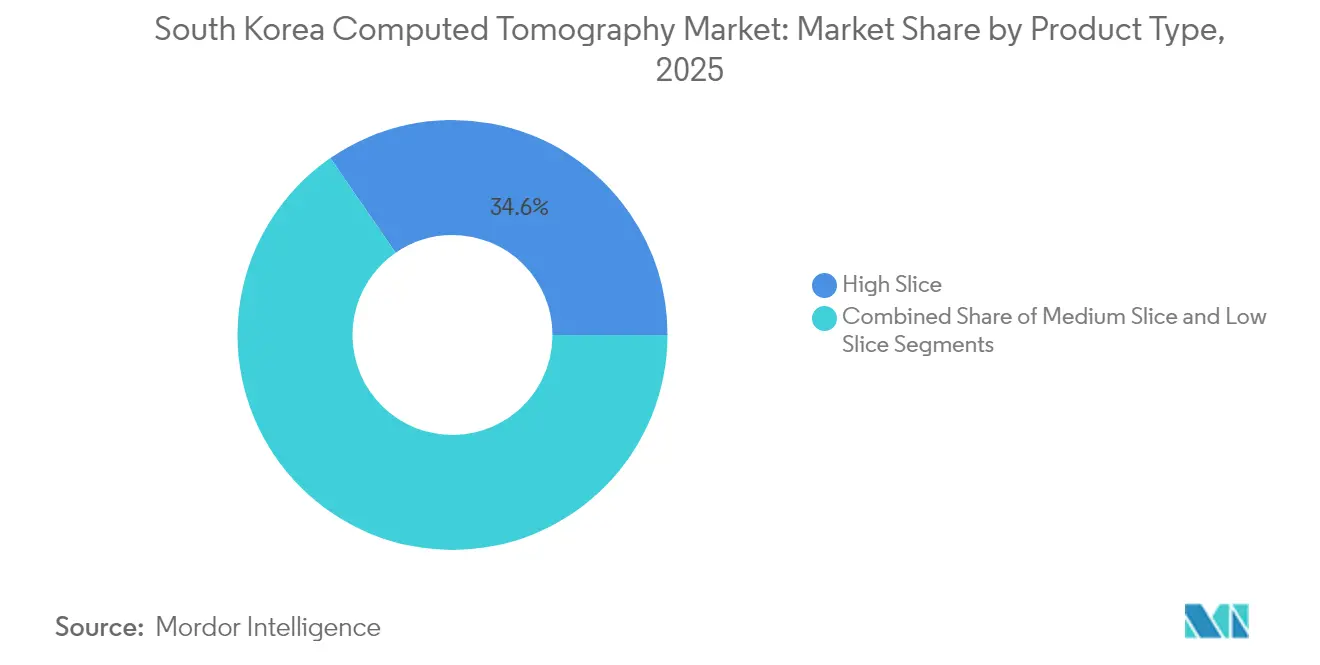
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能


用途別 ― 脳卒中ケアの拡充に伴い神経学が加速
国家スクリーニング義務が腫瘍の検出、ステージング、および放射線治療計画においてCTを基盤として位置付けているため、腫瘍学は2025年に収益の32.10%を維持しました。PET-CTが普及するにつれて腫瘍学における韓国コンピュータ断層撮影市場シェアは安定しますが、四半期ごとのフォローアップが必要な生存者人口の増加に伴い、絶対的なスキャン件数は増加しています。
神経学はすべての専門分野を上回る8.32%のCAGRで成長しており、24時間365日のCTパーフュージョンおよび血管造影を必要とする全国的な超急性期脳卒中センターの普及が主な原動力となっています。AI駆動の大血管閉塞検出が夜間シフトの若手レジデントを支援し、発症から治療開始までの時間を短縮しています。冠動脈CT血管造影が多くの健康診断パッケージでトレッドミル検査に取って代わるなど、心臓血管の適応症も安定した基盤を維持しています。スポーツ傷害管理と高齢者骨折に関連した筋骨格系の検査依頼も増加しています。CTガイド下疼痛療法や小児先天性心疾患イメージングなどの新興分野が、韓国コンピュータ断層撮影市場の臨床応用範囲を引き続き広げています。
モビリティ別 ― パンデミックで実証された柔軟性によりモバイルシステムが普及
固定室は収益の65.08%を担い、多発外傷、多相腫瘍学、および大量緊急負荷を処理する基幹として機能し続けています。その恒久的な設置は、放射線遮蔽の最適化および気送管検体搬送システムとのスムーズな統合を促進しています。
モバイルCTは8.54%のCAGRを記録しており、地方政府が郡クリニックを巡回するトラック搭載型ユニットに資金を提供しています。2024年には、釜山のモバイルスキャナーが6,000件以上の胸部CTを処理し、患者搬送を37%削減し、そのモデルの経済性を実証しました。遠隔制御コンソールにより、中央の放射線科医がセキュアな5Gリンクを通じてリアルタイムでプロトコルの設定と読影を行うことができます。メーカーは現在、バッテリー補助発電機を搭載した128スライスのモバイル型を発売しており、停電時や災害救援活動時のサービス稼働時間を延長しています。
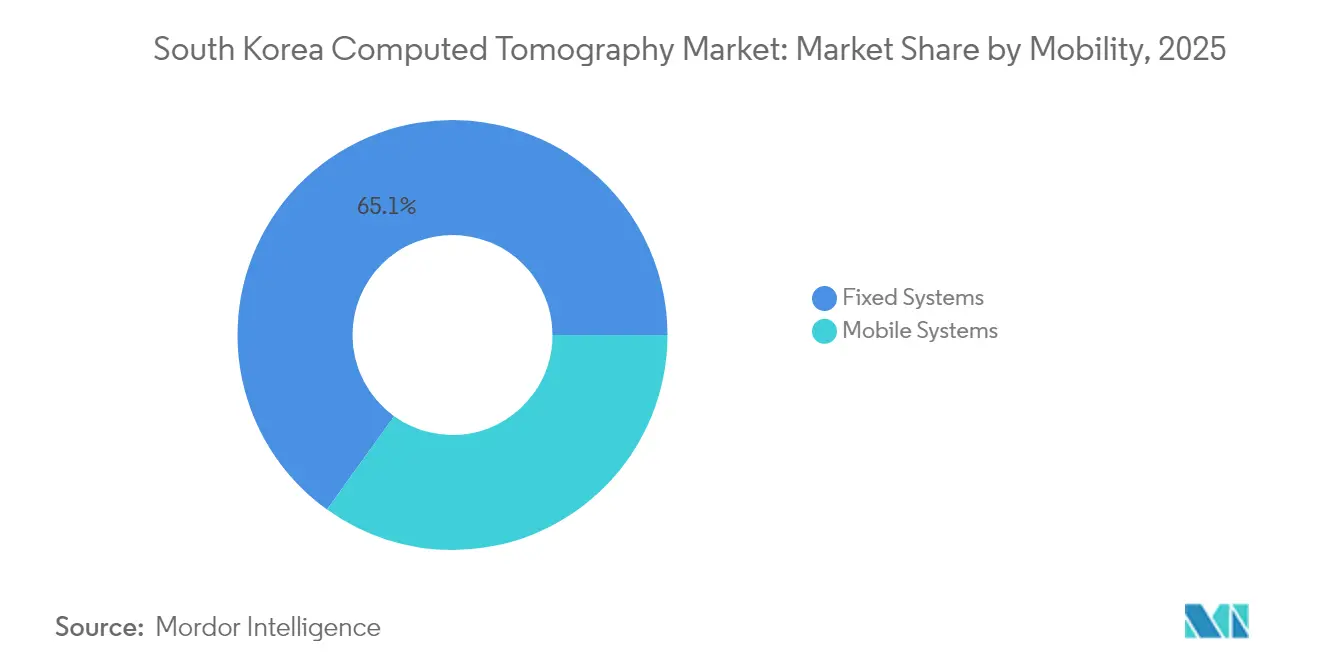
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
エンドユーザー別 ― 診断センターが民営化トレンドを活用
緊急、腫瘍学、および入院患者のパスウェイが院内CTに依存しているため、病院は2025年に収益の48.55%を占めました。陽子線治療計画はさらに、炭素イオン線量計算エンジンと互換性のあるサブミリメートルの等方性データセットを必要とする大規模な学術センターの地位を強化しています。
診断画像センターは、待ち時間の短縮と透明な価格設定に対する消費者の好みに後押しされ、8.42%のCAGRを示しています。事業者は、ガントリーのアイドル時間を5%未満に抑え、夜間クリニックの延長を支援するAI強化スケジューリングプラットフォームに投資しています。研究機関、動物病院、機器治験サイトなどのその他のユーザーは金額ベースでは小規模ながら革新的な取り組みを行っており、光子計数検出器と新規造影剤の試験運用を行っています。これらの実験が韓国コンピュータ断層撮影市場の将来の調達基準を形成しています。
地理的分析
ソウル、仁川、京畿道の首都圏メガプレックスが2025年のCT収益の半分以上を生み出しており、高い人口密度、複数の病院クラスター、およびデュアルソースおよびスペクトル技術の最早期導入を反映しています。峨山医療院やソウル大学病院などの著名な学術センターが参照サイトとして機能し、韓国コンピュータ断層撮影市場全体でピアアダプションを触媒しています。
二次都市圏である釜山、大邱、光州では、以前ソウルへ移動していた患者を引き留めるために市議会が設備アップグレードを共同出資しているため、スキャン件数が二桁成長を記録しています。農村部は設置済みベースがより小さいところから始まりますが、地方病院の近代化に充てられたKRW 10兆の中央補助金を背景に、最も高い伸び率を示しています。モバイルCTキャラバンが長い移動距離を埋め、江原道の山間地区では年間スキャン件数の約40%を実施しています。
医療ツーリズムが国際的な側面を加えており、2024年には606,000人の外国人患者が韓国を訪れ、前年比144.2%増となりました。多くは冠動脈CT血管造影と低線量肺・腹部検査を組み合わせたプレミアム健康診断パッケージを選択しており、都市部の旗艦クリニックにおけるハイエンドスキャナーの稼働率を維持しています。2027年までに70万人のインバウンド患者を目指す政府目標により、ホスピタリティ連携医療複合施設全体で韓国コンピュータ断層撮影市場がさらに拡大するでしょう。
規制環境
韓国におけるコンピュータ断層撮影(CT)システムは医療機器法に基づいて規制されており、食品医薬品安全処(MFDS)が監督を行う。市販前審査はMFDSの技術文書評価を通じて行われ、より高リスクの構成(高度なCTプラットフォームを含む)はクラスIII/IVの経路に分類され、MFDSの承認とソフトウェア駆動機能に対する厳格な審査が求められる。
規制管理はソフトウェア、トレーサビリティ、製造品質への重点をますます強めている。MFDSは機器固有識別(UDI)要件を運用し、適正製造基準(GMP)を強制しており、GMP査察申請を支援するために医療機器単一審査プログラム(MDSAP)報告書の受け入れも含まれる。AI対応CTがより普及するにつれ、フレームワークにはサイバーセキュリティ関連要件を含むデジタル医療機器認証の考慮事項も組み込まれ、これがベンダーの文書化、検証計画、市販後調査の取り組みを形作っている。
競合情勢
グローバルな多国籍企業がハードウェア収益を支配していますが、競争はスライス数よりもAIの差別化を軸に展開しています。GE HealthCareは2025年にRevolution Vibeを発売し、AIによるモーション補正スイートと無制限の1心拍心臓イメージングをバンドルしました。これは韓国の高い不整脈有病率に対応した機能です。Siemens HealthineersのSomatom Pro.Pulseは、韓国電力公社(KEPCO)のエネルギー効率インセンティブに合わせて消費電力を20%削減し、中堅購入層を狙っています。Philipsの CT 5300は2024年末に発売され、技師がQRコードで患者の人口統計情報を事前入力できるワークフローオーケストレーションを提供し、EMR(電子医療記録)統合を容易にしています。
国内AIスペシャリストのLunitとVUNOはOEMと提携し、工場レベルで結節検出および骨年齢判定モジュールをプリロードすることで、MFDS(食品医薬品安全処)承認の検証サイクルを短縮しています。LunitとRadioboticの協業は、韓国の胸部X線分析とヨーロッパの筋骨格系専門知識を融合させ、輸出見通しを強化しています。
サービス契約の革新も激化しており、サブスクリプションモデルは稼働時間の保証と継続的なAIソフトウェアアップデートをバンドルし、コストを5年間に分散させています。病院はベンダーをガントリー速度だけでなく、再検査の削減実績、レポートのターンアラウンド改善、および放射線量の透明性によって評価しています。こうした指標が購買委員会のスコアシートを構成し、韓国コンピュータ断層撮影市場の次の成長段階を形成しています。
韓国コンピュータ断層撮影産業のリーダー企業
Canon Medical Systems Corporation(Toshiba Corporation)
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers AG
Fujifilm Holdings Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
中小規模病院や地方の医療提供者における機器の更新や生産性向上において、ホワイトスペースの機会が生まれている。これらの機関では老朽化したスキャナーと限られた予算が、AI支援再構成を認める償還制度と交差している。2025年1月に発効したNHISの更新により、多くのCTベースのがん検診における患者自己負担が削減され、AI支援再構成を含むよう償還範囲が拡大されたことで、ベンダーがソフトウェアライセンス、サービス、線量性能報告をHIRAの施設費用経済に適合するサブスクリプションまたは使用量ベースのモデルにパッケージ化する余地が生まれている。
供給と能力の面では、韓国は依然として医療技術投資の拠点を引き続き集めており、これはサービス対応の迅速化、トレーニング、デジタル機能のローカライズに活用できる。シーメンスヘルシニアーズは2024年後半に、浦項の生産施設に関連して約5,000万米ドル規模の5年間の投資計画を発表し、GEヘルスケアは城南に大規模な超音波の研究開発・製造拠点を運営し、大規模な輸出を支えている。これらはCT専用の開示ではないものの、CTベンダーが共有のフィールドサービス網、デジタルプラットフォーム展開、地域調達への関与を通じて構築できる現地インフラの厚みを示している。同時に、MFDSの統合機器情報管理とIMDRFの実践に沿った継続的な取り組みは、より標準化されたライフサイクル監視を支えており、これは複数拠点の病院グループにわたってトレーサビリティ、サイバーセキュリティ管理、実世界での性能を記録できる製品を優位にしている。
最近の業界動向
- 2026年3月:GEヘルスケアがフォトンカウンティングCTシステム「Photonova Spectra」(Deep Siliconディテクター技術)についてFDA 510(k)承認を取得し、コンピュータ断層撮影における技術の最前線を拡大した。この開発はGEヘルスケアの競争上の差別化を強化し、市場における画質と放射線量管理に影響を与える可能性がある。
- 2025年6月:GEヘルスケアとカルベは、韓国を含むアジア向けサプライチェーンを強化するためにCTスキャナー生産工場を開設した。この拡張により国内製造拠点が増加し、韓国市場での価格設定と供給可能性の動向が変化する可能性がある。
- 2024年4月:キヤノンメディカルシステムズコリアは、嶺南大学校医療院にAiCE搭載のAI駆動型CTシミュレーションシステム「Aquilion Exceed LB」を導入した。この導入は、韓国における調達と線量低減戦略に影響を与えるAIソフトウェア統合の動向を浮き立たせている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、医療現場に販売されるコンピュータ断層撮影(CT)システムから韓国で生まれる収益として定義され、新規導入および更新購入に紐づく機器価値を含み、調査期間中は米ドルで捕捉される。
対象範囲の除外事項:処置およびサービス収益、造影剤、CTシステム購入の一部として販売されない単独の画像表示ソフトウェアは除外する。
セグメンテーション概要
- 製品タイプ別
- 低スライス
- 中スライス
- 高スライス
- 用途別
- 腫瘍学
- 神経学
- 心臓血管
- 筋骨格系
- その他の用途
- モビリティ別
- 固定システム
- モバイルシステム
- エンドユーザー別
- 病院
- 診断画像センター
- その他
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクリサーチは韓国におけるCTの需要背景の構築から始まり、モデルは実際の医療提供の指標と購買経路に基づいている。公的衛生および償還制度の背景を検討し、韓国疾病管理予防庁(KDCA)や健康保険審査評価院(HIRA)などの情報源がスクリーニングと利用パターンを明確にし、スキャナーの必要性に影響を与えている。
供給側では、輸出入統計とより広範なマクロ指標を用いて出荷方向と価格帯を相互確認し、UN Comtrade、世界銀行、OECDの保健統計、および査読済みの放射線学文献を技術採用と線量関連の傾向のために使用した。また企業の年次報告書、投資家向け資料、信頼性のある報道も参照し、企業財務・インテリジェンスおよび特許データベースの有料サブスクリプションを用いて製品サイクルと発売タイミングを確認した。上記のデスクソースは例示に過ぎず、データ収集、検証、および明確化の過程で他の公開文書やデータセットも検討した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に示せない事項、特に更新のタイミング、入札行動、スライス区分・移動性タイプ別の実現価格を検証することに重点を置いた。韓国全域の病院放射線科関係者、調達チーム、販売代理店、サービス専門家と対話し、導入基盤の構成、更新の引き金、購買サイクルに関する前提を精緻化した上で、モデル化された総計と照合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | 最高経営責任者層(CXO):14% |
| ミドルティア:46% | 機能/部門リーダー:35% |
| 中小規模プレーヤー:18% | マネージャー:51% |
市場規模算定と予測
市場規模は、国内の導入基盤と更新需要から出発するトップダウン方式の需要プール再構築を用いて構築され、その後、予想される調達タイミングと構成比の変化を適用して年間システム収益を算出した。結果を確実なものとするため、スライス帯別の平均販売価格(ASP)サンプルに推定年間台数を乗じるといった選択的なボトムアップ検証で総計を裏付け、続いて入札結果と配送リードタイムに関するチャネル確認を行った。
モデルで使用した主要な入力には、CTの導入基盤と年数構成、公立・民間病院の予算サイクル、スライス構成の変化(例えば腫瘍学・心臓病学向けの高スライスシステムへの移行)、緊急および小規模施設向けの移動性需要、構成と現地の取引構造に基づくASPの推移が含まれる。ユニットレベルの可視性が不完全な場合は、インタビューからの保守的な範囲を用いて対応し、輸入動向および支出パターンに対するストレステストを行った。予測にあたっては、更新需要の解消、償還制度の安定性、調達の遅延を軸にシナリオ分析を実施した。最終的な推移は、一次調査回答者が2026年から2031年にかけて現実的とみる採用と価格の方向性に合わせて調整した。
データ検証と更新サイクル
検証は独立した複数の指標間の三角測量を通じて行われ、単一のデータセットが結果を支配することはない。モデルの出力を、価値とASP帯からの推定台数、導入基盤の年数に対する更新率の妥当性、可視化された調達活動などのチェックと比較し、大きな差異があれば承認前に確認した。
第二の分析者による見直しを行い、数式、前提、年次の整合性を再確認し、数値が予想される関係性から外れた場合には情報源を再検討する。償還制度の変化や調達の一時停止といった重大な変化が観察された場合には、関連する前提を再確認するための追跡インタビューを実施する。レポートは年次で更新され、重大な事象が発生した場合には中間更新を行い、最終的な納品前の見直しを完了させ、クライアントには最新の見解が提供される。
Mordor Intelligenceの韓国コンピュータ断層撮影市場規模算定と他の公開推定値との比較
韓国のCT市場価値の公開値は、同じ機器を説明しているように見えても、対象範囲と計上規則が常に一致しているわけではないため、異なる場合がある。差異は通常、CTシステム販売として扱われるものと隣接する画像機器との区別、価格の米ドルへの正規化方法、病院がアップグレードを延期する際の更新サイクルの扱い方から生じる。
最大の差異要因は、コーンビームおよびその他の隣接するCT類似機器が含まれているかどうかである。その他の差異は通常、構成別のASP分布を検証せずに一律のCAGRを使用すること、出荷価値と国内導入を混同すること、あるいは単年度の市場規模の見え方を変化させかねない古い通貨換算時点を用いることから生じる。
Mordor Intelligenceは、病院および診断用導入に紐づく臨床用CTシステムの収益のみを計上し、その上でスライス構成と更新タイミングの確認を適用して総計を確定する。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 220.99 M (2025) | |
| 地域コンサルティング会社A | USD 93.40 M (2024) | 対象範囲を特定のスライス区分に狭めることが多く、より高いスライスの導入や移動型CTの需要を見落とす可能性があり、値は換算に用いる通貨タイミングに敏感である。 |
| 業界誌B | USD 212.98 M (2023) | 通常、単一の成長率を適用して過去データを延長し、更新の遅れ、入札主導の購買サイクル、構成・最終利用者別のASP分散に関する検証が限られている。 |
表内の差異は主に対象範囲と、更新および価格設定が年次でどのように扱われているかによって説明される。モデルが導入基盤の更新ロジックに紐づき、調達指標と照合されている場合、最終的な数値は明確な変数まで追跡可能であり、各サイクルで核となる手順を変えることなく再現・更新が可能である。


レポートで回答される主な質問
韓国コンピュータ断層撮影市場の現在の規模はどのくらいですか?
韓国コンピュータ断層撮影市場は2026年にUSD 237.84百万と評価され、7.63%のCAGRで2031年までにUSD 343.47百万に達すると予測されています。
現在市場をリードしている製品カテゴリーはどれですか?
高スライスCTスキャナーが最大の34.62%の収益シェアを占め、中スライスユニットは8.16%のCAGRで最も速く拡大しています。
神経学スキャンが他の用途より速く成長している理由は何ですか?
超急性期脳卒中センターの全国的な普及とAI支援による大血管閉塞検出が、神経学CTの8.32%のCAGRを牽引しています。
モバイルCTの普及が農村医療にどのように影響しているか?
地方巡回で稼働するモバイルスキャナーは患者搬送を37%削減しており、モビリティセグメント内で最も速い8.54%のCAGRの成長を支えています。
政府の償還制度はCTの普及においてどのような役割を果たしていますか?
NHISは現在、多くのCT処置の90%をカバーしており、施設料の改定がハードウェアの更新を加速し、安定した市場成長を支えています。
どのベンダーが競合情勢を形成していますか?
GE HealthCare、Siemens Healthineers、およびPhilipsがハードウェア販売をリードしており、LunitなどのAIイノベーターが購買意思決定に影響を与えるソフトウェアの差別化を提供しています。
最終更新日:



