
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 364.45 Millones de dólares |
| Tamaño del Mercado (2026) | 382.34 Millones de dólares |
| Tamaño del Mercado (2031) | 502.36 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.61 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cremas a Base de Frutos Secos de América del Sur por Mordor Intelligence
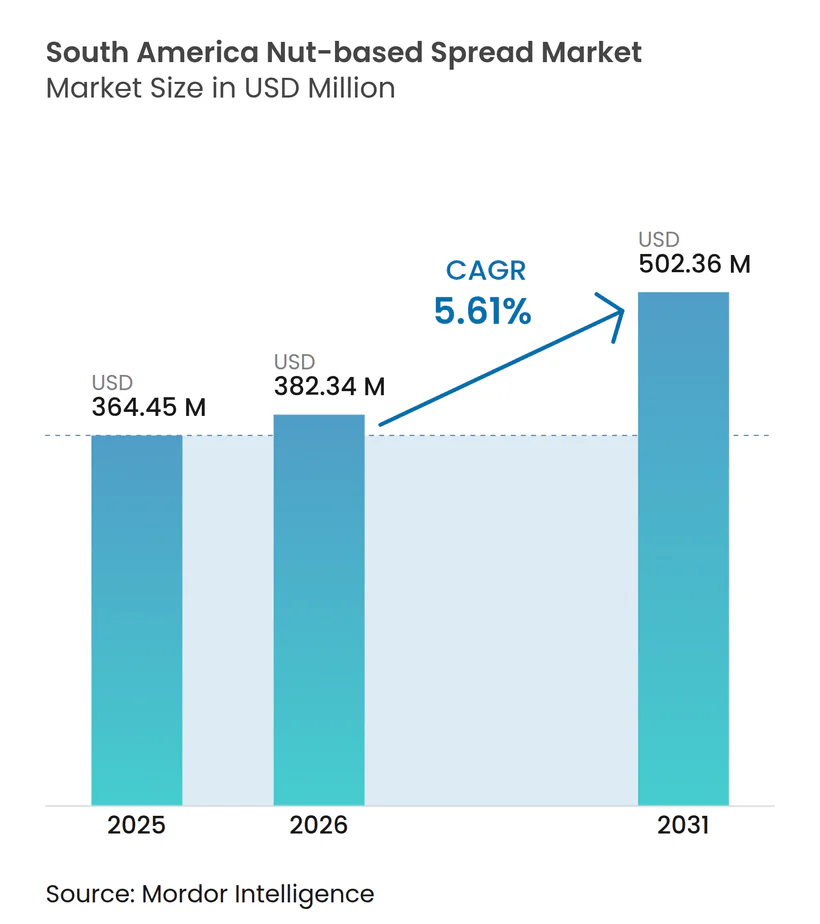
Se proyecta que el tamaño del mercado de cremas a base de frutos secos de América del Sur se expanda desde 382,34 millones de USD en 2026, partiendo de 364,45 millones de USD en 2025, hasta 502,36 millones de USD en 2031, registrando un CAGR del 5,61% entre 2026 y 2031. La demanda se orienta hacia cremas ricas en proteínas y de origen vegetal, a medida que los consumidores reconsideran las mermeladas con alto contenido de azúcar, las cremas lácteas y las cremas de avellana y cacao. El mercado de cremas a base de frutos secos de América del Sur se beneficia de una mayor participación en actividades físicas, una base más amplia de compradores de comestibles en línea y un mayor interés minorista en formatos diferenciados. Los minoristas están asignando más espacio en estantes a productos de maní, almendras y frutos secos mixtos, a medida que las declaraciones de salud y funcionales ganan relevancia. Los proveedores responden con recetas sin azúcar añadida, líneas orgánicas, envases individuales y distribución digital. La disponibilidad de materias primas sigue siendo el principal riesgo operativo, ya que los procesadores nacionales compiten con los mercados de exportación por el maní y dependen de las importaciones para las almendras.
Conclusiones Clave del Informe
- Por tipo de producto, las Cremas a Base de Maní representaron el 38,52% de la participación del mercado de cremas a base de frutos secos de América del Sur en 2025, mientras que las Cremas a Base de Almendras registraron el CAGR proyectado más alto del 7,11% hasta 2031.
- Por naturaleza, las cremas a base de frutos secos convencionales representaron el 67,21% de los ingresos en 2025, mientras que las cremas a base de frutos secos orgánicas registraron el CAGR proyectado más alto del 6,84% hasta 2031.
- Por envase, los Frascos de Vidrio representaron el 48,33% de los ingresos en 2025, mientras que las Bolsas y Sobres registraron el CAGR proyectado más alto del 7,56% hasta 2031.
- Por canal de distribución, los Supermercados e Hipermercados representaron el 38,67% de los ingresos en 2025, mientras que los Canales de Venta Minorista en Línea registraron el CAGR proyectado más alto del 7,78% hasta 2031.
- Por geografía, Brasil representó el 42,38% de los ingresos en 2025, mientras que Chile registró el CAGR proyectado más alto del 7,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alternativas más saludables a las mermeladas con alto contenido de azúcar y las cremas lácteas | +1.4% | Global, concentrado en los mercados urbanos de Brasil y Chile | Corto plazo (≤ 2 años) |
| Adopción creciente de opciones de desayuno y merienda de origen vegetal ricas en proteínas | +1.1% | Brasil, Argentina, Colombia | Mediano plazo (2–4 años) |
| Expansión de los canales de distribución de comercio minorista moderno y comestibles en línea | +0.9% | Brasil (principal), Chile, Colombia | Corto plazo (≤ 2 años) |
| Demanda creciente de cremas a base de frutos secos premium, orgánicas, naturales, sin azúcar añadida y funcionales | +0.8% | Chile, Argentina, con expansión al comercio minorista premium del MERCOSUR | Mediano plazo (2–4 años) |
| Demanda creciente de cremas a base de frutos secos enriquecidas con proteínas a través de canales de nutrición deportiva y suplementos | +0.7% | Brasil (dominante), Argentina, Chile | Mediano plazo (2–4 años) |
| Innovación de productos con sabores locales como paçoca, dulce de leche, cacao, suero de leche y café | +0.5% | Brasil (principal), con expansión a Argentina y Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Alternativas más Saludables a las Mermeladas con Alto Contenido de Azúcar y las Cremas Lácteas
El mercado de cremas a base de frutos secos de América del Sur se está beneficiando de un patrón de sustitución en las ocasiones de desayuno y merienda. Los consumidores se están orientando hacia productos que ofrecen proteínas, ingredientes de origen vegetal o menor contenido de azúcar añadida en lugar de las cremas dulces tradicionales. Los minoristas han ampliado los surtidos de mantequilla de maní, y el mercado de cremas a base de frutos secos de América del Sur tiene mayor acceso al espacio en estantes convencionales que antes ocupaban productos más dulces. Este cambio favorece la entrada de productos de almendras y anacardos que antes se concentraban en tiendas especializadas. Los productos con menor contenido de azúcar añadida también se adaptan a los programas de bienestar de los minoristas y a las normas de etiquetado frontal[1]. Este cambio en el espacio en estantes brinda a los proveedores más oportunidades para presentar una gama más amplia de productos a base de frutos secos a los compradores habituales de comestibles.
Adopción Creciente de Opciones de Desayuno y Merienda de Origen Vegetal Ricas en Proteínas
El mercado de cremas a base de frutos secos de América del Sur está respaldado por la demanda de proteínas de origen vegetal tanto en el desayuno cotidiano como en las ocasiones relacionadas con el fitness. Arla Foods Ingredients encuestó a 4.000 consumidores en Argentina, Brasil, Chile y Colombia, y encontró que el contenido de proteínas se encuentra entre los 3 principales factores de compra. En Brasil, el 40% de los encuestados afirmó que deseaba el enriquecimiento con proteínas en más categorías de alimentos. Las bolsas individuales pueden atender a los compradores que comen entre comidas o alrededor del ejercicio sin depender del posicionamiento de confitería. Las tiendas de conveniencia, los gimnasios y los formatos de venta en gasolineras pueden extender la categoría más allá de las compras domésticas planificadas. El mercado de cremas a base de frutos secos de América del Sur puede posicionar los sobres junto a las barras energéticas y las bebidas proteicas cuando las marcas comunican claramente el beneficio funcional.
Expansión de los Canales de Distribución de Comercio Minorista Moderno y Comestibles en Línea
Brasil es la principal base de crecimiento digital para el mercado de cremas a base de frutos secos de América del Sur. El Servicio Comercial de los Estados Unidos estimó que el comercio electrónico brasileño alcanzó 36,30 mil millones de USD en 2025 y atendió a 94,00 millones de compradores en línea[2]. Los estantes digitales permiten a las marcas más pequeñas explicar los ingredientes, comparar tamaños de envase y llegar a compradores fuera de las redes de comercio físico más grandes. Las páginas de productos en línea pueden respaldar precios premium cuando los consumidores pueden ver fácilmente la formulación, la información nutricional y la gama de sabores. Las ventas directas también ofrecen a los fabricantes una forma más rápida de probar la demanda regional antes de ampliar la distribución en tiendas. El comercio físico sigue siendo importante porque proporciona acceso doméstico habitual y permite a los compradores comparar productos en el estante.
Demanda Creciente de Cremas a Base de Frutos Secos Premium, Orgánicas, Naturales, sin Azúcar Añadida y Funcionales
Chile ofrece un entorno sólido para los productos premium y orgánicos en el mercado de cremas a base de frutos secos de América del Sur. Las exportaciones de alimentos orgánicos chilenos alcanzaron 344 millones de USD en 2025, aumentando un 40% en valor y un 28% en volumen. Cadenas de suministro orgánico más sólidas pueden mejorar el acceso a insumos certificados para los fabricantes de alimentos locales. El USDA identifica la salud, el bienestar y los alimentos orgánicos como prioridades importantes de demanda en el comercio minorista chileno. El mercado de cremas a base de frutos secos de América del Sur tiene margen para productos premium cuando la calidad de los ingredientes, la certificación y el posicionamiento nutricional son claros para el comprador. Los minoristas pueden utilizar estos atributos para distinguir los productos de las cremas convencionales sin depender únicamente de las declaraciones de sabor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en la producción de frutos secos y el suministro de materias primas | -0.8% | En toda América del Sur, más aguda en Brasil y Argentina | Corto plazo (≤ 2 años) |
| Altos costos asociados con la gestión de alérgenos, la prevención de la contaminación y el cumplimiento del etiquetado nutricional | -0.5% | Brasil (impulsado por ANVISA), zona de armonización del MERCOSUR | Mediano plazo (2–4 años) |
| Desafíos para mantener la textura y la estabilidad del producto | -0.3% | Nacional, con presión incipiente en Chile y Perú | Largo plazo (≥ 4 años) |
| Requisitos de cumplimiento normativo y de etiquetado de alimentos | -0.4% | Brasil, Chile, en todo el MERCOSUR | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la Producción de Frutos Secos y el Suministro de Materias Primas
El mercado de cremas a base de frutos secos de América del Sur está expuesto a fluctuaciones en la disponibilidad de maní y a la dependencia de las importaciones para las almendras. Brasil cosechó 1,30 millones de toneladas de maní en el ciclo 2024/25, mientras que la cadena de valor del maní en su conjunto generó BRL 18,60 mil millones, equivalentes a 3,26 mil millones de USD. La cosecha siguiente de 2025/26 se proyectó en 1,10 millones de toneladas, un 19% inferior al récord anterior. Argentina exportó 322.000 toneladas de productos de maní por valor de 487 millones de USD en el primer semestre de 2025, y los procesadores nacionales deben competir con los compradores de exportación cuando la oferta es escasa[3]. Las cremas de almendras enfrentan un riesgo de importación separado, mientras que los contratos de suministro a largo plazo y los proveedores diversificados pueden limitar, aunque no eliminar, la exposición al precio de las materias primas. El mercado de cremas a base de frutos secos de América del Sur es, por tanto, vulnerable a picos de precios en 2 flujos de insumos distintos.
Altos Costos Asociados con la Gestión de Alérgenos, la Prevención de la Contaminación y los Requisitos de Cumplimiento del Etiquetado Nutricional
Los costos de cumplimiento son una restricción significativa para los productores más pequeños en el mercado de cremas a base de frutos secos de América del Sur. Los alérgenos de frutos secos de árbol requieren segregación, pruebas, prácticas de saneamiento documentadas y, en algunos casos, líneas de producción dedicadas. La RDC 429/2020 de Brasil exige una advertencia prominente en el frente del envase para los alimentos con alto contenido de azúcar añadida, grasas saturadas o sodio, lo que puede obligar a reformular el producto o añadir una advertencia visible en la etiqueta. ANVISA también abrió la Consulta Pública nº 1357/2025 en noviembre de 2025 sobre declaraciones de país de origen e identificación más estricta de alérgenos, mientras que la RDC 843/2024 estableció un plazo de re-registro para septiembre de 2026. Estas medidas protegen a los consumidores, pero pueden ralentizar los lanzamientos y aumentar los costos de documentación para los fabricantes más pequeños. Un etiquetado claro y productos cuidadosamente formulados sin azúcar añadida pueden generar confianza en el consumidor y, al mismo tiempo, ayudar a los proveedores a cumplir los requisitos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Dominio del Maní y Premiumización Liderada por las AlmendrasLas cremas a base de maní representaron el 38,52% de la participación del mercado de cremas a base de frutos secos de América del Sur en 2025. La base de suministro de maní de Brasil y el lugar familiar del amendoim en los snacks, dulces y cremas de desayuno respaldan esta posición tanto en las grandes ciudades como en el comercio minorista masivo más amplio. La investigación suministrada identifica más de 150,00 marcas activas de mantequilla de maní en Brasil, lo que muestra la profundidad de la actividad de las marcas locales y la baja barrera para la diferenciación a través de sabores, proteínas o envases. La mantequilla de maní sigue siendo el punto de entrada para muchos hogares porque está ampliamente distribuida, es fácil de entender y está disponible en varios puntos de precio, desde frascos básicos hasta variedades funcionales. Una amplia base de suministro local también respalda los lanzamientos frecuentes de productos y las promociones minoristas. Estas características ayudan a los productos de maní a mantener una clara ventaja de disponibilidad mientras las variedades de frutos secos premium crecen desde una base más pequeña.
Se proyecta que las Cremas a Base de Almendras crezcan a un CAGR del 7,11% hasta 2031, la tasa más rápida dentro del grupo de productos. Esta parte del tamaño del mercado de cremas a base de frutos secos de América del Sur puede ganar valor de los consumidores urbanos que asocian la mantequilla de almendras con ingredientes premium y un perfil nutricional diferente, incluso cuando no es un alimento básico habitual del hogar. Las marcas pueden usar mezclas de almendras y maní como un escalón desde la mantequilla de maní básica, manteniendo la misma posición en el estante, las ocasiones de uso familiares y la textura de crema reconocible. Las Cremas a Base de Nueces y las Cremas a Base de Anacardos siguen siendo más pequeñas, pero tienen una relevancia creciente en los canales de comestibles premium en Argentina y Colombia, donde los nuevos sabores pueden complementar los surtidos minoristas orientados a la salud. Los productos de avellana tienen una asociación más fuerte con la confitería, mientras que los productos de frutos secos mixtos y macadamia ofrecen a los minoristas especializados una vía hacia una mayor variedad y ayudan a reducir la dependencia de una única base de producto.


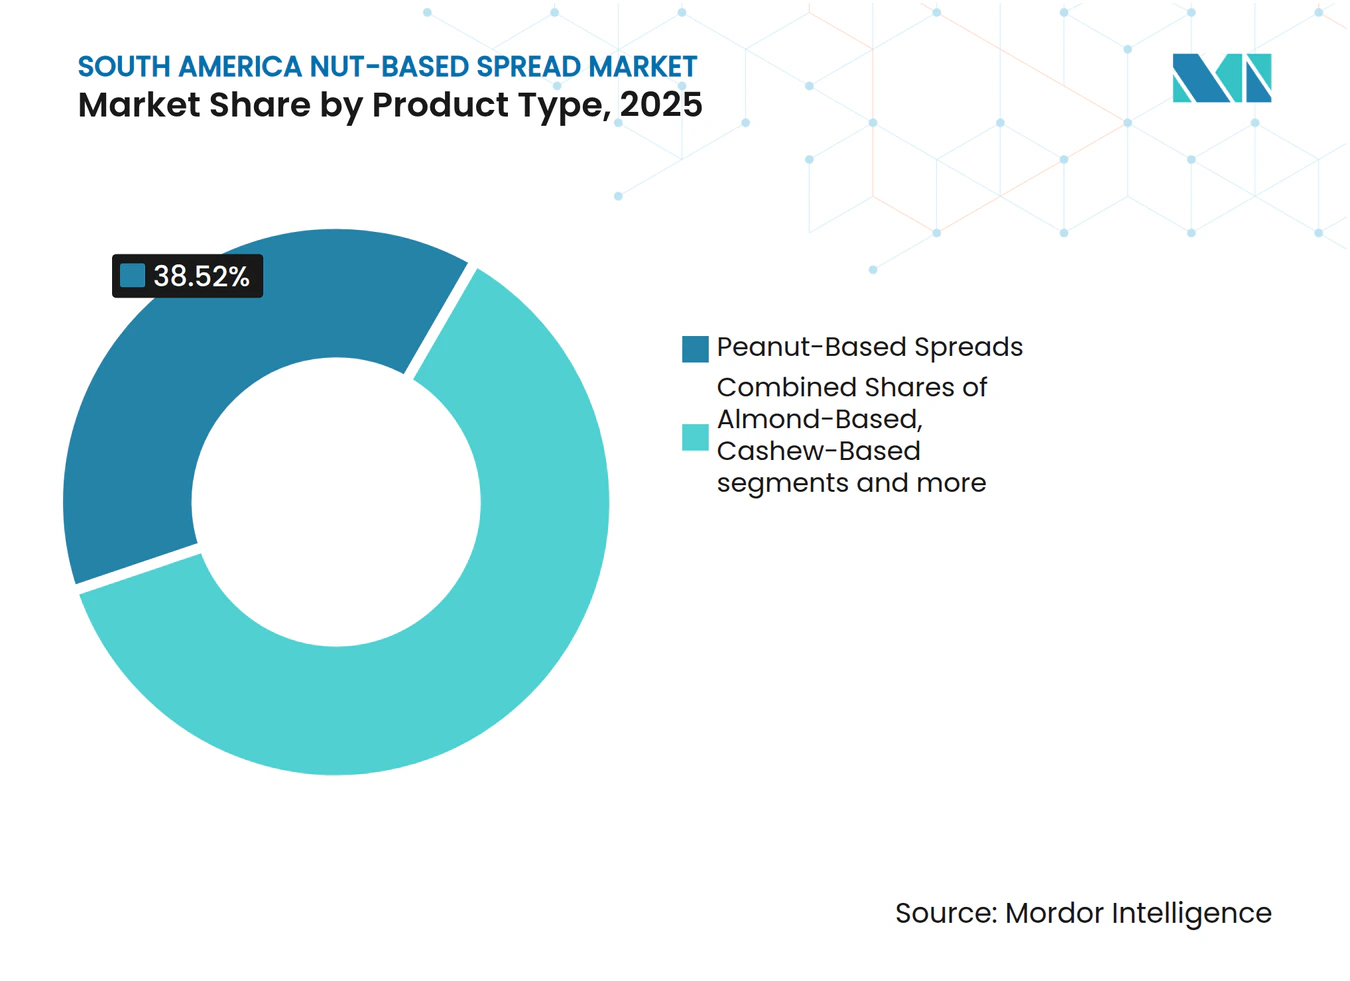
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Naturaleza:
Escala Convencional y Crecimiento OrgánicoLos productos convencionales representaron el 67,21% de los ingresos en 2025, lo que refleja su amplia presencia en supermercados y tiendas atacarejo. El formato masivo es importante para la industria de cremas a base de frutos secos porque el precio, la disponibilidad, el sabor familiar y el uso doméstico repetido siguen siendo fundamentales para las compras recurrentes. Las grandes marcas brasileñas respaldan este segmento a través del procesamiento establecido, marcas reconocibles y una distribución que llega a más compradores que las tiendas especializadas en alimentos saludables. Los productos convencionales proporcionan una base desde la cual los proveedores pueden introducir variantes con menor contenido de azúcar, mayor contenido de proteínas o sabores locales sin requerir que los consumidores cambien sus hábitos de compra cotidianos. El segmento seguirá siendo relevante a medida que los consumidores busquen ingredientes más limitados sin necesariamente pasar a un producto orgánico de mayor precio o a un canal de venta minorista especializado.
Se proyecta que las cremas a base de frutos secos orgánicas se expandan a un CAGR del 6,84% hasta 2031. El marco de certificación de la Ley 20.089 de Chile respalda la disponibilidad de insumos orgánicos certificados y alimentos terminados, ayudando a los proveedores a hacer declaraciones creíbles en un mercado donde la certificación puede influir en la colocación en tiendas. El segmento de alimentos saludables de Chile fue valorado en 3,27 mil millones de USD en 2025 y creció a un 9,30% anual, según la fuente del USDA suministrada, lo que respalda la demanda de productos con etiquetas claras y menor contenido de azúcar añadida. Las recetas sin azúcar añadida pueden evitar la advertencia frontal del envase asociada con el alto contenido de azúcar añadida, lo que otorga a las ofertas orgánicas y de etiqueta más limpia una ventaja comercial práctica en tiendas y búsquedas en línea. Los proveedores establecidos pueden usar estas características para ampliar su cartera mientras mantienen los productos convencionales disponibles para los compradores más sensibles al precio. El nivel orgánico está, por tanto, vinculado tanto a la diferenciación minorista como a la reformulación de productos.
Por Envase:
Liderazgo del Frasco de Vidrio y Expansión del Formato IndividualLos Frascos de Vidrio representaron el 48,33% de los ingresos en 2025. El formato es adecuado para el almacenamiento en despensa, el uso familiar en el desayuno y la presentación estándar en el pasillo de cremas, donde los consumidores a menudo esperan comparar varias marcas y tamaños de envase en un mismo lugar. El vidrio también puede transmitir una posición premium para productos con trozos visibles, recetas simples o ingredientes de mayor valor, y puede respaldar el uso doméstico repetido después de abrirlo. Su amplio uso en Brasil, Argentina y Chile refleja la continua importancia de los supermercados para las compras domésticas habituales y el hábito establecido de comprar envases más grandes de uso múltiple. El riesgo de rotura, el peso de transporte y el menor control de porciones son los principales límites del formato, especialmente para el envío directo y el uso fuera del hogar.
Se proyecta que las Bolsas y Sobres crezcan a un CAGR del 7,56% hasta 2031. La industria de cremas a base de frutos secos puede usar estos formatos en los canales de nutrición deportiva porque las porciones se alinean con el consumo previo y posterior al entrenamiento y encajan junto a otros productos proteicos portátiles. Los envases flexibles reducen los daños durante el envío directo al consumidor, disminuyen la preocupación por la rotura del vidrio y son más fáciles de transportar fuera del hogar. Estos atributos los hacen adecuados para ventas en eventos, tiendas de conveniencia y ubicaciones de venta en gimnasios donde los consumidores pueden querer un producto para uso inmediato. Las Botellas Exprimibles sirven para el uso familiar, mientras que los envases tipo tarro, las bolsas con boquilla y los formatos de club pueden respaldar el servicio de alimentos, la repostería y la demanda a granel en un conjunto más amplio de ocasiones de consumo. La elección del envase permite, por tanto, a los proveedores atender tanto el uso doméstico repetido como las porciones más pequeñas para llevar.

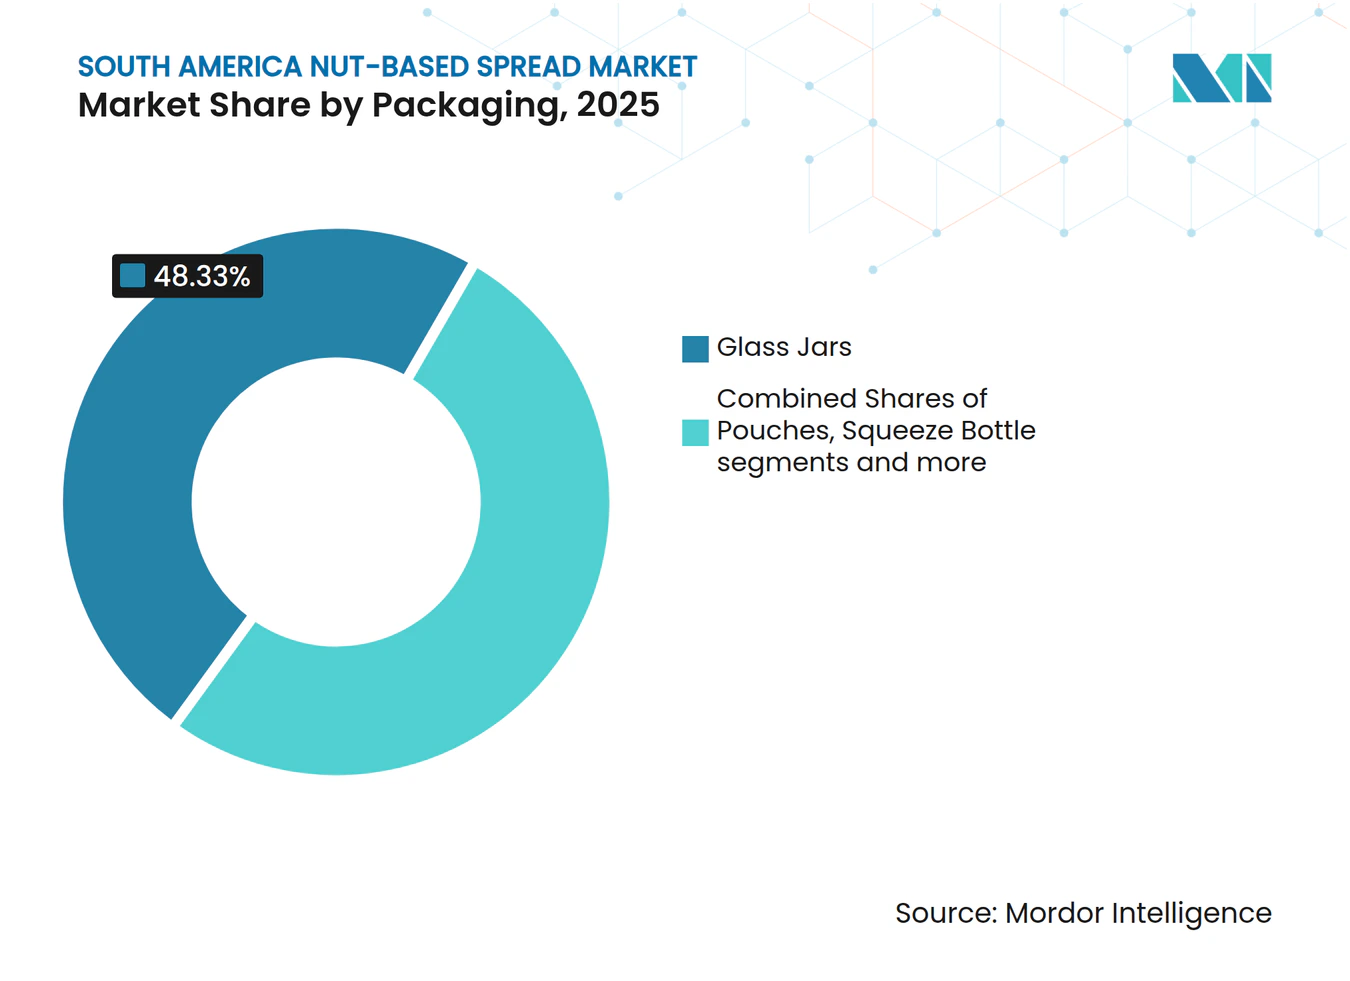
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Escala en Tiendas y Acceso DigitalLos Supermercados e Hipermercados representaron el 38,67% de los ingresos en 2025. Estos establecimientos ofrecen al mercado de cremas a base de frutos secos de América del Sur una vía confiable hacia los compradores domésticos habituales y permiten a los proveedores llegar a los compradores que no visitan tiendas especializadas en alimentos saludables. Las grandes cadenas pueden exhibir varias marcas, comparar puntos de precio e introducir nuevos sabores dentro del mismo conjunto de estantes, lo que ayuda a los consumidores a pasar de los productos de maní familiares a opciones premium o funcionales. Siguen siendo la plataforma clave para construir un amplio reconocimiento fuera del nicho de alimentos saludables y para lograr una presencia consistente en la cesta de compras semanal. Assaí reportó un crecimiento de doble dígito en el volumen de cremas de frutos secos en 2023/24 y amplió su gama de mantequilla de maní en un 14,00%, según la investigación suministrada.
Se proyecta que los Canales de Venta Minorista en Línea crezcan a un CAGR del 7,78% hasta 2031. Las ventas digitales ayudan a las marcas más pequeñas a llegar a compradores que buscan ingredientes específicos, formatos dietéticos o sabores que no están disponibles en las tiendas cercanas, al tiempo que permiten a las empresas probar productos sin asegurar inmediatamente un lugar en una gran cadena. El mercado de cremas a base de frutos secos de América del Sur puede usar las páginas de productos en línea para explicar el contenido de proteínas, el estado del azúcar añadida, los formatos de envase y las ideas de servicio con más detalle del que permite una etiqueta en el estante. Las Tiendas de Conveniencia están ganando relevancia para los sobres y formatos portátiles en las zonas de tránsito urbano, donde los productos pueden comprarse para consumo inmediato. Los minoristas de gimnasios y suplementos, las tiendas de alimentos saludables y los operadores de servicios de alimentos siguen siendo canales más pequeños, pero ofrecen acceso concentrado a compradores de alto margen y orientados a la salud con necesidades distintas.
Análisis Geográfico
Mercado de Cremas a Base de Frutos Secos de Brasil
Brasil concentró el 42,38% de la cuota del mercado de cremas a base de frutos secos de América del Sur en 2025. Su cadena integrada de maní apoya a los procesadores locales y otorga a las marcas nacionales una amplia base de suministro. La cosecha de maní de Brasil en 2024/25 alcanzó 1,30 millones de toneladas, y la cadena de valor generó 18,60 mil millones de BRL, equivalentes a 3,26 mil millones de USD. El comercio electrónico alcanzó 36,30 mil millones de USD en 2025, proporcionando otra vía para que las marcas especializadas lleguen a los consumidores. Nestlé comprometió 7 mil millones de BRL, equivalentes a 1,27 mil millones de USD, en Brasil desde 2025 hasta 2028 para el desarrollo de capacidad, modernización y categorías premium.
Mercado de Cremas a Base de Frutos Secos de Chile
Se proyecta que Chile se expanda a una CAGR del 7,21% hasta 2031, la tasa más rápida en la comparación regional. Su cultura minorista orientada al bienestar respalda productos con certificación orgánica, menor contenido de azúcar añadida y etiquetas claras. Las exportaciones de alimentos orgánicos alcanzaron 344 millones de USD en 2025, con un aumento del 40% en valor, lo que apunta a cadenas de suministro orgánico local más profundas. El comercio electrónico de alimentos creció un 12,00% en Chile en 2024, y el USDA identificó los alimentos saludables, de bienestar y de origen vegetal como áreas prioritarias para los minoristas. El sistema de certificación y la base minorista premium de Chile proporcionan un entorno práctico para cremas de frutos secos de mayor valor.
Mercado de Cremas a Base de Frutos Secos del Resto de América del Sur
Argentina, Colombia, Perú y el resto de América del Sur representan la demanda regional restante. Argentina exportó 322.000 toneladas de productos de maní por valor de 487,00 millones de USD en el primer semestre de 2025, manteniendo su importancia como proveedor de materias primas. La volatilidad económica limita la demanda masiva en Argentina, aunque los minoristas premium en Buenos Aires respaldan los productos de almendra y anacardo. Colombia se está desarrollando como un punto de distribución para formatos de nutrición deportiva y alimentos naturales, mientras que Perú sigue siendo una oportunidad en etapa temprana vinculada al suministro de nueces andinas y anacardos. El resto de América del Sur se abastece en gran medida mediante importaciones, con una capacidad de fabricación local limitada.
Panorama Competitivo
Concentración del Mercado
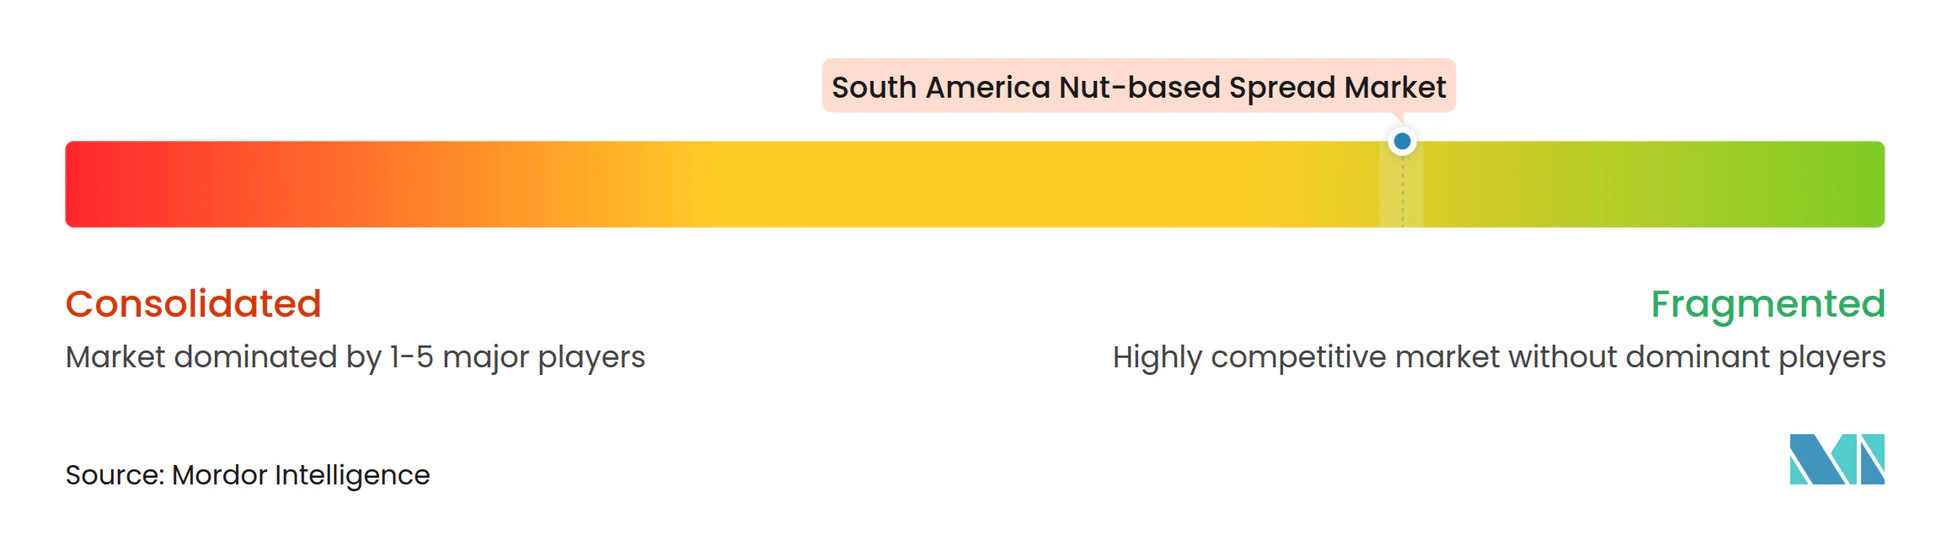
El mercado de cremas a base de frutos secos de América del Sur está fragmentado, con marcas brasileñas locales que compiten a través de un posicionamiento orientado al fitness, acceso al comercio electrónico y variedad de productos. Dr. Peanut, Power1One, DaColônia y Santa Helena tienen mayor relevancia local que las multinacionales de alimentos con posicionamiento amplio en varios canales. Las marcas locales pueden reaccionar rápidamente a la demanda de nutrición deportiva y usar las ventas sociales y en línea para desarrollar relaciones directas con los clientes. Santa Helena se beneficia de la escala de procesamiento y el reconocimiento de marca establecido en productos de maní. Dr. Peanut utiliza el posicionamiento funcional y la innovación de sabores para competir en una categoría que se superpone cada vez más con los snacks.
Supley adquirió el control total de Dr. Peanut en enero de 2025 y se comprometió a invertir BRL 30,00 millones, equivalentes a 5,30 millones de USD, en investigación, distribución y marca internacional. La empresa estableció un objetivo de ingresos de BRL 500,00 millones, equivalentes a 88,00 millones de USD, en un plazo de 5,00 años, en comparación con los BRL 200 millones reportados anteriormente. Santa Helena lanzó la línea Zero en 2025, añadiendo cremas, barras y dulces sin azúcar añadida a su cartera. Ferrero ha continuado desarrollando su infraestructura de suministro de avellanas en Chile, lo que respalda su cadena de valor establecida vinculada a Nutella. Estos movimientos muestran que la escala, el acceso al suministro y los formatos de productos diferenciados siguen siendo herramientas competitivas importantes.
Las multinacionales sin una posición clara en la categoría regional han enfrentado un camino más difícil. Hormel acordó vender su negocio brasileño Ceratti en 2025, aunque ese negocio estaba en carnes procesadas y no en cremas a base de frutos secos. Esta transacción no altera el conjunto directo de competidores en cremas de frutos secos, pero muestra el valor del enfoque en la categoría en Brasil. Las oportunidades de espacio en blanco permanecen en las mezclas de múltiples frutos secos y los formatos de servicio de alimentos, donde las carteras de marcas más amplias tienen visibilidad limitada. Entrenuts, Nat Nuts y WAKEUP representan el tipo de proveedor más pequeño que busca distinción a través de formatos de ingrediente único y combinaciones novedosas.
Líderes de la Industria de Cremas a Base de Frutos Secos de América del Sur
-
The Kraft Heinz Company
-
Hormel Foods Corporation
-
The J.M. Smucker Company
-
Post Holdings
-
Unilever Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cremas a Base de Frutos Secos de América del Sur Empresas cubiertas en este informe
- DaColônia
- Dr. Peanut
- Power1One
- Santa Helena
- Nutt's+
- Ferrero International
- The Kraft Heinz Company
- Hormel Foods Corporation
- The J.M. Smucker Company
- Post Holdings
- The Hershey Company
- Conagra Brands, Inc.
- Unilever Plc
- Nestlé S.A.
- The Hain Celestial Group, Inc.
- Manisel S.A.
- Entrenuts S.R.L.
- Nat Nuts
- Cacahuates
- WAKEUP
Lea el análisis de las empresas de crema a base de frutos secos de américa del sur
Desarrollos recientes de la industria en Mercado de Cremas a Base de Frutos Secos de América del Sur
- Junio de 2026: Tell Alimentos introdujo 20 nuevos productos en junio de 2026, expandiéndose más allá de su cartera tradicional de condimentos y salsas. Las nuevas ofertas incluyeron mantequilla de maní y Tell Nutti, una crema a base de avellanas, desarrolladas por el equipo interno de la empresa y fabricadas en Blumenau, Santa Catarina.
- Agosto de 2025: Prodeman introdujo VITA+, una versión fortificada de su mantequilla de maní Maní King. El producto contiene vitaminas B3, B12, D y E, junto con magnesio y zinc. Está disponible en un frasco de 350 gramos y fue desarrollado por los equipos de investigación y desarrollo, procesamiento y marketing de Prodeman.
- Julio de 2025: La marca brasileña Dr. Peanut introdujo una mantequilla de maní con sabor a pistacho en el evento de fitness Arnold South America 2025. El producto combina una base de mantequilla de maní con sabor a pistacho, dirigido a consumidores que buscan sabores diferenciados y cremas innovadoras. El lanzamiento fue parte de la estrategia más amplia de innovación de productos de la marca.
Alcance del Informe del Mercado de Cremas a Base de Frutos Secos de América del Sur
Resumen de la segmentación
Por Tipo de Producto
| Cremas a Base de Maní |
| Cremas a Base de Almendras |
| Cremas a Base de Nueces |
| Cremas a Base de Anacardos |
| Cremas a Base de Avellanas |
| Otros Tipos de Productos |
Por Naturaleza
| Convencional |
| Orgánico |
Por Envase
| Frascos de Vidrio |
| Botellas Exprimibles |
| Bolsas y Sobres |
| Otros Formatos de Envase |
Por Canales de Distribución
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
Por Geografía
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Producto | Cremas a Base de Maní |
| Cremas a Base de Almendras | |
| Cremas a Base de Nueces | |
| Cremas a Base de Anacardos | |
| Cremas a Base de Avellanas | |
| Otros Tipos de Productos | |
| Por Naturaleza | Convencional |
| Orgánico | |
| Por Envase | Frascos de Vidrio |
| Botellas Exprimibles | |
| Bolsas y Sobres | |
| Otros Formatos de Envase | |
| Por Canales de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para las cremas a base de frutos secos de América del Sur?
Se proyecta que la categoría crezca a un CAGR del 5,61% de 2026 a 2031, aumentando de 382,34 millones de USD a 502,36 millones de USD.
¿Qué tipo de producto lidera las ventas en América del Sur?
Las Cremas a Base de Maní lideran con una participación del 38,52% en 2025, respaldadas por la base de suministro de Brasil y la amplia familiaridad doméstica.
¿Qué formato de producto está creciendo más rápido?
Se proyecta que las Bolsas y Sobres crezcan a un CAGR del 7,56% hasta 2031, impulsadas por la nutrición deportiva y la demanda directa al consumidor.
¿Por qué las cremas a base de frutos secos orgánicas están ganando terreno?
Se proyecta que las cremas a base de frutos secos orgánicas crezcan a un CAGR del 6,84% a medida que los consumidores buscan productos certificados, de etiqueta limpia y sin azúcar añadida.