
Tamanho e Participação do Mercado de Eletrodomésticos da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
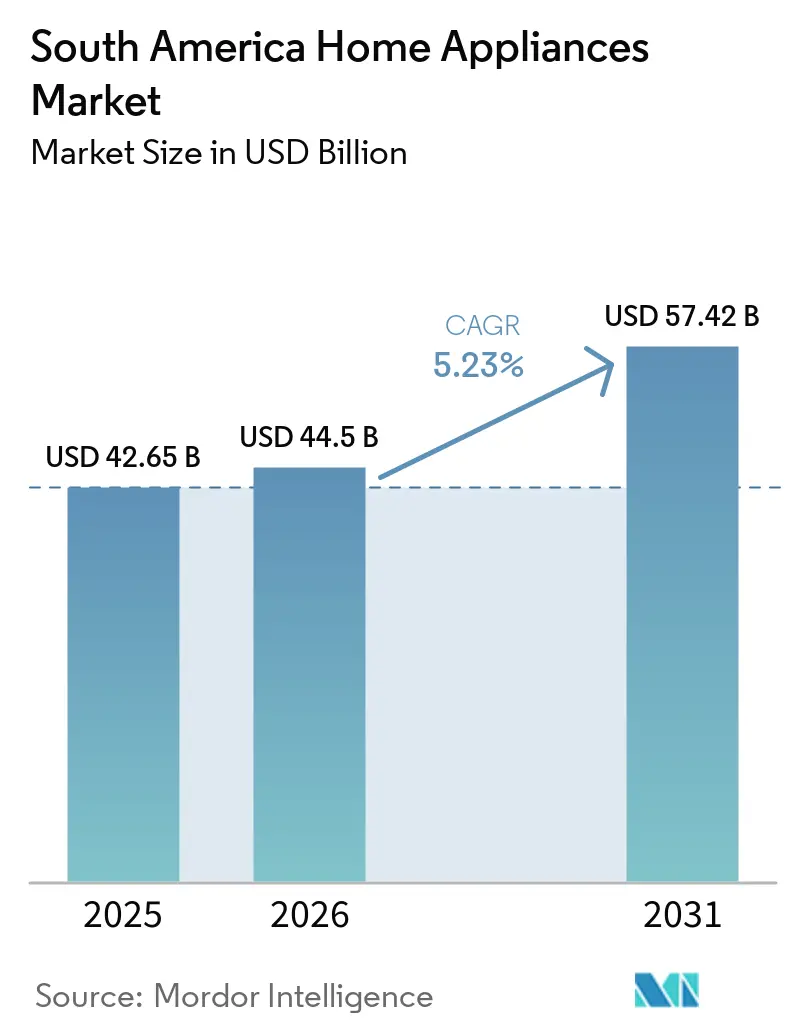
| Tamanho do mercado no ano base (2025) | 42.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 44.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 57.42 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Eletrodomésticos da América do Sul por Mordor Intelligence
O tamanho do mercado de eletrodomésticos da América do Sul foi avaliado em 42,65 bilhões de USD em 2025 e estima-se que cresça de 44,5 bilhões de USD em 2026 para atingir 57,42 bilhões de USD até 2031, a um CAGR de 5,2% durante o período de previsão (2026-2031). A perspectiva reflete um acesso mais amplo ao crédito ao consumidor, maior uso de pagamentos digitais e formação de domicílios em toda a região. O Brasil continua sendo a principal base de demanda e produção, enquanto o Peru ganha importância à medida que a nova capacidade portuária amplia o acesso a produtos importados. Os fabricantes estão equilibrando investimentos em produção local com a concorrência de produtos importados de menor custo. As variações cambiais e os altos custos de financiamento podem atrasar a compra de eletrodomésticos de grande porte, mesmo quando as necessidades de substituição permanecem estáveis. O mercado de eletrodomésticos da América do Sul, portanto, recompensa as empresas que conseguem oferecer financiamento acessível, entrega confiável e linhas de produtos em conformidade com as normas locais.
Principais Conclusões do Relatório
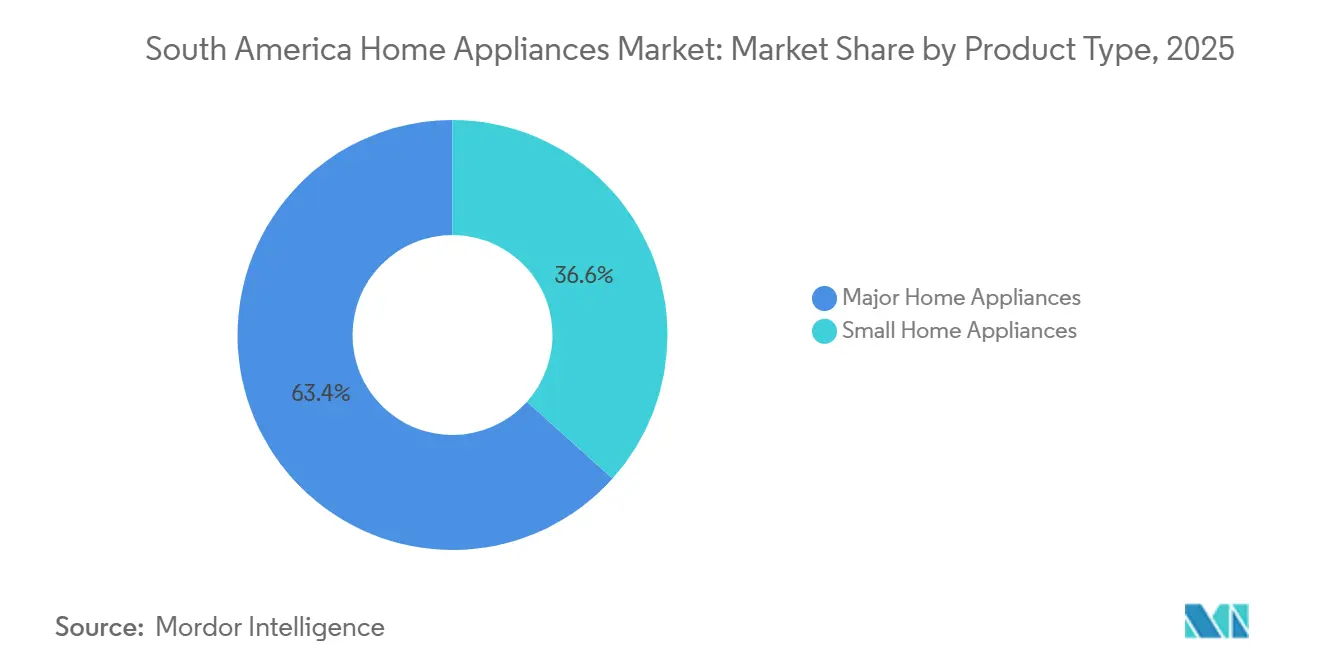
- Por tipo de produto, os Eletrodomésticos de Grande Porte detinham 63,36% da participação do mercado de eletrodomésticos da América do Sul em 2025, enquanto os Eletrodomésticos de Pequeno Porte têm previsão de crescer a um CAGR de 6,25% até 2031.
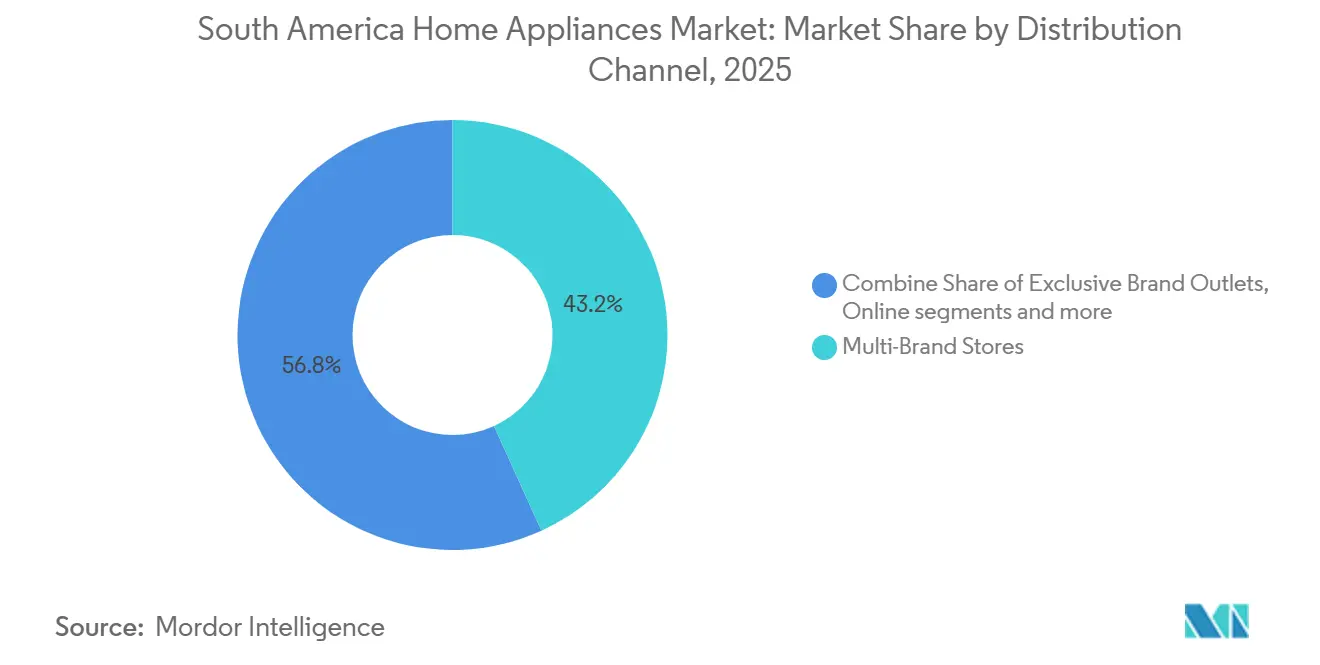
- Por canal de distribuição, as Lojas Multimarcas detinham 43,21% da participação do mercado de eletrodomésticos da América do Sul em 2025, enquanto o canal Online tem previsão de crescer a um CAGR de 6,84% até 2031.
- Por geografia, o Brasil detinha 48,25% do total regional em 2025, enquanto o Peru tem previsão de crescer a um CAGR de 6,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Eletrodomésticos da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Renda Disponível e Acesso ao Crédito ao Consumidor | +1.4% | Brasil, Argentina, Chile, Peru | Médio prazo (2 a 4 anos) |
| Comércio Eletrônico, Pagamentos Instantâneos e Financiamento Incorporado | +0.9% | Brasil (principal), expansão para Argentina, Chile | Curto prazo (≤ 2 anos) |
| Adoção de Eletrodomésticos Inteligentes Conectados | +0.7% | Brasil, Chile (adotantes iniciais), com alcance pelo lado da oferta em todos os mercados | Longo prazo (≥ 4 anos) |
| Formação de Habitação Urbana e Demanda por Substituição | +0.8% | Brasil (dominante), ganhos secundários no Peru e na Colômbia | Médio prazo (2 a 4 anos) |
| Expansão de Importações e Sortimento Liderada pelo Porto de Chancay | +0.4% | Peru (origem), expansão para Chile, Equador, Colômbia | Curto prazo (≤ 2 anos) |
| Estresse Energético e Hídrico Acelerando Eletrodomésticos Eficientes | +0.5% | Brasil, Chile, Peru; nacional, com ganhos iniciais em São Paulo, Santiago, Lima | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Renda Disponível e Acesso ao Crédito ao Consumidor
O crédito ao consumidor funciona como uma importante via de compra no mercado de eletrodomésticos da América do Sul, particularmente para bens duráveis de maior valor. Na Argentina, os cartões de crédito responderam por 55,1% das compras de eletrodomésticos no quarto trimestre de 2025[1]Instituto Nacional de Estadística y Censos, "Encuesta de Comercios de Electrodomésticos y Artículos para el Hogar, Cuarto Trimestre de 2025," INDEC, indec.gob.ar.. O IDB Invest documentou mais de 131 milhões de cartões de lojas varejistas no Brasil, com transações anuais de 9 bilhões de USD, além do crédito bancário formal[2]Banco Interamericano de Desenvolvimento Invest, "Home Durables and Access to Credit Among the Low-Income in Latin America and the Caribbean," IDB Invest, idbinvest.org.. Essa combinação amplia o acesso além dos domicílios que dependem exclusivamente do crédito bancário convencional. A Argentina registrou crescimento de 23% nas vendas unitárias de eletrodomésticos em 2025, apoiado por preços de importação mais baixos, maior disponibilidade de produtos e melhores condições de crédito ao consumidor. Quando as taxas de juros aumentam, o custo dos planos de parcelamento pode subir rapidamente e adiar as compras de substituição.
Comércio Eletrônico, Pagamentos Instantâneos e Financiamento Incorporado
O Pix do Brasil tornou-se o principal método de pagamento online em 2025, respondendo por 42% do valor de pagamentos no comércio eletrônico, em comparação com 41% para cartões de crédito. O Pix Automático foi lançado em junho de 2025 e pode estender pagamentos de débito recorrentes a até 60 milhões de brasileiros sem cartão de crédito. O financiamento incorporado pode utilizar dados do Open Finance durante o processo de compra, conectando a pesquisa de produtos de forma mais direta ao crédito disponível. O Mercado Livre reportou crescimento do valor bruto de mercadorias neutro em câmbio de 30% no Brasil e 126% na Argentina durante o primeiro trimestre de 2025, com quase 67 milhões de compradores únicos. A mudança exige que fabricantes e varejistas aprimorem o conteúdo dos produtos, as opções de financiamento e as capacidades de entrega.
Adoção de Eletrodomésticos Inteligentes Conectados
Os eletrodomésticos inteligentes estão se tornando mais comuns no mercado de eletrodomésticos da América do Sul, especialmente no Brasil e no Chile. A Samsung declarou que 5,6 milhões de eletrodomésticos inteligentes foram vendidos na América Latina em 2025, representando 20% das vendas regionais de eletrodomésticos. O segmento de eletrodomésticos conectados triplicou entre 2020 e 2025, enquanto as vendas de eletrodomésticos com inteligência artificial integrada aumentaram 60% durante 2025. A Samsung também reportou um aumento de 19% ano a ano na conectividade Wi-Fi em sua linha de eletrodomésticos para a América Latina e um aumento de 251,7% no uso de produtos com inteligência artificial. Os recursos conectados são cada vez mais esperados em refrigeradores e máquinas de lavar convencionais, em vez de se limitarem a produtos premium. Fabricantes sem uma linha conectada de médio alcance credível enfrentam maior pressão à medida que produtos importados com capacidade de inteligência artificial atingem faixas de preço mais amplas.
Formação de Habitação Urbana e Demanda por Substituição
O programa Minha Casa Minha Vida do Brasil contratou 349.000 unidades residenciais no primeiro semestre de 2026, 21% a mais do que no primeiro semestre de 2025[3]Associação Brasileira de Incorporadoras Imobiliárias, "Contratações Minha Casa, Minha Vida, Análise Semestral 1S2026," ABRAINC, cdn.abrainc.org.br.. O financiamento residencial no âmbito do programa atingiu BRL 79,4 bilhões, equivalente a 14,3 bilhões de USD, e cresceu 29% em relação ao ano anterior. O programa responde por mais de 50% das novas transações residenciais no Brasil, apoiando as primeiras compras de refrigeradores, máquinas de lavar e fogões. Os eletrodomésticos adquiridos durante o período pandêmico de 2020 a 2022 também estão entrando em um ciclo de substituição de 5 a 7 anos. As entregas de habitações e as necessidades de substituição juntas fornecem uma base mais estável para a demanda de eletrodomésticos de grande porte durante períodos de altas taxas de juros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial, Tarifária e de Componentes Importados | -1.1% | Brasil (principal), Argentina, Chile, Peru | Curto a médio prazo (≤ 4 anos) |
| Altas Taxas de Juros e Acessibilidade de Bens Duráveis | -0.8% | Brasil (dominante), pressão secundária na Argentina, Chile | Médio prazo (2 a 4 anos) |
| Preferência por Secagem em Varal Limitando a Penetração de Secadoras de Roupas | -0.3% | Brasil, Argentina, Colômbia (teto de penetração cultural) | Longo prazo (≥ 4 anos) |
| Lacunas na Logística Reversa e na Coleta de Produtos ao Final da Vida Útil | -0.2% | Brasil (nacional), com pressão inicial de conformidade em São Paulo, Minas Gerais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial, Tarifária e de Componentes Importados
As cadeias de suprimentos de eletrodomésticos sul-americanas permanecem expostas a variações nas taxas de câmbio, tarifas e custos de componentes importados. O real brasileiro se desvalorizou 8% em relação ao dólar norte-americano em 2025, aumentando a pressão sobre os insumos importados. A tarifa norte-americana anunciada de 50% sobre as exportações brasileiras em 2025 adicionou incerteza às decisões de precificação e às expectativas sobre a taxa de câmbio[4]Reuters, "Brazil's Economy Ready to Ride Out Trump's 50% Tariff," Reuters, reuters.com.. As marcas que importam compressores, placas inversoras e conjuntos de motores precisam gerenciar custos de insumos mais elevados enquanto atendem a domicílios sensíveis ao preço. A Electrolux descreveu seu segundo trimestre de 2025 na América Latina como desafiador devido à fraca demanda, pressões cambiais e ajuste macroeconômico no Brasil. A localização da produção pode melhorar a visibilidade dos custos, embora exija investimento de capital antes que os benefícios sejam realizados.
Altas Taxas de Juros e Acessibilidade de Bens Duráveis
As altas taxas de juros continuam sendo uma restrição direta às grandes compras domésticas no mercado de eletrodomésticos da América do Sul. As taxas de empréstimos pessoais não consignados no Brasil tiveram média de 106,2% ao ano em abril de 2025. Nessa taxa, o financiamento de uma máquina de lavar de BRL 2.500 em 12 meses pode quase dobrar o custo final para o consumidor. A Eletros projetou crescimento de 3% a 5% para o setor eletroeletrônico brasileiro em 2026 e descreveu a perspectiva como conservadora em meio a altas taxas e sentimento incerto do consumidor. Os domicílios que adiam as compras de eletrodomésticos de grande porte podem, em vez disso, gastar com reparos e serviços, apoiando a receita pós-venda. A restrição é mais visível onde o crédito parcelado é central para a compra de eletrodomésticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Eletrodomésticos de Grande Porte Ancoram a Receita enquanto os Eletrodomésticos de Pequeno Porte Aceleram
Os Eletrodomésticos de Grande Porte responderam por 63,36% do tamanho do mercado de eletrodomésticos da América do Sul em 2025, liderados por refrigeradores, máquinas de lavar e ar-condicionado. Essas categorias atendem às necessidades domésticas essenciais e são apoiadas por ciclos regulares de substituição. O ar-condicionado registrou crescimento de volume de 16% no Brasil durante 2025, embora a categoria mais ampla de linha branca tenha se ajustado para baixo. As lava-louças estão ganhando interesse em São Paulo, Buenos Aires e Santiago, à medida que os domicílios urbanos menores atribuem maior valor a produtos de cozinha que economizam tempo. A Portaria INMETRO 223/2025 do Brasil endureceu os requisitos de eficiência energética para refrigeradores e freezers a partir de abril de 2025. As regras determinam quais produtos podem entrar no país e favorecem os fornecedores com arranjos de certificação estabelecidos. Os eletrodomésticos de grande porte também se beneficiam quando as entregas de novas habitações transformam casas vazias em primeiras compras de eletrodomésticos.
Os Eletrodomésticos de Pequeno Porte têm previsão de crescer a um CAGR de 6,25% de 2026 a 2031, mais rápido do que o total regional. A demanda é apoiada por fritadeiras a ar, máquinas de espresso premium, processadores de alimentos multifuncionais e aspiradores robóticos. Os produtos adquiridos durante a pandemia estão envelhecendo, o que apoia substituições por modelos de médio a alto padrão. O crescimento da categoria está ligado aos estilos de vida urbanos e a um número maior de domicílios com dupla renda. O setor de eletrodomésticos da América do Sul também inclui empresas com forte capacidade de renovação de produtos, como Groupe SEB, SharkNinja e Versuni. Suas amplas linhas de produtos permitem que respondam mais rapidamente às mudanças nas preferências de cozinha e cuidados com pisos. Os fornecedores de linha branca continuam sendo concorrentes importantes, mas seus portfólios são mais concentrados em refrigeração e lavanderia.


Por Canal de Distribuição: Lojas Multimarcas Dominantes enquanto o Canal Online Reordena a Jornada de Compra
As Lojas Multimarcas responderam por 43,21% do tamanho do mercado de eletrodomésticos da América do Sul em 2025. Sua posição reflete demonstrações de produtos na loja, suporte direto ao cliente e discussões sobre crédito parcelado para compras de alto valor. No Brasil, o parcelamento permanece profundamente ligado ao varejo multimarcas, com os funcionários das lojas frequentemente ajudando os clientes a selecionar planos de pagamento. As Lojas Exclusivas de Marca continuam relevantes para fornecedores premium, incluindo BSH Hausgeräte, Samsung e LG, nas principais áreas metropolitanas. Hipermercados, lojas de construção e redes especializadas também atendem às compras de substituição e produtos de menor preço. Esses formatos oferecem aos consumidores locais adicionais para comparar eletrodomésticos antes de comprar. Seu papel permanece duradouro porque os eletrodomésticos de grande porte frequentemente exigem confiança na instalação, entrega e suporte pós-venda. Os varejistas multimarcas, portanto, continuam a fornecer uma rota prática para alcançar domicílios que valorizam a assistência pessoal.
O canal Online tem previsão de crescer a um CAGR de 6,84% de 2026 a 2031 e é o canal de distribuição de crescimento mais rápido. Os canais online representaram 56% das vendas unitárias de eletrodomésticos na Argentina durante o primeiro semestre de 2025, enquanto os dispositivos móveis responderam por 63% dessas compras. O valor bruto de mercadorias neutro em câmbio do Mercado Livre cresceu 30% no Brasil e 126% na Argentina durante o primeiro trimestre de 2025. O varejo digital exige especificações claras de produtos, ferramentas virtuais de produtos e entrega confiável para unidades de grande porte. As grandes plataformas podem distribuir esses investimentos em redes logísticas densas com mais facilidade do que as redes varejistas menores. O setor de eletrodomésticos da América do Sul está, portanto, colocando maior ênfase no financiamento no momento do pagamento e na entrega de última milha. Os varejistas tradicionais precisam de serviços online que complementem, em vez de substituir, seu crédito na loja e suporte ao produto. Essa mudança pode aumentar a pressão sobre os operadores multimarcas de médio porte ao longo do período de previsão.

Análise Geográfica
O Brasil detinha 48,25% do total regional em 2025, apoiado por sua base industrial, sistema de crédito desenvolvido e demanda habitacional. O setor elétrico e eletrônico do Brasil gerou BRL 272 bilhões, equivalente a 46,3 bilhões de USD, em receita durante 2025, crescendo 9% em relação a 2024. As exportações de eletrodomésticos aumentaram 20% no mesmo ano. As regras atualizadas do INMETRO elevaram os requisitos de eficiência energética e rotulagem para refrigeradores e freezers a partir de janeiro de 2026. Essas regras aumentam o requisito de conformidade para modelos importados e domésticos. O financiamento do Minha Casa Minha Vida de BRL 79,4 bilhões, equivalente a 14,3 bilhões de USD, no primeiro semestre de 2026, apoia um contínuo pipeline de primeiras compras.
O Peru tem previsão de crescer a um CAGR de 6,54% de 2026 a 2031, tornando-o a geografia de crescimento mais rápido no mercado de eletrodomésticos da América do Sul. O Megaporto de Chancay movimentou 1,88 bilhão de USD em comércio de janeiro a outubro de 2025. A China respondeu por 68% das importações pelo porto, enquanto os equipamentos elétricos representaram 8% do valor declarado das importações. O porto havia movimentado mais de 502.000 TEUs e 2,4 milhões de toneladas de carga desde sua abertura em maio de 2026. Seus serviços de alimentação também conectam Equador, Chile e Colômbia. Essa rota comercial amplia o sortimento de produtos no Peru e nos mercados andinos vizinhos. Também reduz as diferenças de preço que anteriormente ofereciam maior proteção às marcas estabelecidas.
A Argentina registrou crescimento acumulado de 36,3% nas vendas de eletrodomésticos e artigos para o lar durante 2025. Os preços dos refrigeradores caíram 39,5% e os preços das máquinas de lavar recuaram 45% em termos de dólar norte-americano entre novembro de 2024 e novembro de 2025. O aumento refletiu a liberalização comercial, preços mais baixos e demanda impulsionada pelo crédito, em vez de um padrão de longo prazo plenamente estabelecido. O Chile tem uma demanda mais estável e orientada para o segmento premium, favorecida por níveis de renda mais elevados e infraestrutura madura de comércio eletrônico. Sua política energética apoia categorias de eletrodomésticos eficientes, embora nenhuma previsão numérica esteja incluída no material fornecido. Colômbia, Equador, Paraguai e Uruguai se beneficiam das rotas de transbordo de Chancay e dos vínculos de abastecimento do MERCOSUL. As limitações de infraestrutura e as redes varejistas fragmentadas continuam a desacelerar a expansão formal nesses países.
Cenário Competitivo
O mercado de eletrodomésticos da América do Sul é moderadamente consolidado entre os fornecedores premium e mais fragmentado abaixo desse nível. Whirlpool, Electrolux, LG e Samsung têm marcas estabelecidas no Brasil, Chile e Argentina. Midea, Haier, Hisense e TCL estão se expandindo por meio de cadeias de suprimentos de menor custo vinculadas a Chancay. A produção local é uma importante resposta competitiva porque reduz a exposição a variações cambiais e tarifárias. A Whirlpool comprometeu BRL 300 milhões com sua fábrica em Rio Claro em maio de 2026, transferindo a produção de máquinas de lavar de carregamento frontal da Argentina e aumentando o fornecimento doméstico para 95%. O projeto tem como objetivo tornar Rio Claro a operação mais avançada da Whirlpool na América Latina e sediar um novo centro de pesquisa e desenvolvimento em lavanderia. O setor de eletrodomésticos da América do Sul está utilizando a localização da produção para proteger a confiabilidade do fornecimento e o controle de custos.
A LG inaugurou sua segunda fábrica de eletrodomésticos no Brasil em Fazenda Rio Grande, Paraná, em agosto de 2026, após um investimento de 310 milhões de USD. A instalação produz 600.000 refrigeradores anualmente e foi projetada para reduzir os prazos de entrega doméstica em até 80%. A LG planeja desenvolver o local como uma base de exportação para a América Latina utilizando as disposições do MERCOSUL. O sistema Samsung Bespoke AI SmartThings e a plataforma ThinQ da LG mostram como as funções conectadas podem apoiar o posicionamento de produtos premium. A capacidade de software e o engajamento pós-venda estão se tornando mais importantes nos eletrodomésticos premium. Os fornecedores chineses estão aumentando a pressão competitiva ao oferecer produtos conectados em faixas de preço convencionais. Os fabricantes estabelecidos devem, portanto, combinar características de produto com serviço local confiável e entrega.
Líderes do Setor de Eletrodomésticos da América do Sul
-
Whirlpool Corporation
-
Electrolux AB
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
Midea Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A LG Electronics inaugura sua segunda fábrica de eletrodomésticos no Brasil em Fazenda Rio Grande, Paraná, após um investimento de 310 milhões de USD e BRL 1,5 bilhão. A fábrica inteligente habilitada por inteligência artificial, com 770.000 m², produz 600.000 refrigeradores por ano, ou 1 unidade a cada 14 segundos, utilizando sistemas de inspeção por Visão de Inteligência Artificial e robótica industrial.
- Maio de 2026: A Whirlpool compromete BRL 300 milhões com sua fábrica em Rio Claro, São Paulo, transferindo a produção de máquinas de lavar de carregamento frontal de sua planta em Pilar, Argentina, recentemente encerrada.
- Junho de 2025: O Banco Central do Brasil lança o Pix Automático, habilitando pagamentos de débito recorrentes para até 60 milhões de brasileiros sem cartão de crédito, ampliando materialmente a base endereçável para o varejo digital de eletrodomésticos e modelos de compra com financiamento incorporado.
- Novembro de 2025: A Samsung Electronics confirma que a categoria de eletrodomésticos inteligentes na América Latina atingiu 5,6 milhões de unidades vendidas em 2025, ou 20% do total de vendas regionais de eletrodomésticos. O segmento conectado triplicou desde 2020, e os eletrodomésticos com inteligência artificial integrada cresceram 60% em relação ao ano anterior.


Escopo do Relatório do Mercado de Eletrodomésticos da América do Sul
| Eletrodomésticos de Grande Porte | Refrigeradores |
| Freezers | |
| Máquinas de Lavar | |
| Secadoras de Roupas | |
| Lava-Louças | |
| Fornos, Fogões e Cooktops | |
| Fornos de Micro-ondas | |
| Ar-Condicionados | |
| Coifas e Cooktops | |
| Outros Eletrodomésticos de Grande Porte | |
| Eletrodomésticos de Pequeno Porte | Cafeteiras e Máquinas de Espresso |
| Processadores de Alimentos, Centrífugas e Liquidificadores | |
| Grelhadores e Assadeiras | |
| Chaleiras Elétricas | |
| Fritadeiras a Ar | |
| Aspiradores de Pó e Aspiradores Robóticos | |
| Ferros de Passar e Vaporizadores de Roupas | |
| Torradeiras, Panelas de Arroz e Fornos de Bancada | |
| Outros Eletrodomésticos de Pequeno Porte |
| Lojas Multimarcas |
| Lojas Exclusivas de Marca |
| Online |
| Outros Canais de Distribuição |
| Brasil |
| Peru |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Eletrodomésticos de Grande Porte | Refrigeradores |
| Freezers | ||
| Máquinas de Lavar | ||
| Secadoras de Roupas | ||
| Lava-Louças | ||
| Fornos, Fogões e Cooktops | ||
| Fornos de Micro-ondas | ||
| Ar-Condicionados | ||
| Coifas e Cooktops | ||
| Outros Eletrodomésticos de Grande Porte | ||
| Eletrodomésticos de Pequeno Porte | Cafeteiras e Máquinas de Espresso | |
| Processadores de Alimentos, Centrífugas e Liquidificadores | ||
| Grelhadores e Assadeiras | ||
| Chaleiras Elétricas | ||
| Fritadeiras a Ar | ||
| Aspiradores de Pó e Aspiradores Robóticos | ||
| Ferros de Passar e Vaporizadores de Roupas | ||
| Torradeiras, Panelas de Arroz e Fornos de Bancada | ||
| Outros Eletrodomésticos de Pequeno Porte | ||
| Por Canal de Distribuição | Lojas Multimarcas | |
| Lojas Exclusivas de Marca | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual categoria de produto lidera as vendas regionais de eletrodomésticos?
Os Eletrodomésticos de Grande Porte lideraram com 63,36% do total regional em 2025, apoiados por refrigeradores, máquinas de lavar e ar-condicionado.
Qual canal de vendas está crescendo mais rapidamente para eletrodomésticos na América do Sul?
O canal Online tem previsão de crescer a um CAGR de 6,84% até 2031, apoiado por pagamentos digitais, financiamento incorporado e compras por dispositivos móveis.
Qual país é o maior destino regional de eletrodomésticos?
O Brasil detinha 48,25% do total regional em 2025 e se beneficia da produção local, crédito ao consumidor e programas habitacionais.
Qual país tem expectativa de crescimento mais rápido até 2031?
O Peru tem previsão de crescer a um CAGR de 6,54%, apoiado pelo maior acesso a importações por meio do Megaporto de Chancay.
O que está limitando as compras de eletrodomésticos na região?
As altas taxas de juros, a volatilidade cambial, as tarifas e o custo dos componentes importados podem tornar as compras parceladas menos acessíveis.
Página atualizada pela última vez em:



