
Marktgröße und Marktanteile für Haushaltsgeräte in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
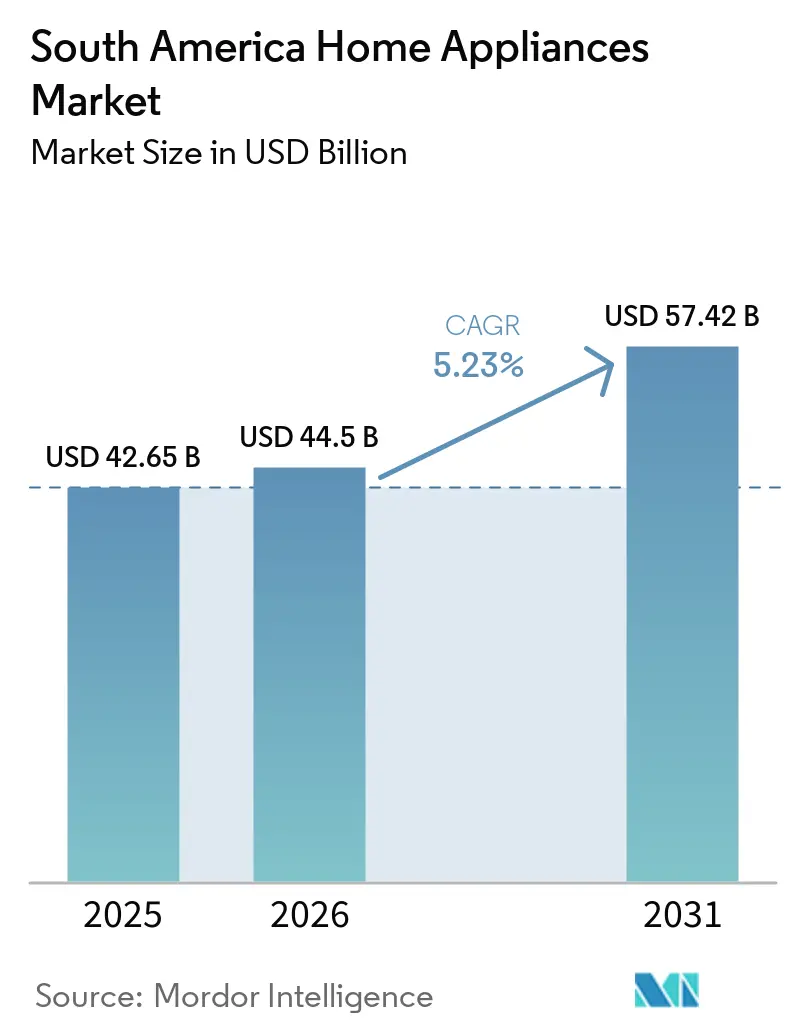
| Marktgröße im Basisjahr (2025) | 42.65 Milliarden US-Dollar |
| Marktgröße (2026) | 44.5 Milliarden US-Dollar |
| Marktgröße (2031) | 57.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.23 % |
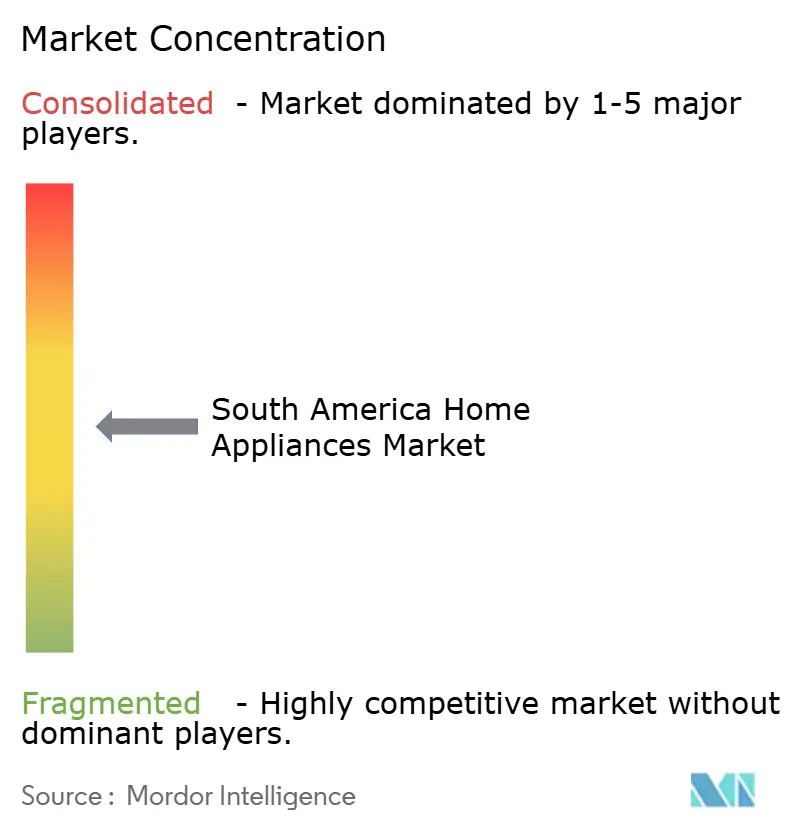
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Haushaltsgeräte in Südamerika von Mordor Intelligence
Die Marktgröße für Haushaltsgeräte in Südamerika wurde im Jahr 2025 auf 42,65 Milliarden USD geschätzt und soll von 44,5 Milliarden USD im Jahr 2026 auf 57,42 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,2 % während des Prognosezeitraums (2026–2031). Der Ausblick spiegelt einen breiteren Zugang zu Verbraucherkrediten, eine stärkere Nutzung digitaler Zahlungsmittel und die Haushaltsbildung in der gesamten Region wider. Brasilien bleibt die zentrale Nachfrage- und Produktionsbasis, während Peru an Bedeutung gewinnt, da neue Hafenkapazitäten den Zugang zu importierten Produkten erweitern. Die Hersteller balancieren Investitionen in die lokale Produktion gegen den Wettbewerb durch kostengünstigere Importprodukte ab. Währungsschwankungen und hohe Kreditkosten können Käufe großer Haushaltsgeräte verzögern, selbst wenn der Ersatzbedarf konstant bleibt. Der Markt für Haushaltsgeräte in Südamerika belohnt daher Unternehmen, die erschwingliche Finanzierungsangebote, zuverlässige Lieferung und lokal konforme Produktlinien anbieten können.
Wichtigste Erkenntnisse des Berichts
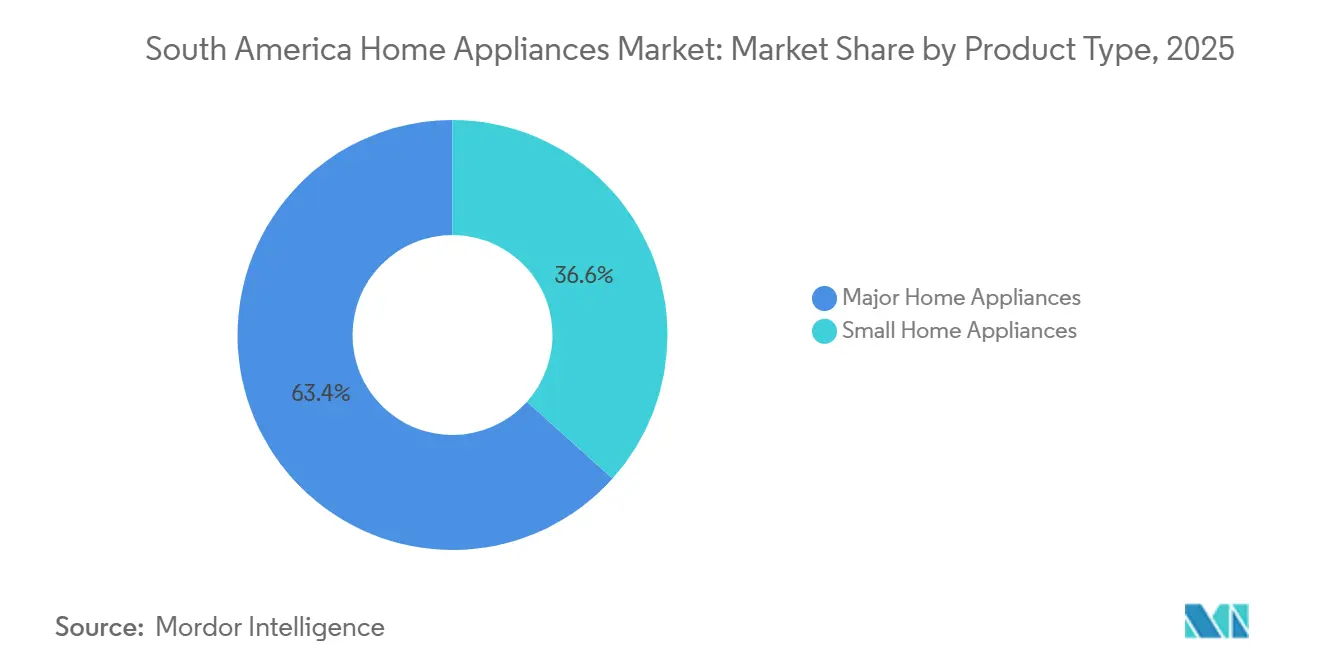
- Nach Produkttyp hielten Große Haushaltsgeräte im Jahr 2025 einen Marktanteil von 63,36 % am Markt für Haushaltsgeräte in Südamerika, während Kleine Haushaltsgeräte bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen werden.
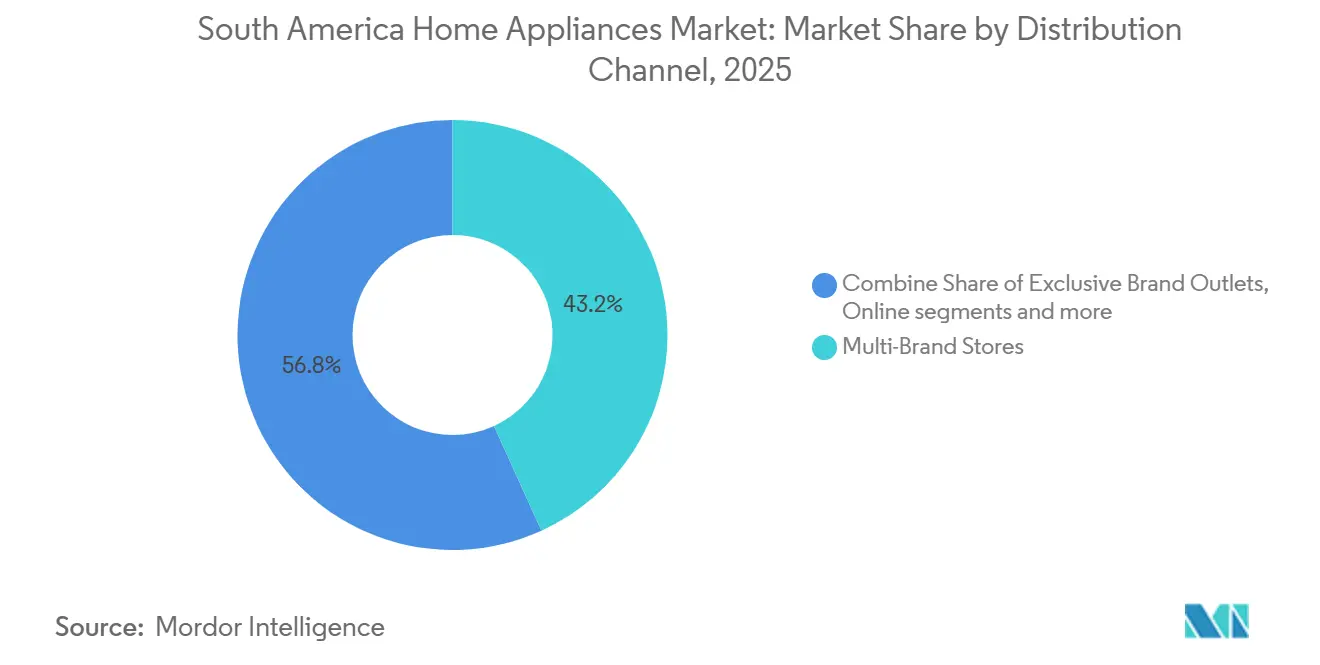
- Nach Vertriebskanal hielten Mehrmarken-Fachgeschäfte im Jahr 2025 einen Marktanteil von 43,21 % am Markt für Haushaltsgeräte in Südamerika, während der Online-Kanal bis 2031 voraussichtlich mit einer CAGR von 6,84 % wachsen wird.
- Nach Geografie hielt Brasilien im Jahr 2025 48,25 % des regionalen Gesamtanteils, während Peru bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Haushaltsgeräte in Südamerika
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und Zugang zu Verbraucherkrediten | +1.4% | Brasilien, Argentinien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| E-Commerce, Sofortzahlungen und eingebettete Finanzierung | +0.9% | Brasilien (Kernmarkt), Ausstrahlungseffekte auf Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Einführung vernetzter Smart-Haushaltsgeräte | +0.7% | Brasilien, Chile (frühe Anwender), mit angebotsseitiger Reichweite in allen Märkten | Langfristig (≥ 4 Jahre) |
| Städtische Wohnraumbildung und Ersatznachfrage | +0.8% | Brasilien (dominant), sekundäre Zuwächse in Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Importerweiterung und Sortimentserweiterung durch den Hafen Chancay | +0.4% | Peru (Ursprung), Ausstrahlungseffekte auf Chile, Ecuador, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Energie- und Wasserknappheit beschleunigt die Einführung effizienter Haushaltsgeräte | +0.5% | Brasilien, Chile, Peru; national, mit frühen Zuwächsen in São Paulo, Santiago, Lima | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und Zugang zu Verbraucherkrediten
Verbraucherkredite sind ein wichtiger Kaufweg für den Markt für Haushaltsgeräte in Südamerika, insbesondere für höherpreisige Gebrauchsgüter. In Argentinien entfielen im vierten Quartal 2025 55,1 % der Haushaltsgerätekäufe auf Kreditkarten[1]Instituto Nacional de Estadística y Censos, "Encuesta de Comercios de Electrodomésticos y Artículos para el Hogar, Cuarto Trimestre de 2025," INDEC, indec.gob.ar.. IDB Invest dokumentierte mehr als 131 Millionen Kundenkarten des Einzelhandels in Brasilien mit jährlichen Transaktionen von 9 Milliarden USD sowie formale Bankkredite[2]Inter-American Development Bank Invest, "Home Durables and Access to Credit Among the Low-Income in Latin America and the Caribbean," IDB Invest, idbinvest.org.. Diese Kombination erweitert den Zugang über Haushalte hinaus, die ausschließlich auf konventionelle Bankkredite angewiesen sind. Argentinien verzeichnete im Jahr 2025 ein Wachstum von 23 % bei den Stückverkäufen von Haushaltsgeräten, unterstützt durch niedrigere Importpreise, ein breiteres Produktangebot und verbesserte Verbraucherkreditbedingungen. Wenn die Zinssätze steigen, können die Kosten für Ratenzahlungspläne schnell ansteigen und Ersatzkäufe verzögern.
E-Commerce, Sofortzahlungen und eingebettete Finanzierung
Brasiliens Pix wurde im Jahr 2025 zur führenden Online-Zahlungsmethode und machte 42 % des E-Commerce-Zahlungsvolumens aus, verglichen mit 41 % für Kreditkarten. Pix Automático wurde im Juni 2025 eingeführt und kann wiederkehrende Lastschriftzahlungen auf bis zu 60 Millionen Brasilianer ohne Kreditkarten ausweiten. Eingebettete Kreditvergabe kann Open-Finance-Daten beim Bezahlvorgang nutzen und Produktrecherche direkter mit verfügbaren Krediten verknüpfen. Mercado Libre meldete ein wechselkursneutrales Wachstum des Bruttowarenwerts von 30 % in Brasilien und 126 % in Argentinien im ersten Quartal 2025, mit fast 67 Millionen einzigartigen Käufern. Der Wandel erfordert von Herstellern und Einzelhändlern eine Verbesserung der Produktinhalte, Finanzierungsoptionen und Lieferfähigkeiten.
Einführung vernetzter Smart-Haushaltsgeräte
Smart-Haushaltsgeräte werden im Markt für Haushaltsgeräte in Südamerika immer verbreiteter, insbesondere in Brasilien und Chile. Samsung gab an, dass im Jahr 2025 5,6 Millionen Smart-Haushaltsgeräte in Lateinamerika verkauft wurden, was 20 % der regionalen Haushaltsgeräteverkäufe entspricht. Das Segment der vernetzten Haushaltsgeräte verdreifachte sich zwischen 2020 und 2025, während der Absatz von KI-integrierten Haushaltsgeräten im Jahr 2025 um 60 % stieg. Samsung meldete außerdem einen Anstieg der WLAN-Konnektivität in seinem lateinamerikanischen Haushaltsgerätesortiment um 19 % im Jahresvergleich sowie einen Anstieg der KI-Produktnutzung um 251,7 %. Vernetzte Funktionen werden zunehmend bei Mainstream-Kühlschränken und Waschmaschinen erwartet, anstatt auf Premiumprodukte beschränkt zu sein. Hersteller ohne ein glaubwürdiges vernetztes Mittelklassesortiment stehen unter zunehmendem Druck, da KI-fähige Importprodukte breitere Preispunkte erreichen.
Städtische Wohnraumbildung und Ersatznachfrage
Brasiliens Programm Minha Casa Minha Vida schloss im ersten Halbjahr 2026 Verträge über 349.000 Wohneinheiten ab, 21 % mehr als im ersten Halbjahr 2025[3]Associação Brasileira de Incorporadoras Imobiliárias, "Contratações Minha Casa, Minha Vida, Análise Semestral 1S2026," ABRAINC, cdn.abrainc.org.br.. Die Wohnraumkredite im Rahmen des Programms erreichten 79,4 Milliarden BRL, entsprechend 14,3 Milliarden USD, und stiegen um 29 % im Jahresvergleich. Das Programm macht mehr als 50 % der neuen Wohnimmobilientransaktionen in Brasilien aus und unterstützt den Erstkauf von Kühlschränken, Waschmaschinen und Kochherden. Haushaltsgeräte, die im Zeitraum 2020 bis 2022 während der Pandemie gekauft wurden, treten ebenfalls in einen 5-7-jährigen Ersatzzyklus ein. Wohnungsübergaben und Ersatzbedarf zusammen bilden eine stabilere Grundlage für die Nachfrage nach großen Haushaltsgeräten in Zeiten hoher Zinssätze.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungs-, Zoll- und Importkomponentenvolatilität | -1.1% | Brasilien (Kernmarkt), Argentinien, Chile, Peru | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Hohe Zinssätze und Erschwinglichkeit von Gebrauchsgütern | -0.8% | Brasilien (dominant), sekundärer Druck in Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Präferenz für Wäschetrocknen an der Leine begrenzt die Verbreitung von Wäschetrocknern | -0.3% | Brasilien, Argentinien, Kolumbien (kulturelle Verbreitungsgrenze) | Langfristig (≥ 4 Jahre) |
| Lücken bei Rückwärtslogistik und Altgeräteentsorgung | -0.2% | Brasilien (national), mit frühem Konformitätsdruck in São Paulo, Minas Gerais | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungs-, Zoll- und Importkomponentenvolatilität
Die Lieferketten für Haushaltsgeräte in Südamerika bleiben anfällig gegenüber Veränderungen bei Wechselkursen, Zöllen und Importkomponentenkosten. Brasiliens Real wertete im Jahr 2025 um 8 % gegenüber dem US-Dollar ab, was den Druck auf importierte Vorleistungen erhöhte. Der angekündigte US-Zoll von 50 % auf brasilianische Exporte im Jahr 2025 schuf Unsicherheit bei Preisentscheidungen und Wechselkurserwartungen[4]Reuters, "Brazil's Economy Ready to Ride Out Trump's 50% Tariff," Reuters, reuters.com.. Marken, die Kompressoren, Wechselrichterplatinen und Motorenbaugruppen importieren, müssen höhere Vorleistungskosten bewältigen und gleichzeitig preissensible Haushalte bedienen. Electrolux bezeichnete sein zweites Quartal 2025 in Lateinamerika als herausfordernd aufgrund schwacher Nachfrage, Währungsgegenwind und makroökonomischer Anpassungen in Brasilien. Die Lokalisierung der Produktion kann die Kostentransparenz verbessern, erfordert jedoch Kapitalinvestitionen, bevor die Vorteile realisiert werden.
Hohe Zinssätze und Erschwinglichkeit von Gebrauchsgütern
Hohe Zinssätze bleiben eine direkte Einschränkung für große Haushaltskäufe im Markt für Haushaltsgeräte in Südamerika. Die Zinssätze für nicht lohngebundene Privatkredite in Brasilien lagen im April 2025 im Jahresdurchschnitt bei 106,2 %. Bei diesem Zinssatz kann die Finanzierung einer Waschmaschine im Wert von 2.500 BRL über 12 Monate die Endkosten für den Verbraucher nahezu verdoppeln. Eletros prognostizierte für den brasilianischen Elektroniksektorein Wachstum von 3 % bis 5 % für 2026 und bezeichnete den Ausblick als konservativ angesichts hoher Zinssätze und unsicherer Verbraucherstimmung. Haushalte, die größere Haushaltsgerätekäufe aufschieben, können stattdessen Ausgaben für Reparaturen und Service tätigen, was den Umsatz im Kundendienst stützt. Die Einschränkung ist am deutlichsten dort, wo Ratenkredite zentral für den Kauf von Haushaltsgeräten sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Große Haushaltsgeräte sichern den Umsatz, während Kleine Haushaltsgeräte an Fahrt gewinnen
Große Haushaltsgeräte machten im Jahr 2025 63,36 % der Marktgröße für Haushaltsgeräte in Südamerika aus, angeführt von Kühlschränken, Waschmaschinen und Klimaanlagen. Diese Kategorien decken wesentliche Haushaltsbedürfnisse ab und werden durch regelmäßige Ersatzzyklen gestützt. Klimaanlagen verzeichneten im Jahr 2025 in Brasilien ein Volumenwachstum von 16 %, obwohl die breitere Weißware-Kategorie nach unten korrigierte. Geschirrspüler gewinnen in São Paulo, Buenos Aires und Santiago an Interesse, da kleinere städtische Haushalte zeitsparenden Küchenprodukten einen höheren Wert beimessen. Brasiliens INMETRO-Verordnung 223/2025 verschärfte ab April 2025 die Energieeffizienzanforderungen für Kühlschränke und Gefriergeräte. Die Vorschriften bestimmen, welche Produkte in das Land eingeführt werden können, und begünstigen Lieferanten mit etablierten Zertifizierungsvereinbarungen. Große Haushaltsgeräte profitieren auch dann, wenn neue Wohnungsübergaben leere Häuser in Erstkäufe von Haushaltsgeräten verwandeln.
Kleine Haushaltsgeräte sollen von 2026 bis 2031 mit einer CAGR von 6,25 % wachsen, schneller als der regionale Gesamtmarkt. Die Nachfrage wird durch Heißluftfritteusen, Premium-Espressomaschinen, multifunktionale Küchenmaschinen und Saugroboter gestützt. Während der Pandemie gekaufte Produkte altern, was Aufwärtsersatzkäufe hin zu mittleren Premiummodellen unterstützt. Das Wachstum der Kategorie ist mit städtischen Lebensstilen und einer größeren Anzahl von Doppelverdiener-Haushalten verbunden. Die Haushaltsgerätebranche in Südamerika umfasst auch Unternehmen mit starken Produkterneuerungsfähigkeiten, wie Groupe SEB, SharkNinja und Versuni. Ihre breiten Produktsortimente ermöglichen es ihnen, schneller auf sich ändernde Küchen- und Bodenpflegepräferenzen zu reagieren. Weißware-Lieferanten bleiben wichtige Wettbewerber, aber ihre Portfolios sind stärker auf Kühlung und Wäschepflege konzentriert.


Nach Vertriebskanal: Mehrmarken-Fachgeschäfte dominieren, während Online den Kaufprozess neu gestaltet
Mehrmarken-Fachgeschäfte machten im Jahr 2025 43,21 % der Marktgröße für Haushaltsgeräte in Südamerika aus. Ihre Position spiegelt Produktvorführungen im Geschäft, direkten Kundensupport und Ratenkreditgespräche für teure Käufe wider. In Brasilien ist das Parcelamento nach wie vor eng mit dem Mehrmarken-Einzelhandel verbunden, wobei das Ladenpersonal den Kunden häufig bei der Auswahl von Zahlungsplänen hilft. Exklusive Markenshops bleiben für Premiumlieferanten, darunter BSH Hausgeräte, Samsung und LG, in großen Ballungsräumen relevant. Verbrauchermärkte, Baumärkte und Fachhandelsketten bedienen ebenfalls Ersatzkäufe und günstigere Produkte. Diese Formate bieten Verbrauchern zusätzliche Möglichkeiten, Haushaltsgeräte vor dem Kauf zu vergleichen. Ihre Rolle bleibt dauerhaft, da große Haushaltsgeräte oft Vertrauen in Installation, Lieferung und Kundendienst erfordern. Mehrmarken-Einzelhändler bieten daher weiterhin einen praktischen Weg, um Haushalte zu erreichen, die persönliche Beratung schätzen.
Der Online-Kanal soll von 2026 bis 2031 mit einer CAGR von 6,84 % wachsen und ist der am schnellsten wachsende Vertriebskanal. Online-Kanäle machten im ersten Halbjahr 2025 in Argentinien 56 % der Stückverkäufe von Haushaltsgeräten aus, während mobile Geräte 63 % dieser Käufe ausmachten. Der wechselkursneutrale Bruttowarenwert von Mercado Libre stieg im ersten Quartal 2025 in Brasilien um 30 % und in Argentinien um 126 %. Der digitale Einzelhandel erfordert klare Produktspezifikationen, virtuelle Produktwerkzeuge und zuverlässige Lieferung für große Geräte. Große Plattformen können diese Investitionen über dichte Logistiknetzwerke leichter verteilen als kleinere Einzelhandelsketten. Die Haushaltsgerätebranche in Südamerika legt daher größeren Wert auf Checkout-Finanzierung und Zustellung auf der letzten Meile. Traditionelle Einzelhändler benötigen Online-Dienste, die ihre stationären Kredit- und Produktunterstützungsangebote ergänzen, anstatt sie zu ersetzen. Dieser Wandel könnte den Druck auf mittelgroße Mehrmarken-Betreiber im Prognosezeitraum erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien hielt im Jahr 2025 48,25 % des regionalen Gesamtanteils, gestützt durch seine Produktionsbasis, das entwickelte Kreditsystem und die Wohnraumnachfrage. Brasiliens Elektro- und Elektroniksektor erzielte im Jahr 2025 einen Umsatz von 272 Milliarden BRL, entsprechend 46,3 Milliarden USD, was einem Anstieg von 9 % gegenüber 2024 entspricht. Die Exporte von Haushaltsgeräten stiegen im gleichen Jahr um 20 %. Aktualisierte INMETRO-Vorschriften erhöhten ab Januar 2026 die Energieeffizienz- und Kennzeichnungsanforderungen für Kühlschränke und Gefriergeräte. Diese Vorschriften erhöhen die Konformitätsanforderungen für importierte und inländische Modelle. Die Minha-Casa-Minha-Vida-Kreditvergabe von 79,4 Milliarden BRL, entsprechend 14,3 Milliarden USD, im ersten Halbjahr 2026 unterstützt eine anhaltende Erstkauf-Pipeline.
Peru soll von 2026 bis 2031 mit einer CAGR von 6,54 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für Haushaltsgeräte in Südamerika. Der Megahafen Chancay wickelte von Januar bis Oktober 2025 Handelsvolumen von 1,88 Milliarden USD ab. China machte 68 % der Importe über den Hafen aus, während elektrische Ausrüstung 8 % des deklarierten Importwerts ausmachte. Der Hafen hatte seit seiner Eröffnung im Mai 2026 mehr als 502.000 TEU und 2,4 Millionen Tonnen Ladung abgewickelt. Seine Zubringerdienste verbinden auch Ecuador, Chile und Kolumbien. Diese Handelsroute erweitert das Produktsortiment in Peru und den benachbarten Andenländern. Sie verringert auch Preisunterschiede, die zuvor etablierten Marken mehr Schutz boten.
Argentinien verzeichnete im Jahr 2025 ein kumulatives Wachstum von 36,3 % bei den Verkäufen von Haushaltsgeräten und Haushaltswaren. Die Kühlschrankpreise sanken zwischen November 2024 und November 2025 in US-Dollar-Rechnung um 39,5 %, und die Waschmaschinenpreise gingen um 45 % zurück. Der Anstieg spiegelte Handelsliberalisierung, niedrigere Preise und kreditgetriebene Nachfrage wider, anstatt ein vollständig etabliertes langfristiges Muster. Chile hat eine stabilere und stärker auf Premium ausgerichtete Nachfrage, begünstigt durch höhere Einkommensniveaus und eine ausgereifte E-Commerce-Infrastruktur. Seine Energiepolitik unterstützt effiziente Haushaltsgerätekategorien, obwohl im bereitgestellten Material keine Prognosezahl enthalten ist. Kolumbien, Ecuador, Paraguay und Uruguay profitieren von Chancay-Umschlagrouten und MERCOSUR-Versorgungsverbindungen. Infrastrukturbeschränkungen und fragmentierte Einzelhandelsnetzwerke verlangsamen weiterhin die formale Expansion in diesen Ländern.
Wettbewerbslandschaft
Der Markt für Haushaltsgeräte in Südamerika ist bei Premiumlieferanten mäßig konsolidiert und darunter stärker fragmentiert. Whirlpool, Electrolux, LG und Samsung haben etablierte Marken in Brasilien, Chile und Argentinien. Midea, Haier, Hisense und TCL expandieren über kostengünstige Lieferketten, die mit Chancay verbunden sind. Lokale Produktion ist eine wichtige Wettbewerbsreaktion, da sie die Anfälligkeit gegenüber Wechselkurs- und Zolländerungen verringert. Whirlpool verpflichtete sich im Mai 2026 zu einer Investition von 300 Millionen BRL in sein Werk in Rio Claro, verlagerte die Produktion von Frontlader-Waschmaschinen aus Argentinien und erhöhte die inländische Beschaffung auf 95 %. Das Projekt soll Rio Claro zu Whirlpools fortschrittlichstem lateinamerikanischen Betrieb machen und ein neues Forschungs- und Entwicklungszentrum für Wäschepflege beherbergen. Die Haushaltsgerätebranche in Südamerika nutzt die Fertigungslokalisierung, um Versorgungszuverlässigkeit und Kostenkontrolle zu schützen.
LG eröffnete im August 2026 seine zweite brasilianische Haushaltsgerätefabrik in Fazenda Rio Grande, Paraná, nach einer Investition von 310 Millionen USD. Das Werk produziert jährlich 600.000 Kühlschränke und ist darauf ausgelegt, die inländischen Lieferzeiten um bis zu 80 % zu reduzieren. LG plant, den Standort unter Nutzung der MERCOSUR-Bestimmungen zu einer lateinamerikanischen Exportbasis auszubauen. Samsungs Bespoke AI SmartThings-System und LGs ThinQ-Plattform zeigen, wie vernetzte Funktionen die Positionierung von Premiumprodukten unterstützen können. Software-Kompetenz und Engagement nach dem Verkauf werden bei Premiumhaushaltsgeräten immer wichtiger. Chinesische Lieferanten erhöhen den Wettbewerbsdruck, indem sie vernetzte Produkte zu Mainstream-Preispunkten anbieten. Etablierte Hersteller müssen daher Produktmerkmale mit zuverlässigem lokalem Service und Lieferung kombinieren.
Marktführer in der Haushaltsgerätebranche in Südamerika
-
Whirlpool Corporation
-
Electrolux AB
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
Midea Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: LG Electronics eröffnet seine zweite brasilianische Haushaltsgerätefabrik in Fazenda Rio Grande, Paraná, nach einer Investition von 310 Millionen USD bzw. 1,5 Milliarden BRL. Die 770.000 m² große KI-gestützte Smart-Fabrik produziert 600.000 Kühlschränke pro Jahr, also 1 Gerät alle 14 Sekunden, unter Einsatz von Vision-KI-Inspektionssystemen und Industrierobotik.
- Mai 2026: Whirlpool verpflichtet sich zu einer Investition von 300 Millionen BRL in sein Werk in Rio Claro, São Paulo, und verlagert die Produktion von Frontlader-Waschmaschinen aus seinem kürzlich geschlossenen Werk in Pilar, Argentinien.
- Juni 2025: Banco Central do Brasil führt Pix Automático ein, das wiederkehrende Lastschriftzahlungen für bis zu 60 Millionen Brasilianer ohne Kreditkarten ermöglicht und die adressierbare Basis für den digitalen Haushaltsgerätehandel und eingebettete Finanzierungskaufmodelle wesentlich erweitert.
- November 2025: Samsung Electronics bestätigt, dass die Kategorie der Smart-Haushaltsgeräte in Lateinamerika im Jahr 2025 5,6 Millionen verkaufte Einheiten erreicht hat, was 20 % des gesamten regionalen Haushaltsgeräteabsatzes entspricht. Das vernetzte Segment hat sich seit 2020 verdreifacht, und KI-integrierte Haushaltsgeräte wuchsen im Jahresvergleich um 60 %.


Berichtsumfang für den Markt für Haushaltsgeräte in Südamerika
| Große Haushaltsgeräte | Kühlschränke |
| Gefriergeräte | |
| Waschmaschinen | |
| Wäschetrockner | |
| Geschirrspüler | |
| Backöfen, Herde und Kochfelder | |
| Mikrowellenherde | |
| Klimaanlagen | |
| Dunstabzugshauben und Kochfelder | |
| Sonstige Große Haushaltsgeräte | |
| Kleine Haushaltsgeräte | Kaffeemaschinen und Espressomaschinen |
| Küchenmaschinen, Entsafter und Mixer | |
| Grills und Röster | |
| Elektrische Wasserkocher | |
| Heißluftfritteusen | |
| Staubsauger und Saugroboter | |
| Bügeleisen und Dampfbügler | |
| Toaster, Reiskocher und Tischbacköfen | |
| Sonstige Kleine Haushaltsgeräte |
| Mehrmarken-Fachgeschäfte |
| Exklusive Markenshops |
| Online |
| Sonstige Vertriebskanäle |
| Brasilien |
| Peru |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Produkttyp | Große Haushaltsgeräte | Kühlschränke |
| Gefriergeräte | ||
| Waschmaschinen | ||
| Wäschetrockner | ||
| Geschirrspüler | ||
| Backöfen, Herde und Kochfelder | ||
| Mikrowellenherde | ||
| Klimaanlagen | ||
| Dunstabzugshauben und Kochfelder | ||
| Sonstige Große Haushaltsgeräte | ||
| Kleine Haushaltsgeräte | Kaffeemaschinen und Espressomaschinen | |
| Küchenmaschinen, Entsafter und Mixer | ||
| Grills und Röster | ||
| Elektrische Wasserkocher | ||
| Heißluftfritteusen | ||
| Staubsauger und Saugroboter | ||
| Bügeleisen und Dampfbügler | ||
| Toaster, Reiskocher und Tischbacköfen | ||
| Sonstige Kleine Haushaltsgeräte | ||
| Nach Vertriebskanal | Mehrmarken-Fachgeschäfte | |
| Exklusive Markenshops | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welche Produktkategorie führt den regionalen Haushaltsgeräteabsatz an?
Große Haushaltsgeräte führten im Jahr 2025 mit 63,36 % des regionalen Gesamtanteils, gestützt durch Kühlschränke, Waschmaschinen und Klimaanlagen.
Welcher Vertriebskanal wächst bei Haushaltsgeräten in Südamerika am schnellsten?
Der Online-Kanal soll bis 2031 mit einer CAGR von 6,84 % wachsen, unterstützt durch digitale Zahlungsmittel, eingebettete Finanzierung und mobiles Einkaufen.
Welches Land ist das größte regionale Ziel für Haushaltsgeräte?
Brasilien hielt im Jahr 2025 48,25 % des regionalen Gesamtanteils und profitiert von lokaler Fertigung, Verbraucherkrediten und Wohnbauprogrammen.
Welches Land soll bis 2031 am schnellsten wachsen?
Peru soll mit einer CAGR von 6,54 % wachsen, unterstützt durch einen verbesserten Importzugang über den Megahafen Chancay.
Was schränkt den Kauf von Haushaltsgeräten in der Region ein?
Hohe Zinssätze, Währungsvolatilität, Zölle und die Kosten importierter Komponenten können Ratenkäufe weniger erschwinglich machen.
Seite zuletzt aktualisiert am:



