
Tamaño y Participación del Mercado de Electrodomésticos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 42.65 Mil millones de dólares |
| Tamaño del Mercado (2026) | 44.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.42 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Electrodomésticos en América del Sur por Mordor Intelligence
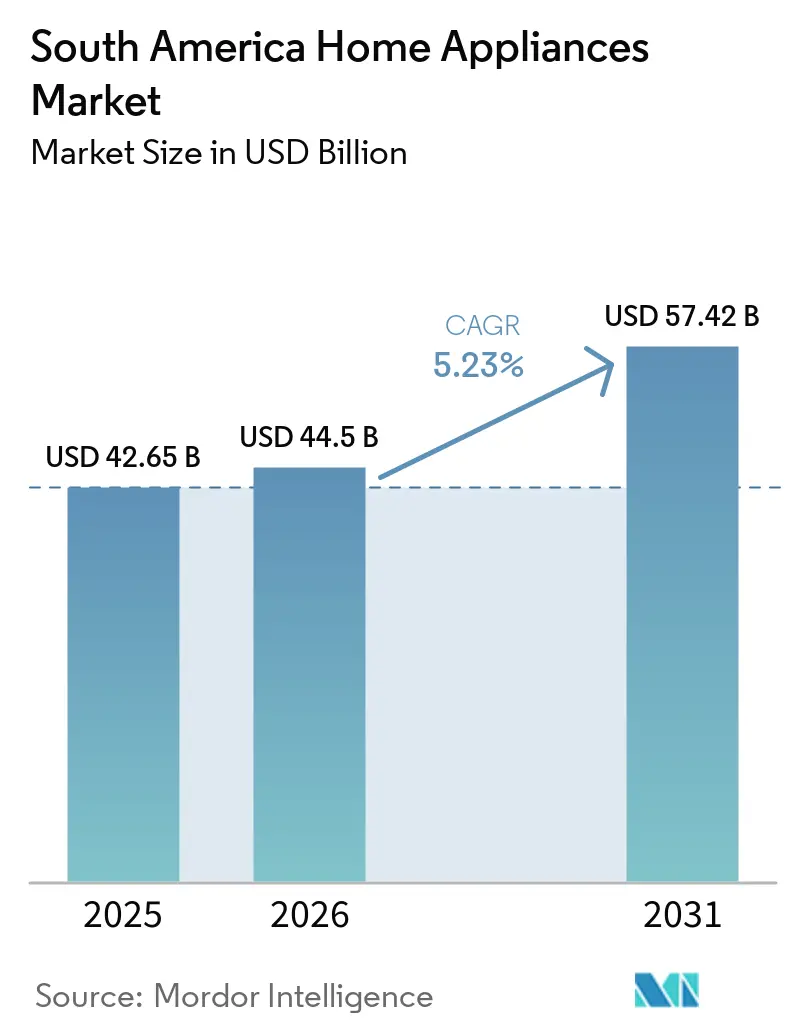
El tamaño del mercado de electrodomésticos en América del Sur fue valorado en 42,65 mil millones de USD en 2025 y se estima que crecerá desde 44,5 mil millones de USD en 2026 hasta alcanzar 57,42 mil millones de USD en 2031, a una CAGR del 5,2% durante el período de pronóstico (2026-2031). Las perspectivas reflejan un mayor acceso al crédito al consumidor, un uso más amplio de los pagos digitales y la formación de hogares en toda la región. Brasil sigue siendo la base central de demanda y producción, mientras que Perú gana importancia a medida que la nueva capacidad portuaria amplía el acceso a productos importados. Los fabricantes están equilibrando las inversiones en producción local frente a la competencia de productos importados de menor costo. Los movimientos cambiarios y los altos costos de endeudamiento pueden retrasar las compras de electrodomésticos mayores, incluso cuando las necesidades de reemplazo se mantienen estables. El mercado de electrodomésticos en América del Sur, por lo tanto, recompensa a las empresas que pueden ofrecer financiamiento asequible, entrega confiable y líneas de productos que cumplan con las normativas locales.
Conclusiones Clave del Informe
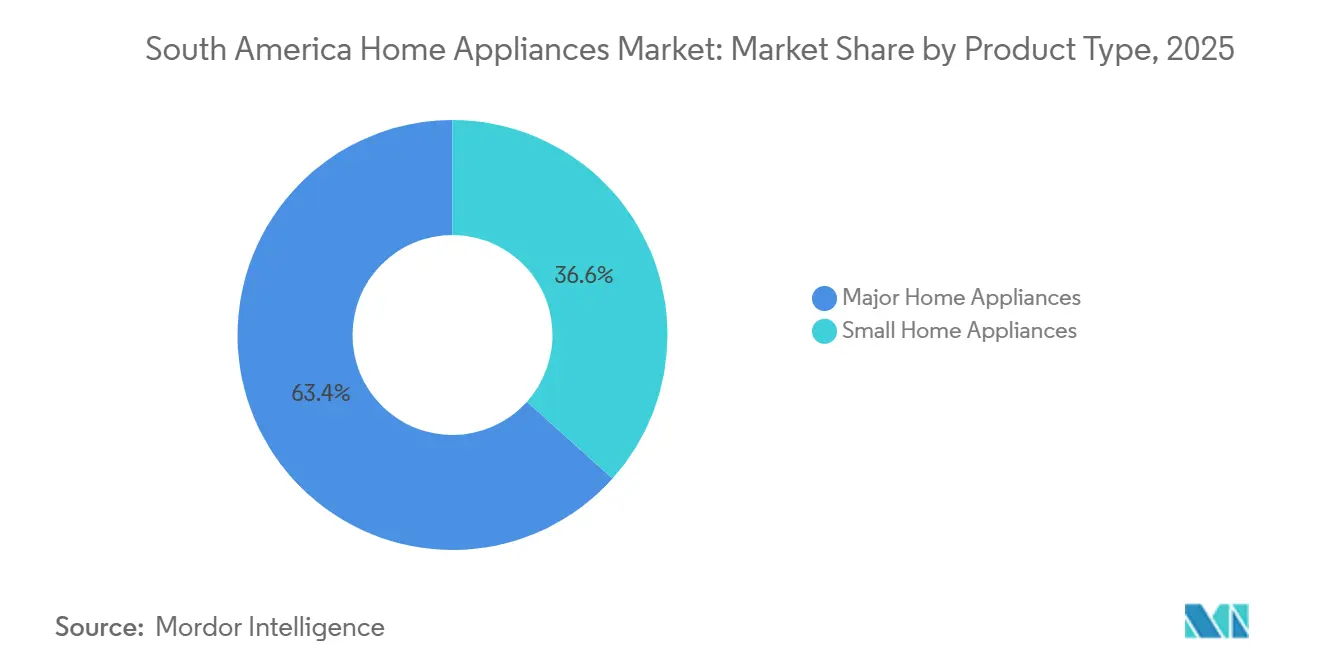
- Por tipo de producto, los Electrodomésticos Mayores representaron el 63,36% de la participación del mercado de electrodomésticos en América del Sur en 2025, mientras que se prevé que los Electrodomésticos Pequeños crezcan a una CAGR del 6,25% hasta 2031.
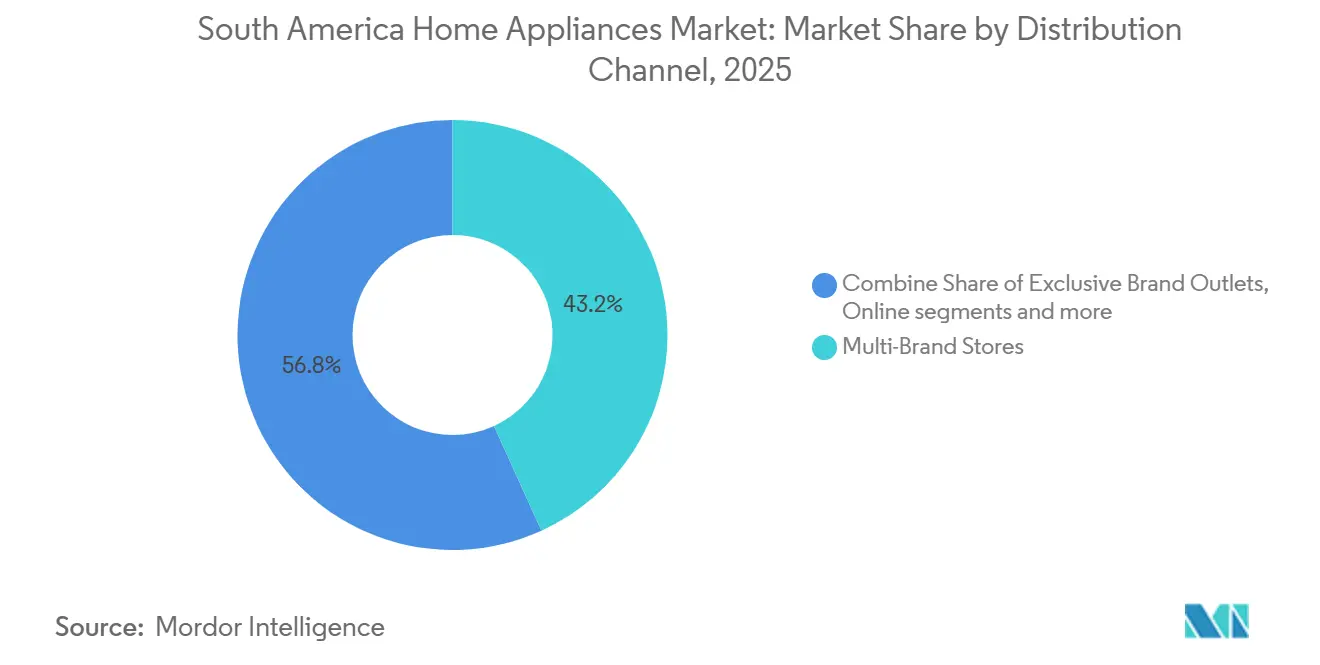
- Por canal de distribución, las Tiendas Multimarca representaron el 43,21% de la participación del mercado de electrodomésticos en América del Sur en 2025, mientras que se prevé que el canal En Línea crezca a una CAGR del 6,84% hasta 2031.
- Por geografía, Brasil representó el 48,25% del total regional en 2025, mientras que se prevé que Perú crezca a una CAGR del 6,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Electrodomésticos en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ingresos Disponibles y Acceso al Crédito al Consumidor | +1.4% | Brasil, Argentina, Chile, Perú | Mediano plazo (2 a 4 años) |
| Comercio Electrónico, Pagos Instantáneos y Financiamiento Integrado | +0.9% | Brasil (núcleo), con expansión hacia Argentina y Chile | Corto plazo (≤ 2 años) |
| Adopción de Electrodomésticos Inteligentes Conectados | +0.7% | Brasil, Chile (adoptantes tempranos), con alcance desde el lado de la oferta en todos los mercados | Largo plazo (≥ 4 años) |
| Formación de Vivienda Urbana y Demanda de Reemplazo | +0.8% | Brasil (dominante), ganancias secundarias en Perú y Colombia | Mediano plazo (2 a 4 años) |
| Expansión de Importaciones y Surtido Impulsada por el Puerto de Chancay | +0.4% | Perú (origen), con expansión hacia Chile, Ecuador y Colombia | Corto plazo (≤ 2 años) |
| Estrés Energético e Hídrico que Acelera los Electrodomésticos Eficientes | +0.5% | Brasil, Chile, Perú; a nivel nacional, con ganancias tempranas en São Paulo, Santiago y Lima | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ingresos Disponibles y Acceso al Crédito al Consumidor
El crédito al consumidor funciona como una vía importante de compra en el mercado de electrodomésticos en América del Sur, particularmente para bienes duraderos de mayor precio. En Argentina, las tarjetas de crédito representaron el 55,1% de las compras de electrodomésticos en el cuarto trimestre de 2025[1]Instituto Nacional de Estadística y Censos, "Encuesta de Comercios de Electrodomésticos y Artículos para el Hogar, Cuarto Trimestre de 2025," INDEC, indec.gob.ar.. IDB Invest documentó más de 131 millones de tarjetas de tiendas minoristas en Brasil, con transacciones anuales de 9 mil millones de USD, junto con crédito bancario formal[2]Inter-American Development Bank Invest, "Home Durables and Access to Credit Among the Low-Income in Latin America and the Caribbean," IDB Invest, idbinvest.org.. Esta combinación amplía el acceso más allá de los hogares que dependen únicamente del crédito bancario convencional. Argentina registró un crecimiento del 23% en las ventas unitarias de electrodomésticos en 2025, respaldado por precios de importación más bajos, mayor disponibilidad de productos y mejores condiciones de crédito al consumidor. Cuando las tasas de interés aumentan, el costo de los planes de cuotas puede subir rápidamente y posponer las compras de reemplazo.
Comercio Electrónico, Pagos Instantáneos y Financiamiento Integrado
El sistema Pix de Brasil se convirtió en el principal método de pago en línea en 2025, representando el 42% del valor de los pagos en el comercio electrónico, frente al 41% de las tarjetas de crédito. Pix Automático se lanzó en junio de 2025 y puede extender los pagos de débito recurrentes a hasta 60 millones de brasileños sin tarjetas de crédito. El financiamiento integrado puede utilizar datos de Open Finance durante el proceso de pago, vinculando la investigación de productos de manera más directa con el crédito disponible. Mercado Libre reportó un crecimiento del valor bruto de mercancías, neutro en términos de tipo de cambio, del 30% en Brasil y del 126% en Argentina durante el primer trimestre de 2025, con casi 67 millones de compradores únicos. El cambio requiere que los fabricantes y minoristas mejoren el contenido de los productos, las opciones de financiamiento y las capacidades de entrega.
Adopción de Electrodomésticos Inteligentes Conectados
Los electrodomésticos inteligentes son cada vez más comunes en el mercado de electrodomésticos en América del Sur, especialmente en Brasil y Chile. Samsung declaró que se vendieron 5,6 millones de electrodomésticos inteligentes en América Latina en 2025, lo que representa el 20% de las ventas regionales de electrodomésticos. El segmento de electrodomésticos conectados se triplicó entre 2020 y 2025, mientras que las ventas de electrodomésticos con inteligencia artificial integrada aumentaron un 60% durante 2025. Samsung también reportó un aumento interanual del 19% en la conectividad Wi-Fi en su gama de electrodomésticos para América Latina y un aumento del 251,7% en el uso de productos con inteligencia artificial. Las funciones conectadas son cada vez más esperadas en refrigeradores y lavadoras de gama media, en lugar de estar limitadas a productos premium. Los fabricantes sin una gama conectada de nivel medio creíble enfrentan mayor presión a medida que los productos importados con capacidad de inteligencia artificial alcanzan precios más accesibles.
Formación de Vivienda Urbana y Demanda de Reemplazo
El programa Minha Casa Minha Vida de Brasil contrató 349.000 unidades residenciales en el primer semestre de 2026, un 21% más que en el primer semestre de 2025[3]Associação Brasileira de Incorporadoras Imobiliárias, "Contratações Minha Casa, Minha Vida, Análise Semestral 1S2026," ABRAINC, cdn.abrainc.org.br.. El crédito hipotecario bajo el programa alcanzó 79,4 mil millones de BRL, equivalente a 14,3 mil millones de USD, y aumentó un 29% interanual. El programa representa más del 50% de las nuevas transacciones residenciales en Brasil, apoyando las primeras compras de refrigeradores, lavadoras y cocinas. Los electrodomésticos adquiridos durante el período pandémico de 2020 a 2022 también están entrando en un ciclo de reemplazo de 5 a 7 años. Las entregas de viviendas y las necesidades de reemplazo juntas proporcionan una base más estable para la demanda de electrodomésticos mayores durante períodos de altas tasas de interés.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria, Arancelaria y de Componentes Importados | -1.1% | Brasil (núcleo), Argentina, Chile, Perú | Corto a mediano plazo (≤ 4 años) |
| Altas Tasas de Interés y Asequibilidad de Bienes Duraderos | -0.8% | Brasil (dominante), presión secundaria en Argentina y Chile | Mediano plazo (2 a 4 años) |
| Preferencias por el Tendido de Ropa que Limitan la Penetración de las Secadoras | -0.3% | Brasil, Argentina, Colombia (techo de penetración cultural) | Largo plazo (≥ 4 años) |
| Brechas en la Logística Inversa y la Recolección al Final de la Vida Útil | -0.2% | Brasil (nacional), con presión de cumplimiento temprana en São Paulo y Minas Gerais | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria, Arancelaria y de Componentes Importados
Las cadenas de suministro de electrodomésticos en América del Sur siguen expuestas a cambios en los tipos de cambio, aranceles y costos de componentes importados. El real brasileño se depreció un 8% frente al dólar estadounidense en 2025, aumentando la presión sobre los insumos importados. El anuncio de un arancel del 50% de Estados Unidos sobre las exportaciones brasileñas en 2025 añadió incertidumbre a las decisiones de precios y a las expectativas sobre el tipo de cambio[4]Reuters, "Brazil's Economy Ready to Ride Out Trump's 50% Tariff," Reuters, reuters.com.. Las marcas que importan compresores, tarjetas inversoras y conjuntos de motores deben gestionar costos de insumos más altos mientras atienden a hogares sensibles al precio. Electrolux describió su segundo trimestre de 2025 en América Latina como desafiante debido a la débil demanda, los vientos en contra cambiarios y el ajuste macroeconómico en Brasil. Localizar la producción puede mejorar la visibilidad de los costos, aunque requiere inversión de capital antes de que se materialicen los beneficios.
Altas Tasas de Interés y Asequibilidad de Bienes Duraderos
Las altas tasas de interés siguen siendo una restricción directa sobre las grandes compras del hogar en el mercado de electrodomésticos en América del Sur. Las tasas de préstamos personales no deducibles de nómina en Brasil promediaron el 106,2% anual en abril de 2025. A esa tasa, financiar una lavadora de 2.500 BRL a 12 meses puede casi duplicar el costo final para el consumidor. Eletros proyectó un crecimiento del sector electrónico brasileño del 3% al 5% para 2026 y describió las perspectivas como conservadoras en medio de altas tasas e incertidumbre en el sentimiento del consumidor. Los hogares que difieren las compras de electrodomésticos mayores pueden optar por reparaciones y servicios, lo que apoya los ingresos posventa. La restricción es más visible donde el crédito en cuotas es central para la compra de electrodomésticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Electrodomésticos Mayores Anclan los Ingresos mientras los Electrodomésticos Pequeños se Aceleran
Los Electrodomésticos Mayores representaron el 63,36% del tamaño del mercado de electrodomésticos en América del Sur en 2025, liderados por refrigeradores, lavadoras y aire acondicionado. Estas categorías satisfacen necesidades esenciales del hogar y están respaldadas por ciclos de reemplazo regulares. El aire acondicionado registró un crecimiento en volumen del 16% en Brasil durante 2025, aunque la categoría más amplia de línea blanca se ajustó a la baja. Los lavavajillas están ganando interés en São Paulo, Buenos Aires y Santiago a medida que los hogares urbanos más pequeños otorgan mayor valor a los productos de cocina que ahorran tiempo. La Ordenanza INMETRO 223/2025 de Brasil endureció los requisitos de eficiencia energética para refrigeradores y congeladores a partir de abril de 2025. Las normas determinan qué productos pueden ingresar al país y favorecen a los proveedores con acuerdos de certificación establecidos. Los electrodomésticos mayores también se benefician cuando las nuevas entregas de viviendas convierten hogares vacíos en primeras compras de electrodomésticos.
Se prevé que los Electrodomésticos Pequeños crezcan a una CAGR del 6,25% de 2026 a 2031, más rápido que el total regional. La demanda está respaldada por freidoras de aire, máquinas de espresso premium, procesadores de alimentos multifuncionales y aspiradoras robot. Los productos adquiridos durante la pandemia están envejeciendo, lo que apoya los reemplazos de actualización hacia modelos de nivel medio-premium. El crecimiento de la categoría está vinculado a los estilos de vida urbanos y a un mayor número de hogares con doble ingreso. La industria de electrodomésticos en América del Sur también incluye empresas con sólidas capacidades de renovación de productos, como Groupe SEB, SharkNinja y Versuni. Sus amplias gamas de productos les permiten responder más rápidamente a los cambios en las preferencias de cocina y cuidado de pisos. Los proveedores de línea blanca siguen siendo competidores importantes, pero sus carteras están más concentradas en refrigeración y lavandería.


Por Canal de Distribución: Las Tiendas Multimarca Dominan mientras el Canal En Línea Reordena el Proceso de Compra
Las Tiendas Multimarca representaron el 43,21% del tamaño del mercado de electrodomésticos en América del Sur en 2025. Su posición refleja las demostraciones de productos en tienda, la atención directa al cliente y las conversaciones sobre crédito en cuotas para compras costosas. En Brasil, el parcelamento sigue estrechamente vinculado al comercio minorista multimarca, con el personal de las tiendas ayudando frecuentemente a los clientes a seleccionar planes de pago. Los Puntos de Venta de Marca Exclusiva siguen siendo relevantes para los proveedores premium, incluidos BSH Hausgeräte, Samsung y LG, en las principales áreas metropolitanas. Los hipermercados, las tiendas de construcción y las cadenas especializadas también atienden las compras de reemplazo y los productos de menor precio. Estos formatos ofrecen a los consumidores lugares adicionales para comparar electrodomésticos antes de comprar. Su papel sigue siendo duradero porque los electrodomésticos mayores a menudo requieren confianza en la instalación, la entrega y el soporte posventa. Los minoristas multimarca, por lo tanto, continúan proporcionando una vía práctica para llegar a los hogares que valoran la asistencia personalizada.
Se prevé que el canal En Línea crezca a una CAGR del 6,84% de 2026 a 2031 y es el canal de distribución de más rápido crecimiento. Los canales en línea representaron el 56% de las ventas unitarias de electrodomésticos en Argentina durante el primer semestre de 2025, mientras que los dispositivos móviles representaron el 63% de esas compras. El valor bruto de mercancías de Mercado Libre, neutro en términos de tipo de cambio, aumentó un 30% en Brasil y un 126% en Argentina durante el primer trimestre de 2025. El comercio minorista digital requiere especificaciones de productos claras, herramientas virtuales de productos y una entrega confiable para unidades de gran tamaño. Las grandes plataformas pueden distribuir esas inversiones en redes logísticas densas más fácilmente que las cadenas minoristas más pequeñas. La industria de electrodomésticos en América del Sur, por lo tanto, está poniendo mayor énfasis en el financiamiento en el proceso de pago y la entrega de última milla. Los minoristas tradicionales necesitan servicios en línea que complementen, en lugar de reemplazar, su crédito en tienda y soporte de productos. Este cambio puede aumentar la presión sobre los operadores multimarca de tamaño mediano durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 48,25% del total regional en 2025, respaldado por su base manufacturera, su desarrollado sistema de crédito y la demanda de vivienda. El sector eléctrico y electrónico de Brasil generó 272 mil millones de BRL, equivalente a 46,3 mil millones de USD, en ingresos durante 2025, aumentando un 9% respecto a 2024. Las exportaciones de electrodomésticos aumentaron un 20% en el mismo año. Las normas actualizadas de INMETRO elevaron los requisitos de eficiencia energética y etiquetado para refrigeradores y congeladores a partir de enero de 2026. Estas normas elevan el requisito de cumplimiento para los modelos importados y domésticos. El crédito del programa Minha Casa Minha Vida de 79,4 mil millones de BRL, equivalente a 14,3 mil millones de USD, en el primer semestre de 2026, apoya una cartera continua de primeras compras.
Se prevé que Perú crezca a una CAGR del 6,54% de 2026 a 2031, convirtiéndolo en la geografía de más rápido crecimiento en el mercado de electrodomésticos en América del Sur. El Megapuerto de Chancay manejó 1,88 mil millones de USD en comercio de enero a octubre de 2025. China representó el 68% de las importaciones a través del puerto, mientras que los equipos eléctricos constituyeron el 8% del valor de importación declarado. El puerto había manejado más de 502.000 TEU y 2,4 millones de toneladas de carga desde su apertura en mayo de 2026. Sus servicios de alimentación también conectan Ecuador, Chile y Colombia. Esta ruta comercial amplía el surtido de productos en Perú y los mercados andinos vecinos. También reduce las brechas de precios que anteriormente ofrecían mayor protección a las marcas establecidas.
Argentina registró un crecimiento acumulado del 36,3% en las ventas de electrodomésticos y artículos para el hogar durante 2025. Los precios de los refrigeradores cayeron un 39,5% y los precios de las lavadoras disminuyeron un 45% en términos de dólar estadounidense entre noviembre de 2024 y noviembre de 2025. El aumento reflejó la liberalización comercial, los precios más bajos y la demanda impulsada por el crédito, en lugar de un patrón a largo plazo plenamente establecido. Chile tiene una demanda más estable y orientada hacia lo premium, favorecida por niveles de ingresos más altos e infraestructura de comercio electrónico madura. Su política energética apoya las categorías de electrodomésticos eficientes, aunque no se incluye ninguna cifra de pronóstico en el material proporcionado. Colombia, Ecuador, Paraguay y Uruguay se benefician de las rutas de transbordo de Chancay y los vínculos de suministro del MERCOSUR. Las limitaciones de infraestructura y las redes minoristas fragmentadas continúan ralentizando la expansión formal en estos países.
Panorama Competitivo
El mercado de electrodomésticos en América del Sur está moderadamente consolidado entre los proveedores premium y es más fragmentado por debajo de ese nivel. Whirlpool, Electrolux, LG y Samsung tienen marcas establecidas en Brasil, Chile y Argentina. Midea, Haier, Hisense y TCL se están expandiendo a través de cadenas de suministro de menor costo vinculadas a Chancay. La producción local es una respuesta competitiva importante porque reduce la exposición a los cambios en el tipo de cambio y los aranceles. Whirlpool comprometió 300 millones de BRL para su instalación en Rio Claro en mayo de 2026, trasladando la producción de lavadoras de carga frontal desde Argentina y aumentando el abastecimiento doméstico al 95%. El proyecto tiene como objetivo convertir a Rio Claro en la operación latinoamericana más avanzada de Whirlpool y albergar un nuevo centro de investigación y desarrollo de lavandería. La industria de electrodomésticos en América del Sur está utilizando la localización de la manufactura para proteger la confiabilidad del suministro y el control de costos.
LG inauguró su segunda fábrica de electrodomésticos en Brasil en Fazenda Rio Grande, Paraná, en agosto de 2026, tras una inversión de 310 millones de USD. La instalación produce 600.000 refrigeradores anuales y está diseñada para reducir los tiempos de entrega doméstica hasta en un 80%. LG planea desarrollar el sitio como una base de exportación latinoamericana utilizando las disposiciones del MERCOSUR. El sistema Bespoke AI SmartThings de Samsung y la plataforma ThinQ de LG muestran cómo las funciones conectadas pueden apoyar el posicionamiento de productos premium. La capacidad de software y el compromiso posventa son cada vez más importantes en los electrodomésticos premium. Los proveedores chinos están aumentando la presión competitiva al ofrecer productos conectados a precios de mercado masivo. Los fabricantes establecidos deben, por lo tanto, combinar las características del producto con un servicio y una entrega local confiables.
Líderes de la Industria de Electrodomésticos en América del Sur
Whirlpool Corporation
Electrolux AB
Samsung Electronics Co., Ltd.
LG Electronics Inc.
Midea Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: LG Electronics inaugura su segunda fábrica de electrodomésticos en Brasil en Fazenda Rio Grande, Paraná, tras una inversión de 310 millones de USD y 1,5 mil millones de BRL. La fábrica inteligente habilitada con inteligencia artificial de 770.000 m² produce 600.000 refrigeradores por año, o 1 unidad cada 14 segundos, utilizando sistemas de inspección Vision AI y robótica industrial.
- Mayo de 2026: Whirlpool compromete 300 millones de BRL para su fábrica en Rio Claro, São Paulo, trasladando la producción de lavadoras de carga frontal desde su planta de Pilar, Argentina, recientemente cerrada.
- Junio de 2025: El Banco Central do Brasil lanza Pix Automático, habilitando pagos de débito recurrentes para hasta 60 millones de brasileños sin tarjetas de crédito, ampliando materialmente la base direccionable para el comercio minorista digital de electrodomésticos y los modelos de compra con financiamiento integrado.
- Noviembre de 2025: Samsung Electronics confirma que la categoría de electrodomésticos inteligentes en América Latina alcanzó 5,6 millones de unidades vendidas en 2025, o el 20% del total de ventas regionales de electrodomésticos. El segmento conectado se triplicó desde 2020 y los electrodomésticos con inteligencia artificial integrada crecieron un 60% interanual.


Alcance del Informe del Mercado de Electrodomésticos en América del Sur
| Electrodomésticos Mayores | Refrigeradores |
| Congeladores | |
| Lavadoras | |
| Secadoras de Ropa | |
| Lavavajillas | |
| Hornos, Cocinas y Estufas | |
| Hornos de Microondas | |
| Aires Acondicionados | |
| Campanas Extractoras y Placas de Cocción | |
| Otros Electrodomésticos Mayores | |
| Electrodomésticos Pequeños | Cafeteras y Máquinas de Espresso |
| Procesadores de Alimentos, Licuadoras y Extractores de Jugo | |
| Parrillas y Asadores | |
| Hervidores Eléctricos | |
| Freidoras de Aire | |
| Aspiradoras y Aspiradoras Robot | |
| Planchas y Vaporizadores de Ropa | |
| Tostadoras, Arroceras y Hornos de Encimera | |
| Otros Electrodomésticos Pequeños |
| Tiendas Multimarca |
| Puntos de Venta de Marca Exclusiva |
| En Línea |
| Otros Canales de Distribución |
| Brasil |
| Perú |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Producto | Electrodomésticos Mayores | Refrigeradores |
| Congeladores | ||
| Lavadoras | ||
| Secadoras de Ropa | ||
| Lavavajillas | ||
| Hornos, Cocinas y Estufas | ||
| Hornos de Microondas | ||
| Aires Acondicionados | ||
| Campanas Extractoras y Placas de Cocción | ||
| Otros Electrodomésticos Mayores | ||
| Electrodomésticos Pequeños | Cafeteras y Máquinas de Espresso | |
| Procesadores de Alimentos, Licuadoras y Extractores de Jugo | ||
| Parrillas y Asadores | ||
| Hervidores Eléctricos | ||
| Freidoras de Aire | ||
| Aspiradoras y Aspiradoras Robot | ||
| Planchas y Vaporizadores de Ropa | ||
| Tostadoras, Arroceras y Hornos de Encimera | ||
| Otros Electrodomésticos Pequeños | ||
| Por Canal de Distribución | Tiendas Multimarca | |
| Puntos de Venta de Marca Exclusiva | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué categoría de producto lidera las ventas regionales de electrodomésticos?
Los Electrodomésticos Mayores lideraron con el 63,36% del total regional en 2025, respaldados por refrigeradores, lavadoras y aire acondicionado.
¿Qué canal de ventas crece más rápido para los electrodomésticos en América del Sur?
Se prevé que el canal En Línea crezca a una CAGR del 6,84% hasta 2031, respaldado por pagos digitales, financiamiento integrado y compras móviles.
¿Qué país es el principal destino regional de electrodomésticos?
Brasil representó el 48,25% del total regional en 2025 y se beneficia de la manufactura local, el crédito al consumidor y los programas de vivienda.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que Perú crezca a una CAGR del 6,54%, respaldado por un mayor acceso a importaciones a través del Megapuerto de Chancay.
¿Qué está limitando las compras de electrodomésticos en la región?
Las altas tasas de interés, la volatilidad cambiaria, los aranceles y el costo de los componentes importados pueden hacer que las compras en cuotas sean menos asequibles.
Última actualización de la página el:



