
Tamanho e Participação do Mercado de Inversores Fotovoltaicos Solares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 15.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.79 % |
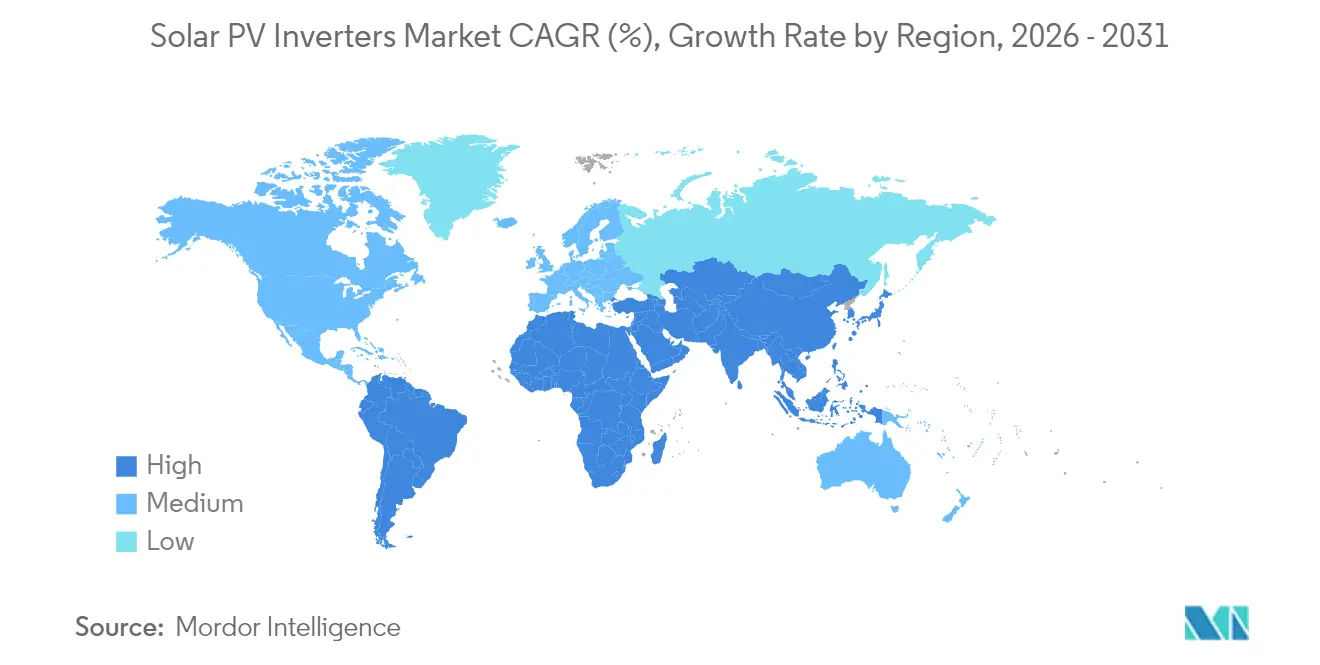
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
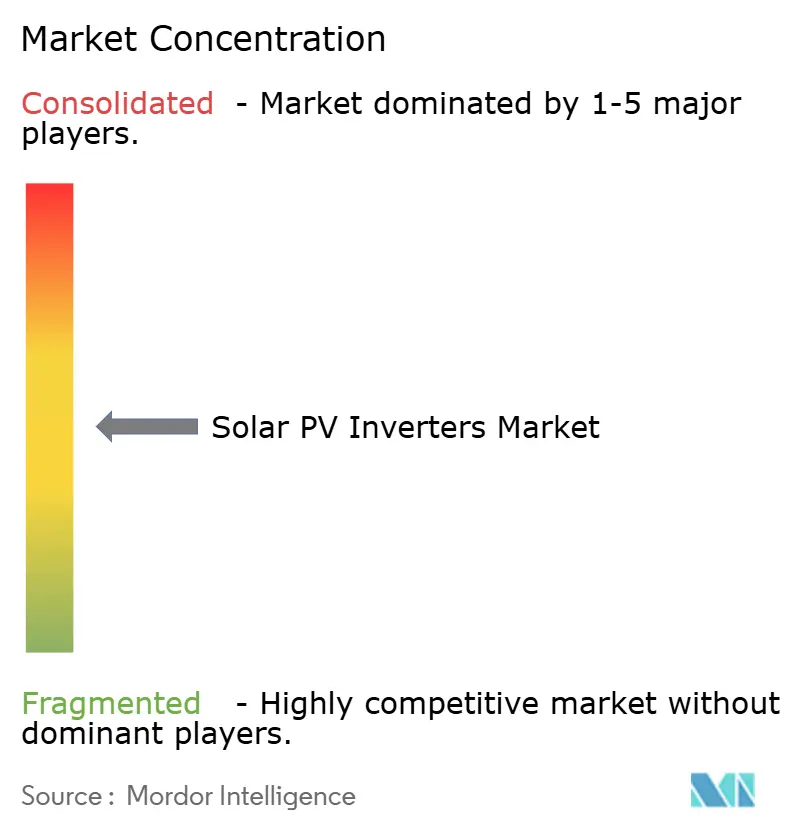
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inversores Fotovoltaicos Solares por Mordor Intelligence
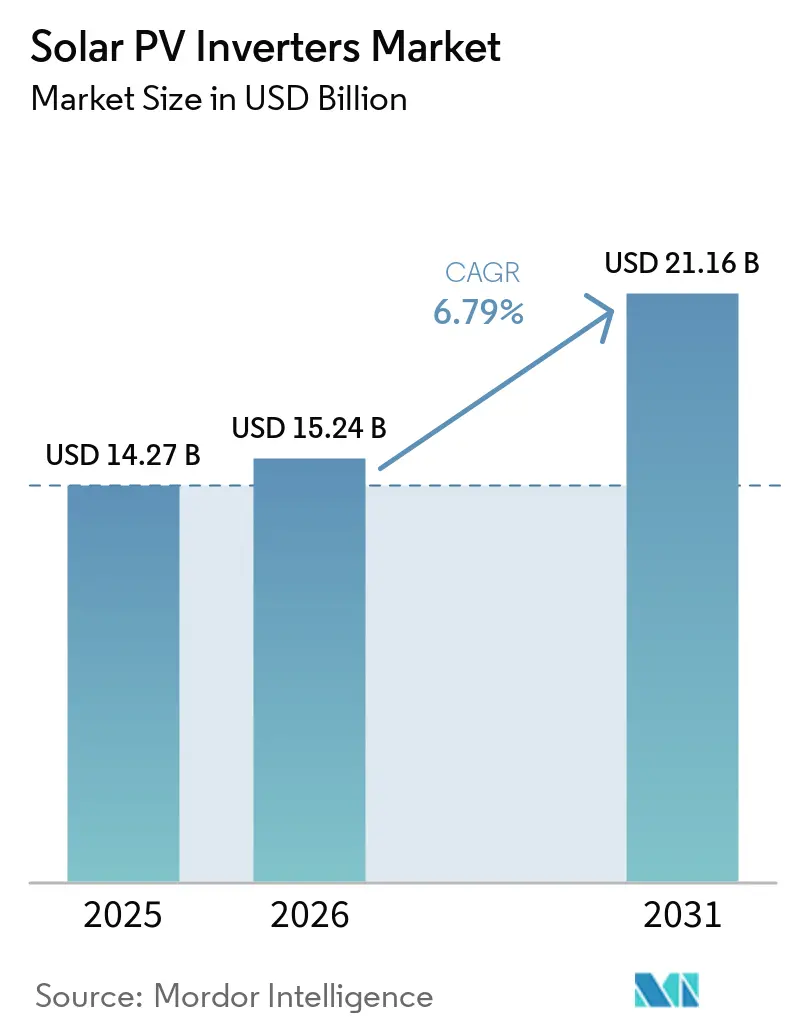
O tamanho do mercado de Inversores Fotovoltaicos Solares deve crescer de USD 14,27 bilhões em 2025 para USD 15,24 bilhões em 2026 e está previsto para atingir USD 21,16 bilhões até 2031 a um CAGR de 6,79% no período 2026-2031.
A expansão do mercado é sustentada por uma transição da simples conversão de CC para CA em direção a soluções inteligentes de formação de rede que protegem a qualidade da energia e desbloqueiam novas fontes de receita para os proprietários. A Ásia-Pacífico ancora a demanda global, mas o Oriente Médio é agora o território de crescimento mais rápido, à medida que grandes projetos de serviços públicos se cruzam com agendas de modernização da rede. Ciclos de substituição robustos no Japão, mandatos de instalação em telhados na Índia e projetos de maior tensão nos Estados Unidos e na Europa ampliam os volumes unitários de curto prazo, enquanto as persistentes escassez de SiC/IGBT e o aumento do corte de energia na China moderam o ritmo de expansão. Apesar desses obstáculos, a precificação premium para funções avançadas de suporte à rede mantém a receita agregada em alta no mercado de inversores fotovoltaicos solares [1].
Principais Conclusões do Relatório
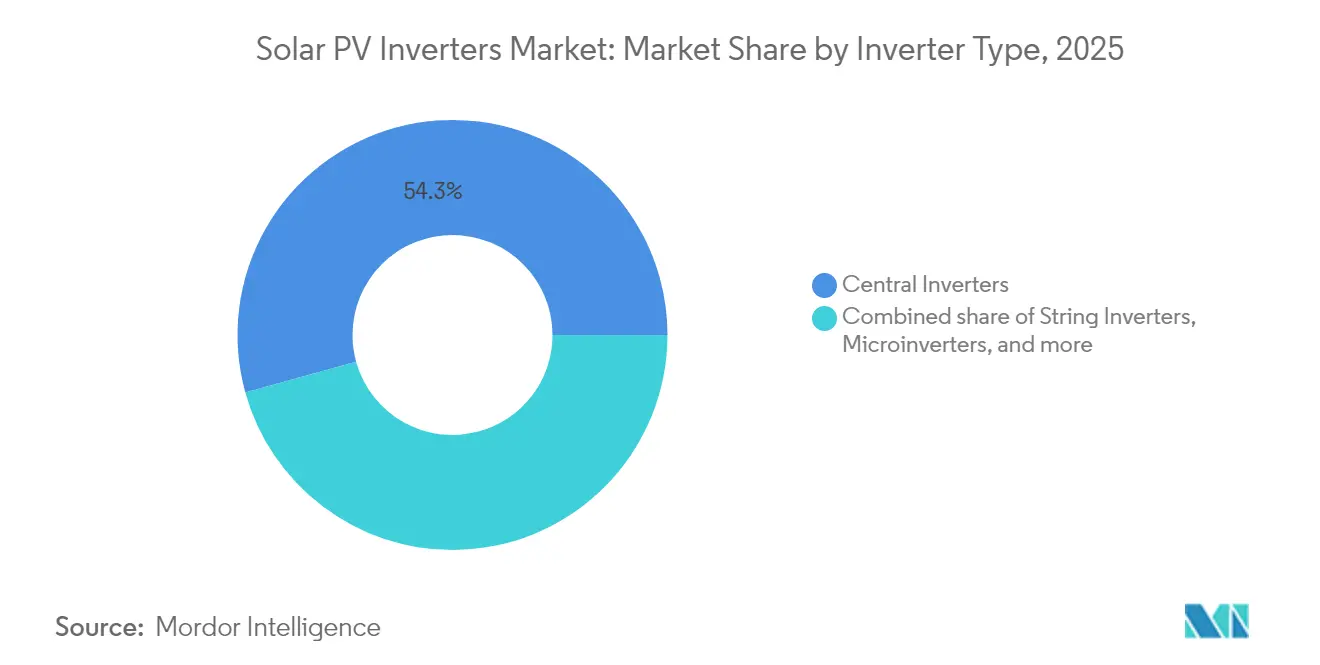
- Por tipo de inversor, os sistemas centrais detinham 54,30% da participação de receita em 2025, enquanto os microinversores devem registrar o CAGR mais rápido de 7,96% até 2031.
- Por aplicação, as instalações de escala utilitária representaram 62,25% do tamanho do mercado de inversores fotovoltaicos solares em 2025, enquanto o segmento residencial deve crescer a um CAGR de 7,45% até 2031.
- Por fase, as unidades trifásicas lideraram com 71,20% da participação do mercado de inversores fotovoltaicos solares em 2025; o monofásico deve registrar um CAGR de 7,05% entre 2026 e 2031.
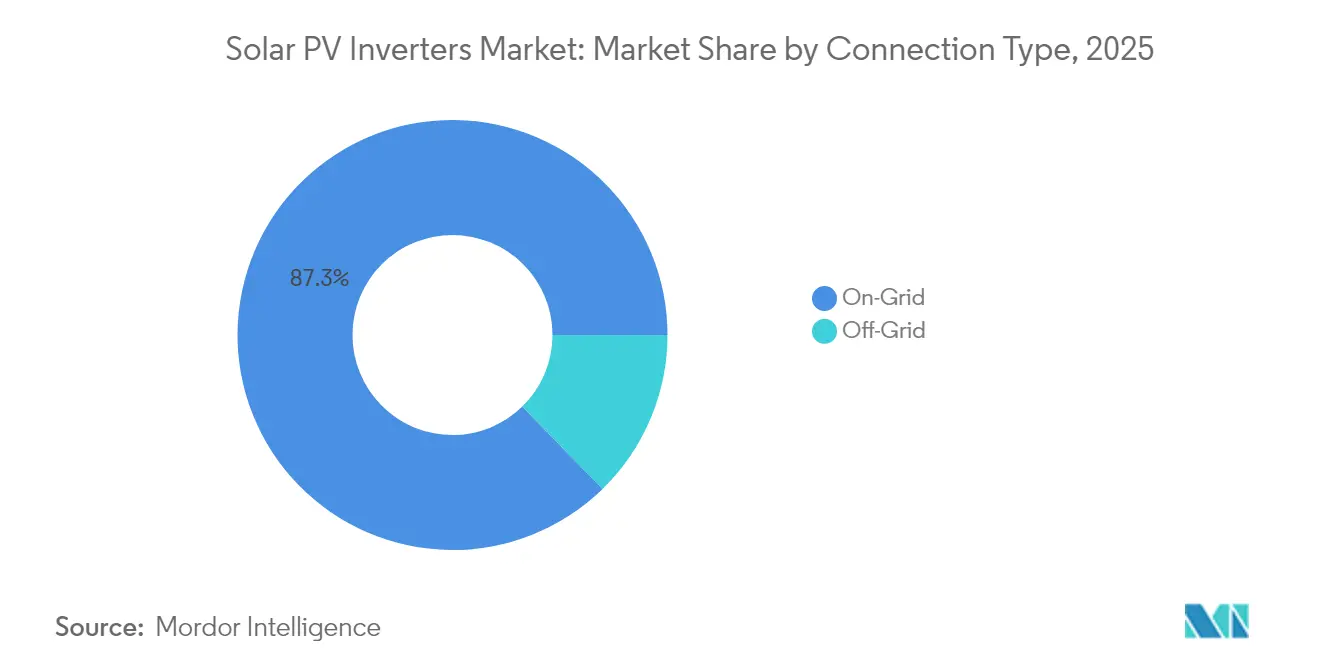
- Por tipo de conexão, os projetos conectados à rede capturaram 87,30% da receita em 2025, enquanto as soluções fora da rede devem se expandir a um CAGR de 8,32% até 2031.
- Por geografia, a Ásia-Pacífico detinha 54,40% das remessas globais em 2025; o Oriente Médio e África é a região de crescimento mais rápido com um CAGR de 9,31% até 2031.
- Nível empresarial: os dez maiores fornecedores controlavam coletivamente uma participação majoritária da receita de 2024, refletindo um cenário altamente concentrado que eleva as barreiras para novos entrantes.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de inversores de string de alta tensão de 1.500 V em projetos de escala utilitária (EUA, Espanha) | +1.2% | Global, com concentração nos EUA e na Espanha | Médio prazo (2-4 anos) |
| Mandatos obrigatórios de energia solar em telhados em edifícios comerciais da Índia impulsionando a demanda por inversores de ≤100 kW | +0.8% | Índia, com repercussão no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Ciclo agressivo de substituição de inversores instalados durante o boom do FIT japonês de 2012-2016 | +0.6% | Japão, com lições para mercados de adoção precoce | Médio prazo (2-4 anos) |
| Integração de funções avançadas de suporte à rede elevando os preços médios de venda na Europa | +0.9% | Europa, expandindo-se para a América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento de soluções híbridas de energia fotovoltaica e armazenamento impulsionando inversores bidirecionais na Austrália | +0.7% | Austrália, com replicação em mercados com incentivos a baterias | Médio prazo (2-4 anos) |
| Incentivos de localização no Brasil encorajando a fabricação doméstica de inversores centrais | +0.4% | Brasil, com potencial expansão para a América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção rápida de inversores de string de alta tensão de 1.500 V em projetos de escala utilitária (EUA, Espanha)
Os desenvolvedores de serviços públicos especificam cada vez mais arquiteturas CC de 1.500 V — e projetos-piloto de 2.000 V — para reduzir os custos do balanço do sistema e aumentar a densidade de potência. A plataforma de 2.000 V da GE Vernova demonstra um ganho de produção de 30% que reduz os custos nivelados de energia. Essa migração de tensão torna os arranjos de 1.000 V economicamente obsoletos em novos empreendimentos e estimula projetos de retrofit, especialmente onde o espaço disponível e a capacidade da rede permitem blocos maiores. A maior demanda por semicondutores se segue, restringindo o fornecimento de dispositivos SiC e elevando a importância estratégica da expertise em projeto térmico entre as marcas líderes.
Mandatos obrigatórios de energia solar em telhados em edifícios comerciais da Índia impulsionando a demanda por inversores de ≤100 kW
A política da Índia obriga estruturas comerciais novas e existentes a instalar arranjos em telhados, impulsionando a necessidade sustentada de inversores de ≤100 kW. Adições recordes de 4 GW no exercício fiscal de 2024 sinalizam a escala da oportunidade [2]. Os fabricantes domésticos se beneficiam das metas de substituição de importações incorporadas na construção de 110 GW de células e módulos do país até 2026, reforçando a cadeia de valor local. Embora lacunas de implementação persistam em vários estados, as práticas padronizadas de instalação criam um modelo para uma adoção residencial mais ampla.
Ciclo agressivo de substituição de inversores instalados durante o boom do FIT japonês de 2012-2016
As regras de prêmio de injeção na rede levam os proprietários de sistemas japoneses a substituir inversores string com mais de uma década de uso por unidades que fornecem potência reativa e seguem sinais de preço em tempo real. O mandato solar de Tóquio para 2025, aplicável a novos edifícios, acelera a demanda por dispositivos capazes de regulação de tensão, gerando oportunidades de receita premium. O ciclo japonês oferece um modelo para outros territórios de energia fotovoltaica maduros, onde as instalações iniciais enfrentam envelhecimento simultâneo e códigos de rede mais rigorosos.
Integração de funções avançadas de suporte à rede elevando os preços médios de venda na Europa
A Europa agora exige inversores inteligentes com controle remoto em novos projetos. A lei alemã Solarspitzen-Gesetz, em vigor desde março de 2025, limita a alimentação na rede a 60%, a menos que a capacidade de controle avançado seja implantada. A adoção pela SMA de MOSFETs SiC de 2 kV em sua plataforma central principal ressalta o salto de desempenho necessário para satisfazer esses códigos. Regras semelhantes na Espanha, Itália e Reino Unido elevam os preços médios de venda (ASPs) em todo o mercado regional de inversores fotovoltaicos solares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez persistente e volatilidade de preços de módulos de potência SiC/IGBT de alta corrente | -1.4% | Global, com impacto agudo em segmentos premium | Curto prazo (≤ 2 anos) |
| Aumento do corte de energia no noroeste da China reduzindo os pedidos de inversores centrais | -0.9% | China, com efeitos de repercussão nos preços globais | Médio prazo (2-4 anos) |
| Códigos de interconexão fragmentados nos EUA inflacionando os custos de certificação | -0.6% | Estados Unidos, com impacto indireto nos padrões globais | Médio prazo (2-4 anos) |
| Preocupações com segurança contra incêndios em circuitos CC em telhados desacelerando a adoção de microinversores na Alemanha | -0.4% | Alemanha e UE, com potencial expansão para outros mercados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez persistente e volatilidade de preços de módulos de potência SiC/IGBT de alta corrente
A escassez de fornecimento de wafers de SiC continua a restringir inversores de alta eficiência e a ampliar os custos dos materiais. A dificuldade financeira da Wolfspeed aumenta as percepções de risco, enquanto a mudança da Infineon para wafers de SiC de 200 mm mais econômicos sinaliza alívio a partir de 2026 [3]. Os produtores europeus e norte-americanos, dependentes de semicondutores avançados para a funcionalidade de formação de rede, experimentam uma compressão de margem mais acentuada do que os concorrentes chineses verticalmente integrados, capazes de recorrer a alternativas de silício.
Aumento do corte de energia no noroeste da China reduzindo os pedidos de inversores centrais
O corte de energia no noroeste da China pode aumentar de 2,4% em 2023 para 10% até 2030. Os grandes ativos de serviços públicos enfrentam erosão de receita, obrigando os desenvolvedores a adiar ou redimensionar projetos e reduzir os pedidos de unidades centrais. A precificação baseada no mercado para eletricidade renovável, em vigor a partir de junho de 2025, intensifica a concorrência pela capacidade da rede. Uma construção nacional de armazenamento pode compensar os riscos de longo prazo, mas as carteiras de pedidos de curto prazo permanecem vulneráveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Inversor:
Os Microinversores Ganham ImpulsoAs unidades centrais mantiveram uma liderança de receita de 54,30% em 2025, mas os microinversores devem crescer a um CAGR de 7,96% à medida que a eletrônica em nível de módulo avança além do nicho de adoção precoce. A Enphase enviou mais de 6,5 milhões de microinversores domésticos em 2025, satisfazendo os critérios de localização dos EUA e sublinhando a escala comercial do segmento. O mercado de inversores fotovoltaicos solares recompensa as empresas que combinam design de ASIC, dados sem fio e engenharia térmica em um formato miniaturizado. As arquiteturas centrais agora enfrentam demanda estagnada na China devido ao corte de energia, mas permanecem ancoradas em projetos de serviços públicos em outros lugares, especialmente onde os controles em nível de planta e o capex competitivo continuam sendo prioridades.
A intensidade competitiva é pronunciada em microeletrônica; as barreiras surgem da sofisticação do firmware e das certificações de segurança, em vez do custo bruto de hardware. Consequentemente, os entrantes de baixo preço têm dificuldade em acompanhar os rápidos lançamentos de recursos, como modos de desligamento rápido e interface de bateria. Apesar do robusto crescimento de volume, os microinversores provavelmente não eclipsarão as plataformas de string antes da próxima década, mantendo o mercado de inversores fotovoltaicos solares diversificado por arquitetura.

Por Aplicação:
A Demanda de Prosumidores Reduz a DiferençaAs usinas de serviços públicos capturaram 62,25% das remessas de 2025, refletindo grandes pipelines de projetos bloqueados sob acordos de compra de energia de longo prazo. Mesmo assim, os sistemas residenciais devem se expandir 7,45% ao ano à medida que os serviços de rede e os marcos de faturamento líquido melhoram a economia doméstica. O programa Pradhan Mantri Surya Ghar da Índia tem como meta 30 GW de arranjos em telhados até março de 2027, enquanto a tendência de complemento de baterias na Austrália eleva as taxas de adesão. Os telhados comerciais aproveitam a onda do mandato de telhados da Índia, mas enfrentam termos de financiamento cautelosos em outras regiões que prolongam os prazos de retorno.
Os prosumidores valorizam cada vez mais a capacidade bidirecional e a resiliência em modo ilha, levando os fabricantes de inversores a integrar a lógica de controle de bateria. O consequente aumento do preço médio de venda compensa o crescimento mais lento das instalações macro, apoiando a progressão da receita agregada dentro do mercado de inversores fotovoltaicos solares. Os desenvolvedores de serviços públicos, por sua vez, concentram-se em plataformas de 1.500 V e 2.000 V, combinando-as com funcionalidades semelhantes a STATCOM para atender à conformidade mais rigorosa com os códigos de rede.
Por Fase:
A Escala Residencial Impulsiona a Adoção MonofásicaAs máquinas trifásicas representaram 71,20% da receita de 2025, ancoradas em telhados comerciais e instalações de serviços públicos. As unidades monofásicas, no entanto, seguem um CAGR de 7,05% à medida que os volumes domésticos aumentam na Europa, Índia e Austrália. A aprovação governamental de kits solares para varandas de até 800 W na Alemanha ilustra como os projetos plug-and-play criam crescimento de capacidade de base. Olhando para o futuro, residências maiores nos EUA e complexos japoneses podem exigir soluções quase trifásicas, obscurecendo os limites históricos entre as duas categorias.
As reduções de custos em placas de controle digital e estágios de potência permitem que os produtos monofásicos incorporem algoritmos avançados de formação de rede. Essa capacidade reduz a oscilação de tensão, aumentando a aceitação entre os operadores de redes de distribuição. Os fabricantes que padronizam plataformas modulares em ambas as variantes de fase devem capturar sinergias entre segmentos, mantendo o custo dos materiais sob controle.
Por Tipo de Conexão:
A Flexibilidade Híbrida Expande os Nichos Fora da RedeAs arquiteturas conectadas à rede mantiveram uma participação de 87,30% em 2025, habilitadas por marcos de medição líquida e alimentação na rede. As soluções fora da rede, com crescimento projetado de 8,32% ao ano, ganham tração na eletrificação da África Subsaariana e em campos de mineração remotos que exigem autonomia de redes fracas. A queda nos custos de íons de lítio e as combinações robustas de inversor-carregador simplificam a implantação, embora a manutenção e o capex inicial ainda dificultem a adoção generalizada.
Os sistemas híbridos que alternam perfeitamente entre os modos conectado à rede e isolado abrangem ambos os segmentos. Eles satisfazem as expectativas de energia de backup em regiões propensas a interrupções, como a Califórnia, enquanto capturam receita de resposta à demanda quando conectados à rede. Consequentemente, os roteiros de firmware de inversores priorizam a capacidade multimodo como uma linha de base, em vez de uma atualização opcional, reforçando a captura de valor dentro do mercado de inversores fotovoltaicos solares.
Análise Geográfica
Mercado de Inversores Fotovoltaicos Solares da APAC
A Ásia-Pacífico gerou 54,40% das remessas de 2025, sustentada pela cadeia de suprimentos verticalmente integrada da China e pelo impulso de energia solar em telhados orientado por políticas na Índia. Embora o novo regime tarifário baseado no mercado da China possa desacelerar as instalações em novos terrenos, a resiliência dos volumes decorre de retrofits que incorporam armazenamento e strings de maior tensão. A capacidade de fabricação da Índia, prevista para atingir 110 GW até 2026, estreita os ciclos de aquisição doméstica e protege o mercado local de inversores fotovoltaicos solares da volatilidade das importações, embora as disparidades regionais na execução regulatória moderem os ganhos imediatos.
Mercado de Inversores Fotovoltaicos Solares da Europa, América do Norte e Oriente Médio
O Oriente Médio, registrando o CAGR mais rápido de 9,31% até 2031, alinha projetos em escala de gigawatt com planos de diversificação econômica. As severas condições desérticas impulsionam a demanda por projetos com alta temperatura de derating, abrindo nichos para OEMs europeus especializados em soluções de cubículos selados. Os esforços de reforço da rede na Arábia Saudita e nos Emirados Árabes Unidos elevam as especificações de suportabilidade a baixa tensão e de gerenciamento de potência reativa, pressionando os fornecedores a certificar produtos de acordo com padrões de concessionárias mais rigorosos. A América do Norte e a Europa operam em uma base instalada madura, onde os ciclos de substituição e retrofit dominam a demanda incremental. Os créditos de conteúdo doméstico da Lei de Redução da Inflação dos EUA aceleram a produção localizada, com instalações no Texas, Carolina do Sul e Arizona visando uma produção anual bem acima de 30 GW até 2026. A penetração de energias renováveis na Europa, superando 50% em mercados como Alemanha e Espanha, eleva o valor dos recursos de formação de rede, permitindo que os fornecedores repassem ASPs mais elevados mesmo com o platô nos volumes de novas construções.
Panorama regulatório
A regulamentação para inversores solares fotovoltaicos está se tornando mais rigorosa em relação ao desempenho de suporte à rede, segurança e caminhos de conformidade local, o que aumenta o valor da funcionalidade certificada de ride-through, potência reativa e controle remoto. Na Europa, a VDE-AR-N 4105:2026 da Alemanha atualiza os requisitos de conexão em baixa tensão para inversores residenciais e híbridos, enquanto a EN IEC 62109-3:2026 amplia os testes de segurança para inversores fotovoltaicos, incluindo robustez em cenários mais complexos de conexão à rede com múltiplas fontes. A Austrália continua orientando o acesso ao mercado por meio do programa de listagem de inversores do Clean Energy Council (alinhado à AS/NZS 4777.2), que influencia quais modelos os instaladores podem implantar sob processos de conexão comuns.
Grandes mercados também estão usando normas e ferramentas comerciais que moldam o abastecimento e os portfólios de modelos. A China emitiu a GB/T 46898-2025 para conversores híbridos residenciais fotovoltaicos e de armazenamento, e a GB/T 46987-2025 para equipamentos de conversão de potência de sistemas fotovoltaicos no final de 2025, com implementação avançando para 2026 e formalizando requisitos para o comportamento de conversores fotovoltaicos com armazenamento. Na Índia, o MNRE estendeu as disposições de autocertificação para categorias de inversores de maior capacidade até 31 de dezembro de 2026, ajudando os projetos a avançar enquanto a infraestrutura de conformidade se expande. Nos Estados Unidos, o NERC aprovou novos padrões para recursos baseados em inversores (IBR) (PRC-028-1, PRC-029-1, PRC-030-1), com datas-chave de conformidade do sistema de energia em grande escala fixadas para 1º de outubro de 2026, elevando as expectativas de registro de dados e de ride-through que se refletem nos controles de inversores e nos fluxos de trabalho de certificação.
Cenário Competitivo
A concentração do mercado é moderadamente consolidada: os dez maiores fornecedores comandavam uma participação global de receita majoritária em 2024. As empresas chinesas capitalizam as vantagens de custo de materiais e a integração vertical de ponta a ponta para dominar segmentos de alto volume e sensíveis ao preço. Por outro lado, as marcas europeias e americanas se diferenciam pela sofisticação do firmware e pela conformidade com as estipulações de conteúdo doméstico. A SolarEdge, por exemplo, produziu sua 250.000ª unidade em sua instalação em Austin em junho de 2025, sublinhando o impulso de expansão localizada.
A rivalidade tecnológica centra-se em loops de controle de formação de rede, interface bidirecional e capacidade de atualização remota com segurança cibernética. A integração pela SMA de MOSFETs SiC de 2 kV demonstra um salto em direção a soluções de ultra-alta tensão, enquanto a linha de 2.000 V da GE Vernova visa economias no balanço do sistema para grandes desenvolvedores. O pedigree de microeletrônica da Enphase oferece vantagens competitivas em firmware, ASICs e protocolos de comunicação proprietários, complicando as estratégias de seguidores rápidos de entrantes de baixo custo.
A atividade de fusões e aquisições continua à medida que os especialistas em inversores buscam amplitude de portfólio. A aquisição da Chilicon Power pela Generac em 2024 forneceu um caminho imediato para hardware de microinversor e monitoramento. A decisão da Hoymiles de abrir uma planta mexicana no mesmo ano ilustra a cobertura estratégica contra as incertezas comerciais dos Estados Unidos. Os potenciais novos entrantes enfrentam um duplo obstáculo de altas despesas de certificação e uma cadeia de valor global na qual os fornecedores estabelecidos já ocupam a maior parte das listas de pré-qualificação de serviços públicos, reforçando as altas barreiras de entrada do mercado de inversores fotovoltaicos solares.
Líderes do Setor de Inversores Fotovoltaicos Solares
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
-
Enphase Energy Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inversores de Energia Solar Fotovoltaica Empresas cobertas neste relatório
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Enphase Energy Inc.
- FIMER SpA
- Delta Electronics, Inc.
- Growatt New Energy Technology Co., Ltd.
- Ginlong (Solis) Technologies
- TMEIC Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Omron Corporation
- Power Electronics España S.L.
- Chint Power Systems Co., Ltd.
- GoodWe Technologies Co., Ltd.
- GE Vernova
- Canadian Solar Inc. (CSI Solar)
- Toshiba Mitsubishi-Electric Industrial Systems Corp. (TMEIC)
- Kepco KPS (South Korea)
Oportunidades de mercado e perspectivas futuras
A oportunidade se concentra onde a política ou as aquisições se traduzem em localização, certificação e atualizações de capacidade. Nos Estados Unidos, o Tesouro finalizou as regras da Seção 45X em outubro de 2024, atribuindo explicitamente créditos para inversores que variam de 0,25 centavos por watt para inversores centrais (acima de 1 MWac) a 11 centavos por watt para microinversores, melhorando a economia da manufatura doméstica e da localização da cadeia de suprimentos para produtos qualificados. Essa estrutura política se reflete em adições de capacidade industrial, incluindo a abertura pela EPC Power, em julho de 2026, de uma fábrica de 167.000 pés quadrados em Fountain Inn, Carolina do Sul, adicionando 27 GW de capacidade anual de conversão de potência e expandindo a demanda endereçável além das construções solares clássicas para cargas com alta demanda de rede, como data centers de IA e interconexões em escala de serviço público.
Na Europa, o tema da localização também está se manifestando por meio da capacidade de fornecimento e de propostas políticas, e não apenas do crescimento da instalação. A capacidade regional de manufatura de inversores superou 100 GWac (com cerca de 53 GWac disponíveis para o mercado interno), criando espaço para linhas de produtos qualificadas pela UE que atendem aos requisitos evolutivos de código de rede e segurança sem prazos de importação prolongados. A proposta da Comissão Europeia, de março de 2026, para um requisito de "Made-in-EU" para projetos solares financiados publicamente aumenta ainda mais o valor estratégico das bases de manufatura na UE e das estratégias de lista de materiais compatíveis. Na Índia, a extensão dos prazos de conformidade relacionados ao BIS para inversores solares de grande porte até 31 de dezembro de 2026 aponta para uma abertura de curto prazo para fabricantes que conseguem garantir vagas de teste, documentação e suporte local, especialmente para plataformas string e centrais de maior potência usadas em coberturas de serviços públicos e C&I.
Desenvolvimentos industriais recentes em Mercado de Inversores de Energia Solar Fotovoltaica
- Julho de 2026: a Sungrow assinou um acordo-quadro na Índia cobrindo 4 GW de inversores solares e 2 GWh de solar mais armazenamento, nomeando ReNew Power, Tata Power Renewable Energy, Adani Green Energy e NHPC Renewable Energy. O acordo agrupa o fornecimento de inversores com soluções orientadas ao armazenamento em uma janela de implementação definida e reforça a mudança em direção a aquisições integradas de fotovoltaico e BESS e pacotes de conversão de potência de maior valor.
- Junho de 2026: a Sungrow apresentou o SG510HX e uma solução turnkey MVS na Intersolar Europe 2026, combinando um inversor string de 511,5 kW com uma estação de média tensão para implantações em escala de serviço público. O agrupamento de inversores e infraestrutura de MT como um sistema visa a simplificação do balance-of-system e posiciona arquiteturas string de alta potência como alternativas diretas aos blocos tradicionais de inversores centrais.
- Setembro de 2024: a GE Vernova apresentou uma plataforma de inversor de serviço público de 2.000 V, testada na América do Norte, destacando a mudança para arquiteturas de corrente contínua de ultra-alta tensão para grandes usinas. O lançamento apoiou desenvolvedores que buscam custos menores de balance-of-system e aumentou a pressão competitiva sobre fornecedores estabelecidos de inversores em escala de serviço público para acelerar roteiros compatíveis com 2.000 V.
Mercado de Inversores de Energia Solar Fotovoltaica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Nesta metodologia, o mercado de inversores de energia solar fotovoltaica abrange a receita gerada por equipamentos que convertem a energia CC dos painéis solares em energia CA utilizável para conexão a cargas, baterias ou à rede elétrica em ambientes residenciais, comerciais, industriais e de geração em escala utilitária.
Exclusões de escopo: Este dimensionamento exclui módulos fotovoltaicos, estruturas de suporte, transformadores e equipamentos de manobra independentes, bem como receitas de serviços de EPC ou O&M que não sejam faturadas como parte da venda do produto inversor.
Visão Geral da Segmentação
- Por Tipo de Inversor
- Inversores Centrais
- Inversores de String
- Microinversores
- Inversores Híbridos/Prontos para Bateria
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Conexão
- Conectado à Rede
- Fora da Rede
- Por Aplicação
- Residencial
- Comercial e Industrial
- Escala Utilitária
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a base factual referente a instalações, fluxos comerciais e cronogramas de políticas que moldam a demanda por inversores, e também para verificar a consistência dos resultados do modelo. Recorremos a fontes públicas como as estatísticas do IEA PVPS, dados de capacidade de energias renováveis da IRENA, publicações da U.S. EIA, conjuntos de dados de energia do Eurostat e códigos comerciais do UN Comtrade, que nos ajudam a compreender onde as adições solares e a movimentação de equipamentos estão de fato ocorrendo.
Além disso, analisamos relatórios anuais de empresas, apresentações para investidores, catálogos de produtos e publicações especializadas de energia de renome, a fim de interpretar mudanças na composição do mercado, como a adoção de inversores string versus centrais e a disseminação de designs híbridos com compatibilidade para armazenamento. Onde existem lacunas nas divisões financeiras públicas, utilizamos assinaturas pagas para dados financeiros e de inteligência corporativa, além de bases de dados de patentes e uma base de dados de embarques de importação e exportação para verificar a direção tecnológica e as rotas de fornecimento. Essas fontes documentais não são exaustivas, e muitos outros documentos e conjuntos de dados públicos foram consultados durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas que não são diretamente observáveis nas estatísticas públicas, incluindo preços típicos por classe de potência, margens de canal e a participação da demanda de substituição em mercados maduros. Conversamos com um conjunto diversificado de fabricantes, distribuidores, instaladores, participantes de EPC e compradores de serviços públicos e do segmento C&I nas principais regiões solares, de modo que os sinais de demanda e de oferta pudessem ser conciliados antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | APAC: 46% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 19% | Gestores: 45% | Américas: 24% |
Dimensionamento e Previsão de Mercado
Para o dimensionamento, o modelo central parte de uma construção de cima para baixo, na qual as adições anuais de energia solar por região são convertidas em um conjunto de demanda por inversores, utilizando práticas típicas de dimensionamento CC para CA, composição de aplicações e ciclos de substituição. Para tornar os totais mais realistas, os resultados são então corroborados por meio de verificações seletivas de baixo para cima, como preços médios de venda amostrados por tipo de inversor e região, verificações de canal de distribuição e uma consolidação limitada das receitas dos fornecedores onde a divulgação por produto é clara.
Os principais insumos utilizados no modelo incluem adições anuais de capacidade fotovoltaica (GW), índices de carregamento de inversores, a composição de instalações residenciais versus em escala utilitária, progressão de preços por classe de potência e a participação de unidades híbridas e com compatibilidade para armazenamento. O endurecimento dos códigos de rede e os cronogramas de licitaão também foram monitorados, pois afetam os ciclos de renovação e o momento da demanda mais do que muitos compradores esperam.
As previsões foram produzidas por meio de análise de cenários apoiada por execuções curtas de ARIMA sobre o conjunto histórico de demanda, e o caminho final foi então ajustado com base nas opiniões de especialistas sobre a continuidade das políticas, condições de financiamento e normalização esperada de preços. Onde a visibilidade de baixo para cima era fraca em canais fragmentados, foram aplicados preenchimentos de lacunas conservadores utilizando faixas de preço médio de venda regionais e composição de instalações, verificados novamente em relação a indicadores de comércio e oferta.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que os números finais não sejam determinados por um único fluxo de dados. Nossos analistas comparam os totais de receita modelados com sinais independentes, como tendências de instalação solar, indicadores de embarque, adições de capacidade publicadas e a mudança esperada na composição entre tipos de inversores, e então revisam as premissas caso apareçam grandes variações.
Antes da aprovação final, os valores discrepantes são revisados em uma etapa interna de análise, e acompanhamentos de entrevistas são acionados caso os preços, a composição de aplicações ou o cronograma de políticas pareçam inconsistentes entre as regiões. O relatório é atualizado em um ciclo anual, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, incluindo grandes reversões de políticas ou oscilações repentinas de preços. Imediatamente antes da entrega, é realizada uma varredura final de atualização para que os clientes recebam a visão mais recente, alinhada com as publicações públicas mais recentes.
Tamanho do Mercado de Inversores de Energia Solar Fotovoltaica da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para inversores de energia solar fotovoltaica frequentemente não coincidem porque cada publicador define a linha de produtos de forma diferente, escolhe um ano-base diferente e aplica sua própria lógica de precificação e substituição. Os inversores estão próximos de eletrônica de potência adjacente, de modo que mesmo uma pequena escolha de escopo pode alterar o total, e o estilo de previsão pode ampliar ainda mais a diferença.
Algumas estimativas ampliam o conjunto ao incluir dispositivos do lado CC, como otimizadores de potência, dentro do total de inversores, e algumas também assumem uma elevação mais rápida do preço médio de venda que não é consistentemente sustentada pelo feedback recente de licitações e canais. Na Mordor Intelligence, apenas a receita de inversores é contabilizada nas categorias central, string e micro, e a receita exclusiva de otimizadores é mantida fora, com a variação do preço médio de venda atualizada por meio de verificações primárias por região e aplicação, de modo que o conjunto de demanda permaneça vinculado às adições de energia fotovoltaica instalada e aos ciclos de substituição realistas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,24 bilhões de USD (2026) | |
| Consultoria Global A | 15,15 bilhões de USD (2025) | Utiliza um ano-base anterior e um momento diferente para os insumos de câmbio e precificação, e a descrição do escopo sugere que eletrônica de potência híbrida e adjacente pode estar combinada no mesmo total em alguns casos. |
| Publicador Setorial B | 12,80 bilhões de USD (2024) | Parece incluir otimizadores de potência dentro da categoria de inversores fotovoltaicos, e o caminho de crescimento é mais agressivo, o que pode ocorrer quando os ciclos de substituição e a composição de aplicações não são validados com verificações de preço e volume no nível de canal. |
A diferença na tabela é explicada principalmente pelo que é contabilizado como inversor versus eletrônica adjacente, além do ano-base e da forma como os preços são projetados. Ao manter o conjunto de demanda ancorado nas adições de energia fotovoltaica e no momento de substituição, e verificando as faixas de preço médio de venda por meio de entrevistas, a abordagem permanece transparente e reproduzível mesmo quando os dados públicos são irregulares.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de inversores fotovoltaicos solares em 2026?
O mercado de inversores fotovoltaicos solares está avaliado em USD 15,24 bilhões em 2026.
Com que rapidez o mercado crescerá nos próximos cinco anos?
Está projetado para se expandir a um CAGR de 6,79%, atingindo USD 21,16 bilhões até 2031.
Qual região lidera a demanda global?
A Ásia-Pacífico detém 54,40% das remessas devido à escala de fabricação da China e aos mandatos de telhados da Índia.
Qual topologia de inversor está ganhando participação mais rapidamente?
Os microinversores exibem o crescimento mais rápido a um CAGR de 7,96%, impulsionados pela adoção residencial e de geração distribuída.
Quão concentrado é o setor?
Os dez maiores fornecedores respondem por 60% da receita de 2024, indicando alta concentração com barreiras de entrada significativas.
Qual é a principal tendência tecnológica que molda o design de produtos?
As capacidades de formação de rede e bidirecionais que suportam armazenamento de energia e serviços auxiliares dominam os roteiros atuais de pesquisa e desenvolvimento.