
Tamanho e Participação do Mercado de Seguros de Responsabilidade Civil Profissional de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
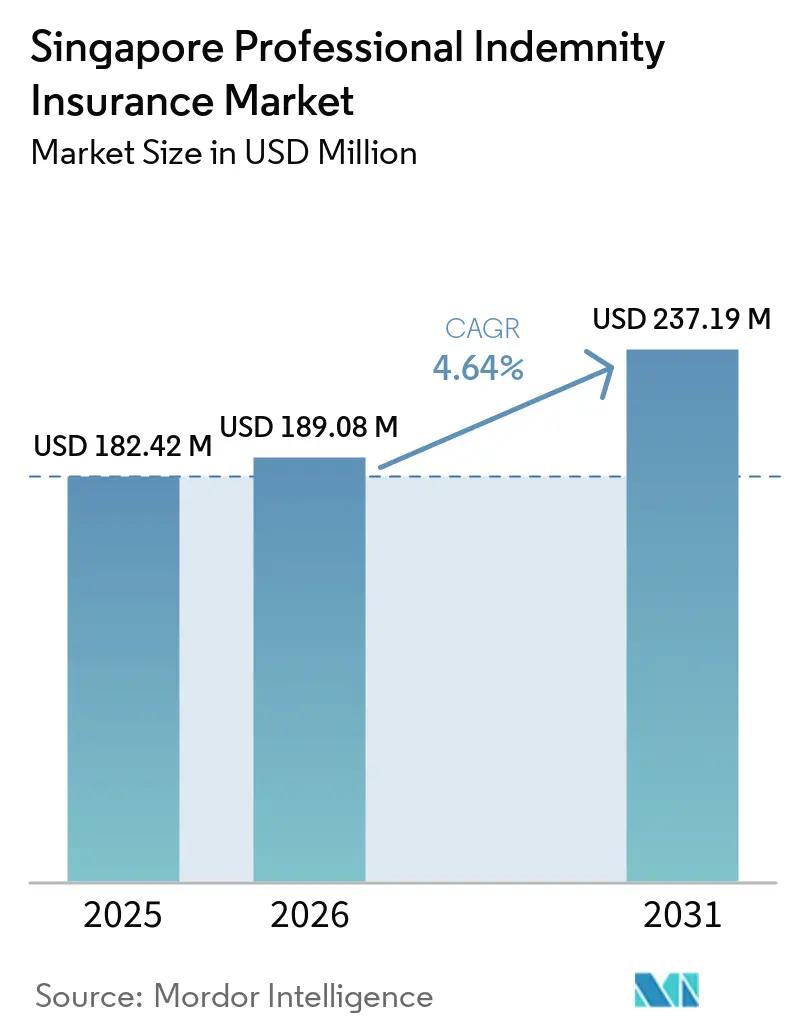
| Tamanho do mercado no ano base (2025) | 182.42 Milhões de dólares |
| Tamanho do Mercado (2026) | 189.08 Milhões de dólares |
| Tamanho do Mercado (2031) | 237.19 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.64 % |
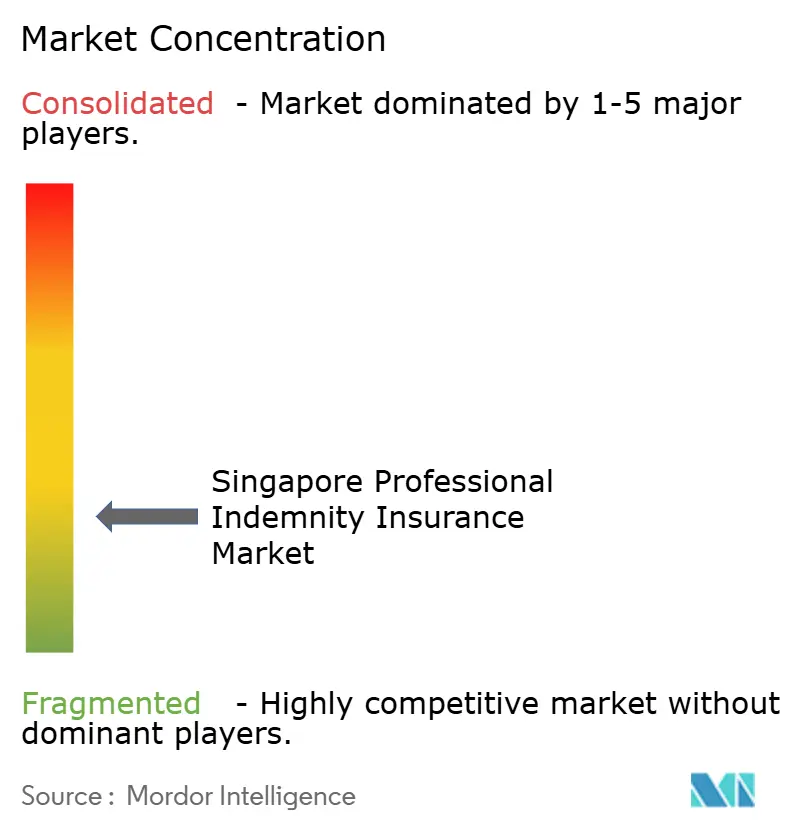
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Responsabilidade Civil Profissional de Singapura por Mordor Intelligence
O tamanho do mercado de seguros de responsabilidade civil profissional de Singapura foi avaliado em 182,4 milhões de USD em 2025 e estima-se que cresça de 189,1 milhões de USD em 2026 para atingir 237,2 milhões de USD até 2031, a um CAGR de 4,6% durante o período de previsão (2026-2031). O setor de seguros gerais doméstico de Singapura gerou 6,09 bilhões de SGD (4,8 bilhões de USD) em prêmios brutos subscritos durante 2025, enquanto o mercado de seguros de responsabilidade civil profissional de Singapura opera dentro deste contexto de seguros especializados em expansão. A cobertura obrigatória para diversas profissões licenciadas sustenta a demanda recorrente e torna a renovação de apólices menos dependente de aquisições discricionárias. Fornecedores de tecnologia, consultores profissionais e consultores do setor de construção enfrentam exposições de responsabilidade mais amplas à medida que a prestação digital de serviços e grandes obras de infraestrutura continuam. As seguradoras estão respondendo por meio de capacidade especializada, produtos combinados de responsabilidade tecnológica e acesso digital para empresas profissionais de menor porte.
Principais Conclusões do Relatório
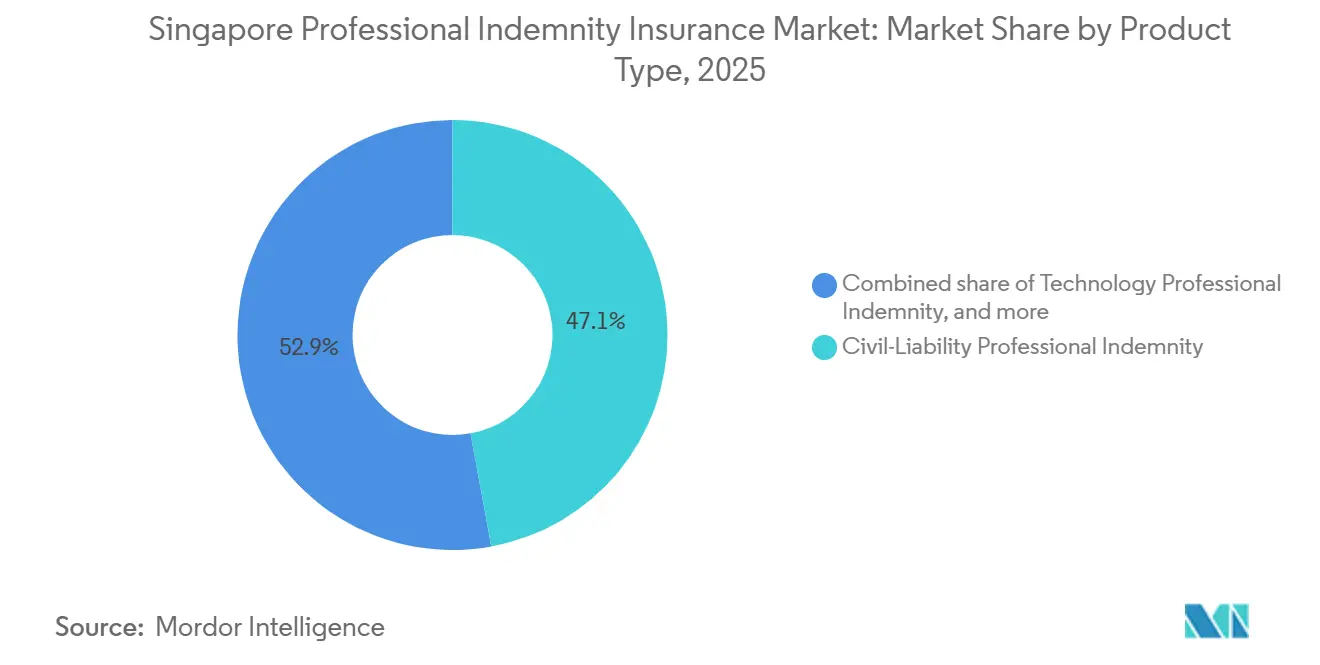
- Por tipo de produto, a responsabilidade civil profissional capturou 47,12% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025, enquanto a responsabilidade civil profissional em tecnologia está projetada para crescer a um CAGR de 8,68% até 2031.
- Por profissão do segurado, os serviços jurídicos capturaram 22,08% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025, enquanto tecnologia da informação, software, SaaS e serviços gerenciados estão projetados para crescer a um CAGR de 8,84% até 2031.
- Por utilizador final e porte da empresa, as grandes empresas capturaram 45,89% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025, enquanto as PMEs estão projetadas para crescer a um CAGR de 5,96% até 2031.
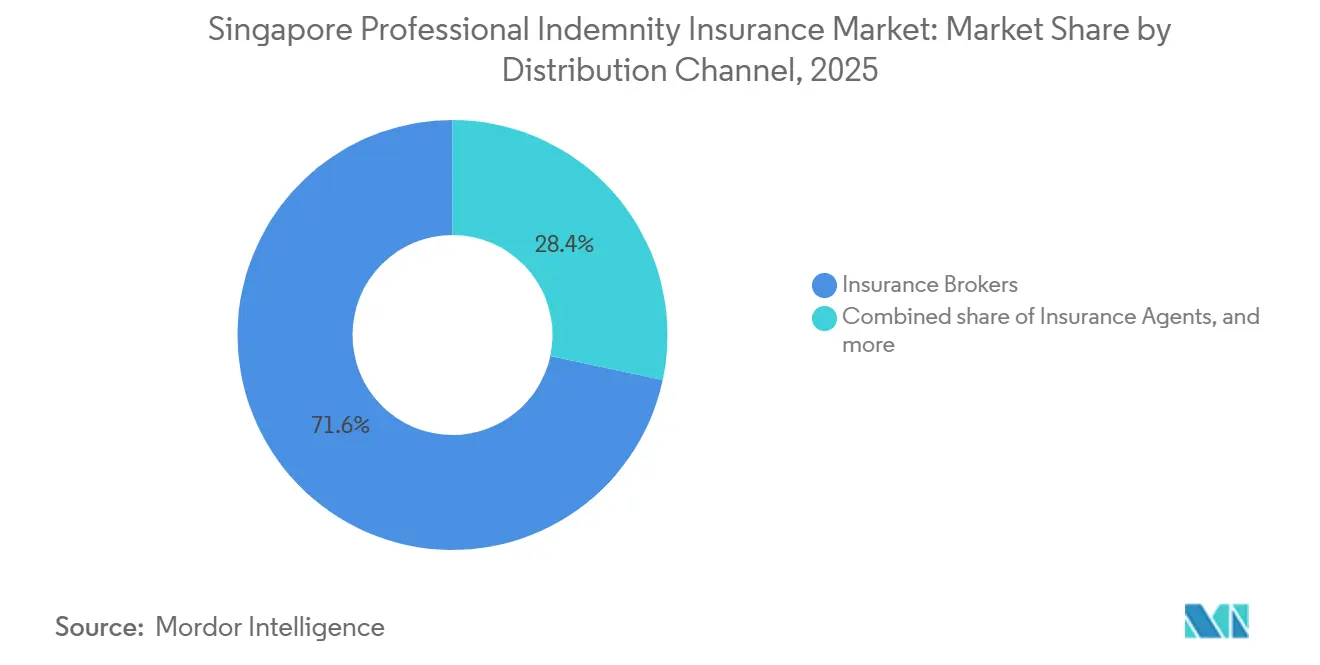
- Por canal de distribuição, os corretores de seguros capturaram 71,64% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025, enquanto os canais diretos das seguradoras estão projetados para crescer a um CAGR de 7,62% até 2031.
- Por estrutura da apólice, as apólices anuais de prática com base em reclamações capturaram 89,82% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025, enquanto a responsabilidade civil profissional específica por projeto está projetada para crescer a um CAGR de 7,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguros de Responsabilidade Civil Profissional de Singapura
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Obrigatórios de Responsabilidade Civil Profissional | +1.2% | Em todo Singapura, abrangendo profissões financeiras, jurídicas, de engenharia e contabilidade | Curto prazo (≤ 2 anos) |
| Expansão dos Serviços Profissionais e Exposição à Responsabilidade | +1.0% | Em todo Singapura, concentrado em centros financeiros, jurídicos e de consultoria | Médio prazo (2-4 anos) |
| Demanda de Consultores em Construção e Infraestrutura | +0.8% | Em todo Singapura, centrado em infraestrutura governamental e contratos de uso misto | Curto prazo (≤ 2 anos) |
| Digitalização dos Serviços Profissionais | +0.9% | Singapura e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Papel de Hub Regional de Serviços Profissionais | +0.6% | Ásia-Pacífico, apoiado por empresas de serviços transfronteiriços sediadas em Singapura | Longo prazo (≥ 4 anos) |
| Requisitos de Serviços Multinacionais Transfronteiriços | +0.4% | Global, com Singapura como hub regional de contratação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Requisitos Obrigatórios de Responsabilidade Civil Profissional Impulsionam uma Demanda Estruturalmente Inelástica
O mercado de seguros de responsabilidade civil profissional de Singapura possui uma base de prêmios recorrente porque as empresas licenciadas devem manter cobertura para cumprir os requisitos regulatórios. Os consultores financeiros devem manter cobertura de responsabilidade civil profissional que varia de 500.000 SGD (0,4 milhão de USD) a 10 milhões de SGD (7,8 milhões de USD), com base na receita bruta. A Autoridade Monetária de Singapura exige que os corretores de seguros registrados mantenham cobertura e substituam uma apólice dentro de 1 mês quando uma reclamação qualificada atingir o limite de notificação estabelecido. Escritórios de advocacia, arquitetos e engenheiros profissionais também enfrentam obrigações de responsabilidade civil profissional sob suas respectivas normas e estatutos[1]. Esses requisitos tornam o mercado de seguros de responsabilidade civil profissional de Singapura menos exposto a mudanças de curto prazo nos gastos voluntários com seguros. Os ciclos anuais de apólices alinhados com os requisitos de licenciamento também sustentam um comportamento de renovação mais consistente entre os compradores regulados.
A Expansão da Atividade de Serviços Profissionais Amplia a População Segurada
A atividade de serviços profissionais aumenta o número de empresas e indivíduos com exposição à responsabilidade baseada em consultoria. O setor financeiro de Singapura cresceu 4,3% em 2025, e o emprego no setor adicionou uma média de 4.200 empregos líquidos por ano de 2021 a 2025[2]. Os ativos sob gestão atingiram 6,7 trilhões de SGD (5,2 trilhões de USD) até o final de 2025, distribuídos entre 1.320 empresas de gestão de fundos licenciadas. Gestores de fundos e consultores precisam de cobertura que reflita sua receita, mandatos de clientes e potencial responsabilidade profissional. O mercado de seguros de responsabilidade civil profissional de Singapura, portanto, se beneficia quando a atividade de consultoria, gestão de fundos, jurídica e de consultoria se expande. Mandatos maiores também podem elevar os limites de cobertura mesmo quando o número de empresas seguradas muda lentamente.
A Demanda em Construção e Infraestrutura Cria Oportunidade de Cobertura Específica por Projeto
Grandes programas de construção criam demanda por arquitetos, engenheiros, planejadores e outros consultores que precisam de cobertura de responsabilidade civil profissional. A Autoridade de Transportes Terrestres adjudicou um contrato de 757 milhões de SGD (591,7 milhões de USD) em maio de 2026 para obras de rede viária de apoio ao Terminal 5 do Aeroporto de Changi[3]. O trabalho envolve funções de projeto e supervisão que podem criar exposição à responsabilidade profissional ao longo da vida de um projeto. As obrigações legais de cobertura para arquitetos e engenheiros profissionais fornecem uma base estabelecida para a demanda de consultores. As disposições governamentais de limitação de responsabilidade para contratos de consultoria no setor de construção entraram em vigor em dezembro de 2025 e reduziram uma barreira importante para a obtenção de cobertura proporcional. Este contexto apoia o mercado de seguros de responsabilidade civil profissional de Singapura, particularmente para colocações específicas por projeto em compromissos plurianuais.
A Digitalização e a Integração Tecnológica Reformulam a Demanda por Cobertura Tecnológica
Os prestadores de serviços de tecnologia enfrentam um conjunto mais amplo de riscos contratuais e de prestação de serviços quando atendem organizações reguladas. Os requisitos de gestão de risco tecnológico da Autoridade Monetária de Singapura estabelecem obrigações para as instituições financeiras reguladas em matéria de disponibilidade de sistemas e notificação de incidentes. Esses requisitos podem influenciar a seleção de fornecedores e as expectativas de seguro para provedores de software, SaaS, serviços gerenciados e habilitados por inteligência artificial. Singapura contava com aproximadamente 1.900 empresas de fintech em 2026, criando um considerável grupo de profissionais de tecnologia com exposições à responsabilidade. A Chubb oferece o PremierTech, que combina responsabilidade profissional em tecnologia e cobertura cibernética em um único formulário[4]. O mercado de seguros de responsabilidade civil profissional de Singapura está observando o desenvolvimento da cobertura tecnológica como resposta à sobreposição entre reclamações por erro profissional e eventos relacionados a riscos cibernéticos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Gravidade das Reclamações e Custos de Defesa | -0.3% | Global, com pressão sobre contas jurídicas, de consultoria financeira e de engenharia em Singapura | Curto prazo (≤ 2 anos) |
| Subscrição Seletiva de Exposições Complexas | -0.2% | Ásia-Pacífico, particularmente serviços adjacentes à inteligência artificial e híbridos de tecnologia | Médio prazo (2-4 anos) |
| Incerteza entre Responsabilidade Profissional e Eventos Cibernéticos | -0.1% | Ásia-Pacífico, relacionado ao desenvolvimento de redação de apólices | Médio prazo (2-4 anos) |
| Dados de Risco Limitados para Serviços Emergentes | -0.1% | Singapura, particularmente empresas de consultoria habilitadas por inteligência artificial, plataformas SaaS e provedores de serviços gerenciados | Longo prazo ( 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento da Gravidade das Reclamações e dos Custos de Defesa Comprime as Margens de Subscrição
Os litígios de responsabilidade profissional podem envolver altos custos jurídicos, provas técnicas e longos períodos de resolução. Essa pressão é particularmente relevante em reclamações de consultoria financeira, gestão de fundos, jurídicas e de engenharia, onde revisões regulatórias podem ocorrer paralelamente a disputas civis. A Chubb observou um aumento no interesse dos clientes por cobertura que dure por todo o prazo dos contratos profissionais, em vez de depender apenas da continuidade da renovação anual. Em apólices onde os custos de defesa estão incluídos no limite, esses custos reduzem o valor disponível para indenizações ou acordos. O aumento dos custos de reclamações pode tornar os subscritores mais cautelosos em relação a limites, franquias e precificação. O mercado de seguros de responsabilidade civil profissional de Singapura pode crescer enquanto as seguradoras ainda enfrentam pressão para preservar margens de subscrição adequadas.
A Subscrição Seletiva Restringe a Capacidade para Classes Profissionais Emergentes
Os riscos estabelecidos de advocacia, arquitetura, engenharia e consultoria financeira têm histórico mais claro do que as exposições tecnológicas emergentes. Os subscritores podem ser mais seletivos quando a integração de inteligência artificial, a prestação de serviços SaaS e os arranjos de serviços gerenciados tornam os gatilhos de responsabilidade mais difíceis de identificar. O documento de apetite de produto das operações asiáticas da QBE declara um teto de capacidade de 50 milhões de USD para responsabilidade civil profissional em Singapura e inclui capacidade de cobertura específica por projeto. No entanto, uma redação padrão de responsabilidade civil profissional pode não se adequar claramente a uma empresa cujo principal produto é tecnologia que executa funções para clientes. Apólices cibernéticas independentes também podem deixar lacunas quando uma perda envolve tanto falha técnica quanto julgamento profissional. Essa incerteza pode retardar a expansão de prêmios nas partes de crescimento mais rápido do mercado de seguros de responsabilidade civil profissional de Singapura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Responsabilidade Civil Ancora a Cobertura Enquanto a Responsabilidade Civil Profissional em Tecnologia Acelera
A responsabilidade civil profissional representou 47,12% da participação do mercado de seguros de responsabilidade civil profissional de Singapura em 2025. Sua posição de liderança reflete a cobertura obrigatória entre advogados, arquitetos, engenheiros e consultores financeiros, o que cria uma base de prêmios anuais recorrente. A responsabilidade por negligência médica e responsabilidade profissional clínica formam uma área especializada estável para profissionais licenciados e grupos hospitalares. A responsabilidade de diretores e administradores e a cobertura de erros e omissões de instituições financeiras abrangem exposições de maior valor, mas menor volume, entre organizações reguladas. A cobertura de responsabilidade civil permanece importante porque os mínimos estatutários e os padrões de prática estabelecidos oferecem aos compradores e seguradoras um referencial familiar.
A responsabilidade civil profissional em tecnologia está projetada para crescer a um CAGR de 8,68% de 2026 a 2031, mais rapidamente do que o mercado geral de seguros de responsabilidade civil profissional de Singapura. Os requisitos de risco tecnológico da Autoridade Monetária de Singapura podem aumentar as expectativas contratuais de seguro para fornecedores que atendem instituições financeiras. As empresas de tecnologia também precisam de proteção mais clara quando serviços defeituosos causam danos financeiros, eventos de dados ou interrupções de serviço. A apólice combinada de responsabilidade tecnológica e cibernética da Chubb ilustra como as seguradoras estão abordando essa sobreposição. O mix de produtos está, portanto, migrando gradualmente para cobertura relacionada à tecnologia, enquanto a responsabilidade civil permanece a maior categoria.


Por Profissão do Segurado: Serviços Jurídicos Lideram Enquanto Serviços de Tecnologia se Expandem
Os serviços jurídicos detinham 22,08% do prêmio em 2025 e lideraram o mix de profissões em Singapura. As normas da Ordem dos Advogados exigem cobertura para profissionais autônomos, parcerias, sociedades de advocacia e parcerias de responsabilidade limitada. Esse requisito confere às práticas jurídicas um ciclo de compra anual estruturado e uma necessidade de seguro relativamente estável. Arquitetura, engenharia e topografia também mantêm uma posição sólida porque seu trabalho está sujeito a requisitos legais de responsabilidade civil profissional. Consultoria financeira, gestão de fundos, corretagem de seguros, imóveis, avaliação, consultoria de gestão, saúde, mídia e publicidade contribuem para uma demanda estável nos demais grupos profissionais.
Tecnologia da informação, software, SaaS e serviços gerenciados estão previstos para crescer a um CAGR de 8,84% até 2031. A população de fintech de Singapura, de aproximadamente 1.900 empresas, representa uma parte visível da base mais ampla de serviços de tecnologia. Os requisitos de fornecedores de clientes regulados estão tornando a cobertura de responsabilidade profissional mais relevante para empresas que fornecem sistemas, consultoria ou operações terceirizadas. O trabalho com clientes apoiado por inteligência artificial acrescenta outra área onde a qualidade do serviço, a dependência e a responsabilização precisam de tratamento contratual e de seguro claro. O setor de seguros de responsabilidade civil profissional de Singapura está, portanto, observando os serviços de tecnologia assumirem um papel maior no mix de profissões.
Por Utilizador Final e Porte da Empresa: Grandes Empresas Ancoram o Volume de Prêmios Enquanto as PMEs Crescem Mais Rapidamente
As grandes empresas representaram 45,89% do valor do utilizador final em 2025. Redes globais de serviços profissionais, grandes instituições financeiras e empresas multinacionais de engenharia e advocacia frequentemente adquirem limites superiores ao mínimo estatutário. Seus programas podem utilizar múltiplas seguradoras em camadas, o que aumenta os prêmios por cliente apesar de um número menor de apólices do que empresas menores. Os profissionais autônomos são importantes em número, especialmente em trabalhos jurídicos e contábeis, mas suas apólices de limite mínimo geram menos prêmio por apólice. O segmento de grandes empresas permanece central para a subscrição especializada porque necessita de cobertura estruturada, suporte de corretores e expertise em reclamações.
As PMEs estão projetadas para crescer a um CAGR de 5,96% de 2026 a 2031. Propostas de cobertura obrigatória para empresas individuais e parcerias de contabilidade poderiam adicionar 408 empresas à população de seguros compulsórios. Os contratos de construção governamentais também criam um vínculo prático entre consultores de menor porte e necessidades de responsabilidade civil profissional relacionadas a projetos. Ferramentas de cotação digital e apólices modulares podem tornar a cobertura padrão mais fácil de adquirir para pequenas empresas profissionais. O mercado de seguros de responsabilidade civil profissional de Singapura pode ganhar contagem de apólices à medida que empresas menores migram da cobertura de conformidade mínima para limites que melhor reflitam os riscos de litígios e contratos.
Por Canal de Distribuição: Corretores Lideram Enquanto Seguradoras Diretas Ganham Terreno
Os corretores de seguros representaram 71,64% da distribuição de prêmios em 2025 e detinham a maior participação do mercado de seguros de responsabilidade civil profissional de Singapura. As colocações complexas de responsabilidade civil profissional requerem benchmarking de limites, estrutura de apólice, negociações com seguradoras e suporte durante reclamações. A Marsh administra o programa de responsabilidade civil profissional da Ordem dos Advogados de Singapura, demonstrando o papel dos intermediários especializados em esquemas compulsórios. Os corretores registrados também operam dentro de um quadro regulatório que exige sua própria proteção de responsabilidade civil profissional. Este canal provavelmente permanecerá importante para contas de alto limite e personalizadas.
Os canais diretos das seguradoras estão previstos para crescer a um CAGR de 7,62% até 2031. As ferramentas digitais podem reduzir o tempo necessário para cotar e vincular cobertura de formulário padrão para profissionais autônomos e empresas menores. Os agentes também fornecem acesso a apólices mais simples, enquanto os bancos e outros canais permanecem menos centrais porque as necessidades de responsabilidade civil profissional frequentemente requerem consultoria especializada. O acesso direto é mais relevante quando o risco é familiar e o comprador pode usar uma apólice modular sem negociação extensiva. O mercado de seguros de responsabilidade civil profissional de Singapura, portanto, provavelmente manterá uma estrutura liderada por corretores, enquanto os canais diretos constroem um papel maior em contas menores.
Por Estrutura da Apólice: Apólices com Base em Reclamações Dominam Enquanto a Responsabilidade Civil Profissional Específica por Projeto Cresce
As apólices anuais de prática com base em reclamações capturaram 89,82% do prêmio em 2025. Essa estrutura permite que as seguradoras reavalie o risco e a precificação a cada renovação, em vez de estimar a exposição total a perdas quando o trabalho começa. Ela também se alinha com os ciclos anuais de licenciamento e conformidade para profissionais regulados. A cobertura de encerramento e período de notificação estendido atende profissionais que se aposentam ou dissolvem uma parceria, mas permanecem expostos a reclamações de trabalhos anteriores. O formato com base em reclamações continua a dominar porque se adequa a riscos de responsabilidade profissional de cauda longa e obrigações recorrentes de seguro regulatório.
A responsabilidade civil profissional específica por projeto está projetada para crescer a um CAGR de 7,24% até 2031. A AIG e a QBE oferecem cobertura específica por projeto em Singapura com limites de até 50 milhões de USD. Essa cobertura pode ser ativada desde o início até a conclusão do projeto e reduzir preocupações de continuidade em obras de construção plurianuais. O requisito de limitação de responsabilidade de dezembro de 2025 para contratos de consultoria governamental melhorou a capacidade de definir o limite externo da responsabilidade do consultor. A atividade de projetos, portanto, oferece um caminho de crescimento focado para o mercado de seguros de responsabilidade civil profissional de Singapura.
Análise Geográfica
Singapura representou 100% do escopo do relatório em 2025 porque o relatório cobre uma única jurisdição. Os prêmios de seguros gerais domésticos atingiram 6,09 bilhões de SGD (4,8 bilhões de USD) durante 2025, e o lucro de subscrição aumentou 32% para 289 milhões de SGD (225,9 milhões de USD). A responsabilidade civil profissional se beneficia de um amplo quadro estatutário que abrange consultores financeiros, corretores, escritórios de advocacia, arquitetos e engenheiros. Essa base regulatória torna o mercado mais maduro do que várias jurisdições menores da Associação das Nações do Sudeste Asiático. Ela também apoia a presença de seguradoras especializadas globais que requerem profundidade de prêmio suficiente, clareza regulatória e demanda por riscos complexos.
Os ativos sob gestão de Singapura totalizaram 6,7 trilhões de SGD (5,2 trilhões de USD) no final de 2025, distribuídos entre 1.320 empresas de gestão de fundos licenciadas. Os profissionais sediados em Singapura podem ser responsáveis perante clientes na Ásia-Pacífico, Europa e Oriente Médio por meio de mandatos transfronteiriços. A arbitragem internacional, a consultoria em fusões e aquisições transfronteiriças e a consultoria em infraestrutura regional podem exigir limites mais elevados e estruturas de cobertura multinacional. As operações da Allied World Re sediadas em Singapura fornecem capacidade de tratado de linhas financeiras e profissionais em toda a Ásia-Pacífico. Isso confere ao mercado de seguros de responsabilidade civil profissional de Singapura um papel de subscrição regional, além de uma base de prêmios doméstica.
O papel geográfico de Singapura também é moldado por suas obrigações de proteção de dados e risco tecnológico. A Comissão de Proteção de Dados Pessoais exige que as organizações notifiquem os indivíduos afetados quando uma violação de dados provavelmente resultar em dano significativo. As empresas de tecnologia e consultoria que processam dados de clientes regionais podem enfrentar responsabilidades que são domésticas na emissão da apólice, mas transfronteiriças em seus efeitos. As instituições financeiras devem cumprir os requisitos de gestão de risco tecnológico da Autoridade Monetária de Singapura, o que pode influenciar os controles de fornecedores e as condições de aquisição. Esses fatores reforçam o papel de Singapura como um local na Ásia-Pacífico para colocações sofisticadas de responsabilidade tecnológica e profissional.
Cenário Competitivo
O mercado de seguros de responsabilidade civil profissional de Singapura é fragmentado entre seguradoras especializadas globais que atendem riscos profissionais de alto limite e complexos. AIG Asia Pacific, Chubb Insurance Singapore, QBE Insurance Singapore, Allied World, AXA XL, Zurich, AXIS Specialty, Allianz Global Corporate and Specialty, Berkshire Hathaway Specialty Insurance e Markel International participam de linhas profissionais para instituições financeiras, escritórios de advocacia e consultorias de engenharia. MSIG, Sompo, Tokio Marine Kiln e Canopius Asia também competem em colocações padrão e orientadas para PMEs. A QBE declara que pode fornecer capacidade de responsabilidade civil profissional de até 50 milhões de USD em Singapura, incluindo capacidade de responsabilidade civil profissional específica por projeto. Esse mix oferece aos compradores acesso a ampla capacidade especializada, embora programas complexos ainda dependam de relacionamentos com corretores especializados e subscrição em camadas.
O design de produtos é uma ferramenta competitiva fundamental no mercado de seguros de responsabilidade civil profissional de Singapura. O PremierTech da Chubb combina responsabilidade profissional em tecnologia e seguro cibernético para lidar com reclamações que podem envolver ambas as exposições. A AIG oferece soluções de responsabilidade civil profissional para projetos únicos em construção e serviços profissionais relacionados à infraestrutura. Em fevereiro de 2026, a AIG concluiu um investimento de participação acionária de 35% na Convex e celebrou um acordo de quota share de conta integral com vigência a partir de 1º de janeiro de 2026. A transação expandiu a capacidade de subscrição especializada da AIG por meio de um modelo de parceria. Tais movimentos mostram que as posições competitivas dependem de capacidade, escopo de produtos e da capacidade de atender riscos profissionais em evolução.
A Berkshire Hathaway Specialty Insurance promoveu Edwin Sim para liderar as Linhas Executivas e Profissionais em Singapura em setembro de 2025. A nomeação indica o contínuo investimento das seguradoras em liderança especializada para linhas profissionais e financeiras. As oportunidades competitivas são mais fortes em serviços profissionais expostos à inteligência artificial, cobertura coordenada de responsabilidade profissional e cibernética, e produtos modulares para empresas menores de contabilidade e tecnologia. As seguradoras também precisam atender às expectativas de governança, risco tecnológico, terceirização e gestão de risco empresarial que se aplicam às seguradoras licenciadas em Singapura. O mercado de seguros de responsabilidade civil profissional de Singapura permanece competitivo, mas a ausência de participações combinadas divulgadas para as principais seguradoras impede uma avaliação precisa da concentração por prêmio.
Líderes do Setor de Seguros de Responsabilidade Civil Profissional de Singapura
-
AXA Insurance Singapore Pte. Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte. Ltd
-
NTUC Income Insurance Ltd
-
AIG Asia Pacific Insurance Pte. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Autoridade de Transportes Terrestres adjudicou um contrato civil de 757 milhões de SGD (591,7 milhões de USD) à joint venture CES_SDC e KTC Civil Engineering and Construction para melhorias na rede viária do Terminal 5 do Aeroporto de Changi ao longo da Avenida Xilin, da ECP e da Estrada Costeira de Tanah Merah, com obras iniciando no terceiro trimestre de 2026 e um segundo pacote previsto para o quarto trimestre de 2026. A escala do envolvimento de supervisão e projeto nesses pacotes requer cobertura de responsabilidade civil profissional das empresas de consultoria envolvidas.
- Abril de 2026: A Allied World Re publicou seu apetite de produto atualizado para Linhas Financeiras e Profissionais da Ásia-Pacífico, confirmando a continuidade da capacidade de tratado proporcional e não proporcional sediada em Singapura para D&O, E&O e responsabilidade civil profissional em toda a região Ásia-Pacífico por meio da Allied World Assurance Company Singapore Branch e do Lloyd's Syndicate 2232.
- Fevereiro de 2026: A AIG concluiu a aquisição de uma participação acionária de 35% na Convex, uma seguradora especializada, e celebrou um acordo de quota share de conta integral com vigência a partir de 1º de janeiro de 2026, expandindo sua capacidade de subscrição de linhas profissionais e especializadas, inclusive em Singapura, onde a Convex já possui presença.
- Fevereiro de 2026: A Autoridade Monetária de Singapura revisou seu Kit de Ferramentas de Conformidade para Seguradoras Diretas e Resseguradoras, reforçando os requisitos de gestão de risco tecnológico, gestão de risco de fraude, gestão de risco empresarial e terceirização. Esses padrões regem como as seguradoras de responsabilidade civil profissional licenciadas em Singapura gerenciam suas exposições operacionais e de conformidade.


Escopo do Relatório do Mercado de Seguros de Responsabilidade Civil Profissional de Singapura
| Responsabilidade Civil Profissional |
| Responsabilidade por Negligência Médica/Responsabilidade Profissional Clínica |
| Responsabilidade Civil Profissional em Tecnologia |
| Erros e Omissões de Instituições Financeiras e Gestores de Investimentos |
| Responsabilidade de Diretores e Administradores |
| Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia |
| Contabilidade e Serviços de Secretariado Corporativo |
| Consultoria Financeira, Gestão de Fundos e Corretagem de Seguros |
| Consultoria em Gestão, Estratégia e Recursos Humanos |
| Tecnologia da Informação, Software, SaaS e Serviços Gerenciados |
| Imóveis, Gestão de Propriedades e Avaliação |
| Mídia, Publicidade, Relações Públicas e Eventos |
| Organizações de Educação, Formação e Ensino |
| Saúde e Serviços Médicos Afins |
| Serviços de Viagens, Recrutamento e Emprego |
| Outros Serviços Profissionais |
| Profissionais Autônomos |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Corretores de Seguros |
| Agentes de Seguros |
| Distribuição Direta pela Seguradora |
| Bancos e Outros Canais |
| Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto |
| Encerramento e Período de Notificação Estendido |
| Por Tipo de Produto | Responsabilidade Civil Profissional |
| Responsabilidade por Negligência Médica/Responsabilidade Profissional Clínica | |
| Responsabilidade Civil Profissional em Tecnologia | |
| Erros e Omissões de Instituições Financeiras e Gestores de Investimentos | |
| Responsabilidade de Diretores e Administradores | |
| Por Profissão do Segurado | Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia | |
| Contabilidade e Serviços de Secretariado Corporativo | |
| Consultoria Financeira, Gestão de Fundos e Corretagem de Seguros | |
| Consultoria em Gestão, Estratégia e Recursos Humanos | |
| Tecnologia da Informação, Software, SaaS e Serviços Gerenciados | |
| Imóveis, Gestão de Propriedades e Avaliação | |
| Mídia, Publicidade, Relações Públicas e Eventos | |
| Organizações de Educação, Formação e Ensino | |
| Saúde e Serviços Médicos Afins | |
| Serviços de Viagens, Recrutamento e Emprego | |
| Outros Serviços Profissionais | |
| Por Utilizador Final e Porte da Empresa | Profissionais Autônomos |
| Pequenas e Médias Empresas | |
| Grandes Empresas | |
| Por Canal de Distribuição | Corretores de Seguros |
| Agentes de Seguros | |
| Distribuição Direta pela Seguradora | |
| Bancos e Outros Canais | |
| Por Estrutura da Apólice | Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto | |
| Encerramento e Período de Notificação Estendido |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por seguros de responsabilidade civil profissional em Singapura?
A cobertura obrigatória para profissões licenciadas, a expansão da atividade de serviços profissionais, os requisitos de fornecedores de tecnologia e o trabalho de consultoria em infraestrutura sustentam a demanda.
Qual é o tamanho do mercado de seguros de responsabilidade civil profissional de Singapura?
Os prêmios de seguros de responsabilidade civil profissional de Singapura totalizam 189,1 milhões de USD em 2026 e estão previstos para atingir 237,2 milhões de USD até 2031, a um CAGR de 4,6%.
Qual categoria de produto lidera a cobertura de responsabilidade civil profissional em Singapura?
A responsabilidade civil profissional liderou com uma participação de 47,12% em 2025, sustentada por obrigações de cobertura entre profissões reguladas estabelecidas.
Qual profissão segurada está crescendo mais rapidamente em Singapura?
Tecnologia da informação, software, SaaS e serviços gerenciados estão previstos para crescer a um CAGR de 8,84% até 2031.
Por que os corretores de seguros continuam sendo importantes para as apólices de responsabilidade civil profissional?
Os corretores gerenciaram 71,64% do prêmio em 2025 porque as colocações complexas requerem design especializado de apólices, acesso a seguradoras e suporte em reclamações.
Qual é a estrutura de apólice de crescimento mais rápido para a cobertura de responsabilidade civil profissional em Singapura?
A responsabilidade civil profissional específica por projeto está prevista para crescer a um CAGR de 7,24% até 2031, apoiada por compromissos de construção e infraestrutura.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
