
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil Profissional na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 14.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.30 % |
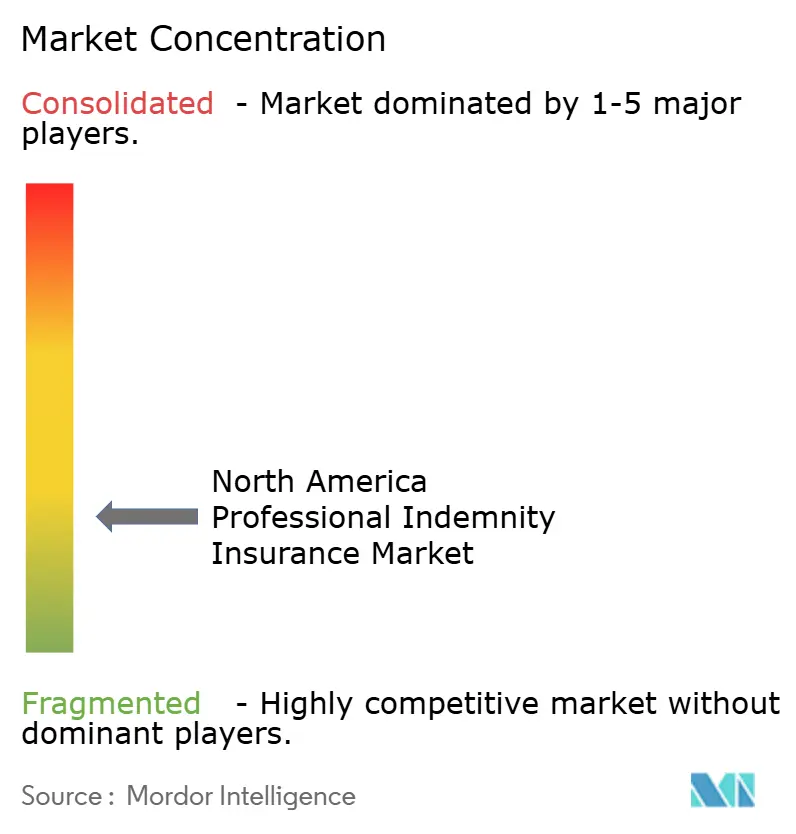
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil Profissional na América do Norte por Mordor Intelligence
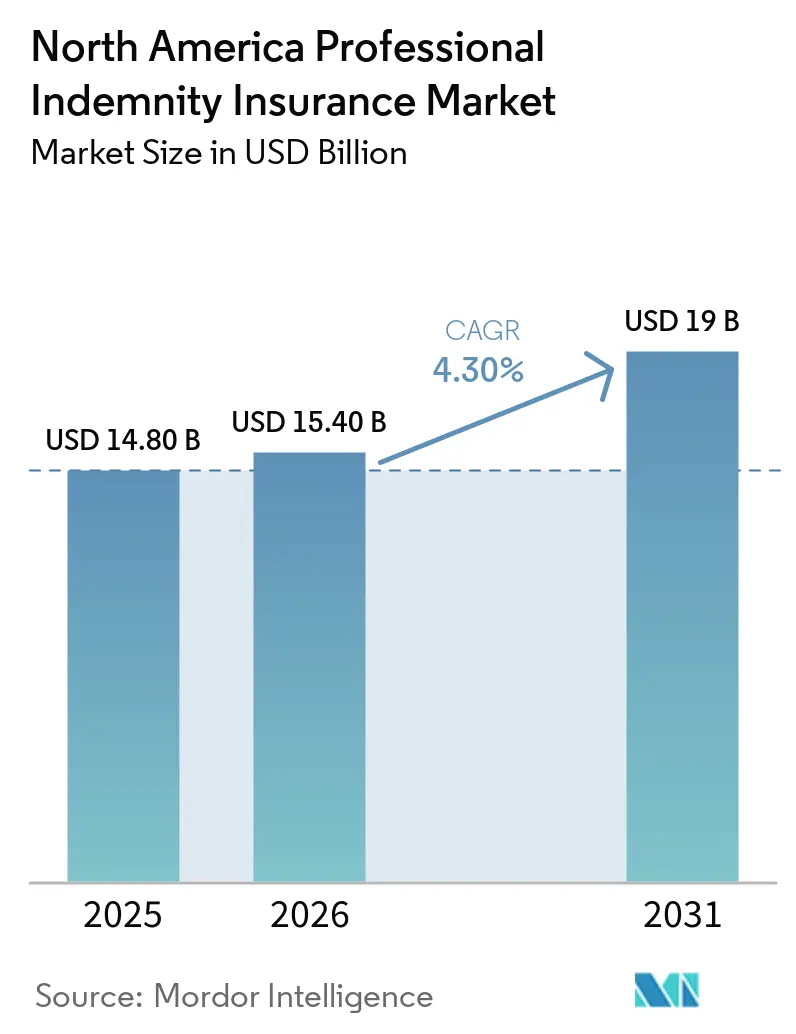
O tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte foi avaliado em 14,8 bilhões de USD em 2025 e estima-se que cresça de 15,4 bilhões de USD em 2026 para atingir 19 bilhões de USD até 2031, a um CAGR de 4,3% durante o período de previsão, de 2026 a 2031.
A demanda é sustentada pelo uso mais amplo de serviços profissionais nas áreas jurídica, tecnológica, de assessoria financeira, engenharia e consultoria. Os termos contratuais exigem cada vez mais que fornecedores e consultores mantenham cobertura de erros e omissões, o que sustenta a demanda recorrente por prêmios. Os Estados Unidos continuam sendo a principal fonte de volume de prêmios regional, em razão de sua ampla base de serviços profissionais, ambiente litigioso e requisitos de seguro específicos por profissão. A concorrência de preços permanece intensa nas linhas padrão, enquanto os subscritores continuam a aplicar condições mais seletivas a riscos complexos. O mercado de seguro de responsabilidade civil profissional na América do Norte também oferece espaço para seguradoras capazes de fornecer proteção clara de tecnologia, cibernética e responsabilidade civil profissional em uma única apólice.
Principais Conclusões do Relatório
- Por tipo de produto, as apólices de responsabilidade civil profissional geral e diversa capturaram 38,8% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto a responsabilidade civil profissional em tecnologia deve crescer a um CAGR de 6,6% até 2031.
- Por profissão do segurado, os profissionais de serviços jurídicos detinham 22,3% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto tecnologia da informação, software, software como serviço e serviços gerenciados têm previsão de crescer a um CAGR de 6,8% até 2031.
- Por porte da empresa segurada, as pequenas e médias empresas capturaram 46,1% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto os profissionais autônomos têm previsão de crescer a um CAGR de 5,9% até 2031.
- Por canal de distribuição, os corretores de seguros capturaram 67,2% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto a distribuição direta pela seguradora tem previsão de crescer a um CAGR de 7% até 2031.
- Por estrutura da apólice, as apólices anuais de prática com base em reclamações capturaram 74,6% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto a responsabilidade civil profissional específica por projeto tem previsão de crescer a um CAGR de 6,1% até 2031.
- Por geografia, os Estados Unidos capturaram 85,7% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025, enquanto o México tem previsão de crescer a um CAGR de 6,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Responsabilidade Civil Profissional na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Exposição à Responsabilidade Civil por Contratos Complexos e Litígios | +0.9% | Predominância dos Estados Unidos, relevância significativa no Canadá e emergente no México | Médio prazo (2 a 4 anos) |
| Expansão dos Serviços Profissionais e Adoção de Seguros por Pequenas e Médias Empresas | +0.7% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Responsabilidade Civil em Inteligência Artificial, Consultoria Tecnológica e Transformação Digital | +0.8% | Principalmente os Estados Unidos, com expansão inicial para o Canadá e o México | Longo prazo (≥ 4 anos) |
| Cobertura de Responsabilidade Civil Profissional Obrigatória e Contratual | +0.5% | América do Norte, com intensidade em nível provincial no Canadá | Curto prazo (≤ 2 anos) |
| Demanda Integrada por Cobertura Cibernética, de Privacidade e de Responsabilidade Civil Profissional | +0.6% | América do Norte, com os Estados Unidos liderando a adoção | Médio prazo (2 a 4 anos) |
| Expansão de Agentes Gerais de Subscrição, Corretagem Digital e Distribuição Especializada | +0.5% | Principalmente os Estados Unidos, com expansão emergente no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Exposições à Responsabilidade Civil Profissional por Contratos Complexos com Clientes e Litígios
Contratos com clientes mais complexos estão aumentando tanto a frequência quanto o custo das reclamações de responsabilidade civil profissional em toda a América do Norte. Em uma pesquisa de 2026, 60% das seguradoras relataram maior gravidade de sinistros durante 2025, em comparação com 53% em 2024 e 41% em 2023[1]. Nenhuma das seguradoras pesquisadas relatou menor gravidade. A mesma pesquisa constatou que 82% dos entrevistados pagaram sinistros multimilionários em 2025, incluindo 13% que pagaram sinistros entre 10 milhões de USD e 19,9 milhões de USD. O financiamento de litígios adiciona pressão porque pode apoiar reclamações que, de outra forma, seriam difíceis de os demandantes perseguirem. Perdas potenciais mais elevadas incentivam as empresas profissionais a reavaliar limites e condições de cobertura, o que sustenta o mercado de seguro de responsabilidade civil profissional na América do Norte.
Expansão dos Serviços Profissionais e Adoção de Seguros por Pequenas e Médias Empresas
A adesão a seguros entre pequenas empresas aumentou à medida que as empresas de serviços profissionais enfrentaram mais requisitos de cobertura por parte dos clientes. A adoção de seguro de responsabilidade civil profissional entre pequenas empresas subiu de 20% em 2023 para 31% em 2025[2]. A Administração de Pequenas Empresas dos Estados Unidos informou que os Estados Unidos tinham 33,3 milhões de pequenas empresas, deixando um grande grupo de empresas sem proteção de responsabilidade civil profissional. Compradores corporativos e agências governamentais solicitam cada vez mais comprovação de cobertura de fornecedores e consultores antes de adjudicar contratos. A NEXT Insurance lançou o NEXT Pro+ em outubro de 2025 com cobertura mais ampla, limites mais elevados e cotação simplificada para empresas de serviços profissionais. A subscrição mais fácil e a distribuição digital podem tornar contas menores mais práticas para seguradoras e agentes gerais de subscrição atenderem.
Aumento da Responsabilidade Civil em Inteligência Artificial, Consultoria Tecnológica e Transformação Digital
O uso de inteligência artificial no trabalho profissional está alterando a exposição enfrentada por consultores de tecnologia, fornecedores de software e provedores de serviços gerenciados. Um resultado incorreto pode gerar uma perda para o cliente pela qual a empresa de serviços profissionais, e não o fornecedor de tecnologia, é responsabilizada. A CFC identificou a inteligência artificial como uma questão importante de responsabilidade civil profissional para 2026 e observou que a redação existente pode não abordá-la claramente[3]. A CFC posteriormente nomeou alucinações de modelos, conteúdo gerado por inteligência artificial e desvio de modelos como exposições cobertas em 7 linhas de produtos. Essa clarificação pode ajudar as empresas de tecnologia a avaliar sua proteção, ao mesmo tempo que torna a redação da cobertura uma questão competitiva. O mercado de seguro de responsabilidade civil profissional na América do Norte está, portanto, vendo erros e omissões em tecnologia tornarem-se uma categoria de subscrição mais central.
Cobertura de Responsabilidade Civil Profissional Obrigatória e Exigida Contratualmente
Os arranjos de seguro obrigatório criam demanda recorrente porque a cobertura está vinculada à permissão para exercer a profissão ou para concorrer a trabalhos. Profissionais jurídicos, de engenharia, contabilidade e serviços financeiros podem enfrentar regras de organismos profissionais ou requisitos de contratos com clientes. O programa LAWPRO de Ontário fornece cobertura obrigatória para mais de 32.000 advogados e paralegais em prática privada em 2026. A Engineers Canada também fornece seguro secundário de responsabilidade civil profissional por meio de um programa disponível para engenheiros membros elegíveis em jurisdições participantes[4]. Esses arranjos reduzem a dependência da conscientização voluntária sobre riscos e sustentam fluxos de prêmios baseados em renovação. Eles também oferecem às seguradoras acesso a programas focados em profissões com regras de elegibilidade estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade Abundante e Pressão Competitiva de Preços | -1.5% | América do Norte, mais aguda nos Estados Unidos, mercado padrão | Curto prazo (≤ 2 anos) |
| Escalada dos Custos de Defesa, Gravidade dos Sinistros e Inflação Social | -0.8% | Principalmente os Estados Unidos, emergente no Canadá e sinais iniciais no México | Médio prazo (2 a 4 anos) |
| Dados de Perdas Limitados e Incerteza de Cobertura para Riscos de Inteligência Artificial Generativa | -0.5% | América do Norte | Médio prazo (2 a 4 anos) |
| Sobreposição de Exposições Cibernéticas, Tecnológicas e de Responsabilidade Civil Profissional | -0.5% | América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Abundante e Pressão Competitiva de Preços
A capacidade disponível está limitando o impulso das tarifas mesmo quando as seguradoras enfrentam custos de sinistros subjacentes mais elevados. A Ryan Specialty descreveu o negócio de responsabilidade civil profissional diversa e erros e omissões como extremamente competitivo em maio de 2026. Novos agentes gerais de subscrição aumentaram a pressão sobre as seguradoras estabelecidas para equiparar preços e condições de cobertura para contas sem grandes preocupações com sinistros. As tarifas de linhas financeiras e profissionais caíram 5% globalmente no primeiro trimestre de 2026. As condições diferem por tipo de risco porque contas complexas ou afetadas por sinistros ainda podem obter preços mais firmes. Essa divisão significa que o mercado de seguro de responsabilidade civil profissional na América do Norte pode apresentar crescimento estável de prêmios mesmo quando as margens de contas padrão enfrentam pressão.
Escalada dos Custos de Defesa, Gravidade dos Sinistros e Inflação Social
Os custos de defesa estão aumentando em várias classes de responsabilidade civil profissional e podem elevar a gravidade antes que um sinistro chegue a um acordo. Em 2026, 93% das seguradoras pesquisadas pela Ames & Gough afirmaram que os custos de defesa estavam afetando materialmente a gravidade dos sinistros. Os entrevistados associaram o aumento dos custos a táticas mais agressivas dos demandantes, uso ampliado de descoberta eletrônica e testemunhas especializadas, disputas mais longas e despesas mais elevadas com advogados do painel. A Associação Nacional de Comissários de Seguros identifica a responsabilidade civil profissional como uma linha afetada pela inflação social, incluindo mudanças nas atitudes dos júris e financiamento de litígios. Esses custos podem enfraquecer os resultados de subscrição quando as tarifas de prêmios não acompanham o ritmo. Eles também reforçam a necessidade de gestão disciplinada de sinistros e seleção de riscos no mercado de seguro de responsabilidade civil profissional na América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Erros e Omissões em Tecnologia Estão Reformulando o Mix de Produtos
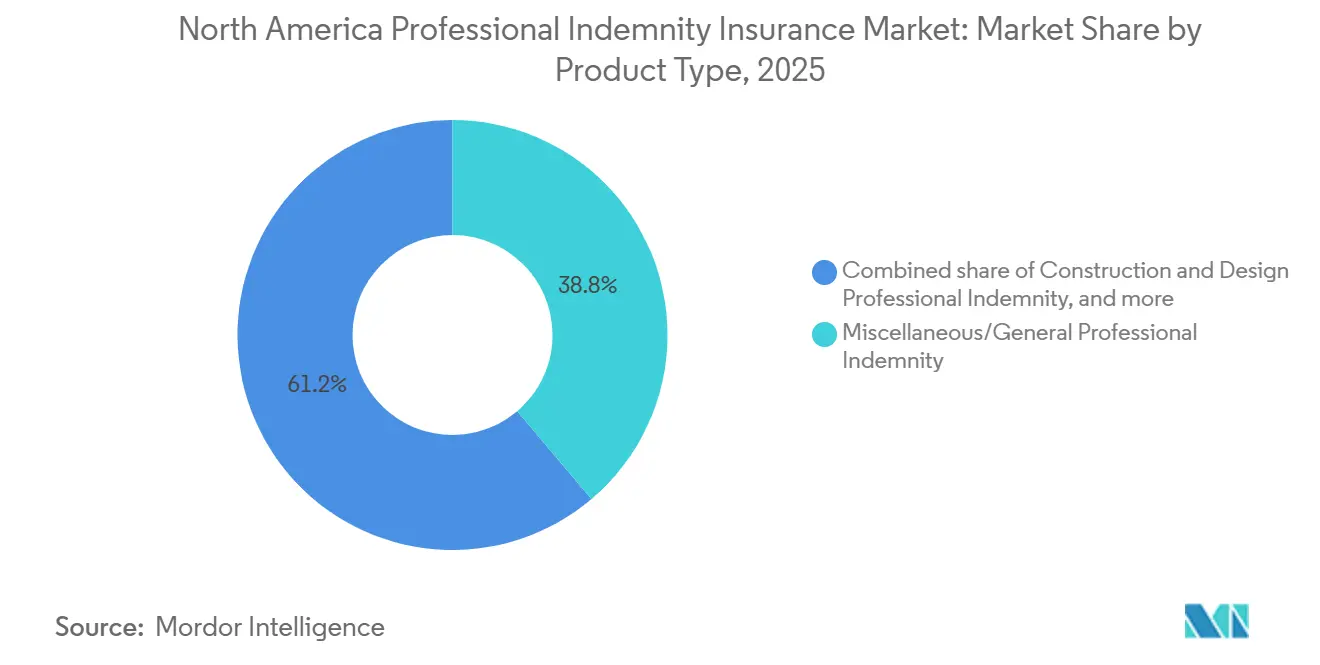
As apólices gerais e diversas responderam por 38,8% do tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Seu design amplo atende consultores de gestão, assessores de recursos humanos, profissionais de mídia e outras ocupações sem uma linha especializada dedicada. A cobertura de construção e projetos permanece vinculada aos requisitos de credores e contratos em projetos de infraestrutura e comerciais. Os erros e omissões de profissionais financeiros continuam a apoiar assessores e gestores de fundos com obrigações substanciais de conformidade. A responsabilidade civil profissional em tecnologia é o tipo de produto de crescimento mais rápido e tem previsão de expandir a um CAGR de 6,6% até 2031. O segmento reflete a crescente demanda de desenvolvedores de software como serviço, provedores de serviços gerenciados e empresas que utilizam inteligência artificial na prestação de serviços a clientes.
As seguradoras de erros e omissões em tecnologia estão ajustando os termos à medida que os clientes buscam uma resposta mais clara para perdas relacionadas à inteligência artificial. A atualização da CFC em 2026 nomeou alucinações de modelos, conteúdo gerado por inteligência artificial e desvio de modelos entre as exposições cobertas em linhas de produtos selecionadas. Essa abordagem oferece aos compradores mais visibilidade do que apólices que são omissas em relação à inteligência artificial. A Ryan Specialty observou que erros e omissões em tecnologia eram mais difíceis do que erros e omissões diversos e cibernéticos para determinadas contas em 2026. Litígios de direitos autorais envolvendo grandes plataformas de inteligência artificial aumentaram a cautela dos subscritores em relação a contas de modelos de linguagem de grande escala de maior risco. O mix de produtos, portanto, combina preços acessíveis em linhas diversas amplas com condições mais seletivas em riscos tecnológicos.


Por Profissão do Segurado: Serviços Jurídicos Lideram Enquanto a Tecnologia da Informação Cresce Mais Rapidamente
Os profissionais de serviços jurídicos detinham 22,3% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Sua posição reflete arranjos de cobertura obrigatória e a potencial gravidade das reclamações por negligência jurídica. O LAWPRO segurou mais de 32.000 advogados e paralegais de Ontário em prática privada em 2026, com um prêmio base de CAD 3.250 (USD 2.385). Arquitetura, engenharia, topografia, contabilidade, assessoria financeira e consultoria de gestão formam outros grupos profissionais importantes. Imóveis, gestão de propriedades, mídia, publicidade, educação, treinamento, viagens e serviços de recrutamento permanecem grupos menores, mas relevantes. Os requisitos regulatórios e contratuais continuam sendo uma rota importante para a adoção de cobertura entre empresas profissionais menores.
Tecnologia da informação, software, software como serviço e serviços gerenciados têm previsão de crescer a um CAGR de 6,8% até 2031. Isso é mais rápido do que os serviços jurídicos porque a cobertura de tecnologia ainda está se desenvolvendo em relação à responsabilidade civil criada pelo trabalho com clientes dependente de tecnologia. As seguradoras passaram de posições pouco claras sobre inteligência artificial para termos afirmativos ou exclusões desde 2025. Empresas sem governança documentada de inteligência artificial podem enfrentar discussões de renovação mais rigorosas ao buscar cobertura. O setor de seguro de responsabilidade civil profissional na América do Norte está respondendo com linguagem de produto que aborda serviços de tecnologia, conteúdo e questões de desempenho de modelos. Esse processo pode aumentar tanto a atividade de revisão quanto as novas contratações de apólices entre empresas de tecnologia.
Por Porte da Empresa Segurada: Pequenas e Médias Empresas Lideram, Enquanto Profissionais Autônomos Ganham Acesso
As pequenas e médias empresas detinham 46,1% do tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Sua escala reflete o grande número de empresas de serviços profissionais e o uso mais amplo de requisitos de seguro em contratos com clientes. As grandes empresas permanecem o próximo grupo de prêmios importante porque compram limites mais elevados e utilizam cobertura em camadas em múltiplas seguradoras. A Ames & Gough constatou que 80% das seguradoras de responsabilidade civil profissional podiam oferecer limites acima de 5 milhões de USD, enquanto 40% podiam oferecer até 10 milhões de USD. A adoção de seguro de responsabilidade civil profissional entre pequenas empresas subiu de 20% em 2023 para 31% em 2025. A subscrição digital ajuda as seguradoras a processar essas contas menores com mais eficiência.
Os profissionais autônomos têm previsão de crescer a um CAGR de 5,9% até 2031. Os programas digitais estão tornando a cobertura mais fácil de obter para profissionais freelancers e independentes. A Pliable lançou-se nacionalmente em abril de 2026 para freelancers e consultores, oferecendo proteção em pacote a partir de 49 USD por mês. A oferta mostra como um preço de entrada mais baixo e um processo de compra mais simples podem alcançar compradores fora das renovações anuais tradicionais de empresas. A cobertura projetada para consultores individuais, consultores e profissionais de design pode melhorar o acesso onde os processos convencionais de contratação eram excessivamente onerosos. Essa oportunidade sustenta o mercado de seguro de responsabilidade civil profissional na América do Norte à medida que o trabalho profissional independente se expande.
Por Canal de Distribuição: Corretores Permanecem Centrais Enquanto Plataformas Diretas se Expandem
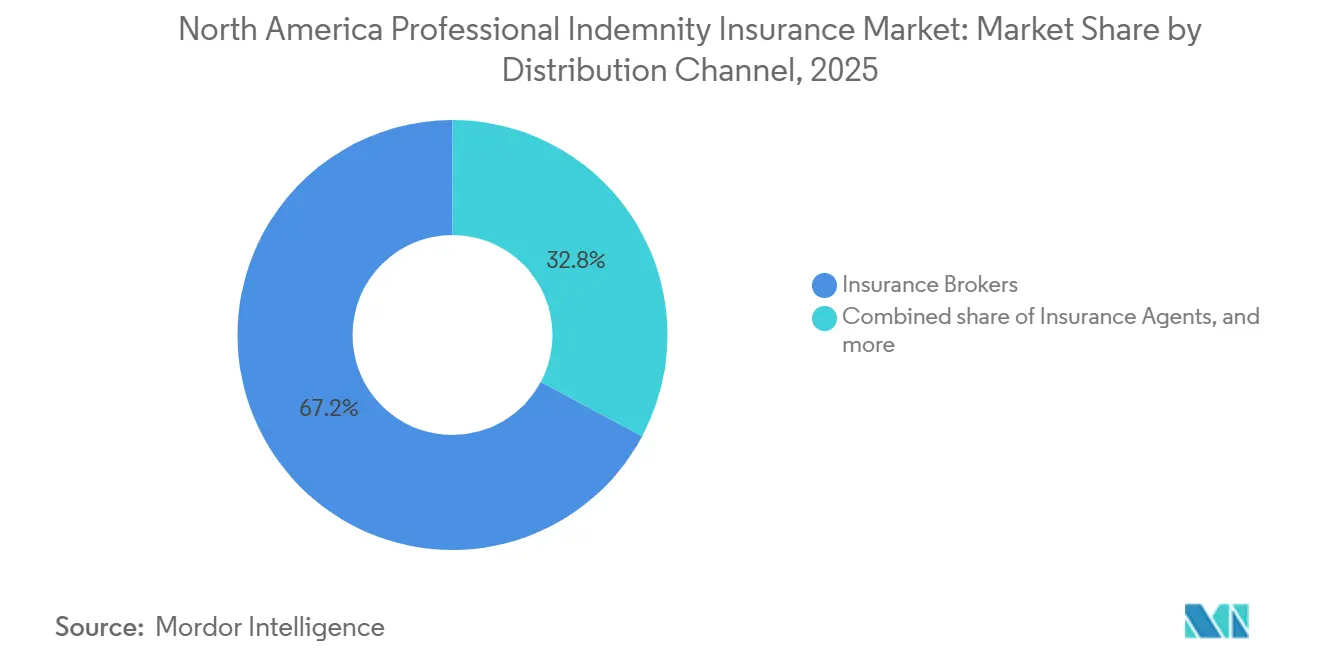
Os corretores de seguros detinham 67,2% da participação do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Seu papel permanece importante para contratações complexas que exigem redações personalizadas, limites adequados e gestão de datas retroativas. Os corretores também prestam suporte durante sinistros e podem coordenar camadas primárias e de excesso para clientes maiores. Os agentes de seguros permanecem relevantes para programas cativos, de afinidade e de organismos profissionais. O programa de seguro secundário de responsabilidade civil profissional da Engineers Canada é administrado pela Hub International para engenheiros membros elegíveis em jurisdições participantes. Administradores de programas e plataformas lideradas por agentes gerais de subscrição também atendem grupos profissionais especializados.
A distribuição direta pela seguradora tem previsão de crescer a um CAGR de 7% até 2031. As plataformas online podem reduzir os tempos de cotação até a contratação para riscos de responsabilidade civil profissional de rotina. O AdvisorCovered.com foi lançado em abril de 2026 para permitir que consultores de investimentos registrados, planejadores financeiros e agentes de seguros cotem, solicitem, contratem e gerenciem seguros de erros e omissões online. A ALPS entrou em operação na OneShield Market Solutions para seu programa LawyerCare em agosto de 2026. Essas mudanças mostram que os provedores estabelecidos podem operar modelos diretos e com suporte de corretores ao mesmo tempo. O mercado de seguro de responsabilidade civil profissional na América do Norte provavelmente manterá os corretores para trabalhos complexos, enquanto as ferramentas diretas lidam com contratações mais padronizadas.
Por Estrutura da Apólice: Apólices com Base em Reclamações Dominam Enquanto a Cobertura por Projeto Cresce
As apólices anuais de prática com base em reclamações responderam por 74,6% do tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Essa estrutura responde a reclamações notificadas durante o período da apólice, e não à data em que o ato ocorreu. Ela ajuda as seguradoras a precificar a exposição de cauda e a gerenciar longos períodos de notificação. As apólices de encerramento e de período de notificação estendido atendem empresas que estão se fundindo, encerrando atividades ou deixando a prática. O LAWPRO identificou a gestão do período de notificação estendido como uma parte relevante da administração de seu programa para advogados que se retiram. Essas apólices podem tornar-se mais relevantes à medida que as empresas de serviços profissionais se consolidam e as coortes de profissionais se aposentam.
A responsabilidade civil profissional específica por projeto tem previsão de crescer a um CAGR de 6,1% até 2031. A cobertura dedica limites a um projeto nomeado durante o projeto, a construção e o período de notificação pós-conclusão acordado. Isso pode proteger os proprietários do projeto e as equipes de design sem utilizar os limites necessários para trabalhos não relacionados. A Sociedade Nacional de Engenheiros Profissionais observou o aumento de reclamações específicas por projeto em arranjos agressivos de projeto-construção e parcerias público-privadas. A Victor Insurance oferece responsabilidade civil profissional específica por projeto para projetos com valores de construção de até 300 milhões de USD. A infraestrutura e as obras de construção complexas estão expandindo o uso dessa estrutura de apólice.
Análise Geográfica
Os Estados Unidos responderam por 85,7% do tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte em 2025. Sua escala reflete o tamanho de sua economia de serviços profissionais, o ambiente litigioso e as variadas regras de seguros baseadas em estados. As tarifas de sinistros nos Estados Unidos subiram 9% no primeiro trimestre de 2026, à medida que a gravidade dos sinistros persistiu nas camadas de excesso. Os departamentos estaduais de seguros supervisionam formulários de apólices, registros de tarifas e licenciamento de seguradoras. Os requisitos profissionais para advogados, engenheiros, contadores e assessores financeiros criam demanda variada em 50 sistemas estaduais. Califórnia, Nova York e Flórida permanecem importantes centros de risco porque a frequência de litígios e a inflação social são agudas.
O Canadá tem demanda recorrente de prêmios proveniente de programas de seguro específicos por profissão. O LAWPRO fornece proteção obrigatória para mais de 32.000 advogados e paralegais de Ontário em prática privada em 2026. Seu prêmio base de CAD 3.250 (USD 2.385) permaneceu inalterado pelo terceiro ano consecutivo. Os reguladores provinciais de engenharia participam de um programa secundário de seguro de responsabilidade civil profissional que fornece cobertura automática sem franquia para membros elegíveis. Quebec expandiu seu quadro obrigatório em novembro de 2024, exigindo que os engenheiros demonstrem que seus empregadores mantêm cobertura que atende aos padrões prescritos.
O México tem previsão de crescer a um CAGR de 6,4% até 2031, tornando-o o segmento de país de crescimento mais rápido da região. Os tribunais estão demonstrando maior disposição para conceder indenizações civis mais expressivas e responsabilizar pessoalmente os atores corporativos. As mudanças judiciais implementadas a partir de junho de 2025 podem reduzir a especialização técnica em partes do sistema de resolução de disputas. Isso pode tornar os resultados jurídicos menos previsíveis para empresas de serviços corporativos. O aumento da atividade transfronteiriça e a presença de empresas de serviços profissionais norte-americanas estão sustentando a demanda por produtos de erros e omissões adaptados localmente. O mercado de seguro de responsabilidade civil profissional na América do Norte tem uma base mexicana menor do que nos Estados Unidos e no Canadá, mas o ambiente de responsabilidade civil subjacente está se tornando mais relevante.
Cenário Competitivo
O mercado de seguro de responsabilidade civil profissional na América do Norte conta com participantes estabelecidos como Chubb, AIG/Lexington, AXA XL, Berkshire Hathaway Specialty Insurance, CNA Financial e The Travelers Companies. Essas seguradoras competem em linhas de responsabilidade civil profissional padrão e especializada. Os agentes gerais de subscrição estão aumentando a concorrência em erros e omissões diversos, arquitetura e engenharia, e responsabilidade civil profissional em tecnologia. A Ryan Specialty relatou pressão de preços sobre seguradoras estabelecidas que atendem pequenas e médias empresas em 2026. A Markel identificou o mercado intermediário como uma grande oportunidade para seguradoras com forte qualidade de dados e capacidades de gestão de riscos. A concorrência é, portanto, mais intensa onde a cobertura pode ser padronizada e distribuída com eficiência.
As seguradoras líderes estão ajustando o design de seus produtos para atender a riscos profissionais, tecnológicos e cibernéticos relacionados. O Pro ERM da Chubb combina responsabilidade civil profissional, serviços de tecnologia, mídia e cobertura cibernética em uma única apólice. A CFC atualizou seus termos de erros e omissões em tecnologia em junho de 2026 para identificar alucinações de modelos, conteúdo gerado por inteligência artificial e desvio de modelos como exposições cobertas. A ALPS implementou a OneShield Market Solutions para o LawyerCare em agosto de 2026, apoiando seu modelo operacional de canal direto e de corretores. Essas ações mostram que a clareza da redação e a tecnologia de distribuição são ferramentas competitivas importantes. As seguradoras ainda devem manter disciplina onde sinistros complexos criam desenvolvimento de perdas mais longo e mais custoso.
Os novos entrantes digitais visam profissionais autônomos, pequenas empresas de tecnologia e outros compradores que podem receber atenção limitada das seguradoras tradicionais. A Hiscox concordou em agosto de 2025 em adquirir a Corix Insurance Services e a Vouch Insurance Company, ampliando seu acesso a grupos de clientes especializados e tecnologia de corretagem digital. Os requisitos regulatórios nos Estados Unidos criam uma barreira porque as seguradoras precisam de aprovação em sistemas estaduais de seguros separados. Esses requisitos retardam a expansão, mas não impedem insurtechs bem capitalizadas e programas respaldados pelo Lloyd's de alcançar uma base de clientes nacional. O setor de seguro de responsabilidade civil profissional na América do Norte permanece competitivo, com expertise especializada e capacidade de distribuição moldando os resultados.
Líderes do Setor de Seguro de Responsabilidade Civil Profissional na América do Norte
-
Chubb Limited
-
The Travelers Companies, Inc.
-
AIG / Lexington
-
Berkshire Hathaway Specialty Insurance (BHSI)
-
CNA Financial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A ALPS Property & Casualty Insurance Company entrou em operação na OneShield Market Solutions para seu programa de responsabilidade civil profissional de advogados LawyerCare. A implementação apoia a estratégia de distribuição dupla da ALPS após sua aquisição do LawyerCare da ProAssurance em 2025, permitindo que a maior seguradora de responsabilidade por negligência de advogados com distribuição direta nos Estados Unidos opere tanto seu modelo tradicional de distribuição direta quanto um livro de canal de corretores recém-adquirido em uma plataforma unificada.
- Junho de 2026: A CFC Underwriting atualizou os termos de sua apólice de erros e omissões em tecnologia para nomear afirmativamente alucinações de modelos, conteúdo gerado por inteligência artificial e desvio de modelos como exposições cobertas em sete linhas de produtos. Isso marca um desenvolvimento significativo de redação comercial que distingue a CFC das seguradoras com posições omissas ou excludentes em relação à inteligência artificial, tornando a documentação de governança uma condição de resposta de cobertura, e não apenas uma prática recomendada.
- Abril de 2026: A Pliable, um programa de erros e omissões respaldado pelo Lloyd's administrado pela RVNA, uma divisão da DOXA, lançou-se nacionalmente em todos os 50 estados dos Estados Unidos, visando freelancers e consultores. O programa agrupa 30 coberturas profissionais e especializadas em uma única apólice a partir de 49 USD por mês, representando um modelo de precificação de entrada sem precedentes na distribuição tradicional de responsabilidade civil profissional na América do Norte.
- Outubro de 2025: A NEXT Insurance apresentou o NEXT Pro+, uma oferta aprimorada de serviços profissionais com cobertura mais ampla, preços alinhados ao mercado, limites mais elevados e cotação simplificada para clientes de erros e omissões de pequenas empresas. O lançamento seguiu a aquisição da NEXT Insurance pelo Grupo ERGO da Munich Re, reforçando o modelo de distribuição digital da insurtech com o respaldo financeiro de uma grande resseguradora global.


Escopo do Relatório do Mercado de Seguro de Responsabilidade Civil Profissional na América do Norte
| Responsabilidade Civil Profissional Geral/Diversa |
| Responsabilidade Civil Profissional em Construção e Projetos |
| Erros e Omissões de Profissionais Financeiros e Intermediários |
| Responsabilidade Civil Profissional em Tecnologia |
| Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia |
| Contabilidade e Serviços de Secretariado Corporativo |
| Assessoria Financeira, Gestão de Fundos e Corretagem de Seguros |
| Consultoria em Gestão, Estratégia e Recursos Humanos |
| Tecnologia da Informação, Software, Software como Serviço e Serviços Gerenciados |
| Imóveis e Gestão de Propriedades |
| Mídia, Publicidade, Relações Públicas e Eventos |
| Organizações de Educação, Treinamento e Ensino |
| Serviços de Viagens, Recrutamento e Emprego |
| Outros Serviços Profissionais |
| Profissionais Autônomos |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Corretores de Seguros |
| Agentes de Seguros |
| Distribuição Direta pela Seguradora |
| Outros Canais |
| Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto |
| Encerramento e Período de Notificação Estendido |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Responsabilidade Civil Profissional Geral/Diversa |
| Responsabilidade Civil Profissional em Construção e Projetos | |
| Erros e Omissões de Profissionais Financeiros e Intermediários | |
| Responsabilidade Civil Profissional em Tecnologia | |
| Por Profissão do Segurado | Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia | |
| Contabilidade e Serviços de Secretariado Corporativo | |
| Assessoria Financeira, Gestão de Fundos e Corretagem de Seguros | |
| Consultoria em Gestão, Estratégia e Recursos Humanos | |
| Tecnologia da Informação, Software, Software como Serviço e Serviços Gerenciados | |
| Imóveis e Gestão de Propriedades | |
| Mídia, Publicidade, Relações Públicas e Eventos | |
| Organizações de Educação, Treinamento e Ensino | |
| Serviços de Viagens, Recrutamento e Emprego | |
| Outros Serviços Profissionais | |
| Por Porte da Empresa Segurada | Profissionais Autônomos |
| Pequenas e Médias Empresas | |
| Grandes Empresas | |
| Por Canal de Distribuição | Corretores de Seguros |
| Agentes de Seguros | |
| Distribuição Direta pela Seguradora | |
| Outros Canais | |
| Por Estrutura da Apólice | Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto | |
| Encerramento e Período de Notificação Estendido | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por seguro de responsabilidade civil profissional na América do Norte?
A maior atividade de serviços profissionais, os requisitos contratuais de cobertura, a maior gravidade dos sinistros e a responsabilidade civil relacionada à tecnologia estão sustentando a demanda.
Qual é o tamanho do mercado de seguro de responsabilidade civil profissional na América do Norte?
O tamanho do mercado é estimado em 15,4 bilhões de USD em 2026 e tem previsão de atingir 19 bilhões de USD até 2031 a um CAGR de 4,3%.
Qual tipo de produto lidera a cobertura de responsabilidade civil profissional na América do Norte?
As apólices gerais e diversas lideraram com 38,8% de participação em 2025 porque atendem a um amplo grupo de profissões sem linhas de produtos especializadas.
Qual grupo de clientes está crescendo mais rapidamente para este seguro?
Os profissionais autônomos têm previsão de crescer a um CAGR de 5,9% até 2031, à medida que os programas digitais tornam a cobertura mais acessível.
Por que as empresas de tecnologia estão buscando mais proteção de erros e omissões?
As empresas de tecnologia enfrentam maior exposição proveniente de entrega de software, resultados de inteligência artificial, conteúdo e questões de desempenho de modelos.
Qual país está crescendo mais rapidamente em seguro de responsabilidade civil profissional na região?
O México tem previsão de crescer a um CAGR de 6,4% até 2031, à medida que as condições de responsabilidade civil e a atividade profissional transfronteiriça se desenvolvem.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

