
Taille et part du marché de l'assurance responsabilité civile professionnelle à Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
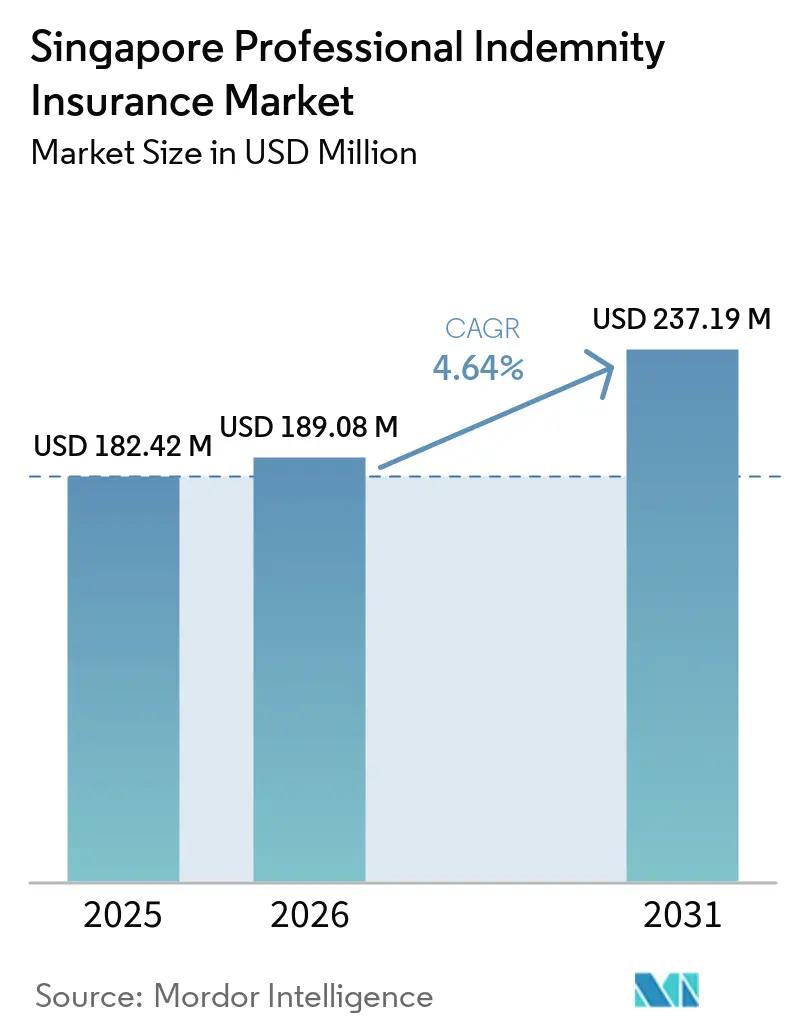
| Taille du marché de l'année de base (2025) | 182.42 Millions de dollars américains |
| Taille du Marché (2026) | 189.08 Millions de dollars américains |
| Taille du Marché (2031) | 237.19 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.64 % |
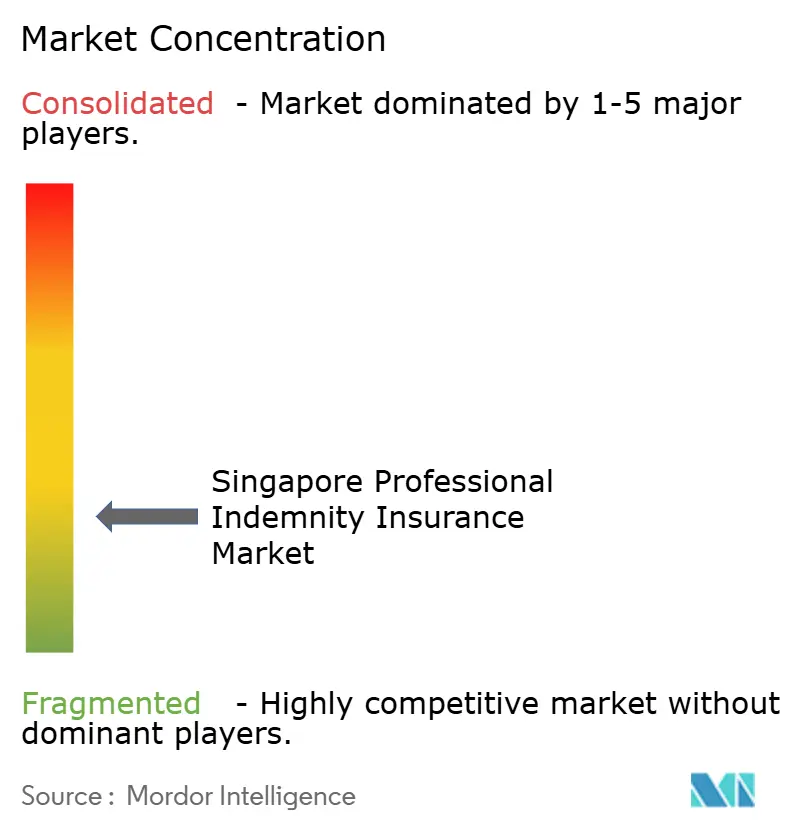
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance responsabilité civile professionnelle à Singapour par Mordor Intelligence
La taille du marché de l'assurance responsabilité civile professionnelle à Singapour était évaluée à 182,4 millions USD en 2025 et devrait croître de 189,1 millions USD en 2026 pour atteindre 237,2 millions USD d'ici 2031, à un CAGR de 4,6 % durant la période de prévision (2026-2031). Le secteur de l'assurance générale domestique de Singapour a généré 6,09 milliards SGD (4,8 milliards USD) en primes brutes émises durant 2025, tandis que le marché de l'assurance responsabilité civile professionnelle à Singapour évolue dans ce contexte d'assurance spécialisée en expansion. La couverture obligatoire pour plusieurs professions réglementées soutient une demande récurrente et rend le renouvellement des polices moins dépendant des achats discrétionnaires. Les fournisseurs de technologies, les conseillers professionnels et les consultants du secteur de la construction font face à des expositions en responsabilité plus larges à mesure que la prestation numérique et les grands travaux d'infrastructure se poursuivent. Les assureurs répondent par des capacités spécialisées, des produits combinant responsabilité technologique, et un accès numérique pour les petites entreprises professionnelles.
Points clés du rapport
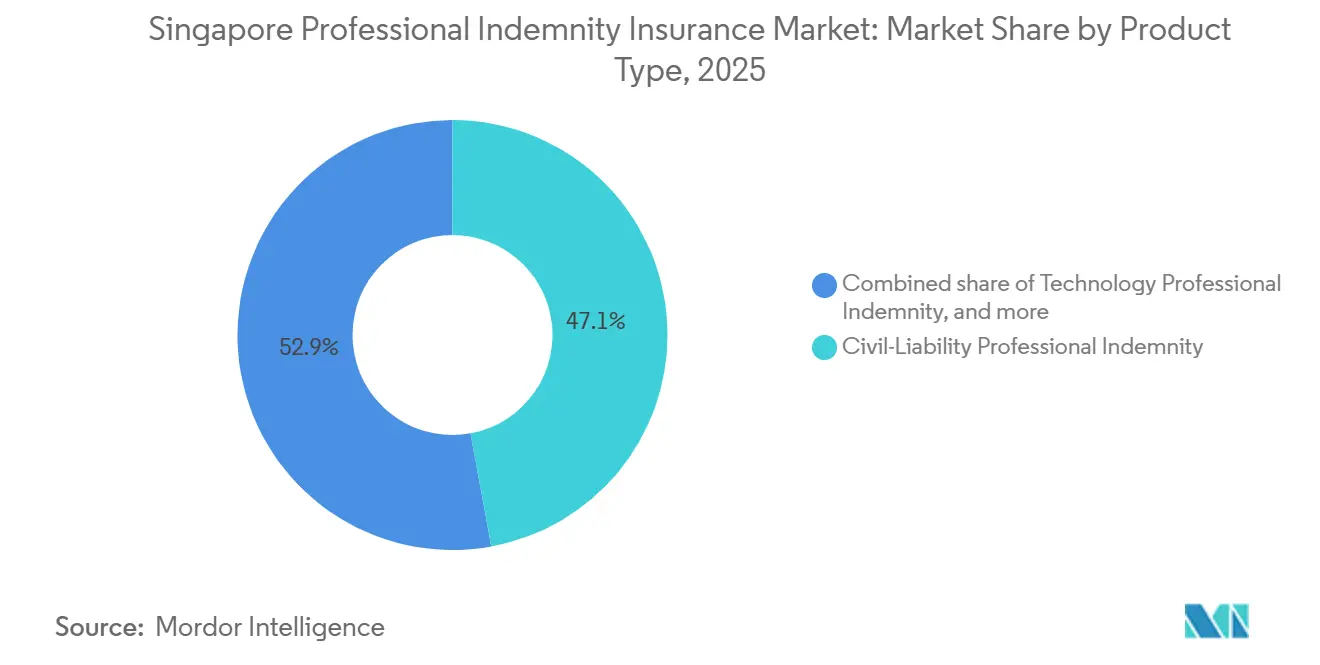
- Par type de produit, la responsabilité civile professionnelle a capturé 47,12 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025, tandis que la responsabilité civile professionnelle technologique devrait croître à un CAGR de 8,68 % jusqu'en 2031.
- Par profession de l'assuré, les services juridiques ont capturé 22,08 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025, tandis que les technologies de l'information, les logiciels, le SaaS et les services gérés devraient croître à un CAGR de 8,84 % jusqu'en 2031.
- Par utilisateur final et taille d'entreprise, les grandes entreprises ont capturé 45,89 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025, tandis que les PME devraient croître à un CAGR de 5,96 % jusqu'en 2031.
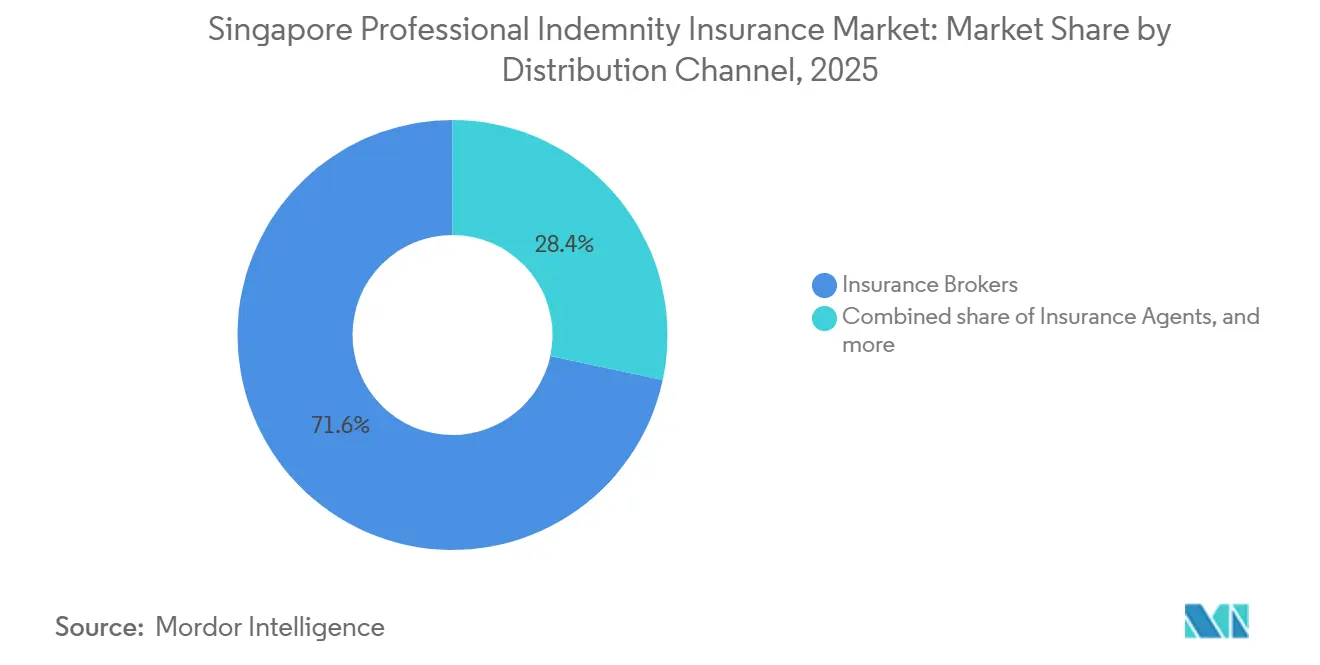
- Par canal de distribution, les courtiers en assurance ont capturé 71,64 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025, tandis que les canaux directs des assureurs devraient croître à un CAGR de 7,62 % jusqu'en 2031.
- Par structure de police, les polices annuelles en base réclamation ont capturé 89,82 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025, tandis que la responsabilité civile professionnelle spécifique aux projets devrait croître à un CAGR de 7,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'assurance responsabilité civile professionnelle à Singapour
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences obligatoires en matière de responsabilité civile professionnelle | +1.2% | À l'échelle de Singapour dans les professions financières, juridiques, d'ingénierie et comptables | Court terme (≤ 2 ans) |
| Expansion des services professionnels et exposition à la responsabilité | +1.0% | À l'échelle de Singapour, concentrée dans les centres financiers, juridiques et de conseil | Moyen terme (2-4 ans) |
| Demande de consultants en construction et infrastructure | +0.8% | À l'échelle de Singapour, centrée sur les infrastructures gouvernementales et les contrats à usage mixte | Court terme (≤ 2 ans) |
| Numérisation des services professionnels | +0.9% | Singapour et Asie-Pacifique | Moyen terme (2-4 ans) |
| Rôle de pôle régional des services professionnels | +0.6% | Asie-Pacifique, soutenu par des entreprises de services transfrontaliers basées à Singapour | Long terme (≥ 4 ans) |
| Exigences de services multinationaux transfrontaliers | +0.4% | Mondial, avec Singapour comme pôle de contractualisation régional | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les exigences obligatoires en matière de responsabilité civile professionnelle génèrent une demande structurellement inélastique
Le marché de l'assurance responsabilité civile professionnelle à Singapour dispose d'une base de primes récurrentes car les entreprises agréées doivent maintenir une couverture pour satisfaire aux exigences réglementaires. Les conseillers financiers doivent souscrire une couverture en responsabilité civile professionnelle allant de 500 000 SGD (0,4 million USD) à 10 millions SGD (7,8 millions USD), en fonction du chiffre d'affaires brut. L'Autorité monétaire de Singapour exige des courtiers en assurance enregistrés qu'ils maintiennent une couverture et remplacent une police dans un délai d'un mois lorsqu'une réclamation éligible atteint le seuil de notification indiqué. Les cabinets juridiques, les architectes et les ingénieurs professionnels sont également soumis à des obligations en matière de responsabilité civile professionnelle en vertu de leurs règles et statuts respectifs[1]. Ces exigences rendent le marché de l'assurance responsabilité civile professionnelle à Singapour moins exposé aux variations à court terme des dépenses d'assurance volontaire. Les cycles de polices annuels alignés sur les exigences de licence soutiennent également un comportement de renouvellement plus cohérent parmi les acheteurs réglementés.
L'expansion de l'activité des services professionnels élargit la population assurée
L'activité des services professionnels augmente le nombre d'entreprises et de personnes exposées à une responsabilité liée au conseil. Le secteur financier de Singapour a crû de 4,3 % en 2025, et l'emploi dans ce secteur a ajouté en moyenne 4 200 emplois nets par an de 2021 à 2025[2]. Les actifs sous gestion ont atteint 6,7 trillions SGD (5,2 trillions USD) à fin 2025 auprès de 1 320 sociétés de gestion de fonds agréées. Les gestionnaires de fonds et les conseillers ont besoin d'une couverture qui reflète leurs revenus, leurs mandats clients et leur responsabilité professionnelle potentielle. Le marché de l'assurance responsabilité civile professionnelle à Singapour bénéficie donc de l'expansion des activités de conseil, de gestion de fonds, juridiques et de consulting. Des mandats plus importants peuvent également relever les plafonds de couverture même lorsque le nombre d'entreprises assurées évolue lentement.
La demande en construction et infrastructure crée des opportunités de couverture spécifiques aux projets
Les grands programmes de construction génèrent une demande pour les architectes, ingénieurs, urbanistes et autres consultants qui ont besoin d'une couverture en responsabilité civile professionnelle. L'Autorité des transports terrestres a attribué un contrat de 757 millions SGD (591,7 millions USD) en mai 2026 pour des travaux de réseau routier soutenant le Terminal 5 de l'aéroport de Changi[3]. Les travaux impliquent des fonctions de conception et de supervision pouvant créer une exposition à la responsabilité professionnelle tout au long de la durée de vie d'un projet. Les obligations légales de couverture pour les architectes et les ingénieurs professionnels constituent une base établie pour la demande des consultants. Les dispositions gouvernementales de plafonnement de la responsabilité pour les contrats de consultance dans le secteur de la construction sont entrées en vigueur en décembre 2025 et ont réduit un obstacle majeur à l'obtention d'une couverture proportionnée. Ce contexte soutient le marché de l'assurance responsabilité civile professionnelle à Singapour, notamment pour les placements spécifiques aux projets sur des engagements pluriannuels.
La numérisation et l'intégration technologique remodèlent la demande de couverture technologique
Les prestataires de services technologiques font face à un ensemble plus large de risques contractuels et de prestation de services lorsqu'ils approvisionnent des organisations réglementées. Les exigences de gestion des risques technologiques de l'Autorité monétaire de Singapour établissent des obligations pour les institutions financières réglementées en matière de disponibilité des systèmes et de signalement des incidents. Ces exigences peuvent se répercuter sur la sélection des fournisseurs et les attentes en matière d'assurance pour les prestataires de logiciels, de SaaS, de services gérés et de solutions basées sur l'IA. Singapour comptait environ 1 900 entreprises fintech en 2026, constituant un groupe professionnel technologique important exposé à des risques de responsabilité. Chubb propose PremierTech, qui combine la responsabilité civile professionnelle technologique et la couverture cyber dans un seul formulaire[4]. Le marché de l'assurance responsabilité civile professionnelle à Singapour voit la couverture technologique se développer en réponse au chevauchement entre les réclamations pour erreur professionnelle et les événements liés au cyber.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la gravité des sinistres et des coûts de défense | -0.3% | Mondial, avec une pression sur les comptes juridiques, de conseil financier et d'ingénierie à Singapour | Court terme (≤ 2 ans) |
| Souscription sélective des expositions complexes | -0.2% | Asie-Pacifique, notamment les services adjacents à l'IA et les services hybrides technologiques | Moyen terme (2-4 ans) |
| Incertitude entre responsabilité professionnelle et événements cyber | -0.1% | Asie-Pacifique, liée au développement du libellé des polices | Moyen terme (2-4 ans) |
| Données de risque limitées pour les services émergents | -0.1% | Singapour, notamment les cabinets de conseil basés sur l'IA, les plateformes SaaS et les prestataires de services gérés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse de la gravité des sinistres et des coûts de défense comprime les marges de souscription
Les litiges en responsabilité professionnelle peuvent impliquer des frais juridiques élevés, des preuves techniques et de longues périodes de résolution. Cette pression est particulièrement pertinente dans les sinistres de conseil financier, de gestion de fonds, juridiques et d'ingénierie, où des examens réglementaires peuvent se dérouler parallèlement aux litiges civils. Chubb a noté un intérêt accru des clients pour une couverture couvrant toute la durée des contrats professionnels plutôt que de s'appuyer uniquement sur la continuité du renouvellement annuel. Dans les polices où les frais de défense sont inclus dans le plafond, ces coûts réduisent le montant disponible pour les dommages ou les règlements. La hausse des coûts des sinistres peut rendre les souscripteurs plus prudents sur les plafonds, les franchises et la tarification. Le marché de l'assurance responsabilité civile professionnelle à Singapour peut croître tandis que les assureurs font encore face à la pression de préserver des marges de souscription adéquates.
La souscription sélective limite la capacité pour les nouvelles catégories professionnelles
Les risques juridiques, architecturaux, d'ingénierie et de conseil financier établis ont une expérience historique plus claire que les expositions technologiques émergentes. Les souscripteurs peuvent être plus sélectifs lorsque l'intégration de l'IA, la prestation SaaS et les arrangements de services gérés rendent les déclencheurs de responsabilité plus difficiles à identifier. Le document d'appétit produit des opérations asiatiques de QBE indique un plafond de capacité de 50 millions USD pour la responsabilité civile professionnelle à Singapour et inclut une capacité de couverture spécifique aux projets. Cependant, un libellé standard de responsabilité civile professionnelle peut ne pas correspondre clairement à une entreprise dont le principal livrable est une technologie qui exécute des fonctions pour les clients. Les polices cyber autonomes peuvent également laisser des lacunes lorsqu'une perte implique à la fois une défaillance technique et un jugement professionnel. Cette incertitude peut ralentir l'expansion des primes dans les segments à la croissance la plus rapide du marché de l'assurance responsabilité civile professionnelle à Singapour.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la responsabilité civile ancre la couverture tandis que la responsabilité civile professionnelle technologique s'accélère
La responsabilité civile professionnelle représentait 47,12 % de la part du marché de l'assurance responsabilité civile professionnelle à Singapour en 2025. Sa position dominante reflète la couverture obligatoire parmi les avocats, architectes, ingénieurs et conseillers financiers, ce qui crée une base de primes annuelles récurrentes. La faute médicale et la responsabilité civile professionnelle clinique constituent un domaine spécialisé stable pour les praticiens agréés et les groupes hospitaliers. La responsabilité des administrateurs et dirigeants et la couverture des erreurs et omissions des institutions financières couvrent des expositions à valeur plus élevée mais à volume plus faible parmi les organisations réglementées. La couverture en responsabilité civile reste importante car les minimums légaux et les normes de pratique établies offrent aux acheteurs et aux assureurs un cadre familier.
La responsabilité civile professionnelle technologique devrait croître à un CAGR de 8,68 % de 2026 à 2031, plus rapidement que l'ensemble du marché de l'assurance responsabilité civile professionnelle à Singapour. Les exigences technologiques de l'Autorité monétaire de Singapour peuvent accroître les attentes contractuelles en matière d'assurance pour les fournisseurs qui servent des institutions financières. Les entreprises technologiques ont également besoin d'une protection plus claire lorsque des services défectueux causent des préjudices financiers, des événements liés aux données ou des interruptions de service. La politique combinée de responsabilité technologique et cyber de Chubb illustre la manière dont les assureurs abordent ce chevauchement. Le mix produit évolue donc progressivement vers une couverture liée à la technologie, tandis que la responsabilité civile reste la catégorie la plus importante.
Par profession de l'assuré : les services juridiques en tête tandis que les services technologiques se développent
Les services juridiques détenaient 22,08 % des primes en 2025 et menaient le mix des professions à Singapour. Les règles de la profession juridique exigent une couverture pour les praticiens individuels, les sociétés de personnes, les sociétés d'avocats et les sociétés d'avocats à responsabilité limitée. Cette exigence donne aux cabinets juridiques un cycle d'achat annuel structuré et un besoin d'assurance relativement stable. L'architecture, l'ingénierie et l'arpentage conservent également une position solide car leurs travaux sont soumis à des exigences légales en matière de responsabilité civile professionnelle. Le conseil financier, la gestion de fonds, le courtage en assurance, l'immobilier, l'évaluation, le conseil en gestion, la santé, les médias et la publicité contribuent à une demande stable dans les groupes professionnels restants.
Les technologies de l'information, les logiciels, le SaaS et les services gérés devraient croître à un CAGR de 8,84 % jusqu'en 2031. La population fintech de Singapour d'environ 1 900 entreprises représente une partie visible de la base plus large des services technologiques. Les exigences des fournisseurs imposées par les clients réglementés rendent la couverture en responsabilité professionnelle plus pertinente pour les entreprises qui fournissent des systèmes, des conseils ou des opérations externalisées. Le travail client assisté par l'IA ajoute un autre domaine où la qualité du service, la dépendance et la responsabilité nécessitent un traitement contractuel et assurantiel clair. Le secteur de l'assurance responsabilité civile professionnelle à Singapour voit donc les services technologiques prendre une place plus importante dans le mix des professions.
Par utilisateur final et taille d'entreprise : les grandes entreprises ancrent le volume des primes tandis que les PME croissent plus vite
Les grandes entreprises représentaient 45,89 % de la valeur des utilisateurs finaux en 2025. Les réseaux mondiaux de services professionnels, les grandes institutions financières et les cabinets d'ingénierie et juridiques multinationaux achètent souvent des plafonds supérieurs au minimum légal. Leurs programmes peuvent utiliser plusieurs assureurs en couches, ce qui augmente les primes par client malgré un nombre de polices inférieur à celui des petites entreprises. Les praticiens individuels sont importants en nombre, notamment dans les domaines juridique et comptable, mais leurs polices à plafond minimum génèrent moins de primes par police. Le segment des grandes entreprises reste central pour la souscription spécialisée car il nécessite une couverture structurée, un soutien de courtage et une expertise en sinistres.
Les PME devraient croître à un CAGR de 5,96 % de 2026 à 2031. Les propositions de couverture obligatoire pour les entreprises individuelles et les sociétés de personnes comptables pourraient ajouter 408 entreprises à la population d'assurance obligatoire. Les contrats de construction gouvernementaux créent également un lien pratique entre les petits consultants et les besoins en responsabilité civile professionnelle liés aux projets. Les outils de devis numériques et les polices modulaires peuvent faciliter l'achat d'une couverture standard pour les petites entreprises professionnelles. Le marché de l'assurance responsabilité civile professionnelle à Singapour pourrait gagner en nombre de polices à mesure que les petites entreprises passent d'une couverture de conformité minimale à des plafonds qui reflètent mieux les risques liés aux litiges et aux contrats.
Par canal de distribution : les courtiers en tête tandis que les assureurs directs gagnent du terrain
Les courtiers en assurance représentaient 71,64 % de la distribution des primes en 2025 et détenaient la plus grande part du marché de l'assurance responsabilité civile professionnelle à Singapour. Les placements complexes en responsabilité civile professionnelle nécessitent une analyse comparative des plafonds, une structuration des polices, des négociations avec les assureurs et un soutien lors des sinistres. Marsh administre le programme de responsabilité civile professionnelle de la Law Society of Singapore, démontrant le rôle des intermédiaires spécialisés dans les régimes obligatoires. Les courtiers enregistrés opèrent également dans un cadre réglementaire qui exige leur propre protection en responsabilité civile professionnelle. Ce canal devrait rester important pour les comptes à plafond élevé et sur mesure.
Les canaux directs des assureurs devraient croître à un CAGR de 7,62 % jusqu'en 2031. Les outils numériques peuvent réduire le temps nécessaire pour établir des devis et souscrire une couverture standard pour les praticiens individuels et les petites entreprises. Les agents offrent également un accès à des polices plus simples, tandis que les banques et autres canaux restent moins centraux car les besoins en responsabilité civile professionnelle nécessitent souvent des conseils spécialisés. L'accès direct est le plus pertinent lorsque le risque est familier et que l'acheteur peut utiliser une police modulaire sans négociation approfondie. Le marché de l'assurance responsabilité civile professionnelle à Singapour devrait donc conserver une structure dominée par les courtiers, tandis que les canaux directs jouent un rôle plus important dans les petits comptes.
Par structure de police : les polices en base réclamation dominent tandis que la responsabilité civile professionnelle spécifique aux projets croît
Les polices annuelles en base réclamation ont capturé 89,82 % des primes en 2025. Cette structure permet aux assureurs de réévaluer le risque et la tarification à chaque renouvellement plutôt que d'estimer l'exposition totale aux pertes au début des travaux. Elle s'aligne également sur les cycles annuels de licence et de conformité pour les professionnels réglementés. La couverture de cessation d'activité et de période de déclaration prolongée sert les praticiens qui prennent leur retraite ou dissolvent une société de personnes mais restent exposés aux réclamations liées à des travaux antérieurs. Le format en base réclamation continue de dominer car il convient aux risques de responsabilité professionnelle à longue traîne et aux obligations d'assurance réglementaires récurrentes.
La responsabilité civile professionnelle spécifique aux projets devrait croître à un CAGR de 7,24 % jusqu'en 2031. AIG et QBE proposent une couverture spécifique aux projets à Singapour avec des plafonds allant jusqu'à 50 millions USD. Cette couverture peut s'attacher depuis le début jusqu'à l'achèvement du projet et réduire les préoccupations de continuité dans les travaux de construction pluriannuels. L'exigence de plafonnement de la responsabilité de décembre 2025 pour les contrats de consultance gouvernementaux a amélioré la capacité à définir la limite extérieure de la responsabilité des consultants. L'activité de projet offre donc une voie de croissance ciblée pour le marché de l'assurance responsabilité civile professionnelle à Singapour.
Analyse géographique
Singapour représentait 100 % du périmètre du rapport en 2025 car le rapport couvre une seule juridiction. Les primes d'assurance générale domestique ont atteint 6,09 milliards SGD (4,8 milliards USD) durant 2025, et le bénéfice de souscription a augmenté de 32 % pour atteindre 289 millions SGD (225,9 millions USD). La responsabilité civile professionnelle bénéficie d'un large cadre légal couvrant les conseillers financiers, les courtiers, les cabinets juridiques, les architectes et les ingénieurs. Cette base réglementaire rend le marché plus mature que plusieurs juridictions plus petites de l'Association des nations de l'Asie du Sud-Est. Elle soutient également la présence d'assureurs spécialisés mondiaux qui nécessitent une profondeur de primes suffisante, une clarté réglementaire et une demande de risques complexes.
Les actifs sous gestion de Singapour totalisaient 6,7 trillions SGD (5,2 trillions USD) à fin 2025 auprès de 1 320 sociétés de gestion de fonds agréées. Les professionnels basés à Singapour peuvent être responsables envers des clients en Asie-Pacifique, en Europe et au Moyen-Orient via des mandats transfrontaliers. L'arbitrage international, le conseil en fusions et acquisitions transfrontalières et le conseil en infrastructure régionale peuvent nécessiter des plafonds plus élevés et des structures de couverture multinationales. Les opérations d'Allied World Re basées à Singapour fournissent une capacité de traité en lignes financières et professionnelles en Asie-Pacifique. Cela confère au marché de l'assurance responsabilité civile professionnelle à Singapour un rôle de souscription régional en plus d'une base de primes domestiques.
Le rôle géographique de Singapour est également façonné par ses obligations en matière de protection des données et de risques technologiques. La Commission de protection des données personnelles exige des organisations qu'elles notifient les personnes concernées lorsqu'une violation de données est susceptible d'entraîner un préjudice significatif. Les entreprises technologiques et de conseil qui traitent des données clients régionales peuvent faire face à des responsabilités qui sont domestiques en termes d'émission de polices mais transfrontalières dans leurs effets. Les institutions financières doivent se conformer aux exigences de gestion des risques technologiques de l'Autorité monétaire de Singapour, ce qui peut influencer les contrôles des fournisseurs et les conditions d'approvisionnement. Ces facteurs renforcent le rôle de Singapour en tant que lieu en Asie-Pacifique pour les placements sophistiqués en responsabilité technologique et professionnelle.
Paysage concurrentiel
Le marché de l'assurance responsabilité civile professionnelle à Singapour est fragmenté entre des assureurs spécialisés mondiaux qui servent les risques professionnels à plafond élevé et complexes. AIG Asia Pacific, Chubb Insurance Singapore, QBE Insurance Singapore, Allied World, AXA XL, Zurich, AXIS Specialty, Allianz Global Corporate and Specialty, Berkshire Hathaway Specialty Insurance et Markel International participent aux lignes professionnelles pour les institutions financières, les cabinets juridiques et les cabinets de conseil en ingénierie. MSIG, Sompo, Tokio Marine Kiln et Canopius Asia sont également en concurrence sur les placements standard et orientés PME. QBE indique qu'il peut fournir une capacité de responsabilité civile professionnelle allant jusqu'à 50 millions USD à Singapour, y compris une capacité de responsabilité civile professionnelle spécifique aux projets. Ce mix offre aux acheteurs un accès à une large capacité spécialisée, bien que les programmes complexes dépendent encore des relations avec des courtiers spécialisés et d'une souscription en couches.
La conception des produits est un outil concurrentiel clé sur le marché de l'assurance responsabilité civile professionnelle à Singapour. PremierTech de Chubb combine la responsabilité civile professionnelle technologique et l'assurance cyber pour traiter les sinistres pouvant impliquer les deux expositions. AIG propose des solutions de responsabilité civile professionnelle pour projet unique pour les services professionnels liés à la construction et aux infrastructures. En février 2026, AIG a finalisé un investissement en capital de 35 % dans Convex et a conclu un accord de quote-part sur l'ensemble du portefeuille effectif au 1er janvier 2026. La transaction a élargi la capacité de souscription spécialisée d'AIG via un modèle de partenariat. Ces mouvements montrent que les positions concurrentielles dépendent de la capacité, de l'étendue des produits et de la capacité à servir des risques professionnels en évolution.
Berkshire Hathaway Specialty Insurance a promu Edwin Sim à la tête des lignes exécutives et professionnelles à Singapour en septembre 2025. Cette nomination indique un investissement continu des assureurs dans un leadership spécialisé pour les lignes professionnelles et financières. Les opportunités concurrentielles sont les plus fortes dans les services professionnels exposés à l'IA, la couverture coordonnée en responsabilité professionnelle et cyber, et les produits modulaires pour les petites entreprises comptables et technologiques. Les assureurs doivent également répondre aux attentes en matière de gouvernance, de risques technologiques, d'externalisation et de gestion des risques d'entreprise qui s'appliquent aux assureurs agréés à Singapour. Le marché de l'assurance responsabilité civile professionnelle à Singapour reste concurrentiel, mais l'absence de parts combinées divulguées pour les principaux assureurs empêche une évaluation précise de la concentration par prime.
Leaders du secteur de l'assurance responsabilité civile professionnelle à Singapour
-
AXA Insurance Singapore Pte. Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte. Ltd
-
NTUC Income Insurance Ltd
-
AIG Asia Pacific Insurance Pte. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : L'Autorité des transports terrestres a attribué un contrat civil de 757 millions SGD (591,7 millions USD) à la coentreprise CES_SDC et KTC Civil Engineering and Construction pour les améliorations du réseau routier du Terminal 5 de l'aéroport de Changi le long de l'avenue Xilin, de l'ECP et de Tanah Merah Coast Road, avec des travaux débutant au T3 2026 et un deuxième lot prévu au T4 2026. L'ampleur de l'engagement de supervision et de conception sur ces lots nécessite une couverture en responsabilité civile professionnelle de la part des cabinets de conseil impliqués.
- Avril 2026 : Allied World Re a publié son appétit produit mis à jour pour les lignes financières et professionnelles en Asie-Pacifique, confirmant la poursuite de la capacité de traité proportionnel et non proportionnel basée à Singapour pour la responsabilité des administrateurs et dirigeants, les erreurs et omissions, et la responsabilité civile professionnelle en Asie-Pacifique via Allied World Assurance Company Singapore Branch et le Syndicat Lloyd's 2232.
- Février 2026 : AIG a finalisé l'acquisition d'une participation en capital de 35 % dans Convex, un assureur spécialisé, et a conclu un accord de quote-part sur l'ensemble du portefeuille effectif au 1er janvier 2026, élargissant sa capacité de souscription en lignes professionnelles et spécialisées, y compris à Singapour, où Convex est déjà présent.
- Février 2026 : La MAS a révisé sa boîte à outils de conformité pour les assureurs directs et les réassureurs, renforçant les exigences en matière de gestion des risques technologiques, de gestion des risques de fraude, de gestion des risques d'entreprise et d'externalisation. Ces normes régissent la manière dont les assureurs en responsabilité civile professionnelle agréés à Singapour gèrent leurs expositions opérationnelles et de conformité.
Périmètre du rapport sur le marché de l'assurance responsabilité civile professionnelle à Singapour
| Responsabilité civile professionnelle |
| Faute médicale / responsabilité civile professionnelle clinique |
| Responsabilité civile professionnelle technologique |
| Erreurs et omissions des institutions financières et des gestionnaires d'investissement |
| Responsabilité des administrateurs et dirigeants |
| Services juridiques |
| Architecture, ingénierie et arpentage |
| Services comptables et de secrétariat d'entreprise |
| Conseil financier, gestion de fonds et courtage en assurance |
| Conseil en gestion, stratégie et ressources humaines |
| Technologies de l'information, logiciels, SaaS et services gérés |
| Immobilier, gestion de propriété et évaluation |
| Médias, publicité, relations publiques et événements |
| Établissements d'enseignement, de formation et d'instruction |
| Services de santé et services médicaux connexes |
| Services de voyage, de recrutement et d'emploi |
| Autres services professionnels |
| Praticiens individuels |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Courtiers en assurance |
| Agents d'assurance |
| Distribution directe par les assureurs |
| Banques et autres canaux |
| Polices annuelles en base réclamation |
| Responsabilité civile professionnelle spécifique aux projets |
| Cessation d'activité et période de déclaration prolongée |
| Par type de produit | Responsabilité civile professionnelle |
| Faute médicale / responsabilité civile professionnelle clinique | |
| Responsabilité civile professionnelle technologique | |
| Erreurs et omissions des institutions financières et des gestionnaires d'investissement | |
| Responsabilité des administrateurs et dirigeants | |
| Par profession de l'assuré | Services juridiques |
| Architecture, ingénierie et arpentage | |
| Services comptables et de secrétariat d'entreprise | |
| Conseil financier, gestion de fonds et courtage en assurance | |
| Conseil en gestion, stratégie et ressources humaines | |
| Technologies de l'information, logiciels, SaaS et services gérés | |
| Immobilier, gestion de propriété et évaluation | |
| Médias, publicité, relations publiques et événements | |
| Établissements d'enseignement, de formation et d'instruction | |
| Services de santé et services médicaux connexes | |
| Services de voyage, de recrutement et d'emploi | |
| Autres services professionnels | |
| Par utilisateur final et taille d'entreprise | Praticiens individuels |
| Petites et moyennes entreprises | |
| Grandes entreprises | |
| Par canal de distribution | Courtiers en assurance |
| Agents d'assurance | |
| Distribution directe par les assureurs | |
| Banques et autres canaux | |
| Par structure de police | Polices annuelles en base réclamation |
| Responsabilité civile professionnelle spécifique aux projets | |
| Cessation d'activité et période de déclaration prolongée |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'assurance responsabilité civile professionnelle à Singapour ?
La couverture obligatoire pour les professions agréées, l'expansion de l'activité des services professionnels, les exigences des fournisseurs technologiques et les travaux de conseil en infrastructure soutiennent la demande.
Quelle est la taille du marché de l'assurance responsabilité civile professionnelle à Singapour ?
Les primes d'assurance responsabilité civile professionnelle à Singapour totalisent 189,1 millions USD en 2026 et devraient atteindre 237,2 millions USD d'ici 2031, à un CAGR de 4,6 %.
Quelle catégorie de produits est en tête de la couverture en responsabilité civile professionnelle à Singapour ?
La responsabilité civile professionnelle était en tête avec une part de 47,12 % en 2025, soutenue par les obligations de couverture dans les professions réglementées établies.
Quelle profession assurée connaît la croissance la plus rapide à Singapour ?
Les technologies de l'information, les logiciels, le SaaS et les services gérés devraient croître à un CAGR de 8,84 % jusqu'en 2031.
Pourquoi les courtiers en assurance restent-ils importants pour les polices de responsabilité civile professionnelle ?
Les courtiers ont géré 71,64 % des primes en 2025 car les placements complexes nécessitent une conception de police spécialisée, un accès aux assureurs et un soutien en cas de sinistres.
Quelle est la structure de police à la croissance la plus rapide pour la couverture en responsabilité civile professionnelle à Singapour ?
La responsabilité civile professionnelle spécifique aux projets devrait croître à un CAGR de 7,24 % jusqu'en 2031, soutenue par les engagements en construction et infrastructure.