
シンガポール職業賠償責任保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
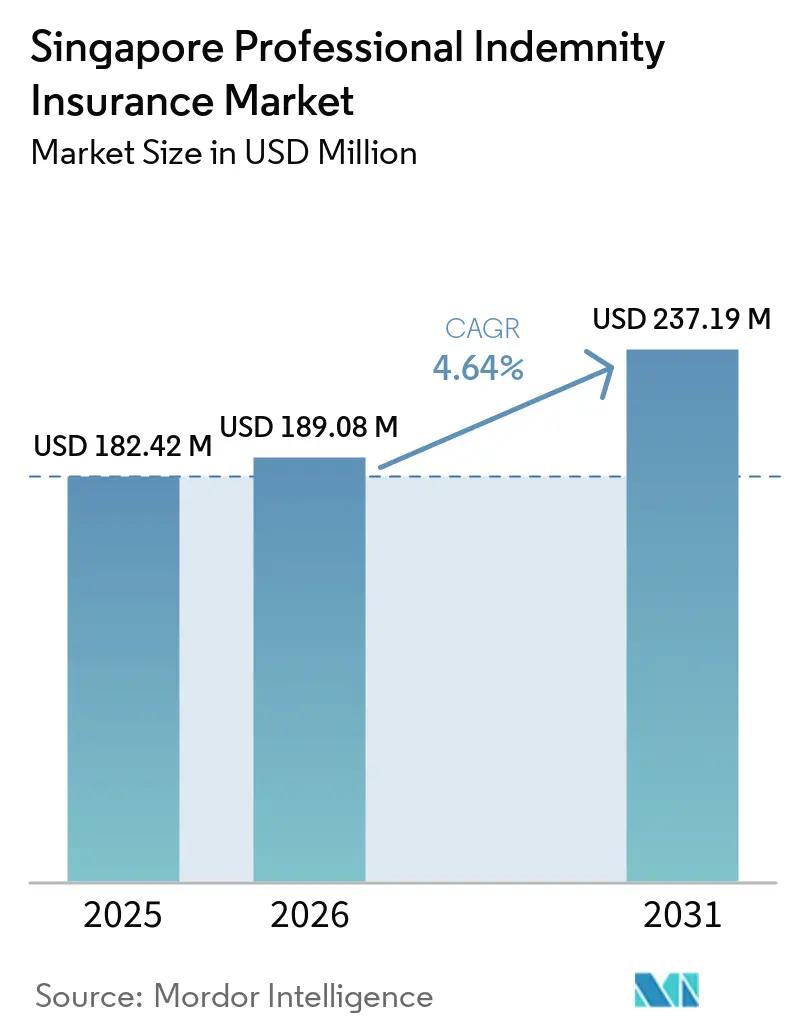
| 基準年の市場規模 (2025) | 182.42 百万米ドル |
| 市場規模 (2026) | 189.08 百万米ドル |
| 市場規模 (2031) | 237.19 百万米ドル |
| 成長率 (2026 - 2031) | 4.64 % |
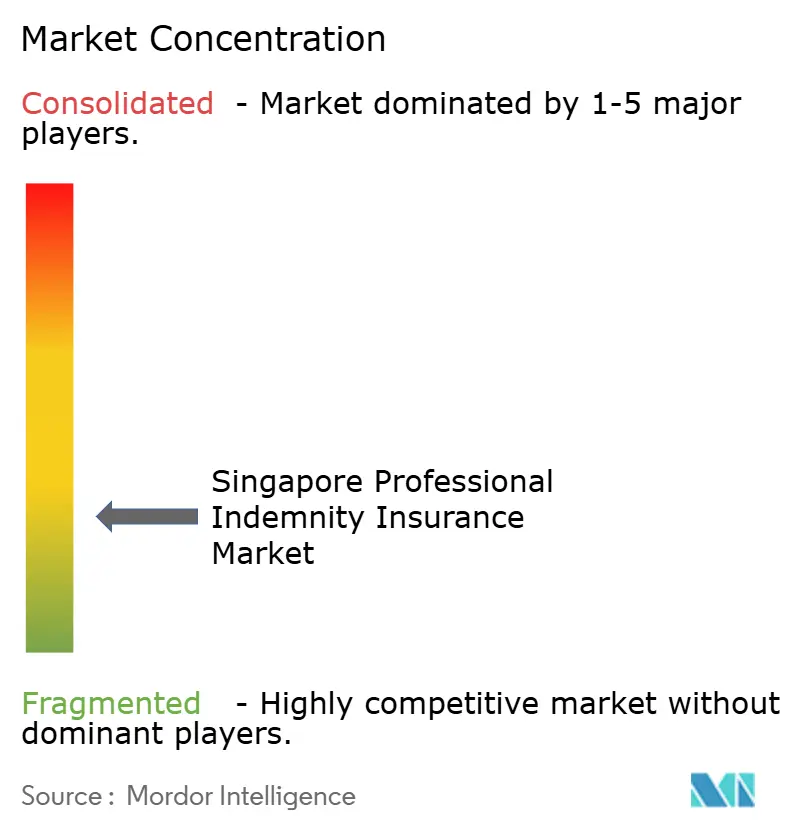
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール職業賠償責任保険市場分析
シンガポール職業賠償責任保険市場規模は2025年に182.4 ミリオン 米ドルと評価され、2026年の189.1 ミリオン 米ドルから2031年には237.2 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.6%です。シンガポールの国内一般保険事業は2025年に総収入保険料60.9 ビリオン シンガポールドル(48 ビリオン 米ドル)を計上し、シンガポール職業賠償責任保険市場はこの拡大するスペシャルティ保険環境の中で事業を展開しています。複数の免許を持つ職業に対する強制加入制度が継続的な需要を支え、保険証券の更新が任意購入に依存しにくい構造となっています。テクノロジーサプライヤー、専門アドバイザー、建設環境コンサルタントは、デジタル提供と大規模インフラ工事の継続に伴い、より広範な賠償責任リスクに直面しています。保険会社はスペシャルティキャパシティ、テクノロジー賠償責任複合商品、および小規模専門事務所向けデジタルアクセスを通じて対応しています。
レポートの主要ポイント
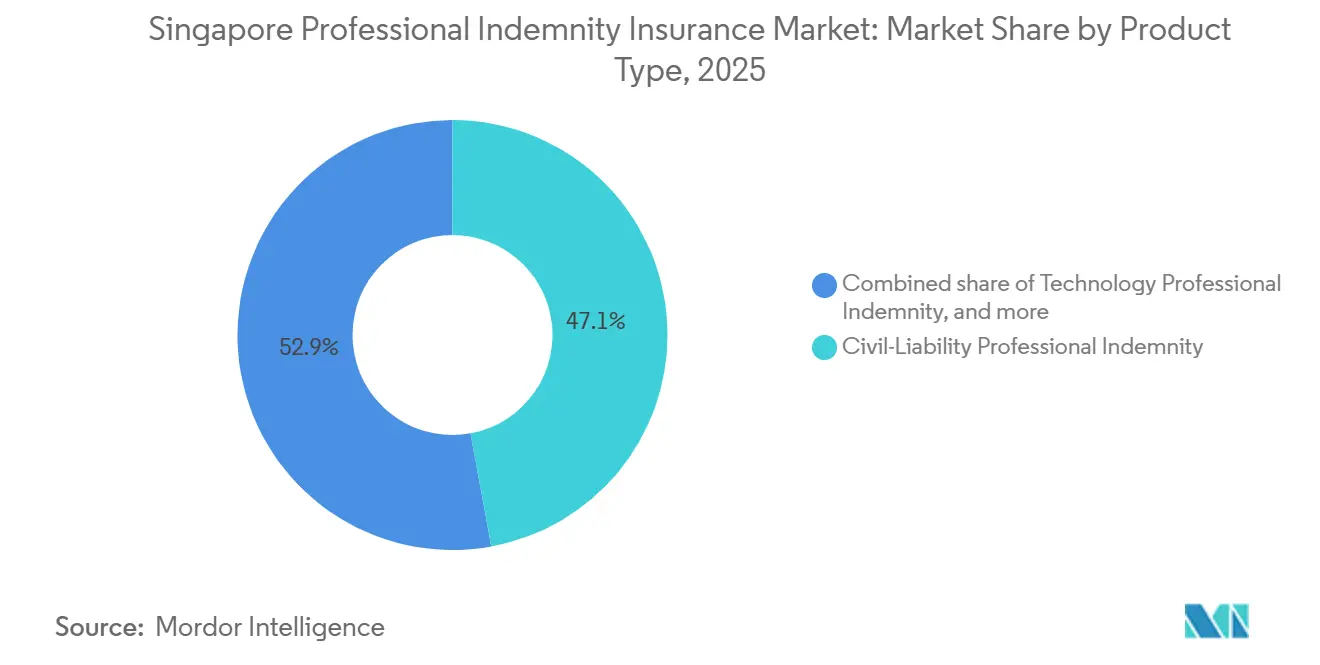
- 製品タイプ別では、民事責任職業賠償責任保険が2025年のシンガポール職業賠償責任保険市場シェアの47.12%を占め、テクノロジー職業賠償責任保険は2031年にかけてCAGR 8.68%で成長する見込みです。
- 被保険者の職業別では、法律サービスが2025年のシンガポール職業賠償責任保険市場シェアの22.08%を占め、情報技術・ソフトウェア・SaaS・マネージドサービスは2031年にかけてCAGR 8.84%で成長する見込みです。
- エンドユーザーおよび事業規模別では、大企業が2025年のシンガポール職業賠償責任保険市場シェアの45.89%を占め、中小企業は2031年にかけてCAGR 5.96%で成長する見込みです。
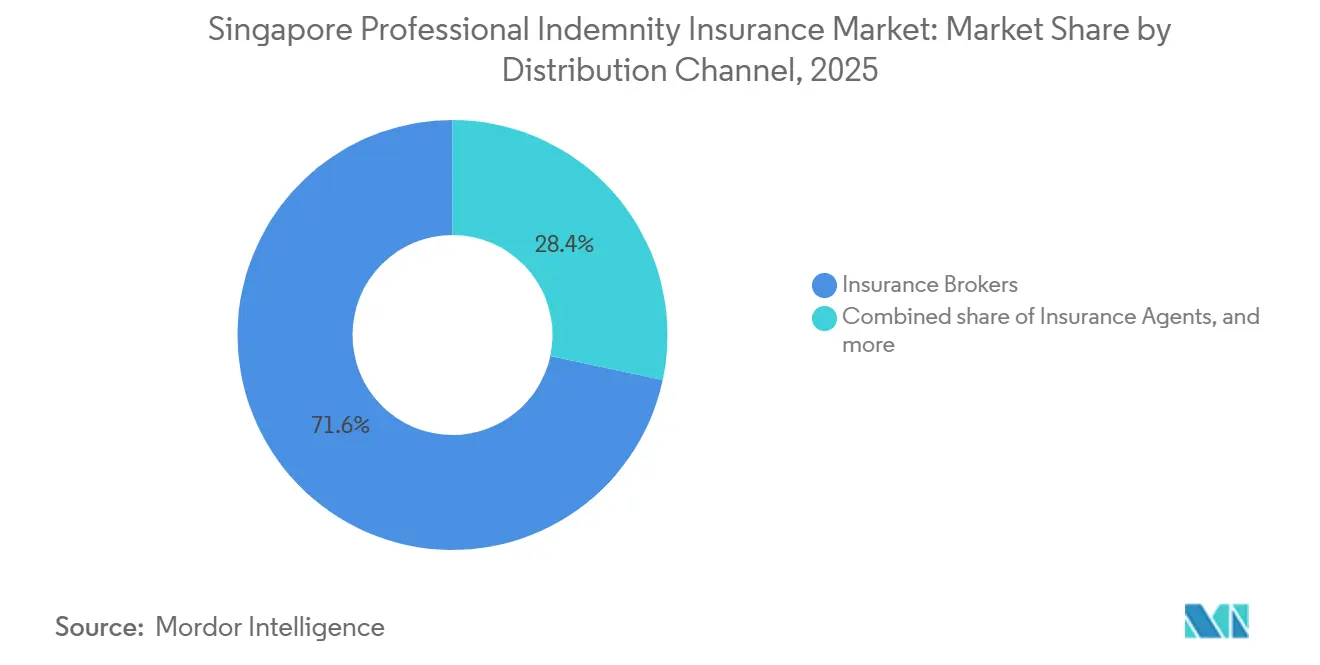
- 販売チャネル別では、保険ブローカーが2025年のシンガポール職業賠償責任保険市場シェアの71.64%を占め、直接販売チャネルは2031年にかけてCAGR 7.62%で成長する見込みです。
- 保険証券の構造別では、年次実務クレームメイド保険証券が2025年のシンガポール職業賠償責任保険市場シェアの89.82%を占め、プロジェクト特定型職業賠償責任保険は2031年にかけてCAGR 7.24%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール職業賠償責任保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 職業賠償責任保険の 強制加入要件 | +1.2% | 金融・法律・エンジニアリング・会計の各職業にわたる シンガポール全域 | 短期 (2年以内) |
| 専門サービスの拡大と 賠償責任リスクの増大 | +1.0% | 金融・法律・アドバイザリーセンターに集中した シンガポール全域 | 中期 (2年~4年) |
| 建設・インフラコンサルタントへの 需要 | +0.8% | 政府インフラおよび複合用途契約を中心とした シンガポール全域 | 短期 (2年以内) |
| 専門サービスの デジタル化 | +0.9% | シンガポールおよびアジア太平洋 | 中期 (2年~4年) |
| 地域専門サービスハブとしての 役割 | +0.6% | シンガポールを拠点とするクロスボーダーサービス企業に支えられた アジア太平洋 | 長期 (4年以上) |
| クロスボーダー・多国籍サービスの 要件 | +0.4% | シンガポールを地域契約ハブとする グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
職業賠償責任保険の強制加入要件が構造的に非弾力的な需要を生み出す
シンガポール職業賠償責任保険市場は、免許を持つ企業が規制要件を満たすために補償を維持しなければならないため、継続的な保険料基盤を有しています。ファイナンシャルアドバイザーは、総収入に基づき50万シンガポールドル(0.4 ミリオン 米ドル)から1,000万シンガポールドル(7.8 ミリオン 米ドル)の範囲で職業賠償責任保険に加入しなければなりません。シンガポール金融管理局は、登録保険ブローカーに対して補償の維持を義務付け、適格クレームが所定の通知閾値に達した場合は1ヶ月以内に保険証券を更新することを求めています。法律事務所、建築士、専門エンジニアも、それぞれの規則および法令に基づく職業賠償責任保険の義務を負っています[1]。これらの要件により、シンガポール職業賠償責任保険市場は任意保険支出の短期的な変動の影響を受けにくくなっています。免許要件に合わせた年次保険証券サイクルも、規制対象の購入者の間でより安定した更新行動を支えています。
専門サービス活動の拡大が被保険者人口を増加させる
専門サービス活動の拡大により、助言に基づく賠責任リスクを抱える企業および個人の数が増加しています。シンガポールの金融セクターは2025年に4.3%成長し、2021年から2025年にかけて年平均4,200人の純雇用を創出しました[2]。運用資産残高は2025年末時点で1,320社の免許ファンド管理会社全体で6.7 トリリオン シンガポールドル(5.2 トリリオン 米ドル)に達しました。ファンドマネージャーおよびアドバイザーは、収入、顧客委任、および潜在的な職業賠償責任を反映した補償が必要です。したがって、シンガポール職業賠償責任保険市場は、アドバイザリー・ファンド管理・法律・コンサルティング活動が拡大する際に恩恵を受けます。大規模な委任は、被保険企業数の変化が緩やかな場合でも補償限度額を引き上げる可能性があります。
建設・インフラ需要がプロジェクト特定型補償の機会を創出する
大規模建設プログラムは、職業賠償責任保険が必要な建築士、エンジニア、プランナー、その他のコンサルタントへの需要を生み出します。陸上交通局は2026年5月に、チャンギ空港ターミナル5を支援する道路網工事に関して7億5,700万シンガポールドル(591.7 ミリオン 米ドル)の契約を発注しました[3]。この工事には設計・監督機能が含まれており、プロジェクトの全期間にわたって職業賠償責任リスクが生じる可能性があります。建築士および専門エンジニアに対する法定補償義務は、コンサルタント需要の確立された基盤を提供しています。建設環境コンサルタント契約に対する政府の賠償責任上限規定が2025年12月に施行され、適切な補償を取得する上での主要な障壁が軽減されました。この環境は、特に複数年にわたる業務のプロジェクト特定型案件において、シンガポール職業賠償責任保険市場を支えています。
デジタル化とテクノロジー統合がテクノロジー補償需要を再形成する
テクノロジーサービスプロバイダーは、規制対象組織にサービスを提供する際に、より広範な契約およびサービス提供リスクに直面しています。シンガポール金融管理局のテクノロジーリスク管理要件は、システム可用性およびインシデント報告に関して規制対象金融機関に義務を課しています。これらの要件は、ソフトウェア・SaaS・マネージドサービス・AI対応プロバイダーに対するベンダー選定および保険要件に反映される可能性があります。シンガポールには2026年時点で約1,900社のfintech企業があり、賠償責任リスクを抱える相当規模のテクノロジー専門家集団を形成しています。ChubbはPremierTechを提供しており、テクノロジー職業賠償責任保険とサイバー保険を単一の形式で組み合わせています[4]。ンガポール職業賠償責任保険市場では、専門的ミスによるクレームとサイバー関連事象の重複に対応する形で、テクノロジー補償が発展しつつあります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| クレーム重大性の上昇と 防御費用 | -0.3% | シンガポールの法律・ファイナンシャルアドバイザリー・エンジニアリング案件に圧力をかける グローバル | 短期 (2年以内) |
| 複雑なリスクに対する 選択的引受 | -0.2% | 特にAI隣接およびテクノロジーハイブリッドサービスにおける アジア太平洋 | 中期 (2年~4年) |
| 職業賠償責任とサイバー事象の間の 不確実性 | -0.1% | 保険証券文言の発展に関連した アジア太平洋 | 中期 (2年~4年) |
| 新興サービスに関する リスクデータの不足 | -0.1% | 特にAI対応アドバイザリー企業・SaaSプラットフォーム・マネージドサービスプロバイダーにおける シンガポール | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
クレーム重大性の上昇と防御費用が引受マージンを圧迫する
職業賠償責任紛争には、高額な法的費用、技術的証拠、および長期にわたる解決期間が伴う場合があります。この圧力は、規制審査が民事紛争と並行して進む可能性があるファイナンシャルアドバイザリー・ファンド管理・法律・エンジニアリングのクレームにおいて特に顕著です。Chubbは、年次更新の継続性のみに依存するのではなく、専門契約の全期間にわたる補償に対するクライアントの関心が高まっていることを指摘しています。防御費用が限度額内に含まれる保険証券では、その費用が損害賠償または和解に充当できる金額を減少させます。クレーム費用の上昇により、引受会社は限度額・免責額・価格設定においてより慎重になる可能性があります。シンガポール職業賠償責任保険市場は成長を続けながらも、保険会社は適切な引受マージンの維持に向けた圧力に直面しています。
選択的引受が新興専門職種のキャパシティを制約する
確立された法律・建築・エンジニアリング・ファイナンシャルアドバイザリーのリスクは、新興テクノロジーリスクよりも明確な過去の実績を有しています。AI統合・SaaS提供・マネージドサービス契約が賠償責任の引き金を特定しにくくする場合、引受会社はより選択的になる可能性があります。QBEのアジア事業の商品引受方針文書は、シンガポールにおける職業賠償責任保険のキャパシティ上限を50 ミリオン 米ドルと定め、プロジェクト特定型補償能力を含むと記載しています。しかし、標準的な職業賠償責任保険の文言は、主な成果物がクライアントのために機能を実行するテクノロジーである企業には明確に適合しない場合があります。スタンドアロンのサイバー保険も、損失が技術的障害と専門的判断の両方を含む場合にギャップを残す可能性があります。この不確実性が、シンガポール職業賠償責任保険市場の最も急成長している部分における保険料拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:民事責任が補償の基盤を形成し、テクノロジー職業賠償責任保険が加速する
民事責任職業賠償責任保険は2025年のシンガポール職業賠償責任保険市場シェアの47.12%を占めました。その主導的地位は、弁護士・建築士・エンジニア・ファイナンシャルアドバイザーに対する強制加入制度を反映しており、継続的な年次保険料基盤を生み出していす。医療過誤および臨床職業賠償責任保険は、免許を持つ医療従事者および病院グループにとって安定した専門分野を形成しています。役員・取締役賠償責任保険および金融機関のエラーズ・アンド・オミッションズ保険は、規制対象組織の中で高額だが低件数のリスクをカバーしています。法定最低限度額と確立された実務基準が購入者と保険会社に馴染みのある枠組みを提供しているため、民事責任補償は引き続き重要です。
テクノロジー職業賠償責任保険は2026年から2031年にかけてCAGR 8.68%で成長すると予測されており、シンガポール職業賠償責任保険市場全体を上回るペースです。シンガポール金融管理局のテクノロジーリスク要件は、金融機関にサービスを提供するベンダーに対する契約上の保険要件を高める可能性があります。テクノロジー企業はまた、欠陥のあるサービスが財務的損害・データ事象・サービス中断を引き起こした場合に、より明確な保護を必要としています。Chubbのテクノロジー賠償責任とサイバー保険を組み合わせた商品は、保険会社がこの重複にどのように対応しているかを示しています。したがって、商品構成は民事責任が最大カテゴリーであり続けながらも、テクノロジー関連補償へと徐々に移行しています。
被保険者の職業別:法律サービスが主導し、テクノロジーサービスが拡大する
法律サービスは2025年の保険料の22.08%を占め、シンガポールの職業構成において首位を維持しました。法律専門職規則は、個人開業者・パートナーシップ・法人・有限責任法律パートナーシップに対して補償を義務付けています。この要件により、法律事務所には体系的な年次購入サイクルと比較的安定した保険ニーズが生まれています。建築・エンジニアリング・測量も、その業務が法定職業賠償責任保険要件の対象となるため、確固たる地位を維持しています。ファイナンシャルアドバイザリー・ファンド管理・保険ブローキング・不動産・評価・経営コンサルティング・医療・メディア・広告が、残りの職業グループ全体にわたる安定した需要に貢献しています。
情報技術・ソフトウェア・SaaS・マネージドサービスは2031年にかけてCAGR 8.84%で成長すると予測されています。シンガポールの約1,900社のfintech企業は、より広範なテクノロジーサービス基盤の目に見える部分を形成しています。規制対象クライアントからのベンダー要件が、システム・助言・アウトソーシング業務を提供する企業にとって職業賠償責任保険をより重要なものにしています。AIを活用したクライアント業務は、サービス品質・依存性・説明責任に明確な契約上および保険上の取り扱いが必要な別の分野を加えています。したがって、シンガポール職業賠償責任保険業界では、テクノロジーサービスが職業構成においてより大きな役割を担うようになっています。
エンドユーザーおよび事業規模別:大企業が保険料量の基盤を形成し、中小企業がより速く成長する
大企業は2025年のエンドユーザー価値の45.89%を占めした。グローバルな専門サービスネットワーク・主要金融機関・多国籍エンジニアリングおよび法律事務所は、法定最低限度額を超える高額の補償を購入することが多いです。そのプログラムは複数の保険会社を層状に使用することができ、小規模企業よりも保険証券件数が少ないにもかかわらず、クライアントあたりの保険料が増加します。個人開業者は特に法律・会計業務において件数が多いですが、最低限度額の保険証券は保険証券あたりの保険料が少なくなります。大企業セグメントは、体系的な補償・ブローカーサポート・クレーム専門知識を必要とするため、スペシャルティ引受の中心であり続けています。
中小企業は2026年から2031年にかけてCAGR 5.96%で成長すると予測されています。会計個人事業主およびパートナーシップに対する強制加入提案により、408社が強制保険対象に追加される可能性があります。政府の建設契約も、小規模コンサルタントとプロジェクト関連の職業賠償責任保険ニーズとの実際的なつながりを生み出しています。デジタル見積もりツールとモジュール型保険証券により、小規模専門事務所が標準的な補償を購入しやすくなっています。シンガポール職業賠償責任保険市場は、小規模企業が最低限のコンプライアンス補償から訴訟リスクや契約リスクをより適切に反映した限度額へと移行するにつれて、保険証券件数が増加する可能性があります。
販売チャネル別:ブローカーが主導し、直接販売チャネルが地位を確立する
保険ブローカーは2025年の保険料流通の71.64%を占め、シンガポール職業賠償責任保険市場の最大シェアを保持しました。複雑な職業賠償責任保険の案件には、限度額のベンチマーク・保険証券の構造・保険会社との交渉・クレーム時のサポートが必要です。Marshはシンガポール法律協会の職業賠償責任保険プログラムを管理しており、強制加入制度における専門仲介業者の役割を示しています。登録ブローカーも、独自の職業賠償責任保険の保護を必要とする規制枠組みの中で事業を展開しています。このチャネルは、高額および特注の案件において引き続き重要であり続ける可能性が高いです。
直接販売チャネルは2031年にかけてCAGR 7.62%で成長すると予測されています。デジタルツールにより、個人開業者および小規模企業向けの標準形式の補償の見積もりおよび締結に要する時間を短縮できます。代理店もより簡易な保険証券へのアクセスを提供しており、銀行やその他のチャネルは職業賠償責任保険のニーズが専門的なアドバイスを必要とすることが多いため、依然として中心的な役割を担っていません。直接アクセスは、リスクが馴染みのあるものであり、購入者が広範な交渉なしにモジュール型保険証券を使用できる場合に最も適しています。したがって、シンガポール職業賠償責任保険市場は、直接チャネルが小規模案件においてより大きな役割を構築しながらも、ブローカー主導の構造を維持する可能性が高いです。
保険証券の構造別:クレームメイド保険証券が主導し、プロジェクト特定型職業賠償責任保険が成長する
年次実務クレームメイド保険証券は2025年の保険料の89.82%を占めました。この構造により、保険会社は業務開始時に全損失リスクを見積もるのではなく、更新のたびにリスクと価格設定を再評価することができます。また、規制対象専門家の年次免許およびコンプライアンスサイクルとも整合しています。ランオフおよび延長報告補償は、退職またはパートナーシップを解散したが以前の業務からのクレームに引き続きさらされている専門家に対応しています。クレームメイド形式は、長期にわたる職業賠償責任リスクと継続的な規制上の保険義務に適合しているため、引き続き主流となっています。
プロジェクト特定型職業賠償責任保険は2031年にかけてCAGR 7.24%で成長すると予測されています。AIGとQBEはシンガポールで最大50 ミリオン 米ドルの限度額でプロジェクト特定型補償を提供しています。この補償はプロジェクト開始から完了まで適用でき、複数年にわたる建設工事における継続性の懸念を軽減します。2025年12月の政府コンサルタント契約に対する賠償責任上限要件により、コンサルタント賠償責任の外部境界を定義する能力が向上しました。したがって、プロジェクト活動はシンガポール職業賠償責任保険市場に集中した成長経路を提供しています。
地理的分析
シンガポールは、本レポートが単一の法域をカバーしているため、2025年のレポート範囲の100%を占めています。国内一般保険料は2025年に60.9 ビリオン シンガポールドル(4.8 ビリオン 米ドル)に達し、引受利益は32%増加して2億8,900万シンガポールドル(225.9 ミリオン 米ドル)となりました。職業賠償責任保険は、ファイナンシャルアドバイザー・ブローカー・法律事務所・建築士・エンジニアをカバーする広範な法定枠組みから恩恵を受けています。この規制基盤により、市場は東南アジア諸国連合のいくつかの小規模な法域よりも成熟しています。また、十分な保険料の深さ・規制の明確性・複雑なリスク需要を必要とするグローバルスペシャルティ保険会社の存在も支えています。
シンガポールの運用資産残高は2025年末時点で1,320社の免許ファンド管理会社全体で6.7 トリリオン シンガポールドル(5.2 トリリオン 米ドル)に達しました。シンガポールを拠点とする専門家は、クロスボーダー委任を通じてアジア太平洋・欧州・中東のクライアントに対して責任を負う可能性があります。国際仲裁・クロスボーダーの合併・買収アドバイス・地域インフラコンサルティングは、より高い限度額と多国籍補償構造を必要とする場合があります。Allied World Reのシンガポールを拠点とする事業は、アジア太平洋全域で金融・専門職ラインの再保険キャパシティを提供しています。これにより、シンガポール職業賠償責任保険市場は国内保険料基盤に加えて地域的な引受役割を担っています。
シンガポールの地理的役割は、データ保護およびテクノロジーリスクに関する義務によっても形成されています。個人情報保護委員会は、データ侵害が重大な損害をもたらす可能性が高い場合に、組織が影響を受けた個人に通知することを義務付けています。地域クライアントデータを処理するテクノロジーおよびアドバイザリー企業は、保険証券の発行は国内であっても、クロスボーダーで影響が及ぶ賠償責任に直面する可能性があります。金融機関はシンガポール金融管理局のテノロジーリスク管理要件を遵守しなければならず、これがベンダー管理および調達条件に影響を与える可能性があります。これらの要因が、高度なテクノロジーおよび職業賠償責任保険の案件におけるアジア太平洋の拠点としてのシンガポールの役割を強化しています。
競合環境
シンガポール職業賠償責任保険市場は、高額および複雑な専門リスクに対応するグローバルスペシャルティ保険会社の間で分散しています。AIG Asia Pacific・Chubb Insurance Singapore・QBE Insurance Singapore・Allied World・AXA XL・Zurich・AXIS Specialty・Allianz Global Corporate and Specialty・Berkshire Hathaway Specialty Insurance・Markel Internationalが、金融機関・法律事務所・エンジニアリングコンサルタント向けの専門職ラインに参入しています。MSIG・Sompo・Tokio Marine Kiln・Canopius Asiaも標準および中小企業向け案件で競合しています。QBEは、プロジェクト特定型職業賠償責任保険能力を含め、シンガポールで最大50 ミリオン 米ドルの職業賠償責任保険キャパシティを提供できると述べています。この組み合わせにより、購入者は広範なスペシャルティキャパシティにアクセスできますが、複雑なプログラムは依然として専門ブローカーとの関係と層状引受に依存しています。
商品設計はシンガポール職業賠償責任保険市場における重要な競争手段です。ChubbのPremierTechは、両方のリスクが関与するクレームに対応するため、テクノロジー職業賠償責任保険とサイバー保険を組み合わせています。AIGは建設・インフラ関連の専門サービス向けに単一プロジェクト職業賠償責任保険ソリューションを提供しています。2026年2月、AIGはConvexへの35%の株式投資を完了し、2026年1月1日付で全勘定クォータシェア契約を締結し、スペシャルティ引受キャパシティをパートナーシップモデルを通じて拡大しました。このような動きは、競争上の地位がキャパシティ・商品範囲・変化する専門リスクへの対応能力に依存していることを示しています。
Berkshire Hathaway Specialty Insuranceは2025年9月にEdwin SimをシンガポールのExecutive and Professional Lines責任者に昇進させました。この任命は、専門職・金融ラインにおける専門的リーダーシップへの保険会社の継続的な投資を示しています。競争機会は、AIリスクにさらされた専門サービス・職業賠償責任とサイバー補償の統合・小規模会計およびテクノロジー企業向けモジュール型商品において最も強くなっています。保険会社はまた、シンガポール免許保険会社に適用されるガバナンス・テクノロジーリスク・アウトソーシング・エンタープライズリスクの期待に応える必要があります。シンガポール職業賠償責任保険市場は競争が激しいですが、主要保険会社の合算シェアが開示されていないため、保険料による集中度の正確な評価はできません。
シンガポール職業賠償責任保険業界のリーダー企業
-
AXA Insurance Singapore Pte. Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte. Ltd
-
NTUC Income Insurance Ltd
-
AIG Asia Pacific Insurance Pte. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:陸上交通局は、チャンギ空港ターミナル5のシリン・アベニュー・ECP・タナ・メラ・コースト・ロード沿いの道路網整備に関して、CES_SDCおよびKTC Civil Engineering and Constructionジョイントベンチャーに7億5,700万シンガポールドル(591.7 ミリオン 米ドル)の土木契約を発注し、工事は2026年第3四半期に開始、第2パッケージは2026年第4四半期に予定されています。これらのパッケージにわたる監督・設計業務の規模は、関与するコンサルタント企業に職業賠償責任保険の補償を必要とします。
- 2026年4月:Allied World Reはアジア太平洋金融・専門職ラインの商品引受方針を更新し、Allied World Assurance Company Singapore BranchおよびLloyd's Syndicate 2232を通じて、アジア太平洋全域の役員・取締役賠償責任保険・エラーズ・アンド・オミッションズ保険・職業賠償責任保険に対するシンガポールを拠点とする比例・非比例再保険キャパシティの継続を確認しました。
- 2026年2月:AIGはスペシャルティ保険会社Convexへの35%株式取得を完了し、2026年1月1日付で全勘定クォータシェア契約を締結し、Convexがすでに拠点を持つシンガポールを含む専門・スペシャルティラインの引受キャパシティを拡大しました。
- 2026年2月:MASは直接保険会社および再保険会社向けコンプライアンスツールキットを改訂し、テクノロジーリスク管理・不正リスク管理・エンタープライズリスク管理・アウトソーシングに関する要件を強化しました。これらの基準は、シンガポール免許の職業賠償責任保険会社が業務上およびコンプライアンス上のリスクをどのように管理するかを規定しています。
シンガポール職業賠償責任保険市場レポートの範囲
| 民事責任職業賠償責任保険 |
| 医療過誤・臨床職業賠償責任保険 |
| テクノロジー職業賠償責任保険 |
| 金融機関・投資マネージャーのエラーズ・アンド・オミッションズ保険 |
| 役員・取締役賠償責任保険 |
| 法律サービス |
| 建築・エンジニアリング・測量 |
| 会計・コーポレートセクレタリアルサービス |
| ファイナンシャルアドバイザリー・ファンド管理・保険ブローキグ |
| 経営・戦略・人事コンサルティング |
| 情報技術・ソフトウェア・SaaS・マネージドサービス |
| 不動産・プロパティマネジメント・評価 |
| メディア・広告・広報・イベント |
| 教育・研修・教育機関 |
| 医療・関連医療サービス |
| 旅行・採用・雇用サービス |
| その他の専門サービス |
| 個人開業者 |
| 中小企業 |
| 大企業 |
| 保険ブローカー |
| 保険代理店 |
| 直接販売チャネル |
| 銀行およびその他のチャネル |
| 年次実務クレームメイド保険証券 |
| プロジェクト特定型職業賠償責任保険 |
| ランオフおよび延長報告期間 |
| 製品タイプ別 | 民事責任職業賠償責任保険 |
| 医療過誤・臨床職業賠償責任保険 | |
| テクノロジー職業賠償責任保険 | |
| 金融機関・投資マネージャーのエラーズ・アンド・オミッションズ保険 | |
| 役員・取締役賠償責任保険 | |
| 被保険者の職業別 | 法律サービス |
| 建築・エンジニアリング・測量 | |
| 会計・コーポレートセクレタリアルサービス | |
| ファイナンシャルアドバイザリー・ファンド管理・保険ブローキグ | |
| 経営・戦略・人事コンサルティング | |
| 情報技術・ソフトウェア・SaaS・マネージドサービス | |
| 不動産・プロパティマネジメント・評価 | |
| メディア・広告・広報・イベント | |
| 教育・研修・教育機関 | |
| 医療・関連医療サービス | |
| 旅行・採用・雇用サービス | |
| その他の専門サービス | |
| エンドユーザーおよび事業規模別 | 個人開業者 |
| 中小企業 | |
| 大企業 | |
| 販売チャネル別 | 保険ブローカー |
| 保険代理店 | |
| 直接販売チャネル | |
| 銀行およびその他のチャネル | |
| 保険証券の構造別 | 年次実務クレームメイド保険証券 |
| プロジェクト特定型職業賠償責任保険 | |
| ランオフおよび延長報告期間 |
レポートで回答される主要な質問
シンガポールにおける職業賠償責任保険の需要を促進しているのは何ですか?
免許を持つ職業に対する強制加入制度・専門サービス活動の拡大・テクノロジーベンダー要件・インフラコンサルティング業務が需要を支えています。
シンガポール職業賠償責任保険市場の規模はどのくらいですか?
シンガポール職業賠償責任保険の保険料は2026年に189.1 ミリオン 米ドルの合計となり、CAGR 4.6%で2031年までに237.2 ミリオン 米ドルに達すると予測されています。
シンガポールで職業賠償責任保険をリードしている商品カテゴリーはどれですか?
民事責任職業賠償責任保険は2025年に47.12%のシェアで首位を占め、確立された規制対象職業全体の補償義務に支えられています。
シンガポールで最も急成長している被保険者の職業はどれですか?
情報技術・ソフトウェア・SaaS・マネージドサービスは2031年にかけてCAGR 8.84%で成長すると予測されています。
なぜ保険ブローカーは職業賠償責任保険証券において引き続き重要なのですか?
ブローカーは2025年の保険料の71.64%を取り扱いました。これは、複雑な案件が専門的な保険証券設計・保険会社へのアクセス・クレームサポートを必要とするためです。
シンガポールの職業賠償責任保険補償において最も急成長している保険証券の構造はどれですか?
プロジェクト特定型職業賠償責任保険は、建設・インフラ業務に支えられ、2031年にかけてCAGR 7.24%で成長すると予測されています。