
Tamanho e Participação do Mercado de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.20 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.80 % |
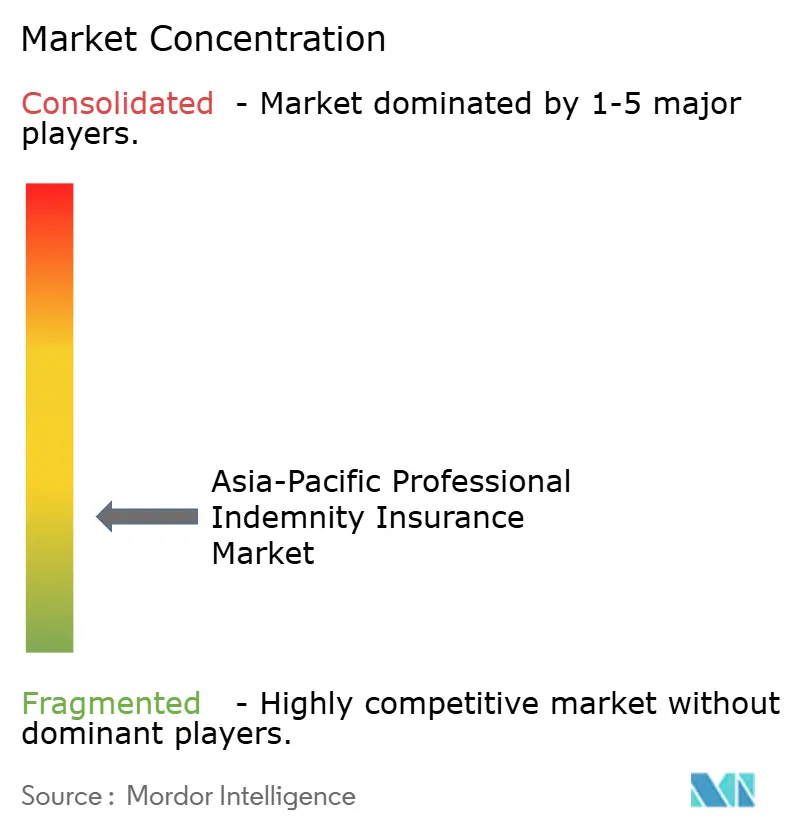
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico por Mordor Intelligence
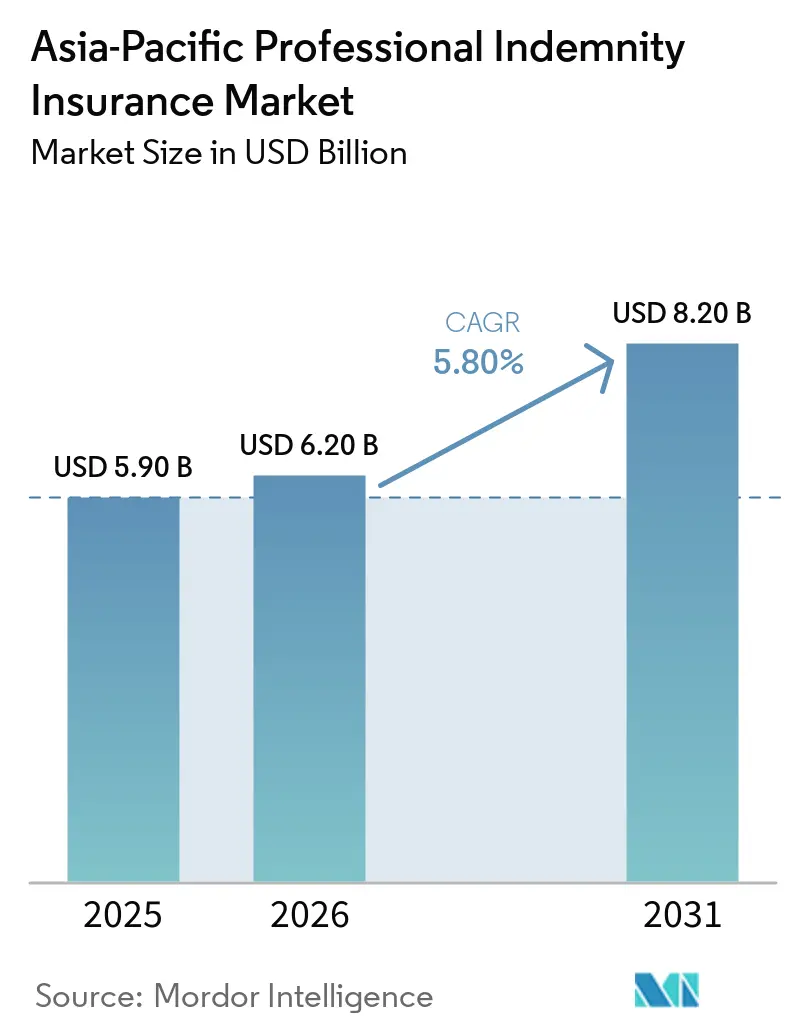
O tamanho do Mercado de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico deve crescer de 5,90 bilhões de USD em 2025 para 6,20 bilhões de USD em 2026 e tem previsão de atingir 8,20 bilhões de USD até 2031 a um CAGR de 5,80% no período de 2026 a 2031.
O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico é sustentado pela expansão de economias orientadas a serviços, onde a exposição à responsabilidade profissional está aumentando em paralelo com os requisitos regulatórios e projetos de infraestrutura de maior porte. Novos mandatos profissionais, maior conscientização sobre sinistros e distribuição digital estão ampliando a população segurada em vários países. Isso difere dos mercados maduros dos Estados Unidos e do Reino Unido, onde os ciclos de taxas de subscrição exercem uma influência mais consolidada sobre os movimentos de prêmios. A prestação de serviços transfronteiriços também está aumentando os requisitos contratuais de seguro para empresas de tecnologia, consultoria, engenharia e serviços financeiros. As seguradoras estão respondendo por meio de distribuição focada em profissões, acesso digital para empresas de menor porte e produtos que combinam responsabilidade civil profissional com cobertura de tecnologia e riscos cibernéticos.
Principais Conclusões do Relatório
- Por tipo de produto, a responsabilidade civil profissional geral/diversa capturou 48,5% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto a responsabilidade civil profissional de tecnologia deve crescer a um CAGR de 7,6% até 2031.
- Por profissão do segurado, os serviços jurídicos detiveram 22,3% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto TI, software, SaaS e serviços gerenciados têm previsão de expansão a um CAGR de 7,8% até 2031.
- Por porte da empresa segurada, as pequenas e médias empresas responderam por 46,4% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto os profissionais autônomos têm previsão de crescimento a um CAGR de 6,9% até 2031.
- Por canal de distribuição, os corretores de seguros retiveram 61,2% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto a distribuição direta pela seguradora deve crescer a um CAGR de 7,0% até 2031.
- Por estrutura de apólice, as apólices anuais de prática com base em reclamações detiveram 78,5% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto a responsabilidade civil profissional específica por projeto deve crescer a um CAGR de 7,3% até 2031.
- Por geografia, a China capturou 27,4% da participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico em 2025, enquanto o Vietnã deve crescer a um CAGR de 8,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos obrigatórios e contratuais de responsabilidade civil profissional | +1.8% | Global, com maior intensidade na Austrália, Singapura, Malásia, China, Índia e Vietnã | Curto prazo (≤ 2 anos) |
| Expansão de tecnologia, consultoria de TI e serviços profissionais digitais | +1.2% | Ásia-Pacífico, concentrada na Índia, Coreia do Sul, Austrália e Singapura | Médio prazo (2-4 anos) |
| Crescimento em projetos de infraestrutura, engenharia e construção | +0.7% | China, Índia, Vietnã, Indonésia, Austrália e Malásia | Médio prazo (2-4 anos) |
| Aumento da responsabilidade decorrente de terceirização e serviços de terceiros | +0.5% | Índia, as Filipinas, Singapura, Malásia e prestadores transfronteiriços da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Convergência de responsabilidade profissional, tecnológica e cibernética | +0.5% | Austrália, Singapura, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Serviços profissionais transfronteiriços e operações regionais | +0.3% | Corredor da Associação de Nações do Sudeste Asiático, vínculos Índia-Ásia-Pacífico e empresas multinacionais de serviços | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Obrigatórios e Contratuais de Responsabilidade Civil Profissional em Profissões Regulamentadas e Baseadas em Projetos
Os mandatos de seguro em nível de profissão estão aumentando em toda a Ásia-Pacífico e criam uma demanda menos dependente dos ciclos de taxas de prêmios. A Comissão Australiana de Valores Mobiliários e Investimentos atualizou o Guia Regulatório 126 em novembro de 2024 e introduziu o formulário obrigatório de divulgação anual de responsabilidade civil profissional FS70 para os titulares de licenças de serviços financeiros australianos. O requisito de responsabilidade civil profissional da Malásia para dentistas, previsto na Lei Odontológica de 2018, entrou em vigor em 1º de janeiro de 2025. O Ministério das Finanças do Vietnã emitiu a Circular 76/2026/TT-BTC, exigindo que as firmas de auditoria mantenham cobertura ininterrupta a partir de 1º de setembro de 2026[1]. As Regras da Ordem dos Advogados de Singapura exigem que as sociedades de advogados mantenham SGD 2 milhões (USD 1,5 milhão) por sinistro, enquanto o Regulamento 9.8 do CPA Australia estabelece requisitos entre AUD 2 milhões (USD 1,3 milhão) e AUD 75 milhões (USD 48,8 milhões) de acordo com os serviços e honorários. Cada novo mandato pode gerar demanda pela primeira vez, o que favorece seguradoras e corretores com relacionamentos estabelecidos em profissões regulamentadas.
Expansão de Tecnologia, Consultoria de TI e Serviços Profissionais Prestados Digitalmente
A consultoria em tecnologia e os serviços prestados digitalmente estão ampliando as exposições profissionais que os compradores precisam garantir. Grandes compradores corporativos e governamentais comumente exigem proteção de responsabilidade civil profissional em contratos de serviços de tecnologia, tornando a cobertura parte do processo de integração de fornecedores. Os requisitos de risco tecnológico de Singapura aumentaram a atenção dedicada aos controles de fornecedores em empresas regulamentadas. Essa obrigação pode se estender a subcontratados de TI que anteriormente não haviam contratado cobertura dedicada. O uso de entregas assistidas por inteligência artificial introduz potencial responsabilidade por recomendações incorretas, resultados tendenciosos e erros incorporados em sistemas voltados ao cliente. O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico, portanto, tem uma necessidade crescente de redação de apólices que aborde as exposições tecnológicas sem criar incerteza para as empresas seguradas.
Crescimento de Projetos de Infraestrutura, Engenharia e Construção na Ásia-Pacífico
A atividade de infraestrutura está criando exposições de responsabilidade civil profissional maiores e mais especializadas em toda a região. Centros de dados, instalações de baterias e fábricas de semicondutores apresentam riscos complexos de projeto, engenharia e construção. Órgãos governamentais e instituições de financiamento ao desenvolvimento estão especificando cada vez mais a cobertura específica por projeto como requisito de financiamento. A Liberty Specialty Markets oferece cobertura de responsabilidade civil profissional para projetos de construção em Singapura por períodos de até 15 anos e limites de até USD 15 milhões[2]. As apólices específicas por projeto podem ser precificadas para uma duração definida e um perfil de risco claro, em vez das condições de portfólio mais amplas que afetam a cobertura anual de prática. Isso torna os negócios relacionados à infraestrutura uma oportunidade importante para seguradoras especializadas no mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico.
Convergência de Responsabilidade Profissional, Tecnológica e Cibernética
A responsabilidade civil profissional está sendo cada vez mais combinada com responsabilidade cibernética, erros e omissões de tecnologia e proteção contra crimes. Produtos combinados podem reduzir lacunas entre classes de apólices e simplificar as decisões de cobertura para os compradores. A CFC relatou em janeiro de 2026 que 1 em cada 3 de seus clientes de responsabilidade profissional também adquiriu cobertura cibernética. A Beazley lançou uma apólice combinada de instituições financeiras e riscos cibernéticos para a Ásia-Pacífico em fevereiro de 2026, integrando proteção contra crimes, fraudes, responsabilidade civil e riscos cibernéticos. As perdas relacionadas à inteligência artificial também criam incerteza quando um serviço profissional e uma falha tecnológica fazem parte do mesmo sinistro. As seguradoras que dependem apenas de exclusões podem deixar os compradores incertos sobre se os arranjos de seguro obrigatório atendem às expectativas regulatórias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade especializada competitiva e pressão sobre as taxas de prêmios | -1.1% | Austrália, Singapura, Japão e Ásia-Pacífico para riscos de baixa complexidade | Curto prazo (≤ 2 anos) |
| Aumento da gravidade dos sinistros e custos de defesa em sinistros de responsabilidade de cauda longa | -0.7% | Austrália, Singapura, Hong Kong e colocações transfronteiriças na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incerteza sobre responsabilidade por erros gerados por inteligência artificial e falhas tecnológicas | -0.4% | Austrália, Singapura, Coreia do Sul e mercados avançados de adoção de inteligência artificial | Longo prazo (≥ 4 anos) |
| Fragmentação regulatória e dados históricos limitados de sinistros | -0.3% | Vietnã, Indonésia, Tailândia, Filipinas e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Especializada Competitiva e Pressão sobre as Taxas de Prêmios de Responsabilidade Civil Profissional
A capacidade especializada adicional está pressionando as taxas de prêmios de responsabilidade civil profissional em vários mercados desenvolvidos da Ásia-Pacífico. Riscos padronizados, como contabilidade, consultoria e práticas de engenharia de menor complexidade, enfrentam a maior pressão. O efeito é mais visível onde seguradoras domésticas e a capacidade do Lloyd's competem por negócios estabelecidos. A pressão sobre as taxas torna os novos negócios impulsionados por mandatos mais importantes, pois podem adicionar empresas seguradas mesmo quando a precificação de renovação está fraca. As seguradoras precisam de subscrição mais detalhada em nível de profissão para proteger as margens nos portfólios existentes. O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico pode, portanto, crescer em volume de prêmios enquanto os resultados de subscrição permanecem limitados pela precificação competitiva.
Aumento da Gravidade dos Sinistros e Custos de Defesa em Sinistros de Responsabilidade Profissional de Cauda Longa
As apólices de responsabilidade civil profissional com base em reclamações podem se desenvolver ao longo de vários anos, o que aumenta a incerteza das reservas. Sinistros complexos de engenharia e consultoria financeira podem gerar custos jurídicos e de defesa substanciais antes que um resultado de indenização seja alcançado. O Guia Regulatório 126 exige que os custos de defesa dos titulares de licenças de serviços financeiros australianos estejam acima, e não dentro, do limite de indenização exigido. Esse requisito reconhece que os gastos com defesa podem reduzir materialmente a proteção disponível ao segurado. Singapura, Hong Kong e Austrália possuem sistemas jurídicos estabelecidos onde disputas complexas podem envolver procedimentos prolongados. As seguradoras devem refletir esses custos na precificação e nas reservas à medida que os sinistros amadurecem ao longo de ciclos de litígios plurianuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Responsabilidade Civil Profissional de Tecnologia Ganha Importância Estratégica
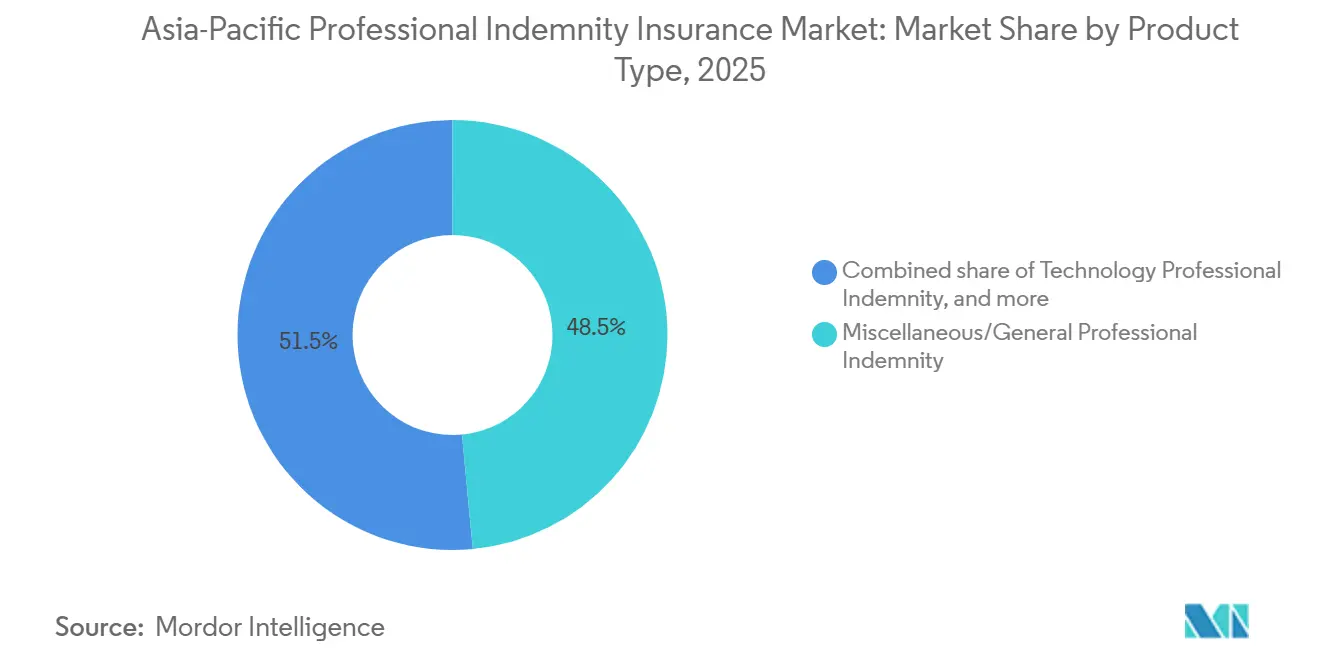
A responsabilidade civil profissional geral/diversa deteve 48,5% dos prêmios em 2025 e permaneceu como a forma padrão de cobertura para uma ampla gama de empresas de serviços profissionais. Sua posição reflete o número de empresas que não se enquadram em uma categoria de produto especializado dedicado. A responsabilidade civil profissional de construção e projeto continua relevante para empresas que atendem a projetos de infraestrutura e industriais. Os erros e omissões de profissionais financeiros também se beneficiam de uma regulamentação mais abrangente da atividade de assessoria. A responsabilidade civil profissional de tecnologia tem previsão de crescer a um CAGR de 7,6% até 2031, a maior taxa entre os tipos de produto. Essa taxa reflete o uso crescente de serviços digitais e a proteção contratual solicitada por clientes corporativos.
O tamanho do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico para cobertura de tecnologia é influenciado pela necessidade de abordar erros em sistemas, assessoria e entregas ao cliente. A QBE confirmou em fevereiro de 2026 que oferece capacidade de responsabilidade civil profissional de até USD 50 milhões para responsabilidade de tecnologia e TIC em Hong Kong, Malásia, Singapura e Vietnã. O produto PremierTech da Chubb em Singapura combina cobertura de responsabilidade civil profissional, riscos cibernéticos e responsabilidade civil geral para empresas de tecnologia. Esses produtos reconhecem que os sinistros relacionados à tecnologia podem envolver assessoria profissional e eventos cibernéticos ao mesmo tempo. Uma cobertura combinada pode facilitar a obtenção de proteção para empresas de tecnologia com múltiplas exposições a riscos. O desenvolvimento de produtos dependerá de as seguradoras estabelecerem termos claros para erros relacionados à inteligência artificial e falhas tecnológicas.


Por Profissão do Segurado: Serviços Jurídicos Ancoram o Volume de Prêmios
Os serviços jurídicos responderam por 22,3% dos prêmios em 2025 e forneceram a maior participação em nível de profissão do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico. Os arranjos obrigatórios sustentam essa posição em várias jurisdições de serviços jurídicos estabelecidas. As Regras da Ordem dos Advogados de Singapura estabelecem um requisito mínimo de SGD 2 milhões (USD 1,5 milhão) por sinistro para sociedades de advogados. Arquitetura, engenharia, topografia e contabilidade também são profissões seguradas estabelecidas porque o licenciamento e a renovação de contratos podem exigir comprovação de cobertura. Assessoria financeira, gestão de fundos e corretagem de seguros têm requisitos adicionais à medida que os relatórios regulatórios se tornam mais formais.
TI, software, SaaS e serviços gerenciados têm previsão de crescer a um CAGR de 7,8% até 2031, a taxa mais rápida entre as profissões seguradas. A categoria possui uma base crescente de empresas que fornecem sistemas digitais, serviços terceirizados e suporte gerenciado contínuo. Os compradores de tecnologia frequentemente exigem que os fornecedores mantenham cobertura para erros, omissões e responsabilidades contratuais. Consultoria de gestão, imóveis, mídia e educação permanecem grupos profissionais menores com espaço para maior participação em seguros. Plataformas digitais de corretagem e programas de associações profissionais podem reduzir o esforço necessário para compradores de primeira vez. O setor de seguro de responsabilidade civil profissional da Ásia-Pacífico está, portanto, se expandindo além dos portfólios tradicionais jurídicos e contábeis em direção a ocupações de serviços mais variadas.
Por Porte da Empresa Segurada: Empresas Menores Lideram o Volume de Prêmios
As Pequenas e Médias Empresas representaram 46,4% dos prêmios em 2025 e capturaram a maior participação do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico. Sua posição reflete seu grande número dentro da força de trabalho de serviços profissionais regional. As contratações governamentais e os contratos corporativos estão cada vez mais solicitando que essas empresas apresentem comprovação de cobertura de responsabilidade civil profissional. As grandes empresas continuam a contratar programas de alto limite e personalizados para grandes práticas contábeis, consultores de engenharia e escritórios de advocacia internacionais. Essas colocações são importantes porque trabalhos complexos frequentemente exigem limites mais altos e condições detalhadas de apólice. As empresas menores, no entanto, fornecem um pool maior de potenciais compradores de seguro pela primeira vez.
Os Profissionais Autônomos têm previsão de crescer a um CAGR de 6,9% até 2031, a taxa mais rápida entre os portes de empresas seguradas. O requisito para dentistas da Malásia expandiu a cobertura obrigatória para profissionais autônomos a partir de janeiro de 2025. A distribuição digital também pode tornar o processo de compra mais simples para pequenas práticas que não possuem especialistas internos em seguros. A Zurich disponibilizou cobertura de responsabilidade civil profissional por meio da plataforma digital australiana da BizCover em março de 2026 para pequenas empresas e profissionais autônomos elegíveis. A oferta fornece limites de até AUD 10 milhões (USD 6,5 milhões) e atende empresas com receita abaixo de AUD 7,5 milhões (USD 4,9 milhões). O acesso direto e a subscrição simplificada podem ajudar o mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico a alcançar empresas que historicamente permaneceram sem seguro.
Por Canal de Distribuição: Corretores Mantêm a Liderança Enquanto o Acesso Direto se Expande
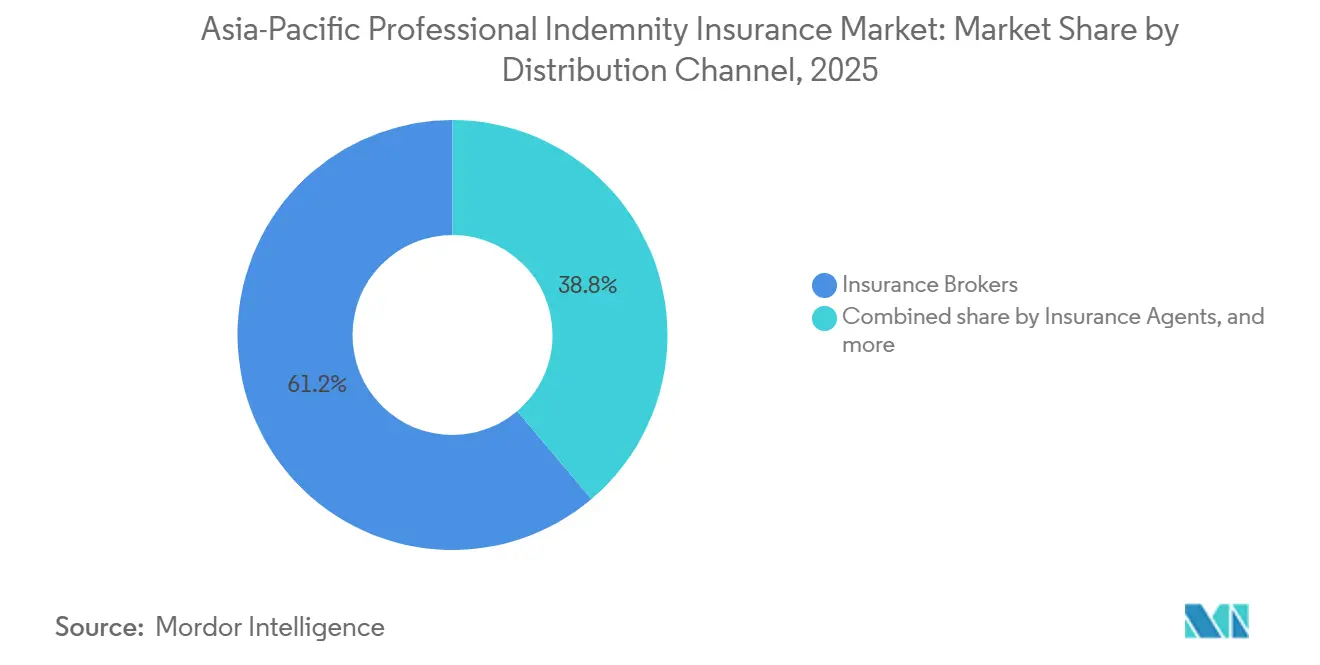
Os corretores de seguros retiveram 61,2% da colocação de prêmios em 2025 e mantiveram a posição de liderança por canal de distribuição. As apólices de responsabilidade civil profissional podem envolver continuidade de data retroativa, termos de cobertura de encerramento e disposições de custos de defesa. Muitos compradores precisam de assessoria especializada para comparar essas características de apólice. Os corretores também ajudam as empresas profissionais a avaliar os limites de cobertura em relação aos contratos com clientes e aos requisitos regulatórios. Seu papel permanece particularmente importante para colocações complexas, de alto limite e transfronteiriças. As redes de corretores estabelecidas, portanto, permanecem centrais para a distribuição nos mercados regionais desenvolvidos.
A distribuição direta pela seguradora tem previsão de crescer a um CAGR de 7,0% até 2031. As seguradoras estão usando portais digitais e precificação automatizada para riscos de menor complexidade. Esse canal pode reduzir o tempo necessário para contratar cobertura para empresas profissionais menores. Agentes de seguros e esquemas de associações também permanecem relevantes na China, onde relacionamentos de distribuição estabelecidos apoiam a cobertura de grupos profissionais. Os sistemas digitais provavelmente complementarão a colocação liderada por corretores em vez de eliminá-la para apólices complexas. O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico continuará a usar múltiplos canais porque as necessidades dos compradores diferem por porte de empresa, profissão e limite de apólice.
Por Estrutura de Apólice: A Cobertura Específica por Projeto Registra o Crescimento Mais Rápido
As Apólices Anuais de Prática com Base em Reclamações responderam por 78,5% dos prêmios em 2025 e representaram a maior estrutura de apólice no mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico. Elas permanecem a forma padrão para empresas que precisam de proteção contínua para atividades profissionais. Os gatilhos com base em reclamações são aceitos ou exigidos nos arranjos de responsabilidade civil profissional na Austrália, Singapura, Malásia e Índia. A cobertura de Encerramento e Período de Reporte Estendido permanece importante quando empresas se fundem, encerram atividades ou quando profissionais se aposentam. Essas extensões tornam-se mais relevantes à medida que as empresas de serviços profissionais amadurecem e as mudanças de propriedade se tornam mais frequentes. A cobertura anual de prática deve, portanto, permanecer o núcleo do volume de prêmios.
A Responsabilidade Civil Profissional Específica por Projeto tem previsão de crescer a um CAGR de 7,3% até 2031. O produto apoia projetos de infraestrutura definidos com longos períodos de construção e reporte. A Liberty Specialty Markets oferece cobertura de projetos de construção em Singapura por prazos de até 15 anos e limites de até USD 15 milhões. As condições de financiamento de projetos podem exigir cobertura dedicada, especialmente para atribuições complexas de engenharia e construção. Essa estrutura pode fornecer às seguradoras informações mais claras sobre a duração do projeto e a exposição técnica. Ela também apoia o setor de seguro de responsabilidade civil profissional da Ásia-Pacífico à medida que o investimento em infraestrutura aumenta a necessidade de proteção especializada.
Análise Geográfica
A China deteve 27,4% dos prêmios em 2025 e representou a maior participação por país do mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico. Sua escala reflete o potencial de cobertura obrigatória nas profissões de contabilidade, jurídica e de assessoria financeira. As regras de classificação de produtos da China de 2026 apoiam um reconhecimento mais amplo das necessidades de responsabilidade civil profissional em trabalhos regulamentados. O seguro de responsabilidade médica já cobre mais de 12.000 instituições médicas e 300 milhões de atendimentos a pacientes na China, demonstrando o nível de penetração de seguros possível quando a aplicação regulatória é ativa. O Japão tem condições de precificação diferentes do restante da região porque a regulamentação doméstica e a exposição a catástrofes influenciam as decisões de capacidade. A Austrália continua a enfrentar um ciclo suave de responsabilidade civil profissional, o que pode limitar o crescimento de prêmios mesmo quando a base segurada se expande.
A Índia oferece uma oportunidade significativa para o mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico devido à sua grande base de tecnologia e serviços profissionais. Os requisitos contratuais de clientes globais podem encorajar as empresas a manter cobertura mesmo onde um mandato formal não se aplica. A Coreia do Sul registrou KRW 408,7 bilhões (USD 303 milhões) em prêmios de responsabilidade civil profissional até novembro de 2025, e os novos volumes de contratos atingiram 295.000 apólices. Singapura e Malásia têm alta participação em seguros em relação às suas populações profissionais porque as profissões jurídica, contábil, médica e de assessoria financeira operam sob amplos requisitos obrigatórios. O arcabouço da ordem dos advogados de Singapura fornece um exemplo claro de como os padrões regulatórios podem sustentar a demanda contínua. Esses mercados também se beneficiam das expectativas de conformidade do setor financeiro e de redes de distribuição de seguros estabelecidas.
O Vietnã tem previsão de crescer a um CAGR de 8,2% até 2031, a taxa mais rápida por país no mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico. A Circular 76/2026/TT-BTC exige que contadores públicos certificados em firmas de auditoria independentes mantenham cobertura de responsabilidade profissional a partir de 1º de setembro de 2026. As empresas de serviços profissionais com investimento estrangeiro ampliam a base de compradores endereçável no Vietnã. A declaração de apetite da QBE para 2026 inclui o Vietnã ao lado de Hong Kong, Malásia e Singapura. Indonésia, Tailândia e o Restante da Ásia-Pacífico têm menor penetração de responsabilidade civil profissional. Os requisitos de infraestrutura e os padrões de projetos multinacionais estão gerando demanda estruturada inicial nesses países.
Cenário Competitivo
O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico é fragmentado. AIG, Chubb, QBE, Zurich, Beazley e Hiscox competem por colocações comerciais nos mercados desenvolvidos da região. Tokio Marine, MSIG e Sompo Holdings utilizam pontos fortes de distribuição doméstica no Japão e no Sudeste Asiático. A concorrência é moldada pelo acesso digital para empresas menores, cobertura combinada para riscos tecnológicos e expansão para países de crescimento mais rápido. Os requisitos regulatórios também favorecem seguradoras que possuem licenças locais estabelecidas e capacidade admitida. Isso pode criar uma vantagem onde um comprador precisa de cobertura que atenda às regras profissionais ou de contratação locais.
A QBE confirmou capacidade de responsabilidade civil profissional de tecnologia e TIC de até USD 50 milhões em Hong Kong, Malásia, Singapura e Vietnã durante 2026. A Chubb combinou cobertura de responsabilidade civil profissional, riscos cibernéticos e responsabilidade civil geral para empresas de tecnologia em Singapura por meio do PremierTech. A Beazley introduziu uma apólice combinada de instituições financeiras e riscos cibernéticos na Ásia-Pacífico em fevereiro de 2026. Esses movimentos mostram que o design de produtos está se tornando uma ferramenta competitiva importante. As seguradoras buscam reduzir a sobreposição de cobertura para compradores com riscos profissionais, cibernéticos, de fraude e tecnológicos. O mercado de seguro de responsabilidade civil profissional da Ásia-Pacífico também oferece às seguradoras um motivo para desenvolver linguagem clara para serviços assistidos por inteligência artificial.
As oportunidades estão concentradas em responsabilidade relacionada à inteligência artificial, distribuição digital para empresas menores e categorias profissionais emergentes. Os compradores que utilizam inteligência artificial em serviços jurídicos, contábeis, de consultoria e tecnológicos precisam de clareza sobre como as apólices respondem a erros em resultados assistidos. As seguradoras podem usar requisitos de governança e subscrição para distinguir entre empresas com diferentes ambientes de controle. As seguradoras especializadas também podem se expandir por meio de plataformas de corretores, mantendo o suporte de corretores para colocações complexas. Os participantes regionais estabelecidos mantêm uma vantagem onde os relacionamentos locais e o licenciamento são centrais para a distribuição.
Líderes do Setor de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico
-
Chubb
-
AIG
-
QBE Insurance Group
-
Allianz
-
Tokio Marine Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O Ministério das Finanças do Vietnã emitiu a Circular 76/2026/TT-BTC, com vigência a partir de 1º de setembro de 2026, tornando obrigatório o seguro de responsabilidade profissional para todos os contadores públicos certificados em firmas de auditoria independentes no Vietnã, incluindo filiais de empresas estrangeiras. A regulamentação cria um novo coorte de demanda estrutural no mercado de seguro de responsabilidade civil profissional do país de crescimento mais rápido da região.
- Maio de 2026: A Chubb adicionou a Responsabilidade Civil Profissional como uma terceira linha de produto na Plataforma de Negociação de Clientes da Steadfast, a maior rede de corretores de seguros gerais da Austrália, permitindo a colocação digital de responsabilidade civil profissional com cotação e vinculação em toda a rede de 500 firmas de corretores membros.
- Março de 2026: A Zurich Insurance disponibilizou seu produto de responsabilidade civil profissional na plataforma digital de PMEs da BizCover, abrindo cobertura para pequenas empresas australianas e profissionais autônomos com receita abaixo de AUD 7,5 milhões (USD 5,0 milhões), limites de indenização de até AUD 10 milhões (USD 6,6 milhões) e proteção de sinistros em todo o mundo.
- Fevereiro de 2026: A Beazley lançou uma apólice combinada de instituições financeiras e riscos cibernéticos em toda a Ásia-Pacífico, integrando proteção contra crimes, fraudes, responsabilidade civil e riscos cibernéticos em um único formulário de apólice para eliminar custos de cobertura duplicada para instituições financeiras regionais.


Escopo do Relatório do Mercado de Seguro de Responsabilidade Civil Profissional da Ásia-Pacífico
| Responsabilidade Civil Profissional Geral/Diversa |
| Responsabilidade Civil Profissional de Construção e Projeto |
| Erros e Omissões de Profissionais Financeiros e Intermediários |
| Responsabilidade Civil Profissional de Tecnologia |
| Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia |
| Contabilidade e Serviços de Secretariado Corporativo |
| Assessoria Financeira, Gestão de Fundos e Corretagem de Seguros |
| Consultoria de Gestão, Estratégia e Recursos Humanos |
| Tecnologia da Informação, Software, SaaS e Serviços Gerenciados |
| Gestão Imobiliária e de Propriedades |
| Mídia, Publicidade, Relações Públicas e Eventos |
| Organizações de Educação, Treinamento e Ensino |
| Serviços de Viagens, Recrutamento e Emprego |
| Outros Serviços Profissionais |
| Profissionais Autônomos |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Corretores de Seguros |
| Agentes de Seguros |
| Distribuição Direta pela Seguradora |
| Outros Canais |
| Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto |
| Encerramento e Período de Reporte Estendido |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Tailândia |
| Malásia |
| Singapura |
| Vietnã |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Responsabilidade Civil Profissional Geral/Diversa |
| Responsabilidade Civil Profissional de Construção e Projeto | |
| Erros e Omissões de Profissionais Financeiros e Intermediários | |
| Responsabilidade Civil Profissional de Tecnologia | |
| Por Profissão do Segurado | Serviços Jurídicos |
| Arquitetura, Engenharia e Topografia | |
| Contabilidade e Serviços de Secretariado Corporativo | |
| Assessoria Financeira, Gestão de Fundos e Corretagem de Seguros | |
| Consultoria de Gestão, Estratégia e Recursos Humanos | |
| Tecnologia da Informação, Software, SaaS e Serviços Gerenciados | |
| Gestão Imobiliária e de Propriedades | |
| Mídia, Publicidade, Relações Públicas e Eventos | |
| Organizações de Educação, Treinamento e Ensino | |
| Serviços de Viagens, Recrutamento e Emprego | |
| Outros Serviços Profissionais | |
| Por Porte da Empresa Segurada | Profissionais Autônomos |
| Pequenas e Médias Empresas | |
| Grandes Empresas | |
| Por Canal de Distribuição | Corretores de Seguros |
| Agentes de Seguros | |
| Distribuição Direta pela Seguradora | |
| Outros Canais | |
| Por Estrutura de Apólice | Apólices Anuais de Prática com Base em Reclamações |
| Responsabilidade Civil Profissional Específica por Projeto | |
| Encerramento e Período de Reporte Estendido | |
| Por País | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico |


Principais Questões Respondidas no Relatório
O que está impulsionando o crescimento do seguro de responsabilidade civil profissional na Ásia-Pacífico?
Mandatos regulatórios, requisitos contratuais, serviços profissionais digitais e projetos de infraestrutura sustentam o crescimento de 6,2 bilhões de USD em 2026 para 8,2 bilhões de USD até 2031.
Qual categoria de produto está crescendo mais rapidamente na Ásia-Pacífico?
A Responsabilidade Civil Profissional de Tecnologia tem previsão de crescer a um CAGR de 7,6% até 2031 à medida que os serviços de tecnologia e os requisitos contratuais de seguro se expandem.
Qual profissão segurada está crescendo mais rapidamente?
TI, Software, SaaS e Serviços Gerenciados tem previsão de crescer a um CAGR de 7,8% até 2031.
Por que as empresas profissionais utilizam apólices com base em reclamações?
As Apólices Anuais de Prática com Base em Reclamações responderam por 78,5% dos prêmios em 2025 porque fornecem proteção contínua para atividades profissionais.
Qual país deve crescer mais rapidamente até 2031?
O Vietnã tem previsão de crescer a um CAGR de 8,2% até 2031, apoiado pelos requisitos de responsabilidade profissional para contadores públicos certificados.
Como as seguradoras competem no seguro de responsabilidade civil profissional da Ásia-Pacífico?
As seguradoras competem por meio de subscrição especializada, relacionamentos com corretores, distribuição digital e cobertura combinada para riscos profissionais, tecnológicos, cibernéticos, de fraude e crimes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

