
Tamaño y Participación del Mercado de Seguros de Responsabilidad Civil Profesional de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
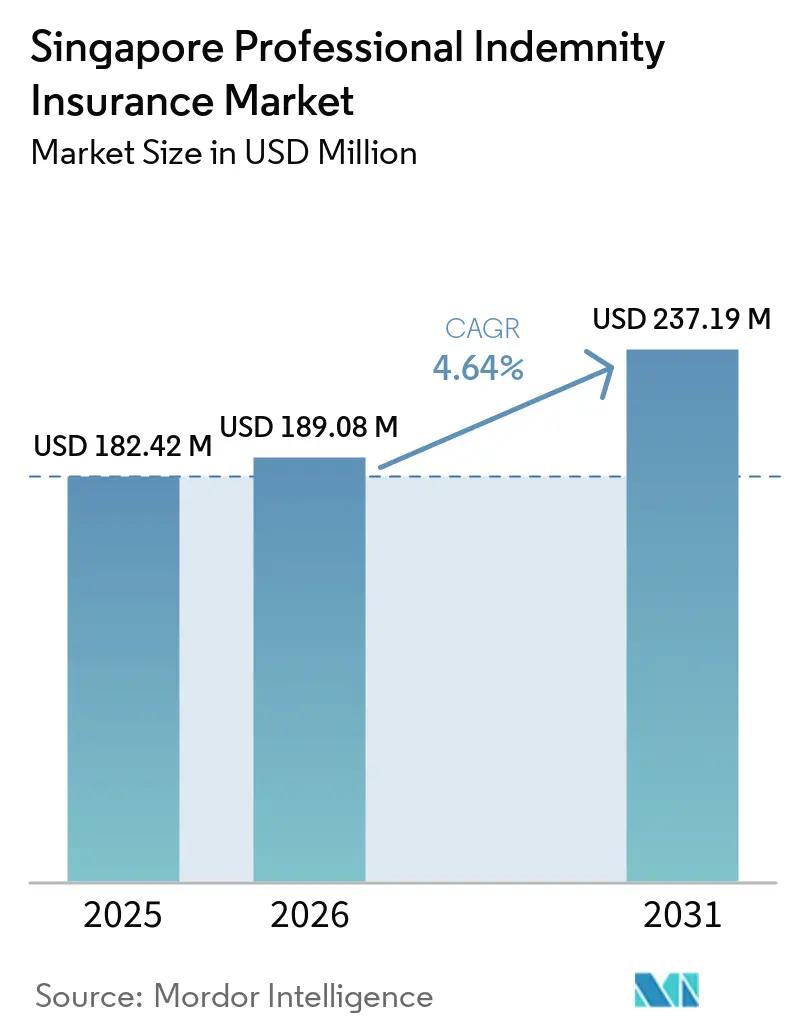
| Tamaño del mercado en el año base (2025) | 182.42 Millones de dólares |
| Tamaño del Mercado (2026) | 189.08 Millones de dólares |
| Tamaño del Mercado (2031) | 237.19 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.64 % |
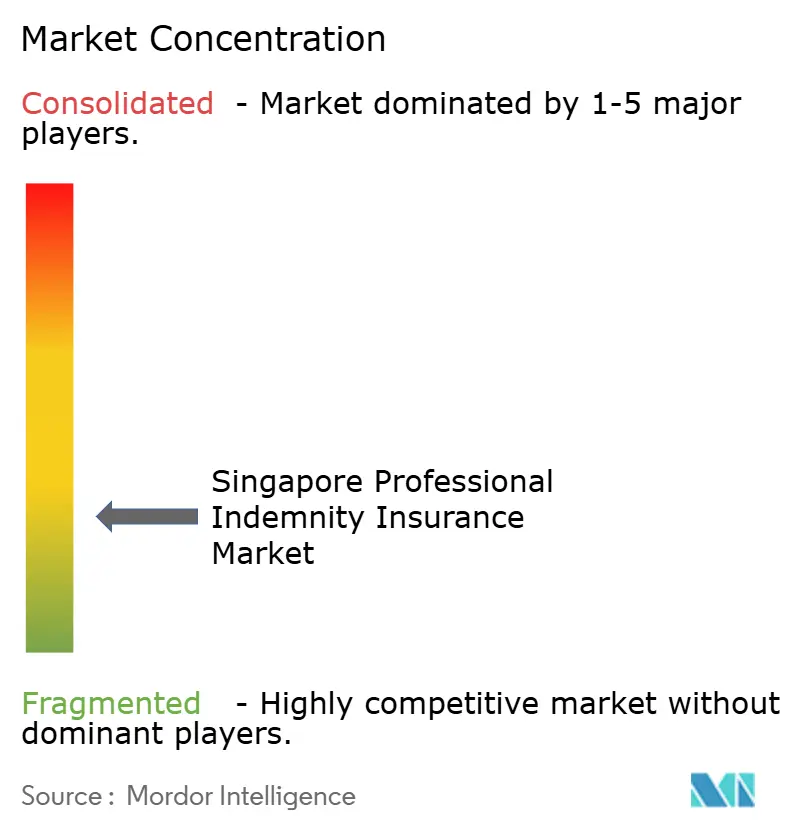
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Responsabilidad Civil Profesional de Singapur por Mordor Intelligence
El tamaño del mercado de seguros de responsabilidad civil profesional de Singapur fue valorado en 182,4 millones USD en 2025 y se estima que crecerá desde 189,1 millones USD en 2026 hasta alcanzar 237,2 millones USD en 2031, a una CAGR del 4,6% durante el período de pronóstico (2026-2031). El negocio de seguros generales domésticos de Singapur generó 6,09 mil millones SGD (4,8 mil millones USD) en primas brutas suscritas durante 2025, mientras que el mercado de seguros de responsabilidad civil profesional de Singapur opera dentro de este entorno de seguros especializados en expansión. La cobertura obligatoria para varias profesiones con licencia respalda una demanda recurrente y hace que la renovación de pólizas sea menos dependiente de la compra discrecional. Los proveedores de tecnología, los asesores profesionales y los consultores del entorno construido se enfrentan a exposiciones de responsabilidad más amplias a medida que continúan la prestación digital y los grandes trabajos de infraestructura. Las aseguradoras están respondiendo mediante capacidad especializada, productos combinados de responsabilidad tecnológica y acceso digital para empresas profesionales más pequeñas.
Conclusiones Clave del Informe
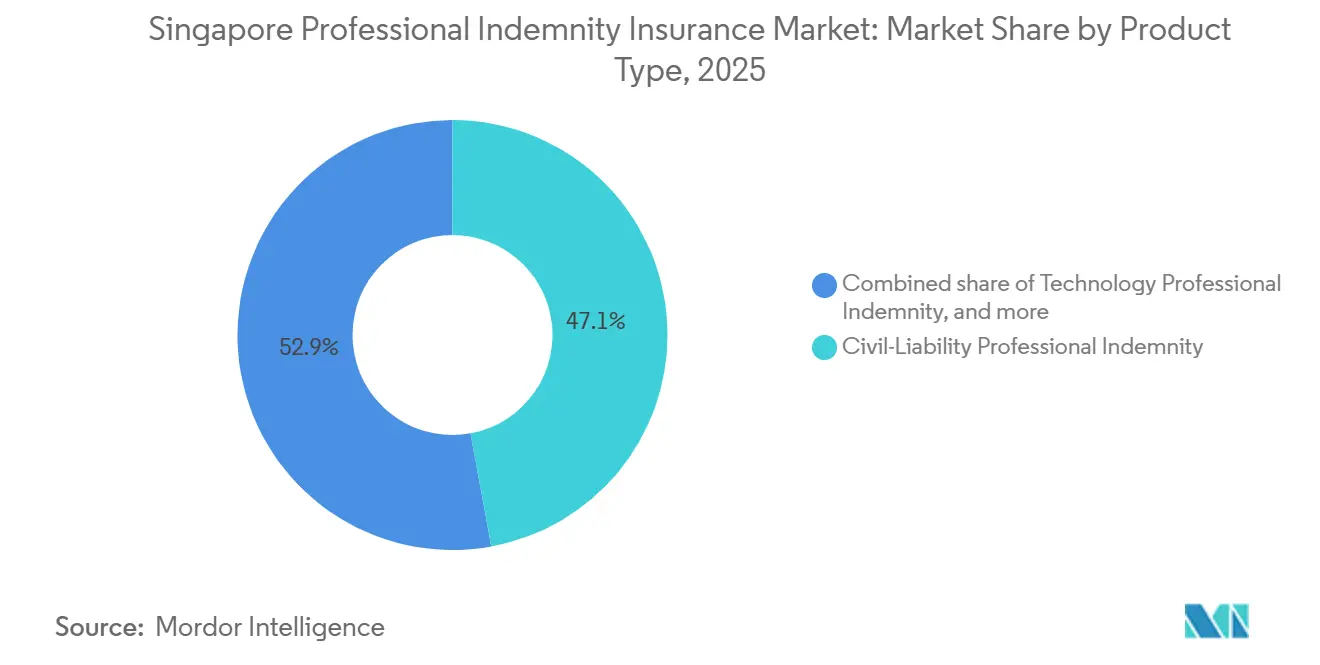
- Por tipo de producto, la responsabilidad civil profesional por responsabilidad civil capturó el 47,12% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025, mientras que se proyecta que la responsabilidad civil profesional tecnológica crezca a una CAGR del 8,68% hasta 2031.
- Por profesión del asegurado, los servicios jurídicos capturaron el 22,08% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025, mientras que se proyecta que la tecnología de la información, el software, el SaaS y los servicios gestionados crezcan a una CAGR del 8,84% hasta 2031.
- Por usuario final y tamaño de empresa, las grandes empresas capturaron el 45,89% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025, mientras que se proyecta que las pymes crezcan a una CAGR del 5,96% hasta 2031.
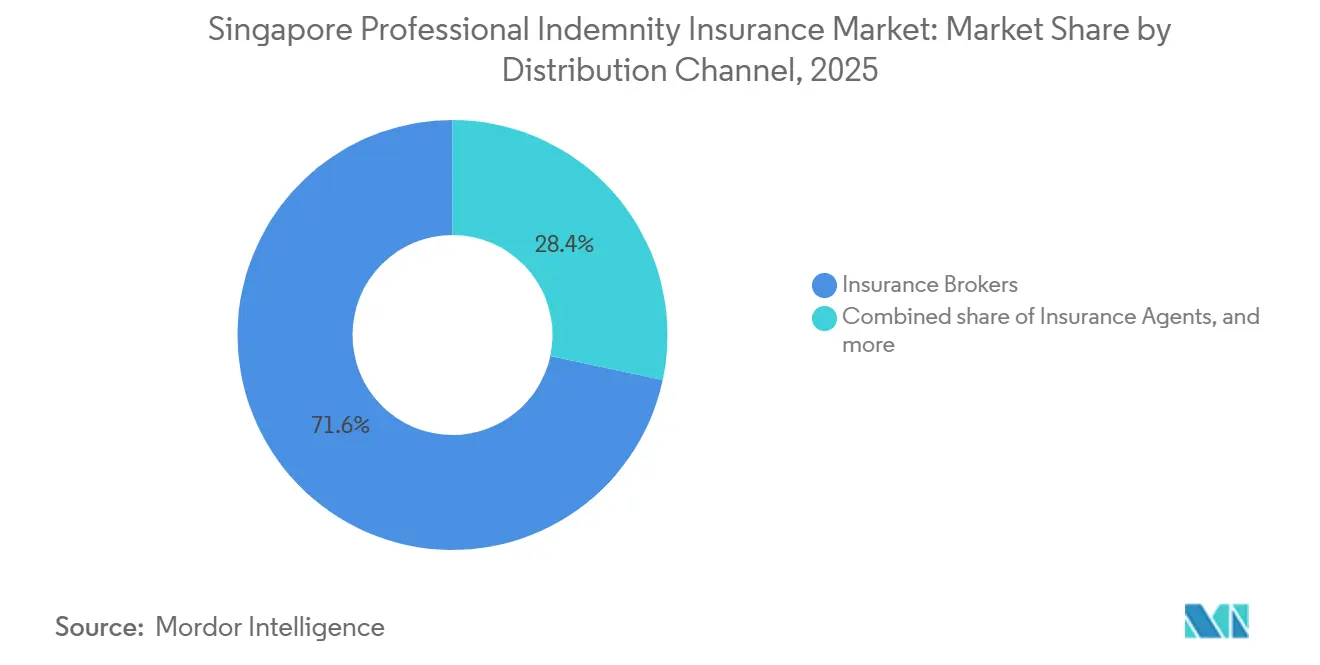
- Por canal de distribución, los corredores de seguros capturaron el 71,64% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025, mientras que se proyecta que los canales directos de aseguradoras crezcan a una CAGR del 7,62% hasta 2031.
- Por estructura de póliza, las pólizas anuales de práctica por reclamaciones realizadas capturaron el 89,82% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025, mientras que se proyecta que la responsabilidad civil profesional específica por proyecto crezca a una CAGR del 7,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Responsabilidad Civil Profesional de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Obligatorios de Responsabilidad Civil Profesional | +1.2% | En todo Singapur, en las profesiones financieras, jurídicas, de ingeniería y contabilidad | Corto plazo (≤ 2 años) |
| Expansión de Servicios Profesionales y Exposición a Responsabilidad | +1.0% | En todo Singapur, concentrado en centros financieros, jurídicos y de asesoría | Mediano plazo (2-4 años) |
| Demanda de Consultores en Construcción e Infraestructura | +0.8% | En todo Singapur, centrado en infraestructura gubernamental y contratos de uso mixto | Corto plazo (≤ 2 años) |
| Digitalización de los Servicios Profesionales | +0.9% | Singapur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Papel de Centro Regional de Servicios Profesionales | +0.6% | Asia-Pacífico, respaldado por empresas de servicios transfronterizos con sede en Singapur | Largo plazo (≥ 4 años) |
| Requisitos de Servicios Multinacionales Transfronterizos | +0.4% | Global, con Singapur como centro regional de contratación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Requisitos Obligatorios de Responsabilidad Civil Profesional Impulsan una Demanda Estructuralmente Inelástica
El mercado de seguros de responsabilidad civil profesional de Singapur cuenta con una base de primas recurrentes porque las empresas con licencia deben mantener cobertura para cumplir con los requisitos regulatorios. Los asesores financieros deben contar con cobertura de responsabilidad civil profesional que oscila entre 500.000 SGD (0,4 millones USD) y 10 millones SGD (7,8 millones USD), según los ingresos brutos. La Autoridad Monetaria de Singapur exige que los corredores de seguros registrados mantengan cobertura y reemplacen una póliza dentro de 1 mes cuando una reclamación calificada alcanza el umbral de notificación establecido. Los despachos jurídicos, los arquitectos y los ingenieros profesionales también enfrentan obligaciones de responsabilidad civil profesional bajo sus respectivas normas y estatutos[1]. Estos requisitos hacen que el mercado de seguros de responsabilidad civil profesional de Singapur esté menos expuesto a cambios a corto plazo en el gasto voluntario en seguros. Los ciclos de pólizas anuales que se alinean con los requisitos de licencia también respaldan un comportamiento de renovación más consistente entre los compradores regulados.
La Expansión de la Actividad de Servicios Profesionales Amplía la Población Asegurada
La actividad de servicios profesionales aumenta el número de empresas e individuos con exposición a responsabilidad basada en asesoría. El sector financiero de Singapur creció un 4,3% en 2025, y el empleo en el sector añadió un promedio de 4.200 empleos netos cada año entre 2021 y 2025[2]. Los activos bajo gestión alcanzaron 6,7 billones SGD (5,2 billones USD) a finales de 2025 en 1.320 sociedades gestoras de fondos con licencia. Los gestores de fondos y asesores necesitan cobertura que refleje sus ingresos, mandatos de clientes y posible responsabilidad profesional. El mercado de seguros de responsabilidad civil profesional de Singapur se beneficia, por tanto, cuando se expande la actividad de asesoría, gestión de fondos, jurídica y de consultoría. Los mandatos de mayor envergadura también pueden elevar los límites de cobertura incluso cuando el número de empresas aseguradas cambia lentamente.
La Demanda en Construcción e Infraestructura Crea Oportunidades de Cobertura Específica por Proyecto
Los grandes programas de construcción generan demanda de arquitectos, ingenieros, planificadores y otros consultores que necesitan cobertura de responsabilidad civil profesional. La Autoridad de Transporte Terrestre adjudicó un contrato de 757 millones SGD (591,7 millones USD) en mayo de 2026 para obras de red vial de apoyo al Terminal 5 del Aeropuerto de Changi[3]. El trabajo implica funciones de diseño y supervisión que pueden generar exposición a responsabilidad profesional a lo largo de la vida de un proyecto. Las obligaciones de cobertura estatutaria para arquitectos e ingenieros profesionales proporcionan una base establecida para la demanda de consultores. Las disposiciones gubernamentales de limitación de responsabilidad para contratos de consultoría del entorno construido entraron en vigor en diciembre de 2025 y redujeron una barrera clave para obtener cobertura proporcional. Este entorno respalda el mercado de seguros de responsabilidad civil profesional de Singapur, en particular para colocaciones específicas por proyecto en compromisos plurianuales.
La Digitalización y la Integración Tecnológica Reconfiguran la Demanda de Cobertura Tecnológica
Los proveedores de servicios tecnológicos enfrentan un conjunto más amplio de riesgos contractuales y de prestación de servicios cuando suministran a organizaciones reguladas. Los requisitos de gestión de riesgos tecnológicos de la Autoridad Monetaria de Singapur establecen obligaciones para las instituciones financieras reguladas en materia de disponibilidad de sistemas y notificación de incidentes. Estos requisitos pueden trasladarse a la selección de proveedores y a las expectativas de seguros para proveedores de software, SaaS, servicios gestionados y habilitados por inteligencia artificial. Singapur contaba con aproximadamente 1.900 empresas fintech en 2026, lo que crea un considerable colectivo de profesionales tecnológicos con exposiciones a responsabilidad. Chubb ofrece PremierTech, que combina la responsabilidad civil profesional tecnológica y la cobertura cibernética en un único formulario[4]. El mercado de seguros de responsabilidad civil profesional de Singapur está viendo cómo la cobertura tecnológica se desarrolla como respuesta a la superposición entre reclamaciones por errores profesionales y eventos relacionados con el ámbito cibernético.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la Gravedad de las Reclamaciones y los Costes de Defensa | -0.3% | Global, con presión sobre las cuentas jurídicas, de asesoría financiera e ingeniería en Singapur | Corto plazo (≤ 2 años) |
| Suscripción Selectiva de Exposiciones Complejas | -0.2% | Asia-Pacífico, en particular servicios adyacentes a la inteligencia artificial y servicios híbridos tecnológicos | Mediano plazo (2-4 años) |
| Incertidumbre entre Responsabilidad Profesional y Eventos Cibernéticos | -0.1% | Asia-Pacífico, vinculado al desarrollo de la redacción de pólizas | Mediano plazo (2-4 años) |
| Datos de Riesgo Limitados para Servicios Emergentes | -0.1% | Singapur, en particular empresas de asesoría habilitadas por inteligencia artificial, plataformas SaaS y proveedores de servicios gestionados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Gravedad de las Reclamaciones y los Costes de Defensa Comprimen los Márgenes de Suscripción
Las disputas de responsabilidad profesional pueden implicar altos costes jurídicos, pruebas técnicas y largos períodos de resolución. Esta presión es particularmente relevante en reclamaciones de asesoría financiera, gestión de fondos, jurídicas y de ingeniería, donde las revisiones regulatorias pueden desarrollarse paralelamente a las disputas civiles. Chubb ha señalado un mayor interés de los clientes en coberturas que duren todo el plazo de los contratos profesionales en lugar de depender únicamente de la continuidad de la renovación anual. En las pólizas donde los costes de defensa están dentro del límite, dichos costes reducen el importe disponible para daños o acuerdos. El aumento de los costes de reclamaciones puede hacer que los suscriptores sean más cautelosos en cuanto a límites, deducibles y precios. El mercado de seguros de responsabilidad civil profesional de Singapur puede crecer mientras las aseguradoras aún enfrentan presión para preservar márgenes de suscripción adecuados.
La Suscripción Selectiva Limita la Capacidad para Clases Profesionales Emergentes
Los riesgos jurídicos, arquitectónicos, de ingeniería y de asesoría financiera establecidos tienen una experiencia histórica más clara que las exposiciones tecnológicas emergentes. Los suscriptores pueden ser más selectivos cuando la integración de inteligencia artificial, la prestación de SaaS y los acuerdos de servicios gestionados dificultan la identificación de los desencadenantes de responsabilidad. El documento de apetito de producto de las operaciones asiáticas de QBE establece un límite de capacidad de 50 millones USD para la responsabilidad civil profesional en Singapur e incluye capacidad de cobertura específica por proyecto. Sin embargo, una redacción estándar de responsabilidad civil profesional puede no adaptarse claramente a una empresa cuyo principal producto es tecnología que realiza funciones para los clientes. Las pólizas cibernéticas independientes también pueden dejar lagunas cuando una pérdida implica tanto un fallo técnico como un juicio profesional. Esta incertidumbre puede ralentizar la expansión de primas en las partes de mayor crecimiento del mercado de seguros de responsabilidad civil profesional de Singapur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Responsabilidad Civil Ancla la Cobertura Mientras la Responsabilidad Civil Profesional Tecnológica Acelera
La responsabilidad civil profesional por responsabilidad civil representó el 47,12% de la participación del mercado de seguros de responsabilidad civil profesional de Singapur en 2025. Su posición de liderazgo refleja la cobertura obligatoria entre abogados, arquitectos, ingenieros y asesores financieros, lo que crea una base de primas anuales recurrentes. La responsabilidad por negligencia médica y la responsabilidad civil profesional clínica forman un área especializada estable para los profesionales con licencia y los grupos hospitalarios. La responsabilidad de directores y funcionarios y la cobertura de errores y omisiones de instituciones financieras cubren exposiciones de mayor valor pero menor volumen entre las organizaciones reguladas. La cobertura de responsabilidad civil sigue siendo importante porque los mínimos estatutarios y los estándares de práctica establecidos proporcionan a compradores y aseguradoras un marco familiar.
Se proyecta que la responsabilidad civil profesional tecnológica crezca a una CAGR del 8,68% de 2026 a 2031, más rápido que el mercado general de seguros de responsabilidad civil profesional de Singapur. Los requisitos de riesgo tecnológico de la Autoridad Monetaria de Singapur pueden aumentar las expectativas de seguros contractuales para los proveedores que sirven a instituciones financieras. Las empresas tecnológicas también necesitan una protección más clara cuando los servicios defectuosos causan daños financieros, eventos de datos o interrupciones del servicio. La póliza combinada de responsabilidad tecnológica y cibernética de Chubb ilustra cómo las aseguradoras están abordando esta superposición. La combinación de productos se está moviendo gradualmente hacia la cobertura relacionada con la tecnología, mientras que la responsabilidad civil sigue siendo la categoría más grande.


Por Profesión del Asegurado: Los Servicios Jurídicos Lideran Mientras los Servicios Tecnológicos se Expanden
Los servicios jurídicos representaron el 22,08% de las primas en 2025 y lideraron la combinación de profesiones en Singapur. Las normas de la Profesión Jurídica exigen cobertura para profesionales independientes, sociedades, corporaciones jurídicas y sociedades jurídicas de responsabilidad limitada. Este requisito otorga a los despachos jurídicos un ciclo de compra anual estructurado y una necesidad de seguro relativamente estable. La arquitectura, la ingeniería y la topografía también mantienen una posición firme porque su trabajo está sujeto a requisitos estatutarios de responsabilidad civil profesional. La asesoría financiera, la gestión de fondos, la correduría de seguros, el sector inmobiliario, la valoración, la consultoría de gestión, la atención sanitaria, los medios de comunicación y la publicidad contribuyen a una demanda estable en los grupos de profesiones restantes.
Se prevé que la tecnología de la información, el software, el SaaS y los servicios gestionados crezcan a una CAGR del 8,84% hasta 2031. La población fintech de Singapur, de aproximadamente 1.900 empresas, representa una parte visible de la base más amplia de servicios tecnológicos. Los requisitos de los proveedores de clientes regulados están haciendo que la cobertura de responsabilidad civil profesional sea más relevante para las empresas que prestan sistemas, asesoría u operaciones externalizadas. El trabajo con clientes asistido por inteligencia artificial añade otro ámbito donde la calidad del servicio, la dependencia y la responsabilidad necesitan un tratamiento contractual y de seguros claro. El sector de seguros de responsabilidad civil profesional de Singapur está viendo, por tanto, cómo los servicios tecnológicos adquieren un papel más importante en la combinación de profesiones.
Por Usuario Final y Tamaño de Empresa: Las Grandes Empresas Anclan el Volumen de Primas Mientras las Pymes Crecen Más Rápido
Las grandes empresas representaron el 45,89% del valor del usuario final en 2025. Las redes globales de servicios profesionales, las principales instituciones financieras y las empresas multinacionales de ingeniería y derecho suelen adquirir límites superiores al mínimo estatutario. Sus programas pueden utilizar múltiples aseguradoras en capas, lo que aumenta las primas por cliente a pesar de un menor número de pólizas que las empresas más pequeñas. Los profesionales independientes son importantes en número, especialmente en el trabajo jurídico y contable, pero sus pólizas de límite mínimo generan menos prima por póliza. El segmento de grandes empresas sigue siendo central para la suscripción especializada porque necesita cobertura estructurada, apoyo de corredores y experiencia en reclamaciones.
Se proyecta que las pymes crezcan a una CAGR del 5,96% de 2026 a 2031. Las propuestas de cobertura obligatoria para empresas individuales y sociedades de contabilidad podrían añadir 408 empresas a la población de seguros obligatorios. Los contratos de construcción gubernamentales también crean un vínculo práctico entre los consultores más pequeños y las necesidades de responsabilidad civil profesional relacionadas con proyectos. Las herramientas de cotización digital y las pólizas modulares pueden facilitar la adquisición de cobertura estándar para las pequeñas empresas profesionales. El mercado de seguros de responsabilidad civil profesional de Singapur puede ganar en número de pólizas a medida que las empresas más pequeñas pasen de la cobertura de cumplimiento mínimo a límites que reflejen mejor los riesgos de litigios y contratos.
Por Canal de Distribución: Los Corredores Lideran Mientras las Aseguradoras Directas Ganan Terreno
Los corredores de seguros representaron el 71,64% de la distribución de primas en 2025 y mantuvieron la mayor participación del mercado de seguros de responsabilidad civil profesional de Singapur. Las colocaciones complejas de responsabilidad civil profesional requieren comparación de límites, estructura de pólizas, negociaciones con aseguradoras y apoyo durante las reclamaciones. Marsh administra el programa de responsabilidad civil profesional de la Sociedad Jurídica de Singapur, lo que demuestra el papel de los intermediarios especializados en los regímenes obligatorios. Los corredores registrados también operan dentro de un marco regulatorio que requiere su propia protección de responsabilidad civil profesional. Es probable que este canal siga siendo importante para las cuentas de alto límite y a medida.
Se prevé que los canales directos de aseguradoras crezcan a una CAGR del 7,62% hasta 2031. Las herramientas digitales pueden reducir el tiempo necesario para cotizar y vincular la cobertura de formulario estándar para profesionales independientes y empresas más pequeñas. Los agentes también proporcionan acceso a pólizas más sencillas, mientras que los bancos y otros canales siguen siendo menos centrales porque las necesidades de responsabilidad civil profesional a menudo requieren asesoramiento especializado. El acceso directo es más relevante cuando el riesgo es familiar y el comprador puede utilizar una póliza modular sin negociación extensa. Por tanto, es probable que el mercado de seguros de responsabilidad civil profesional de Singapur mantenga una estructura liderada por corredores mientras los canales directos construyen un papel más importante en las cuentas más pequeñas.
Por Estructura de Póliza: Las Pólizas por Reclamaciones Realizadas Dominan Mientras la Responsabilidad Civil Profesional Específica por Proyecto Crece
Las pólizas anuales de práctica por reclamaciones realizadas capturaron el 89,82% de las primas en 2025. Esta estructura permite a las aseguradoras reevaluar el riesgo y los precios en cada renovación en lugar de estimar la exposición total a pérdidas cuando comienza el trabajo. También se alinea con los ciclos anuales de licencias y cumplimiento para los profesionales regulados. La cobertura de extinción y de período de notificación ampliado sirve a los profesionales que se jubilan o disuelven una sociedad pero siguen expuestos a reclamaciones de trabajos anteriores. El formato por reclamaciones realizadas sigue dominando porque se adapta a los riesgos de responsabilidad profesional de cola larga y a las obligaciones de seguros regulatorios recurrentes.
Se proyecta que la responsabilidad civil profesional específica por proyecto crezca a una CAGR del 7,24% hasta 2031. AIG y QBE ofrecen cobertura específica por proyecto en Singapur con límites de hasta 50 millones USD. Esta cobertura puede aplicarse desde el inicio hasta la finalización del proyecto y reducir las preocupaciones de continuidad en los trabajos de construcción plurianuales. El requisito de limitación de responsabilidad de diciembre de 2025 para los acuerdos de consultoría gubernamental mejoró la capacidad de definir el límite exterior de la responsabilidad del consultor. La actividad de proyectos ofrece, por tanto, un camino de crecimiento enfocado para el mercado de seguros de responsabilidad civil profesional de Singapur.
Análisis Geográfico
Singapur representó el 100% del alcance del informe en 2025 porque el informe cubre una única jurisdicción. Las primas de seguros generales domésticos alcanzaron 6,09 mil millones SGD (4,8 mil millones USD) durante 2025, y el beneficio de suscripción aumentó un 32% hasta 289 millones SGD (225,9 millones USD). La responsabilidad civil profesional se beneficia de un amplio marco estatutario que cubre a asesores financieros, corredores, despachos jurídicos, arquitectos e ingenieros. Esta base regulatoria hace que el mercado sea más maduro que varias jurisdicciones más pequeñas de la Asociación de Naciones del Sudeste Asiático. También respalda la presencia de aseguradoras especializadas globales que requieren suficiente profundidad de primas, claridad regulatoria y demanda de riesgos complejos.
Los activos bajo gestión de Singapur totalizaron 6,7 billones SGD (5,2 billones USD) a finales de 2025 en 1.320 sociedades gestoras de fondos con licencia. Los profesionales con sede en Singapur pueden ser responsables ante clientes de Asia-Pacífico, Europa y Oriente Medio a través de mandatos transfronterizos. El arbitraje internacional, el asesoramiento en fusiones y adquisiciones transfronterizas y la consultoría de infraestructura regional pueden requerir límites más altos y estructuras de cobertura multinacionales. Las operaciones de Allied World Re con sede en Singapur proporcionan capacidad de reaseguro proporcional de líneas financieras y profesionales en toda Asia-Pacífico. Esto otorga al mercado de seguros de responsabilidad civil profesional de Singapur un papel de suscripción regional además de una base de primas domésticas.
El papel geográfico de Singapur también está determinado por sus obligaciones de protección de datos y riesgo tecnológico. La Comisión de Protección de Datos Personales exige a las organizaciones que notifiquen a las personas afectadas cuando una violación de datos pueda causar un daño significativo. Las empresas tecnológicas y de asesoría que procesan datos de clientes regionales pueden enfrentar responsabilidades que son domésticas en la emisión de pólizas pero transfronterizas en sus efectos. Las instituciones financieras deben cumplir con los requisitos de gestión de riesgos tecnológicos de la Autoridad Monetaria de Singapur, que pueden influir en los controles de proveedores y las condiciones de adquisición. Estos factores refuerzan el papel de Singapur como ubicación en Asia-Pacífico para colocaciones sofisticadas de responsabilidad tecnológica y profesional.
Panorama Competitivo
El mercado de seguros de responsabilidad civil profesional de Singapur está fragmentado entre aseguradoras especializadas globales que atienden riesgos profesionales de alto límite y complejos. AIG Asia Pacific, Chubb Insurance Singapore, QBE Insurance Singapore, Allied World, AXA XL, Zurich, AXIS Specialty, Allianz Global Corporate and Specialty, Berkshire Hathaway Specialty Insurance y Markel International participan en líneas profesionales para instituciones financieras, despachos jurídicos y consultorías de ingeniería. MSIG, Sompo, Tokio Marine Kiln y Canopius Asia también compiten en colocaciones estándar y orientadas a pymes. QBE declara que puede proporcionar capacidad de responsabilidad civil profesional de hasta 50 millones USD en Singapur, incluida la capacidad de cobertura de responsabilidad civil profesional específica por proyecto. Esta combinación ofrece a los compradores acceso a una amplia capacidad especializada, aunque los programas complejos siguen dependiendo de relaciones con corredores especializados y suscripción por capas.
El diseño de productos es una herramienta competitiva clave en el mercado de seguros de responsabilidad civil profesional de Singapur. PremierTech de Chubb combina la responsabilidad civil profesional tecnológica y el seguro cibernético para abordar reclamaciones que pueden implicar ambas exposiciones. AIG ofrece soluciones de responsabilidad civil profesional para proyectos únicos en servicios profesionales relacionados con la construcción y la infraestructura. En febrero de 2026, AIG completó una inversión de capital del 35% en Convex y celebró un acuerdo de cuota parte de cuenta completa con vigencia desde el 1 de enero de 2026. La transacción amplió la capacidad de suscripción especializada de AIG a través de un modelo de asociación. Tales movimientos muestran que las posiciones competitivas dependen de la capacidad, el alcance del producto y la capacidad de atender los riesgos profesionales cambiantes.
Berkshire Hathaway Specialty Insurance promovió a Edwin Sim para liderar las Líneas Ejecutivas y Profesionales en Singapur en septiembre de 2025. El nombramiento indica una inversión continua de las aseguradoras en liderazgo especializado para líneas profesionales y financieras. Las oportunidades competitivas son más sólidas en los servicios profesionales expuestos a la inteligencia artificial, la cobertura coordinada de responsabilidad civil profesional y cibernética, y los productos modulares para empresas contables y tecnológicas más pequeñas. Las aseguradoras también deben cumplir con las expectativas de gobernanza, riesgo tecnológico, externalización y gestión de riesgos empresariales que se aplican a las aseguradoras con licencia en Singapur. El mercado de seguros de responsabilidad civil profesional de Singapur sigue siendo competitivo, pero la ausencia de participaciones combinadas divulgadas para las principales aseguradoras impide una evaluación precisa de la concentración por primas.
Líderes del Sector de Seguros de Responsabilidad Civil Profesional de Singapur
-
AXA Insurance Singapore Pte. Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte. Ltd
-
NTUC Income Insurance Ltd
-
AIG Asia Pacific Insurance Pte. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes del Sector
- Mayo de 2026: La Autoridad de Transporte Terrestre adjudicó un contrato civil de 757 millones SGD (591,7 millones USD) a la empresa conjunta CES_SDC y KTC Civil Engineering and Construction para las mejoras de la red vial del Terminal 5 del Aeropuerto de Changi a lo largo de Xilin Avenue, la ECP y Tanah Merah Coast Road, con obras que comenzarán en el tercer trimestre de 2026 y un segundo paquete previsto para el cuarto trimestre de 2026. La escala del compromiso de supervisión y diseño en estos paquetes requiere cobertura de responsabilidad civil profesional por parte de las empresas consultoras involucradas.
- Abril de 2026: Allied World Re publicó su apetito de producto actualizado de Líneas Financieras y Profesionales para Asia-Pacífico, confirmando la capacidad de reaseguro proporcional y no proporcional continua con sede en Singapur para D&O, E&O y responsabilidad civil profesional en toda la región de Asia-Pacífico a través de Allied World Assurance Company Singapore Branch y el Sindicato de Lloyd's 2232.
- Febrero de 2026: AIG completó la adquisición de una participación accionaria del 35% en Convex, una aseguradora especializada, y celebró un acuerdo de cuota parte de cuenta completa con vigencia desde el 1 de enero de 2026, ampliando su capacidad de suscripción de líneas profesionales y especializadas, incluso en Singapur, donde Convex ya tiene presencia.
- Febrero de 2026: La Autoridad Monetaria de Singapur revisó su Kit de Herramientas de Cumplimiento para Aseguradoras Directas y Reaseguradoras, reforzando los requisitos de gestión de riesgos tecnológicos, gestión de riesgos de fraude, gestión de riesgos empresariales y externalización. Estas normas rigen cómo las aseguradoras de responsabilidad civil profesional con licencia en Singapur gestionan sus exposiciones operativas y de cumplimiento.


Alcance del Informe del Mercado de Seguros de Responsabilidad Civil Profesional de Singapur
| Responsabilidad Civil Profesional por Responsabilidad Civil |
| Responsabilidad por Negligencia Médica/Responsabilidad Civil Profesional Clínica |
| Responsabilidad Civil Profesional Tecnológica |
| E&O de Instituciones Financieras y Gestores de Inversiones |
| Responsabilidad de Directores y Funcionarios |
| Servicios Jurídicos |
| Arquitectura, Ingeniería y Topografía |
| Servicios de Contabilidad y Secretaría Corporativa |
| Asesoría Financiera, Gestión de Fondos y Correduría de Seguros |
| Consultoría de Gestión, Estrategia y Recursos Humanos |
| Tecnología de la Información, Software, SaaS y Servicios Gestionados |
| Sector Inmobiliario, Gestión de Propiedades y Valoración |
| Medios de Comunicación, Publicidad, Relaciones Públicas y Eventos |
| Organizaciones de Educación, Formación y Enseñanza |
| Servicios Sanitarios y Médicos Afines |
| Servicios de Viajes, Reclutamiento y Empleo |
| Otros Servicios Profesionales |
| Profesionales Independientes |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Corredores de Seguros |
| Agentes de Seguros |
| Distribución Directa de Aseguradoras |
| Canales Bancarios y Otros |
| Pólizas Anuales de Práctica por Reclamaciones Realizadas |
| Responsabilidad Civil Profesional Específica por Proyecto |
| Extinción y Período de Notificación Ampliado |
| Por Tipo de Producto | Responsabilidad Civil Profesional por Responsabilidad Civil |
| Responsabilidad por Negligencia Médica/Responsabilidad Civil Profesional Clínica | |
| Responsabilidad Civil Profesional Tecnológica | |
| E&O de Instituciones Financieras y Gestores de Inversiones | |
| Responsabilidad de Directores y Funcionarios | |
| Por Profesión del Asegurado | Servicios Jurídicos |
| Arquitectura, Ingeniería y Topografía | |
| Servicios de Contabilidad y Secretaría Corporativa | |
| Asesoría Financiera, Gestión de Fondos y Correduría de Seguros | |
| Consultoría de Gestión, Estrategia y Recursos Humanos | |
| Tecnología de la Información, Software, SaaS y Servicios Gestionados | |
| Sector Inmobiliario, Gestión de Propiedades y Valoración | |
| Medios de Comunicación, Publicidad, Relaciones Públicas y Eventos | |
| Organizaciones de Educación, Formación y Enseñanza | |
| Servicios Sanitarios y Médicos Afines | |
| Servicios de Viajes, Reclutamiento y Empleo | |
| Otros Servicios Profesionales | |
| Por Usuario Final y Tamaño de Empresa | Profesionales Independientes |
| Pequeñas y Medianas Empresas | |
| Grandes Empresas | |
| Por Canal de Distribución | Corredores de Seguros |
| Agentes de Seguros | |
| Distribución Directa de Aseguradoras | |
| Canales Bancarios y Otros | |
| Por Estructura de Póliza | Pólizas Anuales de Práctica por Reclamaciones Realizadas |
| Responsabilidad Civil Profesional Específica por Proyecto | |
| Extinción y Período de Notificación Ampliado |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de seguros de responsabilidad civil profesional en Singapur?
La cobertura obligatoria para profesiones con licencia, la expansión de la actividad de servicios profesionales, los requisitos de proveedores tecnológicos y el trabajo de consultoría en infraestructura respaldan la demanda.
¿Cuál es el tamaño del mercado de seguros de responsabilidad civil profesional de Singapur?
Las primas del mercado de seguros de responsabilidad civil profesional de Singapur totalizan 189,1 millones USD en 2026 y se prevé que alcancen 237,2 millones USD en 2031, a una CAGR del 4,6%.
¿Qué categoría de producto lidera la cobertura de responsabilidad civil profesional en Singapur?
La responsabilidad civil profesional por responsabilidad civil lideró con una participación del 47,12% en 2025, respaldada por las obligaciones de cobertura en las profesiones reguladas establecidas.
¿Qué profesión asegurada está creciendo más rápido en Singapur?
Se prevé que la tecnología de la información, el software, el SaaS y los servicios gestionados crezcan a una CAGR del 8,84% hasta 2031.
¿Por qué los corredores de seguros siguen siendo importantes para las pólizas de responsabilidad civil profesional?
Los corredores gestionaron el 71,64% de las primas en 2025 porque las colocaciones complejas requieren diseño especializado de pólizas, acceso a aseguradoras y apoyo en reclamaciones.
¿Cuál es la estructura de póliza de mayor crecimiento para la cobertura de responsabilidad civil profesional en Singapur?
Se prevé que la responsabilidad civil profesional específica por proyecto crezca a una CAGR del 7,24% hasta 2031, respaldada por compromisos de construcción e infraestructura.


 Sus datos están seguros y nunca se venden ni se comparten.
