
Größe und Marktanteil des Singapurer Berufshaftpflichtversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
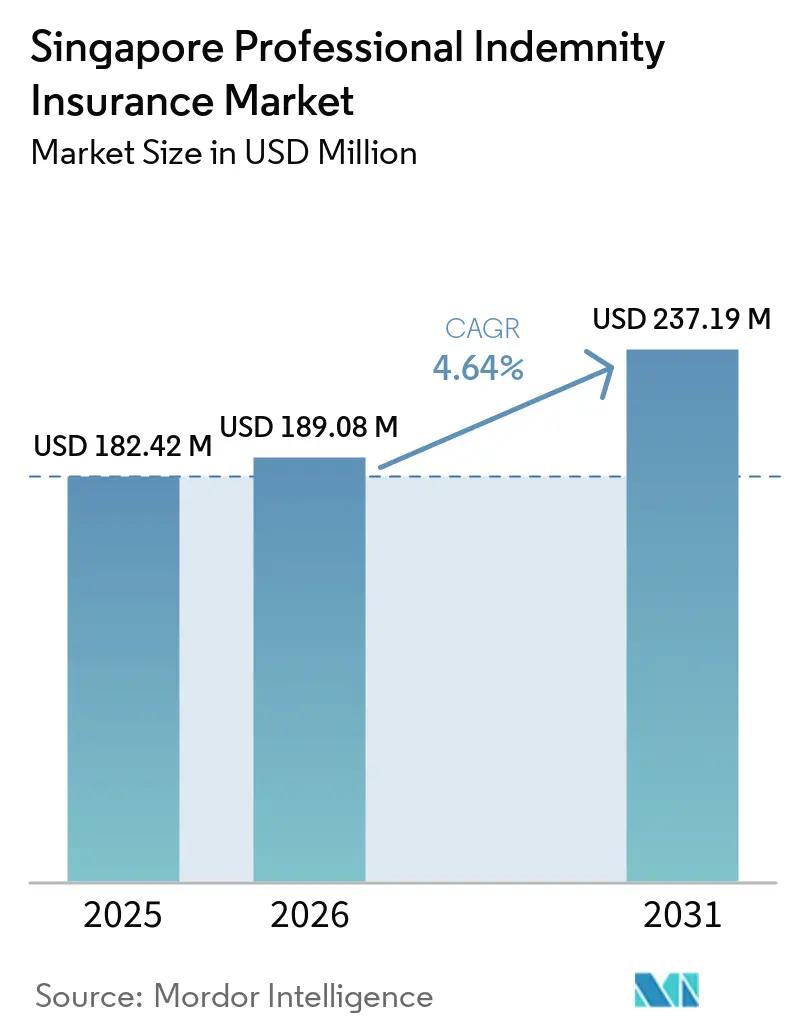
| Marktgröße im Basisjahr (2025) | 182.42 Millionen US-Dollar |
| Marktgröße (2026) | 189.08 Millionen US-Dollar |
| Marktgröße (2031) | 237.19 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.64 % |
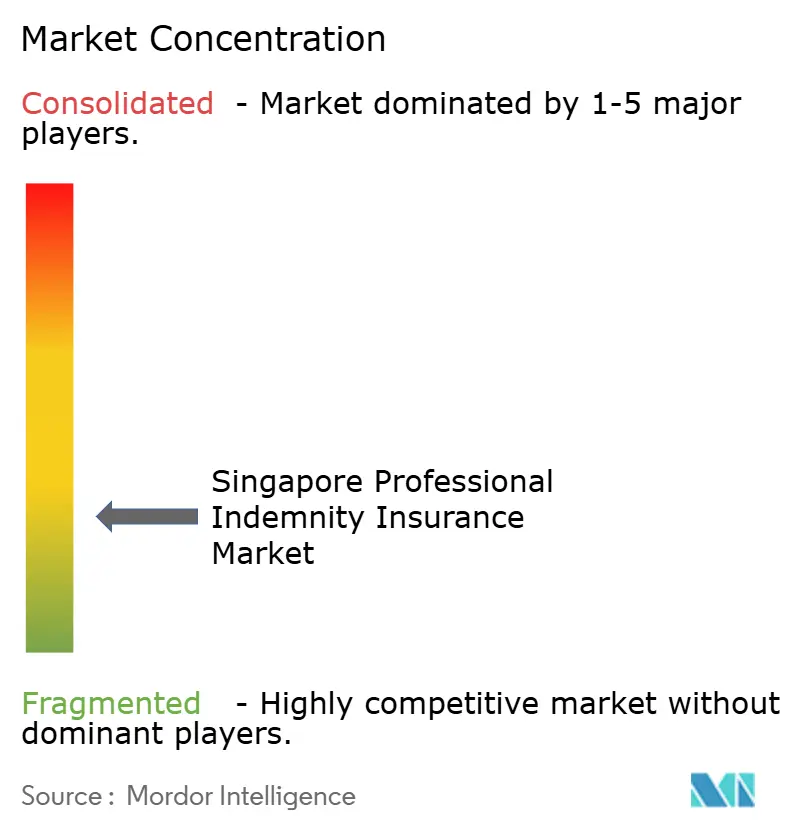
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Singapurer Berufshaftpflichtversicherungsmarktes von Mordor Intelligence
Die Marktgröße des Singapurer Berufshaftpflichtversicherungsmarktes wurde im Jahr 2025 auf 182,4 Millionen USD geschätzt und soll von 189,1 Millionen USD im Jahr 2026 auf 237,2 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,6 % während des Prognosezeitraums (2026–2031). Singapurs inländisches Allgemeinversicherungsgeschäft erzielte im Jahr 2025 gebuchte Bruttoprämien in Höhe von 6,09 Milliarden SGD (4,8 Milliarden USD), während der Singapurer Berufshaftpflichtversicherungsmarkt innerhalb dieses wachsenden Spezialversicherungsumfelds operiert. Die obligatorische Deckung für mehrere lizenzierte Berufe stützt die wiederkehrende Nachfrage und macht die Policenerneuerung weniger abhängig von freiwilligen Kaufentscheidungen. Technologieanbieter, professionelle Berater und Berater im Bauwesen sind aufgrund der digitalen Leistungserbringung und umfangreicher Infrastrukturarbeiten einem breiteren Haftungsrisiko ausgesetzt. Versicherer reagieren darauf mit Spezialkapazitäten, kombinierten Technologiehaftpflichtprodukten und digitalem Zugang für kleinere Berufsunternehmen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel im Jahr 2025 ein Marktanteil von 47,12 % auf die zivilrechtliche Berufshaftpflicht im Singapurer Berufshaftpflichtversicherungsmarkt, während die technologische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 8,68 % wachsen wird.
- Nach Berufsgruppe der Versicherten entfiel im Jahr 2025 ein Marktanteil von 22,08 % auf Rechtsdienstleistungen im Singapurer Berufshaftpflichtversicherungsmarkt, während Informationstechnologie, Software, SaaS und verwaltete Dienste bis 2031 voraussichtlich mit einer CAGR von 8,84 % wachsen werden.
- Nach Endnutzer und Unternehmensgröße entfiel im Jahr 2025 ein Marktanteil von 45,89 % auf Großunternehmen im Singapurer Berufshaftpflichtversicherungsmarkt, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 5,96 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Marktanteil von 71,64 % auf Versicherungsmakler im Singapurer Berufshaftpflichtversicherungsmarkt, während direkte Versicherungskanäle bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen werden.
- Nach Policenstruktur entfiel im Jahr 2025 ein Marktanteil von 89,82 % auf jährliche Praxisschadensmeldepolicen im Singapurer Berufshaftpflichtversicherungsmarkt, während projektspezifische Berufshaftpflicht bis 2031 voraussichtlich mit einer CAGR von 7,24 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Singapurer Berufshaftpflichtversicherungsmarkt
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Berufshaftpflichtanforderungen | +1.2% | Singapurweit in den Bereichen Finanzen, Recht, Ingenieurwesen und Buchhaltung | Kurzfristig (≤ 2 Jahre) |
| Expansion professioneller Dienstleistungen und Haftungsrisiko | +1.0% | Singapurweit, konzentriert in Finanz-, Rechts- und Beratungszentren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Bau- und Infrastrukturberatern | +0.8% | Singapurweit, konzentriert auf staatliche Infrastruktur- und Mischnutzungsverträge | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung professioneller Dienstleistungen | +0.9% | Singapur und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rolle als regionaler Hub für professionelle Dienstleistungen | +0.6% | Asien-Pazifik, unterstützt durch in Singapur ansässige grenzüberschreitende Dienstleistungsunternehmen | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende multinationale Dienstleistungsanforderungen | +0.4% | Global, mit Singapur als regionalem Vertragszentrum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Berufshaftpflichtanforderungen fördern strukturell unelastische Nachfrage
Der Singapurer Berufshaftpflichtversicherungsmarkt verfügt über eine wiederkehrende Prämienbasis, da lizenzierte Unternehmen zur Erfüllung regulatorischer Anforderungen eine Deckung aufrechterhalten müssen. Finanzberater müssen eine Berufshaftpflichtdeckung vorhalten, die je nach Bruttoumsatz zwischen 500.000 SGD (0,4 Millionen USD) und 10 Millionen SGD (7,8 Millionen USD) liegt. Die Monetary Authority of Singapore verpflichtet registrierte Versicherungsmakler, eine Deckung aufrechtzuerhalten und eine Police innerhalb von 1 Monat zu ersetzen, wenn ein qualifizierender Schaden den angegebenen Meldeschwellenwert erreicht. Rechtsanwaltskanzleien, Architekten und Bauingenieure unterliegen ebenfalls Berufshaftpflichtpflichten gemäß ihren jeweiligen Regeln und Gesetzen[1]. Diese Anforderungen machen den Singapurer Berufshaftpflichtversicherungsmarkt weniger anfällig für kurzfristige Veränderungen bei freiwilligen Versicherungsausgaben. Jährliche Policenzyklen, die auf Lizenzierungsanforderungen abgestimmt sind, unterstützen zudem ein konsistenteres Erneuerungsverhalten bei regulierten Käufern.
Ausweitung der professionellen Dienstleistungstätigkeit vergrößert die versicherte Bevölkerung
Die Tätigkeit im Bereich professioneller Dienstleistungen erhöht die Anzahl der Unternehmen und Einzelpersonen mit beratungsbasiertem Haftungsrisiko. Singapurs Finanzsektor wuchs im Jahr 2025 um 4,3 %, und die Beschäftigung im Sektor stieg von 2021 bis 2025 im Durchschnitt um netto 4.200 Stellen pro Jahr[2]. Das verwaltete Vermögen erreichte bis Ende 2025 bei 1.320 lizenzierten Fondsmanagementgesellschaften 6,7 Billionen SGD (5,2 Billionen USD). Fondsmanager und Berater benötigen eine Deckung, die ihren Umsatz, ihre Kundenmandate und ihr potenzielles Berufshaftungsrisiko widerspiegelt. Der Singapurer Berufshaftpflichtversicherungsmarkt profitiert daher, wenn Beratungs-, Fondsmanagement-, Rechts- und Beratungstätigkeiten zunehmen. Größere Mandate können auch die Deckungsgrenzen erhöhen, selbst wenn sich die Anzahl der versicherten Unternehmen nur langsam verändert.
Bau- und Infrastrukturnachfrage schafft projektspezifische Deckungsmöglichkeiten
Große Bauprogramme erzeugen Nachfrage nach Architekten, Ingenieuren, Planern und anderen Beratern, die eine Berufshaftpflichtdeckung benötigen. Die Land Transport Authority vergab im Mai 2026 einen Vertrag über 757 Millionen SGD (591,7 Millionen USD) für Straßennetzarbeiten zur Unterstützung des Changi Airport Terminal 5[3]. Die Arbeiten umfassen Entwurfs- und Überwachungsfunktionen, die über die gesamte Projektlaufzeit ein Berufshaftungsrisiko erzeugen können. Gesetzliche Deckungspflichten für Architekten und Bauingenieure bilden eine etablierte Grundlage für die Beraternachfrage. Staatliche Haftungsbegrenzungsregelungen für Beratungsvertrge im Bauwesen traten im Dezember 2025 in Kraft und reduzierten ein wesentliches Hindernis für den Erhalt einer angemessenen Deckung. Dieses Umfeld unterstützt den Singapurer Berufshaftpflichtversicherungsmarkt, insbesondere für projektspezifische Platzierungen bei mehrjährigen Aufträgen.
Digitalisierung und Technologieintegration gestalten die Nachfrage nach Technologiedeckungen neu
Technologiedienstleister sind einem breiteren Spektrum an Vertrags- und Leistungserbringungsrisiken ausgesetzt, wenn sie regulierte Organisationen beliefern. Die Anforderungen der Monetary Authority of Singapore an das Technologierisikomanagement legen Verpflichtungen für regulierte Finanzinstitute hinsichtlich Systemverfügbarkeit und Vorfallmeldung fest. Diese Anforderungen können in die Lieferantenauswahl und Versicherungserwartungen für Software-, SaaS-, Managed-Services- und KI-gestützte Anbieter einfließen. Singapur hatte im Jahr 2026 rund 1.900 fintech-Unternehmen, was eine beachtliche Gruppe von Technologiefachleuten mit Haftungsrisiken darstellt. Chubb bietet PremierTech an, das technologische Berufshaftpflicht und Cyberdeckung in einer einzigen Form kombiniert[4]. Im Singapurer Berufshaftpflichtversicherungsmarkt entwickelt sich die Technologiedeckung als Reaktion auf die Überschneidung zwischen Ansprüchen wegen Berufsfehlern und cyberbezogenen Ereignissen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Schadenshöhe und Verteidigungskosten | -0.3% | Global, mit Druck auf Rechts-, Finanzberatungs- und Ingenieurkonten in Singapur | Kurzfristig (≤ 2 Jahre) |
| Selektives Underwriting komplexer Risiken | -0.2% | Asien-Pazifik, insbesondere KI-nahe und technologiehybride Dienstleistungen | Mittelfristig (2–4 Jahre) |
| Unklarheit zwischen Berufshaftpflicht und Cyberereignissen | -0.1% | Asien-Pazifik, verbunden mit der Entwicklung von Policenbedingungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Risikodaten für aufkommende Dienstleistungen | -0.1% | Singapur, insbesondere KI-gestützte Beratungsunternehmen, SaaS-Plattformen und Managed-Service-Anbieter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Schadenshöhe und Verteidigungskosten komprimieren die Underwriting-Margen
Berufshaftpflichtstreitigkeiten können hohe Rechtskosten, technische Beweise und lange Lösungszeiträume umfassen. Dieser Druck ist besonders relevant bei Ansprüchen in den Bereichen Finanzberatung, Fondsmanagement, Recht und Ingenieurwesen, wo regulatorische Überprüfungen parallel zu zivilrechtlichen Streitigkeiten laufen können. Chubb hat ein gesteigertes Kundeninteresse an Deckungen festgestellt, die für die gesamte Laufzeit von Berufsverträgen gelten, anstatt sich nur auf die jährliche Erneuerungskontinuität zu verlassen. Bei Policen, bei denen die Verteidigungskosten innerhalb des Limits liegen, reduzieren diese Kosten den für Schadensersatz oder Vergleich verfügbaren Betrag. Steigende Schadenskosten können Underwriter bei Limits, Selbstbehalten und Preisgestaltung vorsichtiger machen. Der Singapurer Berufshaftpflichtversicherungsmarkt kann wachsen, während Versicherer dennoch unter Druck stehen, angemessene Underwriting-Margen zu wahren.
Selektives Underwriting schränkt die Kapazität für aufkommende Berufsklassen ein
Etablierte Rechts-, Architektur-, Ingenieur- und Finanzberatungsrisiken verfügen über eine klarere historische Erfahrung als aufkommende Technologierisiken. Underwriter können selektiver vorgehen, wenn KI-Integration, SaaS-Lieferung und Managed-Service-Vereinbarungen die Haftungsauslöser schwerer identifizierbar machen. Das Produktappetitdokument der Asien-Aktivitäten von QBE gibt eine Kapazitätsobergrenze von 50 Millionen USD für Berufshaftpflicht in Singapur an und umfasst projektspezifische Deckungsmöglichkeiten. Eine standardmäßige Berufshaftpflichtformulierung passt jedoch möglicherweise nicht klar zu einem Unternehmen, dessen Hauptleistung Technologie ist, die Funktionen für Kunden ausführt. Eigenständige Cyberpolicen können auch Lücken hinterlassen, wenn ein Verlust sowohl technisches Versagen als auch professionelles Urteilsvermögen umfasst. Diese Unsicherheit kann die Prämienexpansion in den am schnellsten wachsenden Teilen des Singapurer Berufshaftpflichtversicherungsmarktes verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zivilhaftpflicht verankert die Deckung, während die technologische Berufshaftpflicht beschleunigt
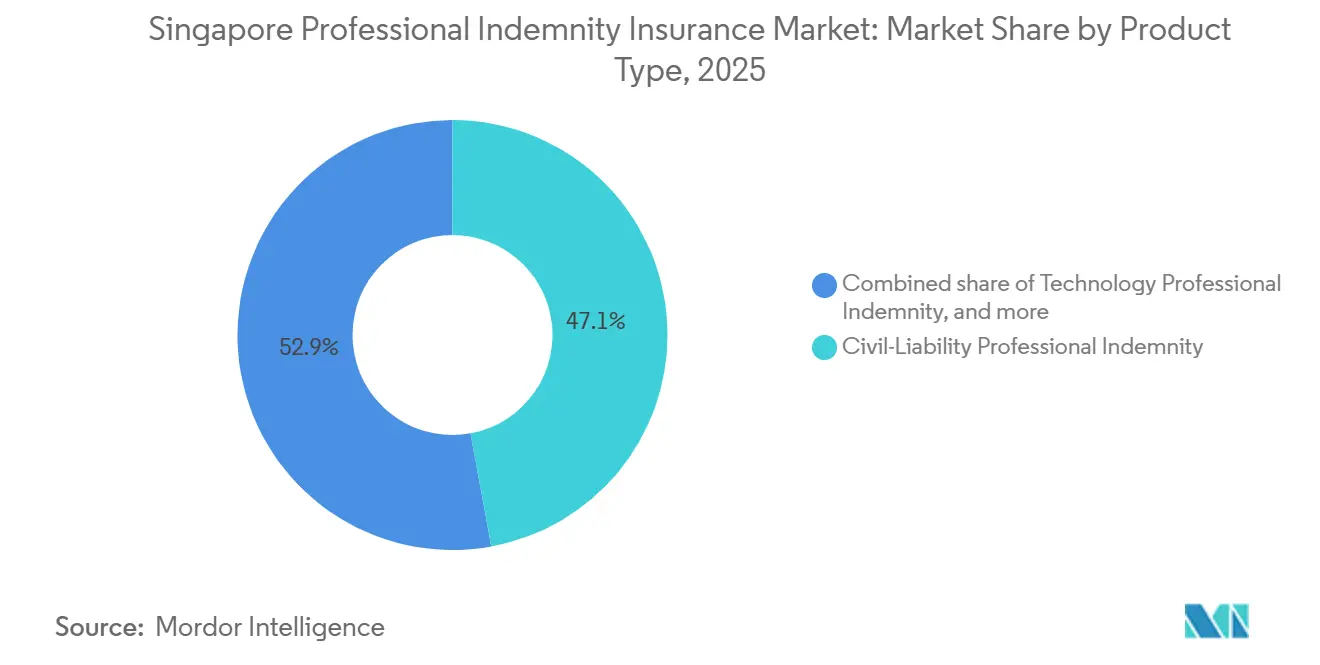
Die zivilrechtliche Berufshaftpflicht machte im Jahr 2025 47,12 % des Marktanteils im Singapurer Berufshaftpflichtversicherungsmarkt aus. Ihre führende Position spiegelt die obligatorische Deckung für Rechtsanwälte, Architekten, Ingenieure und Finanzberater wider, die eine wiederkehrende jährliche Prämienbasis schafft. Ärztliche Kunstfehler und klinische Berufshaftpflicht bilden einen stabilen Spezialbereich für lizenzierte Praktiker und Krankenhausgruppen. Die Haftung von Direktoren und leitenden Angestellten sowie Fehler und Auslassungen von Finanzinstituten decken höherwertige, aber geringvolumige Risiken bei regulierten Organisationen ab. Die zivilrechtliche Haftpflichtdeckung bleibt wichtig, da gesetzliche Mindestanforderungen und etablierte Praxisstandards Käufern und Versicherern einen vertrauten Rahmen bieten.
Die technologische Berufshaftpflicht soll von 2026 bis 2031 mit einer CAGR von 8,68 % wachsen, schneller als der gesamte Singapurer Berufshaftpflichtversicherungsmarkt. Die Technologierisikovorschriften der Monetary Authority of Singapore können die vertraglichen Versicherungserwartungen für Anbieter erhöhen, die Finanzinstitute bedienen. Technologieunternehmen benötigen auch einen klareren Schutz, wenn fehlerhafte Dienstleistungen finanzielle Schäden, Datenereignisse oder Dienstunterbrechungen verursachen. Chubbs kombinierte Technologiehaftpflicht- und Cyberpolicen veranschaulichen, wie Versicherer diese Überschneidung angehen. Der Produktmix verschiebt sich daher allmählich in Richtung technologiebezogener Deckungen, während die zivilrechtliche Haftpflicht die größte Kategorie bleibt.


Nach Berufsgruppe der Versicherten: Rechtsdienstleistungen führen, während Technologiedienstleistungen expandieren
Rechtsdienstleistungen hielten im Jahr 2025 22,08 % der Prämien und führten den Berufsmix in Singapur an. Die Regeln des Rechtsberufs verlangen eine Deckung für Einzelpraktiker, Partnerschaften, Rechtsgesellschaften und Rechtspartnerschaften mit beschränkter Haftung. Diese Anforderung gibt Rechtsanwaltskanzleien einen strukturierten jährlichen Kaufzyklus und einen relativ stabilen Versicherungsbedarf. Architektur, Ingenieurwesen und Vermessung behalten ebenfalls eine feste Position, da ihre Arbeit gesetzlichen Berufshaftpflichtanforderungen unterliegt. Finanzberatung, Fondsmanagement, Versicherungsmakler, Immobilien, Bewertung, Unternehmensberatung, Gesundheitswesen, Medien und Werbung tragen zu einer stabilen Nachfrage in den verbleibenden Berufsgruppen bei.
Informationstechnologie, Software, SaaS und verwaltete Dienste sollen bis 2031 mit einer CAGR von 8,84 % wachsen. Singapurs fintech-Bevölkerung von rund 1.900 Unternehmen stellt einen sichtbaren Teil der breiteren Technologiedienstleistungsbasis dar. Anbieteranforderungen von regulierten Kunden machen die Berufshaftpflichtdeckung für Unternehmen, die Systeme, Beratung oder ausgelagerte Betriebe liefern, relevanter. KI-gestützte Kundenarbeit fügt einen weiteren Bereich hinzu, in dem Servicequalität, Verlässlichkeit und Rechenschaftspflicht einer klaren vertraglichen und versicherungstechnischen Behandlung bedürfen. Die Singapurer Berufshaftpflichtversicherungsbranche sieht daher, wie Technologiedienstleistungen eine größere Rolle im Berufsmix einnehmen.
Nach Endnutzer und Unternehmensgröße: Großunternehmen verankern das Prämienvolumen, während kleine und mittlere Unternehmen schneller wachsen
Großunternehmen machten im Jahr 2025 45,89 % des Endnutzerwerts aus. Globale Netzwerke professioneller Dienstleistungen, große Finanzinstitute sowie multinationale Ingenieur- und Anwaltskanzleien kaufen häufig höhere Limits als das gesetzliche Minimum. Ihre Programme können mehrere Versicherer in Schichten einsetzen, was die Prämien pro Kunde erhöht, obwohl die Policenanzahl geringer ist als bei kleineren Unternehmen. Einzelpraktiker sind zahlenmäßig wichtig, insbesondere in der Rechts- und Buchhaltungsarbeit, aber ihre Mindestlimitpolicen generieren weniger Prämie pro Police. Das Großunternehmenssegment bleibt für das Spezialunderwriting zentral, da es strukturierte Deckung, Maklerunterstützung und Schadenexpertise benötigt.
Kleine und mittlere Unternehmen sollen von 2026 bis 2031 mit einer CAGR von 5,96 % wachsen. Obligatorische Deckungsvorschläge für buchhalterische Einzelunternehmen und Partnerschaften könnten 408 Unternehmen zur Pflichtversicherungspopulation hinzufügen. Staatliche Bauverträge schaffen auch eine praktische Verbindung zwischen kleineren Beratern und projektbezogenen Berufshaftpflichtbedürfnissen. Digitale Angebotstools und modulare Policen können den Erwerb einer Standarddeckung für kleine Berufsunternehmen erleichtern. Der Singapurer Berufshaftpflichtversicherungsmarkt könnte an Policenanzahl gewinnen, wenn kleinere Unternehmen von der Mindestkonformitätsdeckung zu Limits übergehen, die Rechtsstreit- und Vertragsrisiken besser widerspiegeln.
Nach Vertriebskanal: Makler führen, während direkte Versicherer an Boden gewinnen
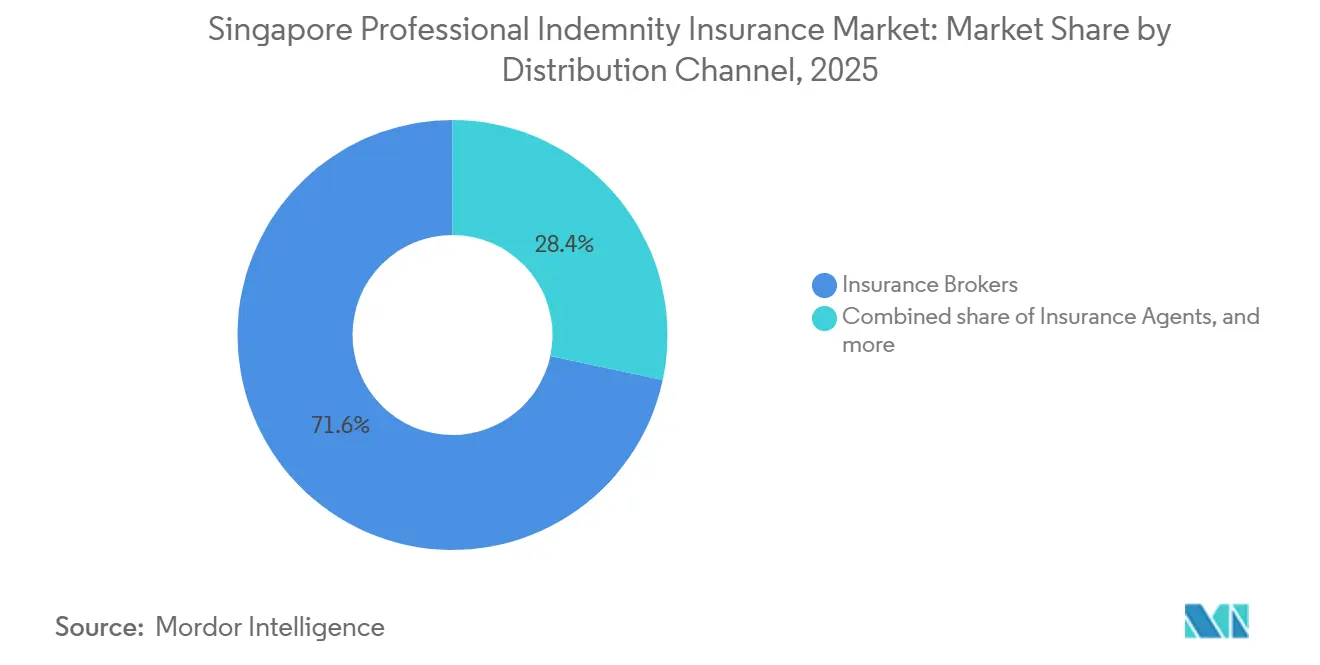
Versicherungsmakler machten im Jahr 2025 71,64 % der Prämienverteilung aus und hielten den größten Anteil am Singapurer Berufshaftpflichtversicherungsmarkt. Komplexe Berufshaftpflichtplatzierungen erfordern Limit-Benchmarking, Policenstruktur, Versicherererverhandlungen und Unterstützung bei Schäden. Marsh verwaltet das Berufshaftpflichtprogramm der Law Society of Singapore und demonstriert damit die Rolle spezialisierter Intermediäre in Pflichtprogrammen. Registrierte Makler operieren auch innerhalb eines regulatorischen Rahmens, der ihren eigenen Berufshaftpflichtschutz erfordert. Dieser Kanal wird wahrscheinlich für Hochlimit- und maßgeschneiderte Konten wichtig bleiben.
Direkte Versicherungskanäle sollen bis 2031 mit einer CAGR von 7,62 % wachsen. Digitale Tools können die Zeit reduzieren, die für die Angebotsabgabe und Bindung einer standardmäßigen Deckung für Einzelpraktiker und kleinere Unternehmen erforderlich ist. Agenten bieten auch Zugang zu einfacheren Policen, während Banken und andere Kanäle weniger zentral bleiben, da Berufshaftpflichtbedürfnisse oft spezialisierte Beratung erfordern. Der direkte Zugang ist am relevantesten, wenn das Risiko vertraut ist und der Käufer eine modulare Police ohne umfangreiche Verhandlungen nutzen kann. Der Singapurer Berufshaftpflichtversicherungsmarkt wird daher wahrscheinlich eine maklergeführte Struktur beibehalten, während direkte Kanäle eine größere Rolle bei kleineren Konten aufbauen.
Nach Policenstruktur: Schadensmeldepolicen dominieren, während projektspezifische Berufshaftpflicht wächst
Jährliche Praxisschadensmeldepolicen machten im Jahr 2025 89,82 % der Prämien aus. Diese Struktur ermöglicht es Versicherern, das Risiko und die Preisgestaltung bei jeder Erneuerung neu zu bewerten, anstatt das gesamte Schadensrisiko bei Beginn der Arbeit zu schätzen. Sie stimmt auch mit jährlichen Lizenzierungs- und Compliance-Zyklen für regulierte Fachleute überein. Nachlauf- und erweiterte Meldedeckungen dienen Praktikern, die in den Ruhestand treten oder eine Partnerschaft auflösen, aber weiterhin Ansprüchen aus früherer Arbeit ausgesetzt sind. Das Schadensmeldungsformat dominiert weiterhin, da es zu langfristigen Berufshaftpflichtrisiken und wiederkehrenden regulatorischen Versicherungspflichten passt.
Projektspezifische Berufshaftpflicht soll bis 2031 mit einer CAGR von 7,24 % wachsen. AIG und QBE bieten projektspezifische Deckungen in Singapur mit Limits von bis zu 50 Millionen USD an. Diese Deckung kann vom Projektbeginn bis zur Fertigstellung gelten und Kontinuitätsbedenken bei mehrjährigen Bauarbeiten reduzieren. Die im Dezember 2025 in Kraft getretene Haftungsbegrenzungsanforderung für staatliche Beratungsverträge verbesserte die Möglichkeit, die äußere Grenze der Beraterhaftung zu definieren. Die Projektaktivität bietet daher einen fokussierten Wachstumspfad für den Singapurer Berufshaftpflichtversicherungsmarkt.
Geografische Analyse
Singapur repräsentierte im Jahr 2025 100 % des Berichtsumfangs, da der Bericht eine einzige Jurisdiktion abdeckt. Die inländischen Allgemeinversicherungsprämien erreichten im Jahr 2025 6,09 Milliarden SGD (4,8 Milliarden USD), und der Underwriting-Gewinn stieg um 32 % auf 289 Millionen SGD (225,9 Millionen USD). Die Berufshaftpflicht profitiert von einem breiten gesetzlichen Rahmen, der Finanzberater, Makler, Rechtsanwaltskanzleien, Architekten und Ingenieure abdeckt. Diese regulatorische Basis macht den Markt reifer als mehrere kleinere Jurisdiktionen der Vereinigung Südostasiatischer Nationen. Sie unterstützt auch die Präsenz globaler Spezialversicherer, die ausreichende Prämienvolumina, regulatorische Klarheit und komplexe Risikonachfrage benötigen.
Das verwaltete Vermögen Singapurs belief sich Ende 2025 bei 1.320 lizenzierten Fondsmanagementgesellschaften auf 6,7 Billionen SGD (5,2 Billionen USD). In Singapur ansässige Fachleute können durch grenzüberschreitende Mandate gegenüber Kunden in Asien-Pazifik, Europa und dem Nahen Osten haftbar sein. Internationale Schiedsverfahren, grenzüberschreitende Fusionen und Übernahmeberatung sowie regionale Infrastrukturberatung können höhere Limits und multinationale Deckungsstrukturen erfordern. Die Singapur-Aktivitäten von Allied World Re bieten Finanz- und Berufshaftpflicht-Vertragskapazitäten in ganz Asien-Pazifik. Dies verleiht dem Singapurer Berufshaftpflichtversicherungsmarkt eine regionale Underwriting-Rolle sowie eine inländische Prämienbasis.
Die geografische Rolle Singapurs wird auch durch seine Datenschutz- und Technologirisikopflichten geprägt. Die Datenschutzbehörde Singapurs verpflichtet Organisationen, betroffene Personen zu benachrichtigen, wenn eine Datenpanne wahrscheinlich zu erheblichem Schaden führt. Technologie- und Beratungsunternehmen, die regionale Kundendaten verarbeiten, können Haftungsrisiken ausgesetzt sein, die in der Policenausstellung inländisch, in der Wirkung jedoch grenzüberschreitend sind. Finanzinstitute müssen die Anforderungen der Monetary Authority of Singapore an das Technologierisikomanagement einhalten, was Lieferantenkontrollen und Beschaffungsbedingungen beeinflussen kann. Diese Faktoren stärken Singapurs Rolle als Asien-Pazifik-Standort für anspruchsvolle Technologie- und Berufshaftpflichtplatzierungen.
Wettbewerbslandschaft
Der Singapurer Berufshaftpflichtversicherungsmarkt ist unter globalen Spezialversicherern fragmentiert, die Hochlimit- und komplexe Berufsrisiken bedienen. AIG Asia Pacific, Chubb Insurance Singapore, QBE Insurance Singapore, Allied World, AXA XL, Zurich, AXIS Specialty, Allianz Global Corporate and Specialty, Berkshire Hathaway Specialty Insurance und Markel International sind in Berufssparten für Finanzinstitute, Anwaltskanzleien und Ingenieurberatungen tätig. MSIG, Sompo, Tokio Marine Kiln und Canopius Asia konkurrieren auch in Standard- und KMU-orientierten Platzierungen. QBE gibt an, in Singapur eine Berufshaftpflichtkapazität von bis zu 50 Millionen USD bereitstellen zu können, einschließlich projektspezifischer Berufshaftpflichtfähigkeit. Diese Mischung gibt Käufern Zugang zu breiter Spezialkapazität, obwohl komplexe Programme weiterhin auf spezialisierte Maklerbeziehungen und geschichtetes Underwriting angewiesen sind.
Produktgestaltung ist ein wichtiges Wettbewerbsinstrument im Singapurer Berufshaftpflichtversicherungsmarkt. Chubbs PremierTech kombiniert technologische Berufshaftpflicht und Cyberversicherung, um Ansprüche zu adressieren, die beide Risiken umfassen können. AIG bietet einzelprojektbezogene Berufshaftpflichtlösungen für Bau- und infrastrukturbezogene professionelle Dienstleistungen an. Im Februar 2026 schloss AIG eine 35-prozentige Kapitalbeteiligung an Convex ab und trat in eine Gesamtkonto-Quotenanteilsvereinbarung ein, die ab dem 1. Januar 2026 wirksam ist. Die Transaktion erweiterte AIGs Spezialunderwriting-Kapazität durch ein Partnerschaftsmodell. Solche Schritte zeigen, dass Wettbewerbspositionen von Kapazität, Produktumfang und der Fähigkeit abhängen, sich verändernde Berufsrisiken zu bedienen.
Berkshire Hathaway Specialty Insurance beförderte Edwin Sim im September 2025 zur Leitung der Sparte Führungskräfte- und Berufshaftpflicht in Singapur. Die Ernennung zeigt das anhaltende Engagement der Versicherer in spezialisierter Führung für Berufs- und Finanzsparten. Wettbewerbsmöglichkeiten sind am stärksten bei KI-exponierten professionellen Dienstleistungen, koordinierter Berufshaftpflicht- und Cyberdeckung sowie modularen Produkten für kleinere Buchhaltungs- und Technologieunternehmen. Versicherer müssen auch Governance-, Technologierisiko-, Outsourcing- und Unternehmensrisikoerwartungen erfüllen, die für in Singapur lizenzierte Versicherer gelten. Der Singapurer Berufshaftpflichtversicherungsmarkt bleibt wettbewerbsintensiv, aber das Fehlen offengelegter kombinierter Anteile für führende Versicherer verhindert eine genaue Bewertung der Konzentration nach Prämien.
Marktführer in der Singapurer Berufshaftpflichtversicherungsbranche
-
AXA Insurance Singapore Pte. Ltd
-
Chubb Insurance Singapore Limited
-
MSIG Insurance (Singapore) Pte. Ltd
-
NTUC Income Insurance Ltd
-
AIG Asia Pacific Insurance Pte. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Die Land Transport Authority vergab einen Zivilvertrag über 757 Millionen SGD (591,7 Millionen USD) an das Gemeinschaftsunternehmen CES_SDC und KTC Civil Engineering and Construction für Straßennetzverbesserungen am Changi Airport Terminal 5 entlang der Xilin Avenue, des ECP und der Tanah Merah Coast Road, mit Beginn der Arbeiten im dritten Quartal 2026 und einem zweiten Paket, das für das vierte Quartal 2026 geplant ist. Der Umfang der Aufsichts- und Entwurfsleistungen über diese Pakete erfordert eine Berufshaftpflichtdeckung der beteiligten Beratungsunternehmen.
- April 2026: Allied World Re veröffentlichte seinen aktualisierten Produktappetit für Finanz- und Berufshaftpflichtsparten im Asien-Pazifik-Raum und bestätigte die fortgesetzte proportionale und nicht-proportionale Vertragskapazität für Direktoren- und leitende Angestelltenhaftpflicht, Fehler und Auslassungen sowie Berufshaftpflicht in der gesamten Asien-Pazifik-Region über Allied World Assurance Company Singapore Branch und Lloyd's Syndicate 2232.
- Februar 2026: AIG schloss den Erwerb einer 35-prozentigen Kapitalbeteiligung an Convex, einem Spezialversicherer, ab und trat in eine Gesamtkonto-Quotenanteilsvereinbarung ein, die ab dem 1. Januar 2026 wirksam ist, und erweiterte damit seine Underwriting-Kapazität für Berufs- und Spezialsparten, auch in Singapur, wo Convex bereits präsent ist.
- Februar 2026: Die Monetary Authority of Singapore überarbeitete ihr Compliance-Toolkit für Direktversicherer und Rückversicherer und verstärkte die Anforderungen an Technologierisikomanagement, Betrugsrisikomanagement, Unternehmensrisikomanagement und Outsourcing. Diese Standards regeln, wie in Singapur lizenzierte Berufshaftpflichtversicherer ihre operativen und Compliance-Risiken managen.


Berichtsumfang des Singapurer Berufshaftpflichtversicherungsmarktes
| Zivilrechtliche Berufshaftpflicht |
| Ärztliche Kunstfehler / Klinische Berufshaftpflicht |
| Technologische Berufshaftpflicht |
| Fehler und Auslassungen von Finanzinstituten und Investmentmanagern |
| Direktoren- und leitende Angestelltenhaftpflicht |
| Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung |
| Buchhaltung und Unternehmenssekretariatsdienstleistungen |
| Finanzberatung, Fondsmanagement und Versicherungsmakler |
| Management-, Strategie- und Personalberatung |
| Informationstechnologie, Software, SaaS und verwaltete Dienste |
| Immobilien, Immobilienverwaltung und Bewertung |
| Medien, Werbung, Öffentlichkeitsarbeit und Veranstaltungen |
| Bildungs-, Schulungs- und Lehrorganisationen |
| Gesundheitswesen und verwandte medizinische Dienstleistungen |
| Reise-, Rekrutierungs- und Beschäftigungsdienstleistungen |
| Sonstige professionelle Dienstleistungen |
| Einzelpraktiker |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Versicherungsmakler |
| Versicherungsagenten |
| Direkter Versicherungsvertrieb |
| Bank- und sonstige Kanäle |
| Jährliche Praxisschadensmeldepolicen |
| Projektspezifische Berufshaftpflicht |
| Nachlauf- und erweiterte Meldeperiode |
| Nach Produkttyp | Zivilrechtliche Berufshaftpflicht |
| Ärztliche Kunstfehler / Klinische Berufshaftpflicht | |
| Technologische Berufshaftpflicht | |
| Fehler und Auslassungen von Finanzinstituten und Investmentmanagern | |
| Direktoren- und leitende Angestelltenhaftpflicht | |
| Nach Berufsgruppe der Versicherten | Rechtsdienstleistungen |
| Architektur, Ingenieurwesen und Vermessung | |
| Buchhaltung und Unternehmenssekretariatsdienstleistungen | |
| Finanzberatung, Fondsmanagement und Versicherungsmakler | |
| Management-, Strategie- und Personalberatung | |
| Informationstechnologie, Software, SaaS und verwaltete Dienste | |
| Immobilien, Immobilienverwaltung und Bewertung | |
| Medien, Werbung, Öffentlichkeitsarbeit und Veranstaltungen | |
| Bildungs-, Schulungs- und Lehrorganisationen | |
| Gesundheitswesen und verwandte medizinische Dienstleistungen | |
| Reise-, Rekrutierungs- und Beschäftigungsdienstleistungen | |
| Sonstige professionelle Dienstleistungen | |
| Nach Endnutzer und Unternehmensgröße | Einzelpraktiker |
| Kleine und mittlere Unternehmen | |
| Großunternehmen | |
| Nach Vertriebskanal | Versicherungsmakler |
| Versicherungsagenten | |
| Direkter Versicherungsvertrieb | |
| Bank- und sonstige Kanäle | |
| Nach Policenstruktur | Jährliche Praxisschadensmeldepolicen |
| Projektspezifische Berufshaftpflicht | |
| Nachlauf- und erweiterte Meldeperiode |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Berufshaftpflichtversicherungen in Singapur an?
Obligatorische Deckung für lizenzierte Berufe, wachsende Tätigkeit im Bereich professioneller Dienstleistungen, Anforderungen an Technologieanbieter und Infrastrukturberatungsarbeit stützen die Nachfrage.
Wie groß ist der Singapurer Berufshaftpflichtversicherungsmarkt?
Die Prämien der Singapurer Berufshaftpflichtversicherung belaufen sich im Jahr 2026 auf insgesamt 189,1 Millionen USD und sollen bis 2031 einen Wert von 237,2 Millionen USD erreichen, bei einer CAGR von 4,6 %.
Welche Produktkategorie führt die Berufshaftpflichtdeckung in Singapur an?
Die zivilrechtliche Berufshaftpflicht führte im Jahr 2025 mit einem Anteil von 47,12 %, unterstützt durch Deckungspflichten für etablierte regulierte Berufe.
Welche versicherte Berufsgruppe wächst in Singapur am schnellsten?
Informationstechnologie, Software, SaaS und verwaltete Dienste sollen bis 2031 mit einer CAGR von 8,84 % wachsen.
Warum bleiben Versicherungsmakler für Berufshaftpflichtpolicen wichtig?
Makler verwalteten im Jahr 2025 71,64 % der Prämien, da komplexe Platzierungen spezialisiertes Policendesign, Versichererzugang und Schadenunterstützung erfordern.
Was ist die am schnellsten wachsende Policenstruktur für die Singapurer Berufshaftpflichtdeckung?
Projektspezifische Berufshaftpflicht soll bis 2031 mit einer CAGR von 7,24 % wachsen, unterstützt durch Bau- und Infrastrukturaufträge.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
