
Tamanho e Participação do Mercado de Seda
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
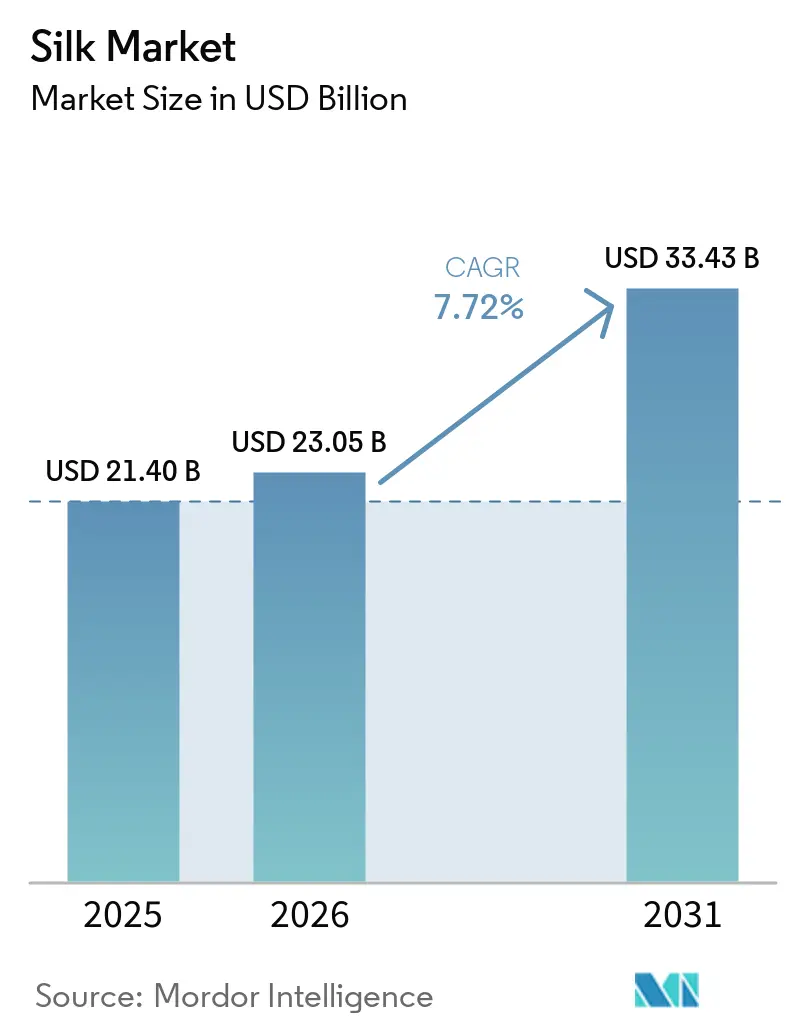
| Tamanho do Mercado (2026) | 23.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.72 % |
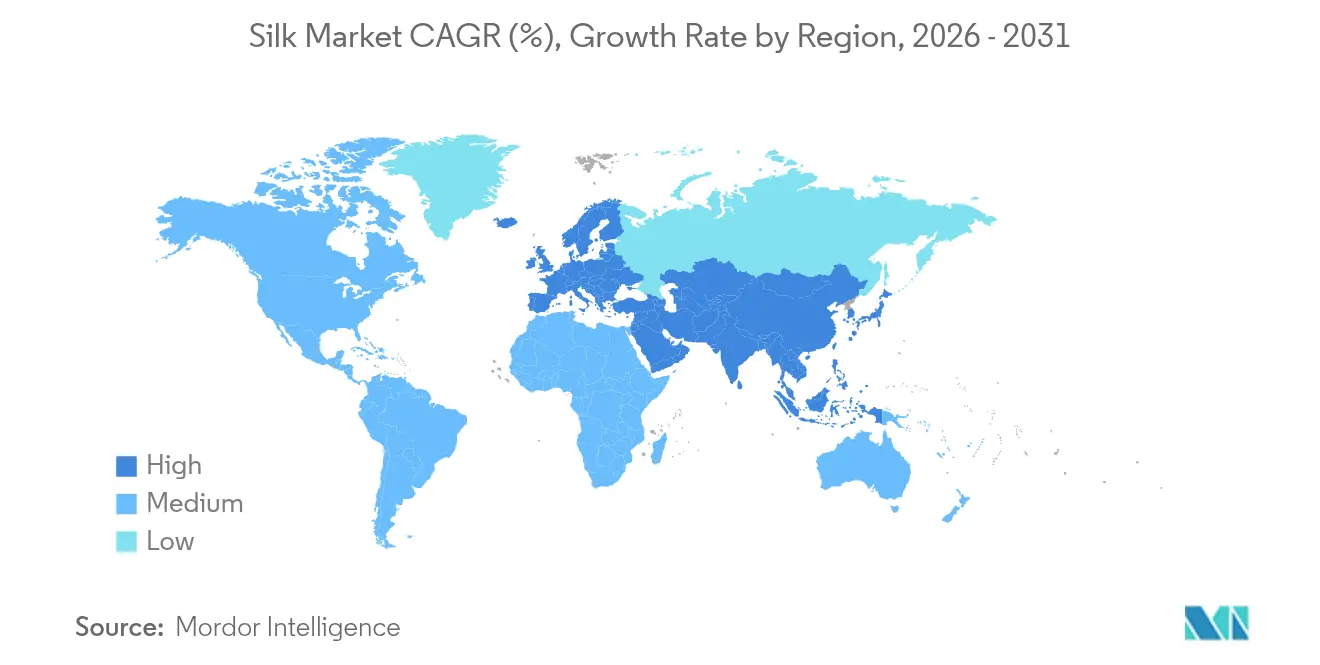
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
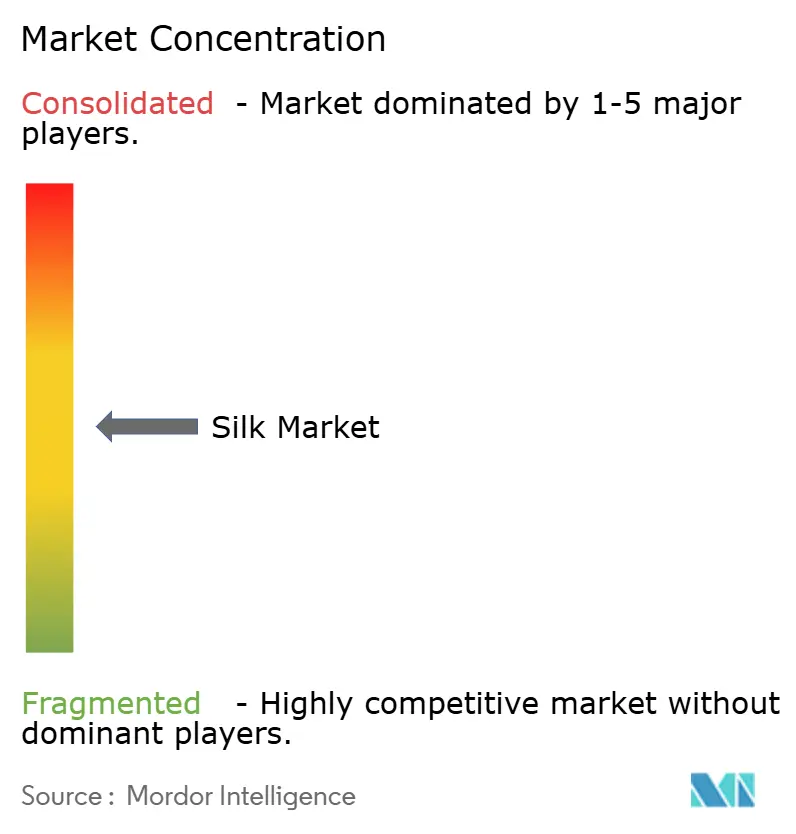
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seda por Mordor Intelligence
Espera-se que o tamanho do mercado de seda cresça de USD 21,4 bilhões em 2025 para USD 23,05 bilhões em 2026 e está previsto para atingir USD 33,43 bilhões até 2031 a um CAGR de 7,72% no período 2026-2031. Essa expansão reflete uma transição do posicionamento puramente de luxo para usos diversificados em engenharia biomédica, têxteis de alto desempenho e materiais ecologicamente corretos. Avanços na seda de aranha bioengenheirada, como o bicho-da-seda transgênico da Kraig Biocraft Laboratories que produz fibras 10 vezes mais resistentes do que a para-aramida, sinalizam novas fronteiras de desempenho para o mercado de seda. A Ásia-Pacífico mantém a liderança na produção, mas a Europa registra o crescimento regional mais rápido à medida que as marcas investem em processos de sericicultura rastreáveis e de baixo impacto. A demanda crescente por fibroína de grau médico, programas de apoio governamental e atualizações de processos digitais reforçam conjuntamente uma perspectiva robusta de longo prazo para o mercado de seda.
Principais Conclusões do Relatório
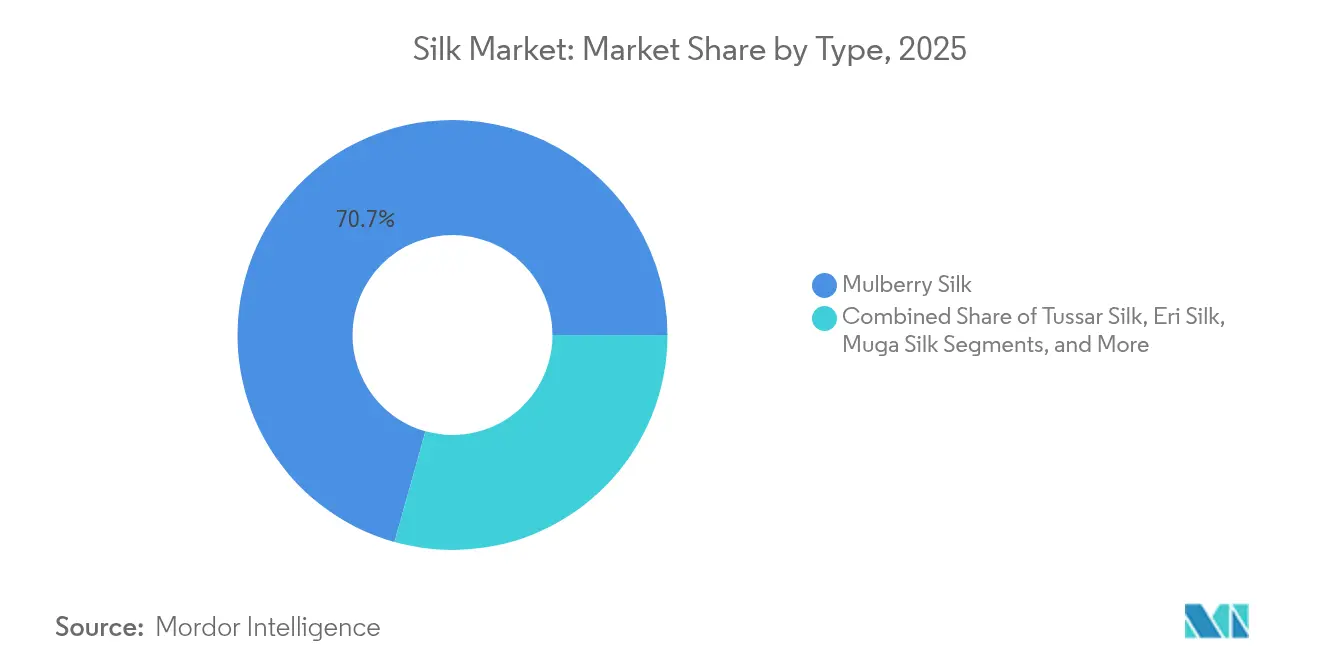
- Por tipo, a seda de amoreira liderou com uma participação de receita de 70,65% em 2025, enquanto a seda de aranha bioengenheirada está projetada para crescer a um CAGR de 18,73% até 2031.
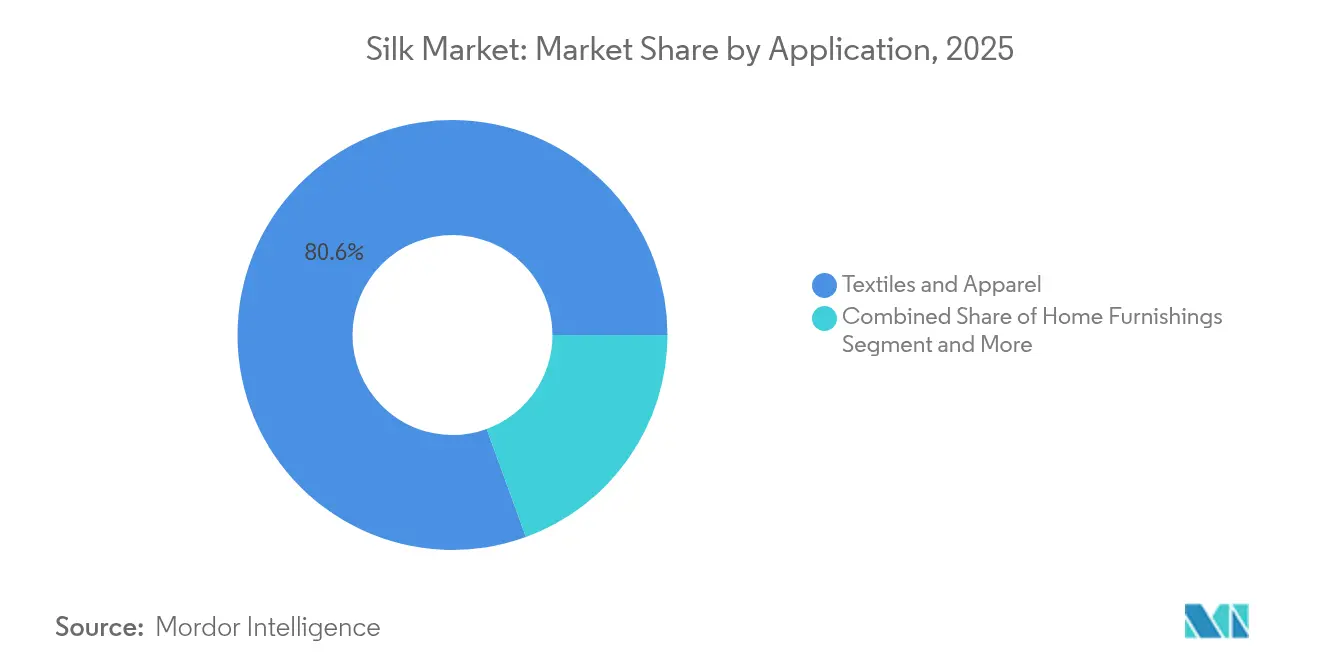
- Por aplicação, têxteis e vestuário representaram 80,55% do tamanho do mercado de seda em 2025; usos biomédicos e de engenharia de tecidos estão se expandindo a um CAGR de 13,58% até 2031.
- Por geografia, a Ásia-Pacífico detinha 61,92% da participação do mercado de seda em 2025; a Europa está prevista para avançar a um CAGR de 7,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Seda*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por vestuário de luxo e têxteis para o lar | +1.8% | Ásia-Pacífico, Europa | Médio prazo (2-4 anos) |
| Avanços tecnológicos em sericicultura e fiação | +1.5% | Ásia-Pacífico, com expansão para Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Subsídios governamentais e programas de desenvolvimento integrado | +1.2% | Índia, China | Curto prazo (≤ 2 anos) |
| Aceleração do uso biomédico da fibroína de seda | +2.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Centros de ecosericicultura para seda ética rastreável | +0.9% | Europa, América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da seda de aranha cultivada em laboratório para vestuário de alto desempenho | +2.3% | América do Norte, Europa, transferência de tecnologia para a Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Vestuário de Luxo e Têxteis para o Lar
O brilho intrínseco e o caimento da seda sustentam uma demanda premium estável, mesmo com os gastos globais em luxo se voltando para propostas de valor experiencial. A renda disponível crescente dos consumidores chineses sustenta o apetite regional por roupas de seda artesanais e roupas de cama sofisticadas. As marcas de luxo combinam narrativas de patrimônio com mensagens de sustentabilidade, satisfazendo as preferências dos Millennials e da Geração Z por fibras naturais. O relativo isolamento dos ciclos da moda rápida permite que os produtores de seda mantenham o poder de precificação, sustentando o arco de crescimento de longo prazo do mercado de seda.
Avanços Tecnológicos em Sericicultura e Fiação
A seleção genética e a modificação genética levaram a linhagens de bicho-da-seda com maior rendimento de seda, resistência a doenças e melhor qualidade de fibra. Insights sobre a formação de nanofibrilas controladas por pH estão orientando técnicas artificiais de fiação de seda que rivalizam com a resistência das fibras naturais. O NARO do Japão comercializou casulos fluorescentes gerados por bichos-da-seda geneticamente modificados, ampliando as aplicações criativas e técnicas.[1] Dietas artificiais formuladas com farelo de soja garantem qualidade consistente dos casulos, reduzindo a volatilidade das matérias-primas. Gêmeos digitais em plantas de fiação chinesas aumentam a produção e reduzem o desperdício, ilustrando como as ferramentas da Indústria 4.0 elevam a produtividade em todo o mercado de seda.
Subsídios Governamentais e Programas de Desenvolvimento Integrado
O Programa Silk Samagra da Índia ampliou a área de amoreira para 263.352 hectares em 2024 e elevou a produção de seda bruta para 38.913 toneladas métricas, validando o apoio coordenado em insumos, treinamento e marketing.[2] O Conselho Indiano de Promoção das Exportações de Seda negocia reduções tarifárias e facilitação logística, posicionando as fábricas domésticas para uma nova tração nas exportações. O roteiro de fibras avançadas da China combina inteligência manufatureira com bioinovação, garantindo segurança de abastecimento e competitividade global ao longo do horizonte de previsão.
Aceleração do Uso Biomédico da Fibroína de Seda
Os andaimes de fibroína de seda exibem atributos de adesão celular e degradação controlada ideais para suturas, guias nervosos e filmes de liberação de fármacos. As proteínas de seda de aranha recombinante ampliam as indicações, desde a reparação musculoesquelética até os preenchedores cosméticos. A valorização da sericina, anteriormente um fluxo de resíduos, em ativos cosméticos antioxidantes reforça modelos de negócios circulares. O aumento dos gastos com saúde e o envelhecimento demográfico fortalecem a demanda de longo prazo por seda de grau médico, amplificando ainda mais a trajetória do mercado de seda.
Análise de Impacto das Restrições do Mercado de Seda*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de produção e volatilidade do preço da seda bruta | -1.4% | Regiões produtoras da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Concorrência de sintéticos e celulose regenerada | -1.1% | Segmentos de mercado de massa global | Médio prazo (2-4 anos) |
| Surtos de doenças em culturas ligados às mudanças climáticas | -0.8% | Núcleo da Ásia-Pacífico, com expansão global | Longo prazo (≥ 4 anos) |
| Risco de concentração na cadeia de suprimentos | -0.7% | Global, crítico na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção e Volatilidade do Preço da Seda Bruta
A produção de seda envolve mais de 30 etapas distintas, mantendo os custos de mão de obra elevados. As oscilações no preço dos casulos comprimem as margens das fábricas e reduzem a disposição de ampliar a capacidade. O declínio de 14% nas exportações da China em 2023, para USD 801 milhões, reflete essas pressões do lado da oferta. Um abastecimento de seda bruta persistentemente restrito pode limitar o impulso de crescimento de curto prazo do mercado de seda.
Concorrência de Sintéticos e Celulose Regenerada
O poliéster, o raiom e as celulósicas de base biológica oferecem estética semelhante à da seda a custos mais baixos, atraindo cadeias de vestuário sensíveis ao preço. As preocupações com o bem-estar animal acrescentam risco reputacional para a sericicultura tradicional, levando certas marcas a optar por materiais alternativos. À medida que os fabricantes de sintéticos replicam o toque da seda, a indústria da seda deve acentuar a biodegradabilidade, a rastreabilidade e os nichos de desempenho para manter sua participação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Seda
Por Tipo:
A Bioengenharia Perturba a Hierarquia Tradicional da SedaA seda de amoreira reteve a maior fatia do tamanho do mercado de seda em 2025, capturando 70,65% da receita. A seda de aranha bioengenheirada, embora incipiente, está acelerando a um CAGR de 18,73% até 2031, refletindo fluxos consideráveis de capital de risco e conquistas de produção em escala piloto. A resistência à tração superior e o baixo peso tornam a seda de aranha atraente para vestuário de defesa, compósitos aeroespaciais e equipamentos esportivos premium. A seda fluorescente habilitada por CRISPR da Universidade de Bayreuth demonstra como a edição genética pode personalizar cadeias de proteínas para funções especializadas. As variedades tradicionais tussar e eri estão conquistando nichos éticos, enquanto a seda muga continua a obter prêmios de luxo em círculos de alta costura de nicho. A intensificação da Pesquisa e Desenvolvimento em torno de proteínas recombinantes sugere que a seda de aranha garantirá uma maior participação no mercado de seda à medida que a produção comercial escalar.
A dominância contínua da amoreira depende de redes de cultivo e fiação bem estabelecidas na China e na Índia. No entanto, as pressões sobre as margens levam as fábricas a introduzir tecidos misturados e revestimentos de desempenho. Programas de melhoramento genético apoiados pelo Estado para bichos-da-seda resistentes a doenças podem estabilizar os rendimentos e conter os picos de custo. Enquanto isso, startups de biologia sintética visam a paridade de custos com os graus de filamento convencionais, otimizando meios de fermentação e purificação a jusante. A convergência da bioengenharia e da sericicultura tradicional aponta para um futuro mercado de seda diversificado, onde variantes engenheiradas coexistem com fibras de patrimônio.

Por Aplicação:
A Engenharia Biomédica Impulsiona o Crescimento PremiumTêxteis e vestuário representaram 80,55% do tamanho do mercado de seda em 2025, sustentados por roupas femininas de luxo, gravatas e decoração de interiores. Os usos biomédicos e de engenharia de tecidos estão se expandindo a um CAGR de 13,58%, sinalizando uma mudança lucrativa em direção a materiais de saúde de alto valor. A comprovada compatibilidade celular da fibroína de seda permite suturas reabsorvíveis e scaffolds de cartilagem, enquanto a sericina está ganhando espaço em fórmulas de cuidados com a pele com propriedades antioxidantes. A listagem de 346 milhões de USD da Bolt Threads para financiar cosméticos b-silk reforça a confiança dos investidores em aplicações funcionais de cuidados pessoais.
A demanda nutracêutica por proteína de inseto em aquicultura introduz um fluxo de receita adicional proveniente de subprodutos de pupas. Os artigos de decoração para o lar se beneficiam das propriedades de termorregulação e hipoalergênicas da seda, enquanto as aplicações de proteína de seda atraem consumidores voltados ao bem-estar. À medida que as indicações médicas se diversificam, o mercado de seda dependerá cada vez mais dos padrões de conformidade biofarmacêutica, abrindo oportunidades de consultoria e licenciamento para fornecedores com alto nível de conhecimento especializado.
Análise Geográfica
Mercado de Seda da APAC
A Ásia-Pacífico representou 61,92% do mercado de seda em 2025, com a China exportando 801 milhões de USD em seda, apesar de escassez de mão de obra e turbulência de preços. A Índia produziu 36.582 toneladas métricas de seda bruta no ano fiscal de 2023 e expandiu a área de amoreira no âmbito do Silk Samagra, sinalizando o contínuo apoio do setor público. O Vietnã registrou 143 milhões de USD em exportações, abastecendo fábricas indianas e diversificando o fornecimento regional. A mecanização traz desafios relacionados à carga bacteriana, impulsionando a adoção de desinfetantes de nano platina-poli hexametileno que superam os tratamentos convencionais. As tensões marítimas no Mar do Sul da China evidenciam vulnerabilidades logísticas, levando os compradores a diversificar fontes de abastecimento dentro do mercado de seda.
Mercado de Seda da Europa
A Europa é a região de crescimento mais rápido, avançando a um CAGR de 7,19% até 2031. A Itália importou 161 milhões de USD em seda crua chinesa para acabamento artesanal, reforçando seu papel nas cadeias de fornecimento de luxo globais. Ateliês da UE comercializam seda rastreável e de baixo impacto para consumidores conscientes do meio ambiente, dispostos a pagar preços premium. Empresas derivadas de bioengenharia, como a AMSilk, estão ampliando fibras recombinantes para calçados de alto desempenho e dispositivos médicos, consolidando clusters regionais de inovação.
Mercado de Seda da América do Norte e do Oriente Médio e África
A América do Norte concentra-se em nichos de alto desempenho e biomédicos. Os Estados Unidos importaram 14,65 milhões de USD em seda em 2024 para processamento especializado a jusante. A Kraig Biocraft Laboratories opera fazendas piloto no Vietnã, mas planeja a fiação doméstica para contratos de defesa. O Oriente Médio e a África permanecem em estágio incipiente, mas apresentam crescente consumo de luxo e afinidade cultural pela seda em trajes cerimoniais, preparando o terreno para um aumento futuro da demanda à medida que as infraestruturas logísticas e de varejo amadurecem.
Cenário Competitivo
A concorrência abrange empresas tradicionais de sericicultura e novos entrantes de biotecnologia, resultando em um mercado de seda moderadamente fragmentado. A Shanghai Silk Group Co., Ltd. controlou 18% das vendas globais de seda em 2024. A Wujiang First Textile Co. Ltd. ficou em segundo lugar com uma participação de 10%. A Zhejiang Jiaxin Silk Corp. Ltd. deteve 7%. A Ongetta Srl garantiu 5%, enquanto a entrante de biotecnologia AMSilk GmbH contribuiu com 4%. Juntas, essas cinco empresas representaram 44% do mercado de seda, refletindo uma concentração moderada. Os produtores chineses e indianos detêm vantagens de escala no cultivo de amoreira, mas sua participação combinada deixa espaço para inovadores. A Kraig Biocraft Laboratories registrou patentes para Monster Silk e Dragon Silk, visando vestuário de proteção e suturas cirúrgicas. A AMSilk captou novos recursos para fornecer fios de seda de aranha a marcas líderes de artigos esportivos, evidenciando a atração intersetorial por fibras leves e veganas.
As empresas tradicionais apostam na marca artesanal, em certificações orgânicas e na cocriação com casas de luxo para defender os prêmios de preço. Enquanto isso, os desafiantes bioengenheirados prometem qualidade consistente, propriedades mecânicas ajustáveis e menor pegada de uso da terra. A diversificação em dispositivos médicos e cosméticos oferece margens mais altas do que os fios de filamento de commodities. Alianças estratégicas, como fábricas italianas em parceria com laboratórios de biotecnologia, devem acelerar a transferência de tecnologia e ampliar os portfólios de produtos.
As táticas competitivas concentram-se cada vez mais na colaboração vertical e no controle de propriedade intelectual, em vez da expansão bruta de capacidade. Ateliês europeus fazem parceria com laboratórios de biotecnologia para codesenvolver tecidos de desempenho de nicho que carregam margens de lucro mais altas. Os investidores favorecem empresas que combinam ciência de materiais avançada com narrativas de sustentabilidade, acelerando o fluxo de capital para projetos de seda de aranha cultivada em laboratório. Ao longo do período de previsão, o mercado de seda provavelmente testemunhará a consolidação entre fábricas de médio porte que buscam capital para modernizar, enquanto spinoffs de tecnologia profunda podem licenciar designs de proteínas para fiadores incumbentes.
Líderes da Indústria de Seda
-
Wujiang First Textile Co. Ltd.
-
AMSilk GmbH
-
Shanghai Silk Group Co. Ltd.
-
Zhejiang Jiaxin Silk Corp. Ltd.
-
Ongetta Srl
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seda Empresas cobertas neste relatório
- Anhui Silk Co. Ltd.
- Wujiang First Textile Co. Ltd.
- Zhejiang Jiaxin Silk Corp. Ltd.
- Hangzhou Lihai Silk Co. Ltd.
- Shanghai Silk Group Co. Ltd.
- Hangzhou Wensli Silk Culture Co. Ltd.
- Sichuan Nanchong Liuhe Group Co. Ltd.
- Barth and Konenkamp Seiden GmbH and Co. KG
- SILK & PROGRESS, spol. s r.o.
- Ongetta Srl
- AMSilk GmbH
- Kraig Biocraft Laboratories, Inc.
- Suzhou Kuangjie Trading Co., Ltd.
- Wujiang Wanshiyi Silk Co. Ltd.
Desenvolvimento Recente do Setor no Mercado de Seda
- Maio de 2025: Cientistas da Universidade de Bayreuth aplicaram CRISPR-Cas9 em aranhas, produzindo seda fluorescente vermelha com potencial para engenharia de materiais avançados.
- Janeiro de 2025: A Kraig Biocraft Laboratories apresentou bichos-da-seda transgênicos portadores de genes da aranha-casca-de-Darwin, visando capacidade de produção em toneladas métricas em 2025.
- Fevereiro de 2024: Com uma alocação de USD 105 milhões (INR 900 crore) para o ano fiscal de 2024-25, a Índia está intensificando seu apoio à indústria da seda. O Conselho Central da Seda está prestes a utilizar esses recursos para aprimorar as práticas de sericicultura, liderar iniciativas de pesquisa e aumentar tanto a quantidade quanto a qualidade da produção de seda do país.
- Janeiro de 2024: A Kraig Biocraft Laboratories, Inc. assinou um Memorando de Entendimento com a Associação de Sericicultura do Vietnã e o Centro de Pesquisa e Experimentação Agroflorestal de Lam Dong, com o objetivo de fortalecer e ampliar a produção de seda no Vietnã.
Mercado de Seda Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado de seda como o valor anual total de filamentos e fibras de proteína natural produzidos a partir de seda de amoreira, tussar, eri, muga e seda de aranha bioengenheirada, comercializados para usos têxteis, de decoração para o lar, cosméticos, nutracêuticos e biomédicos. O valor de mercado é expresso em dólares americanos a preços de saída do fabricante, antes de qualquer fabricação adicional ou margens de varejo.
Exclusão do escopo: fibras celulósicas sintéticas e fibras derivadas do petróleo, como raiom ou poliéster, não estão incluídas.
Visão Geral da Segmentação
- Por Tipo
- Seda de Amoreira
- Seda Tussar
- Seda Eri
- Seda Muga
- Seda de Aranha Bioengenheirada
- Por Aplicação
- Têxteis e Vestuário
- Artigos para o Lar
- Cosméticos e Cuidados Pessoais
- Biomédico e Engenharia de Tecidos
- Nutracêuticos e Aditivos Alimentares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Noruega
- Finlândia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conduzem entrevistas estruturadas com agentes de extensão em sericicultura na Ásia-Pacífico, malharias italianas, formuladores de cosmecêuticos nos Estados Unidos e traders globais de commodities. Essas discussões validam premissas de rendimento, preços médios de venda e aplicações emergentes de bioseda, ao mesmo tempo em que identificam mudanças de políticas regionais que uma pesquisa documental isolada poderia não captar.
Pesquisa Documental
Iniciamos com dados de produção sericícola disponíveis publicamente, provenientes de fontes como a Organização das Nações Unidas para a Alimentação e a Agricultura, registros de remessas do UN Comtrade, a Comissão Internacional de Sericicultura e o Ministério da Agricultura da China, que em conjunto delineiam a produção de casulos, as exportações de seda bruta e os principais pontos de preço. Essas estatísticas são complementadas por anuários agrícolas domésticos da Índia, do Vietnã e do Uzbequistão, além de registros tarifários que revelam valores declarados médios. Os relatórios anuais (10-Ks), apresentações a investidores e depósitos de patentes de empresas auxiliam os analistas da Mordor Intelligence a avaliar a demanda downstream por misturas de seda em vestuário, suturas médicas e ativos para cuidados pessoais. Bases de dados pagas, incluindo D&B Hoovers para dados financeiros de produtores e Questel para patentes de biomateriais, acrescentam granularidade sobre fluxos de receita corporativa e pipelines tecnológicos. A lista de fontes secundárias é ilustrativa, não exaustiva; muitos outros materiais orientam a validação e o esclarecimento dos dados.
Dimensionamento do Mercado e Previsão
Construímos primeiramente um modelo de cima para baixo que converte a tonelagem de casulos reportada em produção de filamentos por categoria. A aplicação de fatores de recuperação calibrados e preços médios de venda por país reconstrói o conjunto de demanda global. Consolidações de fornecedores, verificações de canais e cálculos amostrais de preço × volume fornecem então um teste de razoabilidade de baixo para cima, com discrepâncias reconciliadas por meio de revisão analítica. As principais variáveis incluem área cultivada com amoreira, taxas de recuperação no processo de fiação, prêmios de importação de seda bruta, índices de varejo de vestuário de luxo e diferenciais de preço para grau biomédico, todos projetados com um modelo ARIMA multivariado que captura sazonalidade e choques de política. Lacunas nos dados de produtores são preenchidas com imputação por média móvel de três anos ancorada em recibos de comércio. Somente após mapear as tendências de filamentos de cinco anos e normalizá-las aos preços atuais divulgamos o valor de referência.
Ciclo de Validação de Dados e Atualização
Os resultados são comparados com estatísticas independentes de importação e rastreadores de preços à vista; anomalias acionam verificações adicionais antes da aprovação final. Uma revisão interna por pares garante consistência com estudos de fibras adjacentes. Os relatórios são atualizados anualmente, e eventos relevantes — como surtos de doenças em plantações de amoreira ou expansões de bioseda em escala — motivam revisões intermediárias, de modo que os clientes recebam a visão mais atualizada.
Por que a Referência do Mercado de Seda da Mordor Intelligence Goza de Ampla Confiança
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes tipos de fibra, referências de preço e periodicidades de atualização, o que pode ampliar as lacunas em um mercado de nicho orientado pela oferta como o da seda.
Os principais fatores de divergência incluem se usos não têxteis, como scaffolds biomédicos, estão incluídos, a escolha entre preços na porteira da fazenda e na porteira da fábrica, premissas sobre desperdício no processo de fiação e o momento da conversão cambial. O escopo disciplinado da Mordor Intelligence, a atualização anual e a reconciliação explícita da produção com os fluxos comerciais limitam essas distorções.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 21,40 bilhões de USD (2025) | Mordor Intelligence | - |
| 20,99 bilhões de USD (2024) | Consultoria Regional A | Exclui usos cosméticos e nutracêuticos; aplica taxas de câmbio constantes de 2020 |
| 8,56 bilhões de USD (2024) | Publicação Setorial B | Considera apenas a seda de amoreira para vestuário; utiliza preços na porteira da fazenda sem fator de valor agregado |
A comparação demonstra que, quando o escopo é restrito ou as referências de preço diferem, os valores oscilam amplamente. Ao integrar cobertura completa de uso final e escalas de preços verificadas, a Mordor Intelligence entrega uma referência equilibrada e transparente que os tomadores de decisão podem rastrear e replicar com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de seda em 2026?
O mercado de seda está em USD 23,05 bilhões em 2026 e está a caminho de atingir USD 33,43 bilhões até 2031, crescendo a um CAGR de 7,72%.
Qual região lidera a produção de seda?
A Ásia-Pacífico comanda 61,92% da participação do mercado de seda, impulsionada principalmente pela capacidade de exportação da China e pela crescente produção de seda bruta da Índia.
Qual é o tipo de seda de crescimento mais rápido?
A seda de aranha bioengenheirada é o tipo de crescimento mais rápido, projetada para se expandir a um CAGR de 18,73% até 2031 devido às propriedades mecânicas superiores.
Por que a demanda biomédica é importante para os fornecedores de seda?
Os usos biomédicos e de engenharia de tecidos da fibroína de seda estão avançando a um CAGR de 13,58%, oferecendo margens mais altas e receita diversificada além do vestuário.
Como os governos estão apoiando a sericicultura?
Programas como o Programa Silk Samagra da Índia fornecem subsídios, treinamento e expansão do cultivo de amoreira, ajudando a estabilizar a produção e as exportações.
Qual vantagem competitiva as empresas de biologia sintética oferecem?
Elas produzem proteínas de seda de aranha por fermentação, alcançando qualidade consistente, propriedades personalizadas e menores requisitos de terra, pressionando as fábricas tradicionais a inovar.