
Tamanho e Participação do Mercado de Fronhas de Beleza
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fronhas de Beleza pela Mordor Intelligence
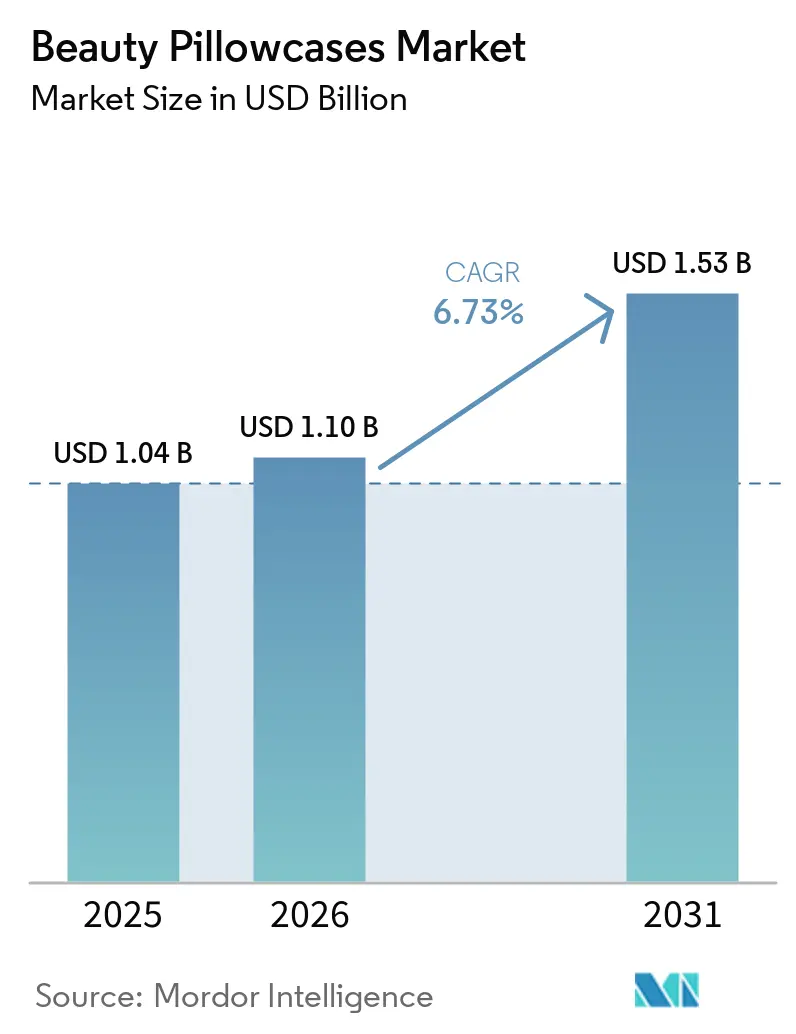
O tamanho do mercado de fronhas de beleza foi avaliado em 1,04 bilhão de USD em 2025, chegando a 1,10 bilhão de USD em 2026, e prevê-se que alcance 1,53 bilhão de USD até 2031, a um CAGR de 6,73% no período 2026-2031. A demanda está se deslocando para produtos que promovem a hidratação da pele, mantêm a condição do cabelo e reduzem o atrito durante o sono, especialmente à medida que os consumidores encaram as superfícies de sono como parte de uma rotina de cuidados pessoais mais ampla. Essa mudança posicionou o mercado de fronhas de beleza além das compras convencionais de roupa de cama e mais próximo dos acessórios de beleza premium, intensificando a concorrência entre marcas de fronhas e empresas de cuidados com a pele e o cabelo. Evidências clínicas, certificações de materiais reconhecidas, especificações claras de fibras e relacionamentos diretos com o consumidor influenciam cada vez mais as estratégias de precificação e distribuição das marcas. Produtos de cetim de poliéster com preços mais baixos continuam a pressionar a precificação do segmento intermediário, enquanto marcas premium estabelecidas defendem pontos de preço mais elevados por meio de qualidade superior do produto, validação do produto e educação detalhada do consumidor. O mercado de fronhas de beleza também se beneficia à medida que os consumidores incorporam cada vez mais os cuidados noturnos às suas rotinas de beleza regulares, em vez de tratá-los como uma compra de luxo pontual. Essa tendência sustenta a demanda por reposição e cria oportunidades para presentes, comunicação no estilo de assinatura e alcance direto ao consumidor de forma direcionada.
Principais Conclusões do Relatório
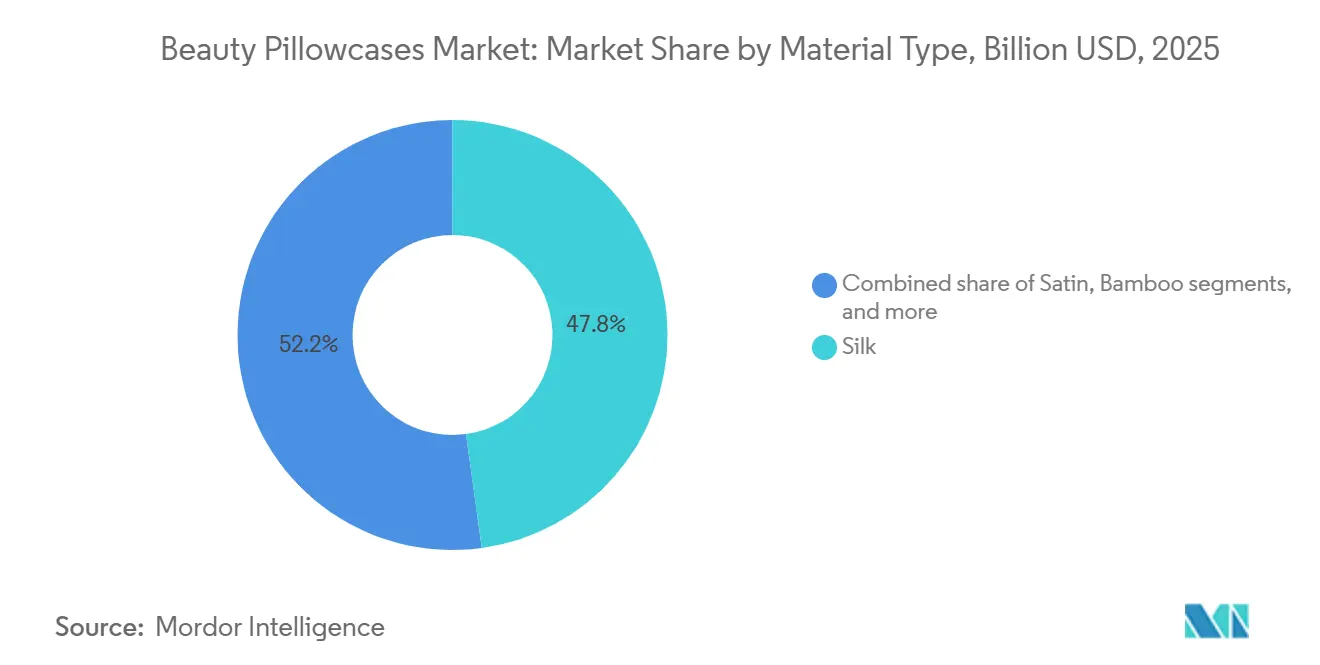
- Por tipo de material, a seda liderou o mercado de fronhas de beleza com uma participação de 47,83% em 2025, enquanto o bambu deve registrar o CAGR mais rápido de 7,83% durante 2026-2031.
- Por tipo de produto, as fronhas com zíper retiveram 49,58% de participação em 2025, enquanto as de envelope devem expandir a um CAGR de 7,75% até 2031.
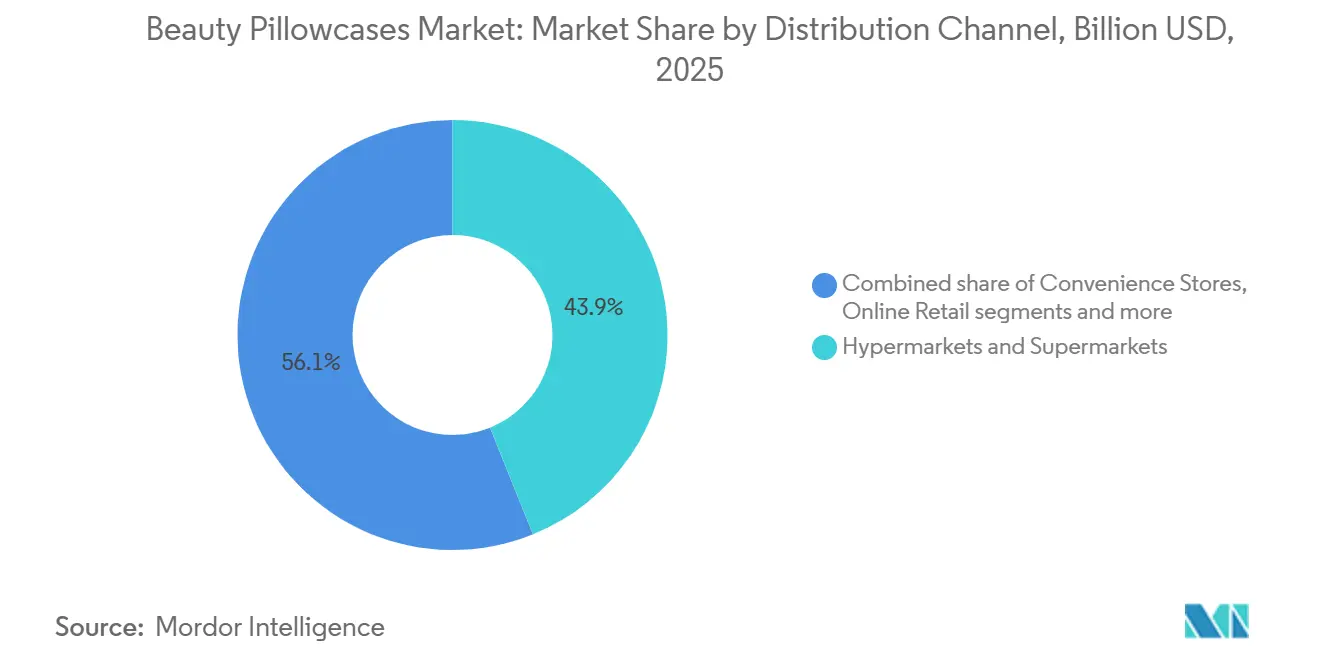
- Por canal de distribuição, hipermercados e supermercados lideraram o mercado com uma participação de 43,89% em 2025, enquanto as lojas de varejo online devem registrar o CAGR mais rápido de 8,12% durante 2026-2031.
- Por geografia, a Europa liderou o mercado de fronhas de beleza em 2025 com uma participação de 35,39%, enquanto a Ásia-Pacífico deve avançar a um CAGR de 8,01% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fronhas de Beleza
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por soluções de beleza antienvelhecimento e preventivas | +1.8% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Foco crescente na saúde capilar e na prevenção de danos | +1.3% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por roupa de cama premium e de luxo | +0.5% | Europa, América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Expansão das rotinas de autocuidado e beleza em casa | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rápida expansão do comércio eletrônico e das marcas de beleza diretas ao consumidor | +1.0% | Global, com a Ásia-Pacífico no centro e expansão para a América do Sul | Curto prazo (≤ 2 anos) |
| Preferência por materiais naturais, sustentáveis e hipoalergênicos | +0.6% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Soluções de Beleza Antienvelhecimento e Preventivas
A validação clínica está reformulando as percepções dos consumidores sobre fronhas de beleza, especialmente como parte de rotinas preventivas de cuidados com a pele que complementam os regimes noturnos estabelecidos de limpeza e tratamento. Um estudo da Kosmoscience de 2025, envolvendo 55 participantes, relatou um índice médio de irritação da pele de 0,00 para uma superfície de seda de amoreira de 22 momme. O estudo também constatou que 83% dos participantes experimentaram redução na intensidade das rugas após 28 noites, com base em avaliações fotográficas graduadas por dermatologistas. Além disso, um artigo de 2025 publicado nos Archives of Dermatological Research indicou que a má qualidade do sono pode prejudicar a hidratação da pele e aumentar a perda transepidérmica de água [1]Fonte: Springer, A boa qualidade do sono pode potencializar os benefícios da suplementação oral de colágeno,
link.springer.com. Essas descobertas apoiam o posicionamento de produtos que vinculam as condições do sono às rotinas de cuidados com a pele, em vez de apresentar as fronhas exclusivamente como produtos decorativos de cama. No mercado de fronhas de beleza, as marcas utilizam essas evidências para atingir clínicas de dermatologia, consultórios de estética médica e canais de varejo voltados para a beleza, onde a proposta de valor funcional de um produto pode ter maior relevância.
Foco Crescente na Saúde Capilar e na Prevenção de Danos
A proteção capilar oferece um segundo motivo prático para adquirir uma superfície de sono especializada, especialmente entre consumidores que já investem em produtos destinados a reduzir a quebra e preservar a condição do cabelo. Testes laboratoriais encomendados pela Mulberry Park Silks em outubro de 2025 constataram que a seda de amoreira de 22 momme gera 34% menos atrito no cabelo humano do que o algodão. Espera-se também que os testes demonstrem que o algodão cria 51% mais resistência prejudicial ao cabelo em vários tipos de cabelo. Esse caso de uso permite que as marcas abordem tanto a reposição de roupa de cama quanto as compras orientadas pela beleza, posicionando os benefícios para o cabelo ao lado do conforto durante o sono nas decisões de compra dos consumidores. Em novembro de 2025, a haru by nijito deve lançar sua Capa Drape de Seda Grau 6A, promovendo o tempo de sono como uma oportunidade para nutrir o cabelo.
Rápida Expansão do Comércio Eletrônico e das Marcas de Beleza Diretas ao Consumidor
O varejo digital amplia o acesso ao mercado de fronhas de beleza ao permitir que as marcas demonstrem e expliquem produtos especializados no ponto de compra, sem depender do conhecimento prévio dos consumidores sobre graus de tecido ou designs de fechamento. Os dados das plataformas destacam a importância do comércio ao vivo e do conteúdo gerado por usuários para acessórios de sono especializados, pois demonstrações visuais e experiências de uso pessoal podem reduzir a incerteza do consumidor. O modelo direto ao consumidor também permite que as marcas apresentem especificações de materiais, avaliações de produtos e evidências clínicas no ponto de compra. Além disso, os históricos de compras dos consumidores permitem que os operadores diretos ao consumidor direcionem as compras de reposição com mais precisão do que os negócios atacadistas convencionais, que geralmente têm visibilidade limitada sobre o comportamento individual do consumidor.
Expansão das Rotinas de Autocuidado e Beleza em Casa
As fronhas de beleza apoiam o autocuidado baseado em rotinas, pois os consumidores podem utilizá-las regularmente sem adicionar etapas ao seu regime noturno. Essa conveniência permite uma integração perfeita nas rotinas de beleza noturna existentes. Uma pesquisa da DHL eCommerce de 2026, realizada com 29.000 consumidores na Austrália, China, Índia, Malásia e Tailândia, relatou interesse crescente em produtos de beleza e bem-estar baseados em inteligência artificial e em assinaturas. Essa tendência sugere que os consumidores valorizam cada vez mais rotinas domésticas consistentes e produtos que apoiem hábitos sustentados de cuidados pessoais. Ciclos de reposição de 12 a 18 meses podem impulsionar a demanda recorrente após a compra inicial, enquanto os presentes podem introduzir novos consumidores na categoria. Consequentemente, a combinação de uso diário sem esforço, compras repetidas e a crescente personalização das rotinas de beleza fortalece a posição das fronhas de beleza como um produto de autocuidado acessível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações de sustentabilidade associadas à produção têxtil e de seda | -0.5% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Concorrência de substitutos de menor custo | -0.4% | Global, mais forte na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Requisitos especializados de cuidado e manutenção | -0.2% | Global | Curto prazo (≤ 2 anos) |
| Preocupações com qualidade e autenticidade do material | -0.2% | Global, mais elevado nos canais online | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Sustentabilidade Associadas à Produção Têxtil e de Seda
A produção de seda apresenta um desafio de sustentabilidade para o segmento premium do mercado de fronhas de beleza, pois sua imagem de material natural não aborda inerentemente preocupações mais amplas de produção. A produção tradicional de seda de amoreira envolve a criação de bicho-da-seda, fiação e degomagem, que requerem consumo significativo de energia e água. Esse perfil ambiental pode conflitar com o posicionamento de beleza sustentável perseguido por muitas marcas premium e influenciar as decisões de seleção de fornecedores dos varejistas. Os compradores de varejo europeus exigem cada vez mais a certificação OEKO-TEX MADE IN GREEN e a conformidade ZDHC MRSL Nível 1+ para listagens premium, especialmente para fornecedores que buscam acesso a canais de maior valor. Essa divisão favorece fornecedores certificados de seda e lyocell de bambu, ao mesmo tempo que cria desafios de entrada no mercado para produtores não diferenciados e aumenta a importância do rastreamento documentado da origem.
Concorrência de Substitutos de Menor Custo
Produtos de cetim de poliéster com preços abaixo de 20 USD continuam a gerar confusão de preços, especialmente quando as listagens online utilizam terminologia relacionada à seda sem divulgar claramente o conteúdo de fibra. Em muitos mercados, requisitos limitados de divulgação obrigatória de materiais permitem que essa ambiguidade persista. Consumidores que têm experiências negativas com produtos de menor qualidade podem abandonar a categoria em vez de migrar para uma alternativa de maior qualidade, limitando a capacidade das marcas premium de convertê-los posteriormente. A seda autêntica também requer lavagem cuidadosa, exposição a baixo calor e armazenamento separado, o que alguns compradores de primeira viagem percebem como um encargo adicional após a compra. Esses requisitos de cuidado aumentam o apelo dos substitutos de poliéster laváveis à máquina, especialmente em canais e regiões sensíveis ao preço. As preocupações com qualidade e autenticidade agravam ainda mais o problema, pois os consumidores nem sempre conseguem distinguir a seda de amoreira de 22 momme de produtos misturados ou com rótulos incorretos nas plataformas de marketplace.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: A Seda Mantém a Liderança Enquanto o Bambu Expande sua Posição Sustentável
A seda deteve uma participação de 47,83% do mercado de fronhas de beleza em 2025, mantendo sua posição como material líder. Sua superfície de baixo atrito, composição proteica natural e longa associação com roupa de cama premium sustentam os benefícios para a pele e o cabelo promovidos pelas marcas. O segmento premium de seda de amoreira é caracterizado por um peso de 22 a 25 momme e qualidade de fibra longa Grau 6A. Os produtos neste segmento são tipicamente precificados entre 55 USD e 110 USD ou mais por unidade, com demanda concentrada no Reino Unido, Alemanha, França e América do Norte. O cetim, predominantemente de poliéster no segmento de massa, serve como uma opção de entrada com preço mais baixo. O algodão continua a atender aos consumidores de fibras naturais, mas tem menor relevância na categoria especializada.
Os tecidos derivados do bambu devem registrar um CAGR de 7,83% até 2031, a taxa de crescimento mais rápida entre os materiais no mercado de fronhas de beleza. Esse crescimento é impulsionado pelo menor impacto ambiental em relação à sericicultura convencional de seda, bem como pelas propriedades de gestão de umidade, regulação de temperatura, respirabilidade e antimicrobianas naturais. Esses atributos atraem consumidores focados em bem-estar que buscam desempenho de baixo atrito enquanto consideram fatores ambientais e de origem em suas escolhas de materiais. Esse posicionamento permite que os fornecedores de bambu atendam a consumidores que buscam conforto prático, informações transparentes sobre materiais e produtos alinhados com suas preferências de sustentabilidade declaradas. A Ettitude tem como alvo consumidores que têm preocupações com a ética da sericicultura da seda, mas ainda buscam uma superfície de sono suave, posicionando produtos à base de bambu sem depender de concorrência direta de preços com a seda.


Por Tipo de Produto: Designs com Zíper Lideram Enquanto os Fechamentos de Envelope Ganham Terreno
As fronhas com zíper representam 49,58% do tamanho do mercado de fronhas de beleza em 2025. Zíperes ocultos são comuns entre as marcas de seda de amoreira Grau 6A porque proporcionam um acabamento refinado sem alterar a proposta central de material do produto. Esse formato também apoia os presentes de acessórios de beleza, com o Dia das Mães, aniversários e temporadas de festas respondendo por uma parcela desproporcional das compras iniciais. O fechamento seguro, a apresentação do produto e a proteção para armazenamento, portanto, reforçam a posição de liderança dos designs com zíper. Essa preferência indica que os consumidores valorizam a durabilidade e a facilidade de uso ao lado do desempenho do tecido.
Os fechamentos de envelope devem crescer a um CAGR de 7,75% até 2031, apoiados por custos de produção unitária mais baixos, um formato de cuidado mais simples e alinhamento com o formato de fronha estilo dona de casa comum na Alemanha e na França, onde o tamanho 40 × 80 cm é padrão. A ausência de zíper elimina um componente que requer manutenção e evita o potencial contato metálico no ponto de fechamento. Marcas focadas em pele sensível, incluindo o Rescue Silk da fabrena e o Hyalo Silk da Drowsy Sleep Co., incorporaram fechamentos de envelope ocultos em suas propostas de produto. Outros designs incluem fronhas com corte de contorno e ergonômicas antivinco de sono, que apoiam o posicionamento clínico da categoria e podem se beneficiar de patentes de design que produtos genéricos não conseguem replicar facilmente. Esses formatos ampliam a escolha do consumidor enquanto mantêm o foco do produto nos benefícios de beleza e conforto noturnos.
Por Canal de Distribuição: Lojas Físicas Apoiam a Descoberta Enquanto o Varejo Online Acelera
Hipermercados e supermercados responderam por 43,89% do mercado de fronhas de beleza em 2025. Seus ambientes de alto tráfego permitem que os consumidores descubram a categoria, avaliem a textura do produto e comparem o peso e o acabamento da seda antes de realizar uma compra inicial. O varejo físico oferece uma vantagem fundamental para produtos cuja proposta de valor depende fortemente da sensação da superfície, que a fotografia do produto e as descrições online padrão não conseguem transmitir completamente. As lojas de conveniência detêm uma participação menor, mas estável, especialmente nos mercados da Ásia-Pacífico, onde o varejo de proximidade permanece comum para compras de cuidados pessoais. Varejistas especializados em beleza, farmácias, clínicas de dermatologia e compras para hotelaria representam uma base de canal combinada menor, mas podem aumentar a credibilidade do produto.
O varejo online deve registrar um CAGR de 8,12% até 2031, tornando-o o canal de distribuição de crescimento mais rápido no mercado de fronhas de beleza. O comércio social, as avaliações de usuários e as páginas de produtos detalhadas estão reduzindo as barreiras de descoberta de produtos. As listagens digitais permitem que as marcas apresentem especificações de materiais, experiências de clientes e suporte clínico com mais detalhes do que os rótulos convencionais em loja. Elas também permitem que os consumidores comparem o peso em momme, o tipo de fibra, as instruções de cuidado e as certificações antes da compra, ajudando a reduzir a confusão entre seda autêntica e substitutos sintéticos. Os vendedores diretos ao consumidor podem reter históricos de compras e usar essas informações para engajar consumidores que se aproximam dos períodos de reposição. Essa capacidade confere às marcas nativas digitais uma vantagem sobre os fornecedores atacadistas, que têm menos visibilidade direta sobre o comportamento individual do cliente.
Análise Geográfica
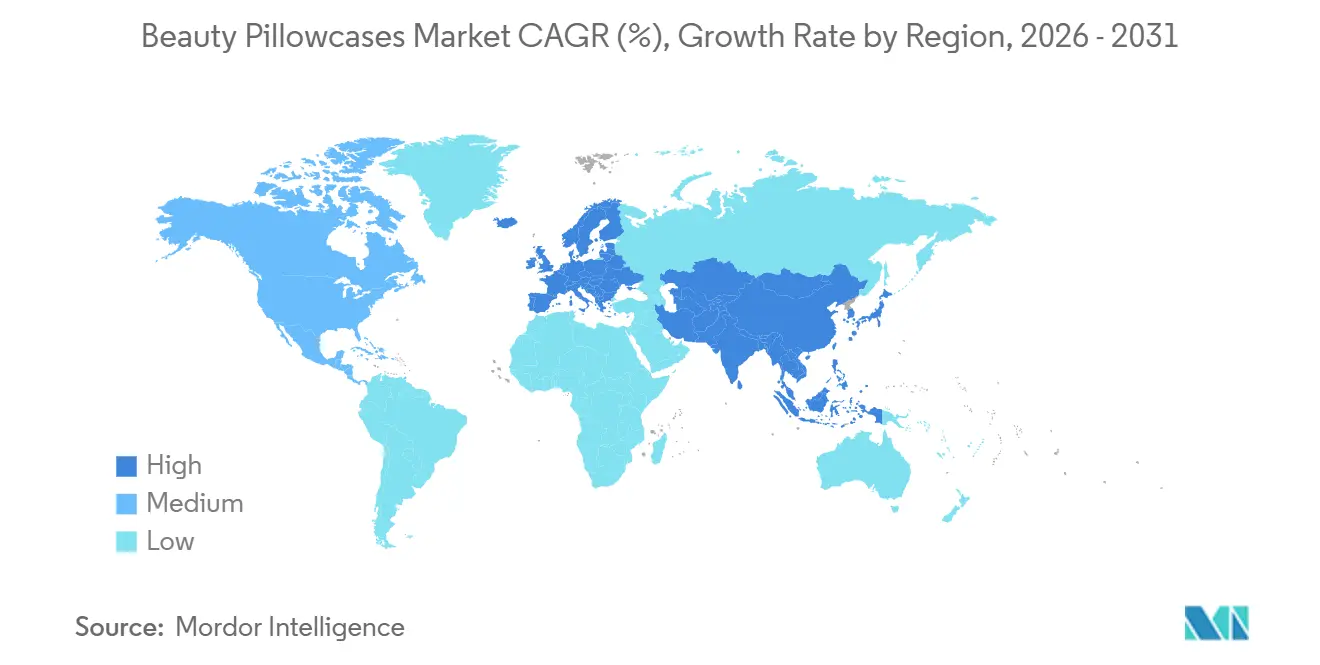
A Europa respondeu por 35,39% da participação do mercado de fronhas de beleza em 2025, mantendo sua posição como o principal mercado regional. As tradições de roupa de cama de luxo no Reino Unido, Alemanha, França, Itália, Países Baixos, Bélgica e Suécia sustentam essa liderança. Nesses países, as marcas podem posicionar as fronhas de beleza como acessórios de beleza funcionais, e não apenas como roupa de cama decorativa. A região dá grande ênfase à procedência do produto, ao rastreamento verificado da origem, à qualidade do material e às certificações que facilitam o acesso aos canais de varejo premium. O patrimônio da tecelagem de seda italiana oferece uma vantagem de procedência para marcas que obtêm seda de amoreira tecida na Itália, enquanto os frameworks do Rótulo Ecológico da UE e da OEKO-TEX permanecem credenciais importantes para entrar em canais de varejo regionais exigentes.
A América do Norte representa a segunda maior região por valor no mercado de fronhas de beleza, com os Estados Unidos respondendo pela maior parte da demanda. Produtos de beleza com posicionamento clínico, marcas diretas ao consumidor e conscientização impulsionada pelas redes sociais expandiram a adoção além dos primeiros consumidores de luxo. O mercado regional favorece marcas que comunicam claramente a conexão entre superfícies de sono, cuidados com a pele, proteção capilar e especificações de materiais premium. Esse ambiente beneficia varejistas e marcas que explicam as características do tecido em termos acessíveis, em vez de presumir que os consumidores entendem os graus de materiais especializados. A América do Sul permanece uma oportunidade em estágio inicial, onde a exposição a influenciadores de beleza norte-americanos e europeus pode acelerar a adoção, embora a sensibilidade ao preço permaneça uma consideração fundamental.
A Ásia-Pacífico deve crescer a um CAGR de 8,01% até 2031, tornando-a a região de crescimento mais rápido no mercado de fronhas de beleza. China, Coreia do Sul, Japão, Austrália, Índia, Indonésia, Singapura e Tailândia servem como os principais centros de demanda. O comércio digital e as plataformas de transmissão ao vivo reduzem as barreiras geográficas que anteriormente limitavam o acesso a fronhas de beleza premium em cidades chinesas de menor nível e outros mercados regionais. A infraestrutura digital do Sudeste Asiático também permite que marcas menores alcancem consumidores conscientes da beleza sem o investimento de capital necessário para a distribuição física convencional.

Cenário Competitivo
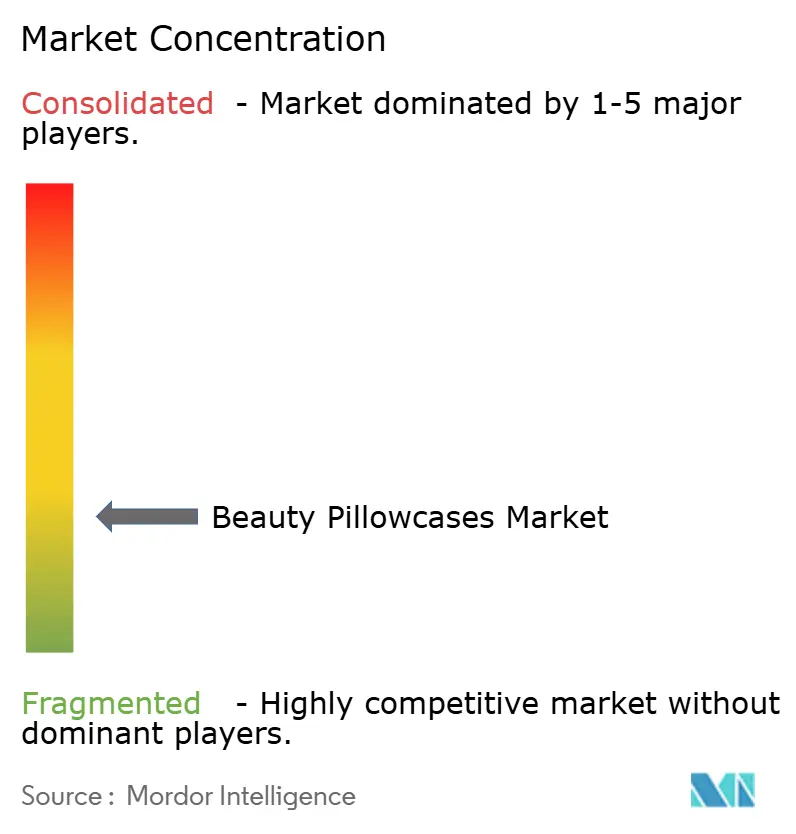
O mercado de fronhas de beleza é fragmentado, com mais de 12 marcas operando em faixas de preço, categorias de materiais e regiões sobrepostas. As marcas premium de seda de amoreira competem por meio de validação clínica, peso em momme, certificações reconhecidas e qualidade percebida de construção do produto. As empresas de nível intermediário oferecem produtos de 19 a 22 momme a preços mais baixos para atrair compradores focados em valor, enquanto os fornecedores orientados para a sustentabilidade aproveitam as credenciais de lyocell de bambu para desafiar a posição estabelecida da seda. A maioria das marcas inicialmente adota uma estratégia direta ao consumidor antes de expandir seletivamente para o varejo após construir avaliações de produtos, credibilidade de materiais e uma base de clientes estabelecida. Essa estrutura permite que novos entrantes alcancem os consumidores rapidamente, mas dificulta que as marcas sustentem o poder de precificação sem uma vantagem clara de material, design ou validação.
A inovação de produtos está criando um cenário competitivo mais especializado no mercado de fronhas de beleza, especialmente à medida que as empresas buscam diferenciar as ofertas funcionais das fronhas de seda ou cetim padrão. A Drowsy Sleep Co. incorporou ácido hialurônico em sua linha Hyalo Silk, a GOKUMIN introduziu produtos de seda com infusão de CICA, e a LOONÉRA desenvolveu sua Glow Cover patenteada em torno de probióticos. Esses produtos oferecem diferenciação que os fabricantes convencionais de roupa de cama não conseguem replicar facilmente sem investir em desenvolvimento de produtos e capacidades de materiais funcionais. Eles também permitem que as marcas posicionem as fronhas ao lado de produtos de beleza adjacentes nas comunicações com o consumidor, em vez de depender exclusivamente de mensagens de roupa de cama de luxo.
A credibilidade da marca no mercado de fronhas de beleza depende da qualidade do material e da validação reconhecida por terceiros. A Fishers Finery recebeu o Prêmio de Roupa de Cama Good Housekeeping 2025 por sua fronha de seda de amoreira de 30 momme, após uma avaliação de cinco meses conduzida pelo Laboratório Têxtil e envolvendo mais de 600 testadores consumidores. Os lançamentos orientados pelo design também demonstram como estampas e coleções de edição limitada podem incentivar compras repetidas em uma categoria onde os consumidores podem facilmente comparar as especificações básicas do material. As marcas estabelecidas utilizam certificações, desenvolvimento de produtos, ecossistemas de avaliações e expansão de varejo cuidadosamente selecionada para competir em uma categoria onde novos rótulos podem entrar rapidamente por meio de fabricação por equipamento original.
Líderes do Setor de Fronhas de Beleza
Slip Silk Pillowcase LLC.
Fishers Finery
JOHN LEWIS PLC
Alaska Bear
Blissy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Mayfairsilk lançou sua linha de fronhas de seda de amoreira Flamingo em Londres. A coleção apresenta seda de amoreira Grau 6A de 25 momme certificada pela OEKO-TEX STANDARD 100. O lançamento atende à crescente demanda por roupa de cama de fibra natural premium e fortalece a posição da Mayfairsilk no segmento europeu de fronhas de seda de luxo.
- Novembro de 2025: Nicole Miller e Blissy lançaram uma nova coleção de seda de luxo, combinando as estampas de moda características de Nicole Miller com os itens essenciais de seda 100% de amoreira da Blissy. A coleção inclui fronhas de seda, máscaras de dormir e elásticos de cabelo em duas novas estampas, Cheetah e NY to Paris, e foi lançada pelo site da Blissy e pela Amazon.
- Novembro de 2025: A GOKUMIN lançou uma fronha de seda com infusão de CICA projetada para combinar o conforto do sono com os cuidados noturnos de cabelo e pele. O produto utiliza seda natural de 25 momme para reduzir o atrito contra o cabelo e a pele, ao mesmo tempo que incorpora CICA derivada da Centella asiatica para apoiar uma experiência de cuidado hidratante e suave.


Escopo do Relatório Global do Mercado de Fronhas de Beleza
As fronhas de beleza são capas de travesseiro especializadas feitas de materiais de baixo atrito, como seda, cetim e bambu. Elas ajudam a reduzir o atrito e a pressão sobre a pele e o cabelo durante o sono.
O mercado de fronhas de beleza é segmentado por material, tipo de produto, canal de distribuição e geografia. Por material, o mercado é segmentado em seda, cetim, bambu, algodão e outros. Por tipo de produto, o mercado é segmentado em com zíper, envelope e outros. Por canal de distribuição, o mercado é segmentado em supermercados e hipermercados, lojas de conveniência, varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Seda |
| Cetim |
| Bambu |
| Algodão |
| Outros |
| Com Zíper |
| Envelope |
| Outros |
| Hipermercados e Supermercados |
| Lojas de Conveniência |
| Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Material | Seda | |
| Cetim | ||
| Bambu | ||
| Algodão | ||
| Outros | ||
| Por Tipo de Produto | Com Zíper | |
| Envelope | ||
| Outros | ||
| Por Canal de Distribuição | Hipermercados e Supermercados | |
| Lojas de Conveniência | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do Mercado de Fronhas de Beleza?
O Mercado de Fronhas de Beleza foi avaliado em 1,04 bilhão de USD em 2025 e deve crescer para 1,53 bilhão de USD até 2031, expandindo-se a um CAGR de 6,73% durante 2026-2031, impulsionado pelo crescente foco dos consumidores nos benefícios para o cabelo e a pele.
Qual segmento de material deteve a maior participação do mercado de fronhas de beleza em 2025?
O segmento de seda dominou o mercado em 2025, respondendo por 47,83% da receita total.
Qual foi o principal tipo de produto no mercado de fronhas de beleza em 2025?
As fronhas de beleza com zíper detiveram a maior participação de mercado em 2025, representando 49,58% das vendas.
Qual canal de distribuição respondeu pela maior participação de mercado em 2025?
Hipermercados e supermercados foram o principal canal de distribuição, capturando 43,89% do mercado em 2025.
Qual região dominou o mercado de fronhas de beleza em 2025?
A Europa liderou o mercado com uma participação de 35,39% em 2025.
Página atualizada pela última vez em:



