
Tamanho e Participação do Mercado de Fio de Seda
Análise do Mercado de Fio de Seda por Mordor Intelligence
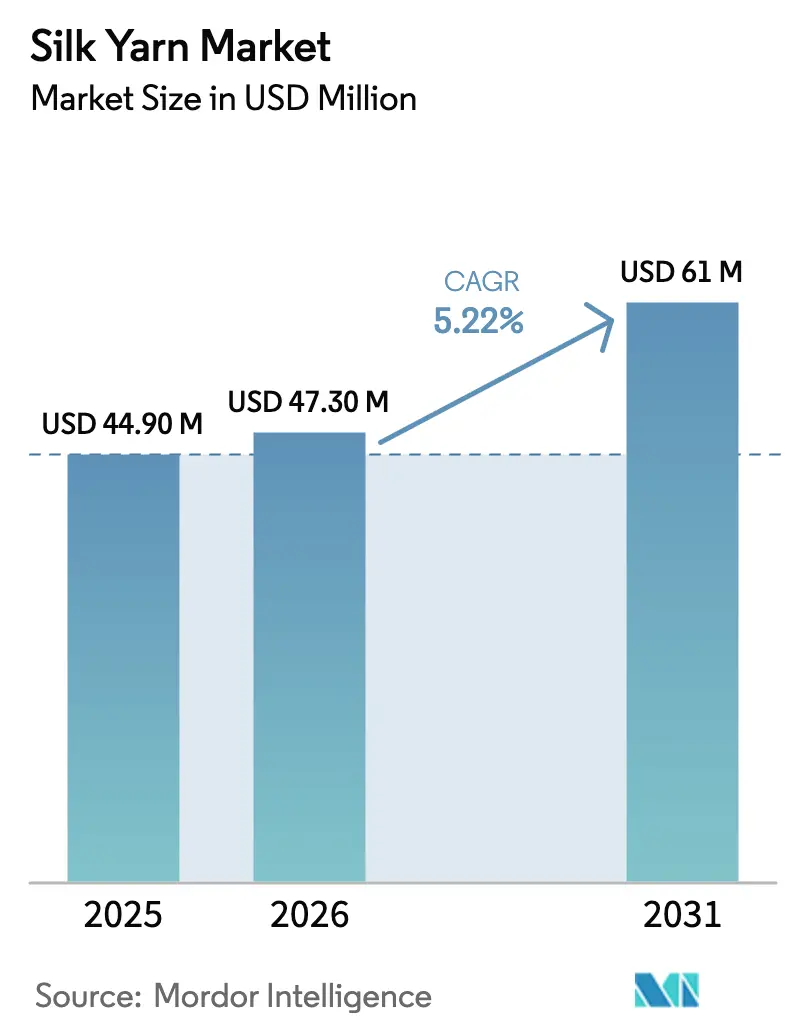
O tamanho do mercado de fio de seda está projetado para expandir de USD 44,9 milhões em 2025 e USD 47,3 milhões em 2026 para USD 61,0 milhões até 2031, registrando um CAGR de 5,22% entre 2026 e 2031. Esse crescimento é impulsionado pelo foco crescente em segmentos de alto valor, como fio de aranha bioengenheirado, filamentos de grau médico e cadeias de suprimentos validadas digitalmente. A região Ásia-Pacífico está projetada para manter a maior parte da produção até 2025, enquanto a América do Sul está emergindo como um ator-chave, com empresas como Spiber e Suzano expandindo sua produção de polímeros de proteína fermentada. O mercado exibe uma estrutura dual, onde o desbobinamento tradicional de amoreira coexiste com a produção baseada em fermentação para aplicações nas indústrias aeroespacial e de dispositivos médicos implantáveis. A demanda por têxteis de luxo se recuperou, as aplicações biomédicas estão crescendo e os requisitos de rastreabilidade estão possibilitando preços premium. No entanto, desafios como o aumento dos custos de casulos brutos e as flutuações de rendimento induzidas pelo clima continuam a pressionar as margens de lucro no mercado de fio de seda.
Principais Conclusões do Relatório
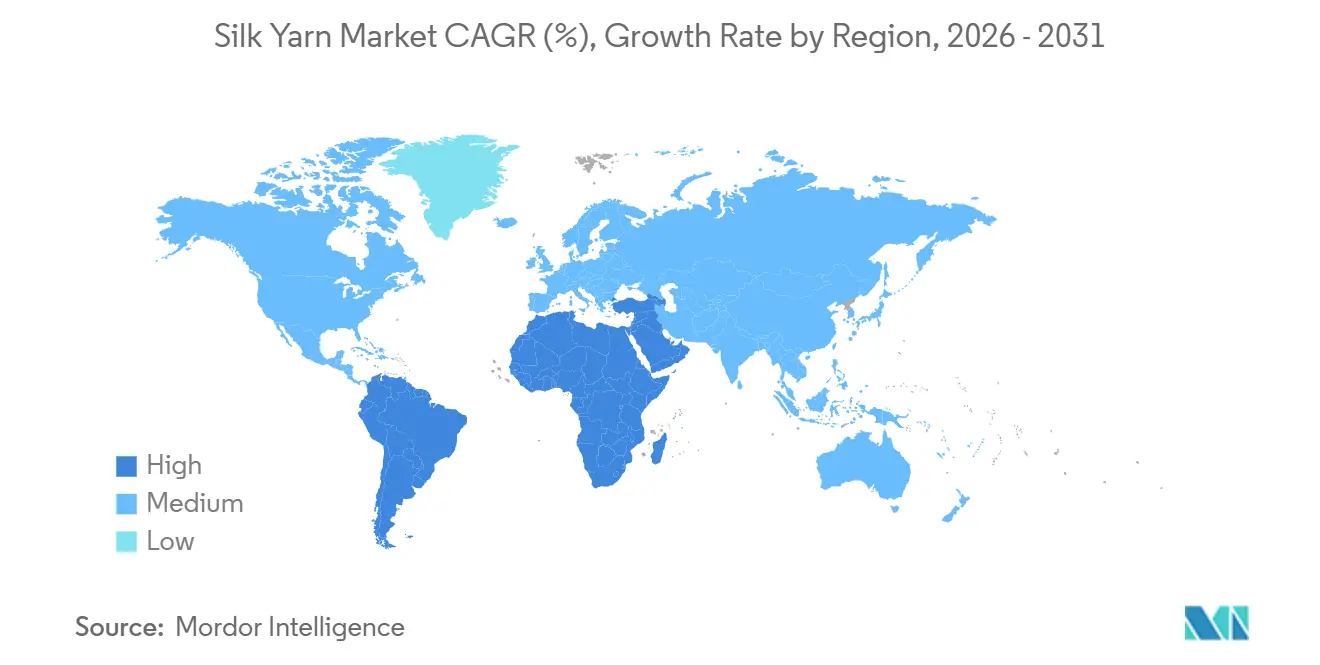
- Por geografia, a Ásia-Pacífico capturou 78% da participação do mercado de fio de seda em 2025, enquanto a América do Sul tem previsão de crescer a um CAGR de 7,8% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fio de Seda
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A recuperação do setor têxtil de luxo impulsiona a demanda de casulos na porteira da fazenda | +1.70% | Polos de luxo da Europa e da América do Norte | Curto prazo (≤ 2 anos) |
| Crescente mudança do consumidor em direção a fibras naturais e biodegradáveis | +1.40% | Global, mais forte na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Incentivos governamentais para modernização da sericicultura | +1.10% | Ásia-Pacífico dominante, programas emergentes no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Avanços em seda de aranha bioengenheirada expandindo misturas de fio | +1.00% | P&D na América do Norte e Europa, expansão de escala na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Plataformas digitais de rastreabilidade da fazenda ao carretel | +0.90% | Pressão regulatória na Europa, implementação por fornecedores na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas de crédito de carbono para plantações de amoreira | +0.70% | Ásia-Pacífico e América do Sul lideram, África emergente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Recuperação do Setor Têxtil de Luxo Impulsiona a Demanda de Casulos na Porteira da Fazenda
Os gastos de pessoas de alto patrimônio líquido em tecidos de herança experimentaram uma recuperação em 2024-2025, com a FENDI relatando que 67% de sua seda atendeu a critérios de sustentabilidade, um aumento de 54% em 2023[1]Fonte: FENDI, "Relatório de Sustentabilidade 2024," FENDI.COM . As marcas de luxo aproveitam histórias de proveniência para justificar margens de lucro, protegendo os tecidos de filamento premium da concorrência com alternativas sintéticas. Em 2025, a Stella McCartney testou os lenços Microsilk da Bolt Threads, demonstrando que mensagens de ausência de crueldade aumentam a disposição dos consumidores em pagar. As auditorias da cadeia de suprimentos sob os padrões de matérias-primas de 2025 da Kering desqualificaram aproximadamente 40% dos fornecedores chineses tradicionais, impulsionando o aumento da demanda por desbobinadoras certificadas. Os preços de casulos na porteira da fazenda em Zhejiang subiram 18% ano a ano em 2024, refletindo as pressões de aquisição impulsionadas pela conformidade com critérios ESG. As marcas que garantem contratos plurianuais se beneficiam da estabilidade de estoque e preços, o que apoia investimentos a montante em alimentação de qualidade e controle de doenças.
Crescente Mudança do Consumidor em Direção a Fibras Naturais e Biodegradáveis
As preocupações com microplásticos estão acelerando uma mudança em relação ao poliéster, particularmente em categorias de contato com a pele, como roupas esportivas. A seda oferece biodegradabilidade total em um prazo relativamente curto em comparação com os sintéticos, alinhando-se com as regulamentações de circularidade nos principais mercados. A suavização da demanda por fibras celulósicas e a saída de um concorrente de celulose reciclada redirecionaram os investimentos em sustentabilidade para projetos de valorização de resíduos de seda. Estudos destacam um potencial significativo para monetizar subprodutos de casulos, melhorando as oportunidades de renda para os produtores. Embora as diferenças de preço entre a seda e os sintéticos persistam, limitando a penetração aos segmentos de vestuário premium, a inovação e os incentivos à circularidade estão fortalecendo a posição da seda no cenário da moda sustentável.
Incentivos Governamentais para Modernização da Sericicultura
O programa Silk Samagra-2 da Índia alocou USD 129 milhões (Rs 1.074,94 crore) até março de 2025 para a implantação de máquinas de desbobinamento automático, que reduzem os requisitos de mão de obra em 60% e alcançam uniformidade do fio dentro de um coeficiente de variação de 3%[2]Fonte: Secretaria de Imprensa do Governo da Índia, "Programa Silk Samagra-2," PIB.GOV.IN . Na China, províncias como Zhejiang e Sichuan subsidiam 50% dos custos de equipamentos mecanizados, acelerando a transição para longe das charkhás operadas manualmente. No entanto, a adoção da mecanização permanece abaixo de 10% entre as unidades indianas, principalmente devido ao tamanho médio pequeno das fazendas de 0,5 hectares e ao acesso limitado ao crédito. Nas áreas onde a mecanização foi implementada, as margens de EBITDA aumentaram em 300 a 500 pontos-base, atraindo o interesse de private equity em iniciativas de consolidação em nível de cluster.
Avanços em Seda de Aranha Bioengenheirada Expandindo Misturas de Fio
Os avanços impulsionados pela biotecnologia na inovação da seda estão progredindo rapidamente, com empresas utilizando produção recombinante e métodos transgênicos para reduzir custos e aprimorar propriedades de desempenho. Parcerias colaborativas e investimentos estão facilitando o desenvolvimento de fios híbridos que mesclam as qualidades estéticas da seda de amoreira com a resistência da seda de aranha, atendendo a aplicações em aeroespacial e defesa. No entanto, os requisitos significativos de capital para infraestrutura de fermentação e as incertezas em torno dos marcos regulatórios de rotulagem limitam a entrada no mercado a especialistas bem financiados. Apesar desses desafios, as tendências de sustentabilidade e desempenho continuam a impulsionar o crescimento do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de casulos e mão de obra versus filamento sintético | -1.3% | Polos de produção da Ásia-Pacífico, comparação de custos global | Curto prazo (≤ 2 anos) |
| Surtos de doenças induzidos pelo clima reduzindo o rendimento | -1.0% | Núcleo da Ásia-Pacífico, África e Oriente Médio em ascensão | Médio prazo (2-4 anos) |
| Base de agricultores fragmentada limita a consistência da qualidade | -0.9% | Ásia-Pacífico dominante, primeiros entrantes na África | Longo prazo (≥ 4 anos) |
| Concorrência de celulósicos reciclados e substitutos de bio-nylon | -0.7% | Pressão de substituição na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Casulos e Mão de Obra Versus Filamento Sintético
A seda bruta foi precificada a USD 48 por quilograma em Jiangsu durante o terceiro trimestre de 2024, refletindo um aumento de 22% em comparação com 2023, à medida que o estresse térmico reduziu os volumes de produção de casulos[3]Fonte: Associação de Seda da China, "Dados de Mercado," CHINASILK.ORG . No início de 2025, os preços do fio de filamento de poliéster na Índia ficaram em média entre USD 1,80 e USD 2,00 por quilograma, mantendo o fio de seda como um produto premium. Os salários de desbobinamento manual aumentaram nos últimos anos, reduzindo as margens de lucro para pequenos operadores, embora a extensão varie por região. Embora as máquinas de desbobinamento automático possam reduzir substancialmente as necessidades de mão de obra, seus altos custos iniciais e um período de retorno de aproximadamente cinco anos permanecem barreiras significativas à adoção para pequenas fazendas que não têm acesso a financiamento subsidiado.
Surtos de Doenças Induzidos pelo Clima Reduzindo o Rendimento
Os surtos de pebrina resultaram na perda de até 40% dos casulos em Karnataka e Andhra Pradesh em 2024, necessitando a importação de casulos da China e do Uzbequistão a custos mais elevados. As taxas de mortalidade dobram quando as temperaturas excedem 30°C por três dias consecutivos, enquanto as estações de monção prolongadas contribuem para infestações fúngicas. Em 2024, a Tailândia alocou USD 8 milhões para sistemas de alerta precoce. No entanto, a prevenção eficaz permanece desafiadora até que os bichos-da-seda resistentes a doenças sejam implantados em larga escala, o que pode ocorrer após 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
A região Ásia-Pacífico representa 78% da produção global de seda, principalmente devido ao extenso cultivo de amoreira da China e ao alto rendimento de casulos. A Índia está trabalhando para modernizar sua indústria de sericicultura por meio da mecanização, apesar dos desafios contínuos relacionados a doenças. Outros países da região, incluindo Tailândia e Uzbequistão, estão melhorando a vigilância de doenças e atualizando a infraestrutura. Além disso, as empresas de biotecnologia do Japão estão aproveitando instalações no Sudeste Asiático para produzir seda à base de proteína para mercados de exportação.
A Europa ocupa uma posição de nicho no mercado de seda, com a região de Como, na Itália, em seu núcleo. As próximas regulamentações de rastreabilidade digital beneficiarão os segmentos premium. A Alemanha e o Reino Unido atuam principalmente como centros de distribuição para alfaiataria sob medida e aplicações de luxo, solidificando o papel da região nas cadeias de suprimentos de moda de alto padrão.
A América do Norte e a América do Sul são identificadas como regiões de crescimento emergentes. A América do Norte está focada no desenvolvimento de seda de grau médico e nos mercados de artesanato artesanal. A América do Sul, com um CAGR de 7,8%, é a região de crescimento mais rápido, impulsionada por colaborações entre empresas de biotecnologia e produtores de proteína vegetal para fomentar a inovação. No Oriente Médio e África, os programas para pequenos agricultores em países como Quênia, Etiópia e Tunísia estão progredindo. No entanto, os níveis de produção permanecem limitados em comparação com os da região Ásia-Pacífico. Embora as marcas estejam explorando oportunidades de nearshoring para diversificação geopolítica, a Ásia-Pacífico continua liderando a produção global de seda.


Panorama regulatório
O fio de seda e produtos relacionados são regidos no comércio internacional pelo Capítulo 50 do SH (incluindo as posições de fio de seda 5004 a 5006), o que sustenta uma classificação aduaneira consistente entre os principais mercados importadores, como Canadá (CBSA Customs Tariff 2026) e Reino Unido (UK Integrated Online Tariff). Além da classificação comercial, os requisitos de qualidade e conformidade estão sendo reforçados por meio de normas nacionais e setoriais nos principais países produtores.
Na China, normas nacionais atualizadas fornecem referências de conformidade de curto prazo para o controle de qualidade upstream, incluindo a GB/T 45294-2025 para avaliação da qualidade da seda de casulos de bicho-da-seda (em vigor a partir de 1º de setembro de 2025). No plano internacional, a International Sericultural Commission (ISC) e a International Silk Union (ISU) estão trabalhando em padronização vinculada à sustentabilidade, incluindo iniciativas orientadas para ACV. A conferência da ISC agendada para 23-27 de novembro de 2026 em Chennai também destaca como a coordenação intergovernamental está moldando a forma como a proveniência e as alegações ambientais são comprovadas nas cadeias de fornecimento de seda.
Cenário Competitivo
Os líderes regionais no mercado de seda mantêm vantagens competitivas por meio da integração vertical, gerenciando todo o processo desde o fornecimento de casulos até a produção de fio acabado. Essa abordagem lhes permite alcançar margens de lucro mais altas em comparação com desbobinadoras menores que dependem de compras de casulos no mercado spot. Na Ásia-Pacífico, os clusters de produção na China e na Índia dominam a fabricação tradicional de seda, enquanto o distrito de Como, na Itália, serve como polo para o segmento de seda de luxo da Europa. Esses principais players estão investindo cada vez mais em automação e rastreabilidade para se alinhar com os requisitos evolutivos de conformidade e sustentabilidade.
Os inovadores em seda bioengenheirada, incluindo AMSilk, Spiber e Kraig Biocraft, estão transformando o cenário competitivo ao contornar a sericicultura tradicional. Eles se concentram em aplicações de alto valor em setores como dispositivos médicos, aeroespacial e têxteis de defesa, aproveitando propriedades avançadas de materiais e soluções orientadas ao desempenho. Isso os posiciona como disruptores em áreas onde a seda convencional não pode competir efetivamente.
As oportunidades emergentes no mercado de seda incluem a utilização de fluxos de resíduos de seda e a incorporação de rastreadores digitais ou criptográficos para atender aos padrões de auditoria ESG (Ambiental, Social e de Governança) e de luxo. A mecanização é um diferencial fundamental, particularmente em regiões como a Índia, onde os primeiros adotantes alcançam eficiências significativas de mão de obra. Os requisitos regulatórios de rastreabilidade, particularmente em mercados como a UE, estão projetados para impulsionar a consolidação do setor, à medida que as fábricas subcapitalizadas enfrentam desafios para financiar atualizações de conformidade e tecnologia.
Oportunidades de mercado e perspectivas futuras
A modernização e a criação de capacidade apoiadas pelo governo oferecem espaço para uma qualidade de fio mais elevada e consistente e para a expansão de cadeias de fornecimento conformes. Na Índia, o Silk Samagra-2 (Ministério de Têxteis) continua a ancorar a mecanização e as melhorias de capacidade, e novos anúncios de 2026 estendem esse impulso: o Ministério de Têxteis delineou um plano com um fundo de 1.000 crore de INR para elevar a produção de seda bruta a 44.500 toneladas no AF27 e alcançar uma produtividade-alvo de 116 kg por hectare. O Central Silk Board também reafirmou o objetivo de expandir o valor da cadeia de valor da seda da Índia de 55.000 crore de INR para 1.10.000 crore de INR até 2030 por meio de expansão de terras, ganhos de produtividade e mecanização. Juntos, esses programas oferecem aos devanadores e fabricantes de fio um caminho mais claro para investir em devanação automática e controle de qualidade, cada vez mais exigidos pelos compradores premium.
Uma segunda área de oportunidade reside na integração vertical específica por região e variedade e em fluxos de fio especializados, onde missões públicas e projetos de agrupamento reduzem as barreiras ao processamento moderno. A Mission Senehjori, em Assam (lançada em junho de 2026), está estruturada em torno de um investimento de 411 crore de INR para estabelecer cinco unidades modernas de devanação e uma unidade dedicada de fio de seda cortada até 2028, e Jammu e Caxemira anunciou planos (junho de 2026) para adotar um modelo de viveiro privado de amoreira inspirado em Uttarakhand. Além dessas iniciativas do lado da sericicultura, o escopo do relatório também inclui fibras proteicas bioengenheiradas e especializadas, como vias de proteína fermentada e recombinante. Os usos finais em moda e aplicações técnicas já estão validando novos formatos de fio e expectativas de rastreabilidade, apoiando o posicionamento premium para cadeias de fornecimento certificadas e validadas digitalmente.
Desenvolvimentos recentes do setor
- Junho de 2026: a Kraig Biocraft Laboratories informou a conclusão de seu maior ciclo de produção até o momento, produzindo quase 2,5 toneladas métricas de casulos de seda de aranha recombinante. Esse marco de produção apoia a expansão prática de matérias-primas de seda não tradicionais voltadas a aplicações orientadas por desempenho e sustentabilidade, além da seda de amoreira convencional.
- Setembro de 2025: a AMSilk garantiu 55 milhões de USD para expandir a capacidade de biorreatores na Eslováquia, a fim de reduzir o custo da produção de seda recombinante. O financiamento apoia um fornecimento maior e mais consistente de fibras de seda de base biológica e aumenta a pressão competitiva sobre as cadeias de fornecimento tradicionais nos segmentos premium e técnico.
- Abril de 2024: a Kraig Biocraft Laboratories anunciou a conclusão bem-sucedida da produção de casulos recombinantes a partir de ensaios de primavera. Os resultados dos ensaios ajudam a reduzir o risco de comercialização de insumos de seda projetados, apoiando programas de desenvolvimento de fio downstream em aplicações têxteis de luxo e especializadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor do fio de seda vendido para processamento posterior em têxteis e usos relacionados, contabilizado no ponto em que o fio é comercializado como produto de fio e reportado em USD.
Exclusões de escopo: este dimensionamento não inclui tecidos de seda acabados, vestuário ou margens de varejo downstream além do estágio do fio.
Visão geral da segmentação
- Por Geografia
- América do Norte
- Estados Unidos
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Canadá
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Estados Unidos
- América do Sul
- Brasil
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Argentina
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Brasil
- Europa
- Itália
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Alemanha
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Reino Unido
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Itália
- Ásia-Pacífico
- China
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Índia
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Tailândia
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Uzbequistão
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- China
- Oriente Médio
- Turquia
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Arábia Saudita
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Turquia
- África
- Etiópia
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Egito
- Análise de Produção (Área Colhida, Rendimento, Volume de Produção)
- Análise de Consumo (Valor e Volume)
- Análise do Mercado de Importação (Valor, Volume, Principais Mercados Fornecedores)
- Análise do Mercado de Exportação (Valor, Volume, Principais Mercados de Destino)
- Análise e Previsão de Tendência de Preço no Atacado
- Marco Regulatório
- Lista de Principais Players
- Logística e Infraestrutura
- Análise de Sazonalidade
- Etiópia
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura básica de oferta, demanda e preços, e depois para manter as premissas realistas, verificando-as em relação a sinais públicos. Baseamo-nos em estatísticas oficiais de produção e comércio quando disponíveis, e depois as utilizamos para entender onde o fio é fabricado, para onde é enviado e como os preços evoluem ao longo do tempo.
As fontes públicas que ajudaram a estruturar o modelo incluem estatísticas comerciais no estilo UN Comtrade, publicações de aduanas nacionais e ministérios de têxteis, séries agrícolas e relacionadas a casulos no estilo FAOSTAT quando relevante, indicadores macroeconômicos do Banco Mundial e periódicos científicos revisados por pares sobre processamento e rendimento de seda e fibras. Também consultamos relatórios anuais de empresas e apresentações a investidores, sites de associações têxteis e de vestuário, e cobertura jornalística confiável para validar acréscimos de capacidade, mudanças na demanda e comentários sobre preços. Para itens de difícil compilação, como padrões de envio e atividade de patentes, complementamos com assinaturas pagas que cobrem visões de comércio no nível de envios e bases de dados de patentes. Essas fontes de pesquisa documental não são exaustivas, e muitos outros materiais públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em verificar o que os dados documentais não conseguiam explicar totalmente, especialmente o mix de graus de fio, o comportamento típico de preços contratuais e a proporção da produção vendida como fio versus convertida internamente. Conversamos com participantes ao longo da cadeia, do casulo ao processamento de fio, comerciantes e usuários têxteis downstream, e depois utilizamos suas contribuições para verificar a coerência dos fluxos comerciais, da utilização e das faixas de preços realistas nas principais regiões (APAC, EMEA e Américas).
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 46% |
| Nível médio: 54% | Líderes funcionais/de unidade: 32% | EMEA: 34% |
| Participantes menores: 16% | Gerentes: 56% | Américas: 20% |
Dimensionamento de mercado e previsão
O dimensionamento começou com uma construção top-down, na qual dados de produção e comércio foram utilizados para reconstruir o pool de valor de fio endereçável por região, sendo depois convertido em USD usando taxas de câmbio médias anuais consistentes. Para manter os totais fundamentados, os resultados foram corroborados com verificações seletivas bottom-up, como cotações de preços de fornecedores amostradas, produção típica de fio por unidade de casulo processado e verificações de canal sobre os volumes que passam pelas principais rotas comerciais.
Os insumos mais relevantes neste mercado incluíram a disponibilidade de casulos de amoreira e os padrões de rendimento, a utilização da capacidade de devanação e fiação, os volumes de importação e exportação das categorias de fio de seda, as tendências de preços no atacado para as contagens de fio mais comuns, e a participação do fio absorvida pela fabricação de vestuário e têxteis domésticos nos principais países. Quando uma série de dados apresentava lacunas, utilizamos interpolação conservadora com base em anos próximos e estatísticas espelhadas de comércio, e depois testamos novamente o impacto no total final.
Para a previsão, utilizamos análise de cenários apoiada por suavização de tendências, na qual os valores futuros foram orientados pela estabilidade esperada da oferta de casulos, pelos acréscimos de capacidade e pelas expectativas de movimento de preços discutidas pelos respondentes do setor. As premissas foram ajustadas quando múltiplos sinais entravam em conflito, como quando o valor comercial aumentava, mas os volumes permaneciam estáveis, o que geralmente indica efeitos de preço que precisam ser modelados explicitamente.
Validação de dados e ciclo de atualização
A validação foi feita por meio de triangulação entre sinais de oferta, sinais de demanda e sinais de preço, de modo que o valor de mercado não dependa de um único ponto de dado. Comparamos os totais modelados com verificações independentes, como balanças comerciais regionais, faixas de preço por tonelada implícitas em valores aduaneiros e a direção dos indicadores de produção têxtil, investigando depois quaisquer grandes discrepâncias antes da aprovação final.
É seguido um processo de revisão interna em múltiplas etapas, no qual as premissas são reverificadas, os cálculos são auditados e os valores discrepantes são explicados ou corrigidos. Se ocorrer um evento material, como um choque abrupto no preço dos casulos ou uma grande interrupção de capacidade, recontatamos as fontes para confirmar o que mudou e atualizamos o modelo em conformidade. Os relatórios são atualizados anualmente e, antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de fio de seda da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o fio de seda podem parecer muito distantes entre si, mesmo quando discutem o mesmo tema geral, porque o limite do produto e a forma como o valor é contabilizado não são sempre os mesmos. As diferenças também surgem da forma como os valores comerciais são convertidos em USD, se os preços são tomados no nível do produtor ou mais adiante na cadeia, e da frequência com que as premissas são atualizadas.
Os principais fatores de discrepância no fio de seda geralmente envolvem o que é incluído como fio, especialmente quando algumas fontes agrupam fio fiado a partir de resíduos de seda, categorias de fio de seda ou até têxteis de seda mais amplos em um único número. Outro fator é a lógica de precificação, já que o uso de pontos de preço semelhantes aos de varejo ou de crescimento agressivo de preços pode inflar o valor rapidamente, enquanto uma visão mais conservadora pode manter os preços mais próximos das faixas de atacado observadas. O momento também importa, pois as escolhas de taxa de câmbio e a conversão por média anual versus à vista podem alterar os totais em USD para um mercado concentrado em poucos países produtores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 44,90 milhões de USD (2025) | |
| Instituto de Pesquisa Global A | USD 1087.20 M (2025) | Este número é apresentado especificamente para fio de seda fiado, o que pode abranger um escopo mais amplo de fio fiado e um conjunto de preços mais amplo do que uma visão exclusiva de fio de seda, sendo frequentemente modelado com cobertura de aplicações mais ampla e premissas de horizonte mais longo. |
| Editora de Inteligência Comercial B | USD 17100.00 M (2024) | Esta estimativa inclui explicitamente o fio de seda junto com o fio fiado a partir de resíduos de seda e categorias de relatório relacionadas, refletindo também receitas de produtores e importadores de uma forma que pode capturar uma cesta de produtos maior do que uma definição de fio de seda puro. |
A tabela mostra uma ampla dispersão que se explica principalmente pelo escopo, e no modelo da Mordor Intelligence o valor é limitado ao fio de seda no estágio de fio, em vez de agrupar fio fiado a partir de resíduos de seda ou itens de seda mais amplos. Quando a definição é mantida consistente e depois verificada em relação ao valor comercial por tonelada e às faixas de preço de atacado, o resultado se torna mais fácil de rastrear e repetir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de fio de seda em 2031?
O tamanho do mercado atingirá USD 61,0 milhões até 2031 com base em um CAGR de 5,22% a partir de 2026.
Qual região está se expandindo mais rapidamente?
A América do Sul registra um CAGR de 7,8% até 2031, impulsionada pelo projeto de proteína fermentada da Spiber com a Suzano.
Por que as aplicações médicas estão crescendo rapidamente?
A degradação previsível e a intensa atividade de patentes impulsionam o fio médico e biomédico.
O que mantém os preços da seda elevados?
A escassez de casulos e o aumento dos salários rurais elevam os preços da seda bruta, superando em muito os custos do poliéster.
Página atualizada pela última vez em:



