
Tamanho e Participação do Mercado de Materiais de Embalagem Cerâmica para Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Embalagem Cerâmica para Semicondutores pela Mordor Intelligence
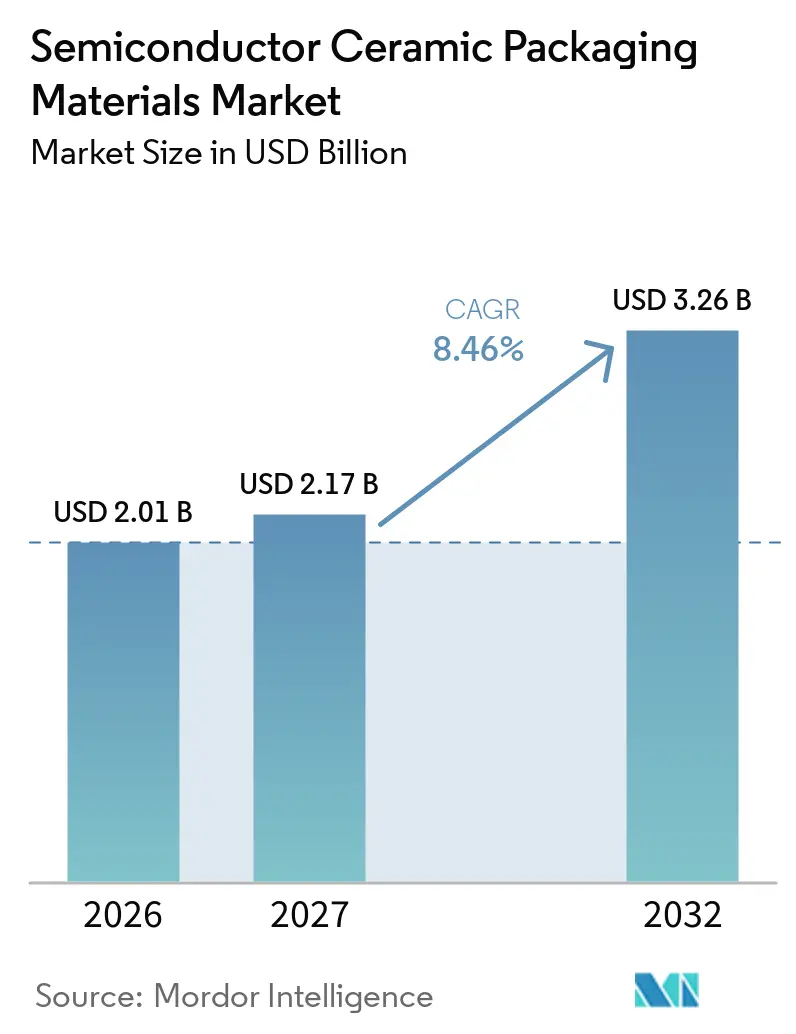
O tamanho do mercado de materiais de embalagem cerâmica para semicondutores foi avaliado em 2,01 bilhões de USD em 2026 e estima-se que cresça de 2,17 bilhões de USD em 2027 para atingir 3,26 bilhões de USD até 2032, a um CAGR de 8,46% durante o período de previsão (2027-2032). A embalagem cerâmica continua sendo importante onde os dispositivos semicondutores necessitam de isolamento elétrico, vedação hermética e transferência eficaz de calor ao mesmo tempo. Densidades de potência mais elevadas em aceleradores de inteligência artificial, módulos de radiofrequência e eletrônica de potência veicular estão tornando o desempenho térmico um requisito de seleção de materiais, e não uma característica secundária. O mercado de materiais de embalagem cerâmica para semicondutores é sustentado pela demanda de embalagens avançadas, comunicações de alta frequência e veículos elétricos, enquanto seu custo de processamento mais elevado limita o uso em aplicações menos exigentes. Os fornecedores estão respondendo com adições de capacidade, formatos de embalagem menores e projetos de substrato que atendem às necessidades de empenamento e gerenciamento de calor em data centers e módulos de potência.
Principais Conclusões do Relatório
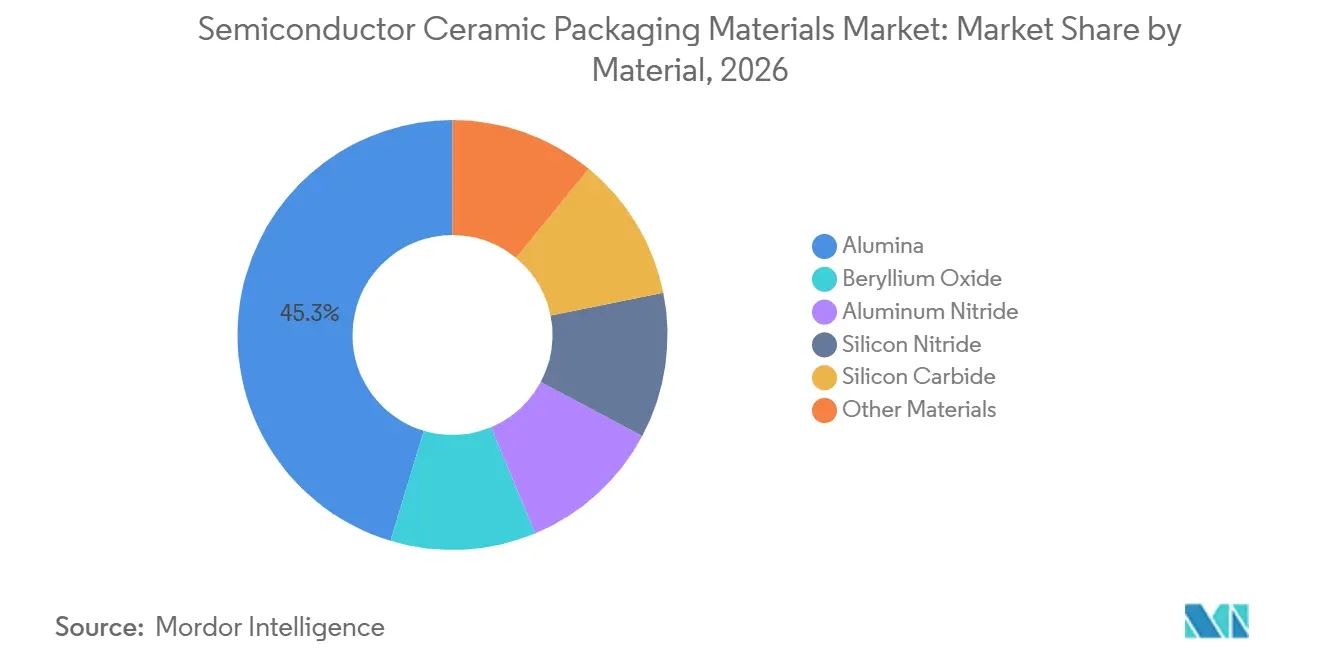
- Por material, a alumina detinha 45,34% da participação do mercado de materiais de embalagem cerâmica para semicondutores em 2026, enquanto o nitreto de alumínio tem previsão de avançar a um CAGR de 8,85% até 2032.
- Por tecnologia de embalagem, as embalagens de montagem em superfície sem terminais detinham 34,12% da participação do mercado de materiais de embalagem cerâmica para semicondutores em 2026 e têm previsão de avançar a um CAGR de 9,23% até 2032.
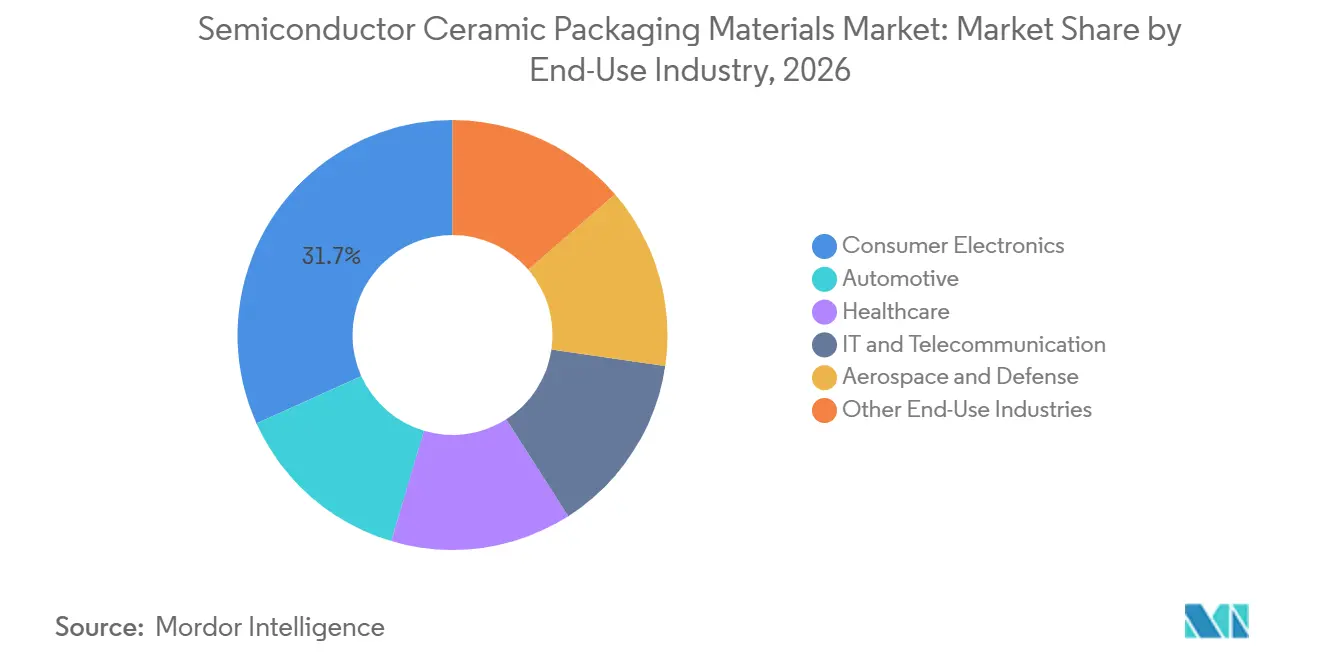
- Por indústria de uso final, os eletrônicos de consumo detinham 31,75% da participação do mercado de materiais de embalagem cerâmica para semicondutores em 2026, enquanto o setor automotivo tem previsão de avançar a um CAGR de 9,67% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,58% da participação do mercado de materiais de embalagem cerâmica para semicondutores em 2026 e tem previsão de avançar a um CAGR de 9,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Materiais de Embalagem Cerâmica para Semicondutores
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade dos Dispositivos Semicondutores | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Crescimento na Infraestrutura 5G e Dispositivos de RF | +1.7% | Núcleo da APAC, com expansão para América do Norte e UE | Médio prazo (2–4 anos) |
| Módulos de Potência para Veículos Elétricos e Adoção de Semicondutores de Banda Larga | +1.5% | América do Norte, UE, núcleo da APAC | Médio prazo (2–4 anos) |
| Cargas Térmicas de Data Centers de IA e Computação de Alto Desempenho | +1.3% | América do Norte e UE, núcleo da APAC | Curto prazo (≤ 2 anos) |
| Demanda por Embalagens Cerâmicas para Integração Heterogênea | +1.1% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade dos Dispositivos Semicondutores
A maior densidade de transistores e o empilhamento tridimensional de chips aumentam o fluxo de calor em embalagens compactas. A alumina, o nitreto de alumínio e o nitreto de silício mantêm um papel em projetos avançados porque combinam isolamento elétrico, condutividade térmica e hermeticidade. A KYOCERA Corporation introduziu em 2026 um substrato de núcleo cerâmico multicamada com vias de 75 µm em um passo de 200 µm para embalagens de circuitos integrados de aplicação específica para xPU e switch. Essas dimensões suportam roteamento mais denso em estruturas de embalagem onde os substratos orgânicos enfrentam restrições de empenamento. Os processos de cerâmica co-sinterizada a alta temperatura e cerâmica co-sinterizada a baixa temperatura também permitem roteamento multicamada e funções embarcadas dentro de um corpo cerâmico, o que fortalece o mercado de materiais de embalagem cerâmica para semicondutores.
Crescimento na Infraestrutura 5G e Dispositivos de RF
Os equipamentos de rede de quinta geração necessitam de amplificadores e conjuntos de filtros que permaneçam estáveis em temperaturas de operação elevadas. Uma revisão de 2025 identificou baixa perda dielétrica e um coeficiente de temperatura de frequência de ressonância próximo de zero como características importantes para cerâmicas dielétricas de micro-ondas utilizadas em hardware de comunicações de quinta e sexta geração. Essas propriedades sustentam o mercado de materiais de embalagem cerâmica para semicondutores, onde o desempenho de radiofrequência e o controle de calor são igualmente importantes. As embalagens cerâmicas são relevantes para amplificadores de potência, filtros e componentes relacionados em infraestrutura de rede e eletrônicos portáteis. Isso cria demanda tanto em equipamentos de infraestrutura quanto em dispositivos de consumo, o que amplia a base de clientes para materiais cerâmicos.
Módulos de Potência para Veículos Elétricos e Adoção de Semicondutores de Banda Larga
Os inversores de tração de veículos elétricos que utilizam arquiteturas de 800 V requerem substratos capazes de suportar ciclos térmicos repetidos. Um estudo de 2025 do Instituto de Engenheiros Eletricistas e Eletrônicos (IEEE) constatou que a confiabilidade dos módulos de transistores de efeito de campo metal-óxido-semicondutor de carboneto de silício estava vinculada à vida útil de ciclagem térmica do substrato. O estudo relatou que os substratos de nitreto de silício duraram pelo menos 3,5 vezes mais do que a alumina nos testes padronizados discutidos. Os dispositivos de banda larga aumentam a necessidade de compatibilizar as propriedades térmicas e de coeficiente de expansão térmica do semicondutor e do substrato. À medida que as plataformas veiculares migram para sistemas de propulsão de maior tensão, os padrões de qualificação tornam a confiabilidade dos materiais mais influente no mercado de materiais de embalagem cerâmica para semicondutores.
Cargas Térmicas de Data Centers de IA e Computação de Alto Desempenho
Os aceleradores de inteligência artificial podem consumir de 700 W a 1.000 W por dispositivo, aumentando a importância do gerenciamento térmico no nível da embalagem. Em junho de 2025, a Coherent Corp. lançou um composto cerâmico de carboneto de silício carregado com diamante projetado para resfriamento líquido direto e placas frias com microcanais. Um estudo de 2025 também avaliou placas frias de líquido em cerâmica co-sinterizada a baixa temperatura para processadores de computação de alto desempenho. A KYOCERA Corporation posicionou seu substrato de núcleo cerâmico multicamada de 2026 para embalagens de inteligência artificial, onde grandes substratos orgânicos podem empenar. O mercado de materiais de embalagem cerâmica para semicondutores, portanto, se beneficia quando o controle térmico se torna parte integrante do projeto da embalagem, e não um requisito de sistema externo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Processamento e Usinagem de Precisão | -0.9% | Global | Curto prazo (≤ 2 anos) |
| Concorrência de Substratos Orgânicos e Poliméricos | -0.7% | América do Norte e UE | Médio prazo (2–4 anos) |
| Incompatibilidade de Expansão Térmica nas Interfaces Cerâmica-Metal | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Processamento e Usinagem de Precisão
As embalagens cerâmicas requerem sinterização a alta temperatura, laminação de folhas verdes e processos controlados de co-sinterização. Essas etapas de produção aumentam o custo em relação às placas orgânicas padrão e tornam as soluções cerâmicas menos adequadas para todos os projetos eletrônicos. A diferença de custo é mais relevante em eletrônicos de consumo, onde os altos volumes de produção exercem forte pressão sobre os preços dos componentes. As interfaces cerâmica-metal também podem enfrentar incompatibilidade de coeficiente de expansão térmica durante ciclos térmicos exigentes. Os fabricantes no mercado de materiais de embalagem cerâmica para semicondutores devem equilibrar a confiabilidade da embalagem, o rendimento de usinagem e o custo do material ao selecionar configurações de substrato.
Concorrência de Substratos Orgânicos e Poliméricos
Os substratos orgânicos continuam sendo comuns na embalagem convencional de semicondutores porque as linhas estabelecidas de placas de circuito impresso podem produzi-los em alto volume. A Onto Innovation relatou em 2025 que as tecnologias avançadas de substrato orgânico estão avançando em direção a camadas de redistribuição com espaçamento de linha inferior a 2 µm. Essas melhorias reduzem a lacuna de desempenho em aplicações com requisitos térmicos moderados. Os projetos com núcleo de vidro também estão sendo avaliados para embalagens avançadas porque oferecem planicidade e características dielétricas que podem atender a alguns requisitos de embalagem. O mercado de materiais de embalagem cerâmica para semicondutores mantém sua vantagem mais clara em projetos que requerem alto desempenho térmico, isolamento robusto ou vedação hermética.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: A Alumina Sustenta a Demanda de Receita Enquanto o Nitreto de Alumínio Atende Aplicações de Maior Desempenho Térmico
A alumina detinha 45,34% do tamanho do mercado de materiais de embalagem cerâmica para semicondutores em 2026. Sua cadeia de suprimentos estabelecida e seu perfil de custo-desempenho sustentam o uso em eletrônicos de consumo, embalagens padrão de circuitos integrados e filtros de radiofrequência no mercado de materiais de embalagem cerâmica para semicondutores. Uma revisão de 2025 descreveu trabalhos em andamento sobre morfologia de carga e modificação de superfície em compósitos de embalagem eletrônica à base de alumina. Esses desenvolvimentos ajudam a manter a relevância da alumina onde os fornecedores precisam de melhorias incrementais de desempenho sem migrar para um material de custo mais elevado. O nitreto de silício e o carboneto de silício atendem a requisitos mais especializados em módulos de potência e condições de operação severas.
O nitreto de alumínio tem projeção de avançar a um CAGR de 8,85% até 2032. No mercado de materiais de embalagem cerâmica para semicondutores, é adequado para inversores de veículos elétricos, amplificadores de estações-base de quinta geração e conjuntos de servidores com resfriamento líquido, pois o desempenho térmico é um requisito central nessas aplicações. Uma pesquisa publicada em 2025 relatou filmes de nitreto de alumínio com condutividade térmica de 191 W m⁻¹ K⁻¹. A NGK Corporation anunciou em novembro de 2025 que triplicaria a capacidade de sua pastilha de alumina translúcida HICERAM Carrier até o ano fiscal de 2027.

Por Tecnologia de Embalagem: Embalagens de Montagem em Superfície sem Terminais Combinam Escala e Crescimento
As embalagens de montagem em superfície sem terminais detinham 34,12% do tamanho do mercado de materiais de embalagem cerâmica para semicondutores em 2026 e têm projeção de avançar a um CAGR de 9,23% até 2032. Seu design compacto reduz a indutância parasita e suporta pegadas menores na placa. Essas características são importantes em módulos de radiofrequência de quinta geração, sensores de sistemas microeletromecânicos e dispositivos da Internet das Coisas. A KYOCERA Corporation exibiu uma embalagem cerâmica sem terminais menor para aplicações de sistemas microeletromecânicos na Conferência Europeia de Microeletrônica e Embalagem em 2025. A empresa identificou os sistemas avançados de assistência ao condutor automotivo e os dispositivos vestíveis como aplicações relevantes.
As embalagens de montagem em superfície com terminais continuam a atender equipamentos de consumo e industriais de média potência, onde a conformabilidade dos terminais auxilia os processos de reparo. As embalagens de furo passante também permanecem relevantes em projetos de defesa em ambientes severos e de alta potência. As embalagens miniaturizadas avançadas estão associadas a aplicações emergentes de imagem e sensores. Outros formatos incluem embalagens cerâmicas em nível de pastilha e arquiteturas de chip embarcado em cerâmica para fotônica de silício e óptica co-empacotada. Em março de 2026, a KYOCERA Corporation exibiu soluções cerâmicas para óptica co-empacotada e fotônica de silício na Conferência de Comunicação por Fibra Óptica, ampliando sua posição no mercado de materiais de embalagem cerâmica para semicondutores.
Por Indústria de Uso Final: Eletrônicos de Consumo Fornecem Escala Enquanto o Setor Automotivo Aumenta a Demanda por Confiabilidade
Os eletrônicos de consumo detinham 31,75% do tamanho do mercado de materiais de embalagem cerâmica para semicondutores em 2026. Smartphones, dispositivos vestíveis e headsets de realidade aumentada e realidade estendida utilizam embalagens cerâmicas em sistemas microeletromecânicos, microfones, osciladores, filtros de radiofrequência e sensores de imagem. Em julho de 2025, a Murata Manufacturing Co., Ltd. iniciou a produção em massa de um capacitor cerâmico multicamada de 47 µF no tamanho 0402 polegadas. A empresa declarou que o componente reduziu a área de montagem em 60% em comparação com o equivalente anterior de 0603 polegadas. Isso sustenta a contínua miniaturização de componentes em eletrônicos portáteis.
O setor automotivo tem projeção de avançar a um CAGR de 9,67% até 2032. Os inversores de transistores de efeito de campo metal-óxido-semicondutor de carboneto de silício em veículos elétricos a bateria e híbridos plug-in requerem substratos que suportem operação repetida acima de 150 °C. A Murata Manufacturing Co., Ltd. iniciou a produção em massa de um capacitor cerâmico multicamada de 10 µF, 50 V CC no tamanho 0805 polegadas para aplicações automotivas em junho de 2025. A empresa relatou 2,1 vezes a capacitância da geração anterior em uma embalagem 53% menor. Saúde, aeroespacial e defesa, automação industrial e conversão de energia na borda da rede adicionam demanda por embalagens cerâmicas de alta confiabilidade.
Análise Geográfica
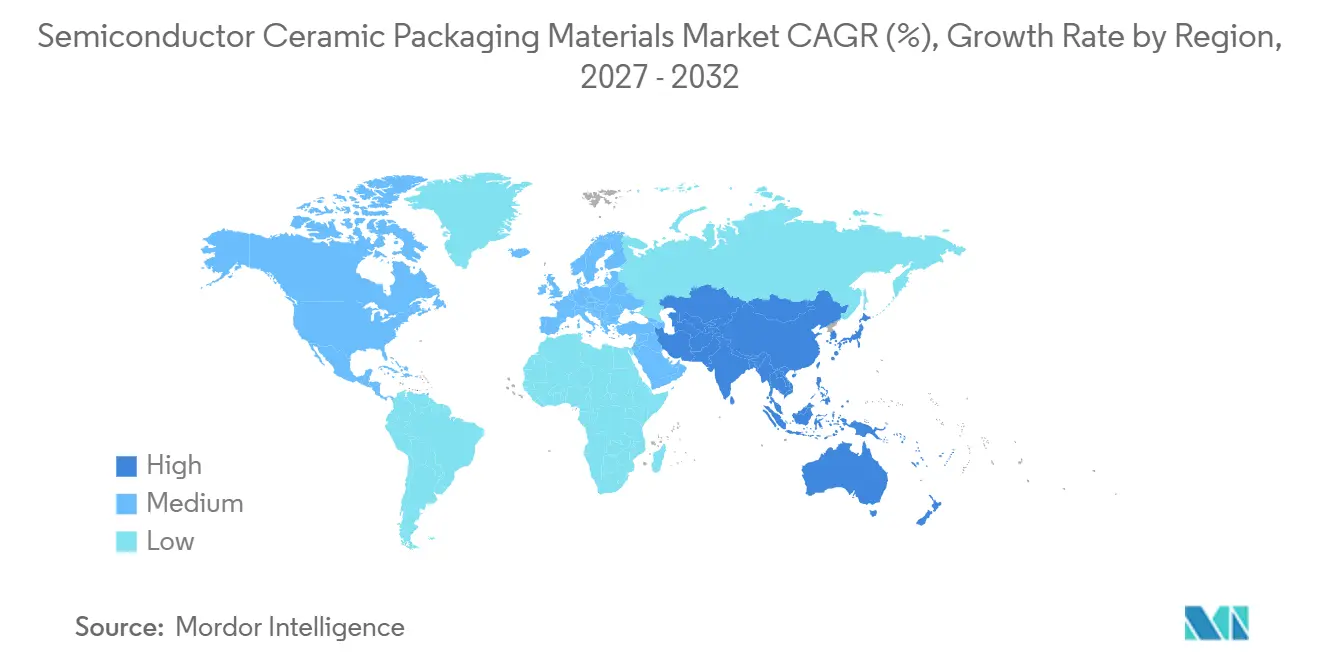
A Ásia-Pacífico detinha 42,58% da participação do mercado de materiais de embalagem cerâmica para semicondutores em 2026 e tem projeção de avançar a um CAGR de 9,41% até 2032. Japão, China, Coreia do Sul e Taiwan combinam capacidade de embalagem avançada, atividade de design de circuitos integrados e produção de materiais cerâmicos. Em setembro de 2026, a KYOCERA Corporation concluiu sua Planta de Nagasaki Isahaya com um investimento de 68 bilhões de JPY (aproximadamente 453 milhões de USD). A planta destina-se a produzir embalagens de semicondutores para data centers de inteligência artificial e aplicações de veículos elétricos, com uma produção anual planejada de 25 bilhões de JPY (aproximadamente 167 milhões de USD) a partir do ano fiscal de 2030. A Murata Manufacturing Co., Ltd. também inaugurou sua primeira planta de fabricação na Índia, em Chennai, em agosto de 2025, para embalagem e envio de capacitores cerâmicos multicamada.
A América do Norte representa uma parcela substancial da demanda por meio de embalagens herméticas de grau de defesa, substratos para data centers de inteligência artificial e investimentos em fabricação doméstica de chips. Um estudo de 2025 sobre substratos cerâmicos para integração de chiplets em larga escala identificou vantagens de estabilidade dimensional para plataformas de interpositor cerâmico. A Ferrotec Corporation iniciou a construção de uma segunda instalação de fabricação de alta tecnologia em Kulim, Kedah, Malásia, em abril de 2025[1]. O investimento apoia o fornecimento para clientes europeus e americanos que buscam produção fora da China. Essa mudança na cadeia de suprimentos também sustenta o mercado de materiais de embalagem cerâmica para semicondutores por meio de uma base de produção mais ampla.
A demanda da Europa está concentrada em módulos de potência automotivos, incluindo substratos de nitreto de silício brasado com metal ativo fornecidos a fabricantes de nível 1. O mercado de materiais de embalagem cerâmica para semicondutores na Europa é sustentado pela eletrificação de veículos e por aplicações de eletrônica de potência industrial. A América do Sul permanece focada na montagem de equipamentos eletrônicos, particularmente no Brasil e na Argentina. O Oriente Médio e a África permanecem mercados em estágio inicial, embora os investimentos em fabricação de eletrônicos na Arábia Saudita possam sustentar a demanda futura.
Cenário Competitivo
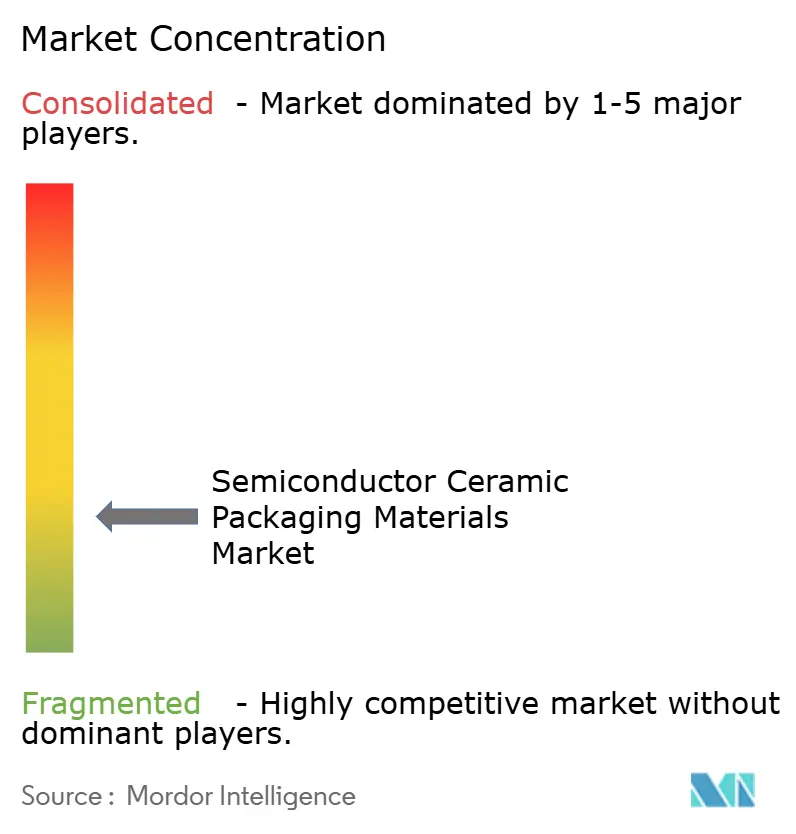
O mercado de materiais de embalagem cerâmica para semicondutores é altamente fragmentado, com os cinco principais participantes incluindo KYOCERA Corporation, NGK Corporation, Murata Manufacturing Co., Ltd., MARUWA CO., LTD. e CeramTec GmbH. A KYOCERA Corporation concluiu a Planta de Nagasaki Isahaya em setembro de 2026 após um investimento de 68 bilhões de JPY (aproximadamente 453 milhões de USD)[2]. A instalação foi projetada para fornecer embalagens de semicondutores para data centers de inteligência artificial e aplicações de veículos elétricos. A KYOCERA Corporation também comercializou um substrato de núcleo cerâmico multicamada para embalagens de semicondutores avançadas, incluindo processadores xPU e circuitos integrados de aplicação específica para switch, em abril de 2026.
A Rogers Corporation declarou em seu Formulário 10-K de 2025 que seu negócio de soluções eletrônicas avançadas curamik atende a fabricantes e fabricantes de equipamentos originais nos setores de veículos elétricos, infraestrutura sem fio e aplicações de energia. A empresa também divulgou reestruturação em sua instalação de Eschenbach para melhorar a competitividade de custos. A Ferrotec Corporation está expandindo sua presença na fabricação de cerâmica no Japão e na Malásia. Sua instalação na Malásia atende a clientes que buscam produção fora da China.
O aumento planejado da NGK Corporation na capacidade do HICERAM Carrier reflete a demanda por integração de chiplets e aplicações de semicondutores de alto desempenho. A Resonac Holdings Corporation formou o consórcio JOINT3 em setembro de 2025 para desenvolver processos de interpositor orgânico em nível de painel. A AGC Inc. aderiu à iniciativa para trabalhar no desenvolvimento de suporte de vidro e vidro para interpositor. Os fornecedores chineses estão expandindo em embalagens de alumina de commodities, o que exerce pressão de preços sobre as embalagens padrão, enquanto os fornecedores maiores se concentram em aplicações de alto valor.
Líderes da Indústria de Materiais de Embalagem Cerâmica para Semicondutores
-
KYOCERA Corporation
-
NGK Corporation
-
Murata Manufacturing Co., Ltd.
-
MARUWA CO.,LTD.
-
CeramTec GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Tokuyama Corporation anunciou planos para expandir sua capacidade de produção de pó de nitreto de alumínio (AlN) em aproximadamente 30% por meio de uma nova instalação de fabricação no Japão, com operações comerciais programadas para abril de 2028. A expansão sustenta o mercado de materiais de embalagem cerâmica para semicondutores ao fortalecer o fornecimento de materiais cerâmicos de alta condutividade térmica utilizados em componentes de fabricação de semicondutores e aplicações de dissipação de calor.
- Abril de 2026: A Kyocera Corporation anunciou a comercialização de um substrato de núcleo cerâmico multicamada para embalagens de semicondutores avançadas, incluindo processadores de Inteligência Artificial (IA) e circuitos integrados de aplicação específica para switch. O substrato foi projetado para reduzir o empenamento da embalagem e permitir fiação de alta densidade, sustentando o Mercado de Materiais de Embalagem Cerâmica para Semicondutores à medida que a infraestrutura de IA impulsiona a demanda por embalagens de semicondutores avançadas.
Escopo do Relatório Global do Mercado de Materiais de Embalagem Cerâmica para Semicondutores
Os materiais de embalagem cerâmica para semicondutores são materiais cerâmicos especializados utilizados para encapsular e proteger dispositivos semicondutores, fornecendo isolamento elétrico, gerenciamento térmico e estabilidade mecânica. Suas propriedades suportam operação confiável em embalagens eletrônicas expostas a condições térmicas, elétricas e ambientais exigentes.
O Mercado de Materiais de Embalagem Cerâmica para Semicondutores é segmentado por material, tecnologia de embalagem, indústria de uso final e geografia. Por material, o mercado é segmentado em alumina, nitreto de alumínio, nitreto de silício, carboneto de silício, óxido de berílio e outros materiais. Por tecnologia de embalagem, o mercado é segmentado em embalagens de furo passante, embalagens de montagem em superfície com terminais, embalagens de montagem em superfície sem terminais, embalagens miniaturizadas avançadas e outras tecnologias de embalagem. Por indústria de uso final, o mercado é segmentado em eletrônicos de consumo, automotivo, saúde, TI e telecomunicações, aeroespacial e defesa, e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para materiais de embalagem cerâmica para semicondutores em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Alumina |
| Nitreto de Alumínio |
| Nitreto de Silício |
| Carboneto de Silício |
| Óxido de Berílio |
| Outros Materiais |
| Embalagens de Furo Passante |
| Embalagens de Montagem em Superfície com Terminais |
| Embalagens de Montagem em Superfície sem Terminais |
| Embalagens Miniaturizadas Avançadas |
| Outras Tecnologias de Embalagem |
| Eletrônicos de Consumo |
| Automotivo |
| Saúde |
| TI e Telecomunicações |
| Aeroespacial e Defesa |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Alumina | |
| Nitreto de Alumínio | ||
| Nitreto de Silício | ||
| Carboneto de Silício | ||
| Óxido de Berílio | ||
| Outros Materiais | ||
| Por Tecnologia de Embalagem | Embalagens de Furo Passante | |
| Embalagens de Montagem em Superfície com Terminais | ||
| Embalagens de Montagem em Superfície sem Terminais | ||
| Embalagens Miniaturizadas Avançadas | ||
| Outras Tecnologias de Embalagem | ||
| Por Indústria de Uso Final | Eletrônicos de Consumo | |
| Automotivo | ||
| Saúde | ||
| TI e Telecomunicações | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de materiais de embalagem cerâmica para semicondutores?
O tamanho do mercado de materiais de embalagem cerâmica para semicondutores foi avaliado em 2,01 bilhões de USD em 2026 e estima-se que cresça de 2,17 bilhões de USD em 2027 para atingir 3,26 bilhões de USD até 2032, a um CAGR de 8,46% durante o período de previsão (2027-2032).
Quais materiais detinham a maior participação em 2026?
A alumina liderou com uma participação de 45,34% em 2026.
Por que os materiais cerâmicos são utilizados em embalagens de semicondutores?
As cerâmicas fornecem isolamento elétrico, hermeticidade e desempenho térmico que são importantes para dispositivos de alta potência, alta frequência e sensíveis confiabilidade.
Qual aplicação tem projeção de crescimento mais rápido até 2032?
O setor automotivo tem projeção de avançar a um CAGR de 9,67% até 2032, impulsionado pela eletrônica de potência em veículos elétricos.