
Tamanho e Participação do Mercado de Selantes da Rússia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
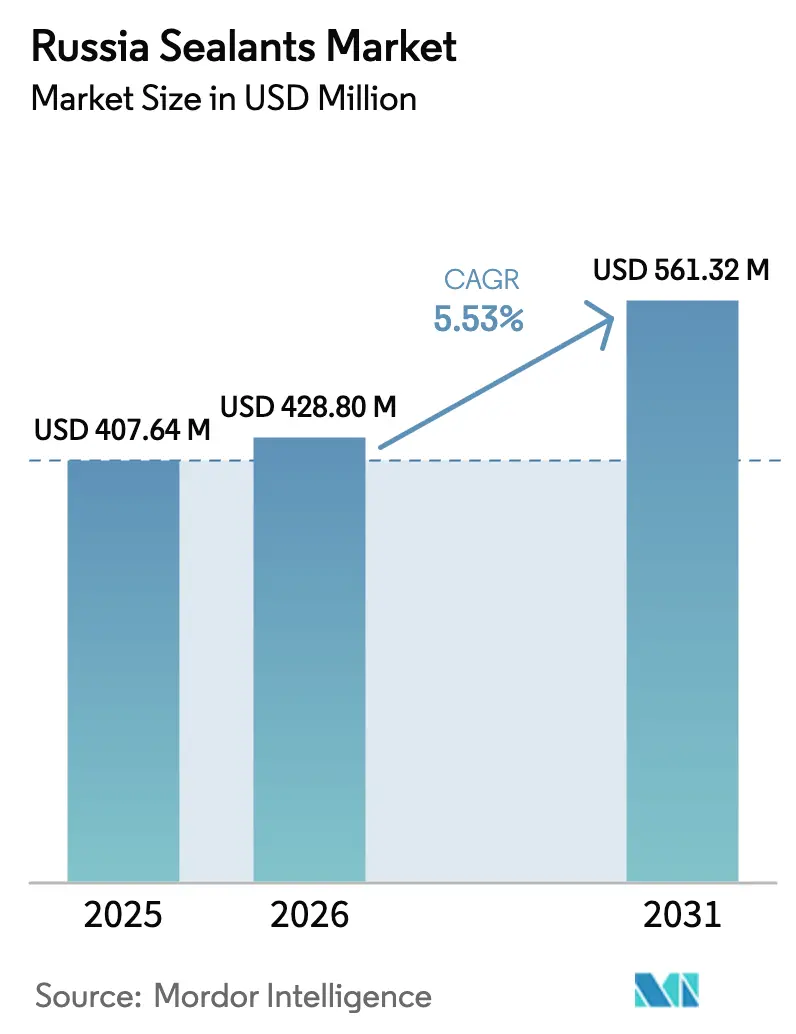
| Tamanho do mercado no ano base (2025) | 407.64 Milhões de dólares |
| Tamanho do Mercado (2026) | 428.80 Milhões de dólares |
| Tamanho do Mercado (2031) | 561.32 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.53 % |
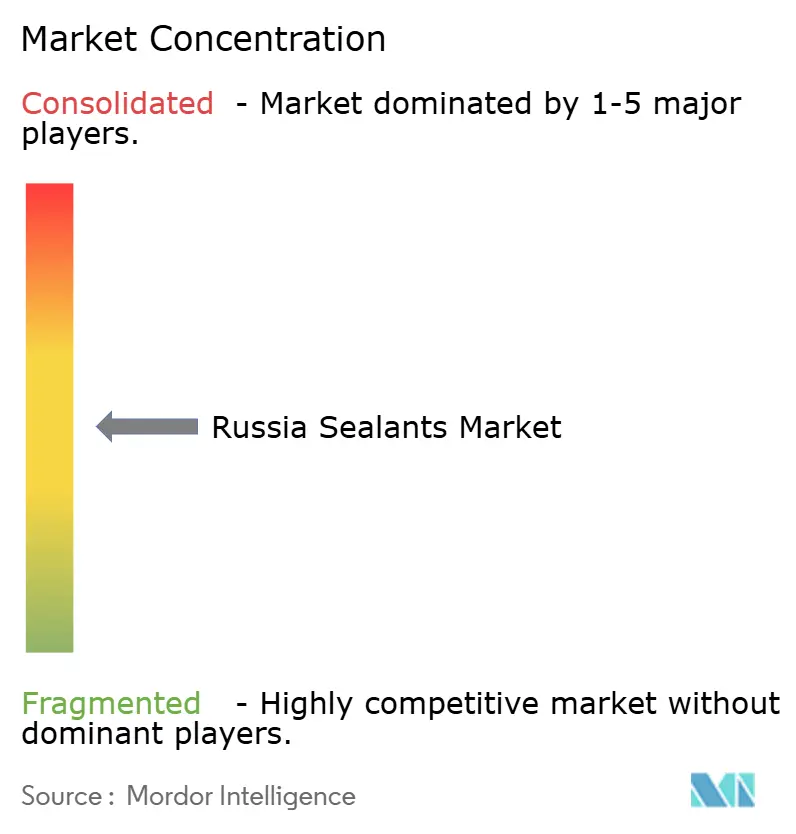
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Selantes da Rússia por Mordor Intelligence
O tamanho do Mercado de Selantes da Rússia foi avaliado em USD 407,64 milhões em 2025 e estima-se que cresça de USD 428,80 milhões em 2026 para atingir USD 561,32 milhões até 2031, a um CAGR de 5,53% durante o período de previsão (2026-2031). Corredores ferroviários e rodoviários apoiados pelo Estado, um salto de 42% na área residencial inaugurada em Moscou em janeiro de 2026 e um aumento de 50% em fevereiro de 2026 sustentam um sólido crescimento de volume, enquanto a escassez de mão de obra e uma queda de 25% no rublo desde meados de 2024 mantêm as pressões de custo elevadas. Grades à base de silicone atendem 219 arranha-céus programados para conclusão entre 2025 e 2027, enquanto grades de poliuretano classificadas para -60°C a +70°C desfrutam de demanda acima da média proveniente do Arctic LNG 2 e de projetos de energia em climas frios semelhantes. No lado da oferta, Henkel, Sika, Dow e Wacker Chemie dependem de importações para 70-80% dos monômeros de silicone, mas a Ambrella Silicon e a SIBUR estão localizando intermediários que poderão reduzir a exposição cambial para formuladores domésticos até o final de 2027. Fusões como a aquisição da Akkim pela Sika em fevereiro de 2026 adicionam capacidade regional que pode ser direcionada para a Rússia via Turquia e Cazaquistão, criando nova concorrência para as marcas domésticas estabelecidas.
Principais Conclusões do Relatório
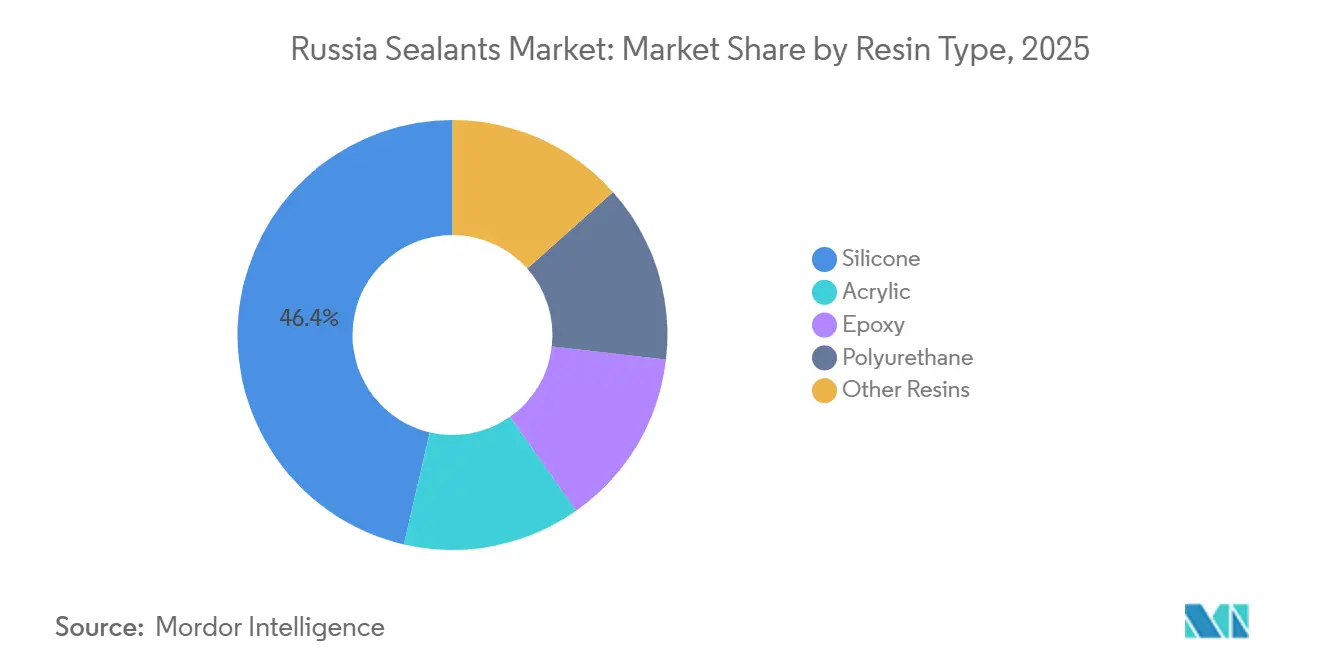
- Por tipo de resina, o silicone detinha a maior participação de 46,36% em 2025, e espera-se que a participação do poliuretano aumente com um CAGR de 6,45% durante o período de previsão (2026-2031).
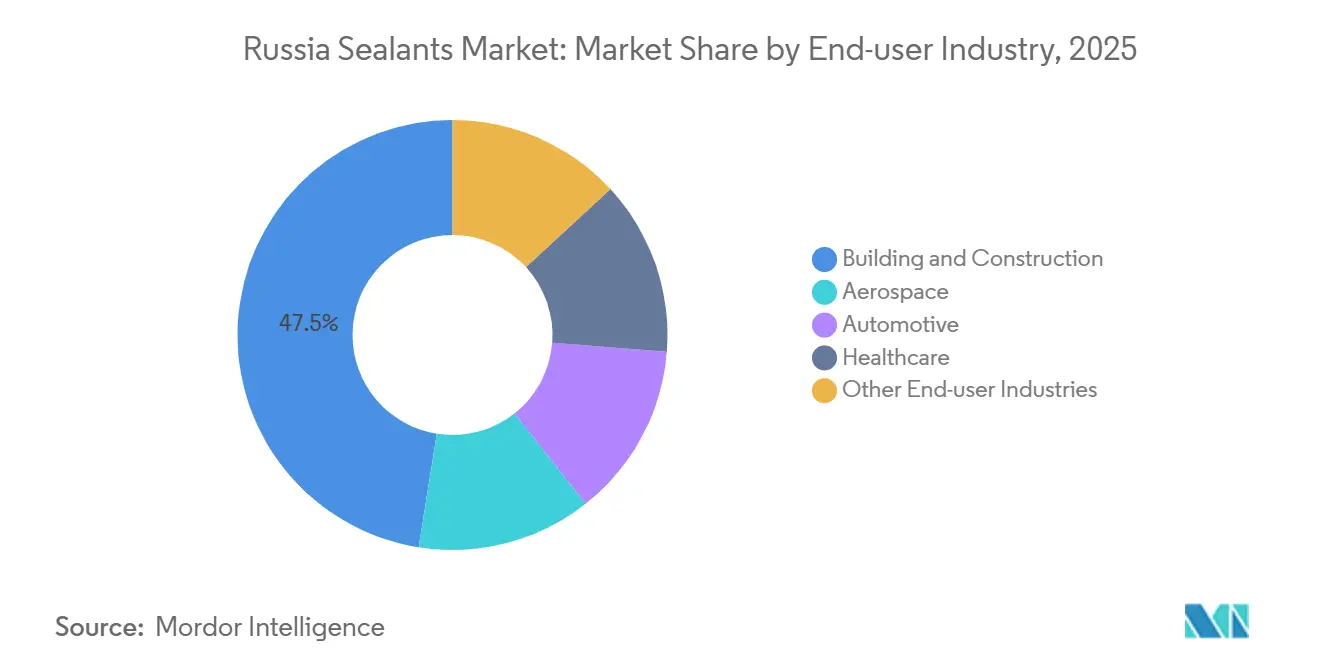
- Por setor de usuário final, construção civil detinha a maior participação de 47,50% em 2025, e espera-se que a participação da saúde aumente com um CAGR de 6,76% durante o período de previsão (2026-2031).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom na construção de arranha-céus residenciais | +1.8% | Moscou, São Petersburgo, capitais regionais | Médio prazo (2–4 anos) |
| Recuperação da produção automotiva | +0.9% | Nacional, concentrado nos Distritos Federais do Volga e Central | Curto prazo (≤2 anos) |
| Infraestrutura de transporte financiada pelo governo | +1.5% | Nacional, corredores prioritários (Moscou–São Petersburgo, M-12) | Longo prazo (≥4 anos) |
| Expansão da capacidade local de polímeros de silicone | +0.7% | Nacional, com polos de produção nas regiões de Vladimir e Perm | Médio prazo (2–4 anos) |
| Projetos de energia em grau ártico | +0.6% | Extremo Norte, Península de Yamal, Sacalina | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Boom na Construção de Arranha-Céus Residenciais
Os incorporadores de Moscou lançaram 356 edifícios totalizando 2,69 milhões de m² em janeiro de 2026, um salto de 42% em relação a janeiro de 2025, e iniciaram 3,9 milhões de m² em fevereiro de 2026, alta de 50% em relação ao mesmo período do ano anterior. As alturas médias subiram para 22 andares, intensificando os requisitos para envidraçamento de fachadas cortina, juntas de movimento e vedações à prova de intempéries que suportem uma variação térmica anual de -30°C a +30°C. Os grades de silicone dominam porque seu alongamento de 500% e resistência UV superam os acrílicos em juntas dinâmicas, mas uma escassez de 150.000 a 400.000 trabalhadores leva os empreiteiros a preferirem sistemas monocomponentes de cura rápida que minimizam as horas no canteiro de obras[1]. A GOST 25621-2023, em vigor desde agosto de 2024, obriga os construtores a utilizarem formulações com flexibilidade a baixas temperaturas verificada, direcionando a demanda para produtos premium com certificados de conformidade atualizados. Fornecedores que combinam kits pré-testados e tempos de abertura estendidos estão posicionados para capturar participação incremental à medida que os ciclos de arranha-céus se aceleram até 2027.
Recuperação da Produção Automotiva
A AVTOVAZ produziu 324.558 unidades em 2025 e tem como meta 400.000 veículos em 2026, um ganho de 23% que se traduz em um consumo adicional de 6.000 a 10.000 toneladas anuais de selantes com base em 15-25 kg por carro. O poliuretano é preferido para vedação de costuras e envidraçamento porque adere ao aço galvanizado e ao alumínio, apoiando a redução de peso exigida pelas novas regras russas de economia de combustível. O MDI importado e os polióis têm preços em moeda estrangeira, de modo que a depreciação de 25% do rublo desde meados de 2024 inflacionou os custos de matérias-primas em aproximadamente 8-10%, comprimindo as margens, a menos que as montadoras aceitem o repasse de custos. A planta de polióis da Dow Izolan em Vladimir oferece aos formuladores domésticos uma alternativa protegida que lhes permite cotar em rublos e encurtar os prazos de entrega logística. As montadoras comprometidas com o fornecimento localizado estão negociando contratos de compra plurianuais que privilegiam fornecedores detentores de certificados de baixa temperatura GOST 25945-87.
Infraestrutura de Transporte Financiada pelo Governo
A linha ferroviária de alta velocidade Moscou-São Petersburgo, no valor de RUB 2,349 trilhões, prevista para inauguração em 2028, exige revestimentos de túneis com classificação de resistência ao fogo, juntas de expansão de ±25 mm e barreiras acústicas, demandando sistemas bicomponentes de polissulfeto ou poliuretano com garantias de 20 anos[2]. A rodovia M-12 Vostok e a Ferrovia Norte-Siberiana, no valor de USD 86 bilhões, acrescentam impermeabilização de tabuleiros de pontes e vedação de pavimentos de concreto que, em conjunto, sustentam uma base plurianual e anticíclica para o crescimento do mercado de Selantes da Rússia. As licitações públicas permitem apenas formulações em conformidade com a GOST 25621-2023, de modo que os fornecedores que obtiveram relatórios de testes antecipadamente agora desfrutam de vantagens de pioneirismo durante as avaliações de propostas. Como o investimento público supera RUB 3 trilhões anualmente até 2030, espera-se que os compromissos de infraestrutura mantenham a demanda de base mesmo que o impulso residencial arrefeça após 2027.
Expansão da Capacidade Local de Polímeros de Silicone
A Ambrella Silicon planeja iniciar 700 toneladas por ano de silicone em 2027, enquanto o complexo de etileno propileno EP-600 da SIBUR, comissionado em 2024, aumenta a produção doméstica de catalisadores. A Rússia atualmente importa 70-80% dos intermediários de silicone, frequentemente roteados via China, Turquia ou Cazaquistão, uma vez que os volumes europeus caíram dois terços após as sanções. Uma base de matéria-prima localizada protege os formuladores de novas oscilações cambiais e atrasos logísticos, mas os volumes iniciais limitados terão preços premium até que as plantas escalem. Os acordos antecipados de compra entre a Ambrella Silicon, a SIBUR e os principais formuladores prometem uma vantagem de custo de 15-20% em relação aos importadores no mercado spot, o que poderia remodelar os rankings de fornecedores até 2029.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do monômero de silicone | -1.00% | Nacional, com pressão aguda nos clusters de manufatura de Moscou, São Petersburgo e Tartaristão | Curto prazo (≤ 2 anos) |
| Depreciação do rublo sobre insumos importados | -1.30% | Nacional, afetando particularmente os produtores dependentes de importações nos Distritos Federais Central e Noroeste | Médio prazo (2-4 anos) |
| Escassez de instaladores qualificados | -0.70% | Nacional, com restrições iniciais nos mercados de construção de Moscou, São Petersburgo, Ecaterimburgo e Novosibirsk | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Monômero de Silicone
As cotações no mercado spot do dimetildiclorossilano oscilaram 30-40% entre o primeiro trimestre de 2024 e o quarto trimestre de 2025, à medida que os produtores chineses ligavam e desligavam os fornos, deixando os compradores russos incapazes de fixar custos além de 90 dias. Com apenas 700 toneladas por ano de capacidade doméstica programada, menos de 10% da demanda será coberta localmente em 2027, de modo que 90% dos volumes permanecem atrelados aos preços de importação. Os formuladores absorvem a erosão de margem ou repassam sobretaxas que arriscam a substituição por linhas de valor acrílico. Grandes compradores de volume, como TechnoNICOL e Selena Group, adicionaram cláusulas de reajuste trimestral de preços e estão diversificando para o poliuretano, onde as tendências de preços do MDI e dos polióis são mais estáveis. Até que novas plantas escalem, a volatilidade do silicone continuará reduzindo aproximadamente 0,9 ponto percentual do CAGR do mercado de selantes da Rússia.
Depreciação do Rublo sobre Insumos Importados
A moeda perdeu 25% em relação ao dólar de meados de 2024 ao início de 2026, incluindo uma queda de 10% em dois dias após as sanções ao Gazprombank em novembro de 2024, e os dados do Banco Central mostram que cada depreciação de 10% eleva a inflação geral em 0,6 ponto. Os polióis importados, os isocianatos e os monômeros de silicone chegaram, portanto, 20-30% mais caros em rublos, pressionando os empreiteiros que fizeram propostas de preço fixo meses antes. O Ministério das Finanças reduziu a repatriação obrigatória de receitas de exportação de 50% para 25%, mantendo pressão estrutural sobre a moeda até 2027. Os formuladores que faturam em rublos, mas liquidam matérias-primas em dólares, enfrentam um descasamento persistente, a menos que se protejam com contratos a termo ou migrem para matérias-primas domésticas. Esse obstáculo deduz cerca de 1,2 ponto percentual do crescimento previsto até que o rublo se estabilize.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
Dominância do Silicone Encontra o Impulso do PoliuretanoOs produtos de silicone responderam por 46,36% da participação do mercado de Selantes da Rússia em 2025, graças ao alongamento de 500%, longa vida útil em exposição UV e conformidade com a GOST 25621-2023 para juntas de fachada. O tamanho do mercado de Selantes da Rússia vinculado ao poliuretano está pronto para crescer a um CAGR de 6,45% até 2031, à medida que as aplicações automotivas, do Arctic LNG 2 e de tabuleiros de pontes exigem flexibilidade a -60°C. Epóxi, acrílico, polissulfeto e mastiques de butil preenchem nichos especializados, como pisos farmacêuticos ou vedações secundárias de vidro isolante, onde a impermeabilidade ao vapor de umidade ou a possibilidade de pintura governa a seleção. A capacidade inicial da Ambrella Silicon cobre menos de um décimo da demanda de silicone, de modo que os formuladores permanecem expostos aos preços dos monômeros asiáticos, enquanto a planta de polióis da Dow Izolan em Vladimir permite que os fornecedores de poliuretano faturem em rublos, compensando o risco cambial.
As sensibilidades diferem entre as resinas. Os custos de matéria-prima do silicone seguem os ciclos de cloro-álcali e silício metalúrgico dominados pela China, de modo que os fornecedores constroem contratos com janelas de revisão de preços de 60 dias. Os precursores de poliuretano dependem do MDI importado, mas o EP-600 da SIBUR catalisa uma potencial integração doméstica que poderia reduzir os preços dos produtos acabados de poliuretano em 10-12% assim que as plantas derivadas surgirem. Os fornecedores que garantirem compras de silicone de longo prazo denominadas em rublos ou assegurarem alocações domésticas de MDI ganharão margem para uma precificação competitiva ágil, permitindo uma captura de participação mais rápida em relação aos importadores puros à medida que o mercado de selantes da Rússia se expande.

Por Setor de Usuário Final:
Construção Lidera, Saúde AceleraA construção civil absorveu 47,5% da demanda do mercado de Selantes da Rússia em 2025, pois somente Moscou iniciou 3,9 milhões de m² de apartamentos em fevereiro de 2026, alta de 50% no ano. A saúde é o segmento de crescimento mais rápido, com um CAGR de 6,76% até 2031, após RUB 999 bilhões em investimentos em plantas farmacêuticas em 2025 elevarem as taxas de construção de salas limpas. Instalações de dispositivos médicos, como a unidade da Gloreka-Pharma no valor de RUB 284,5 milhões com inauguração prevista para o terceiro trimestre de 2026, necessitam de silicone e epóxi em conformidade com a ISO 10993 para juntas de HVAC estéreis, favorecendo fornecedores versados nas aprovações da Roszdravnadzor.
A produção automotiva de 400.000 carros em 2026 contribui com demanda incremental de poliuretano, enquanto aeroespacial, naval e ferroviário permanecem nichos de menor volume, porém com margens ricas, com destaque para polissulfeto e epóxi. O tamanho do mercado de Selantes da Rússia vinculado à saúde deve dobrar sua participação até 2031, à medida que as regras de BPF se estendem a plantas de nutracêuticos e injetáveis. Os fornecedores devem, portanto, equilibrar linhas de construção de grande volume, mas competitivas em preço, com lotes médicos especializados de alta margem que impõem certificação extensiva, mas entregam compras plurianuais uma vez validados.
Análise Geográfica
O consumo do mercado de Selantes da Rússia se concentra principalmente em Moscou e no Distrito Federal Central, onde RUB 2,349 trilhões em ferrovias de alta velocidade e um recorde de 3,9 milhões de m² de habitações lançadas em fevereiro de 2026 impulsionam os pedidos de envidraçamento e fachadas. O Distrito Noroeste, impulsionado pela expansão de estaleiros e revitalizações petroquímicas em torno de São Petersburgo e Ust-Luga, adiciona 17% da demanda nacional. O eixo automotivo do Volga, ancorado pela AVTOVAZ, assegura 13%, enquanto a bacia metalúrgica dos Urais contribui com 11% por meio de manutenção industrial e nova capacidade de mineração.
A Sibéria e o Extremo Oriente juntos detêm a segunda maior participação do mercado, mas registram o crescimento mais rápido porque o Arctic LNG 2, a Ferrovia Norte-Siberiana e a planejada fábrica de lã de pedra da TechnoNICOL em Khabarovsk impulsionam especificações especializadas para climas frios. As rotas de importação se realinham via Vladivostok, Manzhouli e Dostyk, pois os volumes de produtos químicos ocidentais caíram 60-70% após 2022, de modo que os distribuidores regionais se protegem do risco chinês adicionando cargas de polímeros indianos.
A estratégia logística agora favorece o modelo hub e spoke: lotes-mestre de silicone e poliuretano a granel são enviados para Moscou ou São Petersburgo para reformulação e, em seguida, movidos em tanques rodoviários de 20 t para Ecaterimburgo, Novosibirsk e Vladivostok, garantindo entrega em 48 horas para quatro quintos dos canteiros de obras. Essa abordagem limita a exposição ao rublo ao frete doméstico e amortece contra o congestionamento ferroviário na Ferrovia Baikal-Amur quando os volumes de importação da China aumentam sazonalmente.
Cenário Competitivo
O mercado de Selantes da Rússia é moderadamente fragmentado. Apesar das sanções, a resiliência da cadeia de suprimentos está aumentando à medida que a Ambrella Silicon e a SIBUR localizam matérias-primas e a Dow Izolan escala misturas de polióis em Vladimir. Esses movimentos poderiam elevar a capacidade doméstica combinada a um terço das necessidades nacionais até 2030, inclinando o poder de precificação em favor dos formuladores russos e erodindo a participação liderada por importações em 6–8 pontos ao longo do período de previsão.
Líderes do Setor de Selantes da Rússia
-
Arkema Group
-
Henkel AG & Co. KGaA
-
MAPEI S.p.A.
-
Sika AG
-
Dow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Selantes da Rússia Empresas cobertas neste relatório
- Arkema
- Ascott Group
- Dow
- Evotech-Silicone LLC
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Kiilto
- KLEBCHEMIE M. G. Becker GmbH & Co. KG
- KRASS Sealants LLC
- MAPEI S.p.A.
- Momentive Performance Materials
- Novbytkhim LLC
- PPG Industries, Inc.
- RUSTA LLC
- Selena Group
- Sika AG
- Soudal Holding N.V.
- TechnoNICOL Corporation
- Tikkurila OYJ
- Wacker Chemie AG
Desenvolvimentos industriais recentes em Mercado de Selantes da Rússia
- Março de 2026: A MMK, uma das maiores siderúrgicas da Rússia, anunciou planos para cortar 10% de seu pessoal de gestão e pausar novos investimentos, pois está operando a 60% da capacidade devido à fraca demanda doméstica por metais dos setores de construção, energia, automotivo e manufatura de máquinas da Rússia. Tais desenvolvimentos sinalizam desafios crescentes para o mercado de selantes russo.
- Novembro de 2025: A Kremniy, maior planta de silício da Rússia, revelou planos para interromper a produção a partir de 2026. A decisão vem em resposta à demanda em declínio e à intensificação da concorrência de importações mais acessíveis. Esse movimento pode representar desafios para o futuro do mercado de selantes de silicone russo.
Escopo do Relatório do Mercado de Selantes da Rússia
Os selantes, flexíveis e pastosos, preenchem lacunas, juntas e fissuras entre superfícies, bloqueando efetivamente ar, água, umidade e poeira. Amplamente utilizados em aeroespacial, construção, automotivo e saúde, os selantes protegem as juntas. Ao contrário dos adesivos, os selantes se concentram em fornecer resistência à água e vedação, em vez de ligação estrutural.
O relatório do mercado de Selantes da Rússia é segmentado por resina e setor de usuário final. Por resina, o mercado é segmentado em acrílico, epóxi, poliuretano, silicone e outras resinas. Por setor de usuário final, o mercado é segmentado em aeroespacial, automotivo, construção civil, saúde e outros setores de usuário final. O tamanho e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Acrílico |
| Epóxi |
| Poliuretano |
| Silicone |
| Outras Resinas |
| Aeroespacial |
| Automotivo |
| Construção Civil |
| Saúde |
| Outros Setores de Usuário Final |
| Por Tipo de Resina | Acrílico |
| Epóxi | |
| Poliuretano | |
| Silicone | |
| Outras Resinas | |
| Por Setor de Usuário Final | Aeroespacial |
| Automotivo | |
| Construção Civil | |
| Saúde | |
| Outros Setores de Usuário Final |
Definição de mercado
- Setor de Usuário Final - Construção Civil, Automotivo, Aeroespacial, Saúde e Outros são os setores de usuário final considerados no mercado de selantes.
- Produto - Todos os produtos selantes são considerados no mercado estudado
- Resina - No âmbito do estudo, resinas como Poliuretano, Epóxi, Acrílico, Silicone e Outras são consideradas
- Tecnologia - Para fins deste estudo, as tecnologias de selantes monocomponente e bicomponente são levadas em consideração.
| Palavra-chave | Definição |
|---|---|
| Adesivo Termofusível | Os adesivos termofusíveis são geralmente formulações 100% sólidas, à base de polímeros termoplásticos. São sólidos à temperatura ambiente e são ativados quando aquecidos acima de seu ponto de amolecimento, estágio em que se tornam líquidos e, portanto, podem ser processados. |
| Adesivo Reativo | Um adesivo reativo é composto por monômeros que reagem no processo de cura do adesivo e não evaporam do filme durante o uso. Em vez disso, esses componentes voláteis são quimicamente incorporados ao adesivo. |
| Adesivo à Base de Solvente | Os adesivos à base de solvente são misturas de solventes e polímeros termoplásticos ou levemente reticulados, como policloropreno, poliuretano, acrílico, silicone e borrachas naturais e sintéticas (elastômeros). |
| Adesivo à Base de Água | Os adesivos à base de água utilizam a água como meio transportador ou diluente para dispersar uma resina. Eles se fixam permitindo que a água evapore ou seja absorvida pelo substrato. Esses adesivos são compostos com água como diluente, em vez de um solvente orgânico volátil. |
| Adesivo de Cura por UV | Os adesivos de cura por UV induzem a cura e criam uma ligação permanente sem aquecimento, utilizando luz ultravioleta (UV) ou outras fontes de radiação. Uma agregação de monômeros e oligômeros é curada ou polimerizada por luz ultravioleta (UV) ou visível em um adesivo UV. Como o UV é uma fonte de energia radiante, os adesivos UV são frequentemente chamados de adesivos de cura por radiação. |
| Adesivo Resistente ao Calor | Os adesivos resistentes ao calor são aqueles que não se degradam sob altas temperaturas. Um aspecto de um sistema complexo de circunstâncias é a capacidade do adesivo de resistir à desintegração causada por altas temperaturas. À medida que a temperatura sobe, os adesivos podem liquefazer. Eles podem suportar tensões resultantes de diferentes coeficientes de expansão e contração, o que pode ser uma vantagem adicional. |
| Relocalização Industrial | A relocalização industrial é a prática de transferir a produção de commodities e a manufatura de volta para o país onde a empresa foi fundada. Outros termos utilizados incluem internalização e repatriação de produção. O oposto disso é a deslocalização, a prática de produzir itens no exterior para reduzir custos de mão de obra e manufatura. |
| Oleoquímicos | Os oleoquímicos são compostos produzidos a partir de óleos ou gorduras biológicas. Eles se assemelham aos petroquímicos, que são substâncias feitas a partir do petróleo. O setor oleoquímico é construído sobre a hidrólise de óleos ou gorduras. |
| Materiais Não Porosos | Os materiais não porosos são substâncias que não permitem a passagem de líquido ou ar. Materiais não porosos são aqueles que não são porosos, como vidro, plástico, metal e madeira envernizada. Como nenhum ar pode passar, é necessário menos fluxo de ar para elevar esses materiais, eliminando a necessidade de alto fluxo de ar. |
| Acordo de Livre Comércio entre a União Europeia e o Vietnã | Um acordo comercial e um acordo de proteção de investimentos foram concluídos entre a União Europeia e o Vietnã em 30 de junho de 2019. |
| Teor de COV | Compostos com solubilidade limitada em água e alta pressão de vapor são conhecidos como Compostos Orgânicos Voláteis (COVs). Muitos COVs são produtos químicos fabricados pelo homem que são utilizados e produzidos na fabricação de tintas, produtos farmacêuticos e refrigerantes. |
| Polimerização em Emulsão | A polimerização em emulsão é um método de produção de polímeros ou grupos conectados de cadeias químicas menores conhecidas como monômeros, em uma solução aquosa. O método é frequentemente utilizado para fabricar tintas à base de água, adesivos e vernizes, nos quais a água permanece com o polímero e é comercializada como produto líquido. |
| Metas Nacionais de Embalagem 2025 | Em 2018, o Ministério do Meio Ambiente da Austrália estabeleceu as seguintes Metas Nacionais de Embalagem 2025: 100% das embalagens devem ser reutilizáveis, recicláveis ou compostáveis até 2025, 70% das embalagens plásticas devem ser recicladas ou compostadas até 2025, 50% do conteúdo reciclado médio deve ser incluído nas embalagens até 2025, e as embalagens plásticas de uso único problemáticas e desnecessárias devem ser eliminadas até 2025. |
| Política de Substituição de Importações do Governo Russo | As sanções ocidentais suspenderam a distribuição de vários itens de alta tecnologia para a Rússia, incluindo aqueles exigidos pelos setores de exportação de matérias-primas e pelo complexo industrial-militar. Em resposta, o governo lançou um esquema de "substituição de importações", nomeando uma comissão especial para supervisionar sua implementação no início de 2015. |
| Substrato de Papel | Os substratos de papel são folhas, bobinas ou cartões de papel com gramatura de base de até 400 g/m² que não foram convertidos, impressos ou alterados de outra forma. |
| Material de Isolamento | Um material que inibe ou bloqueia a transmissão de calor, som ou eletricidade é conhecido como Material de Isolamento. A variedade de materiais de isolamento inclui fibras espessas como fibra de vidro, lã de rocha e escória, celulose e fibras naturais, bem como placas de espuma rígida e folhas lisas. |
| Choque Térmico | Uma mudança de temperatura conhecida como choque térmico gera tensão em um material. Geralmente resulta em degradação do material e é especialmente prevalente em materiais frágeis como cerâmicas. Quando há uma mudança rápida de temperatura, seja de quente para frio ou vice-versa, esse processo ocorre abruptamente. Ocorre com mais frequência em materiais com baixa condutividade térmica e integridade estrutural insuficiente. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertinentes ao segmento de produto específico e ao país são selecionadas de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Projetos de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura


