
Tamanho e Participação do Mercado de Software de Diagnóstico Preditivo
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.00 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Diagnóstico Preditivo por Mordor Intelligence
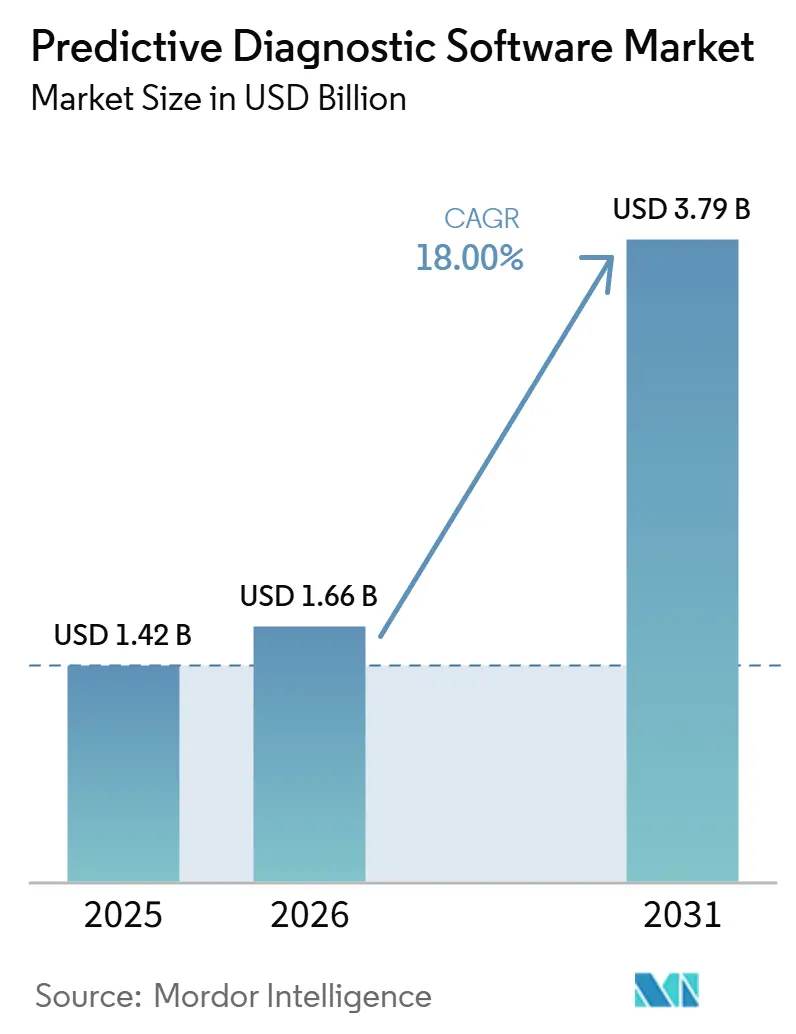
O tamanho do Mercado de Software de Diagnóstico Preditivo foi avaliado em 1,66 bilhões de USD em 2026 e estima-se que cresça de 1,96 bilhões de USD em 2027 para atingir 4,48 bilhões de USD até 2032, a um CAGR de 18% durante o período de previsão (2027-2032).
O mercado de software de diagnóstico preditivo está migrando do trabalho diagnóstico reativo para a identificação precoce de riscos em ambientes clínicos. Prontuários eletrônicos conectados, informações genômicas, imagens médicas e dados de dispositivos estão tornando mais informações de pacientes disponíveis para o desenvolvimento de modelos. A infraestrutura em nuvem e as novas ferramentas de inteligência artificial estão reduzindo algumas barreiras de implantação, embora a qualidade dos dados e a integração ao fluxo de trabalho permaneçam restrições importantes. A demanda também está se ampliando além dos hospitais, pois empresas farmacêuticas e de biotecnologia utilizam dados preditivos para o design de ensaios clínicos e estratificação de pacientes. Os fornecedores estão, portanto, buscando integrações mais profundas com prontuários eletrônicos, maior cobertura de dados e aplicações clínicas regulamentadas no mercado de software de diagnóstico preditivo.
Principais Conclusões do Relatório
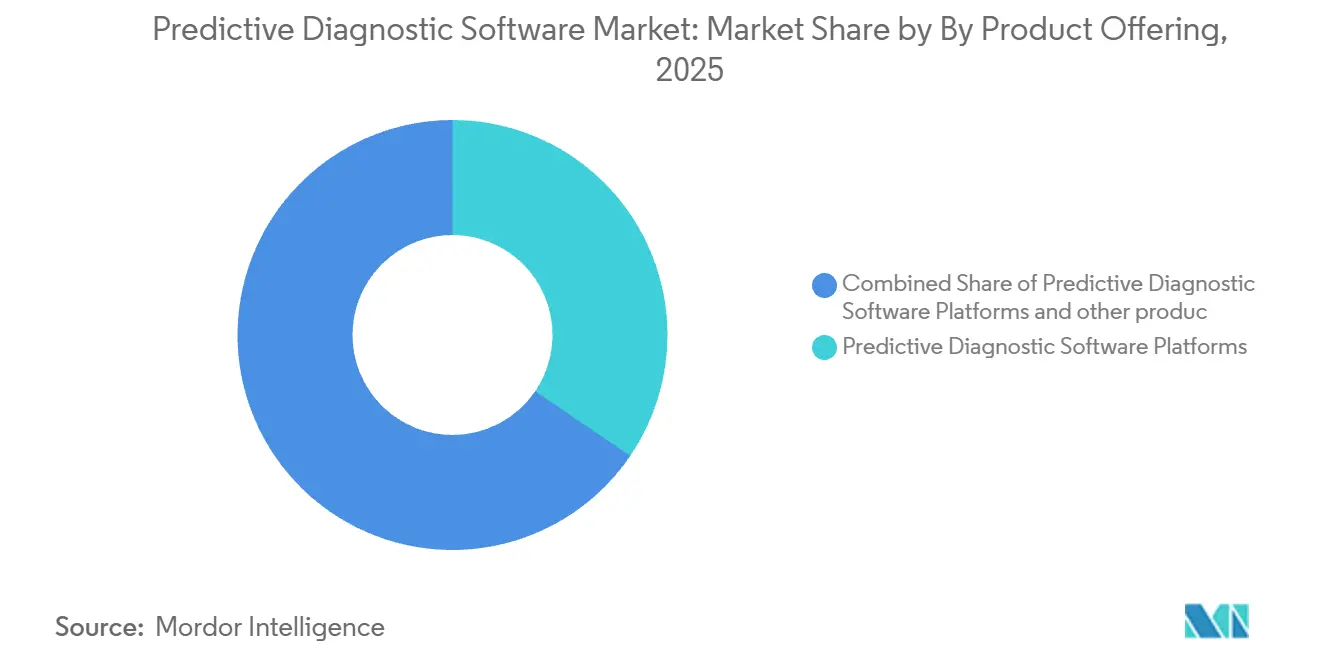
Por produto e oferta, as plataformas detinham 34,5% da participação do mercado de software de diagnóstico preditivo em 2026, enquanto as aplicações de monitoramento preditivo e alerta precoce têm previsão de crescimento a um CAGR de 18,6% até 2032.
Por função analítica, a análise preditiva representou 31,8% da receita em 2026, enquanto a análise cognitiva tem previsão de expansão a um CAGR de 18,4% até 2032.
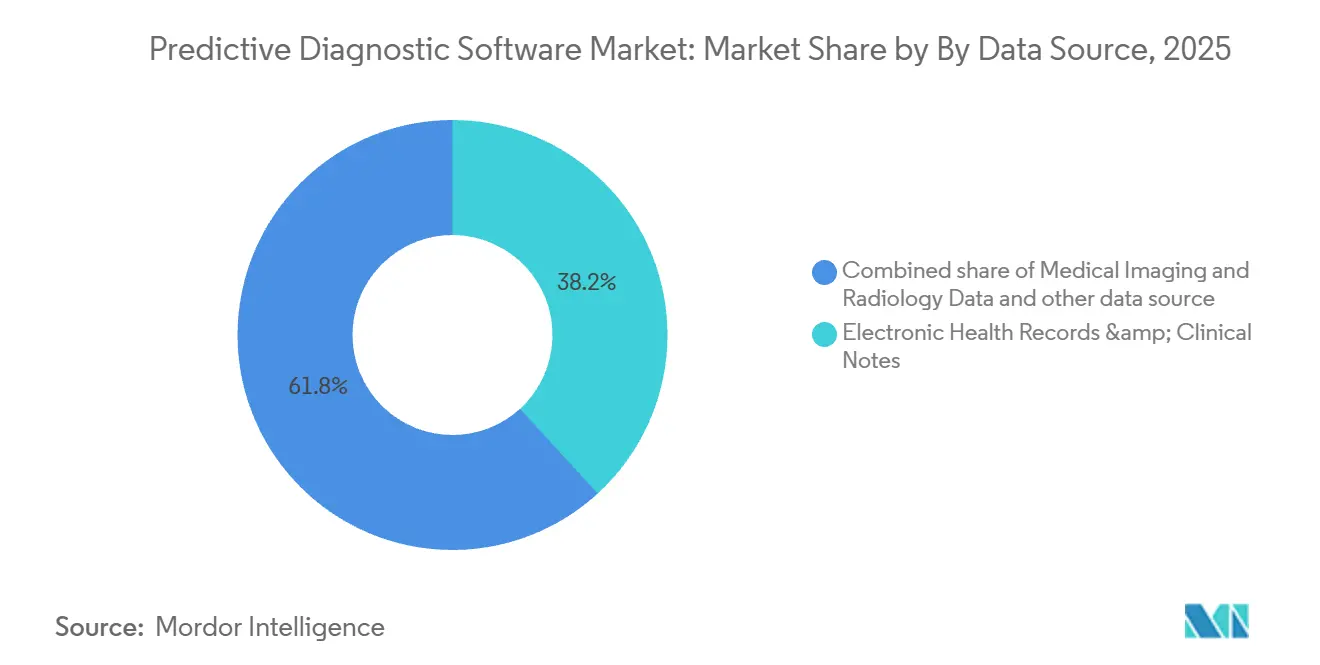
Por fonte de dados, os registros eletrônicos de saúde e as notas clínicas detinham 38,2% da receita em 2026, enquanto os dados genômicos e multi-ômicos têm projeção de crescimento a um CAGR de 18,4% até 2032.
Por implantação, os sistemas baseados em nuvem representaram 48,6% da receita em 2026, enquanto a implantação em borda e embarcada tem previsão de avançar a um CAGR de 19,3% até 2032.
Por aplicação, o diagnóstico clínico detinha 29,7% da receita em 2026, enquanto o monitoramento remoto de pacientes e os cuidados domiciliares têm previsão de crescimento a um CAGR de 19,1% até 2032.
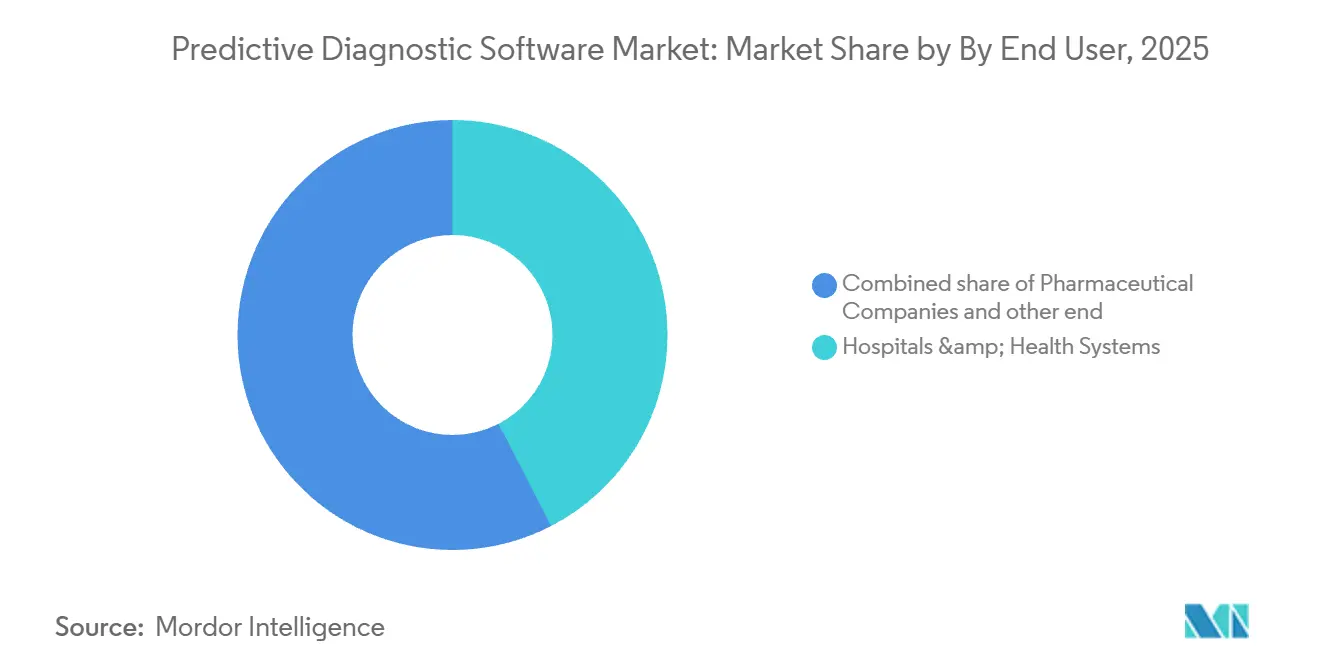
Por usuário final, hospitais e sistemas de saúde detinham 42,4% da receita em 2026, enquanto as empresas farmacêuticas e de biotecnologia têm previsão de expansão a um CAGR de 19,6% até 2032.
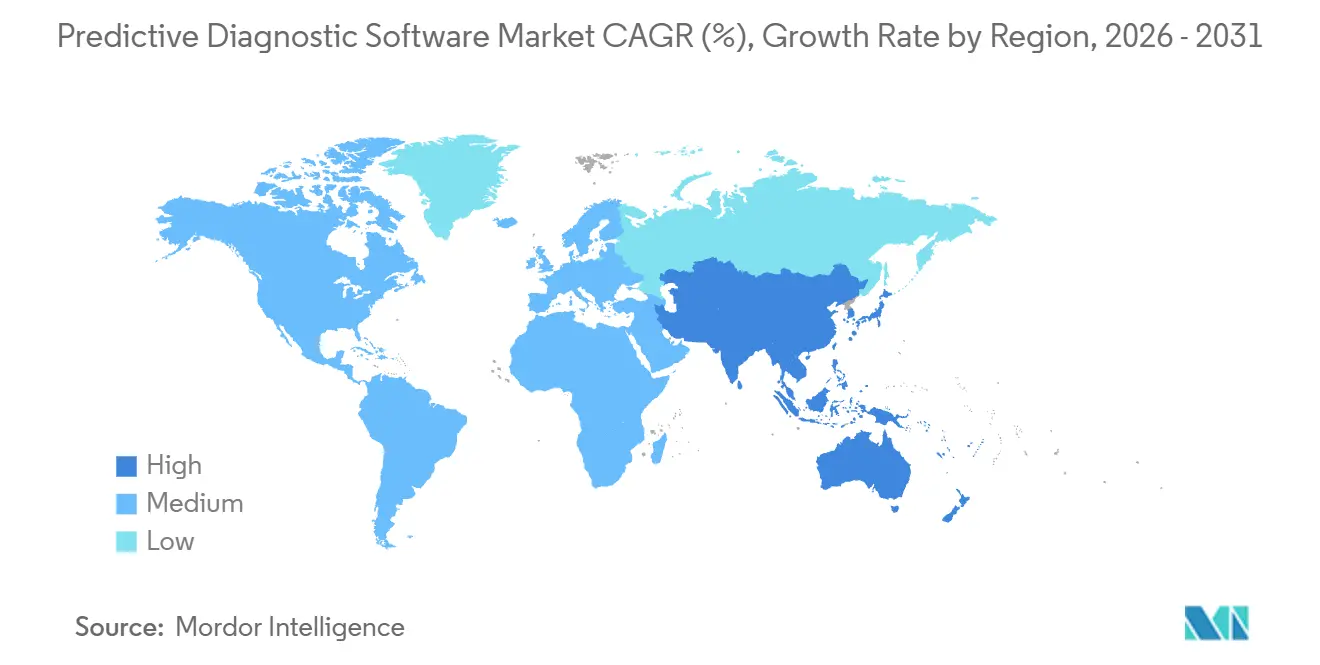
Por geografia, a América do Norte detinha 41,1% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 19,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Disponibilidade de Dados Clínicos Multimodais | +3.5% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança em Direção ao Cuidado Proativo e Baseado em Valor | +3.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração de Modelos Preditivos em Fluxos de Trabalho de Prontuários Eletrônicos | +2.8% | América do Norte, com adoção crescente na Europa | Curto prazo (≤ 2 anos) |
| Detecção Precoce de Condições de Alto Custo | +2.4% | Global | Médio prazo (2-4 anos) |
| Infraestrutura em Nuvem e de Inteligência Artificial Reduzindo Barreiras de Implantação | +2.1% | Global, com ganhos iniciais na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Vias de Doenças Subdiagnosticadas Criando Espaço em Branco para Estratificação de Risco | +1.7% | Global, com necessidade aguda na América do Sul e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Disponibilidade de Dados Clínicos Multimodais Acelera a Precisão das Previsões
O mercado de software de diagnóstico preditivo se beneficia de um volume crescente de dados clínicos provenientes de prontuários eletrônicos, sequenciamento genômico, dispositivos vestíveis e arquivos de imagens médicas. Essas fontes podem ser reunidas em conjuntos de dados longitudinais que fornecem uma visão mais completa da saúde do paciente do que encontros isolados. Pesquisadores do Dana-Farber Cancer Institute e do Massachusetts General Hospital relataram em julho de 2026 que uma ferramenta de inteligência artificial treinada em 683.000 registros de prontuários eletrônicos previu a probabilidade de 348 doenças e superou calculadoras de risco cardiovascular estabelecidas. A descoberta apoia o uso de sequências de diagnóstico e narrativas clínicas que não são facilmente revisadas no cuidado de rotina. A SOPHiA GENETICS[1] processou um recorde de 108.000 análises genômicas em sua plataforma SOPHiA DDM no primeiro trimestre de 2026 e reportou crescimento de receita de 22% em relação ao ano anterior. Esse volume crescente pode apoiar modelos que combinam contexto genômico e clínico, desde que os sistemas de saúde consigam manter a qualidade dos dados e os controles de acesso adequados.
A Mudança em Direção ao Cuidado Proativo e Baseado em Valor Reformula a Economia da Demanda
O mercado de software de diagnóstico preditivo é apoiado por sistemas de saúde e pagadores que assumem responsabilidade financeira pelos resultados dos pacientes. A identificação precoce de deterioração ou risco de doença crônica pode ajudar essas organizações a prevenir episódios de cuidado evitáveis. A Intermountain Health [2] relatou que o monitoramento remoto contínuo baseado em inteligência artificial em 5 hospitais reduziu o custo total do cuidado em 57%, as hospitalizações em 50% e as visitas ao pronto-socorro em 20% para 1.200 pacientes com doenças pulmonares crônicas ao longo de 2 anos. Tais evidências tornam as ferramentas preditivas mais fáceis de avaliar em relação a metas clínicas e financeiras. Os contratos de risco compartilhado também deslocam o interesse do uso diagnóstico ocasional para a vigilância contínua da população. Isso amplia o papel dos fornecedores que conseguem conectar previsões a ações clínicas, gestão do cuidado e resultados documentados.
A Integração de Modelos Preditivos em Fluxos de Trabalho de Prontuários Eletrônicos Converte Projetos Piloto em Implantações Empresariais
A incorporação de modelos nos fluxos de trabalho de prontuários eletrônicos pode reduzir o ônus prático do uso de painéis separados. A regra HTI-5 proposta pelo Escritório do Coordenador Nacional apoia interfaces de programação de aplicações baseadas em FHIR e um ambiente de informações de saúde habilitado por inteligência artificial. A Elation Health integrou a calculadora de risco cardiovascular PREVENT da Associação Americana do Coração em sua ferramenta Clinical Insights AI em março de 2026. A Tempus AI relatou que seu ensaio ALERT com a Medtronic aumentou os procedimentos de substituição de válvula cardíaca salvadores de vidas em 40% entre pacientes com doença significativa. Esses exemplos mostram por que os prestadores de serviços têm maior probabilidade de adotar alertas que chegam dentro dos processos clínicos existentes. A abordagem também confere aos proprietários de plataformas de prontuários eletrônicos influência sobre quais aplicações preditivas se tornam parte da prestação de cuidados empresariais.
A Demanda Crescente por Detecção Precoce de Condições de Alto Custo Amplia o Caso de Uso Reembolsável
A detecção precoce está ganhando atenção em oncologia, cuidados cardiovasculares e gestão de doenças crônicas, pois a intervenção tardia pode resultar em tratamentos mais intensivos. Os Centros de Serviços Medicare e Medicaid emitiram taxas preliminares de preenchimento de lacunas de 350 USD para o Epi+Gen CHD e de 684,8 USD para o PrecisionCHD para datas de serviço a partir de 1º de janeiro de 2025. Essas taxas fornecem uma referência de reembolso para ferramentas de diagnóstico molecular impulsionadas por inteligência artificial. A Tempus AI também relatou que seu algoritmo de deficiência de recombinação homóloga pan-câncer identificou achados acionáveis em 12% dos pacientes não detectados pelos testes de DNA padrão. O mercado de software de diagnóstico preditivo pode se beneficiar quando as evidências demonstram que um modelo identifica pacientes cujas necessidades não são atendidas pelas vias estabelecidas. A adoção ainda dependerá de validação clínica, pagamento e responsabilidade pela decisão de cuidado resultante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interoperabilidade de Dados e Fragmentação de Registros Longitudinais | -1.3% | Global, mais agudo em mercados de prestadores fragmentados nos Estados Unidos e em economias emergentes | Médio prazo (2-4 anos) |
| Responsabilidade Clínica e Confiança em Falsos Positivos ou Falsos Negativos | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades de Validação e Implementação de Inteligência Artificial Clínica | -0.8% | Global, mais agudo na Ásia-Pacífico e na América do Sul | Longo prazo (≥ 4 anos) |
| Desvio de Modelo, Viés e Ônus de Monitoramento Pós-Implantação | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Interoperabilidade de Dados e a Fragmentação de Registros Longitudinais Limitam a Qualidade dos Modelos
O mercado de software de diagnóstico preditivo requer informações longitudinais que acompanhem os pacientes entre instituições e ambientes de cuidado. Muitas organizações ainda mantêm dados em sistemas departamentais com formatos inconsistentes, práticas de codificação e processos de consentimento. Uma revisão sistemática de 2025 identificou desalinhamento semântico entre HL7 FHIR e SNOMED CT, troca limitada entre sistemas e recursos fracos de engajamento do paciente como barreiras recorrentes a ecossistemas integrados de dados de saúde. A regra HTI-5 proposta reconhece o ônus do acesso fragmentado e estima 1,5 bilhão de USD em economias totais provenientes da redução do ônus administrativo. No entanto, as organizações podem adiar a aquisição de software até que sua arquitetura de dados possa fornecer de forma confiável os registros necessários. Os requisitos da HIPAA, do GDPR e de residência de dados podem limitar ainda mais a agregação entre instituições, especialmente quando os processos de consentimento e governança dos pacientes diferem.
Desafios de Responsabilidade Clínica e Confiança Criam Atrito na Adoção em Ambientes de Alto Risco
Resultados de falsos positivos e falsos negativos geram preocupações para clínicos e equipes de compras em usos diagnósticos de alto risco. Uma revisão de políticas de 2026 descreveu a fragmentação entre a supervisão da Administração de Alimentos e Medicamentos, a HIPAA e os requisitos de licenciamento estadual como uma barreira à responsabilização clara pelas recomendações de inteligência artificial. A Administração de Alimentos e Medicamentos também considerou abordagens de monitoramento pós-comercialização para ferramentas de inteligência artificial em saúde, incluindo métodos para acompanhar a segurança e a precisão ao longo do tempo. Os hospitais podem limitar o uso a aplicações consultivas quando os contratos e as orientações regulatórias não alocam claramente a responsabilidade. O desvio de modelo, o viés e a necessidade de monitorar o desempenho após a implantação adicionam trabalho operacional contínuo. A escassez de pessoal com habilidades clínicas, de dados e de implementação pode retardar a validação, a adaptação local e o escalonamento seguro no mercado de software de diagnóstico preditivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto e Oferta:
Plataformas Ancoram as Implantações EmpresariaisAs plataformas detinham 34,5% da participação do mercado de software de diagnóstico preditivo em 2026, refletindo a preferência dos hospitais por suítes integradas em vez de múltiplas ferramentas desconectadas. Essas plataformas reúnem ingestão de dados, governança de modelos e saídas de fluxo de trabalho clínico. Seu amplo papel pode reduzir o trabalho interno de integração para as organizações prestadoras de serviços. Elas também podem criar receita recorrente, pois a migração para outra plataforma exige alterações nos fluxos de trabalho e nas conexões técnicas. Os módulos de suporte à decisão clínica e os mecanismos de estratificação de risco diagnóstico atendem a casos de uso mais específicos dentro do mesmo ambiente. Frequentemente, são adicionados à infraestrutura existente de registros eletrônicos de saúde. Os serviços incluem trabalhos de implementação, integração, manutenção, validação e governança. A demanda por esses serviços aumenta à medida que os sistemas de saúde passam de uma implantação limitada para um uso mais amplo em departamentos clínicos.
As aplicações de monitoramento preditivo e alerta precoce têm previsão de crescimento a um CAGR de 18,6% até 2032, a taxa mais rápida dentro de produto e oferta. Seu crescimento está relacionado a dispositivos vestíveis e ferramentas da Internet das Coisas Médicas que produzem informações fisiológicas contínuas. Os dados contínuos requerem interpretação capaz de identificar mudanças antes que um clínico examine o paciente. O Hospital Universitário Schleswig-Holstein implementou o MAIA[3] em janeiro de 2025 para alertas relacionados a sepse, risco de queda e insuficiência renal. O MAIA foi certificado como dispositivo médico de Classe IIa sob o Regulamento de Dispositivos Médicos da União Europeia. Esse tipo de implantação ilustra como as ferramentas de monitoramento podem ser incorporadas aos processos rotineiros de segurança do paciente. O mercado de software de diagnóstico preditivo, portanto, inclui tanto plataformas empresariais quanto aplicações focadas que realizam vigilância em tempo real. Os prestadores de serviços continuam sendo importantes porque as ferramentas de monitoramento precisam de integração confiável e revisão pós-implantação.


Por Função Analítica:
A Análise Cognitiva Redefine a Camada de Raciocínio DiagnósticoA análise preditiva detinha 31,8% da receita em 2026 e permaneceu como a maior função analítica no mercado de software de diagnóstico preditivo. Pontuações de risco estabelecidas suportam aplicações em oncologia, cardiologia e predição de sepse. A análise diagnóstica caracteriza o estado da doença do paciente a partir das informações disponíveis. A análise prescritiva concentra-se nas possíveis ações clínicas após a identificação de um risco ou diagnóstico. A pontuação e estratificação de risco apoiam o gerenciamento populacional em grupos de pacientes definidos. A detecção de anomalias e o alerta precoce são projetados para mudanças emergentes na condição de um paciente. Essas funções podem coexistir em uma única implantação clínica porque abordam diferentes pontos no processo de cuidado. Seu valor depende de se a saída é compreensível e está disponível no fluxo de trabalho onde uma decisão é tomada.
A análise cognitiva tem previsão de crescimento a um CAGR de 18,4% até 2032, a taxa mais rápida entre as funções analíticas. Ela inclui sistemas baseados em modelos de linguagem que combinam raciocínio em múltiplas etapas com o contexto do paciente. A Microsoft descreveu seu sistema MAI-DxO como capaz de resolver mais de 80% dos casos diagnósticos complexos extraídos de estudos de caso do New England Journal of Medicine. A IDMedizin, da Alemanha, desenvolveu o ARGO, um grande modelo de linguagem clínico treinado em mais de 7 milhões de registros de pacientes alemães. Esses sistemas podem ampliar o papel do software preditivo, passando da pontuação de risco para o raciocínio diagnóstico. Eles também precisam de validação cuidadosa, pois uma explicação plausível não é, por si só, uma recomendação clínica confiável. Os fornecedores buscam combinar funções cognitivas e prescritivas para que uma previsão possa ser conectada a uma via de cuidado adequada.
Por Fonte de Dados:
A Primazia dos Prontuários Eletrônicos Coexiste com a Trajetória Disruptiva dos Dados GenômicosOs registros eletrônicos de saúde e as notas clínicas representaram 38,2% da receita em 2026, a maior participação por fonte de dados no mercado de software de diagnóstico preditivo. Sua posição reflete a ampla disponibilidade no cuidado institucional e as informações longitudinais registradas durante o tratamento. As notas clínicas adicionam contexto que pode não aparecer em campos estruturados. Os dados de imagens médicas e radiologia apoiam a detecção em fluxos de trabalho de imagem. As informações laboratoriais e de patologia podem apoiar a avaliação de risco bioquímico e a interpretação diagnóstica. Os dados de sinistros e faturamento continuam sendo úteis para análises populacionais de pagadores. As informações de dispositivos vestíveis, monitoramento remoto e Internet das Coisas Médicas estão ganhando relevância à medida que os programas de hospital em casa se expandem. Os dados sociais, comportamentais e ambientais são menos estabelecidos porque os requisitos de padronização e consentimento permanecem difíceis.
Os dados genômicos e multi-ômicos têm previsão de crescimento a um CAGR de 18,4% até 2032, apoiados pela redução dos custos de sequenciamento e pela melhoria dos métodos para combinar informações moleculares e clínicas. A Tempus AI reportou aproximadamente 6.500 testes de doença residual mínima no primeiro trimestre de 2026, um aumento de quase 500% em relação ao ano anterior. Um comentário de 2026 na Nature Genetics descreveu a integração de inteligência artificial de genômica, imagens e informações de registros eletrônicos de saúde como uma rota em desenvolvimento para a implementação clínica. As informações são particularmente relevantes para oncologia e avaliação de resposta ao tratamento. Podem ajudar a direcionar pacientes para vias de teste ou terapêuticas mais específicas. Os fornecedores ainda precisam tornar os fluxos de trabalho multi-ômicos complexos utilizáveis no ponto de cuidado. O mercado de software de diagnóstico preditivo tende a favorecer plataformas que possam lidar com dados moleculares sem isolá-los dos registros clínicos.

Por Implantação:
A Dominância da Nuvem Coexiste com o Crescimento Disruptivo da Inteligência Artificial de BordaA implantação baseada em nuvem representou 48,6% da receita em 2026 e representou o modelo de implantação líder. Os sistemas em nuvem oferecem capacidade de computação escalável e permitem que os fornecedores gerenciem atualizações de modelos. Eles também podem se conectar eficientemente com ambientes de registros eletrônicos de saúde como serviço. A implantação local permanece relevante onde os hospitais exigem controle rigoroso de dados e sistemas. As arquiteturas híbridas combinam processamento local para informações sensíveis com recursos em nuvem para treinamento de modelos ou análises mais amplas. O setor de software de diagnóstico preditivo se beneficia dessa flexibilidade porque os requisitos dos prestadores variam conforme a regulamentação e o modelo operacional. O controle em nuvem dos ciclos de computação e atualização pode fortalecer a posição dos grandes fornecedores de plataformas. Também pode pressionar os especialistas em integraão de menor porte que dependem do mesmo ambiente técnico.
A implantação em borda e embarcada tem previsão de crescimento a um CAGR de 19,3% até 2032, a taxa de implantação mais rápida no mercado de software de diagnóstico preditivo. Ela suporta inferência local onde requisitos de conectividade, latência ou privacidade tornam o processamento centralizado menos adequado. A Axiomtek lançou a plataforma médica de borda mBOX603 em janeiro de 2026 para reconstrução de TC e RM assistida por inteligência artificial e processamento de registros médicos eletrônicos em tempo real. A Ambiq e a CardioMedive também anunciaram uma solução de monitoramento cardíaco usando inferência no dispositivo para detecção de anomalias e alertas cardiovasculares preditivos. O processamento local pode ser útil em imagens, monitoramento e outros ambientes de cuidado sensíveis ao tempo. Também introduz empresas de semicondutores e dispositivos como possíveis participantes no mercado de software de diagnóstico preditivo. Os fornecedores centrados na entrega em nuvem precisam adaptar seus produtos para ambientes onde o processamento local é necessário.
Por Aplicação:
O Monitoramento Remoto Desafia a Dominância de Volume do Diagnóstico ClínicoO diagnóstico clínico representou 29,7% da receita em 2026 e foi o maior segmento de aplicação. Inclui oncologia, cardiologia, neurologia, doenças infecciosas, doenças crnicas e metabólicas, e condições raras e genéticas. Essa concentração reflete a grande quantidade de trabalho de desenvolvimento e regulatório direcionado às aplicações diagnósticas. A predição de deterioração do paciente e sepse apoia as operações hospitalares e as decisões de cuidado agudo. A predição de readmissão e tempo de internação aborda capacidade, planejamento de alta e uso de recursos. O gerenciamento preventivo e de risco populacional apoia o alcance a pacientes com maior probabilidade de necessidades futuras de cuidado. A resposta ao tratamento e a otimização terapêutica estão se tornando mais relevantes em oncologia à medida que a estratificação de pacientes baseada em biomarcadores é utilizada em ensaios clínicos. A utilização diagnóstica e a gestão também apoiam a solicitação de exames baseada em evidências para sistemas de saúde sob pressão financeira.
O monitoramento remoto de pacientes e os cuidados domiciliares têm previsão de crescimento a um CAGR de 19,1% até 2032 no mercado de software de diagnóstico preditivo. Os sistemas de saúde estão estendendo a vigilância além dos muros hospitalares para o gerenciamento pós-alta e de doenças crônicas. Uma revisão sistemática de 2026 constatou que o aprendizado de máquina aplicado a informações de monitoramento remoto melhorou a predição de desfechos de doenças em pacientes com condições crônicas. Essa evidência apoia o uso clínico de dados coletados fora dos ambientes de cuidado convencionais. Também reforça a necessidade de sistemas capazes de distinguir uma mudança acionável da variação normal. O monitoramento remoto pode conectar alertas preditivos a enfermeiros, médicos e gestores de cuidado antes que um evento agudo ocorra. A análise de ensaios clínicos e de evidências do mundo real forma outra área de aplicação porque pode ajudar a identificar pacientes adequados e acompanhar desfechos. O mercado de software de diagnóstico preditivo está, portanto, alcançando tanto a prestação direta de cuidados quanto as necessidades de informação das organizações de ciências da vida.
Por Usuário Final:
Empresas Farmacêuticas e de Biotecnologia Redefinem o Perfil do CompradorHospitais e sistemas de saúde detinham 42,4% da receita em 2026, a maior participação por usuário final no mercado de software de diagnóstico preditivo. Sua posição é baseada em escala, necessidades de monitoramento de pacientes internados e acesso a ferramentas clínicas aprovadas por reguladores. Grupos de médicos e clínicas são um grupo secundário em crescimento à medida que os ambientes ambulatoriais assumem mais o gerenciamento de doenças crônicas. Laboratórios de diagnóstico e redes de patologia utilizam modelos preditivos para solicitação de exames e interpretação de resultados. Pagadores e organizações de cuidado responsável utilizam estratificação em nível populacional para identificar membros em risco de episódios agudos de alto custo. Institutos de pesquisa e centros médicos acadêmicos contribuem para a validação clínica e o desenvolvimento metodológico. As agências de saúde pública são um grupo em estágio inicial que pode utilizar ferramentas preditivas na vigilância de doenças infecciosas. A diversidade de usuários significa que os fornecedores precisam de diferentes abordagens de integração, padrões de evidência e modelos comerciais.
As empresas farmacêuticas e de biotecnologia têm previsão de crescimento a um CAGR de 19,6% até 2032, a taxa mais rápida por usuário final. Essas organizações utilizam informações preditivas para apoiar a descoberta de biomarcadores, a estratificação de pacientes e o desenvolvimento clínico. A Daiichi Sankyo anunciou uma colaboração com a Tempus AI em março de 2026 para utilizar o modelo de fundação multimodal PRISM2 em um programa de oncologia com conjugado anticorpo-fármaco. O trabalho combina informações de ensaios clínicos com o banco de dados de oncologia do mundo real da Tempus para criar modelos de seleção de pacientes. Isso demonstra que os compradores de ciências da vida consideram cada vez mais o software preditivo como um ativo de desenvolvimento clínico. Sua demanda está ligada à necessidade de reduzir a incerteza nos ensaios, e não apenas à conformidade operacional. O mercado de software de diagnóstico preditivo pode se beneficiar desse grupo de compradores porque seus casos de uso se estendem do cuidado ao prestador ao desenvolvimento de medicamentos. As organizações de pesquisa continuam sendo relevantes à medida que testam modelos e desenvolvem evidências para novas áreas de doenças.
Análise Geográfica
Mercado de Software de Diagnóstico Preditivo da América do Norte
A América do Norte representou 41,1% da receita em 2026, apoiada pela alta adoção de registros eletrônicos de saúde, contratos baseados em risco e um grande ecossistema de inteligência artificial clínica. A região possui uma base substancial de hospitais de cuidado agudo com registros digitais que podem suportar fluxos de trabalho preditivos. A proposta de regra HTI-5 avança o acesso baseado em FHIR e espera-se que reduza o ônus relacionado à fragmentação em 1,5 bilhões de USD no total. Os sistemas de saúde e os pagadores têm razão financeira para identificar condições de alto custo mais cedo quando operam sob contratos de risco. A região também contém grandes empresas de tecnologia, serviços de saúde e ciências da vida que podem financiar a validação clínica e a integração. A Optum anunciou um programa de inteligência artificial de 3 bilhões de USD para 2026 e 2027 que inclui suporte à decisão clínica e uma abordagem com clínico no ciclo. As iniciativas de dados de saúde federados do Canadá e os esforços de digitalização hospitalar do México acrescentam amplitude além dos Estados Unidos.
Mercado de Software de Diagnóstico Preditivo da Europa
A Europa não apresenta participação regional ou taxa de crescimento reportada no material fornecido, mas o mercado de software de diagnóstico preditivo está se desenvolvendo por meio de aplicações clínicas regulamentadas e programas de validação. A Alemanha tornou-se um local importante para a certificação de dispositivos e a implantação de inteligência artificial clínica. A implementação do MAIA pelo Hospital Universitário Schleswig-Holstein fornece um exemplo de ferramenta de alerta de risco ao paciente certificada pelo Regulamento de Dispositivos Médicos da União Europeia. A IKK Südwest tornou-se a primeira seguradora de saúde europeia a oferecer diagnóstico de câncer de pulmão baseado em inteligência artificial como serviço coberto, por meio de sua parceria com a contextflow. A Europa também dispõe de grandes conjuntos de dados que podem apoiar a validação. O Delphi-2M foi validado em 1,93 milhão de registros de pacientes dinamarqueses para prever o risco de mais de 1.000 diagnósticos. A Lei de Inteligência Artificial da União Europeia e as normas de dispositivos médicos acrescentam requisitos de tempo e documentação, ao mesmo tempo em que estabelecem padrões que podem favorecer produtos bem validados.
Mercado de Software de Diagnóstico Preditivo da Ásia-Pacífico, Oriente Médio e África e América do Sul
A Ásia-Pacífico tem previsão de expansão a um CAGR de 19,5% até 2032, tornando-a a parte regional de crescimento mais rápido do mercado de software de diagnóstico preditivo. China, Índia, Japão, Coreia do Sul e Austrália têm diferentes trajetórias de adoção, mas estão ampliando a demanda regional. A Comissão Nacional de Saúde da China reportou em 2025 que mais de 1.200 hospitais de Nível 3A utilizavam sistemas de radiologia ou patologia assistidos por inteligência artificial, e os serviços de imagem remota em nível de condado haviam processado mais de 68 milhões de casos. O 15º Plano Quinquenal da China para 2026 a 2030 prioriza a inteligência artificial no diagnóstico assistido e na medicina de precisão. O Hospital Xinhua da Universidade Jiao Tong de Xangai introduziu o DeepRare em julho de 2025 e reportou registros de mais de 600 hospitais e laboratórios. Os programas de aquisição hospitalar da Coreia do Sul e a expansão da telemedicina na Índia acrescentam à cobertura regional. O Oriente Médio e a África permanecem em estágio inicial, enquanto a Siemens Healthineers e a Mediot AI anunciaram uma parceria em 2025 para infraestrutura de saúde com inteligência artificial na África. A América do Sul também está em estágio mais inicial, com o Brasil liderando o investimento em hospitais privados e outros países ganhando acesso à medida que os custos de infraestrutura em nuvem diminuem.
Cenário Competitivo
Concentração do Mercado
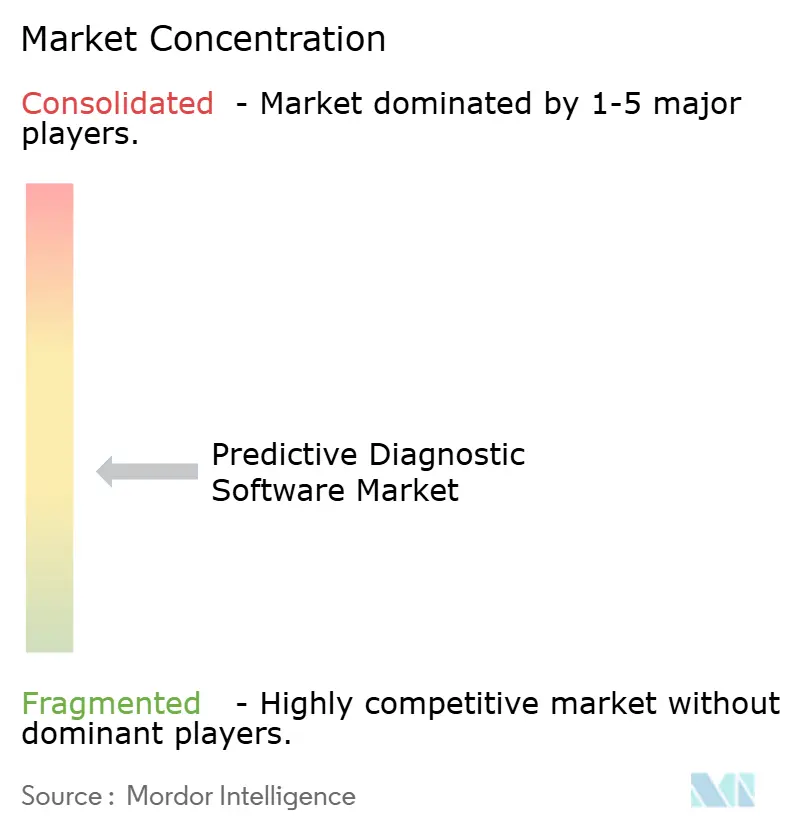
O mercado de software de diagnóstico preditivo é moderadamente fragmentado. Empresas focadas em análise, incluindo Tempus AI, Health Catalyst, IQVIA, Komodo Health e MedeAnalytics, competem com unidades de inteligência artificial em saúde da Microsoft, Oracle, IBM, GE HealthCare, Siemens Healthineers e Philips. As grandes plataformas de tecnologia e ciências da vida trazem infraestrutura mais ampla e relacionamentos existentes com clientes. Os fornecedores especializados frequentemente se diferenciam por meio de ativos de dados clínicos, conhecimento em áreas de doenças e aplicações focadas. Uma estratégia líder é vincular modelos diretamente aos fluxos de trabalho de registros eletrônicos de saúde, em vez de vender uma interface de análise separada. Os fornecedores também precisam de governança de modelos, capacidade regulatória e evidências de implantações clínicas. Esses requisitos podem dificultar a entrada de um novo fornecedor em um ambiente de cuidado regulado com apenas um modelo técnico. A estrutura do mercado ainda deixa espaço para empresas que abordam problemas clínicos especializados ou grupos de prestadores mal atendidos.
A Tempus AI adquiriu a Paige em 2025 e lançou o Paige Predict em janeiro de 2026. O produto utiliza imagens de lâmina inteira de H&E para prever a presença ou ausência de 123 biomarcadores e vias oncogênicas em 16 tipos de câncer. Essa iniciativa ampliou a capacidade de patologia digital da empresa e fortaleceu sua posição no trabalho preditivo focado em oncologia. A IQVIA lançou o IQVIA.ai em março de 2026, uma plataforma unificada de inteligência artificial agêntica construída com tecnologia da NVIDIA. A IQVIA reportou que mais de 150 agentes inteligentes haviam sido implantados e que 19 das 20 principais empresas farmacêuticas utilizavam seus agentes em seus fluxos de trabalho. A empresa também possui um depósito de patente para uma abordagem imparcial de extração, transformação e carregamento para predição de eventos médicos temporais, que aborda o viés temporal na modelagem de risco. Essas ações mostram a competição em torno de dados proprietários, funções de plataforma mais amplas e casos de uso em ciências da vida.
O mercado de software de diagnóstico preditivo também apresenta oportunidades abertas no diagnóstico de doenças raras, modelagem de risco em oncologia pediátrica e predição de resposta ao tratamento multi-ômico. Essas áreas têm cobertura de plataforma menos estabelecida do que os fluxos de trabalho clínicos comuns. Veradigm, Inovalon e CitiusTech estão direcionando seus esforços para ambientes ambulatoriais e de grupos de médicos que os fornecedores maiores podem não priorizar. A Tempus AI previu receita de 1,6 bilhões de USD para 2026, representando crescimento ano a ano de aproximadamente 25%, o que apoia a relevância comercial de dados multimodais proprietários e estratégias de modelos. A orientação da FDA sobre Software como Dispositivo Médico e a certificação EU MDR podem atuar como barreiras à entrada porque os fornecedores precisam de evidências, documentação e supervisão contínua. Ao mesmo tempo, esses requisitos podem fornecer um sinal de qualidade para os compradores prestadores. A consolidação e a aquisição de capacidades provavelmente continuarão sendo importantes onde os fornecedores buscam acesso mais rápido a dados, patologia, genômica ou capacidades de fluxo de trabalho.
Líderes do Setor de Software de Diagnóstico Preditivo
-
IQVIA Holdings Inc.
-
Epic Systems Corporation
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Veradigm LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Diagnóstico Preditivo Empresas cobertas neste relatório
- CitiusTech
- Cotiviti, Inc.
- Datavant
- Epic Systems
- GE HealthCare Technologies Inc.
- Health Catalyst, Inc.
- IBM
- Inovalon, Inc.
- IQVIA
- Komodo Health, Inc.
- Mckesson
- MedeAnalytics
- Merative
- Microsoft
- Optum
- Oracle
- Koninklijke Philips
- SAS Institute
- Siemens Healthineers
- Tempus AI, Inc.
- Veradigm
Desenvolvimentos industriais recentes em Mercado de Software de Diagnóstico Preditivo
- Julho de 2026: Dana-Farber e Massachusetts General Hospital publicaram uma ferramenta de previsão de doenças por inteligência artificial na Nature. Os pesquisadores treinaram o modelo em 683.000 registros de prontuários eletrônicos de pacientes para prever o risco de 348 doenças.
- Abril de 2026: A Siemens Healthineers ingressou no estudo Bio-Hermes-002 da Fundação Global Alzheimer's Platform. A colaboração integra plataformas de biomarcadores sanguíneos e digitais com dados observacionais em ressonância magnética, tomografia por emissão de pósitrons e populações diversas.
- Março de 2026: A IQVIA lançou o IQVIA.ai, uma plataforma unificada de inteligência artificial agêntica que usa NVIDIA Nemotron, NeMo Agent Toolkit e Dynamo.
- Janeiro de 2026: A Tempus AI lançou o Paige Predict para patologia digital. A solução prevê 123 biomarcadores e vias moleculares oncogênicas em 16 tipos de câncer a partir de uma única imagem de lâmina inteira H&E.
Escopo do Relatório Global do Mercado de Software de Diagnóstico Preditivo
Visão geral da segmentação
| Plataformas de Software de Diagnóstico Preditivo |
| Módulos de Suporte à Decisão Clínica |
| Mecanismos de Estratificação de Risco Diagnóstico |
| Aplicações de Monitoramento Preditivo e Alerta Precoce |
| Serviços de Implementação, Integração e Gestão |
| Serviços de Manutenção, Validação e Governança de Modelos |
| Análise Preditiva |
| Análise Diagnóstica |
| Análise Prescritiva |
| Análise Cognitiva |
| Pontuação e Estratificação de Risco |
| Detecção de Anomalias e Alerta Precoce |
| Prontuários Eletrônicos e Notas Clínicas |
| Dados de Imagens Médicas e Radiologia |
| Dados Laboratoriais e de Patologia |
| Dados Genômicos e Multi-Ômicos |
| Dados de Sinistros e Faturamento |
| Dados de Dispositivos Vestíveis, Monitoramento Remoto e Internet das Coisas Médicas |
| Dados Sociais, Comportamentais e Ambientais |
| Local |
| Baseada em Nuvem |
| Híbrida |
| Implantação em Borda e Embarcada |
| Diagnóstico Clínico | Oncologia |
| Cardiologia | |
| Neurologia | |
| Doenças Infecciosas | |
| Doenças Crônicas e Metabólicas | |
| Doenças Raras e Genéticas | |
| Previsão de Deterioração do Paciente e Sepse | |
| Previsão de Readmissão, Tempo de Internação e Mortalidade | |
| Gerenciamento Preventivo e de Risco Populacional | |
| Resposta ao Tratamento e Otimização da Terapia | |
| Monitoramento Remoto de Pacientes e Cuidado Domiciliar | |
| Análise de Ensaios Clínicos e Evidências do Mundo Real | |
| Utilização Diagnóstica e Gestão |
| Hospitais e Sistemas de Saúde |
| Grupos de Médicos e Clínicas |
| Laboratórios de Diagnóstico e Redes de Patologia |
| Pagadores e Organizações de Cuidado Responsável |
| Empresas Farmacêuticas e de Biotecnologia |
| Institutos de Pesquisa e Centros Médicos Acadêmicos |
| Agências de Saúde Pública |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Produto e Oferta | Plataformas de Software de Diagnóstico Preditivo | |
| Módulos de Suporte à Decisão Clínica | ||
| Mecanismos de Estratificação de Risco Diagnóstico | ||
| Aplicações de Monitoramento Preditivo e Alerta Precoce | ||
| Serviços de Implementação, Integração e Gestão | ||
| Serviços de Manutenção, Validação e Governança de Modelos | ||
| Função Analítica | Análise Preditiva | |
| Análise Diagnóstica | ||
| Análise Prescritiva | ||
| Análise Cognitiva | ||
| Pontuação e Estratificação de Risco | ||
| Detecção de Anomalias e Alerta Precoce | ||
| Fonte de Dados | Prontuários Eletrônicos e Notas Clínicas | |
| Dados de Imagens Médicas e Radiologia | ||
| Dados Laboratoriais e de Patologia | ||
| Dados Genômicos e Multi-Ômicos | ||
| Dados de Sinistros e Faturamento | ||
| Dados de Dispositivos Vestíveis, Monitoramento Remoto e Internet das Coisas Médicas | ||
| Dados Sociais, Comportamentais e Ambientais | ||
| Implantação | Local | |
| Baseada em Nuvem | ||
| Híbrida | ||
| Implantação em Borda e Embarcada | ||
| Aplicação | Diagnóstico Clínico | Oncologia |
| Cardiologia | ||
| Neurologia | ||
| Doenças Infecciosas | ||
| Doenças Crônicas e Metabólicas | ||
| Doenças Raras e Genéticas | ||
| Previsão de Deterioração do Paciente e Sepse | ||
| Previsão de Readmissão, Tempo de Internação e Mortalidade | ||
| Gerenciamento Preventivo e de Risco Populacional | ||
| Resposta ao Tratamento e Otimização da Terapia | ||
| Monitoramento Remoto de Pacientes e Cuidado Domiciliar | ||
| Análise de Ensaios Clínicos e Evidências do Mundo Real | ||
| Utilização Diagnóstica e Gestão | ||
| Segmentação por Usuário Final | Hospitais e Sistemas de Saúde | |
| Grupos de Médicos e Clínicas | ||
| Laboratórios de Diagnóstico e Redes de Patologia | ||
| Pagadores e Organizações de Cuidado Responsável | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Institutos de Pesquisa e Centros Médicos Acadêmicos | ||
| Agências de Saúde Pública | ||
| Segmentação por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por software de diagnóstico preditivo?
A demanda é apoiada pela maior disponibilidade de dados clínicos, pelo cuidado baseado em valor, pela integração com prontuários eletrônicos e pela necessidade de detecção precoce de condições de alto custo. Os dados contínuos provenientes de registros, imagens, testes genômicos e dispositivos conectados oferecem aos prestadores mais oportunidades de identificar riscos antes que um episódio agudo ocorra.
Qual é o tamanho do mercado de software de diagnóstico preditivo em 2027?
A estimativa fornecida situa o setor em 1,96 bilhões de USD em 2027, com previsão de 4,48 bilhões de USD até 2032 a um CAGR de 18%. A previsão reflete o uso esperado em organizações prestadoras de serviços e organizações de ciências da vida, e não apenas em um único fluxo de trabalho clínico.
Qual modelo de implantação lidera a adoção?
A implantação baseada em nuvem liderou com 48,6% da receita em 2026, enquanto os sistemas de borda e embarcados têm previsão de crescimento a um CAGR de 19,3% até 2032. A nuvem suporta atualizações escaláveis, enquanto o processamento em borda é útil quando a resposta em tempo real, a conectividade ou a privacidade exigem inferência local.
Quais organizações estão adotando essas ferramentas mais rapidamente?
Hospitais e sistemas de saúde foram os maiores usuários com 42,4% da receita em 2026, enquanto as empresas farmacêuticas e de biotecnologia têm previsão de crescimento a um CAGR de 19,6%. A demanda hospitalar centra-se no monitoramento e nos fluxos de trabalho clínicos, enquanto a demanda das ciências da vida centra-se na descoberta de biomarcadores e na seleção de pacientes.
Por que as integrações com prontuários eletrônicos são importantes?
As integrações colocam alertas de risco dentro dos fluxos de trabalho clínicos de rotina e podem reduzir a dependência de painéis separados ou revisão manual de dados. Isso importa porque uma previsão deve chegar ao clínico ou à equipe de cuidado adequada a tempo de apoiar uma resposta prática.
O que limita a adoção de plataformas de diagnóstico preditivo?
Registros de pacientes fragmentados, preocupações com responsabilidade, habilidades limitadas de implementação e requisitos contínuos de monitoramento de modelos podem atrasar uma implantação mais ampla. As organizações prestadoras também precisam de processos de consentimento, governança de dados e validação que apoiem o uso confiável em suas próprias populações de pacientes. Elas devem decidir como os alertas são revisados, como o desempenho é verificado após as atualizações e quando um clínico deve substituir uma recomendação. Esses requisitos operacionais afetam os prazos de aquisição, as necessidades de pessoal e o escopo de cada implantação.