
予測診断ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.96 十億米ドル |
| 市場規模 (2032) | 4.48 十億米ドル |
| 成長率 (2027 - 2032) | 18.00 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる予測診断ソフトウェア市場分析
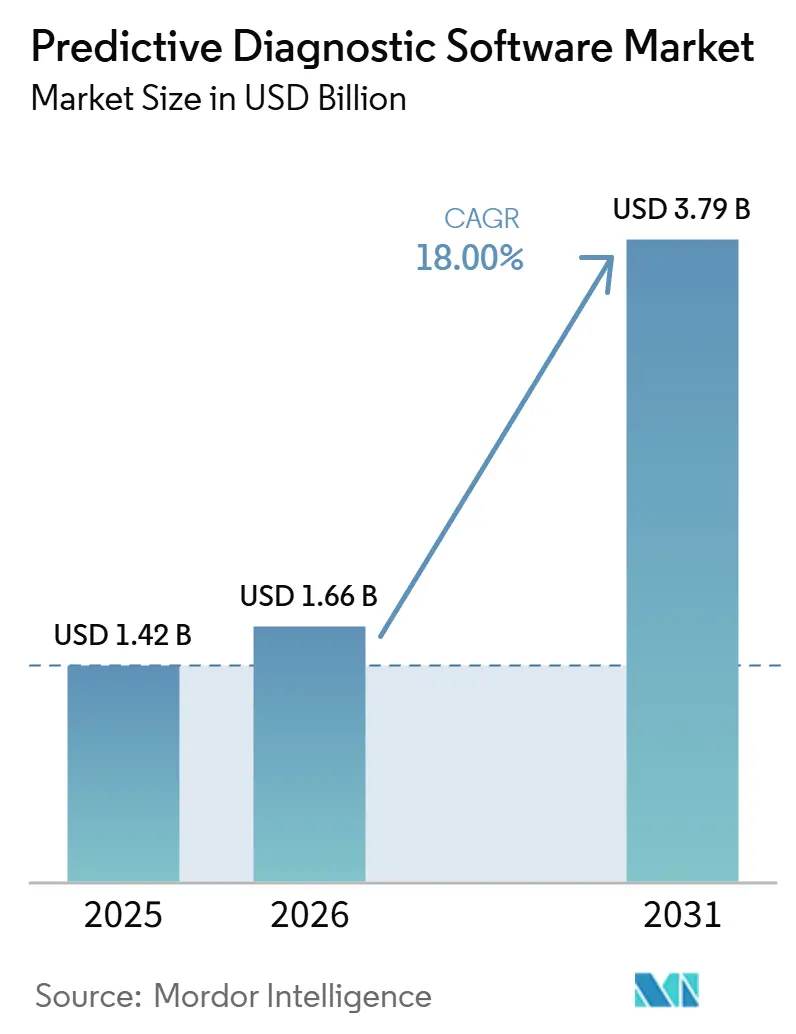
予測診断ソフトウェア市場規模は2026年に1.66 ビリオン 米ドルと評価され、2027年の1.96 ビリオン 米ドルから2032年には4.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 18%で成長する見込みです。
予測診断ソフトウェア市場は、臨床現場全体において、事後的な診断業務から早期リスク特定へと移行しつつあります。接続された電子記録、ゲノム情報、医療画像、およびデバイスデータにより、モデル開発に利用可能な患者情報が増加しています。クラウドインフラと新しい人工知能ツールにより、一部の導入障壁が低下していますが、データ品質とワークフロー統合は依然として重要な制約となっています。製薬・バイオテクノロジー企業が臨床試験設計や患者層別化に予測データを活用するため、病院以外への需要も拡大しています。そのため、ベンダーは予測診断ソフトウェア市場において、より深い電子健康記録の統合、より広範なデータカバレッジ、および規制された臨床アプリケーションの追求を進めています。
レポートの主要ポイント
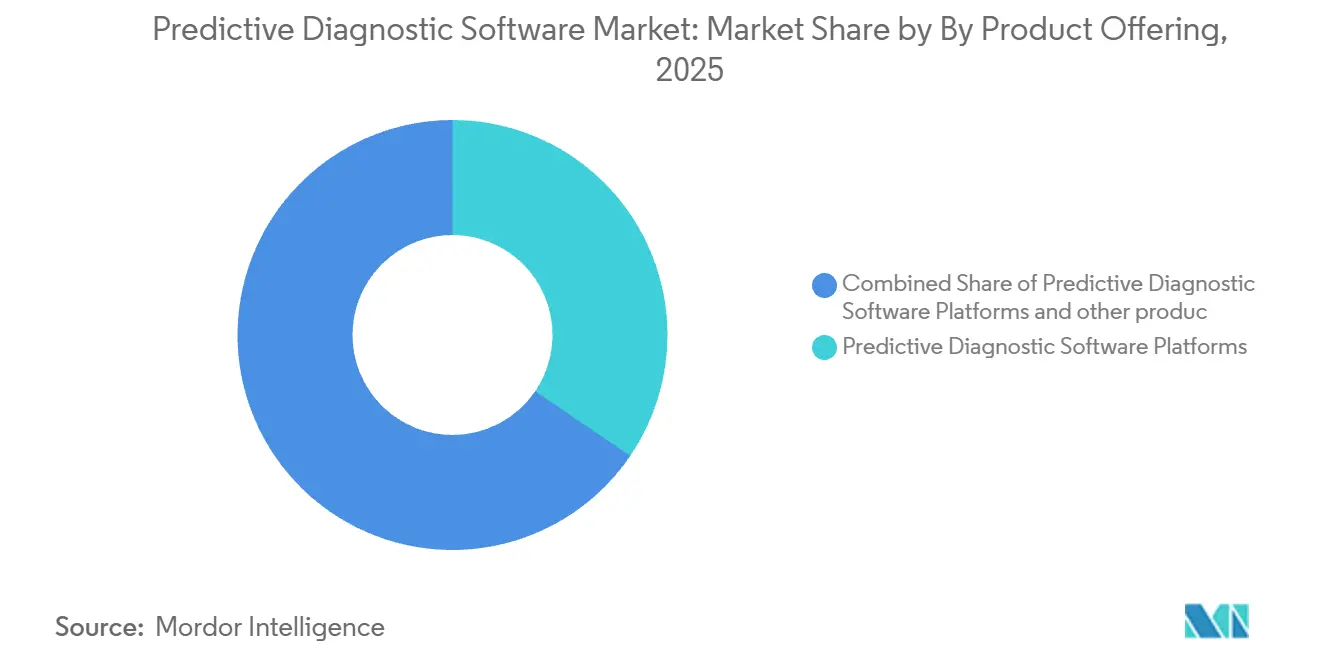
製品・オファリング別では、プラットフォームが2026年の予測診断ソフトウェア市場シェアの34.5%を占め、予測モニタリングおよび早期警告アプリケーションは2032年にかけてCAGR 18.6%で成長すると予測されています。
分析機能別では、予測アナリティクスが2026年の収益の31.8%を占め、コグニティブアナリティクスは2032年にかけてCAGR 18.4%で拡大すると予測されています。
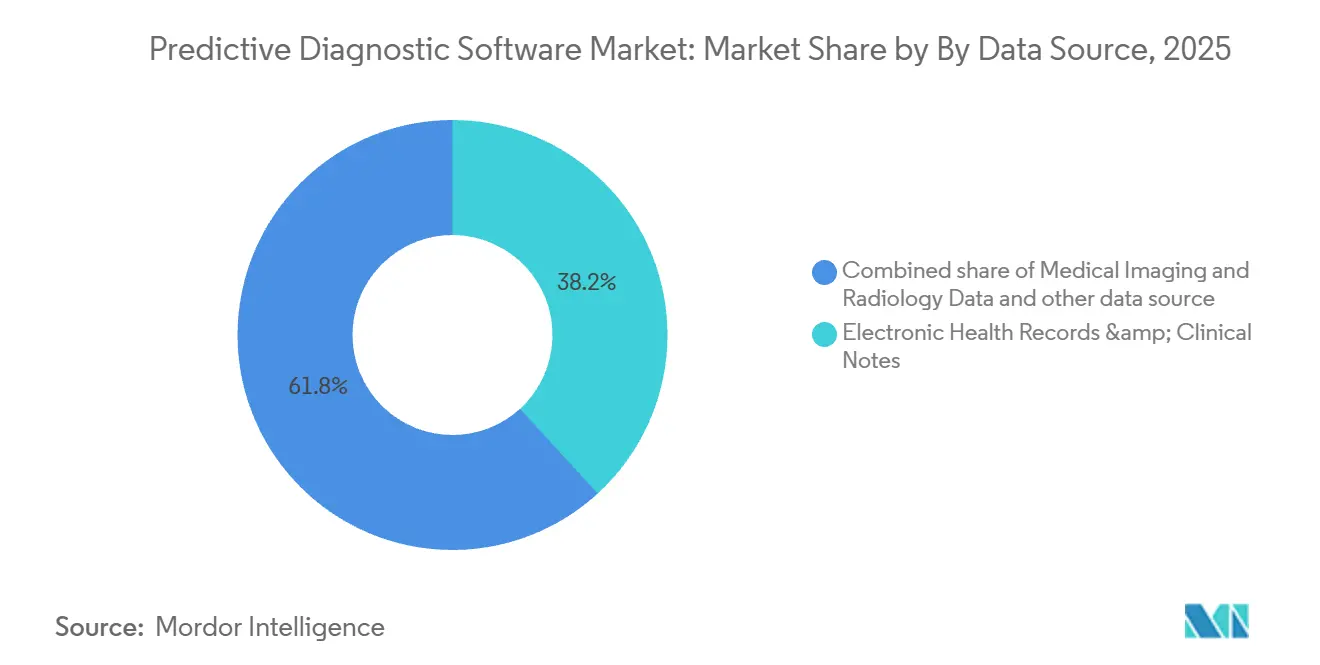
データソース別では、電子健康記録および臨床ノートが2026年の収益の38.2%を占め、ゲノムおよびマルチオミクスデータは2032年にかけてCAGR 18.4%で成長すると予測されています。
導入形態別では、クラウドベースシステムが2026年の収益の48.6%を占め、エッジおよび組み込み型導入は2032年にかけてCAGR 19.3%で進展すると予測されています。
アプリケーション別では、臨床診断が2026年の収益の29.7%を占め、遠隔患者モニタリングおよび在宅ケアは2032年にかけてCAGR 19.1%で成長すると予測されています。
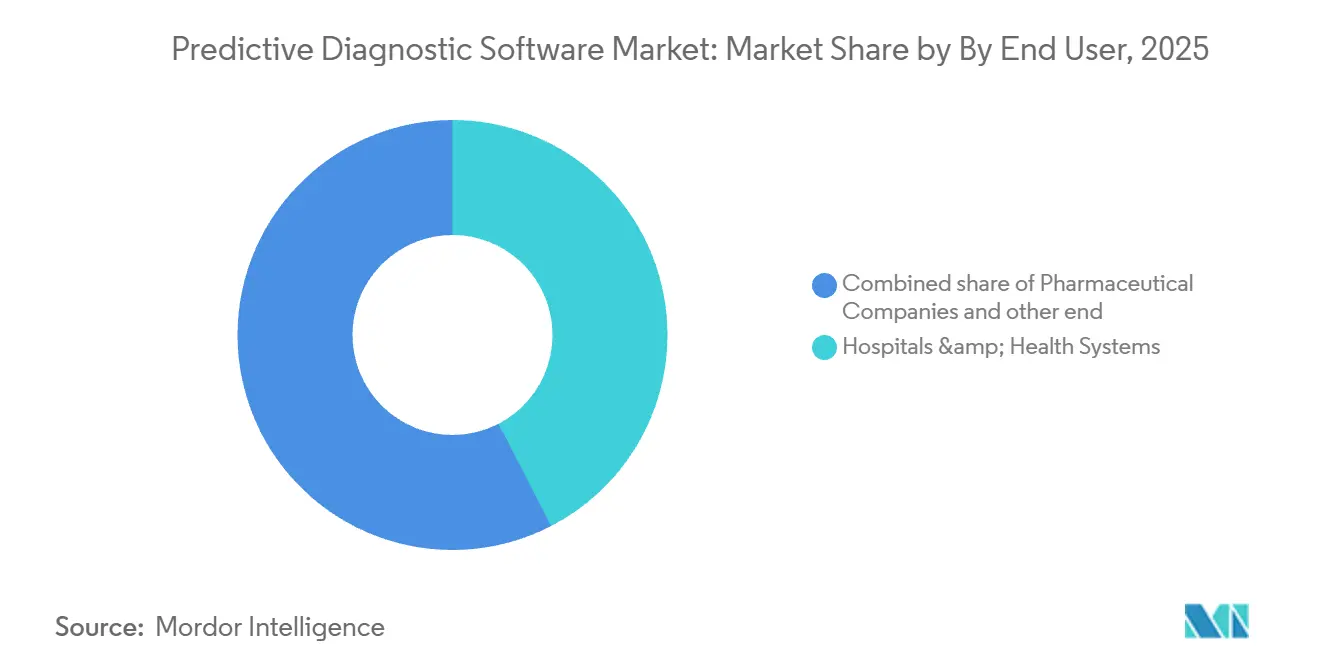
エンドユーザー別では、病院および医療システムが2026年の収益の42.4%を占め、製薬・バイオテクノロジー企業は2032年にかけてCAGR 19.6%で拡大すると予測されています。
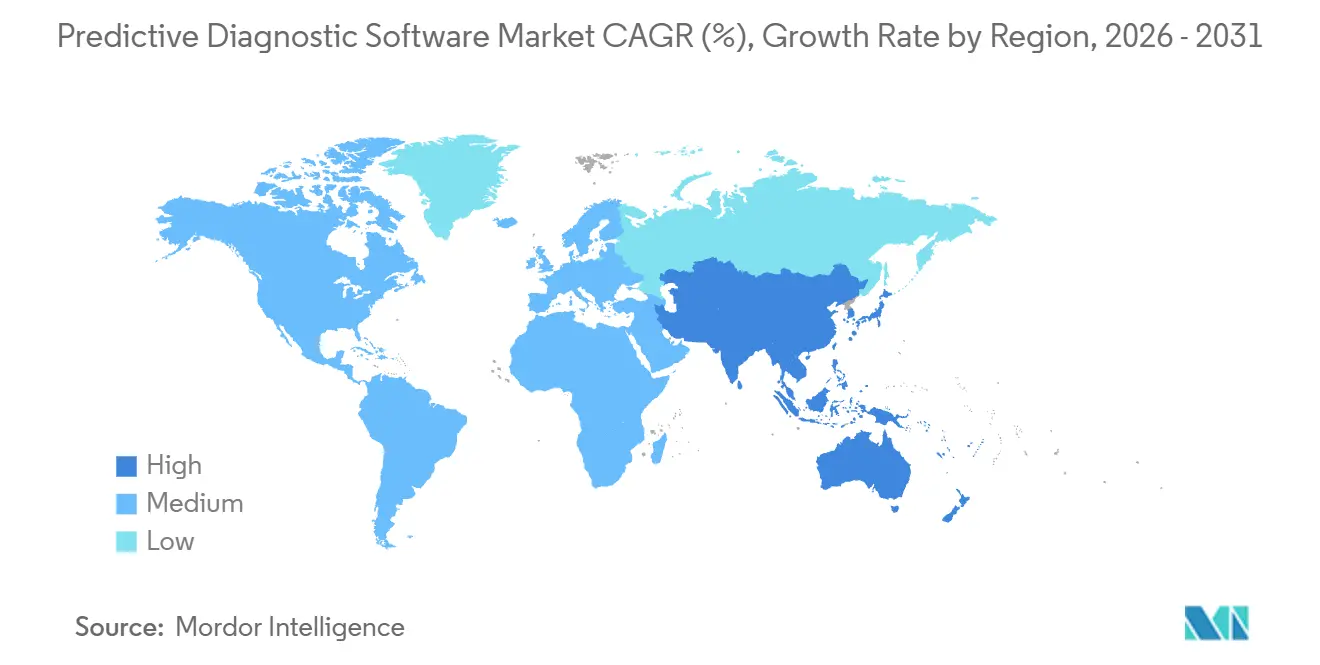
地域別では、北米が2026年の収益の41.1%を占め、アジア太平洋地域は2032年にかけてCAGR 19.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチモーダル臨床 データ可用性の拡大 | +3.5% | 北米とアジア太平洋地域が主導するグローバル | 中期(2〜4年) |
| プロアクティブかつ 価値基盤型ケアへのシフト | +3.2% | 北米と欧州 | 短期(2年以内) |
| 予測モデルの EHRワークフローへの統合 | +2.8% | 北米、欧州での採用が拡大中 | 短期(2年以内) |
| 高コスト疾患の 早期発見 | +2.4% | グローバル | 中期(2〜4年) |
| クラウドおよびAIインフラによる 導入障壁の低下 | +2.1% | グローバル、アジア太平洋地域および中東・アフリカでの早期利益 | 中期(2〜4年) |
| 診断不足の疾患 経路がリスク層別化の空白領域を生み出す | +1.7% | グローバル、南米および中東・アフリカで特に急迫したニーズ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチモーダル臨床データ可用性の拡大が予測精度を加速
予測診断ソフトウェア市場は、電子健康記録、ゲノムシーケンシング、ウェアラブル、および医療画像アーカイブからの臨床データ量の増加により恩恵を受けています。これらのソースを縦断的データセットに組み合わせることで、孤立した診察よりも患者の健康状態をより包括的に把握できます。ダナ・ファーバーがん研究所とマサチューセッツ総合病院の研究者らは2026年7月、683,000件の電子健康記録データで訓練された人工知能ツールが348疾患の発症可能性を予測し、確立された心血管リスク計算ツールを上回ったと報告しました。この知見は、通常の診療では容易に確認できない診断シーケンスや臨床ナラティブの活用を支持するものです。SOPHiA GENETICS[1]は、2026年第1四半期にSOPHiA DDMプラットフォームで記録的な108,000件のゲノム解析を処理し、前年比22%の収益成長を報告しました。この増大するデータ量は、医療システムがデータ品質と適切なアクセス制御を維持できれば、ゲノムと臨床コンテキストを組み合わせたモデルを支援できます。
プロアクティブかつ価値基盤型ケアへのシフトが需要経済を再形成
予測診断ソフトウェア市場は、患者アウトカムに対して財務的責任を負う医療システムおよび支払者によって支えられています。悪化や慢性疾患リスクの早期特定は、これらの組織が回避可能なケアエピソードを防ぐのに役立ちます。インターマウンテン・ヘルス[2]は、5つの病院にわたる継続的な人工知能ベースの遠隔モニタリングにより、1,200人の慢性肺疾患患者を対象に2年間で、総医療費が57%削減され、入院が50%減少し、救急外来受診が20%減少したと報告しました。このようなエビデンスにより、予測ツールを臨床・財務目標に対して評価しやすくなります。リスク負担型契約はまた、散発的な診断利用から継続的な集団サーベイランスへと関心をシフトさせます。これにより、予測を臨床的アウトリーチ、ケアマネジメント、および文書化されたアウトカムに結びつけることができるベンダーの役割が拡大します。
予測モデルのEHRワークフローへの統合がパイロットをエンタープライズ展開へと転換
電子健康記録ワークフローにモデルを組み込むことで、別々のダッシュボードを使用する実務的な負担を軽減できます。国家調整官室が提案するHTI-5規則は、FHIRベースのアプリケーションプログラミングインターフェースと人工知能対応の医療情報環境を支援します。エレーション・ヘルスは2026年3月、米国心臓協会のPREVENT心血管リスク計算ツールをそのClinical Insights AIツールに統合しました。Tempus AIは、メドトロニックとのALERTトライアルにより、重大な疾患を持つ患者における生命を救う心臓弁手術が40%増加したと報告しました。これらの事例は、既存の臨床プロセス内に届くアラートをプロバイダーが採用しやすい理由を示しています。このアプローチはまた、電子健康記録プラットフォームの所有者に対し、どの予測アプリケーションがエンタープライズケアデリバリーの一部となるかについての影響力を与えます。
高コスト疾患の早期発見に対する需要の高まりが償還可能なユースケースを拡大
早期発見は、遅延した介入がより集中的な治療につながる可能性があるため、腫瘍学、心血管ケア、および慢性疾患管理において注目を集めています。メディケア・メディケイドサービスセンターは、2025年1月1日以降のサービス日に対して、Epi+Gen CHDに350米ドル、PrecisionCHDに684.8米ドルの暫定ギャップフィル支払い率を発行しました。これらの料率は、人工知能駆動の分子診断ツールに対する償還の参照値を提供します。Tempus AIはまた、汎がん相同組換え欠損アルゴリズムが標準的なDNA検査で見逃された患者の12%に実行可能な所見を特定したと報告しました。予測診断ソフトウェア市場は、モデルが確立された経路では対応されていない患者のニーズを特定することをエビデンスが示す場合に恩恵を受けることができます。採用は依然として、臨床的検証、支払い、および結果として生じるケア決定に対する責任に依存します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ相互運用性と 縦断的記録の断片化 | -1.3% | グローバル、断片化した米国のプロバイダー市場と新興経済圏で最も深刻 | 中期(2〜4年) |
| 偽陽性または偽陰性に対する 臨床的責任と信頼 | -0.9% | 北米と欧州 | 短期(2年以内) |
| 臨床AIの検証と 実装スキルの不足 | -0.8% | グローバル、アジア太平洋地域と南米で最も深刻 | 長期(4年以上) |
| モデルドリフト、バイアス、および 導入後モニタリングの負担 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ相互運用性と縦断的記録の断片化がモデル品質を制限
予測診断ソフトウェア市場は、患者を施設やケア環境を越えて追跡する縦断的情報を必要とします。多くの組織は依然として、一貫性のないフォーマット、コーディング慣行、および同意プロセスを持つ部門別システムにデータを保持しています。2025年の系統的レビューでは、HL7 FHIRとSNOMED CT間のセマンティックな不整合、システム間交換の制限、および統合された医療データエコシステムへの繰り返し発生する障壁として患者エンゲージメント機能の弱さが特定されました。提案されたHTI-5規則は断片化されたアクセスの負担を認識し、管理負担の軽減から15億米ドルの総節約を見積もっています。しかし、組織はデータアーキテクチャが必要な記録を確実に供給できるようになるまで、ソフトウェア調達を遅らせる可能性があります。HIPAA、GDPR、およびデータ居住要件は、特に患者の同意とガバナンスプロセスが異なる場合、施設間の集約をさらに制限する可能性があります。
臨床的責任と信頼の課題が高リスク環境での採用に摩擦を生む
偽陽性および偽陰性の出力は、高リスクの診断用途において臨床医や購買チームに懸念をもたらします。2026年の政策レビューでは、食品医薬品局の監督、HIPAA、および州のライセンス要件にわたる断片化が、人工知能の推奨に対する明確な説明責任の障壁として説明されました。食品医薬品局はまた、安全性と精度を経時的に追跡する方法を含む、医療人工知能ツールの市販後モニタリングアプローチを検討しています。病院は、契約および規制ガイダンスが責任を明確に配分していない場合、アドバイザリーアプリケーションへの使用を制限する可能性があります。モデルドリフト、バイアス、および導入後のパフォーマンスモニタリングの必要性は、継続的な運用作業を追加します。臨床、データ、および実装スキルを持つスタッフの不足は、予測診断ソフトウェア市場における検証、ローカル適応、および安全なスケーリングを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・オファリング別:
プラットフォームがエンタープライズ展開の基盤プラットフォームは2026年の予測診断ソフトウェア市場シェアの34.5%を占め、複数の独立したツールよりも統合スイートを好む病院の傾向を反映しています。これらのプラットフォームは、データ取り込み、モデルガバナンス、および臨床ワークフロー出力を統合します。その広範な役割は、プロバイダー組織の内部統合作業を軽できます。また、別のプラットフォームへの切り替えにはワークフローや技術的な接続の変更が必要となるため、継続的な収益を生み出すことができます。臨床意思決定支援モジュールおよび診断リスク層別化エンジンは、同一環境内でより限定的なユースケースに対応します。これらは既存の電子健康記録インフラに追加されることが多いです。サービスには、実装、統合、保守、バリデーション、およびガバナンス業務が含まれます。医療システムが限定的な導入から臨床部門全体への広範な利用へと移行するにつれ、これらのサービスへの需要は高まります。
予測モニタリングおよび早期警告アプリケーションは2032年にかけてCAGR 18.6%で成長すると予測されており、製品・オファリング内で最も高い成長率となっています。その成長は、継続的な生理学的情報を生成するウェアラブルデバイスおよびモノのインターネット(IoT)医療ツールと関連しています。継続的なデータには、臨床医が患者を診察する前に変化を識別できる解釈が必要です。シュレスヴィヒ=ホルシュタイン大学病院は2025年1月に、敗血症、転倒リスク、腎不全に関するアラートのためにMAIA[3]を導入しました。MAIAは欧州連合医療機器規則に基づくクラスIIa医療機器として認定されました。このタイプの導入は、モニタリングツールが日常的な患者安全プロセスにどのように組み込まれるかを示しています。したがって、予測診断ソフトウェア市場には、エンタープライズプラットフォームとリアルタイム監視を実行する特化型アプリケーションの両方が含まれます。モニタリングツールには信頼性の高い統合と導入後のレビューが必要であるため、サービスプロバイダーは引き続き重要な役割を担います。


分析機能別:
コグニティブ分析が診断推論レイヤーを再定義予測アナリティクスは2026年の収益の31.8%を占め、予測診断ソフトウェア市場において最大の分析機能であり続けました。確立されたリスクスコアは、腫瘍学、循環器学、および敗血症予測のアプリケーションを支援します。診断アナリティクスは、利用可能な情報から患者の疾患状態を特徴付けます。処方アナリティクスは、リスクまたは診断が特定された後の可能な臨床的行動に焦点を当てます。リスクスコアリングおよび層別化は、定義された患者グループ全体の集団管理を支援します。異常検知および早期警告は、患者の状態における新たな変化に対応するよう設計されています。これらの機能は、ケアプロセスの異なる時点に対応するため、1つの臨床導入内で共存できます。その価値は、出力が意思決定が行われるワークフロー内で理解可能かつ利用可能かどうかに依存します。
コグニティブアナリティクスは2032年にかけてCAGR 18.4%で成長すると予測されており、分析機能の中で最も高い成長率となっています。これには、患者コンテキストと多段階推論を組み合わせた言語モデルベースのシステムが含まれます。MicrosoftはそのMAI-DxOシステムについて、ニューイングランド・ジャーナ・オブ・メディシンのケーススタディから抽出された複雑な診断ケースの80%以上を解決すると説明しました。ドイツのIDMedizinは、700万件以上のドイツ人患者記録で訓練された臨床大規模言語モデルARGOを開発しました。これらのシステムは、予測ソフトウェアの役割をリスクスコアリングから診断推論へと拡張する可能性があります。また、もっともらしい説明がそれ自体では信頼できる臨床的推奨事項ではないため、慎重なバリデーションが必要です。ベンダーは、予測を適切なケアパスウェイに結び付けられるよう、コグニティブ機能と処方機能を組み合わせることを目指しています。
データソース別:
EHRの優位性とゲノムデータの破壊的軌跡の共存電子健康記録および臨床ノートは2026年の収益の38.2%を占め、予測診断ソフトウェア市場において最大のデータソースシェアとなりました。その地位は、施設ケアにおける広範な利用可能性と、治療中に記録される縦断的情報を反映しています。臨床ノートは、構造化フィールドには現れない可能性のあるコンテキストを追加します。医療画像および放射線データは、画像ワークフロー内での検出を支援します。検査および病理情報は、生化学的リスク評価および診断解釈を支援できます。請求および課金データは、集団レベルの支払者アナリティクスに引き続き有用です。ウェアラブル、遠隔モニタリング、およびモノのインターネット(IoT)医療情報は、在宅入院プログラムの拡大に伴い関連性を高めています。社会的、行動的、および環境的データは、標準化と同意要件が依然として困難であるため、確立度が低い状況です。
ゲノムおよびマルチオミクスデータは、シーケンシングコストの低下と分子情報および臨床情報を組み合わせる手法の改善に支えられ、2032年にかけてCAGR 18.4%で成長すると予測されています。Tempus AIは2026年第1四半期に約6,500件の微小残存病変検査を報告し、前年比約500%の増加となりました。2026年のネイチャー・ジェネティクスの解説では、ゲノミクス、画像、および電子健康記録情報の人工知能統合が臨床実装への発展的な経路として説明されました。この情報は特に腫瘍学および治療反応評価に関連しています。患者をより特定の検査または治療パスウェイに適合させるのに役立ちます。ベンダーは、複雑なマルチオミクスワークフローをケアのポイントで使用可能にする必要があります。予測診断ソフトウェア市場は、分子データを臨床記録から切り離すことなく処理できるプラットフォームを優先する可能性が高いです。

導入形態別:
クラウドの優位性とエッジAIの破壊的成長の共存クラウドベース導入は2026年の収益の48.6%を占め、主要な導入モデルとなりました。クラウドシステムはスケーラブルなコンピューティング容量を提供し、ベンダーがモデルの更新を管理できるようにします。また、サービスとしてのソフトウェア型電子健康記録環境と効率的に接続できます。オンプレミス導入は、病院がデータとシステムの厳密な管理を必要とする場合に引き続き関連性があります。ハイブリッドアーキテクチャは、機密情報のローカル処理とモデルトレーニングまたは広範なアナリティクスのためのクラウドリソースを組み合わせます。プロバイダーの要件が規制および運用モデルによって異なるため、予測診断ソフトウェア産業はこの柔軟性から恩恵を受けます。コンピューティングと更新サイクルのクラウド管理は、大規模プラットフォームベンダーの地位を強化できます。また、同じ技術環境に依存する小規模な統合スペシャリストに圧力をかける可能性もあります。
エッジおよび組み込み型導入は2032年にかけてCAGR 19.3%で成長すると予測されており、予測診断ソフトウェア市場において最も高い導入成長率となっています。接続性、レイテンシ、またはプライバシー要件により集中処理が適さない場合に、ローカル推論を支援します。Axiomtekは2026年1月に、人工知能支援CTおよびMRI再構成とリアルタイム電子医療記録処理のためのmBOX603医療エッジプラットフォームを発売しました。AmbiqとCardioMediveも、異常検知および予測的心血管アラートのためのデバイス上推論を使用した心臓モニタリングソリューションを発表しました。ローカル処理は、画像、モニタリング、およびその他の時間的制約のあるケア設定で有用です。また、半導体およびデバイス企業を予測診断ソフトウェア市場の潜在的な参加者として引き込みます。クラウド配信を中心とするベンダーは、ローカル処理が必要な環境向けに製品を適応させる必要があります。
用途別:
遠隔モニタリングが臨床診断の数量優位性に挑戦臨床診断は2026年の収益の29.7%を占め、最大のアプリケーションセグメントでした。腫瘍学、循環器学、神経学、感染症、慢性・代謝疾患、希少・遺伝性疾患が含まれます。この集中は、診断アプリケーションに向けられた大量の開発および規制業務を反映しています。患者悪化および敗血症予測は、病院運営および急性期ケアの意思決定を支援します。再入院および在院日数予測は、キャパシティ、退院計画、およびリソース利用に対応します。予防および集団リスク管理は、将来のケアニーズの可能性が高い患者へのアウトリーチを支援します。治療反応および治療最適化は、バイオマーカーベースの患者層別化が臨床試験で使用されるにつれ、腫瘍学においてより関連性が高まっています。診断利用およびスチュワードシップも、財政的圧力下にある医療システムのエビデンスベースの検査オーダーを支援します。
遠隔患者モニタリングおよび在宅ケアは、予測診断ソフトウェア市場において2032年にかけてCAGR 19.1%で成長すると予測されています。医療システムは、退院後および慢性疾患管理のために病院の壁を超えた監視を拡大しています。2026年のシステマティックレビューでは、遠隔モニタリング情報に適用された機械学習が慢性疾患患者の疾患アウトカム予測を改善したことが示されました。このエビデンスは、従来のケア設定外で収集されたデータの臨床的利用を支持します。また、実行可能な変化を正常な変動から区別できるシステムの必要性を強化します。遠隔モニタリングは、急性イベントが発生する前に看護師、医師、およびケアマネージャーと予測アラートを結び付けることができます。臨床試験およびリアルワールドエビデンスアナリティクスは、適切な患者の特定とアウトカムの追跡を支援できるため、別のアプリケーション領域を形成します。したがって、予測診断ソフトウェア市場は、直接的なケア提供とライフサイエンス組織の情報ニーズの両方に及んでいます。
エンドユーザー別:
製薬・バイオテクノロジーが購買者プロファイルを再定義病院および医療システムは2026年の収益の42.4%を占め、予測診断ソフトウェア市場において最大のエンドユーザーシェアとなりました。その地位は、規模、入院患者モニタリングニーズ、および規制承認済み臨床ールへのアクセスに基づいています。外来設定がより多くの慢性疾患管理を担うにつれ、医師グループおよびクリニックは成長する二次グループとなっています。診断検査室および病理ネットワークは、検査オーダーおよび結果解釈に予測モデルを使用します。支払者およびアカウンタブルケア組織は、高コストの急性エピソードのリスクがあるメンバーを特定するために集団レベルの層別化を使用します。研究機関および学術医療センターは、臨床バリデーションおよび方法論的開発に貢献します。公衆衛生機関は、感染症サーベイランスで予測ツールを使用する可能性がある初期段階のグループです。ユーザーの範囲が広いため、ベンダーは異なる統合アプローチ、エビデンス基準、および商業モデルを必要とします。
製薬・バイオテクノロジー企業は2032年にかけてCAGR 19.6%で成長すると予測されており、最も高いエンドユーザー成長率となっています。これらの組織は、バイオマーカー発見、患者層別化、および臨床開発を支援するために予測情報を使用します。第一三共は2026年3月にTempus AIとの協業を発表し、抗体薬物複合体腫瘍学プログラムにPRISM2マルチモーダル基盤モデルを使用することを明らかにしました。この取り組みは、臨床試験情報とTempusのリアルワールド腫瘍学データベースを組み合わせて患者選択モデルを作成します。これは、ライフサイエンスの購買者が予測ソフトウェアを臨床開発資産としてますます捉えていることを示しています。その需要は、運用上のコンプライアンスだけでなく、試験における不確実性を低減する必要性と結び付いています。予測診断ソフトウェア市場は、そのユースケースがプロバイダーケアから創薬開発まで及ぶため、この購買者グループから恩恵を受けることができます。研究組織は、モデルをテストし新しい疾患領域のエビデンスを開発するため、引き続き関連性があります。
地域分析
北米の予測診断ソフトウェア市場
北米は2026年の収益の41.1%を占め、高い電子健康記録の普及率、リスクベースの契約、および大規模な臨床人工知能エコシステムに支えられています。この地域には、予測ワークフローを支援できるデジタル記録を持つ急性期病院の実質的な基盤があります。提案されているHTI-5規則はFHIRベースのアクセスを推進し、断片化に関連する負担を合計1.5 ビリオン 米ドル削減することが期待されています。医療システムと支払者は、リスク負担契約の下で運営する場合、高コスト疾患をより早期に特定する財政的理由があります。この地域には、臨床バリデーションと統合に資金を提供できる大規模なテクノロジー、医療サービス、およびライフサイエンス企業も含まれています。Optumは2026年および2027年に向けて、臨床意思決定支援と臨床医参加型アプローチを含む3 ビリオン 米ドルの人工知能プログラムを発表しました。カナダの連邦型医療データイニシアティブとメキシコの病院デジタル化の取り組みは、米国を超えた広がりを加えています。
欧州の予測診断ソフトウェア市場
欧州については、提供された資料に地域シェアや成長率の報告値は記載されていないが、予測診断ソフトウェア市場は規制された臨床応用および検証プログラムを通じて発展しつつある。ドイツは、医療機器認証および臨床人工知能の展開において重要な拠点となっている。シュレースヴィヒ=ホルシュタイン大学病院によるMAIAの導入は、EU MDR認証を取得した患者リスク警告ツールの事例として挙げられる。IKK Südwestは、contextflowとの協業を通じて、人工知能を活用した肺がん診断を保険適用サービスとして提供する欧州初の医療保険者となった。欧州にはまた、検証を支援できる大規模なデータセットが存在する。Delphi-2Mは193万件のデンマーク人患者記録を用いて検証され、1,000以上の診断リスクを予測する。欧州連合の人工知能法および医療機器規則は、時間と文書化の要件を追加する一方で、十分に検証された製品に有利な基準を設している。
アジア太平洋、中東・アフリカ、南米の予測診断ソフトウェア市場
アジア太平洋地域は2032年にかけてCAGR 19.5%で拡大すると予測されており、予測診断ソフトウェア市場において最も成長の速い地域となっています。中国、インド、日本、韓国、およびオーストラリアは異なる普及経路を持ちすが、地域需要を拡大しています。中国の国家衛生健康委員会は2025年に、1,200以上の三甲病院が人工知能支援放射線科または病理システムを使用し、郡レベルの遠隔画像サービスが6,800万件以上の症例を処理したと報告しました。中国の2026年から2030年の第15次五カ年計画は、補助診断および精密医療における人工知能を優先しています。上海交通大学附属新華医院は2025年7月にDeepRareを導入し、600以上の病院および検査室からの登録を報告しました。韓国の病院調達プログラムとインドの遠隔医療の拡大が地域カバレッジに加わっています。中東およびアフリカは依然として初期段階にありますが、Siemens HealthineersとMediot AIは2025年にアフリカにおける人工知能医療インフラのためのパートナーシップを発表しました。南米も初期段階にあり、ブラジルが民間病院投資をリードし、クラウドインフラコストの低下に伴い他の国々もアクセスを拡大しています。
競合環境
市場集中度
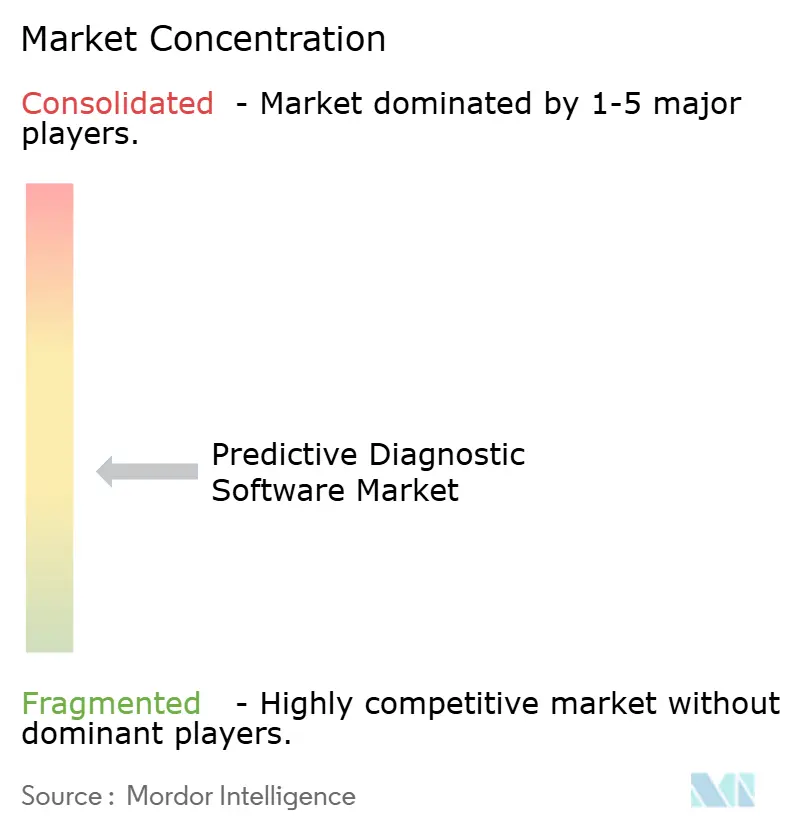
予測診断ソフトウェア市場は中程度に断片化されています。Tempus AI、Health Catalyst、IQVIA、Komodo Health、MedeAnalyticsを含むアナリティクス特化企業が、Microsoft、Oracle、IBM、GE HealthCare、Siemens Healthineers、Philipsの医療人工知能部門と競合しています。大規模なテクノロジーおよびライフサイエンスプラットフォームは、より広範なインフラと既存の顧客関係をもたらします。スペシャリストベンダーは、臨床データ資産、疾患領域の知識、および特化型アプリケーションを通じて差別化することが多いです。主要な戦略は、別のアナリティクスインターフェースを販売するのではなく、モデルを電子健康記録ワークフローに直接リンクすることです。ベンダーはまた、モデルガバナンス、規制対応能力、および臨床導入からのエビデンスを必要とします。これらの要件により、新規サプライヤーが技術モデルのみで規制されたケア設定に参入することが困難になる可能性があります。市場構造は依然として、特化した臨床問題や未開拓のプロバイダーグループに対応する企業に余地を残しています。
Tempus AIは2025年にPaigeを買収し、2026年1月にPaige Predictを発売しました。この製品は、H&E全スライド画像を使用して、16種類のがんタイプにわたる123のバイオマーカーおよびがん遺伝子パスウェイの存在または不在を予測します。この動きにより、同社のデジタル病理能力が拡大し、腫瘍学に特化した予測業務における地位が強化されました。IQVIAは2026年3月にIQVIA.aiを発売しました。これはNVIDIAテクノロジーで構築された統合エージェント型人工知能プラットフォームです。IQVIAは150以上のインテリジェントエージェントが導入され、上位20製薬企業のうち19社がそのエージェントをワークフローで使用していると報告しました。同社はまた、時間的バイアスに対処する医療イベント予測への偏りのない抽出・変換・ロードアプローチに関する特許出願も行っています。これらの行動は、独自データ、より広範なプラットフォーム機能、およびライフサイエンスのユースケースをめぐる競争を示しています。
予測診断ソフトウェア市場には、希少疾患診断、小児腫瘍学リスクモデリング、およびマルチオミクス治療反応予測においてもオープンな機会があります。これらの領域は、一般的な臨床ワークフローよりもプラットフォームカバレッジが確立されていません。Veradigm、Inovalon、およびCitiusTechは、大規模ベンーが優先しない可能性のある外来および医師グループ設定をターゲットにしています。Tempus AIは2026年の収益を1.6 ビリオン 米ドルと予測しており、前年比約25%の成長を示しており、独自のマルチモーダルデータおよびモデル戦略の商業的関連性を支持しています。FDAの医療機器としてのソフトウェアガイダンスおよびEU MDR認証は、ベンダーがエビデンス、文書化、および継続的な監視を必要とするため、参入障壁として機能する可能性があります。同時に、これらの要件はプロバイダー購買者への品質シグナルを提供できます。データ、病理学、ゲノミクス、またはワークフロー能力へのより迅速なアクセスを求めるベンダーにとって、統合と能力獲得は引き続き重要であり続ける可能性が高いです。
予測診断ソフトウェア産業リーダー
-
IQVIA Holdings Inc.
-
Epic Systems Corporation
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Veradigm LLC
- 注:主要企業の掲載順は順位を示すものではありません。
予測診断ソフトウェア市場 このレポートでカバーされる企業
- CitiusTech
- Cotiviti, Inc.
- Datavant
- Epic Systems
- GE HealthCare Technologies Inc.
- Health Catalyst, Inc.
- IBM
- Inovalon, Inc.
- IQVIA
- Komodo Health, Inc.
- Mckesson
- MedeAnalytics
- Merative
- Microsoft
- Optum
- Oracle
- Koninklijke Philips
- SAS Institute
- Siemens Healthineers
- Tempus AI, Inc.
- Veradigm
最近の産業開発事情 予測診断ソフトウェア市場
- 2026年7月:ダナ・ファーバーとマサチューセッツ総合病院が、ネイチャー誌に人工知能疾患予測ツールを発表しました。研究者らは683,000人の患者の電子健康記録データでモデルを訓練し、348疾患のリスクを予測しました。
- 2026年4月:Siemens Healthineersがグローバル・アルツハイマーズ・プラットフォーム財団のBio-Hermes-002研究に参加しました。このコラボレーションは、MRI、PET、および多様な集団にわたる観察データと血液ベースおよびデジタルバイオマーカープラットフォームを統合します。
- 2026年3月:IQVIAが、NVIDIA Nemotron、NeMo Agent Toolkit、およびDynamoを使用した統合エージェント型人工知能プラットフォームであるIQVIA.aiを発売しました。
- 2026年1月:Tempus AIがデジタル病理向けにPaige Predictを発売しました。このソリューションは、単一のH&E全スライド画像から16種類のがんタイプにわたる123のバイオマーカーと腫瘍形成分子経路を予測します。
グローバル予測診断ソフトウェア市場レポートの範囲
セグメンテーション概要
| 予測診断ソフトウェアプラットフォーム |
| 臨床意思決定支援モジュール |
| 診断リスク層別化エンジン |
| 予測モニタリングおよび早期警告アプリケーション |
| 実装・統合・マネージドサービス |
| 保守・検証・モデルガバナンスサービス |
| 予測分析 |
| 診断分析 |
| 処方分析 |
| コグニティブ分析 |
| リスクスコアリングと層別化 |
| 異常検出と早期警告 |
| 電子健康記録および臨床ノート |
| 医療画像および放射線データ |
| 検査および病理データ |
| ゲノムおよびマルチオミクスデータ |
| 請求および課金データ |
| ウェアラブル・遠隔モニタリング・モノのインターネット医療データ |
| 社会的・行動的・環境的データ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| エッジおよび組み込み型導入 |
| 臨床診断 | 腫瘍学 |
| 心臓病学 | |
| 神経学 | |
| 感染症 | |
| 慢性・代謝疾患 | |
| 希少・遺伝性疾患 | |
| 患者悪化および敗血症予測 | |
| 再入院・在院日数・死亡率予測 | |
| 予防および集団リスク管理 | |
| 治療反応および治療最適化 | |
| 遠隔患者モニタリングおよび在宅ケア | |
| 臨床試験およびリアルワールドエビデンス分析 | |
| 診断利用とスチュワードシップ |
| 病院および医療システム |
| 医師グループおよびクリニック |
| 診断検査室および病理ネットワーク |
| 支払者および責任ある医療組織 |
| 製薬・バイオテクノロジー企業 |
| 研究機関および学術医療センター |
| 公衆衛生機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品・オファリング | 予測診断ソフトウェアプラットフォーム | |
| 臨床意思決定支援モジュール | ||
| 診断リスク層別化エンジン | ||
| 予測モニタリングおよび早期警告アプリケーション | ||
| 実装・統合・マネージドサービス | ||
| 保守・検証・モデルガバナンスサービス | ||
| 分析機能 | 予測分析 | |
| 診断分析 | ||
| 処方分析 | ||
| コグニティブ分析 | ||
| リスクスコアリングと層別化 | ||
| 異常検出と早期警告 | ||
| データソース | 電子健康記録および臨床ノート | |
| 医療画像および放射線データ | ||
| 検査および病理データ | ||
| ゲノムおよびマルチオミクスデータ | ||
| 請求および課金データ | ||
| ウェアラブル・遠隔モニタリング・モノのインターネット医療データ | ||
| 社会的・行動的・環境的データ | ||
| 導入形態 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エッジおよび組み込み型導入 | ||
| 用途 | 臨床診断 | 腫瘍学 |
| 心臓病学 | ||
| 神経学 | ||
| 感染症 | ||
| 慢性・代謝疾患 | ||
| 希少・遺伝性疾患 | ||
| 患者悪化および敗血症予測 | ||
| 再入院・在院日数・死亡率予測 | ||
| 予防および集団リスク管理 | ||
| 治療反応および治療最適化 | ||
| 遠隔患者モニタリングおよび在宅ケア | ||
| 臨床試験およびリアルワールドエビデンス分析 | ||
| 診断利用とスチュワードシップ | ||
| エンドユーザー別セグメント | 病院および医療システム | |
| 医師グループおよびクリニック | ||
| 診断検査室および病理ネットワーク | ||
| 支払者および責任ある医療組織 | ||
| 製薬・バイオテクノロジー企業 | ||
| 研究機関および学術医療センター | ||
| 公衆衛生機関 | ||
| 地域別セグメント | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
予測診断ソフトウェアへの需要を促進しているものは何ですか?
需要は、より広範な臨床データの可用性、価値基盤型ケア、電子健康記録の統合、および高コスト疾患の早期発見の必要性によって支えられています。記録、画像診断、ゲノム検査、および接続されたデバイスからの継続的なデータにより、プロバイダーは急性エピソードが発生する前にリスクを特定する機会が増えています。
2027年における予測診断ソフトウェアの市場規模はどのくらいですか?
提供された推計によると、このセクターは2027年に1.96 ビリオン 米ドルとなり、CAGR 18%で2032年までに4.48 ビリオン 米ドルに達すると予測されています。この予測は、1つの臨床ワークフローだけでなく、プロバイダー組織およびライフサイエンス組織全体での利用拡大を反映しています。
どの導入モデルが採用をリードしていますか?
クラウドベース導入は2026年の収益の48.6%でトップとなり、エッジおよび組み込み型システムは2032年にかけてCAGR 19.3%で成長すると予測されています。クラウドはスケーラブルな更新を支援し、エッジ処理はリアルタイム応答、接続性、またはプライバシーがローカル推論を必要とする場合に有用です。
どの組織がこれらのツールを最も迅速に採用していますか?
病院および医療システムは2026年の収益の42.4%で最大のユーザーとなり、製薬・バイオテクノロジー企業はCAGR 19.6%で成長すると予測されています。病院の需要はモニタリングと臨床ワークフローを中心とし、ライフサイエンスの需要はバイオマーカー発見と患者選択を中心としています。
電子健康記録の統合がなぜ重要なのですか?
統合により、リスクアラートが日常的な臨床ワークフロー内に配置され、別のダッシュボードや手動データレビューへの依存を減らすことができます。これは、予測が実際の対応をサポートするために適切な臨床医またはケアチームに適時に届く必要があるため重要です。
予測診断プラットフォームの採用を制限するものは何ですか?
断片化された患者記録、責任に関する懸念、限られた実装スキル、および継続的なモデルモニタリング要件が、より広範な展開を遅らせる可能性があります。プロバイダー組織また、自組織の患者集団全体での信頼性の高い使用をサポートする同意、データガバナンス、および検証プロセスを必要とします。アラートがどのようにレビューされるか、更新後にパフォーマンスがどのように確認されるか、および臨床医がいつ推奨を上書きすべきかを決定する必要があります。これらの運用要件は、調達のタイムライン、人員配置のニーズ、および各展開の範囲に影響します。