
Tamaño y Participación del Mercado de Software de Diagnóstico Predictivo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.00 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Diagnóstico Predictivo por Mordor Intelligence
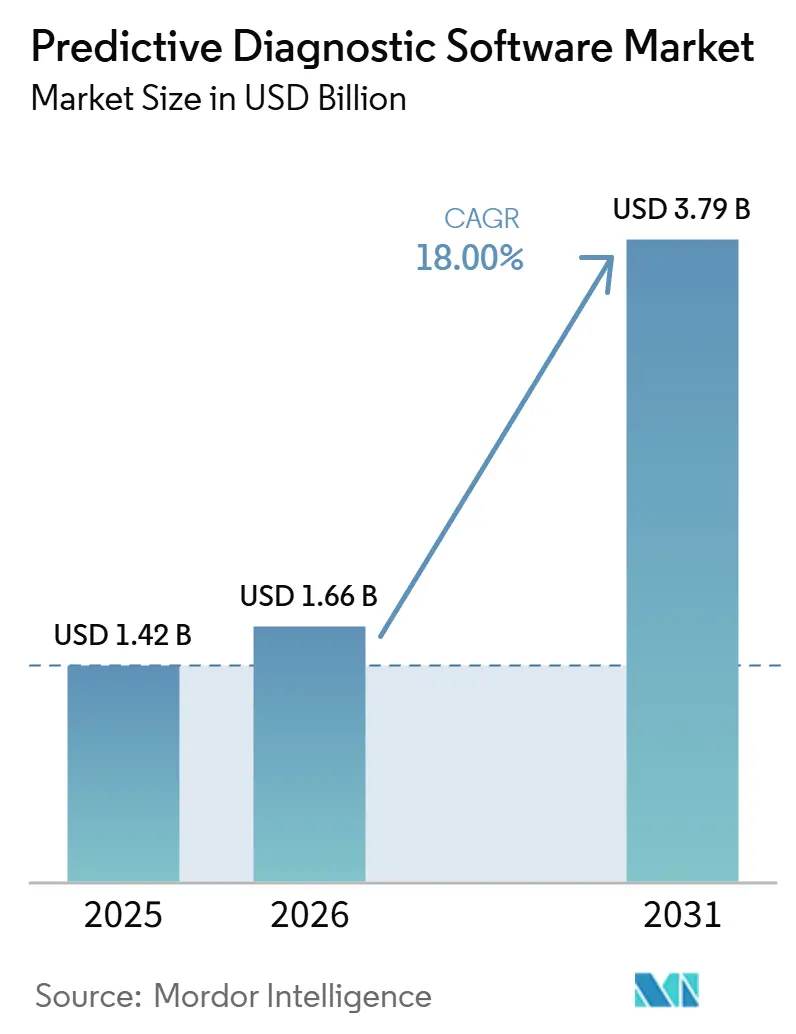
El tamaño del Mercado de Software de Diagnóstico Predictivo fue valorado en 1,66 mil millones de USD en 2026 y se estima que crecerá desde 1,96 mil millones de USD en 2027 hasta alcanzar 4,48 mil millones de USD en 2032, a una CAGR del 18% durante el período de pronóstico (2027-2032).
El mercado de software de diagnóstico predictivo está evolucionando desde el trabajo diagnóstico reactivo hacia la identificación temprana de riesgos en entornos clínicos. Los registros electrónicos conectados, la información genómica, las imágenes médicas y los datos de dispositivos están poniendo a disposición más información de los pacientes para el desarrollo de modelos. La infraestructura en la nube y las nuevas herramientas de inteligencia artificial están reduciendo algunas barreras de despliegue, aunque la calidad de los datos y la integración en los flujos de trabajo siguen siendo restricciones importantes. La demanda también se está ampliando más allá de los hospitales, ya que las empresas farmacéuticas y de biotecnología utilizan datos predictivos para el diseño de ensayos clínicos y la estratificación de pacientes. Por lo tanto, los proveedores están buscando integraciones más profundas con los registros de salud electrónicos, una cobertura de datos más amplia y aplicaciones clínicas reguladas en el mercado de software de diagnóstico predictivo.
Conclusiones Clave del Informe
Por producto y oferta, las plataformas representaron el 34,5% de la participación del mercado de software de diagnóstico predictivo en 2026, mientras que las aplicaciones de monitoreo predictivo y alerta temprana tienen un pronóstico de crecimiento a una CAGR del 18,6% hasta 2032.
Por función analítica, el análisis predictivo representó el 31,8% de los ingresos en 2026, mientras que el análisis cognitivo tiene un pronóstico de expansión a una CAGR del 18,4% hasta 2032.
Por fuente de datos, los registros de salud electrónicos y las notas clínicas representaron el 38,2% de los ingresos en 2026, mientras que los datos genómicos y multi-ómicos tienen una proyección de crecimiento a una CAGR del 18,4% hasta 2032.
Por implementación, los sistemas basados en la nube representaron el 48,6% de los ingresos en 2026, mientras que la implementación en el borde y embebida tiene un pronóstico de avance a una CAGR del 19,3% hasta 2032.
Por aplicación, el diagnóstico clínico representó el 29,7% de los ingresos en 2026, mientras que el monitoreo remoto de pacientes y la atención domiciliaria tienen un pronóstico de crecimiento a una CAGR del 19,1% hasta 2032.
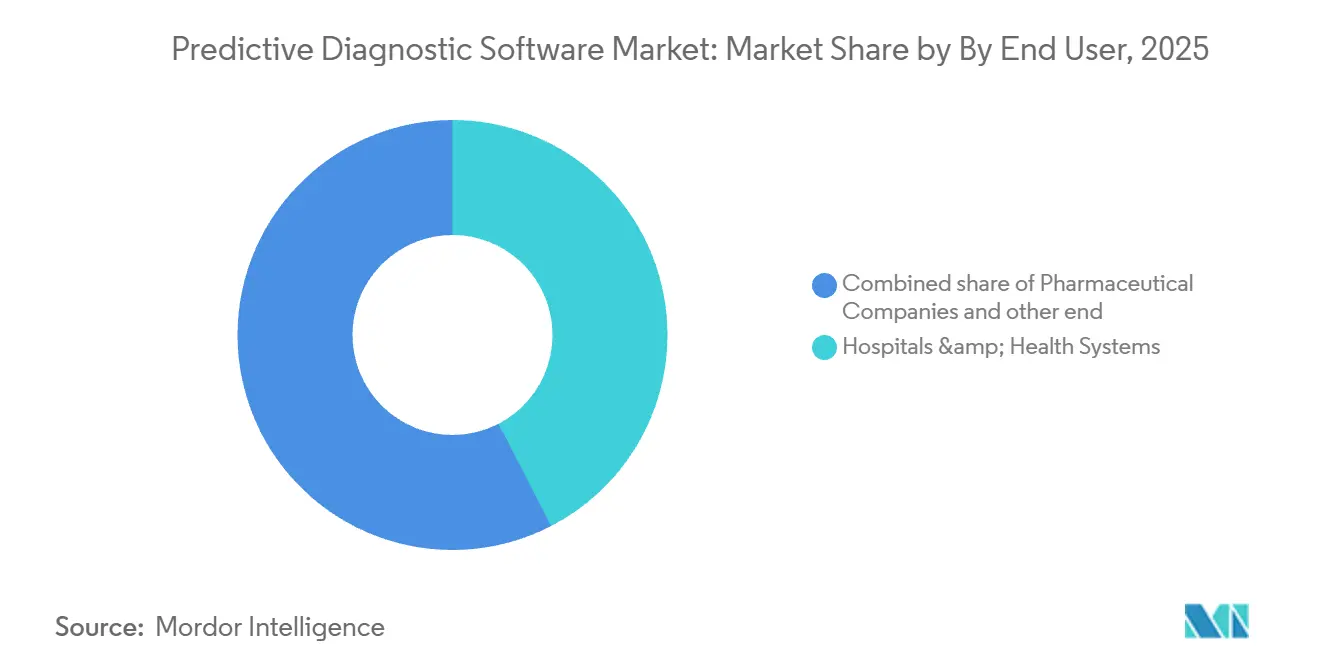
Por usuario final, los hospitales y sistemas de salud representaron el 42,4% de los ingresos en 2026, mientras que las empresas farmacéuticas y de biotecnología tienen un pronóstico de expansión a una CAGR del 19,6% hasta 2032.
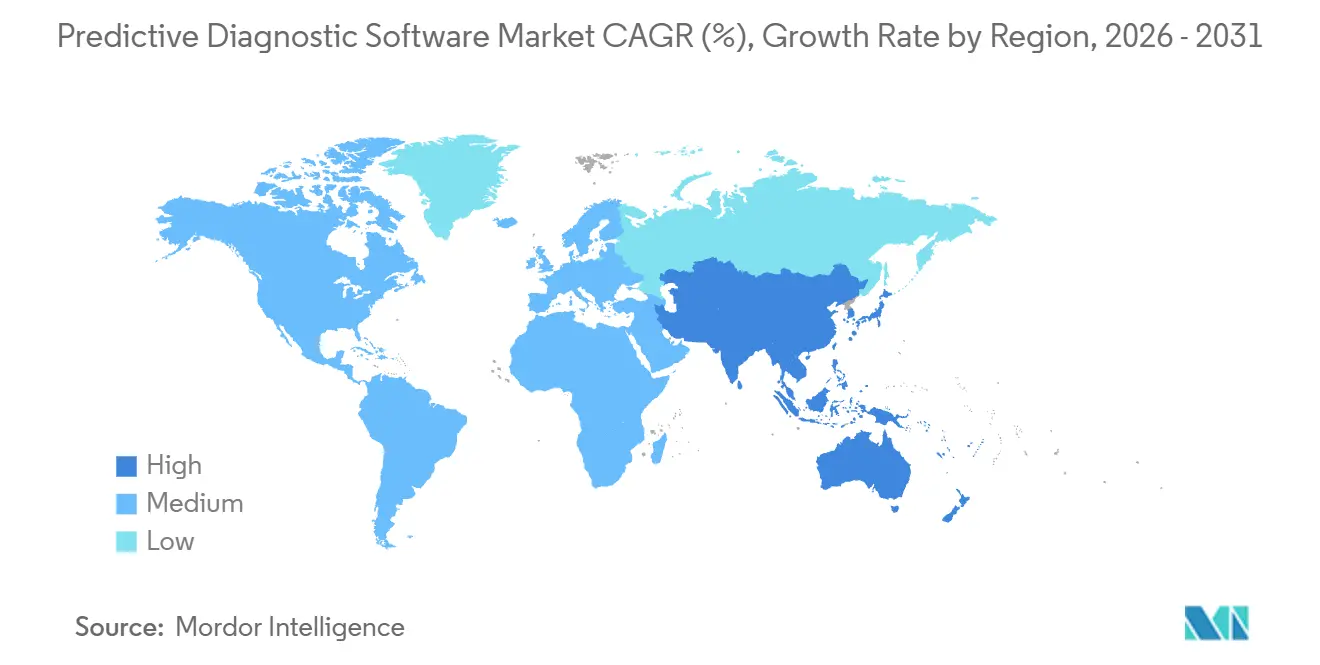
Por geografía, América del Norte representó el 41,1% de los ingresos en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 19,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Disponibilidad de Datos Clínicos Multimodales | +3.5% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia una Atención Proactiva y Basada en el Valor | +3.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de Modelos Predictivos en los Flujos de Trabajo de los Registros de Salud Electrónicos | +2.8% | América del Norte, con adopción creciente en Europa | Corto plazo (≤ 2 años) |
| Detección Temprana de Condiciones de Alto Costo | +2.4% | Global | Mediano plazo (2-4 años) |
| Infraestructura en la Nube e Inteligencia Artificial que Reduce las Barreras de Despliegue | +2.1% | Global, con ganancias tempranas en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Vías de Enfermedades Subdiagnosticadas que Crean Espacio Blanco para la Estratificación de Riesgos | +1.7% | Global, con necesidad aguda en América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Disponibilidad de Datos Clínicos Multimodales Acelera la Precisión de la Predicción
El mercado de software de diagnóstico predictivo se beneficia de un volumen creciente de datos clínicos provenientes de registros de salud electrónicos, secuenciación genómica, dispositivos portátiles y archivos de imágenes médicas. Estas fuentes pueden ensamblarse en conjuntos de datos longitudinales que ofrecen una visión más completa de la salud del paciente que los encuentros aislados. Investigadores del Dana-Farber Cancer Institute y del Massachusetts General Hospital informaron en julio de 2026 que una herramienta de inteligencia artificial entrenada en 683.000 registros de registros de salud electrónicos predijo la probabilidad de 348 enfermedades y superó a los calculadores de riesgo cardiovascular establecidos. El hallazgo respalda el uso de secuencias de diagnóstico y narrativas clínicas que no se revisan fácilmente en la atención rutinaria. SOPHiA GENETICS[1] procesó un récord de 108.000 análisis genómicos en su plataforma SOPHiA DDM en el primer trimestre de 2026 e informó un crecimiento de ingresos del 22% interanual. Este volumen creciente puede respaldar modelos que combinen contexto genómico y clínico, siempre que los sistemas de salud puedan mantener la calidad de los datos y los controles de acceso adecuados.
El Cambio hacia una Atención Proactiva y Basada en el Valor Remodela la Economía de la Demanda
El mercado de software de diagnóstico predictivo está respaldado por sistemas de salud y pagadores que asumen responsabilidad financiera por los resultados de los pacientes. La identificación temprana del deterioro o del riesgo de enfermedad crónica puede ayudar a estas organizaciones a prevenir episodios de atención evitables. Intermountain Health [2] informó que el monitoreo remoto continuo basado en inteligencia artificial en 5 hospitales redujo el costo total de atención en un 57%, las hospitalizaciones en un 50% y las visitas a urgencias en un 20% para 1.200 pacientes con enfermedades pulmonares crónicas durante 2 años. Dicha evidencia facilita la evaluación de las herramientas predictivas frente a objetivos clínicos y financieros. Los contratos de asunción de riesgos también desplazan el interés desde el uso diagnóstico ocasional hacia la vigilancia continua de la población. Esto amplía el papel de los proveedores que pueden conectar las predicciones con la atención clínica, la gestión del cuidado y los resultados documentados.
La Integración de Modelos Predictivos en los Flujos de Trabajo de los Registros de Salud Electrónicos Convierte los Proyectos Piloto en Despliegues Empresariales
La incorporación de modelos en los flujos de trabajo de los registros de salud electrónicos puede reducir la carga práctica de utilizar paneles de control separados. La norma HTI-5 propuesta por la Oficina del Coordinador Nacional apoya las interfaces de programación de aplicaciones basadas en FHIR y un entorno de información de salud habilitado para inteligencia artificial. Elation Health integró la calculadora de riesgo cardiovascular PREVENT de la Asociación Americana del Corazón en su herramienta Clinical Insights AI en marzo de 2026. Tempus AI informó que su ensayo ALERT con Medtronic aumentó los procedimientos de reemplazo de válvulas cardíacas que salvan vidas en un 40% entre pacientes con enfermedad significativa. Estos ejemplos muestran por qué los proveedores tienen más probabilidades de adoptar alertas que llegan dentro de los procesos clínicos existentes. El enfoque también otorga a los propietarios de plataformas de registros de salud electrónicos influencia sobre qué aplicaciones predictivas se convierten en parte de la prestación de atención clínica empresarial.
La Creciente Demanda de Detección Temprana de Condiciones de Alto Costo Amplía el Caso de Uso Reembolsable
La detección temprana está ganando atención en oncología, atención cardiovascular y gestión de enfermedades crónicas porque la intervención tardía puede resultar en tratamientos más intensivos. Los Centros de Servicios de Medicare y Medicaid emitieron tasas de pago preliminares de 350 USD para Epi+Gen CHD y 684,8 USD para PrecisionCHD para fechas de servicio a partir del 1 de enero de 2025. Estas tasas proporcionan una referencia de reembolso para las herramientas de diagnóstico molecular impulsadas por inteligencia artificial. Tempus AI también informó que su algoritmo de deficiencia de recombinación homóloga pan-cáncer identificó hallazgos accionables en el 12% de los pacientes no detectados por las pruebas de ADN estándar. El mercado de software de diagnóstico predictivo puede beneficiarse cuando la evidencia demuestra que un modelo identifica pacientes cuyas necesidades no son atendidas por las vías establecidas. La adopción seguirá dependiendo de la validación clínica, el pago y la responsabilidad sobre la decisión de atención resultante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interoperabilidad de Datos y Fragmentación de Registros Longitudinales | -1.3% | Global, más agudo en los mercados de proveedores fragmentados de Estados Unidos y en las economías emergentes | Mediano plazo (2-4 años) |
| Responsabilidad Clínica y Confianza en Falsos Positivos o Falsos Negativos | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Habilidades de Validación e Implementación de Inteligencia Artificial Clínica | -0.8% | Global, más agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Deriva del Modelo, Sesgo y Carga de Monitoreo Post-Despliegue | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Interoperabilidad de Datos y la Fragmentación de Registros Longitudinales Limitan la Calidad del Modelo
El mercado de software de diagnóstico predictivo requiere información longitudinal que siga a los pacientes a través de instituciones y entornos de atención. Muchas organizaciones aún mantienen datos en sistemas departamentales con formatos inconsistentes, prácticas de codificación y procesos de consentimiento. Una revisión sistemática de 2025 identificó la desalineación semántica entre HL7 FHIR y SNOMED CT, el intercambio limitado entre sistemas y las débiles funciones de participación del paciente como barreras recurrentes para los ecosistemas integrados de datos de salud. La norma HTI-5 propuesta reconoce la carga del acceso fragmentado y estima 1,5 mil millones USD en ahorros totales derivados de la reducción de la carga administrativa. Sin embargo, las organizaciones pueden retrasar la adquisición de software hasta que su arquitectura de datos pueda suministrar de manera confiable los registros requeridos. Los requisitos de HIPAA, GDPR y residencia de datos pueden limitar aún más la agregación entre instituciones, especialmente cuando los procesos de consentimiento y gobernanza de los pacientes difieren.
Los Desafíos de Responsabilidad Clínica y Confianza Generan Fricción en la Adopción en Entornos de Alto Riesgo
Los resultados de falsos positivos y falsos negativos generan preocupaciones para los clínicos y los equipos de compras en usos diagnósticos de alto riesgo. Una revisión de políticas de 2026 describió la fragmentación entre la supervisión de la Administración de Alimentos y Medicamentos, HIPAA y los requisitos de licencias estatales como una barrera para una responsabilidad clara sobre las recomendaciones de inteligencia artificial. La Administración de Alimentos y Medicamentos también ha considerado enfoques de monitoreo poscomercialización para las herramientas de inteligencia artificial en salud, incluidos métodos para hacer seguimiento de la seguridad y la precisión a lo largo del tiempo. Los hospitales pueden limitar el uso a aplicaciones de asesoramiento cuando los contratos y la orientación regulatoria no asignan claramente la responsabilidad. La deriva del modelo, el sesgo y la necesidad de monitorear el rendimiento después del despliegue añaden trabajo operativo continuo. La escasez de personal con habilidades clínicas, de datos e implementación puede ralentizar la validación, la adaptación local y el escalado seguro en el mercado de software de diagnóstico predictivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto y Oferta:
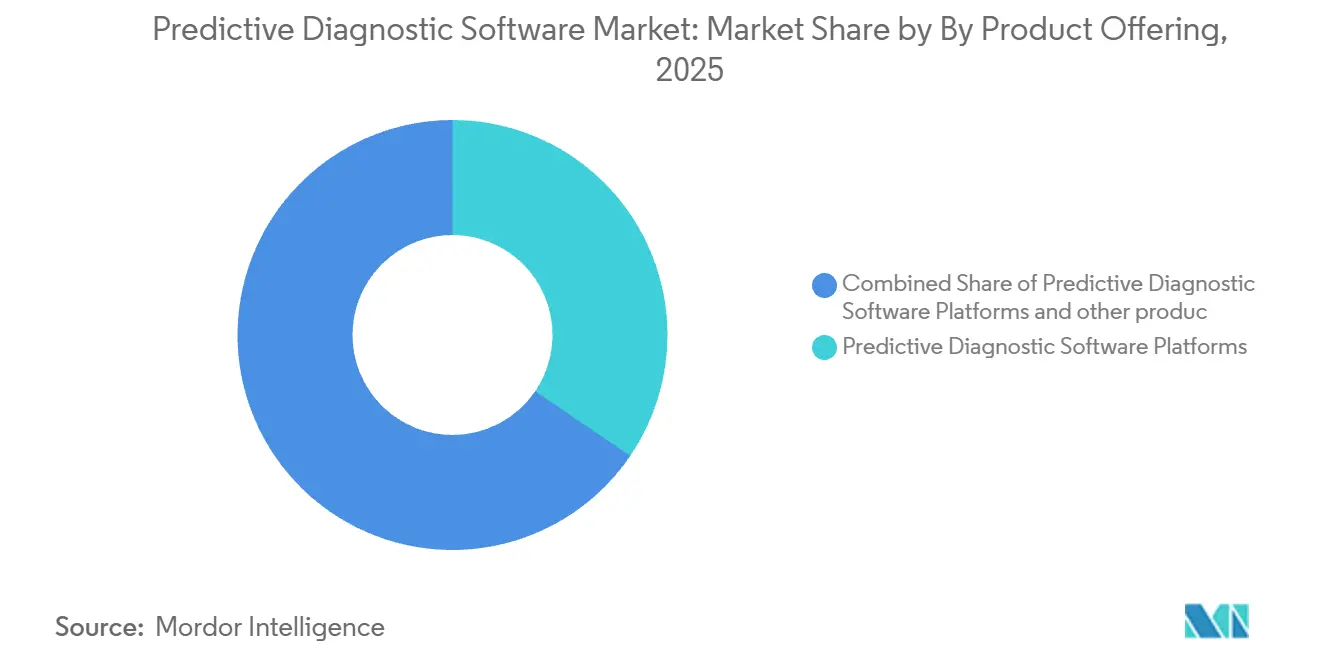
Las Plataformas Anclan los Despliegues EmpresarialesLas plataformas representaron el 34,5% de la participación del mercado de software de diagnóstico predictivo en 2026, lo que refleja la preferencia de los hospitales por suites integradas en lugar de múltiples herramientas desconectadas. Estas plataformas reúnen la ingesta de datos, la gobernanza de modelos y los resultados del flujo de trabajo clínico. Su amplio papel puede reducir el trabajo de integración interna para las organizaciones proveedoras. También pueden generar ingresos recurrentes, ya que cambiar a otra plataforma requiere modificaciones en los flujos de trabajo y las conexiones técnicas. Los módulos de soporte a la decisión clínica y los motores de estratificación de riesgo diagnóstico atienden casos de uso más específicos dentro del mismo entorno. Con frecuencia se añaden a la infraestructura de registros de salud electrónicos existente. Los servicios incluyen trabajo de implementación, integración, mantenimiento, validación y gobernanza. La demanda de estos servicios aumenta a medida que los sistemas de salud pasan de una implementación limitada a un uso más amplio en los departamentos clínicos.
Las aplicaciones de monitoreo predictivo y alerta temprana tienen un pronóstico de crecimiento a una CAGR del 18,6% hasta 2032, la tasa más rápida dentro de producto y oferta. Su crecimiento está vinculado a los dispositivos portátiles y las herramientas del Internet de las Cosas Médicas que producen información fisiológica continua. Los datos continuos requieren interpretación que pueda identificar cambios antes de que un médico atienda a un paciente. El Hospital Universitario Schleswig-Holstein implementó MAIA[3] en enero de 2025 para alertas relacionadas con sepsis, riesgo de caídas e insuficiencia renal. MAIA fue certificada como dispositivo médico de Clase IIa bajo el Reglamento de Dispositivos Médicos de la Unión Europea. Este tipo de implementación ilustra cómo las herramientas de monitoreo pueden incorporarse a los procesos rutinarios de seguridad del paciente. El mercado de software de diagnóstico predictivo incluye, por tanto, tanto plataformas empresariales como aplicaciones especializadas que realizan vigilancia en tiempo real. Los proveedores de servicios siguen siendo importantes porque las herramientas de monitoreo necesitan una integración confiable y una revisión posterior a la implementación.


Por Función Analítica:
La Analítica Cognitiva Redefine la Capa de Razonamiento DiagnósticoEl análisis predictivo representó el 31,8% de los ingresos en 2026 y se mantuvo como la función analítica más importante en el mercado de software de diagnóstico predictivo. Las puntuaciones de riesgo establecidas respaldan aplicaciones en oncología, cardiología y predicción de sepsis. El análisis diagnóstico caracteriza el estado de la enfermedad del paciente a partir de la información disponible. El análisis prescriptivo se centra en las posibles acciones clínicas tras identificar un riesgo o diagnóstico. La puntuación y estratificación de riesgos apoyan la gestión poblacional en grupos de pacientes definidos. La detección de anomalías y la alerta temprana están diseñadas para cambios emergentes en la condición de un paciente. Estas funciones pueden coexistir dentro de una misma implementación clínica porque abordan diferentes puntos del proceso de atención. Su valor depende de si el resultado es comprensible y está disponible en el flujo de trabajo donde se toma una decisión.
El análisis cognitivo tiene un pronóstico de crecimiento a una CAGR del 18,4% hasta 2032, la tasa más rápida entre las funciones analíticas. Incluye sistemas basados en modelos de lenguaje que combinan razonamiento de múltiples pasos con el contexto del paciente. Microsoft describió su sistema MAI-DxO como capaz de resolver más del 80% de los casos diagnósticos complejos extraídos de estudios de casos del New England Journal of Medicine. IDMedizin de Alemania desarrolló ARGO, un modelo de lenguaje clínico de gran escala entrenado con más de 7 millones de registros de pacientes alemanes. Estos sistemas pueden ampliar el papel del software predictivo, pasando de la puntuación de riesgos al razonamiento diagnóstico. También requieren una validación cuidadosa, ya que una explicación plausible no constituye por sí misma una recomendación clínica confiable. Los proveedores buscan combinar las funciones cognitiva y prescriptiva para que una predicción pueda conectarse con una vía de atención adecuada.
Por Fuente de Datos:
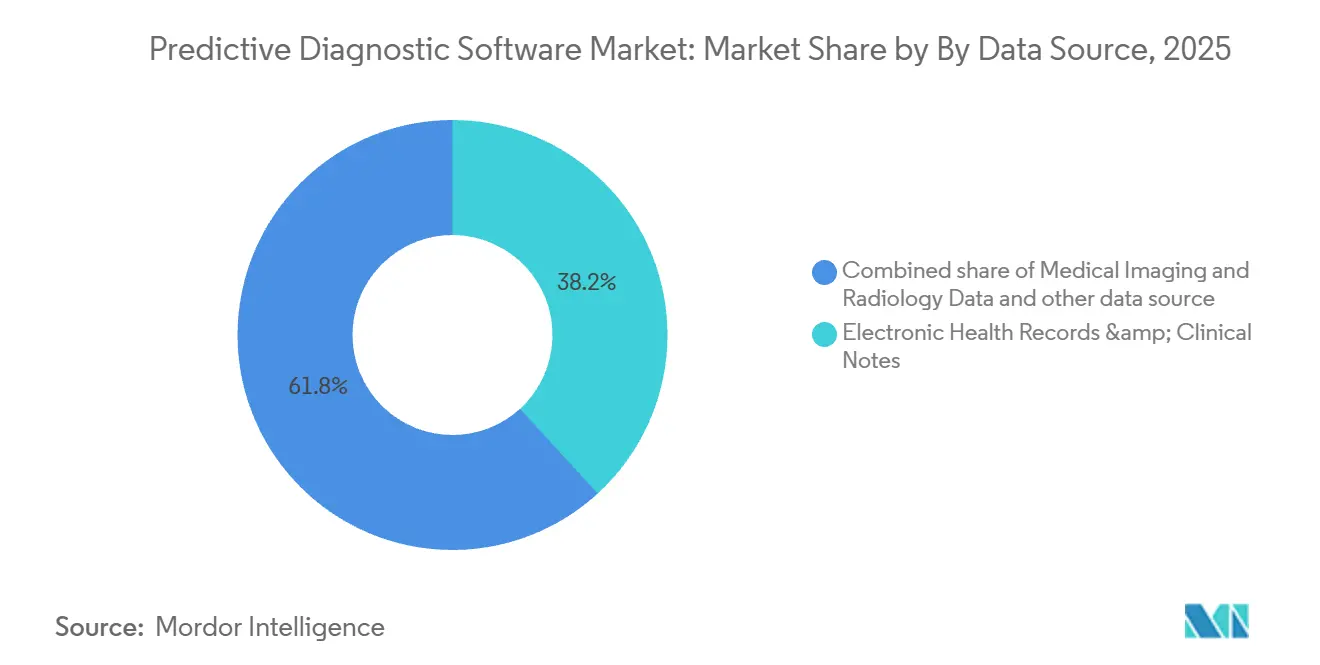
La Primacía de los Registros de Salud Electrónicos Coexiste con la Trayectoria Disruptiva de los Datos GenómicosLos registros de salud electrónicos y las notas clínicas representaron el 38,2% de los ingresos en 2026, la mayor participación por fuente de datos en el mercado de software de diagnóstico predictivo. Su posición refleja la amplia disponibilidad en la atención institucional y la información longitudinal registrada durante el tratamiento. Las notas clínicas añaden contexto que puede no aparecer en los campos estructurados. Los datos de imágenes médicas y radiología apoyan la detección dentro de los flujos de trabajo de imágenes. La información de laboratorio y patología puede respaldar la evaluación de riesgo bioquímico y la interpretación diagnóstica. Los datos de reclamaciones y facturación siguen siendo útiles para el análisis de pagadores a nivel poblacional. La información de dispositivos portátiles, monitoreo remoto e Internet de las Cosas Médicas está ganando relevancia a medida que se expanden los programas de hospital en el hogar. Los datos sociales, conductuales y ambientales están menos consolidados porque los requisitos de estandarización y consentimiento siguen siendo difíciles de cumplir.
Los datos genómicos y multi-ómicos tienen un pronóstico de crecimiento a una CAGR del 18,4% hasta 2032, respaldados por la reducción de los costos de secuenciación y la mejora de los métodos para combinar información molecular y clínica. Tempus AI reportó aproximadamente 6.500 pruebas de enfermedad residual mínima en el primer trimestre de 2026, un incremento de casi el 500% interanual. Un comentario de Nature Genetics de 2026 describió la integración de inteligencia artificial de genómica, imágenes y registros de salud electrónicos como una vía en desarrollo hacia la implementación clínica. La información es particularmente relevante para la oncología y la evaluación de la respuesta al tratamiento. Puede ayudar a orientar a los pacientes hacia pruebas o vías terapéuticas más específicas. Los proveedores aún deben hacer que los flujos de trabajo multi-ómicos complejos sean utilizables en el punto de atención. Es probable que el mercado de software de diagnóstico predictivo favorezca las plataformas que puedan manejar datos moleculares sin aislarlos de los registros clínicos.

Por Despliegue:
El Dominio de la Nube Coexiste con el Crecimiento Disruptivo de la Inteligencia Artificial en el BordeLa implementación basada en la nube representó el 48,6% de los ingresos en 2026 y fue el modelo de implementación líder. Los sistemas en la nube ofrecen capacidad de cómputo escalable y permiten a los proveedores gestionar las actualizaciones de modelos. También pueden conectarse eficientemente con entornos de registros de salud electrónicos de software como servicio. La implementación en las instalaciones sigue siendo relevante donde los hospitales requieren un control estricto de los datos y los sistemas. Las arquitecturas híbridas combinan el procesamiento local de información sensible con recursos en la nube para el entrenamiento de modelos o análisis más amplios. La industria del software de diagnóstico predictivo se beneficia de esta flexibilidad porque los requisitos de los proveedores varían según la regulación y el modelo operativo. El control en la nube de los ciclos de cómputo y actualización puede fortalecer la posición de los grandes proveedores de plataformas. También puede ejercer presión sobre los especialistas en integración más pequeños que dependen del mismo entorno técnico.
La implementación en el borde y embebida tiene un pronóstico de crecimiento a una CAGR del 19,3% hasta 2032, la tasa de implementación más rápida en el mercado de software de diagnóstico predictivo. Admite inferencia local donde los requisitos de conectividad, latencia o privacidad hacen que el procesamiento centralizado sea menos adecuado. Axiomtek lanzó la plataforma médica de borde mBOX603 en enero de 2026 para la reconstrucción de tomografía computarizada y resonancia magnética asistida por inteligencia artificial y el procesamiento de registros médicos electrónicos en tiempo real. Ambiq y CardioMedive también anunciaron una solución de monitoreo cardíaco que utiliza inferencia en el dispositivo para la detección de anomalías y alertas cardiovasculares predictivas. El procesamiento local puede ser útil en entornos de imágenes, monitoreo y otros entornos de atención sensibles al tiempo. También incorpora a empresas de semiconductores y dispositivos como posibles participantes en el mercado de software de diagnóstico predictivo. Los proveedores centrados en la entrega en la nube necesitan adaptar sus productos para entornos donde se requiere procesamiento local.
Por Aplicación:
El Monitoreo Remoto Desafía el Dominio por Volumen del Diagnóstico ClínicoEl diagnóstico clínico representó el 29,7% de los ingresos en 2026 y fue el segmento de aplicación más grande. Incluye oncología, cardiología, neurología, enfermedades infecciosas, enfermedades crónicas y metabólicas, y enfermedades raras y genéticas. Esta concentración refleja la gran cantidad de trabajo de desarrollo y regulatorio dirigido a las aplicaciones de diagnóstico. La predicción del deterioro del paciente y la sepsis apoyan las operaciones hospitalarias y las decisiones de atención aguda. La predicción de readmisión y duración de la estancia aborda la capacidad, la planificación del alta y el uso de recursos. La gestión preventiva y del riesgo poblacional apoya el alcance a pacientes con una mayor probabilidad de necesidades de atención futuras. La respuesta al tratamiento y la optimización terapéutica son cada vez más relevantes en oncología a medida que la estratificación de pacientes basada en biomarcadores se utiliza en ensayos clínicos. La utilización diagnóstica y la administración también apoyan la solicitud de pruebas basada en evidencia para los sistemas de salud bajo presión financiera.
El monitoreo remoto de pacientes y la atención domiciliaria tienen un pronóstico de crecimiento a una CAGR del 19,1% hasta 2032 en el mercado de software de diagnóstico predictivo. Los sistemas de salud están extendiendo la vigilancia más allá de los muros hospitalarios para la gestión de enfermedades crónicas y post-alta. Una revisión sistemática de 2026 encontró que el aprendizaje automático aplicado a la información de monitoreo remoto mejoró la predicción de resultados de enfermedades en pacientes con afecciones crónicas. Esta evidencia respalda el uso clínico de los datos recopilados fuera de los entornos de atención convencionales. También refuerza la necesidad de sistemas que puedan distinguir un cambio accionable de la variación normal. El monitoreo remoto puede conectar alertas predictivas con enfermeras, médicos y gestores de atención antes de que ocurra un evento agudo. El análisis de ensayos clínicos y evidencia del mundo real forma otra área de aplicación porque puede ayudar a identificar pacientes adecuados y hacer seguimiento de resultados. El mercado de software de diagnóstico predictivo está, por tanto, alcanzando tanto la prestación directa de atención como las necesidades de información de las organizaciones de ciencias de la vida.
Por Usuario Final:
Las Empresas Farmacéuticas y de Biotecnología Redefinen el Perfil del CompradorLos hospitales y sistemas de salud representaron el 42,4% de los ingresos en 2026, la mayor participación de usuario final en el mercado de software de diagnóstico predictivo. Su posición se basa en la escala, las necesidades de monitoreo de pacientes hospitalizados y el acceso a herramientas clínicas con autorización regulatoria. Los grupos de médicos y clínicas son un grupo secundario en crecimiento a medida que los entornos ambulatorios asumen más gestión de enfermedades crónicas. Los laboratorios de diagnóstico y las redes de patología utilizan modelos predictivos para la solicitud de pruebas y la interpretación de resultados. Los pagadores y las organizaciones de atención responsable utilizan la estratificación a nivel poblacional para identificar a los miembros en riesgo de episodios agudos costosos. Los institutos de investigación y los centros médicos académicos contribuyen a la validación clínica y el desarrollo metodológico. Las agencias de salud pública son un grupo en etapa temprana que puede utilizar herramientas predictivas en la vigilancia de enfermedades infecciosas. La diversidad de usuarios significa que los proveedores necesitan diferentes enfoques de integración, estándares de evidencia y modelos comerciales.
Las empresas farmacéuticas y de biotecnología tienen un pronóstico de crecimiento a una CAGR del 19,6% hasta 2032, la tasa de usuario final más rápida. Estas organizaciones utilizan información predictiva para apoyar el descubrimiento de biomarcadores, la estratificación de pacientes y el desarrollo clínico. Daiichi Sankyo anunció una colaboración con Tempus AI en marzo de 2026 para utilizar el modelo de base multimodal PRISM2 en un programa de oncología de conjugados anticuerpo-fármaco. El trabajo combina información de ensayos clínicos con la base de datos de oncología del mundo real de Tempus para crear modelos de selección de pacientes. Esto demuestra que los compradores de ciencias de la vida consideran cada vez más el software predictivo como un activo de desarrollo clínico. Su demanda está vinculada a la necesidad de reducir la incertidumbre en los ensayos, no solo al cumplimiento operativo. El mercado de software de diagnóstico predictivo puede beneficiarse de este grupo de compradores porque sus casos de uso se extienden desde la atención al proveedor hasta el desarrollo de fármacos. Las organizaciones de investigación siguen siendo relevantes a medida que prueban modelos y desarrollan evidencia para nuevas áreas de enfermedad.
Análisis Geográfico
Mercado de Software de Diagnóstico Predictivo en América del Norte
América del Norte representó el 41,1% de los ingresos en 2026, respaldada por una alta adopción de registros de salud electrónicos, la contratación basada en riesgo y un amplio ecosistema de inteligencia artificial clínica. La región cuenta con una base sustancial de hospitales de atención aguda con registros digitales que pueden respaldar flujos de trabajo predictivos. La propuesta de norma HTI-5 avanza en el acceso basado en FHIR y se espera que reduzca la carga relacionada con la fragmentación en un total de 1.500 millones de USD. Los sistemas de salud y los pagadores tienen un incentivo financiero para identificar condiciones de alto costo de manera más temprana cuando operan bajo contratos de asunción de riesgo. La región también alberga grandes empresas de tecnología, servicios de salud y ciencias de la vida que pueden financiar la validación clínica y la integración. Optum anunció un programa de inteligencia artificial de 3.000 millones de USD para 2026 y 2027 que incluye soporte a la decisión clínica y un enfoque con médico en el circuito. Las iniciativas de datos de salud federados de Canadá y los esfuerzos de digitalización hospitalaria de México añaden amplitud más allá de los Estados Unidos.
Mercado de Software de Diagnóstico Predictivo en Europa
Europa no presenta ninguna cifra de participación regional ni de crecimiento en el material suministrado, pero el mercado de software de diagnóstico predictivo se está desarrollando a través de aplicaciones clínicas reguladas y programas de validación. Alemania se ha convertido en un lugar importante para la certificación de dispositivos y el despliegue de inteligencia artificial clínica. La implementación de MAIA en el Hospital Universitario Schleswig-Holstein ofrece un ejemplo de una herramienta de alerta de riesgo para pacientes certificada conforme al Reglamento de Dispositivos Médicos de la Unión Europea. IKK Südwest se convirtió en la primera aseguradora de salud europea en ofrecer diagnósticos de cáncer de pulmón basados en inteligencia artificial como servicio cubierto, a través de su colaboración con contextflow. Europa también dispone de grandes conjuntos de datos que pueden respaldar la validación. Delphi-2M fue validado con 1,93 millones de registros de pacientes daneses para predecir el riesgo de más de 1.000 diagnósticos. La Ley de Inteligencia Artificial de la Unión Europea y las normas sobre dispositivos médicos añaden requisitos de tiempo y documentación, al tiempo que establecen estándares que pueden favorecer a los productos bien validados.
Mercado de Software de Diagnóstico Predictivo en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico tiene un pronóstico de expansión a una CAGR del 19,5% hasta 2032, lo que la convierte en la región de más rápido crecimiento del mercado de software de diagnóstico predictivo. China, India, Japón, Corea del Sur y Australia tienen diferentes trayectorias de adopción, pero están ampliando la demanda regional. La Comisión Nacional de Salud de China informó en 2025 que más de 1.200 hospitales de Nivel 3A utilizaban sistemas de radiología o patología asistidos por inteligencia artificial, y que los servicios de imágenes remotas a nivel de condado habían procesado más de 68 millones de casos. El 15.º Plan Quinquenal de China para 2026 a 2030 prioriza la inteligencia artificial en el diagnóstico asistido y la medicina de precisión. El Hospital Xinhua de la Universidad Jiao Tong de Shanghái introdujo DeepRare en julio de 2025 y reportó registros de más de 600 hospitales y laboratorios. Los programas de adquisición hospitalaria de Corea del Sur y la expansión de la telemedicina en India añaden cobertura regional. Oriente Medio y África se encuentran en una etapa temprana, mientras que Siemens Healthineers y Mediot AI anunciaron una asociación en 2025 para la infraestructura de atención médica con inteligencia artificial en África. América del Sur también se encuentra en una etapa más temprana, con Brasil liderando la inversión en hospitales privados y otros países ganando acceso a medida que los costos de infraestructura en la nube disminuyen.
Panorama Competitivo
Concentración del Mercado
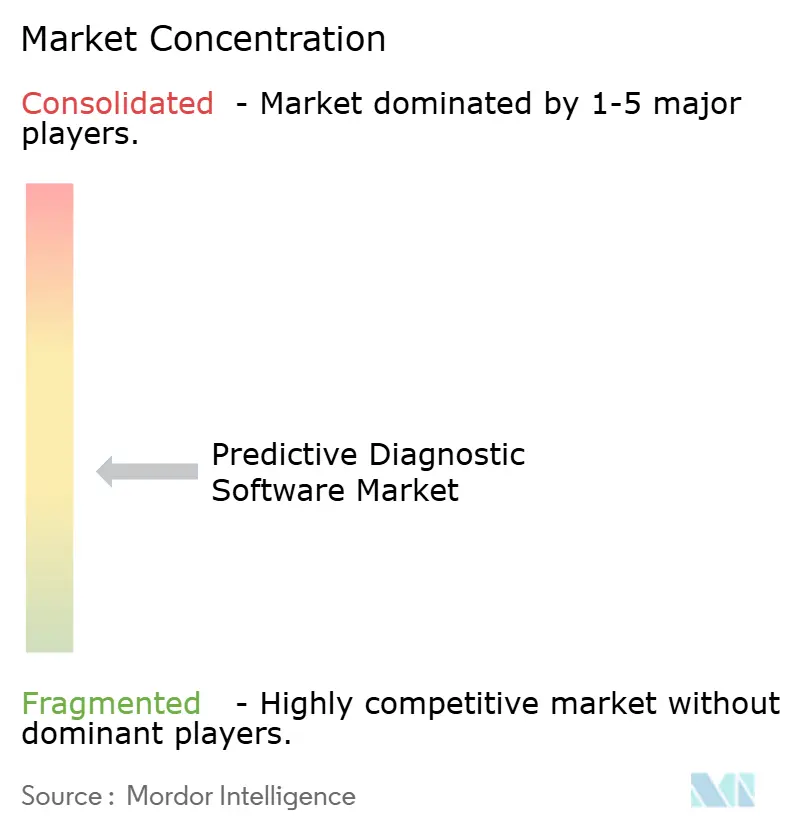
El mercado de software de diagnóstico predictivo está moderadamente fragmentado. Las empresas especializadas en análisis, incluidas Tempus AI, Health Catalyst, IQVIA, Komodo Health y MedeAnalytics, compiten con las unidades de inteligencia artificial sanitaria de Microsoft, Oracle, IBM, GE HealthCare, Siemens Healthineers y Philips. Las grandes plataformas tecnológicas y de ciencias de la vida aportan una infraestructura más amplia y relaciones existentes con los clientes. Los proveedores especializados suelen diferenciarse a través de activos de datos clínicos, conocimiento de áreas de enfermedad y aplicaciones especializadas. Una estrategia líder es vincular los modelos directamente a los flujos de trabajo de los registros de salud electrónicos en lugar de vender una interfaz de análisis separada. Los proveedores también necesitan gobernanza de modelos, capacidad regulatoria y evidencia de implementaciones clínicas. Estos requisitos pueden dificultar que un nuevo proveedor entre en un entorno de atención regulado con solo un modelo técnico. La estructura del mercado aún deja espacio para empresas que aborden problemas clínicos especializados o grupos de proveedores desatendidos.
Tempus AI adquirió Paige en 2025 y lanzó Paige Predict en enero de 2026. El producto utiliza imágenes de portaobjetos completos de hematoxilina y eosina para predecir la presencia o ausencia de 123 biomarcadores y vías oncogénicas en 16 tipos de cáncer. Este movimiento amplió la capacidad de patología digital de la empresa y fortaleció su posición en el trabajo predictivo centrado en oncología. IQVIA lanzó IQVIA.ai en marzo de 2026, una plataforma unificada de inteligencia artificial agéntica construida con tecnología de NVIDIA. IQVIA informó que se habían implementado más de 150 agentes inteligentes y que 19 de las 20 principales empresas farmacéuticas utilizaban sus agentes en sus flujos de trabajo. La empresa también tiene una solicitud de patente para un enfoque imparcial de extracción, transformación y carga para la predicción de eventos médicos temporizados, que aborda el sesgo temporal en el modelado de riesgos. Estas acciones muestran la competencia en torno a datos propietarios, funciones de plataforma más amplias y casos de uso en ciencias de la vida.
El mercado de software de diagnóstico predictivo también tiene oportunidades abiertas en el diagnóstico de enfermedades raras, el modelado de riesgo en oncología pediátrica y la predicción de respuesta al tratamiento multi-ómica. Estas áreas tienen una cobertura de plataforma menos consolidada que los flujos de trabajo clínicos comunes. Veradigm, Inovalon y CitiusTech se dirigen a entornos ambulatorios y de grupos de médicos que los proveedores más grandes pueden no priorizar. Tempus AI pronosticó ingresos de 2026 de 1.600 millones de USD, lo que representa un crecimiento interanual de aproximadamente el 25%, lo que respalda la relevancia comercial de los datos multimodales propietarios y las estrategias de modelos. La guía de la FDA sobre Software como Dispositivo Médico y la certificación bajo el Reglamento de Dispositivos Médicos de la Unión Europea pueden actuar como barreras de entrada porque los proveedores necesitan evidencia, documentación y supervisión continua. Al mismo tiempo, esos requisitos pueden proporcionar una señal de calidad a los compradores proveedores. Es probable que la consolidación y la adquisición de capacidades sigan siendo importantes cuando los proveedores buscan un acceso más rápido a datos, patología, genómica o capacidades de flujo de trabajo.
Líderes de la Industria de Software de Diagnóstico Predictivo
-
IQVIA Holdings Inc.
-
Epic Systems Corporation
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Veradigm LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Diagnóstico Predictivo Empresas cubiertas en este informe
- CitiusTech
- Cotiviti, Inc.
- Datavant
- Epic Systems
- GE HealthCare Technologies Inc.
- Health Catalyst, Inc.
- IBM
- Inovalon, Inc.
- IQVIA
- Komodo Health, Inc.
- Mckesson
- MedeAnalytics
- Merative
- Microsoft
- Optum
- Oracle
- Koninklijke Philips
- SAS Institute
- Siemens Healthineers
- Tempus AI, Inc.
- Veradigm
Desarrollos recientes de la industria en Mercado de Software de Diagnóstico Predictivo
- Julio de 2026: Dana-Farber y el Massachusetts General Hospital publicaron una herramienta de predicción de enfermedades basada en inteligencia artificial en Nature. Los investigadores entrenaron el modelo en 683.000 registros de salud electrónicos de pacientes para predecir el riesgo de 348 enfermedades.
- Abril de 2026: Siemens Healthineers se unió al estudio Bio-Hermes-002 de la Global Alzheimer's Platform Foundation. La colaboración integra plataformas de biomarcadores en sangre y digitales con datos observacionales de resonancia magnética, tomografía por emisión de positrones y poblaciones diversas.
- Marzo de 2026: IQVIA lanzó IQVIA.ai, una plataforma de inteligencia artificial agéntica unificada que utiliza NVIDIA Nemotron, NeMo Agent Toolkit y Dynamo.
- Enero de 2026: Tempus AI lanzó Paige Predict para patología digital. La solución predice 123 biomarcadores y vías moleculares oncogénicas en 16 tipos de cáncer a partir de una única imagen de portaobjetos completo de hematoxilina y eosina.
Alcance del Informe Global del Mercado de Software de Diagnóstico Predictivo
Resumen de la segmentación
| Plataformas de Software de Diagnóstico Predictivo |
| Módulos de Soporte a la Decisión Clínica |
| Motores de Estratificación de Riesgo Diagnóstico |
| Aplicaciones de Monitoreo Predictivo y Alerta Temprana |
| Servicios de Implementación, Integración y Gestión |
| Servicios de Mantenimiento, Validación y Gobernanza de Modelos |
| Analítica Predictiva |
| Analítica Diagnóstica |
| Analítica Prescriptiva |
| Analítica Cognitiva |
| Puntuación y Estratificación de Riesgos |
| Detección de Anomalías y Alerta Temprana |
| Registros de Salud Electrónicos y Notas Clínicas |
| Datos de Imágenes Médicas y Radiología |
| Datos de Laboratorio y Patología |
| Datos Genómicos y Multi-Ómicos |
| Datos de Reclamaciones y Facturación |
| Datos de Dispositivos Portátiles, Monitoreo Remoto e Internet de las Cosas Médicas |
| Datos Sociales, Conductuales y Ambientales |
| Local |
| Basado en la Nube |
| Híbrido |
| Despliegue en el Borde y Embebido |
| Diagnóstico Clínico | Oncología |
| Cardiología | |
| Neurología | |
| Enfermedades Infecciosas | |
| Enfermedades Crónicas y Metabólicas | |
| Enfermedades Raras y Genéticas | |
| Predicción del Deterioro del Paciente y Sepsis | |
| Predicción de Readmisión, Duración de la Estancia y Mortalidad | |
| Gestión Preventiva y del Riesgo Poblacional | |
| Respuesta al Tratamiento y Optimización Terapéutica | |
| Monitoreo Remoto de Pacientes y Atención Domiciliaria | |
| Analítica de Ensayos Clínicos y Evidencia del Mundo Real | |
| Utilización Diagnóstica y Administración |
| Hospitales y Sistemas de Salud |
| Grupos de Médicos y Clínicas |
| Laboratorios de Diagnóstico y Redes de Patología |
| Pagadores y Organizaciones de Atención Responsable |
| Empresas Farmacéuticas y de Biotecnología |
| Institutos de Investigación y Centros Médicos Académicos |
| Agencias de Salud Pública |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Producto y Oferta | Plataformas de Software de Diagnóstico Predictivo | |
| Módulos de Soporte a la Decisión Clínica | ||
| Motores de Estratificación de Riesgo Diagnóstico | ||
| Aplicaciones de Monitoreo Predictivo y Alerta Temprana | ||
| Servicios de Implementación, Integración y Gestión | ||
| Servicios de Mantenimiento, Validación y Gobernanza de Modelos | ||
| Función Analítica | Analítica Predictiva | |
| Analítica Diagnóstica | ||
| Analítica Prescriptiva | ||
| Analítica Cognitiva | ||
| Puntuación y Estratificación de Riesgos | ||
| Detección de Anomalías y Alerta Temprana | ||
| Fuente de Datos | Registros de Salud Electrónicos y Notas Clínicas | |
| Datos de Imágenes Médicas y Radiología | ||
| Datos de Laboratorio y Patología | ||
| Datos Genómicos y Multi-Ómicos | ||
| Datos de Reclamaciones y Facturación | ||
| Datos de Dispositivos Portátiles, Monitoreo Remoto e Internet de las Cosas Médicas | ||
| Datos Sociales, Conductuales y Ambientales | ||
| Despliegue | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Despliegue en el Borde y Embebido | ||
| Aplicación | Diagnóstico Clínico | Oncología |
| Cardiología | ||
| Neurología | ||
| Enfermedades Infecciosas | ||
| Enfermedades Crónicas y Metabólicas | ||
| Enfermedades Raras y Genéticas | ||
| Predicción del Deterioro del Paciente y Sepsis | ||
| Predicción de Readmisión, Duración de la Estancia y Mortalidad | ||
| Gestión Preventiva y del Riesgo Poblacional | ||
| Respuesta al Tratamiento y Optimización Terapéutica | ||
| Monitoreo Remoto de Pacientes y Atención Domiciliaria | ||
| Analítica de Ensayos Clínicos y Evidencia del Mundo Real | ||
| Utilización Diagnóstica y Administración | ||
| Segmentación por Usuario Final | Hospitales y Sistemas de Salud | |
| Grupos de Médicos y Clínicas | ||
| Laboratorios de Diagnóstico y Redes de Patología | ||
| Pagadores y Organizaciones de Atención Responsable | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Institutos de Investigación y Centros Médicos Académicos | ||
| Agencias de Salud Pública | ||
| Segmentación por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de software de diagnóstico predictivo?
La demanda está respaldada por una mayor disponibilidad de datos clínicos, la atención basada en el valor, la integración con los registros de salud electrónicos y la necesidad de una detección más temprana de condiciones de alto costo. Los datos continuos provenientes de registros, imágenes, pruebas genómicas y dispositivos conectados brindan a los proveedores más oportunidades para identificar el riesgo antes de que ocurra un episodio agudo.
¿Qué tamaño tiene el software de diagnóstico predictivo en 2027?
La estimación proporcionada sitúa el sector en 1,96 mil millones de USD en 2027, con un pronóstico de 4,48 mil millones de USD para 2032 a una CAGR del 18%. El pronóstico refleja el uso esperado en organizaciones proveedoras y organizaciones de ciencias de la vida, en lugar de un único flujo de trabajo clínico.
¿Qué modelo de despliegue lidera la adopción?
La implementación basada en la nube lideró con el 48,6% de los ingresos en 2026, mientras que los sistemas en el borde y embebidos tienen un pronóstico de crecimiento a una CAGR del 19,3% hasta 2032. La nube admite actualizaciones escalables, mientras que el procesamiento en el borde es útil cuando la respuesta en tiempo real, la conectividad o la privacidad requieren inferencia local.
¿Qué organizaciones están adoptando estas herramientas más rápidamente?
Los hospitales y sistemas de salud fueron los mayores usuarios con el 42,4% de los ingresos en 2026, mientras que las empresas farmacéuticas y de biotecnología tienen un pronóstico de crecimiento a una CAGR del 19,6%. La demanda hospitalaria se centra en el monitoreo y los flujos de trabajo clínicos, mientras que la demanda de ciencias de la vida se centra en el descubrimiento de biomarcadores y la selección de pacientes.
¿Por qué son importantes las integraciones con los registros de salud electrónicos?
Las integraciones colocan las alertas de riesgo dentro de los flujos de trabajo clínicos rutinarios y pueden reducir la dependencia de paneles de control separados o la revisión manual de datos. Esto importa porque una predicción debe llegar al clínico o equipo de atención apropiado a tiempo para respaldar una respuesta práctica.
¿Qué limita la adopción de las plataformas de diagnóstico predictivo?
Los registros de pacientes fragmentados, las preocupaciones sobre responsabilidad, las habilidades de implementación limitadas y los requisitos continuos de monitoreo de modelos pueden retrasar un despliegue más amplio. Las organizaciones proveedoras también necesitan procesos de consentimiento, gobernanza de datos y validación que respalden un uso confiable en sus propias poblaciones de pacientes. Deben decidir cómo se revisan las alertas, cómo se verifica el rendimiento después de las actualizaciones y cuándo un clínico debe anular una recomendación. Estos requisitos operativos afectan los plazos de adquisición, las necesidades de personal y el alcance de cada despliegue.