
Tamanho e Participação do Mercado de Ar-Condicionado Compacto e de Cobertura (AC)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
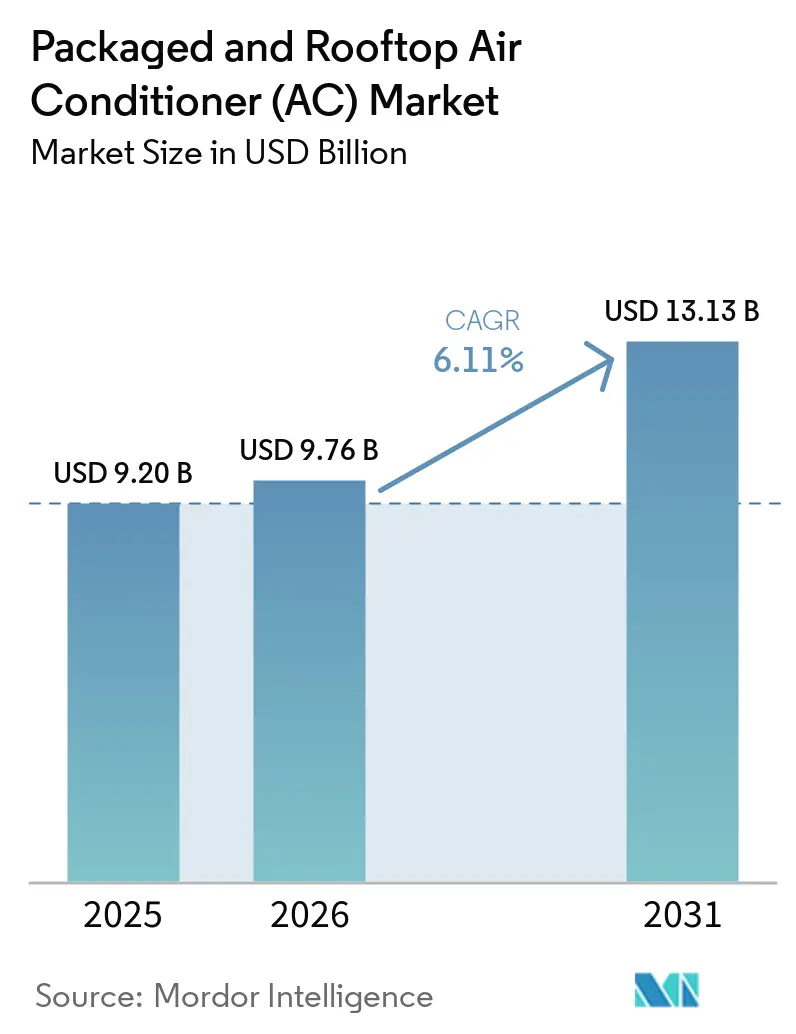
| Tamanho do Mercado (2026) | 9.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ar-Condicionado Compacto e de Cobertura (AC) por Mordor Intelligence
O tamanho do mercado de ar-condicionado embalado de telhado está projetado para expandir de 9,2 bilhões de USD em 2025 e 9,8 bilhões de USD em 2026 para 13,1 bilhões de USD até 2031, registrando um CAGR de 6,1% entre 2026 e 2031. O envelhecimento das unidades comerciais, regras de eficiência mais rígidas e a continuidade da construção comercial sustentam a demanda por substituição e novas instalações no mercado de ar-condicionado embalado de telhado. O Departamento de Energia dos Estados Unidos exigirá padrões mais elevados de eficiência energética integrada para equipamentos comerciais embalados cobertos a partir de 1º de janeiro de 2029, o que oferece aos proprietários de edifícios uma razão mais clara para substituir sistemas mais antigos[1]. As regras sobre refrigerantes nos Estados Unidos e na Europa também estão alterando o design dos equipamentos e os cronogramas de compra, especialmente para sistemas comerciais de pequeno porte[2]. Os fabricantes estão respondendo com modelos de bomba de calor, refrigerantes de baixo GWP e controles que conectam os equipamentos aos sistemas de gestão predial. Essas mudanças criam oportunidades em retrofits, aplicações em climas frios e locais que precisam de resfriamento mais eficiente sem grandes obras na casa de máquinas.
Principais Conclusões do Relatório
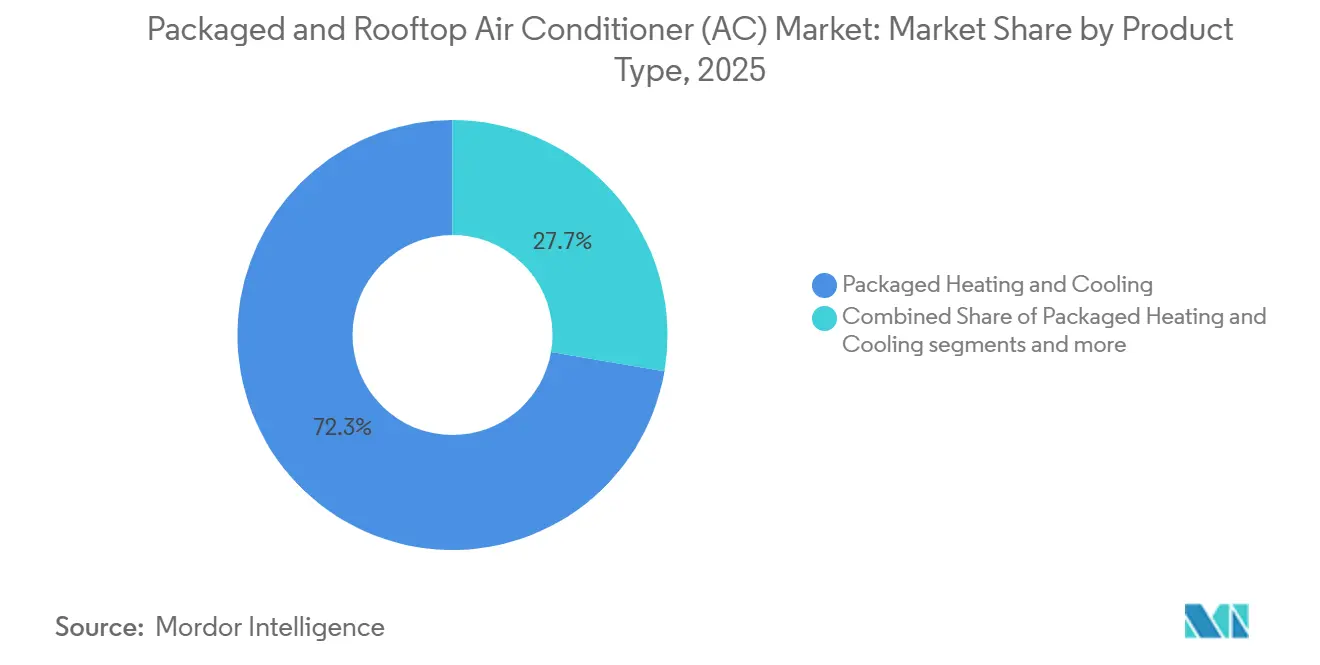
- Por tipo de produto, o aquecimento e resfriamento embalado deteve 72,3% da participação do mercado de ar-condicionado embalado de telhado em 2025, enquanto o resfriamento embalado apenas está previsto para expandir a um CAGR de 8,9% até 2031.
- Por capacidade de resfriamento, acima de 20 toneladas representou 47,4% da receita em 2025, enquanto abaixo de 10 toneladas está previsto para expandir a um CAGR de 8,5% até 2031.
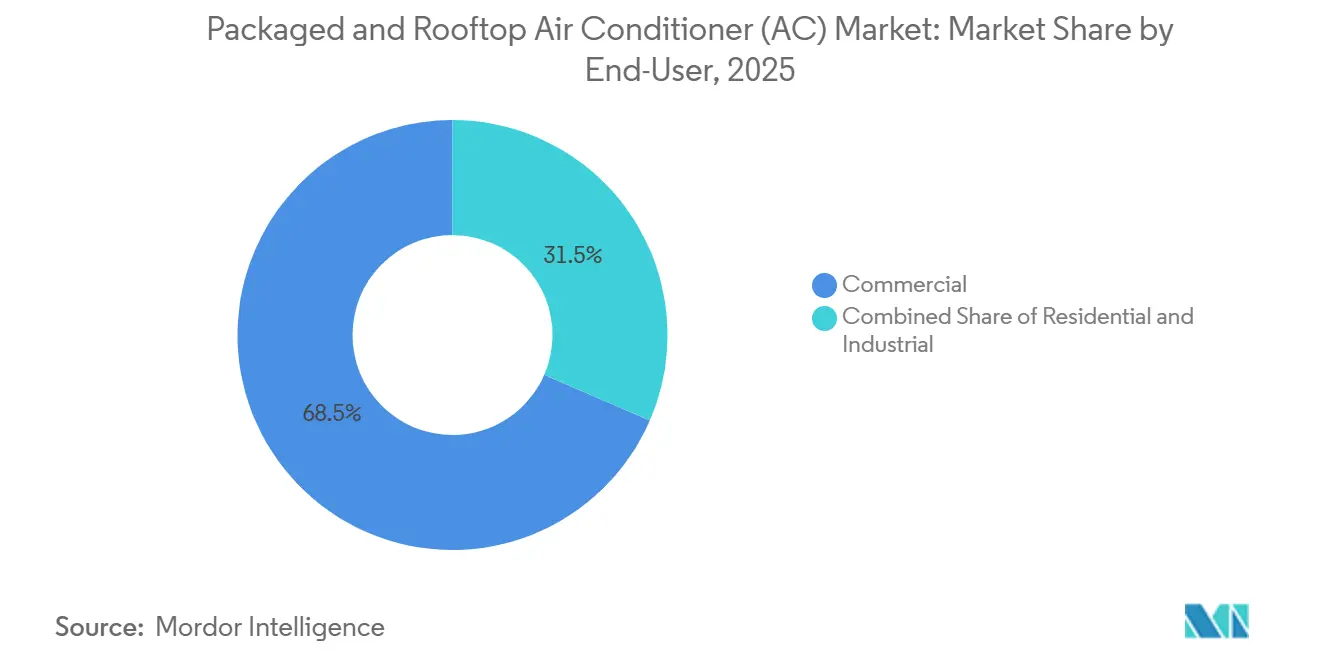
- Por usuário final, os edifícios comerciais detiveram 68,5% da receita em 2025, enquanto os usuários finais industriais estão previstos para expandir a um CAGR de 7,1% até 2031.
- Por canal de distribuição, as vendas diretas detiveram 55,3% da receita em 2025 e estão previstas para expandir a um CAGR de 7,48% até 2031.
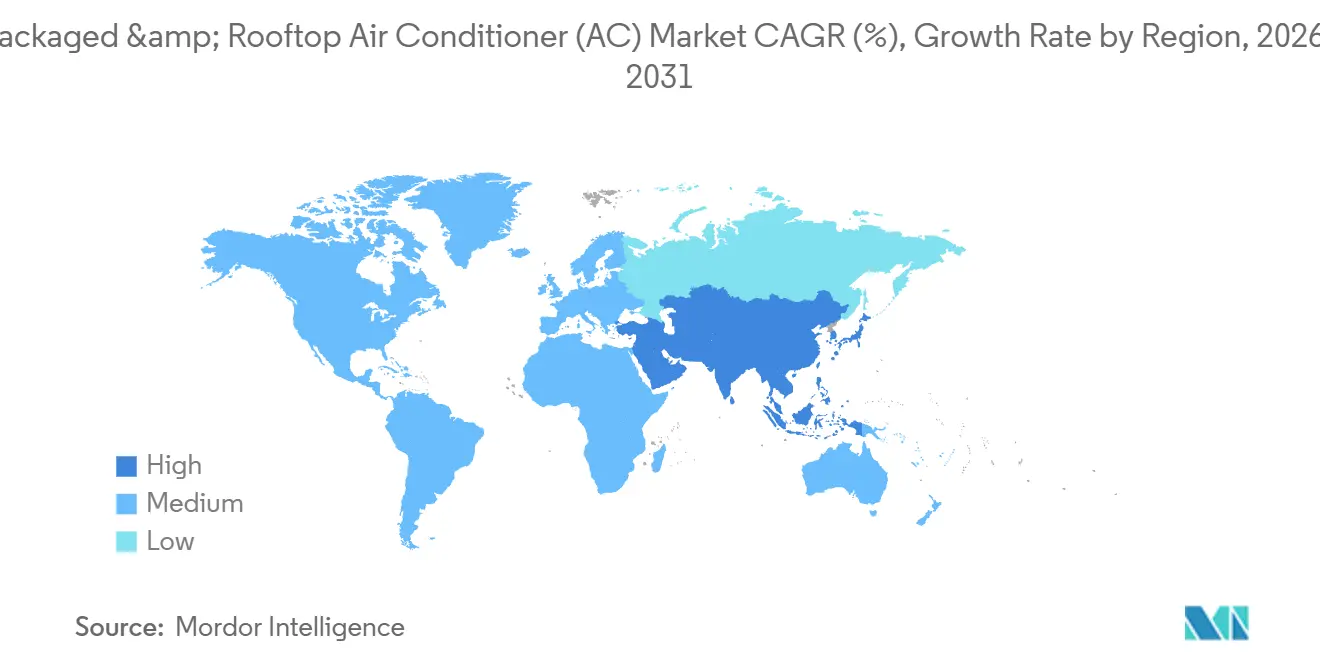
- Por geografia, a Ásia-Pacífico deteve 41,3% da receita em 2025 e está prevista para expandir a um CAGR de 8,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Ar-Condicionado Compacto e de Cobertura (AC)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Unidades Comerciais de Telhado Envelhecidas | +2.0% | América do Norte e Europa, com repercussão na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Atualizações de Eficiência Energética e Endurecimento dos Códigos de Construção | +1.5% | América do Norte, Europa, China, Índia e Austrália | Médio prazo (2-4 anos) |
| Construção Comercial em Varejo, Logística, Saúde e Educação | +1.2% | Global, com ganhos iniciais na Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Sistemas de HVAC Embalados em Fábrica com Eficiência de Espaço | +0.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico industrial | Médio prazo (2-4 anos) |
| Eletrificação por Bomba de Calor e Edifícios Comerciais Interativos com a Rede Elétrica | +1.0% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Controles Habilitados por IA, Manutenção Preditiva e Monitoramento da Qualidade do Ar Interno | +0.7% | Global, liderado pela América do Norte, Europa e Norte da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Substituição de Unidades Comerciais de Telhado Envelhecidas Acelera os Gastos com Retrofit
Equipamentos de telhado mais antigos elevam os custos operacionais e podem tornar a substituição mais atraente do que a manutenção contínua. O Departamento de Energia dos Estados Unidos afirma que unidades de telhado de próxima geração de alta eficiência podem reduzir os custos de energia em até 50% em comparação com equipamentos convencionais em edifícios comerciais. Esse argumento de custo operacional sustenta a atividade de retrofit em propriedades de varejo, logística, educação e saúde no mercado de ar-condicionado embalado de telhado. Uma unidade com falha durante uma temporada de resfriamento também deixa os gerentes de instalações com pouco tempo para adiar uma compra. Essa urgência torna a demanda por substituição menos dependente do momento de novas construções. Também favorece fornecedores que podem oferecer disponibilidade de produtos, suporte técnico e coordenação de instalação confiável.
Atualizações Obrigatórias de Eficiência Energética e Endurecimento dos Códigos de Construção Reformulam o Mix de Produtos
A regra final direta do Departamento de Energia de 2024 exige que os ar-condicionados embalados resfriados a ar e as bombas de calor comerciais cobertos, com capacidade de pelo menos 65.000 Btu/h, atendam a novos padrões integrados de eficiência de resfriamento a partir de 1º de janeiro de 2029. A regra estabelece padrões de 12,1 a 14,3 IVEC, dependendo da classe do equipamento. O Departamento estima 5,5 quadrilhões de Btu em economia de energia ao longo da vida útil para equipamentos adquiridos de 2029 a 2058. O Código de Energia da Califórnia de 2025 entrou em vigor em 1º de janeiro de 2026 e adicionou requisitos de bomba de calor para certas substituições de telhado ao fim da vida útil em edifícios existentes de varejo, escolas, escritórios e bibliotecas[3]. Essas regras transferem algumas compras do planejamento de capital discricionário para o planejamento de conformidade. O mercado de ar-condicionado embalado de telhado, portanto, se beneficia de um cronograma de demanda mais claro por equipamentos eficientes e eletrificados.
A Construção Comercial em Varejo, Logística, Saúde e Educação Amplia a Base de Instalações
As adições de área comercial criam nova demanda por equipamentos de telhado embalados em regiões com diferentes padrões de construção. Instalações logísticas e locais de cadeia de frio farmacêutica frequentemente utilizam formatos de um único andar de grande porte que se adequam aos sistemas de telhado. Projetos de varejo, saúde e educação também precisam de sistemas que possam ser instalados rapidamente e mantidos com impacto limitado no espaço interno. Isso sustenta o mercado de ar-condicionado embalado de telhado, onde os incorporadores buscam equipamentos autossuficientes que reduzam os requisitos de casa de máquinas. Na Ásia-Pacífico, o desenvolvimento comercial está vinculado à logística, varejo, campi de escritórios de TI e capacidade de saúde. No Golfo, grandes armazéns, shoppings, hotéis e outras instalações comerciais requerem equipamentos de resfriamento que possam operar em altas temperaturas externas.
A Eletrificação por Bomba de Calor e os Edifícios Comerciais Interativos com a Rede Elétrica Impulsionam a Adoção de Unidades de Alta Eficiência
As unidades de telhado com bomba de calor estão se tornando mais relevantes à medida que os proprietários de edifícios buscam opções de aquecimento e resfriamento com menores emissões. A AAON declarou que sua Alpha Class EXTREME SERIES pode operar até -28,9°C e manter 100% da capacidade de aquecimento a -15°C em uma configuração de duplo combustível simultâneo. Uma análise do Laboratório Nacional de Energia Renovável constatou que a substituição do parque de unidades de telhado comerciais dos Estados Unidos de unidades a gás por unidades de bomba de calor de alto desempenho poderia economizar 130 TWh e reduzir o uso total de energia no local em 10%. Modelagem da NEEA e da CEE constatou que pacotes de bomba de calor para climas frios combinados com medidas de eficiência de Nível 2 poderiam reduzir o uso total de energia de HVAC em até 23% em comparação com a linha de base regulamentada[4]. Esses resultados de desempenho abordam uma barreira de longa data em regiões mais frias. O mercado de ar-condicionado embalado de telhado pode, portanto, se beneficiar da eletrificação, onde os proprietários precisam tanto de eficiência de resfriamento quanto de aquecimento confiável no inverno.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Equipamentos de Alta Eficiência e Baixo GWP | -0.6% | Global, mais agudo na Ásia-Pacífico sensível a preços, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Restrições Estruturais de Telhado, Guindaste, Acesso e Segurança | -0.3% | América do Norte e Europa, com áreas urbanas de alta densidade no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Qualificados e Complexidade de Comissionamento | -0.5% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Desempenho de Bomba de Calor em Climas Frios e Limitações de Infraestrutura Elétrica | -0.4% | Países Nórdicos, norte da América do Norte e norte da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Unidades de Aquecimento e Resfriamento Lideram Enquanto os Sistemas Apenas de Resfriamento Crescem Mais Rapidamente
As unidades de aquecimento e resfriamento embaladas detiveram 72,3% da participação do mercado de ar-condicionado embalado de telhado em 2025. Seu design integrado combina aquecimento, resfriamento e ventilação em um único pacote montado no telhado para escritórios, estabelecimentos de varejo, escolas e edifícios de saúde. Isso se adequa à construção comercial norte-americana, onde menos espaço de casa de máquinas pode simplificar o planejamento e a instalação. Arranjos de manutenção familiares e uma grande base instalada também sustentam a demanda por substituição. Esses fatores mantêm as unidades de aquecimento e resfriamento embaladas como centrais no mercado de ar-condicionado embalado de telhado.
Os sistemas de resfriamento embalado apenas estão previstos para crescer a um CAGR de 8,9% até 2031, pois locais tropicais precisam de resfriamento durante todo o ano sem carga de aquecimento. A construção comercial e industrial na Ásia-Pacífico, no Golfo e na África Subsaariana sustenta essa demanda. As configurações de telhado com sistema split ocupam uma posição menor e podem ajudar edifícios de médio porte onde o roteamento de tubulações de refrigerante é útil, embora os requisitos de zoneamento e manutenção possam limitar seu uso em locais maiores. O lançamento do NEXIO Max da Daikin em julho de 2026, uma unidade acionada por inversor com R-32 nas capacidades de 7,5, 8,5 e 10 toneladas, mostra a mudança em direção a bombas de calor de telhado eficientes. O Padrão AHRI 1340, com previsão de entrar em vigor em 2029, também aumenta o foco no desempenho integrado de aquecimento.


Por Capacidade de Resfriamento: Sistemas de Grande Porte Ancoram a Receita Enquanto Unidades Pequenas Ganham Volume
A faixa acima de 20 toneladas representou 47,4% do tamanho do mercado de ar-condicionado embalado de telhado em 2025. Ela atende a centros de distribuição, hipermercados, instalações de manufatura e edifícios institucionais que precisam de capacidade de resfriamento substancial. Uma grande unidade de telhado pode oferecer manutenção mais simples e economia de ciclo de vida do que múltiplas unidades menores nesses locais. A faixa de 10 a 20 toneladas atende a escritórios, varejo de médio porte e instalações de saúde comunitária, e grande parte da base comercial instalada na América do Norte está dentro dessa faixa. Os sistemas de grande porte, portanto, permanecem como um contribuidor de valor fundamental para o mercado de ar-condicionado embalado de telhado.
A faixa abaixo de 10 toneladas está prevista para crescer a um CAGR de 8,5% até 2031. O varejo de pequeno formato, clínicas e estabelecimentos de alimentação rápida na Ásia-Pacífico e na América do Sul sustentam o volume nessa faixa. As restrições de GWP da EPA exigem uma atualização de produtos em equipamentos embalados comerciais de pequeno porte e aumentam a necessidade de práticas de instalação em conformidade. Os testes de campo da Carrier para uma bomba de calor de telhado para climas frios de 10 a 14 toneladas mostram o impulso mais amplo por equipamentos comerciais eficientes em faixas de capacidade comuns. Os compradores no mercado de ar-condicionado embalado de telhado estão avaliando cada vez mais a capacidade, a escolha do refrigerante, a eficiência e o desempenho de aquecimento em conjunto.
Por Usuário Final: Edifícios Comerciais Lideram Enquanto os Usos Industriais se Expandem
Os edifícios comerciais detiveram 68,5% da receita em 2025. Escritórios, propriedades de varejo, locais de hospitalidade, instalações de saúde e escolas formam a maior base de aplicação. Os sistemas de telhado são selecionados porque seu design autossuficiente limita o espaço necessário para equipamentos mecânicos internos e suporta a instalação oportuna durante a construção de estrutura e núcleo. Projetos de varejo, logística e saúde permanecem fontes recorrentes de atividade de especificação. A demanda comercial, portanto, fornece a base de volume para o mercado de ar-condicionado embalado de telhado.
Os usuários finais industriais estão previstos para crescer a um CAGR de 7,1% até 2031. A logística de cadeia de frio, o nearshoring farmacêutico, o processamento de alimentos, a produção de semicondutores, a fabricação de materiais para baterias e as instalações de dados de borda precisam de controle de resfriamento mais rigoroso. A AAON relatou que seu backlog de data centers BASX aumentou 185% no período que antecedeu o segundo trimestre de 2026, apontando para uma demanda mais forte por resfriamento especializado. Os controles conectados suportam monitoramento, planejamento de manutenção e ajuste do sistema, criando oportunidades para equipamentos e contratos de serviço. O setor de ar-condicionado embalado de telhado está adicionando capacidade digital junto ao desempenho mecânico.
Por Canal de Distribuição: Vendas Diretas Lideram Especificações de Projetos Complexos
As vendas diretas por meio de relacionamentos com OEM e contratação de grandes projetos detiveram 55,3% da receita em 2025. Esse canal é importante quando os projetos precisam de engenharia personalizada, grande tonelagem e responsabilidade clara de serviço. Os proprietários de edifícios e consultores mecânicos frequentemente trabalham diretamente com as equipes técnicas do OEM, especialmente à medida que os sistemas de bomba de calor, os refrigerantes A2L e os controles conectados adicionam requisitos técnicos. O envolvimento direto também ajuda os clientes a gerenciar os requisitos de comissionamento e conformidade. O canal permanece importante no mercado de ar-condicionado embalado de telhado.
Os canais indiretos incluem distribuidores, revendedores e revendedores de equipamentos mecânicos. Eles são mais relevantes para substituições e projetos comerciais menores, onde a cobertura local, os relacionamentos com instaladores, o acesso a produtos e o suporte em campo são importantes. As plataformas de especificação digital e as ferramentas de modelagem de informações de construção os ajudam a configurar sistemas mais complexos sem suporte de engenharia direta constante. Isso pode estender a distribuição indireta para trabalhos de nível médio, mantendo o envolvimento do OEM em projetos especializados. O mercado de ar-condicionado embalado de telhado, portanto, depende tanto do suporte técnico direto quanto do alcance local indireto.
Análise Geográfica
A Ásia-Pacífico deteve 41,3% da receita em 2025 e está prevista para crescer a um CAGR de 8,2% até 2031. China e Índia sustentam a demanda por meio de logística, varejo, campi de escritórios de TI e construção de saúde. O Código de Conservação de Energia para Edifícios da Índia estabelece requisitos mínimos de desempenho para novos edifícios comerciais e apoia escolhas de HVAC mais eficientes. Japão e Coreia do Sul têm compradores tecnicamente sofisticados e posições fortes para fabricantes domésticos como Daikin, Mitsubishi Electric e Samsung. Vietnã, Indonésia e Filipinas estão adicionando espaço comercial rapidamente. O segmento de telhado da Austrália é sustentado por projetos de varejo de grande formato e saúde.
A América do Norte é o segundo maior contribuidor regional de receita no mercado de ar-condicionado embalado de telhado. Sua grande base instalada sustenta a atividade de substituição, enquanto os padrões dos Estados Unidos e o código de construção da Califórnia incentivam equipamentos eficientes. Os requisitos da Califórnia para algumas substituições de telhado ao fim da vida útil entraram em vigor em 2026. Os compradores canadenses historicamente foram mais cautelosos em relação às bombas de calor de telhado por causa das condições de inverno. Equipamentos certificados para operação até -28,9°C estão ajudando a mudar as especificações. O México adiciona demanda por meio do desenvolvimento industrial e logístico relacionado ao nearshoring.
Europa, Oriente Médio e África e América do Sul têm diferentes padrões de demanda dentro do mercado de ar-condicionado embalado de telhado. A Europa está se movendo em direção a refrigerantes de menor GWP e substituições por bomba de calor à medida que as regras de descarbonização de edifícios se tornam mais importantes. A Arábia Saudita e os Emirados Árabes Unidos precisam de equipamentos que operem em altas temperaturas e condições costeiras. A África do Sul e a Nigéria têm potencial na construção de varejo e saúde, enquanto o Brasil está se expandindo por meio de atividade industrial e desenvolvimento comercial em cidades de segundo nível. Os fabricantes devem adaptar a capacidade, os refrigerantes, os controles e o suporte de serviço às condições locais.

Cenário Competitivo
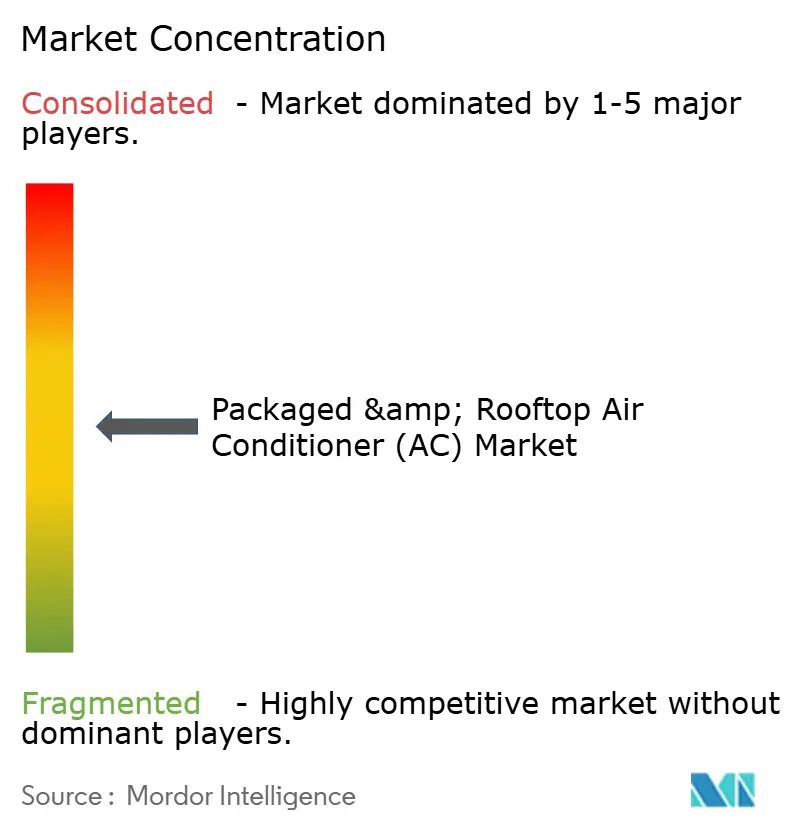
O mercado de ar-condicionado embalado de telhado é fragmentado. Carrier, Trane Technologies, Daikin Industries, Mitsubishi Electric, LG Electronics, AAON, Midea, Gree e Haier competem em eficiência, amplitude de produtos, preço e alcance de fabricação regional. Os OEMs globais estão bem posicionados em aplicações comerciais de alta eficiência, enquanto os fabricantes chineses competem fortemente em segmentos sensíveis a preços. A AAON expandiu sua capacidade de fabricação em 25% em 2025 e investiu 204,9 milhões de USD em despesas de capital, incluindo nova capacidade em Memphis, Tennessee. A empresa entrou em 2026 com um backlog recorde. A capacidade de fabricação e a capacidade de suportar novos designs de bomba de calor são fatores competitivos cada vez mais importantes.
A Rheem concluiu sua aquisição da Nortek Global HVAC em outubro de 2024, adicionando produtos de aquecimento e resfriamento embalados à sua Divisão de Ar Global. A Daikin lançou o NEXIO Max em julho de 2026, adicionando uma bomba de calor de telhado com R-32 para eletrificação comercial de pequeno porte e trabalho de retrofit. Os testes de campo em climas frios da Carrier mostram outro foco estratégico em equipamentos que podem atender a edifícios comerciais em locais mais frios. Esses movimentos mostram que aquisição, desenvolvimento de produtos e validação em campo moldam a concorrência. Os fornecedores também usam certificação e conformidade regulatória para fortalecer sua posição em especificações institucionais e governamentais.
As ofertas de serviços inteligentes são outra área de diferenciação. As plataformas de manutenção preditiva podem conectar equipamentos de telhado com a infraestrutura de gestão predial BACnet e Modbus existente. Isso oferece aos OEMs uma maneira de suportar relacionamentos de serviço recorrentes após a venda do equipamento. A Trane Technologies relatou que seu trabalho Trane Cloud com o Amazon Bedrock AgentCore produziu insights de edifícios 60 vezes mais rápido. Controles, monitoramento e capacidade de serviço podem influenciar a escolha do cliente junto à eficiência mecânica. O mercado de ar-condicionado embalado de telhado também recompensa fornecedores que podem suportar equipamentos ao longo de sua vida operacional.
Líderes do Setor de Ar-Condicionado Compacto e de Cobertura (AC)
-
Carrier Global Corporation
-
Daikin Industries, Ltd.
-
Trane Technologies plc
-
Johnson Controls International plc
-
Lennox International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Industrial Analytics, uma empresa da Infineon Technologies, apresentou o OPTIFICIENT, uma solução de software de otimização de HVAC híbrida baseada em IA e física que se integra a ambientes de automação predial existentes e ajusta os pontos de ajuste em tempo real para aplicações industriais, de data center e de escritório.
- Julho de 2026: A Daikin Comfort Technologies North America lançou o NEXIO Max, uma bomba de calor de telhado embalada acionada por inversor nas capacidades de 7,5, 8,5 e 10 toneladas usando refrigerante R-32 com eficiência IEER de até 22, integração BACnet nativa e aquecimento para climas frios até -25°C.
- Março de 2026: A AAON anunciou que sua unidade de telhado embalada Alpha Class EXTREME SERIES, disponível de 3 a 40 toneladas com capacidade de duplo combustível simultâneo até -28,9°C, concluiu a fase de avaliação laboratorial do Desafio de Tecnologia de HVAC para Edifícios Comerciais do Departamento de Energia dos Estados Unidos.
- Fevereiro de 2026: A Greenheck expandiu a disponibilidade de bomba de calor de fonte de ar para tonelagens adicionais nas unidades de telhado embaladas RT-40, cobrindo 6,5 a 30 toneladas de capacidade de bomba de calor de fonte de ar ou DX embalado, e modelos de sistema de ar externo dedicado RV/RVE.


Escopo do Relatório Global do Mercado de Ar-Condicionado Compacto e de Cobertura (AC)
| Resfriamento Embalado Apenas |
| Aquecimento e Resfriamento Embalado |
| Configurações de Telhado com Sistema Split |
| Abaixo de 10 Toneladas |
| 10–20 Toneladas |
| Acima de 20 Toneladas |
| Residencial |
| Comercial |
| Industrial |
| Vendas Diretas (OEM / Contratação de Grandes Projetos) |
| Vendas Indiretas (Distribuidores, Revendedores, Varejistas de Eletrônicos e Revendedores de MEP) |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Resfriamento Embalado Apenas | |
| Aquecimento e Resfriamento Embalado | ||
| Configurações de Telhado com Sistema Split | ||
| Por Capacidade de Resfriamento | Abaixo de 10 Toneladas | |
| 10–20 Toneladas | ||
| Acima de 20 Toneladas | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Canal de Distribuição | Vendas Diretas (OEM / Contratação de Grandes Projetos) | |
| Vendas Indiretas (Distribuidores, Revendedores, Varejistas de Eletrônicos e Revendedores de MEP) | ||
| Por Região | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de ar-condicionado embalado de telhado até 2031?
O setor está projetado para atingir 13,1 bilhões de USD até 2031, crescendo de 9,8 bilhões de USD em 2026 a um CAGR de 6,1%.
Qual tipo de produto liderou as vendas de ar-condicionado embalado de telhado em 2025?
As unidades de aquecimento e resfriamento embaladas lideraram com 72,3% da receita em 2025.
Qual categoria de capacidade está crescendo mais rapidamente para os ar-condicionados embalados de telhado?
A categoria abaixo de 10 toneladas está prevista para crescer a um CAGR de 8,5% até 2031.
Por que as substituições de ar-condicionado de telhado comercial estão aumentando?
O envelhecimento dos equipamentos, o aumento dos custos operacionais, os padrões de eficiência energética e os requisitos de transição de refrigerantes estão incentivando as decisões de substituição.
Qual região está se expandindo mais rapidamente para os ar-condicionados embalados de telhado?
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,2% até 2031 e deteve 41,3% da receita em 2025.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
