
Größe und Marktanteil des Marktes für verpackte und Dach-Klimaanlagen (AC)
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.76 Milliarden US-Dollar |
| Marktgröße (2031) | 13.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackte und Dach-Klimaanlagen (AC) von Mordor Intelligence
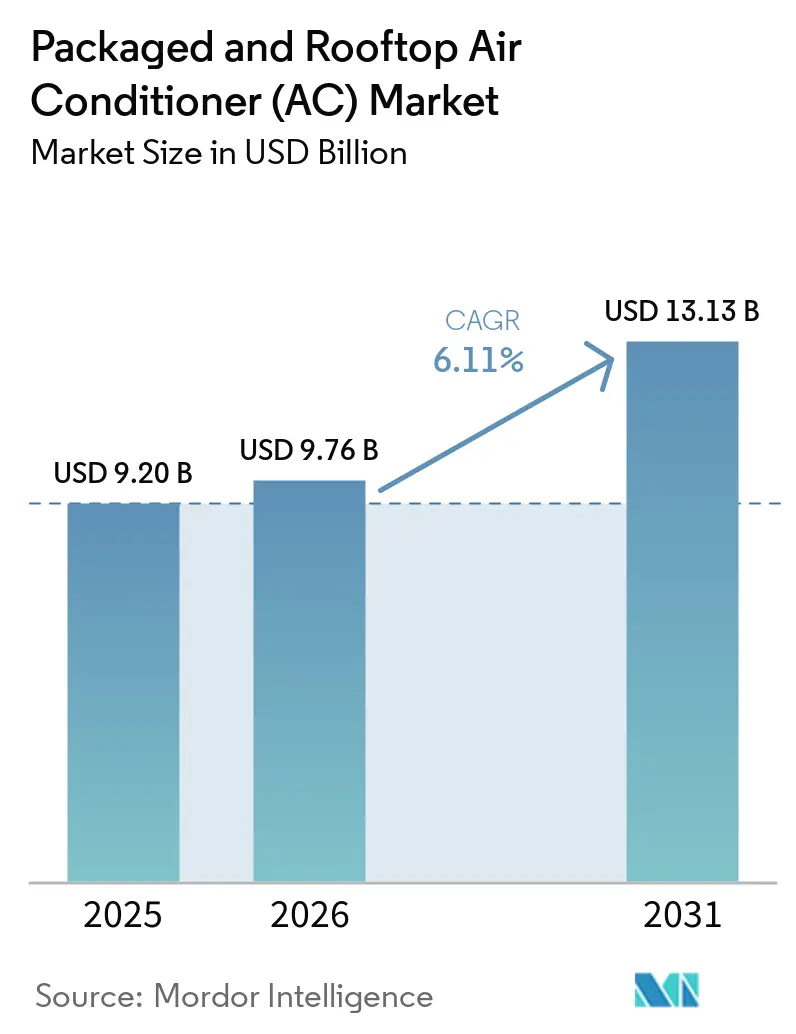
Die Marktgröße für Paket- und Dachklimageräte wird voraussichtlich von 9,2 Milliarden USD im Jahr 2025 und 9,8 Milliarden USD im Jahr 2026 auf 13,1 Milliarden USD bis 2031 anwachsen, was einer CAGR von 6,1 % zwischen 2026 und 2031 entspricht. Alternde gewerbliche Einheiten, strengere Effizienzvorschriften und anhaltende gewerbliche Bautätigkeit unterstützen den Ersatz- und Neuinstallationsbedarf im Markt für Paket- und Dachklimageräte. Das Energieministerium der Vereinigten Staaten wird ab dem 1. Januar 2029 höhere integrierte Energieeffizienzstandards für erfasste gewerbliche Paketgeräte vorschreiben, was Gebäudeeigentümern einen klareren Anreiz gibt, ältere Systeme zu ersetzen[1]. Kältemittelvorschriften in den Vereinigten Staaten und Europa verändern ebenfalls das Gerätedesign und die Kaufpläne, insbesondere für leichtgewerbliche Systeme[2]. Hersteller reagieren mit Wärmepumpenmodellen, Kältemitteln mit niedrigem Treibhauspotenzial und Steuerungen, die Geräte mit Gebäudemanagementsystemen verbinden. Diese Veränderungen schaffen Chancen bei Nachrüstungen, Anwendungen in kalten Klimazonen und Standorten, die eine effizientere Kühlung ohne größere Arbeiten im Maschinenraum benötigen.
Wichtigste Erkenntnisse des Berichts
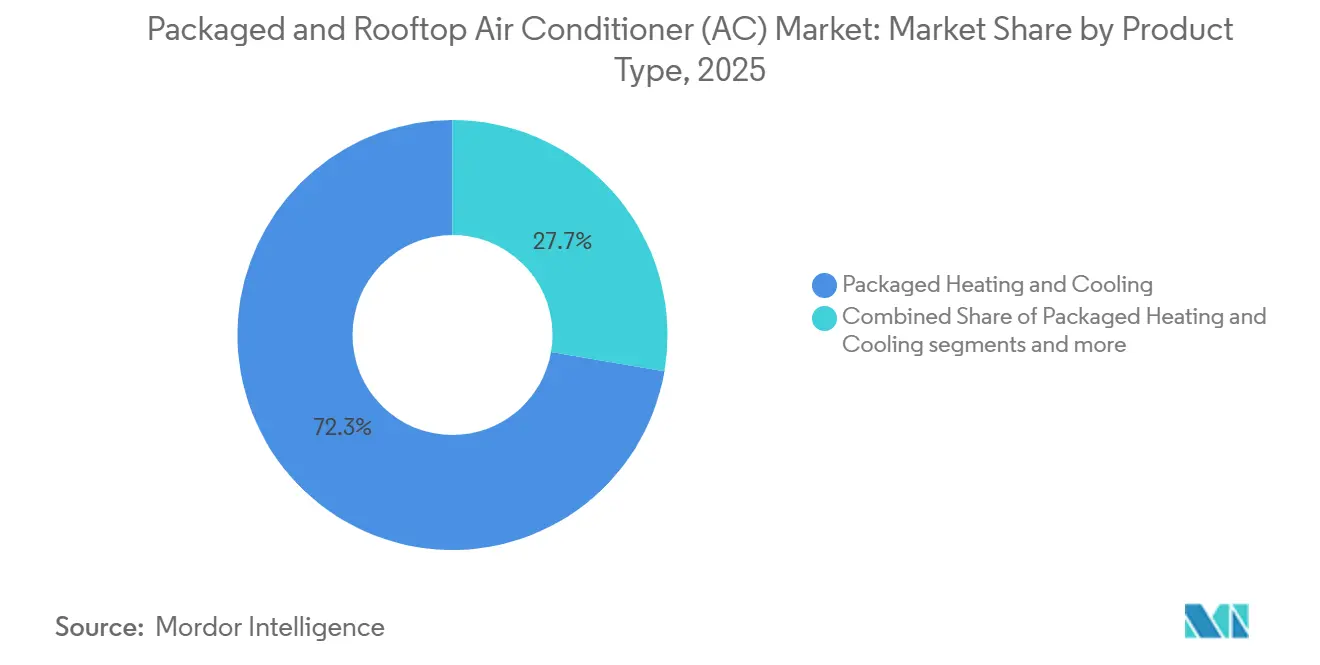
- Nach Produkttyp hielt Heizung und Kühlung als Paketgerät im Jahr 2025 einen Marktanteil von 72,3 % am Markt für Paket- und Dachklimageräte, während Nur-Kühlung-Paketgeräte bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Kühlkapazität entfielen im Jahr 2025 47,4 % des Umsatzes auf über 20 Tonnen, während unter 10 Tonnen bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen wird.
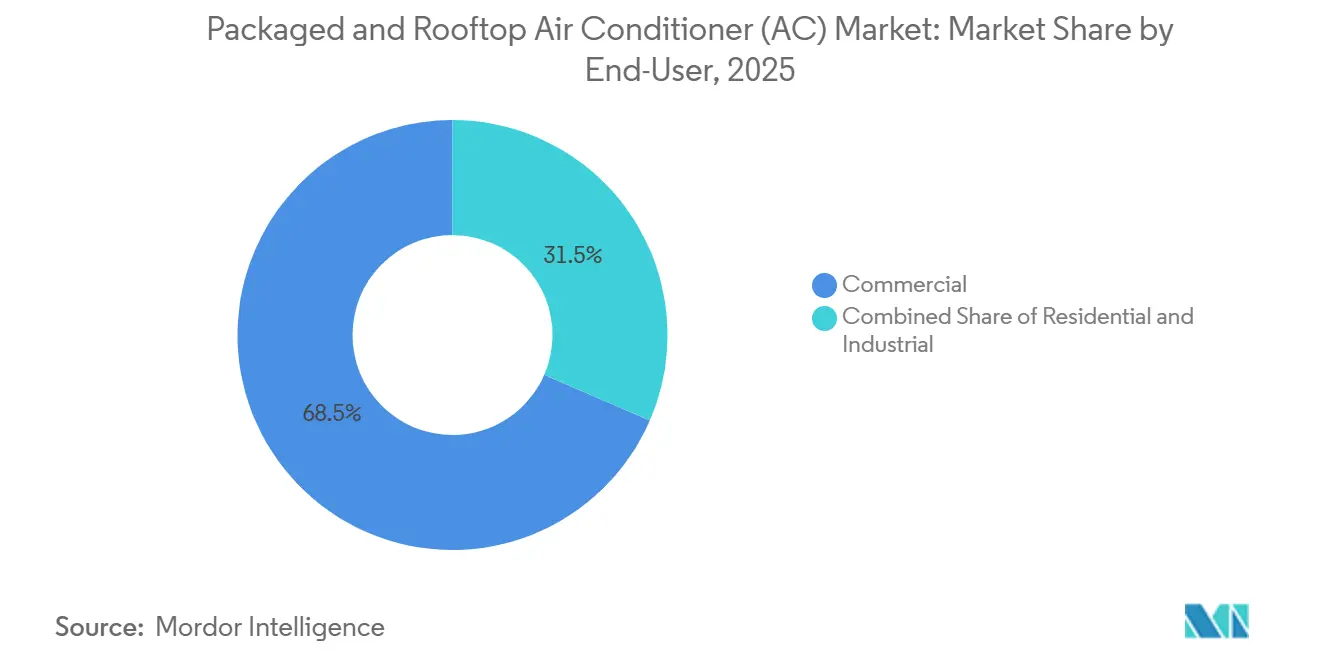
- Nach Endnutzer hielten Gewerbegebäude im Jahr 2025 einen Umsatzanteil von 68,5 %, während industrielle Endnutzer bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen werden.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2025 einen Umsatzanteil von 55,3 % und wird bis 2031 voraussichtlich mit einer CAGR von 7,48 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,3 % und wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für verpackte und Dach-Klimaanlagen (AC)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz alternder gewerblicher Dachgeräte | +2.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz-Upgrades und Verschärfung der Gebäudevorschriften | +1.5% | Nordamerika, Europa, China, Indien und Australien | Mittelfristig (2–4 Jahre) |
| Gewerbliche Bautätigkeit in Einzelhandel, Logistik, Gesundheitswesen und Bildung | +1.2% | Global, mit frühen Gewinnen in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach platzsparenden werkseitig verpackten HLK-Systemen | +0.8% | Global, konzentriert in Nordamerika, Europa und dem industriellen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wärmepumpenelektrifizierung und netzinteraktive Gewerbegebäude | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Steuerungen, vorausschauende Wartung und Überwachung der Raumluftqualität | +0.7% | Global, angeführt von Nordamerika, Europa und Nordasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz alternder gewerblicher Dachgeräte beschleunigt Nachrüstungsausgaben
Ältere Dachgeräte erhöhen die Betriebskosten und können einen Austausch attraktiver machen als eine fortgesetzte Reparatur. Das Energieministerium der Vereinigten Staaten gibt an, dass hocheffiziente Dachgeräte der nächsten Generation die Energiekosten in Gewerbegebäuden im Vergleich zu herkömmlichen Geräten um bis zu 50 % senken können. Dieser Betriebskostenvorteil unterstützt Nachrüstungsaktivitäten in Einzelhandels-, Logistik-, Bildungs- und Gesundheitsimmobilien im Markt für Paket- und Dachklimageräte. Ein ausgefallenes Gerät während einer Kühlsaison lässt Facility-Managern kaum Zeit, einen Kauf aufzuschieben. Diese Dringlichkeit macht die Ersatznachfrage weniger abhängig vom Zeitpunkt des Neubaus. Sie begünstigt auch Lieferanten, die Produktverfügbarkeit, technischen Support und zuverlässige Installationskoordination anbieten können.
Obligatorische Energieeffizienz-Upgrades und Verschärfung der Gebäudevorschriften verändern den Produktmix
Die direkte Abschlussregel des Energieministeriums von 2024 schreibt vor, dass erfasste gewerbliche luftgekühlte Paket-Klimageräte und Wärmepumpen mit einer Kapazität von mindestens 65.000 Btu/h ab dem 1. Januar 2029 neue integrierte Wertkühlungseffizienzstandards erfüllen müssen. Die Regel legt Standards von 12,1 bis 14,3 IVEC fest, abhängig von der Geräteklasse. Das Ministerium schätzt 5,5 Billiarden Btu an Energieeinsparungen über die Lebensdauer für Geräte, die zwischen 2029 und 2058 gekauft werden. Californias Energiecode 2025 trat am 1. Januar 2026 in Kraft und fügte Wärmepumpenanforderungen für bestimmte Dachersetzungen am Ende der Lebensdauer in bestehenden Einzelhandels-, Schul-, Büro- und Bibliotheksgebäuden hinzu[3]. Diese Vorschriften verlagern einige Käufe von der diskretionären Kapitalplanung in die Compliance-Planung. Der Markt für Paket- und Dachklimageräte profitiert daher von einem klareren Nachfrageplan für effiziente und elektrifizierte Geräte.
Gewerbliche Bautätigkeit in Einzelhandel, Logistik, Gesundheitswesen und Bildung erweitert die Installationsbasis
Gewerbliche Nutzflächenerweiterungen schaffen neue Nachfrage nach Paket-Dachgeräten in Regionen mit unterschiedlichen Baumustern. Logistikeinrichtungen und pharmazeutische Kühlkettenstandorte verwenden häufig großflächige, einstöckige Formate, die für Dachsysteme geeignet sind. Einzelhandels-, Gesundheits- und Bildungsprojekte benötigen ebenfalls Systeme, die schnell installiert und mit minimalen Auswirkungen auf den Innenraum gewartet werden können. Dies unterstützt den Markt für Paket-Dachklimageräte, wo Entwickler eigenständige Geräte suchen, die den Bedarf an Maschinenräumen reduzieren. In Asien-Pazifik ist die gewerbliche Entwicklung mit Logistik, Einzelhandel, Bürocampus und Gesundheitskapazität verknüpft. In den Golfstaaten benötigen große Lagerhäuser, Einkaufszentren, Hotels und andere gewerbliche Einrichtungen Kühlgeräte, die bei hohen Außentemperaturen betrieben werden können.
Wärmepumpenelektrifizierung und netzinteraktive Gewerbegebäude treiben die Nachfrage nach hocheffizienten Geräten an
Wärmepumpen-Dachgeräte werden zunehmend relevanter, da Gebäudeeigentümer emissionsärmere Heiz- und Kühloptionen suchen. AAON gab an, dass seine Alpha Class EXTREME SERIES bis -29 °C betrieben werden kann und bei -15 °C in einer simultanen Zweikraftstoffkonfiguration 100 % Heizkapazität aufrechterhalten kann. Eine Analyse des Nationalen Labors für erneuerbare Energien ergab, dass die Umstellung des gewerblichen Dachgerätebestands der Vereinigten Staaten von gasbetriebenen Geräten auf hochleistungsfähige Wärmepumpengeräte 130 TWh einsparen und den gesamten Standortenergieverbrauch um 10 % reduzieren könnte. Modellierungen von NEEA und CEE ergaben, dass Wärmepumpenpakete für kalte Klimazonen in Kombination mit Effizienzmaßnahmen der Stufe 2 den gesamten HLK-Energieverbrauch im Vergleich zur regulierten Basislinie um bis zu 23 % reduzieren könnten[4]. Diese Leistungsergebnisse beseitigen eine langjährige Barriere in kälteren Regionen. Der Markt für Paket- und Dachklimageräte kann daher von der Elektrifizierung profitieren, wo Eigentümer sowohl Kühleffizienz als auch zuverlässige Winterheizung benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für hocheffiziente Geräte und Geräte mit niedrigem Treibhauspotenzial | -0.6% | Global, am stärksten in preissensiblen Märkten in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strukturelle, kranbedingte, zugangs- und sicherheitsbezogene Einschränkungen auf Dächern | -0.3% | Nordamerika und Europa, mit dicht besiedelten städtischen Gebieten im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikern und Komplexität der Inbetriebnahme | -0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wärmepumpenleistung in kalten Klimazonen und Grenzen der elektrischen Infrastruktur | -0.4% | Nordische Länder, nördliches Nordamerika und Nordchina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Heizung-und-Kühlung-Geräte führen, während Nur-Kühlung-Systeme schneller wachsen
Paket-Heizung-und-Kühlung-Geräte hielten im Jahr 2025 einen Marktanteil von 72,3 % am Markt für Paket- und Dachklimageräte. Ihr integriertes Design kombiniert Heizung, Kühlung und Belüftung in einem auf dem Dach montierten Paket für Büros, Einzelhandelsstandorte, Schulen und Gesundheitsgebäude. Dies eignet sich für den gewerblichen Bau in Nordamerika, wo weniger Maschinenraumfläche die Planung und Installation vereinfachen kann. Vertraute Wartungsvereinbarungen und eine große installierte Basis unterstützen ebenfalls die Ersatznachfrage. Diese Faktoren halten Paket-Heizung-und-Kühlung-Geräte im Mittelpunkt des Marktes für Paket- und Dachklimageräte.
Nur-Kühlung-Paketgeräte werden bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen, da tropische Standorte das ganze Jahr über Kühlung ohne Heizlast benötigen. Gewerbliche und industrielle Bautätigkeit in Asien-Pazifik, den Golfstaaten und Subsahara-Afrika unterstützt diese Nachfrage. Split-System-Dachkonfigurationen nehmen eine kleinere Position ein und können Gebäuden mittlerer Höhe helfen, wo die Führung von Kältemittelleitungen nützlich ist, obwohl Zonierungsanforderungen und Wartungsanforderungen ihre Verwendung an größeren Standorten einschränken können. Daikins NEXIO Max-Einführung im Juli 2026, ein R-32-Wechselrichter-Gerät in 7,5-, 8,5- und 10-Tonnen-Kapazitäten, zeigt den Wandel hin zu effizienten Dach-Wärmepumpen. Der AHRI-Standard 1340, der voraussichtlich 2029 in Kraft tritt, erhöht ebenfalls den Fokus auf integrierte Heizleistung.


Nach Kühlkapazität: Große Systeme sichern den Umsatz, während kleine Geräte an Volumen gewinnen
Das Segment über 20 Tonnen entfiel im Jahr 2025 auf 47,4 % der Marktgröße für Paket- und Dachklimageräte. Es bedient Verteilzentren, Verbrauchermärkte, Produktionsanlagen und institutionelle Gebäude, die erhebliche Kühlkapazität benötigen. Ein großes Dachgerät kann an diesen Standorten einfachere Wartung und Lebenszyklusökonomie bieten als mehrere kleinere Geräte. Der Bereich 10 bis 20 Tonnen bedient Büros, mittelgroße Einzelhandelsgeschäfte und kommunale Gesundheitseinrichtungen, und ein Großteil der installierten gewerblichen Basis in Nordamerika liegt in diesem Bereich. Große Systeme bleiben daher ein wichtiger Wertbeitrag zum Markt für Paket- und Dachklimageräte.
Das Segment unter 10 Tonnen wird bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen. Kleinformatige Einzelhandelsgeschäfte, Kliniken und Schnellrestaurants in Asien-Pazifik und Südamerika unterstützen das Volumen in diesem Bereich. Die GWP-Beschränkungen der Umweltschutzbehörde erfordern eine Produktauffrischung bei leichtgewerblichen Paketgeräten und erhöhen den Bedarf an konformen Installationspraktiken. Carriers Feldversuche für eine 10-bis-14-Tonnen-Dach-Wärmepumpe für kalte Klimazonen zeigen den breiteren Vorstoß für effiziente gewerbliche Geräte in gängigen Kapazitätsbereichen. Käufer im Markt für Paket- und Dachklimageräte bewerten zunehmend Kapazität, Kältemittelwahl, Effizienz und Heizleistung gemeinsam.
Nach Endnutzer: Gewerbegebäude führen, während industrielle Nutzung zunimmt
Gewerbegebäude hielten im Jahr 2025 einen Umsatzanteil von 68,5 %. Büros, Einzelhandelsimmobilien, Gastgewerbestandorte, Gesundheitseinrichtungen und Schulen bilden die größte Anwendungsbasis. Dachsysteme werden ausgewählt, weil ihr eigenständiges Design den für Innen-Maschinentechnik benötigten Raum begrenzt und eine zeitgerechte Installation während des Rohbaus unterstützt. Einzelhandels-, Logistik- und Gesundheitsprojekte bleiben wiederkehrende Quellen für Ausschreibungsaktivitäten. Die gewerbliche Nachfrage bildet daher die Volumenbasis für den Markt für Paket- und Dachklimageräte.
Industrielle Endnutzer werden bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen. Kühlkettenlogistik, pharmazeutisches Nearshoring, Lebensmittelverarbeitung, Halbleiterproduktion, Batteriemaschinenherstellung und Edge-Datenzentren benötigen engere Kühlsteuerung. AAON berichtete, dass sein BASX-Datenzentrum-Auftragsbestand im Zeitraum bis zum zweiten Quartal 2026 um 185 % gestiegen ist, was auf eine stärkere Nachfrage nach Spezialkühlung hinweist. Vernetzte Steuerungen unterstützen Überwachung, Wartungsplanung und Systemanpassung und schaffen Möglichkeiten für Geräte- und Serviceverträge. Die Branche für Paket- und Dachklimageräte fügt digitale Fähigkeiten neben der mechanischen Leistung hinzu.
Nach Vertriebskanal: Direktvertrieb führt bei komplexen Projektausschreibungen
Der Direktvertrieb über OEM-Beziehungen und Großprojektverträge hielt im Jahr 2025 einen Umsatzanteil von 55,3 %. Dieser Kanal ist wichtig, wenn Projekte kundenspezifisches Engineering, große Tonnagen und klare Serviceverantwortung erfordern. Gebäudeeigentümer und Haustechnikberater arbeiten häufig direkt mit technischen OEM-Teams zusammen, insbesondere da Wärmepumpensysteme, A2L-Kältemittel und vernetzte Steuerungen technische Anforderungen hinzufügen. Direktes Engagement hilft Kunden auch bei der Verwaltung von Inbetriebnahme- und Compliance-Anforderungen. Der Kanal bleibt im Markt für Paket- und Dachklimageräte wichtig.
Indirekte Kanäle umfassen Distributoren, Händler und Wiederverkäufer von Maschinentechnik. Sie sind am relevantesten für Ersatzinstallationen und kleinere gewerbliche Projekte, bei denen lokale Abdeckung, Installateurbeziehungen, Produktzugang und Außendienstunterstützung wichtig sind. Digitale Ausschreibungsplattformen und Werkzeuge zur Gebäudeinformationsmodellierung helfen ihnen, komplexere Systeme zu konfigurieren, ohne ständige direkte Engineering-Unterstützung. Dies kann den indirekten Vertrieb in mittlere Projekte ausweiten, während die OEM-Beteiligung an spezialisierten Projekten erhalten bleibt. Der Markt für Paket- und Dachklimageräte ist daher sowohl auf direkten technischen Support als auch auf indirekte lokale Reichweite angewiesen.
Geografische Analyse
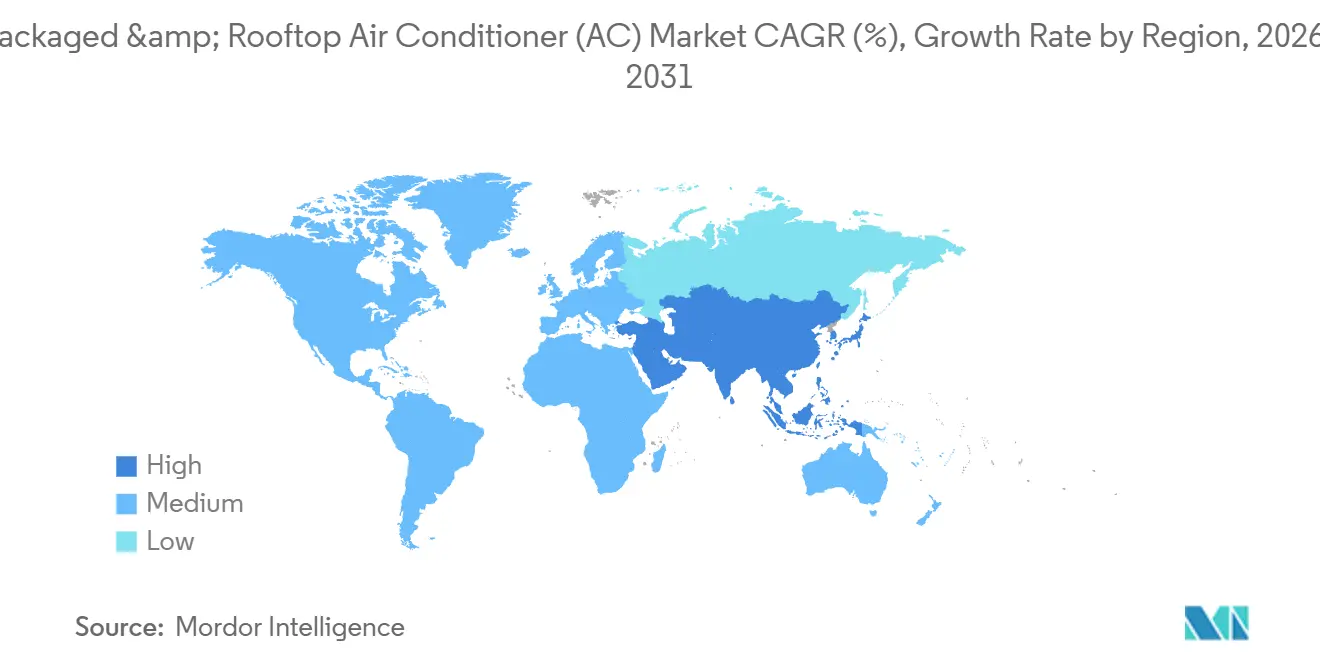
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 41,3 % und wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen. China und Indien unterstützen die Nachfrage durch Logistik, Einzelhandel, IT-Bürocampus und Gesundheitsbau. Indiens Energieeinsparungsgebäudecode legt Mindestleistungsanforderungen für neue Gewerbegebäude fest und unterstützt effizientere HLK-Entscheidungen. Japan und Südkorea haben technisch anspruchsvolle Käufer und starke Positionen für inländische Hersteller wie Daikin, Mitsubishi Electric und Samsung. Vietnam, Indonesien und die Philippinen bauen gewerbliche Flächen schnell aus. Australiens Dachsegment wird durch großformatige Einzelhandels- und Gesundheitsprojekte unterstützt.
Nordamerika ist der zweitgrößte regionale Umsatzbeitrag im Markt für Paket- und Dachklimageräte. Seine große installierte Basis unterstützt Ersatzaktivitäten, während US-Standards und Californias Gebäudecode effiziente Geräte fördern. Californias Anforderungen für einige Dachersetzungen am Ende der Lebensdauer traten 2026 in Kraft. Kanadische Käufer waren aufgrund der Winterbedingungen historisch vorsichtiger bei Dach-Wärmepumpen. Für den Betrieb bis -29 °C zertifizierte Geräte helfen, Ausschreibungen zu verändern. Mexiko fügt Nachfrage durch nearshoring-bezogene Industrie- und Logistikentwicklung hinzu.
Europa, der Nahe Osten und Afrika sowie Südamerika haben unterschiedliche Nachfragemuster im Markt für Paket-Dachklimageräte. Europa bewegt sich in Richtung Kältemittel mit niedrigerem Treibhauspotenzial und Wärmepumpenersatz, da Gebäudeentkarbonisierungsregeln wichtiger werden. Saudi-Arabien und die Vereinigten Arabischen Emirate benötigen Geräte, die bei hohen Temperaturen und Küstenbedingungen betrieben werden können. Südafrika und Nigeria haben Potenzial im Einzelhandels- und Gesundheitsbau, während Brasilien durch Industrieaktivitäten und gewerbliche Entwicklung in Städten der zweiten Reihe expandiert. Hersteller müssen Kapazität, Kältemittel, Steuerungen und Serviceunterstützung an lokale Bedingungen anpassen.

Wettbewerbslandschaft
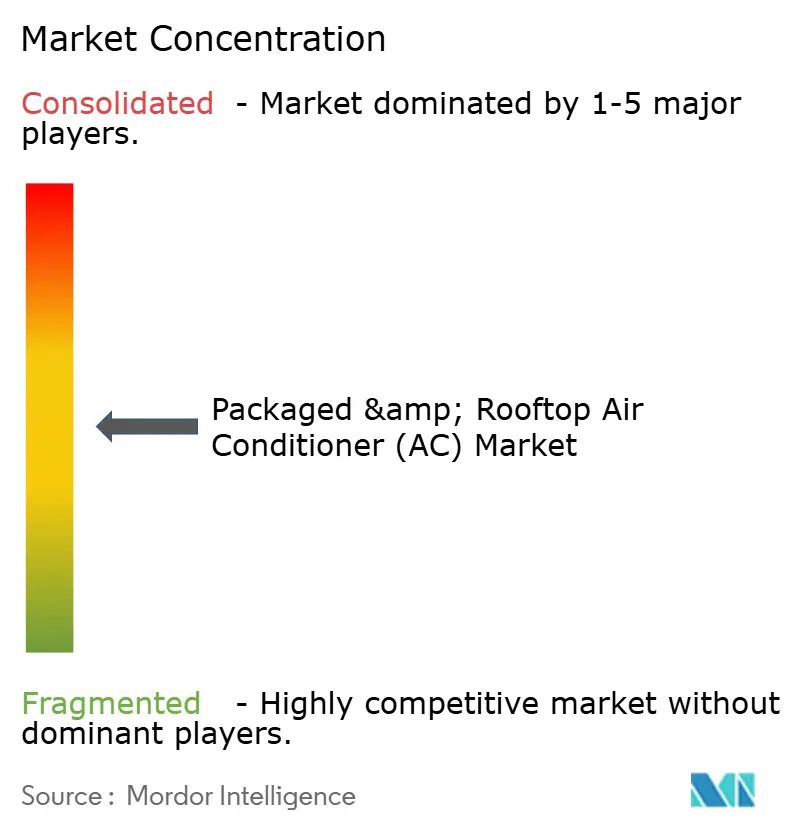
Der Markt für Paket- und Dachklimageräte ist fragmentiert. Carrier, Trane Technologies, Daikin Industries, Mitsubishi Electric, LG Electronics, AAON, Midea, Gree und Haier konkurrieren in den Bereichen Effizienz, Produktbreite, Preis und regionale Fertigungsreichweite. Globale OEMs sind in hocheffizienten gewerblichen Anwendungen gut positioniert, während chinesische Hersteller in preissensiblen Segmenten stark konkurrieren. AAON erweiterte seinen Fertigungsstandort im Jahr 2025 um 25 % und investierte 204,9 Millionen USD in Investitionsausgaben, einschließlich neuer Kapazitäten in Memphis, Tennessee. Das Unternehmen trat 2026 mit einem Rekordauftragsbestand ein. Fertigungskapazität und die Fähigkeit, neue Wärmepumpendesigns zu unterstützen, sind zunehmend wichtige Wettbewerbsfaktoren.
Rheem schloss im Oktober 2024 die Übernahme von Nortek Global HVAC ab und fügte seiner Global Air Division Paket-Heizung-und-Kühlung-Produkte hinzu. Daikin brachte im Juli 2026 den NEXIO Max auf den Markt und fügte eine R-32-Dach-Wärmepumpe für die leichtgewerbliche Elektrifizierung und Nachrüstungsarbeiten hinzu. Carriers Feldversuche für kalte Klimazonen zeigen einen weiteren strategischen Fokus auf Geräte, die Gewerbegebäude in kälteren Standorten bedienen können. Diese Schritte zeigen, dass Akquisitionen, Produktentwicklung und Feldvalidierung den Wettbewerb prägen. Lieferanten nutzen auch Zertifizierung und regulatorische Compliance, um ihre Position in institutionellen und staatlichen Ausschreibungen zu stärken.
Smart-Service-Angebote sind ein weiterer Differenzierungsbereich. Plattformen für vorausschauende Wartung können Dachgeräte mit bestehender BACnet- und Modbus-Gebäudemanagementsysteminfrastruktur verbinden. Dies gibt OEMs eine Möglichkeit, wiederkehrende Servicebeziehungen nach dem Geräteverkauf zu unterstützen. Trane Technologies berichtete, dass seine Trane Cloud-Arbeit mit Amazon Bedrock AgentCore Gebäudeeinblicke 60-mal schneller lieferte. Steuerungen, Überwachung und Servicefähigkeit können die Kundenwahl neben der mechanischen Effizienz beeinflussen. Der Markt für Paket-Dachklimageräte belohnt auch Lieferanten, die Geräte über ihre Betriebslebensdauer hinweg unterstützen können.
Branchenführer im Bereich verpackte und Dach-Klimaanlagen (AC)
-
Carrier Global Corporation
-
Daikin Industries, Ltd.
-
Trane Technologies plc
-
Johnson Controls International plc
-
Lennox International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Industrial Analytics, ein Unternehmen von Infineon Technologies, präsentierte OPTIFICIENT, eine hybride KI- und physikbasierte HLK-Optimierungssoftwarelösung, die sich in bestehende Gebäudeautomatisierungsumgebungen integriert und Sollwerte in Echtzeit für industrielle, Datenzentrum- und Büroanwendungen anpasst.
- Juli 2026: Daikin Comfort Technologies North America brachte den NEXIO Max auf den Markt, eine wechselrichtergesteuerte Paket-Dach-Wärmepumpe in 7,5-, 8,5- und 10-Tonnen-Kapazitäten mit R-32-Kältemittel und bis zu 22 IEER Effizienz, nativer BACnet-Integration und Kaltklima-Heizung bis -25 °C.
- März 2026: AAON gab bekannt, dass sein Alpha Class EXTREME SERIES Paket-Dachgerät, erhältlich von 3 bis 40 Tonnen mit simultaner Zweikraftstoff-Fähigkeit bis -29 °C, die Laborauswertungsphase der HLK-Technologieherausforderung für Gewerbegebäude des Energieministeriums der Vereinigten Staaten abgeschlossen hat.
- Februar 2026: Greenheck erweiterte die Verfügbarkeit von Luftquellen-Wärmepumpen auf zusätzliche Tonnagen bei RT-40-Paket-Dachgeräten, die 6,5 bis 30 Tonnen Luftquellen-Wärmepumpen- oder Paket-DX-Kapazität abdecken, sowie RV/RVE-Modelle für dedizierte Außenluftanlagen.


Globaler Berichtsumfang des Marktes für verpackte und Dach-Klimaanlagen (AC)
| Nur-Kühlung-Paketgerät |
| Heizung-und-Kühlung-Paketgerät |
| Split-System-Dachkonfigurationen |
| Unter 10 Tonnen |
| 10–20 Tonnen |
| Über 20 Tonnen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Direktvertrieb (OEM / Großprojektverträge) |
| Indirekter Vertrieb (Distributoren, Händler, Elektronikhändler und Haustechnik-Wiederverkäufer) |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Nur-Kühlung-Paketgerät | |
| Heizung-und-Kühlung-Paketgerät | ||
| Split-System-Dachkonfigurationen | ||
| Nach Kühlkapazität | Unter 10 Tonnen | |
| 10–20 Tonnen | ||
| Über 20 Tonnen | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Nach Vertriebskanal | Direktvertrieb (OEM / Großprojektverträge) | |
| Indirekter Vertrieb (Distributoren, Händler, Elektronikhändler und Haustechnik-Wiederverkäufer) | ||
| Nach Region | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Paket- und Dachklimageräte bis 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 13,1 Milliarden USD erreichen und von 9,8 Milliarden USD im Jahr 2026 mit einer CAGR von 6,1 % wachsen.
Welcher Produkttyp führte im Jahr 2025 die Verkäufe von Paket- und Dachklimageräten an?
Paket-Heizung-und-Kühlung-Geräte führten im Jahr 2025 mit einem Umsatzanteil von 72,3 %.
Welche Kapazitätskategorie wächst bei Paket- und Dachklimageräten am schnellsten?
Das Segment unter 10 Tonnen wird bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen.
Warum nehmen Ersatzinstallationen von gewerblichen Dachklimageräten zu?
Alternde Geräte, steigende Betriebskosten, Energieeffizienzstandards und Anforderungen an den Kältemittelübergang fördern Ersatzentscheidungen.
Welche Region expandiert bei Paket- und Dachklimageräten am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen und hielt im Jahr 2025 einen Umsatzanteil von 41,3 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
