
Taille et Part du Marché des Climatiseurs Packagés et de Toiture (AC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.76 Milliards de dollars |
| Taille du Marché (2031) | 13.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Climatiseurs Packagés et de Toiture (AC) par Mordor Intelligence
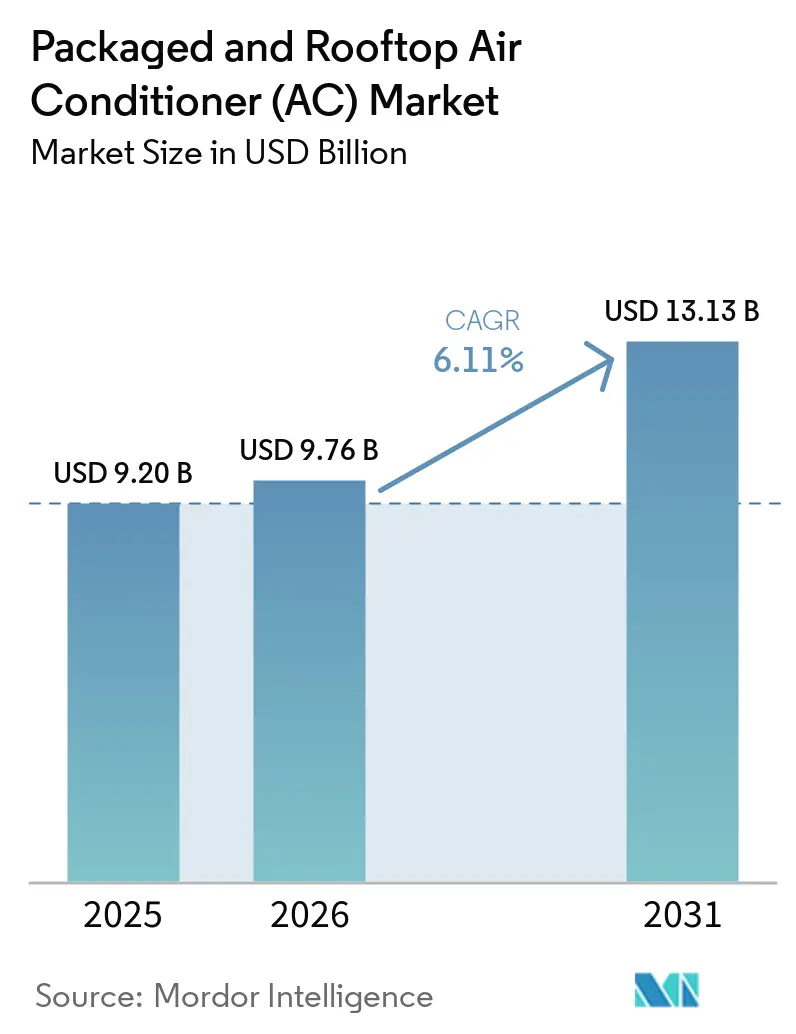
La taille du marché des climatiseurs packagés de toiture devrait s'étendre de 9,2 milliards USD en 2025 et 9,8 milliards USD en 2026 à 13,1 milliards USD d'ici 2031, enregistrant un CAGR de 6,1 % entre 2026 et 2031. Le vieillissement des unités commerciales, le renforcement des règles d'efficacité énergétique et la poursuite de la construction commerciale soutiennent la demande de remplacement et de nouvelles installations sur le marché des climatiseurs packagés de toiture. Le Département de l'Énergie des États-Unis exigera des normes d'efficacité énergétique intégrée plus élevées pour les équipements commerciaux packagés couverts à partir du 1er janvier 2029, ce qui donne aux propriétaires de bâtiments une raison plus claire de remplacer les systèmes plus anciens[1]. Les règles relatives aux réfrigérants aux États-Unis et en Europe modifient également la conception des équipements et les calendriers d'achat, en particulier pour les systèmes commerciaux légers[2]. Les fabricants répondent avec des modèles à pompe à chaleur, des réfrigérants à faible potentiel de réchauffement planétaire et des systèmes de régulation qui relient les équipements aux systèmes de gestion des bâtiments. Ces changements créent des opportunités dans les rénovations, les applications en climat froid et les sites qui ont besoin d'un refroidissement plus efficace sans travaux importants dans la salle des machines.
Points clés du rapport
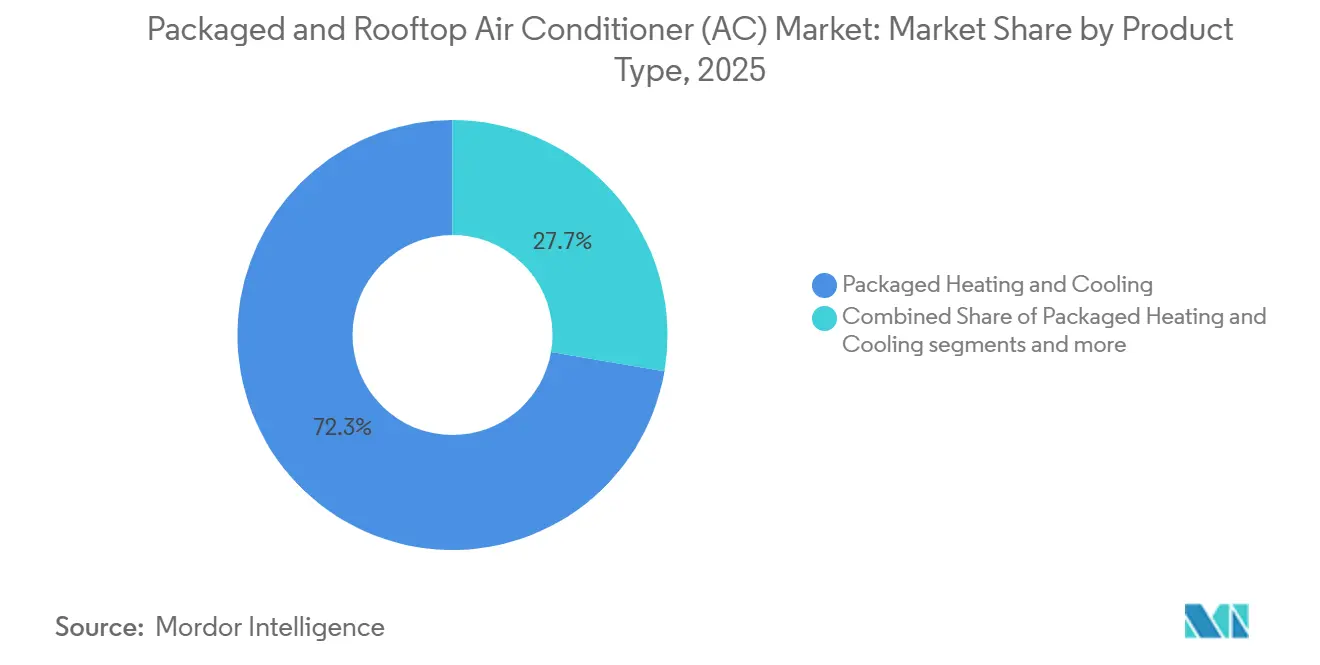
- Par type de produit, le chauffage et refroidissement packagés détenaient 72,3 % de la part du marché des climatiseurs packagés de toiture en 2025, tandis que le refroidissement uniquement packagé devrait se développer à un CAGR de 8,9 % jusqu'en 2031.
- Par capacité de refroidissement, les systèmes de plus de 20 tonnes représentaient 47,4 % du chiffre d'affaires en 2025, tandis que les systèmes de moins de 10 tonnes devraient se développer à un CAGR de 8,5 % jusqu'en 2031.
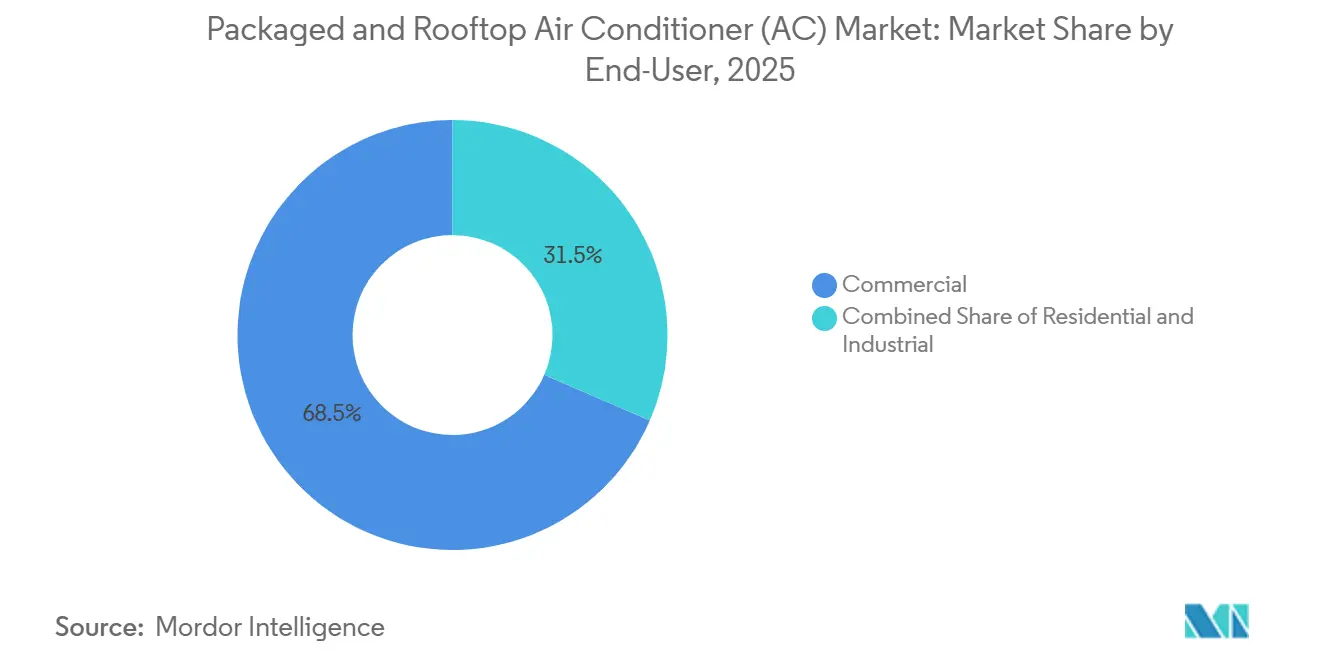
- Par utilisateur final, les bâtiments commerciaux détenaient 68,5 % du chiffre d'affaires en 2025, tandis que les utilisateurs finaux industriels devraient se développer à un CAGR de 7,1 % jusqu'en 2031.
- Par canal de distribution, les ventes directes détenaient 55,3 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 7,48 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,3 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 8,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Climatiseurs Packagés et de Toiture (AC)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des unités commerciales de toiture vieillissantes | +2.0% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Mises à niveau de l'efficacité énergétique et renforcement des codes de construction | +1.5% | Amérique du Nord, Europe, Chine, Inde et Australie | Moyen terme (2-4 ans) |
| Construction commerciale dans le commerce de détail, la logistique, la santé et l'éducation | +1.2% | Mondial, avec des gains précoces en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Demande de systèmes HVAC packagés en usine économes en espace | +0.8% | Mondial, concentré en Amérique du Nord, en Europe et dans l'Asie-Pacifique industrielle | Moyen terme (2-4 ans) |
| Électrification par pompe à chaleur et bâtiments commerciaux interactifs avec le réseau | +1.0% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Systèmes de régulation basés sur l'IA, maintenance prédictive et surveillance de la qualité de l'air intérieur | +0.7% | Mondial, dirigé par l'Amérique du Nord, l'Europe et l'Asie du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le remplacement des unités commerciales de toiture vieillissantes accélère les dépenses de rénovation
Les équipements de toiture plus anciens augmentent les coûts d'exploitation et peuvent rendre le remplacement plus attractif que la réparation continue. Le Département de l'Énergie des États-Unis indique que les unités de toiture de nouvelle génération à haute efficacité peuvent réduire les coûts énergétiques jusqu'à 50 % par rapport aux équipements conventionnels dans les bâtiments commerciaux. Cet argument de réduction des coûts d'exploitation soutient l'activité de rénovation dans le commerce de détail, la logistique, l'éducation et les propriétés de santé sur le marché des climatiseurs packagés de toiture. Une unité défaillante pendant la saison de refroidissement laisse également peu de temps aux gestionnaires d'installations pour différer un achat. Cette urgence rend la demande de remplacement moins dépendante du calendrier des nouvelles constructions. Elle favorise également les fournisseurs capables d'offrir la disponibilité des produits, un support technique et une coordination d'installation fiable.
Les mises à niveau obligatoires de l'efficacité énergétique et le renforcement des codes de construction remodèlent la gamme de produits
La règle finale directe du Département de l'Énergie de 2024 exige que les climatiseurs packagés refroidis à l'air et les pompes à chaleur commerciaux couverts d'une capacité d'au moins 65 000 Btu/h respectent de nouvelles normes d'efficacité de refroidissement à valeur intégrée à partir du 1er janvier 2029. La règle fixe des normes de 12,1 à 14,3 IVEC, selon la classe d'équipement. Le Département estime 5,5 quadrillions de Btu d'économies d'énergie sur la durée de vie des équipements achetés de 2029 à 2058. Le Code de l'énergie de Californie de 2025 est entré en vigueur le 1er janvier 2026 et a ajouté des exigences relatives aux pompes à chaleur pour certains remplacements de toiture en fin de vie dans les bâtiments commerciaux existants de commerce de détail, d'école, de bureau et de bibliothèque[3]. Ces règles font passer certains achats de la planification discrétionnaire des investissements à la planification de conformité. Le marché des climatiseurs packagés de toiture bénéficie donc d'un calendrier de demande plus clair pour des équipements efficaces et électrifiés.
La construction commerciale dans le commerce de détail, la logistique, la santé et l'éducation élargit la base d'installation
Les ajouts de surface commerciale créent une nouvelle demande d'équipements de toiture packagés dans des régions aux différents modèles de construction. Les entrepôts logistiques et les sites de chaîne du froid pharmaceutique utilisent souvent des formats de plain-pied de grande taille qui conviennent aux systèmes de toiture. Les projets de commerce de détail, de santé et d'éducation ont également besoin de systèmes pouvant être installés rapidement et entretenus avec un impact limité sur l'espace intérieur. Cela soutient le marché des climatiseurs packagés de toiture où les promoteurs recherchent des équipements autonomes qui réduisent les besoins en salle des machines. En Asie-Pacifique, le développement commercial est lié à la logistique, au commerce de détail, aux campus de bureaux informatiques et aux capacités de santé. Dans le Golfe, les grands entrepôts, centres commerciaux, hôtels et autres installations commerciales nécessitent des équipements de refroidissement capables de fonctionner à des températures extérieures élevées.
L'électrification par pompe à chaleur et les bâtiments commerciaux interactifs avec le réseau stimulent l'adoption d'unités à haute efficacité
Les unités de toiture à pompe à chaleur deviennent de plus en plus pertinentes à mesure que les propriétaires de bâtiments recherchent des options de chauffage et de refroidissement à faibles émissions. AAON a déclaré que son Alpha Class EXTREME SERIES peut fonctionner jusqu'à -28,9 °C et maintenir 100 % de la capacité de chauffage à -15 °C dans une configuration bi-énergie simultanée. Une analyse du Laboratoire national des énergies renouvelables a révélé que le passage du parc américain d'unités de toiture commerciales alimentées au gaz vers des unités à pompe à chaleur haute performance pourrait économiser 130 TWh et réduire la consommation totale d'énergie sur site de 10 %. Une modélisation de la NEEA et du CEE a révélé que les ensembles de pompes à chaleur en climat froid associés à des mesures d'efficacité de niveau 2 pourraient réduire la consommation totale d'énergie HVAC jusqu'à 23 % par rapport à la référence réglementée[4]. Ces résultats de performance répondent à un obstacle de longue date dans les régions plus froides. Le marché des climatiseurs packagés de toiture peut donc bénéficier de l'électrification, là où les propriétaires ont besoin à la fois d'une efficacité de refroidissement et d'un chauffage hivernal fiable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des équipements à haute efficacité et à faible potentiel de réchauffement planétaire | -0.6% | Mondial, le plus aigu dans les régions sensibles aux prix d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Contraintes structurelles de toiture, de grue, d'accès et de sécurité | -0.3% | Amérique du Nord et Europe, avec les zones urbaines à forte densité au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Pénurie de techniciens qualifiés et complexité de la mise en service | -0.5% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Performance des pompes à chaleur en climat froid et limites de l'infrastructure électrique | -0.4% | Pays nordiques, nord de l'Amérique du Nord et nord de la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les unités de chauffage et de refroidissement dominent tandis que les systèmes de refroidissement uniquement croissent plus rapidement
Les unités de chauffage et de refroidissement packagées détenaient 72,3 % de la part du marché des climatiseurs packagés de toiture en 2025. Leur conception intégrée combine chauffage, refroidissement et ventilation dans un seul ensemble monté en toiture pour les bureaux, les commerces de détail, les écoles et les bâtiments de santé. Cela convient à la construction commerciale nord-américaine, où un espace réduit en salle des machines peut simplifier la planification et l'installation. Les arrangements de maintenance familiers et une large base installée soutiennent également la demande de remplacement. Ces facteurs maintiennent les unités de chauffage et de refroidissement packagées au cœur du marché des climatiseurs packagés de toiture.
Les systèmes de refroidissement uniquement packagés devraient croître à un CAGR de 8,9 % jusqu'en 2031, car les régions tropicales ont besoin de refroidissement tout au long de l'année sans charge de chauffage. La construction commerciale et industrielle en Asie-Pacifique, dans le Golfe et en Afrique subsaharienne soutient cette demande. Les configurations de toiture à système divisé occupent une position plus restreinte et peuvent aider les immeubles de moyenne hauteur où le cheminement des conduites de réfrigérant est utile, bien que les exigences de zonage et de maintenance puissent limiter leur utilisation sur les sites plus grands. Le lancement par Daikin du NEXIO Max en juillet 2026, une unité entraînée par onduleur utilisant le R-32 en capacités de 7,5, 8,5 et 10 tonnes, illustre le passage vers des pompes à chaleur de toiture efficaces. La norme AHRI 1340, dont l'entrée en vigueur est prévue en 2029, met également davantage l'accent sur les performances de chauffage intégrées.

Par capacité de refroidissement : les grands systèmes ancrent le chiffre d'affaires tandis que les petites unités gagnent en volume
Le segment de plus de 20 tonnes représentait 47,4 % de la taille du marché des climatiseurs packagés de toiture en 2025. Il dessert les centres de distribution, les hypermarchés, les installations de fabrication et les bâtiments institutionnels qui ont besoin d'une capacité de refroidissement substantielle. Une grande unité de toiture peut offrir une maintenance plus simple et une économie sur le cycle de vie par rapport à plusieurs unités plus petites sur ces sites. La plage de 10 à 20 tonnes dessert les bureaux, le commerce de détail à moyenne échelle et les établissements de santé communautaires, et une grande partie de la base commerciale installée en Amérique du Nord se situe dans cette plage. Les grands systèmes restent donc un contributeur de valeur clé au marché des climatiseurs packagés de toiture.
Le segment de moins de 10 tonnes devrait croître à un CAGR de 8,5 % jusqu'en 2031. Le commerce de détail en petit format, les cliniques et les points de restauration rapide en Asie-Pacifique et en Amérique du Sud soutiennent le volume dans cette plage. Les restrictions de potentiel de réchauffement planétaire de l'Agence de protection de l'environnement nécessitent une actualisation des produits dans les équipements packagés commerciaux légers et augmentent le besoin de pratiques d'installation conformes. Les essais sur le terrain de Carrier pour une pompe à chaleur de toiture en climat froid de 10 à 14 tonnes montrent la poussée plus large vers des équipements commerciaux efficaces dans les plages de capacité courantes. Les acheteurs sur le marché des climatiseurs packagés de toiture évaluent de plus en plus la capacité, le choix du réfrigérant, l'efficacité et les performances de chauffage ensemble.
Par utilisateur final : les bâtiments commerciaux dominent tandis que les usages industriels se développent
Les bâtiments commerciaux détenaient 68,5 % du chiffre d'affaires en 2025. Les bureaux, les propriétés de commerce de détail, les sites d'hôtellerie, les établissements de santé et les écoles constituent la plus grande base d'application. Les systèmes de toiture sont sélectionnés parce que leur conception autonome limite l'espace nécessaire aux équipements mécaniques intérieurs et soutient une installation rapide lors de la construction de la structure et du noyau. Les projets de commerce de détail, de logistique et de santé restent des sources récurrentes d'activité de spécification. La demande commerciale fournit donc la base de volume pour le marché des climatiseurs packagés de toiture.
Les utilisateurs finaux industriels devraient croître à un CAGR de 7,1 % jusqu'en 2031. La logistique de la chaîne du froid, la délocalisation pharmaceutique à proximité, la transformation alimentaire, la production de semi-conducteurs, la fabrication de matériaux pour batteries et les installations de données en périphérie ont besoin d'un contrôle de refroidissement plus précis. AAON a rapporté que son carnet de commandes de centres de données BASX a augmenté de 185 % au cours de la période précédant le deuxième trimestre de 2026, indiquant une demande plus forte en refroidissement spécialisé. Les systèmes de régulation connectés soutiennent la surveillance, la planification de la maintenance et l'ajustement du système, créant des opportunités pour les équipements et les contrats de service. Le secteur des climatiseurs packagés de toiture ajoute des capacités numériques aux performances mécaniques.
Par canal de distribution : les ventes directes dominent les spécifications de projets complexes
Les ventes directes via les relations avec les fabricants d'équipements d'origine et la contractualisation de grands projets détenaient 55,3 % du chiffre d'affaires en 2025. Ce canal est important lorsque les projets nécessitent une ingénierie personnalisée, un grand tonnage et une responsabilité de service claire. Les propriétaires de bâtiments et les consultants en mécanique travaillent souvent directement avec les équipes techniques des fabricants d'équipements d'origine, surtout lorsque les systèmes à pompe à chaleur, les réfrigérants A2L et les systèmes de régulation connectés ajoutent des exigences techniques. L'engagement direct aide également les clients à gérer les exigences de mise en service et de conformité. Le canal reste important sur le marché des climatiseurs packagés de toiture.
Les canaux indirects comprennent les distributeurs, les revendeurs et les revendeurs d'équipements mécaniques. Ils sont les plus pertinents pour les remplacements et les projets commerciaux plus petits où la couverture locale, les relations avec les installateurs, l'accès aux produits et le support sur le terrain sont importants. Les plateformes de spécification numérique et les outils de modélisation des informations du bâtiment les aident à configurer des systèmes plus complexes sans support d'ingénierie directe constant. Cela peut étendre la distribution indirecte vers les travaux de niveau intermédiaire tout en maintenant l'implication des fabricants d'équipements d'origine dans les projets spécialisés. Le marché des climatiseurs packagés de toiture dépend donc à la fois du support technique direct et de la portée locale indirecte.
Analyse géographique
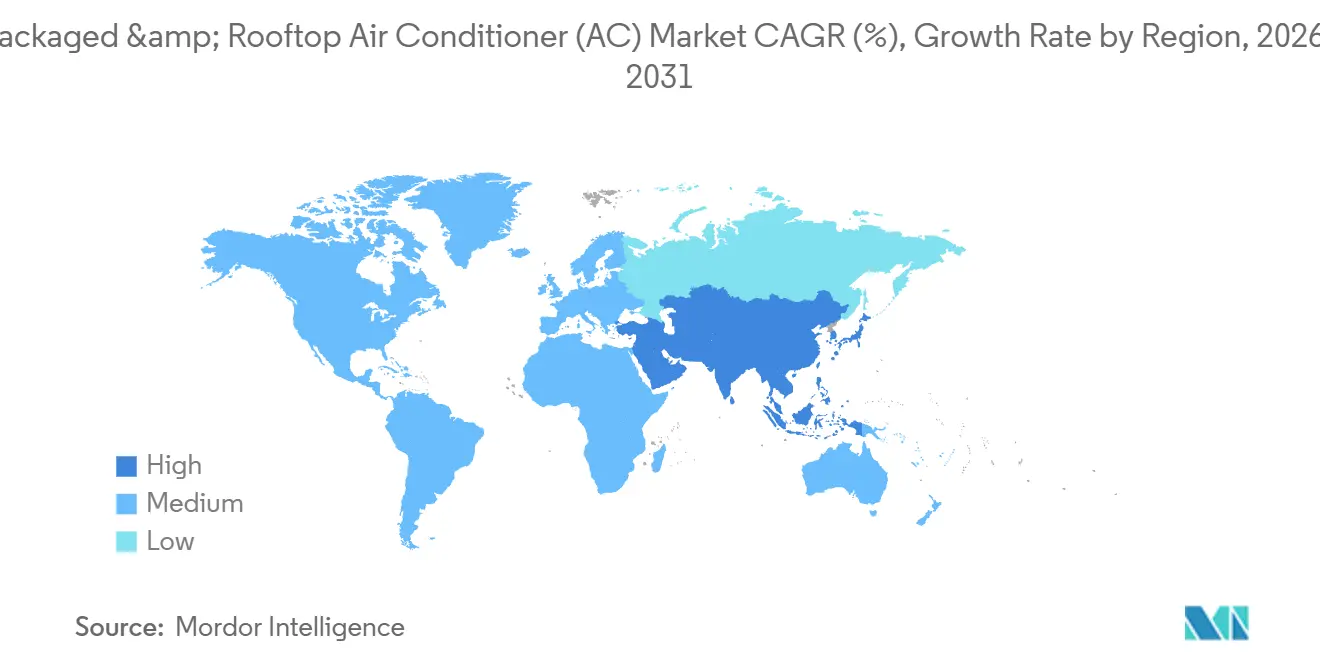
L'Asie-Pacifique détenait 41,3 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 8,2 % jusqu'en 2031. La Chine et l'Inde soutiennent la demande grâce à la logistique, au commerce de détail, aux campus de bureaux informatiques et à la construction de capacités de santé. Le Code de conservation de l'énergie des bâtiments de l'Inde fixe des exigences de performance minimales pour les nouveaux bâtiments commerciaux et soutient des choix HVAC plus efficaces. Le Japon et la Corée du Sud ont des acheteurs techniquement sophistiqués et de solides positions pour les fabricants nationaux tels que Daikin, Mitsubishi Electric et Samsung. Le Vietnam, l'Indonésie et les Philippines ajoutent rapidement des espaces commerciaux. Le segment de toiture australien est soutenu par des projets de commerce de détail en grand format et de santé.
L'Amérique du Nord est le deuxième contributeur régional en termes de chiffre d'affaires sur le marché des climatiseurs packagés de toiture. Sa large base installée soutient l'activité de remplacement, tandis que les normes américaines et le code de construction de la Californie encouragent des équipements efficaces. Les exigences de la Californie pour certains remplacements de toiture en fin de vie sont entrées en vigueur en 2026. Les acheteurs canadiens ont historiquement été plus prudents à l'égard des pompes à chaleur de toiture en raison des conditions hivernales. Les équipements certifiés pour fonctionner jusqu'à -28,9 °C contribuent à modifier les spécifications. Le Mexique ajoute de la demande grâce au développement industriel et logistique lié à la délocalisation à proximité.
L'Europe, le Moyen-Orient et l'Afrique, et l'Amérique du Sud ont des modèles de demande différents au sein du marché des climatiseurs packagés de toiture. L'Europe évolue vers des réfrigérants à plus faible potentiel de réchauffement planétaire et des remplacements par des pompes à chaleur à mesure que les règles de décarbonation des bâtiments deviennent plus importantes. L'Arabie saoudite et les Émirats arabes unis ont besoin d'équipements fonctionnant à des températures élevées et dans des conditions côtières. L'Afrique du Sud et le Nigeria ont un potentiel dans la construction de commerces de détail et de santé, tandis que le Brésil se développe grâce à l'activité industrielle et au développement commercial dans les villes de deuxième rang. Les fabricants doivent adapter la capacité, les réfrigérants, les systèmes de régulation et le support de service aux conditions locales.
Paysage concurrentiel
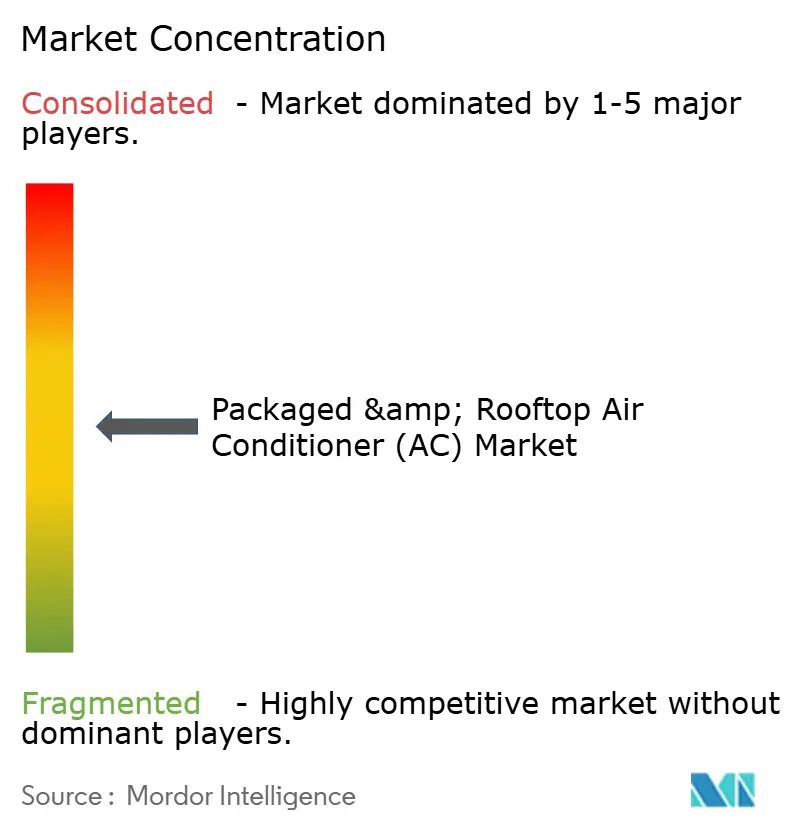
Le marché des climatiseurs packagés de toiture est fragmenté. Carrier, Trane Technologies, Daikin Industries, Mitsubishi Electric, LG Electronics, AAON, Midea, Gree et Haier se font concurrence sur l'efficacité, l'étendue des produits, le prix et la portée de la fabrication régionale. Les fabricants d'équipements d'origine mondiaux sont bien positionnés dans les applications commerciales à haute efficacité, tandis que les fabricants chinois sont fortement concurrentiels dans les segments sensibles aux prix. AAON a élargi son empreinte de fabrication de 25 % en 2025 et a investi 204,9 millions USD en dépenses d'investissement, y compris de nouvelles capacités à Memphis, Tennessee. L'entreprise a entamé 2026 avec un carnet de commandes record. La capacité de fabrication et la capacité soutenir de nouvelles conceptions de pompes à chaleur sont des facteurs concurrentiels de plus en plus importants.
Rheem a finalisé l'acquisition de Nortek Global HVAC en octobre 2024, ajoutant des produits de chauffage et de refroidissement packagés à sa Division mondiale de l'air. Daikin a lancé le NEXIO Max en juillet 2026, ajoutant une pompe à chaleur de toiture R-32 pour l'électrification commerciale légère et les travaux de rénovation. Les essais sur le terrain en climat froid de Carrier montrent un autre axe stratégique sur les équipements pouvant desservir les bâtiments commerciaux dans des endroits plus froids. Ces mouvements montrent que l'acquisition, le développement de produits et la validation sur le terrain façonnent la concurrence. Les fournisseurs utilisent également la certification et la conformité réglementaire pour renforcer leur position dans les spécifications institutionnelles et gouvernementales.
Les offres de services intelligents constituent un autre domaine de différenciation. Les plateformes de maintenance prédictive peuvent connecter les équipements de toiture à l'infrastructure de gestion des bâtiments BACnet et Modbus existante. Cela donne aux fabricants d'équipements d'origine un moyen de soutenir des relations de service récurrentes après la vente de l'équipement. Trane Technologies a rapporté que son travail Trane Cloud avec Amazon Bedrock AgentCore a produit des informations sur les bâtiments 60 fois plus rapidement. Les systèmes de régulation, la surveillance et la capacité de service peuvent influencer le choix des clients aux côtés de l'efficacité mécanique. Le marché des climatiseurs packagés de toiture récompense également les fournisseurs capables de soutenir les équipements tout au long de leur durée de vie opérationnelle.
Leaders du Secteur des Climatiseurs Packagés et de Toiture (AC)
-
Carrier Global Corporation
-
Daikin Industries, Ltd.
-
Trane Technologies plc
-
Johnson Controls International plc
-
Lennox International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Industrial Analytics, une société du groupe Infineon Technologies, a présenté OPTIFICIENT, une solution logicielle d'optimisation HVAC hybride basée sur l'IA et la physique qui s'intègre aux environnements d'automatisation des bâtiments existants et ajuste les points de consigne en temps réel pour les applications industrielles, les centres de données et les bureaux.
- Juillet 2026 : Daikin Comfort Technologies North America a lancé le NEXIO Max, une pompe à chaleur de toiture packagée entraînée par onduleur en capacités de 7,5, 8,5 et 10 tonnes utilisant le réfrigérant R-32 avec une efficacité allant jusqu'à 22 IEER, une intégration BACnet native et un chauffage en climat froid jusqu'à -25 °C.
- Mars 2026 : AAON a annoncé que son unité de toiture packagée Alpha Class EXTREME SERIES, disponible de 3 à 40 tonnes avec une capacité bi-énergie simultanée jusqu'à -28,9 °C, a achevé la phase d'évaluation en laboratoire du Défi technologique HVAC pour les bâtiments commerciaux du Département de l'Énergie des États-Unis.
- Février 2026 : Greenheck a étendu la disponibilité des pompes à chaleur à source d'air à des tonnages supplémentaires sur les unités de toiture packagées RT-40, couvrant 6,5 à 30 tonnes de capacité de pompe à chaleur à source d'air ou de capacité DX packagée, et les modèles de système d'air extérieur dédié RV/RVE.
Portée du Rapport sur le Marché Mondial des Climatiseurs Packagés et de Toiture (AC)
| Refroidissement uniquement packagé |
| Chauffage et refroidissement packagés |
| Configurations de toiture à système divisé |
| Moins de 10 tonnes |
| 10–20 tonnes |
| Plus de 20 tonnes |
| Résidentiel |
| Commercial |
| Industriel |
| Ventes directes (fabricant d'équipements d'origine / contractualisation de grands projets) |
| Ventes indirectes (distributeurs, revendeurs, détaillants en électronique et revendeurs MEP) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Refroidissement uniquement packagé | |
| Chauffage et refroidissement packagés | ||
| Configurations de toiture à système divisé | ||
| Par capacité de refroidissement | Moins de 10 tonnes | |
| 10–20 tonnes | ||
| Plus de 20 tonnes | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par canal de distribution | Ventes directes (fabricant d'équipements d'origine / contractualisation de grands projets) | |
| Ventes indirectes (distributeurs, revendeurs, détaillants en électronique et revendeurs MEP) | ||
| Par région | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des climatiseurs packagés de toiture d'ici 2031 ?
Le secteur devrait atteindre 13,1 milliards USD d'ici 2031, en croissance à partir de 9,8 milliards USD en 2026 à un CAGR de 6,1 %.
Quel type de produit a dominé les ventes de climatiseurs packagés de toiture en 2025 ?
Les unités de chauffage et de refroidissement packagées ont dominé avec 72,3 % du chiffre d'affaires en 2025.
Quelle catégorie de capacité connaît la croissance la plus rapide pour les climatiseurs packagés de toiture ?
Le segment de moins de 10 tonnes devrait croître à un CAGR de 8,5 % jusqu'en 2031.
Pourquoi les remplacements de climatiseurs de toiture commerciaux augmentent-ils ?
Le vieillissement des équipements, la hausse des coûts d'exploitation, les normes d'efficacité énergétique et les exigences de transition des réfrigérants encouragent les décisions de remplacement.
Quelle région se développe le plus rapidement pour les climatiseurs packagés de toiture ?
L'Asie-Pacifique devrait croître à un CAGR de 8,2 % jusqu'en 2031 et détenait 41,3 % du chiffre d'affaires en 2025.