
パッケージ型およびルーフトップ型エアコン(AC)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
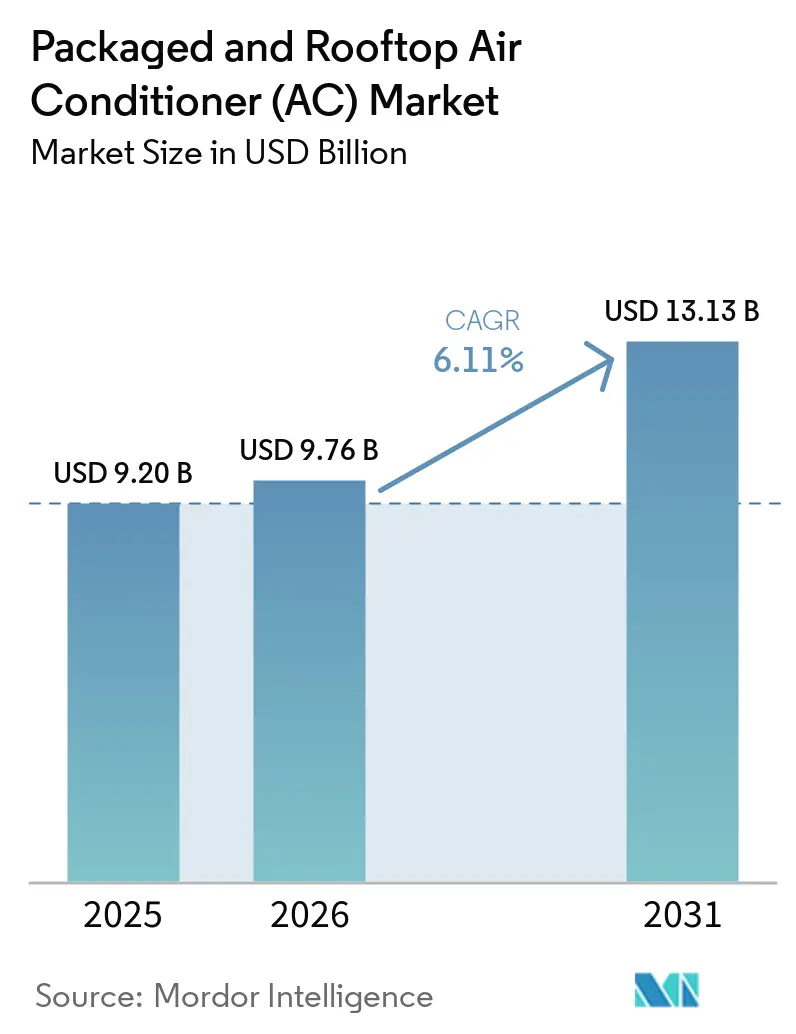
| 市場規模 (2026) | 9.76 十億米ドル |
| 市場規模 (2031) | 13.13 十億米ドル |
| 成長率 (2026 - 2031) | 6.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパッケージ型およびルーフトップ型エアコン(AC)市場分析
パッケージ型ルーフトップ型エアコン市場規模は、2025年の9.2 ビリオン 米ドル、2026年の9.8 ビリオン 米ドルから、2031年までに13.1 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.1%を記録すると予測されています。老朽化した商業用ユニット、より厳格な省エネ規制、および継続的な商業建設が、パッケージ型ルーフトップ型エアコン市場における交換需要および新規設置需要を支えています。米国エネルギー省は、2029年1月1日より、対象となる商業用パッケージ型空調機器に対してより高い統合エネルギー効率基準を義務付ける予定であり、これにより建物オーナーが老朽化したシステムを交換する明確な理由が生まれます[1]。米国および欧州における冷媒規制も、特に軽商業用システムにおいて、機器設計と購買スケジュールを変化させています[2]。メーカーはヒートポンプモデル、低地球温暖化係数(GWP)冷媒、およびビル管理システムと機器を連携させるコントロールシステムで対応しています。これらの変化は、大規模な機械室工事を必要とせずに効率的な冷房を必要とするレトロフィット、寒冷地向けアプリケーション、および施設において機会を創出しています。
主要レポートのポイント
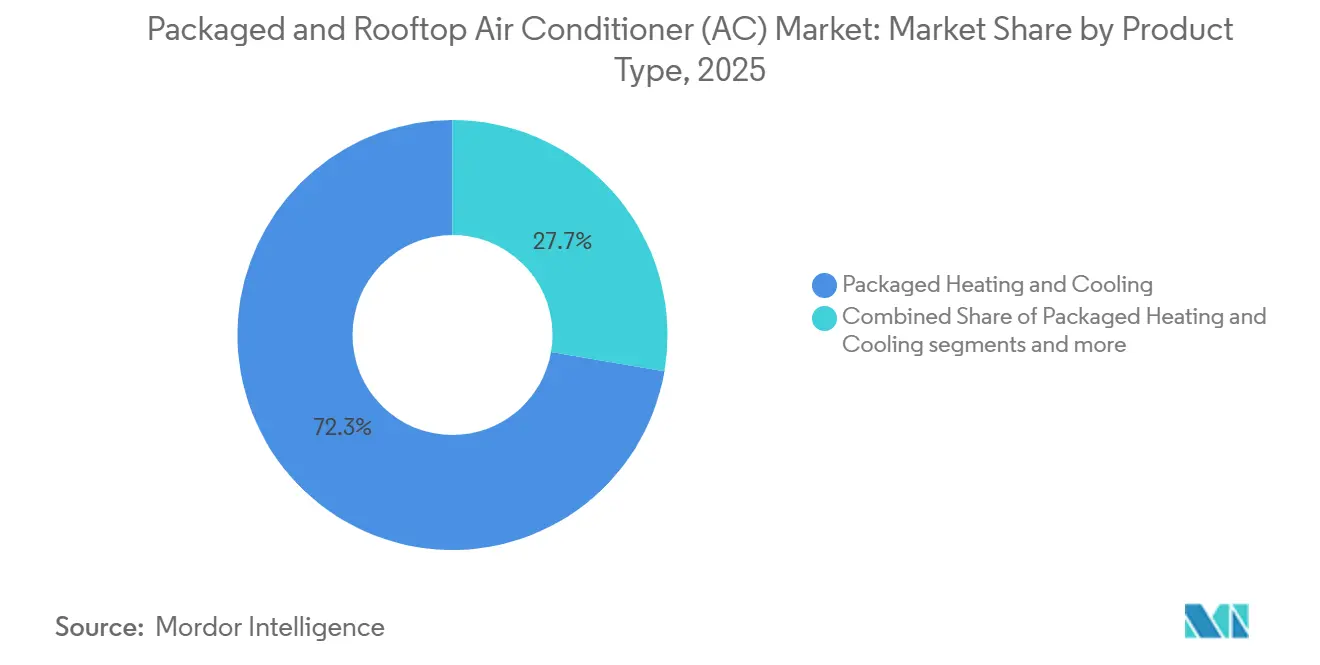
- 製品タイプ別では、冷暖房パッケージ型が2025年のパッケージ型ルーフトップ型エアコン市場シェアの72.3%を占め、冷房専用パッケージ型は2031年にかけてCAGR 8.9%で拡大する見込みです。
- 冷房能力別では、20トン超が2025年の売上高の47.4%を占め、10トン未満は2031年にかけてCAGR 8.5%で拡大する見込みです。
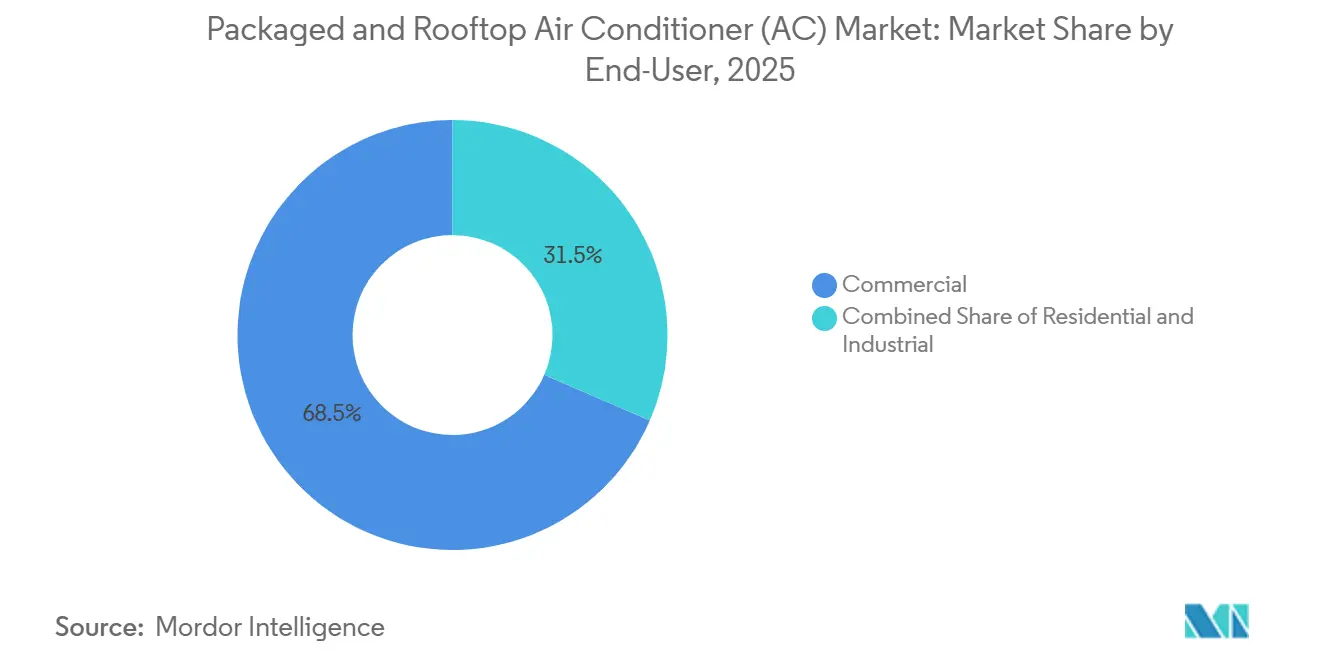
- エンドユーザー別では、商業ビルが2025年の売上高の68.5%を占め、産業用エンドユーザーは2031年にかけてCAGR 7.1%で拡大する見込みです。
- 流通チャネル別では、直接販売が2025年の売上高の55.3%を占め、2031年にかけてCAGR 7.48%で拡大する見込みです。
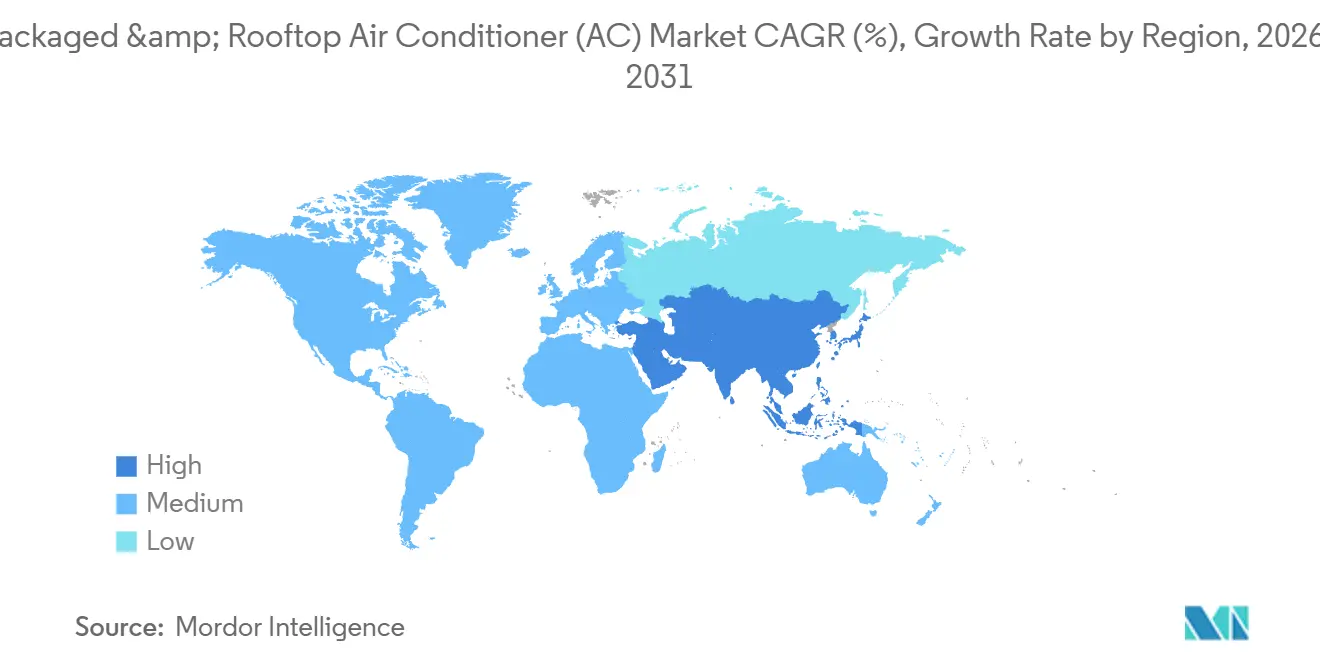
- 地域別では、アジア太平洋が2025年の売上高の41.3%を占め、2031年にかけてCAGR 8.2%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
パッケージ型およびルーフトップ型エアコン(AC)グローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した商業用ルーフトップユニットの交換 | +2.0% | 北米および欧州、アジア太平洋および中東・アフリカへの波及あり | 短期(2年以内) |
| 省エネアップグレードおよび建築基準の強化 | +1.5% | 北米、欧州、中国、インド、オーストラリア | 中期(2~4年) |
| 小売、物流、ヘルスケア、教育分野における商業建設 | +1.2% | アジア太平洋、南米、中東・アフリカでの早期成長を伴うグローバル | 中期(2~4年) |
| 省スペースなファクトリーパッケージ型HVACシステムへの需要 | +0.8% | グローバル、北米、欧州、産業用アジア太平洋に集中 | 中期(2~4年) |
| ヒートポンプ電化とグリッド連携型商業ビル | +1.0% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| AI対応コントロール、予知保全、室内空気質モニタリング | +0.7% | グローバル、北米、欧州、北アジアが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した商業用ルーフトップユニットの交換がレトロフィット支出を加速
老朽化したルーフトップ機器は運用コストを引き上げ、継続的な修理よりも交換の方が魅力的になる場合があります。米国エネルギー省は、高効率次世代ルーフトップユニットが商業ビルにおいて従来機器と比較してエネルギーコストを最大50%削減できると述べています。この運用コスト面での優位性が、パッケージ型ルーフトップ型エアコン市場における小売、物流、教育、ヘルスケア施設でのレトロフィット活動を支えています。冷房シーズン中にユニットが故障した場合、施設管理者は購入を先延ばしにする時間的余裕がほとんどありません。この緊急性により、交換需要は新規建設のタイミングに左右されにくくなっています。また、製品の入手可能性、技術サポート、および信頼性の高い設置調整を提供できるサプライヤーが有利になります。
省エネアップグレードの義務化建築基準の強化が製品ミックスを再編
エネルギー省の2024年直接最終規則は、65,000 Btu/h以上の能力を持つ対象商業用空冷パッケージ型エアコンおよびヒートポンプに対し、2029年1月1日より新たな統合値効率冷房基準への適合を義務付けています。同規則は機器クラスに応じて12.1から14.3 IVECの基準を設定しています。エネルギー省は、2029年から2058年にかけて購入される機器の生涯エネルギー節約量を5.5クアドリリオン Btuと試算しています。カリフォルニア州の2025年エネルギーコードは2026年1月1日に発効し、既存の小売、学校、オフィス、図書館ビルにおける特定の耐用年数終了時のルーフトップ交換にヒートポンプ要件を追加しました[3]。これらの規則により、一部の購入が任意の設備投資計画からコンプライアンス計画へと移行します。したがって、パッケージ型ルーフトップ型エアコン市場は、効率的かつ電化された機器に対するより明確な需要スケジュールの恩恵を受けます。
小売、物流、ヘルスケア、教育分野における商業建設が設置基盤を拡大
商業用床面積の増加は、異なる建築パターンを持つ地域においてパッケージ型ルーフトップ機器への新たな需要を生み出しています。物流施設や医薬品コールドチェーンサイトは、ルーフトップシステムに適した大型平屋建て形式を採用することが多いです。小売、ヘルスケア、教育プロジェクトも、室内スペースへの影響を最小限に抑えながら迅速に設置・保守できるシステムを必要としています。これは、開発業者が機械室の要件を削減できる自己完結型機器を求めるパッケージ型ルーフトップ型エアコン市場を支えています。アジア太平洋では、商業開発が物流、小売、オフィスキャンパス、ヘルスケア施設の整備と連動しています。湾岸地域では、大型倉庫、ショッピングモール、ホテル、その他の商業施設が高い屋外温度でも稼働できる冷房機器を必要としています。
ヒートポンプ電化とグリッド連携型商業ビルが高効率ユニットの普及を促進
建物オーナーが低排出の冷暖房オプションを求める中、ヒートポンプ型ルーフトップユニットの重要性が高まっています。AAONは、同社のAlpha Class EXTREME SERIESが同時デュアル燃料構成において-20°Fまでの運転が可能であり、5°Fで100%の暖房能力を維持できると述べています。米国国立再生可能エネルギー研究所の分析によると、米国の商業用ルーフトップユニットのストックをガス燃焼ユニットから高性能ヒートポンプユニットに移行することで、130 TWhの節約と総サイトエネルギー使用量の10%削減が可能とされています。NEEAおよびCEEのモデリングでは、ティア2効率対策と組み合わせた寒冷地向けヒートポンプパッケージが、規制ベースラインと比較してHVACエネルギー使用量を最大23%削減できることが示されました[4]。これらの性能結果は、寒冷地における長年の障壁に対処するものです。したがて、パッケージ型ルーフトップ型エアコン市場は、オーナーが冷房効率と信頼性の高い冬季暖房の両方を必要とする電化の恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高効率・低GWP機器の高い初期費用 | -0.6% | グローバル、価格感応度の高いアジア太平洋、南米、中東・アフリカで最も顕著 | 中期(2~4年) |
| ルーフトップの構造的制約、クレーン、アクセス、安全上の制約 | -0.3% | 北米および欧州、中東・アフリカの高密度都市部 | 短期(2年以内) |
| 熟練技術者不足と試運転の複雑さ | -0.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| 寒冷地向けヒートポンプの性能と電力インフラの制限 | -0.4% | 北欧諸国、北米北部、中国北部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:冷暖房ユニットが主導し、冷房専用システムがより速く成長
冷暖房パッケージ型ユニットは2025年のパッケージ型ルーフトップ型エアコン市場シェアの72.3%を占めました。その統合設計は、オフィス、小売サイト、学校、ヘルスケアビル向けに、暖房、冷房、換気を1つのルーフトップ搭載パッケージに組み合わせています。これは、機械室スペースの削減が計画と設置を簡素化できる北米の商業建設に適しています。馴染みのある保守体制と大規模な設置基盤も交換需要を支えています。これらの要因により、冷暖房パッケージ型ユニットはパッケージ型ルーフトップ型エアコン市場の中心的存在であり続けています。
冷房専用パッケージ型システムは、熱帯地域が暖房負荷なしに年間を通じて冷房を必要とするため、2031年にかけてCAGR 8.9%で成長する見込みです。アジア太平洋、湾岸地域、サブサハラアフリカにおける商業・産業建設がこの需要を支えています。スプリットシステムルーフトップ構成はより小さなポジションを占め、冷媒配管のルーティングが有用な中層ビルに対応できますが、ゾーニングおよびサービス要件により大規模サイトでの使用が制限される場合があります。ダイキンの2026年7月のNEXIO Maxの発売(7.5トン、8.5トン、10トン容量のR-32インバータ駆動ユニット)は、効率的なルーフトップヒートポンプへのシフトを示しています。2029年に発効予定のAHRI規格1340も、統合暖房性能への注目を高めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
冷房能力別:大型システムが売上高を牽引し、小型ユニットが数量を伸ばす
20トン超のティアは2025年のパッケージ型ルーフトップ型エアコン市場規模の47.4%を占めました。このティアは、大規模な冷房能力を必要とする物流センター、ハイパーマーケット、製造施設、および機関施設に対応しています。大型ルーフトップユニットは、これらのサイトにおいて複数の小型ユニットよりも簡単な保守とライフサイクル経済性を提供でます。10~20トンの範囲はオフィス、中規模小売、地域医療施設に対応しており、北米の設置済み商業基盤の多くはこの範囲内にあります。したがって、大型システムはパッケージ型ルーフトップ型エアコン市場の主要な価値貢献者であり続けています。
10トン未満のティアは2031年にかけてCAGR 8.5%で成長する見込みです。アジア太平洋および南米における小型フォーマット小売、クリニック、クイックサービス飲食店がこの範囲の数量を支えています。米国環境保護庁のGWP規制は軽商業用パッケージ型機器の製品刷新を必要とし、適合した設置慣行の必要性を高めています。キャリアの10~14トン寒冷地向けルーフトップヒートポンプのフィールドトライアルは、一般的な能力範囲にわたる効率的な商業機器への幅広い推進力を示しています。パッケージ型ルーフトップ型エアコン市場の購買者は、能力、冷媒の選択、効率、および暖房性能を総合的に評価するようになっています。
エンドユーザー別:商業ビルが主導し、産業用途が拡大
商業ビルは2025年の売上高の68.5%を占めました。オフィス、小売物件、ホスピタリティサイト、ヘルスケア施設、学校が最大のアプリケーション基盤を形成しています。ルーフトップシステムは、その自己完結型設計が室内機械設備に必要なスペースを制限し、シェルアンドコア建設中のタイムリーな設置を支援するため選択されています。小売、物流、ヘルスケアプロジェクトは仕様活動の継続的な源泉であり続けています。したがって、商業需要はパッケージ型ルーフトップ型エアコン市場の数量基盤を提供しています。
産業用エンドユーザーは2031年にかけてCAGR 7.1%で成長する見込みです。コールドチェーン物流、医薬品のニアショアリング、食品加工、半導体製造、電池材料製造、エッジデータ施設はより厳密な冷房制御を必要としています。AAONは、2026年第2四半期に至る期間においてBAXXデータセンターのバックログが185%増加したと報告しており、特殊冷房需要の強まりを示しています。コネクテッドコントロールはモニタリング、保守計画、システム調整をサポートし、機器およびサービス契約の機会を創出しています。パッケージ型ルーフトップ型エアコン産業は機械的性能と並行してデジタル機能を追加しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:直接販売が複雑なプロジェクト仕様を主導
OEM関係および大型プロジェクト契約を通じた直接販売は2025年の売上高の55.3%を占めました。このチャネルは、プロジェクトがカスタムエンジニアリング、大型トン数、明確なサービス責任を必要とする場合に重要です。ヒートポンプシステム、A2L冷媒、コネクテッドコントロールが技術要件を追加する中、建物オーナーや機械コンサルタントはOEM技術チームと直接連携することが多いです。直接的な関与は顧客が試運転およコンプライアンス要件を管理するのにも役立ちます。このチャネルはパッケージ型ルーフトップ型エアコン市場において引き続き重要です。
間接チャネルには、ディストリビューター、ディーラー、機械設備リセラーが含まれます。これらは、地域カバレッジ、設置業者との関係、製品アクセス、フィールドサポートが重要な交換案件や小規模商業プロジェクトに最も関連しています。デジタル仕様プラットフォームとビルディングインフォメーションモデリングツールにより、常時直接エンジニアリングサポートなしにより複雑なシステムを構成できるようになっています。これにより、間接流通が中規模案件に拡大しつつも、特殊プロジェクトにおけるOEM関与を維持できます。したがって、パッケージ型ルーフトップ型エアコン市場は直接的な技術サポートと間接的な地域リーチの両方に依存しています。
地域分析
アジア太平洋は2025年の売上高の41.3%を占め、2031年にかけてCAGR 8.2%で成長する見込みです。中国とインドは物流、小売、ITオフィスキャンパス、ヘルスケア建設を通じて需要を支えています。インドのエネルギー保全建築基準は新規商業ビルの最低性能要件を設定し、より効率的なHVACの選択を支援しています。日本と韓国は技術的に洗練された購買者を持ち、ダイキン、三菱電機、サムスンなどの国内メーカーが強固なポジションを持っています。ベトナム、インドネシア、フィリピンは商業スペースを急速に拡大しています。オーストラリアのルーフトップセグメントは大型フォーマット小売およびヘルスケアプロジェクトに支えられています。
北米はパッケージ型ルーフトップ型エアコン市場において2番目に大きな地域別売上高貢献者です。大規模な設置基盤が交換活動を支え、米国の基準とカリフォルニア州の建築基準が効率的な機器を促進しています。一部の耐用年数終了時のルーフトップ交換に関するカリフォルニア州の要件は2026年に発効しました。カナダの購買者は冬季条件のため、ルーフトップヒートポンプに対して歴史的により慎重でした。-20°Fまでの運転認定を受けた機器が仕様を変えつつあります。メキシコはニアショアリング関連の産業・物流開発を通じて需要を追加しています。
欧州、中東・アフリカ、南米はパッケージ型ルーフトップ型エアコン市場内で異なる需要パターンを持っています。欧州は建物脱炭素化規制がより重要になるにつれ、低GWP冷媒とヒートポンプへの交換に向かっています。サウジアラビアとアラブ首長国連邦は高温および沿岸条件で稼働できる機器を必要としています。南アフリカとナイジェリアは小売およびヘルスケア建設に潜在性があり、ブラジルは産業活動と地方都市における商業開発を通じて拡大しています。メーカーは現地条件に合わせて能力、冷媒、コントロール、サービスサポートを適応させる必要があります。
競合ランドスケープ
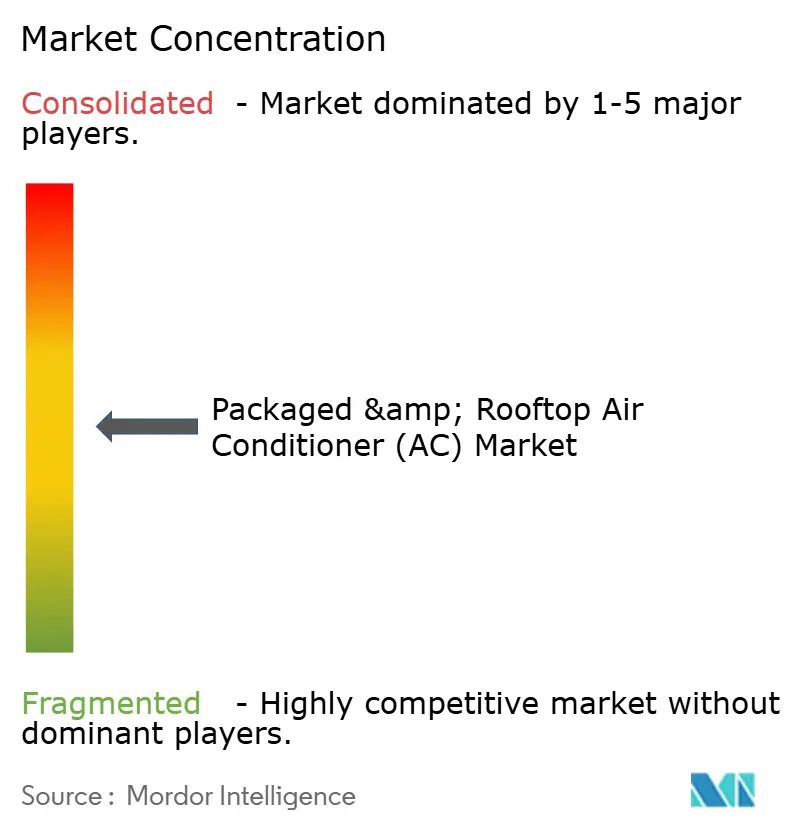
パッケージ型ルーフトップ型エアコン市場は断片化しています。Carrier、Trane Technologies、Daikin Industries、三菱電機、LG Electronics、AAON、Midea、Gree、Haierが効率性、製品の幅広さ、価格、地域製造能力において競合しています。グローバルOEMは高効率商業用アプリケーションで優位に立ち、中国メーカーは価格感応度の高いセグメントで強力に競合しています。AAONは2025年に製造能力を25%拡大し、テネシー州メンフィスの新規能力を含む設備投資に2億4.9 ミリオン 米ドルを投資しました。同社は2026年に記録的なバックログを抱えて入りました。製造能力と新しいヒートポンプ設計をサポートする能力は、ますます重要な競争要因となっています。
Rheemは2024年10月にNortek Global HVACの買収を完了し、冷暖房パッケージ型製品をグローバルエアディビジョンに追加しました。ダイキンは2026年7月にNEXIO Maxを発売し、軽商業用電化およびレトロフィット作業向けのR-32ルーフトップヒートポンプを追加しました。キャリアの寒冷地向けフィールドトライアルは、寒冷地の商業ビルに対応できる機器への別の戦略的焦点を示しています。これらの動きは、買収、製品開発、フィールド検証が競争を形成することを示しています。サプライヤーはまた、機関および政府仕様におけるポジションを強化するために認証および規制コンプライアンスを活用しています。
スマートサービス提供は差別化のもう一つの領域です。予知保全プラットフォームは、ルーフトップ機器を既存のBACnetおよびModbusビル管理インフラと接続できます。これにより、OEMは機器販売後に継続的なサービス関係をサポートする方法を得ます。Trane Technologiesは、Amazon Bedrock AgentCoreを使用したTrane Cloudの取り組みにより、ビルインサイトが60倍速く生成されたと報告しました。コントロール、モニタリング、サービス能力は機械的効率と並んで顧客の選択に影響を与えることができます。パッケージ型ルーフトップ型エアコン市場はまた、機器の運用寿命を通じてサポートできるサプライヤーを評価します。
パッケージ型およびルーフトップ型エアコン(AC)産業リーダー
-
Carrier Global Corporation
-
Daikin Industries, Ltd.
-
Trane Technologies plc
-
Johnson Controls International plc
-
Lennox International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Infineon Technologiesの子会社であるIndustrial Analyticsは、既存のビルオートメーション環境と統合し、産業、データセンター、オフィスアプリケーション向けにリアルタイムでセットポイントを調整するハイブリッドAIおよび物理ベースのHVAC最適化ソフトウェアソリューションOPTIFICIENTを発表しました。
- 2026年7月:Daikin Comfort Technologies North Americaは、R-32冷媒を使用し最大22 IEERの効率、ネイティブBACnet統合、-13°Fまでの寒冷地暖房を備えた7.5トン、8.5トン、10トン容量のインバータ駆動パッケージ型ルーフトップヒートポンプNEXIO Maxを発売しました。
- 2026年3月:AAONは、-20°Fまでの同時デュアル燃料機能を備えた3~40トンで利用可能なAlpha Class EXTREME SERIESパッケージ型ルーフトップユニットが、米国エネルギー省商業ビルHVAC技術チャレンジの実験室評価ェーズを完了したと発表しました。
- 2026年2月:Greenheckは、6.5~30トンの空気熱源ヒートポンプまたはパッケージ型DX能力をカバーするRT-40パッケージ型ルーフトップユニットおよびRV/RVE専用外気システムモデルにわたって、追加のトン数への空気熱源ヒートポンプの提供を拡大しました。
パッケージ型およびルーフトップ型エアコン(AC)グローバル市場レポートスコープ
| 冷房専用パッケージ型 |
| 冷暖房パッケージ型 |
| スプリットシステムルーフトップ構成 |
| 10トン未満 |
| 10~20トン |
| 20トン超 |
| 住宅用 |
| 商業用 |
| 産業用 |
| 直接販売(OEM/大型プロジェクト契約) |
| 間接販売(ディストリビューター、ディーラー、電子機器小売業者、MEPリセラー) |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 冷房専用パッケージ型 | |
| 冷暖房パッケージ型 | ||
| スプリットシステムルーフトップ構成 | ||
| 冷房能力別 | 10トン未満 | |
| 10~20トン | ||
| 20トン超 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 流通チャネル別 | 直接販売(OEM/大型プロジェクト契約) | |
| 間接販売(ディストリビューター、ディーラー、電子機器小売業者、MEPリセラー) | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
パッケージ型ルーフトップ型エアコン市場の2031年の予測値は?
このセクターは2026年の9.8 ビリオン 米ドルからCAGR 6.1%で成長し、2031年までに13.1 ビリオン 米ドルに達する見込みです。
2025年のパッケージ型ルーフトップ型エアコン販売をリードした製品タイプは?
冷暖房パッケージ型ユニットが2025年の売上高の72.3%でリードしました。
パッケージ型ルーフトップ型エアコンで最も速く成長している能力カテゴリーは?
10トン未満のカテゴリーは2031年にかけてCAGR 8.5%で成長する見込みです。
商業用ルーフトップ型エアコンの交換が増加している理由は?
老朽化した機器、上昇する運用コスト、省エネ基準、および冷媒移行要件が交換の意思決定を促進しています。
パッケージ型ルーフトップ型エアコンで最も速く拡大している地域は?
アジア太平洋は2031年にかけてCAGR 8.2%で成長する見込みであり、2025年の売上高の41.3%を占めました。