
Tamaño y Participación del Mercado de Aire Acondicionado (AC) Empaquetado y de Azotea
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aire Acondicionado (AC) Empaquetado y de Azotea por Mordor Intelligence
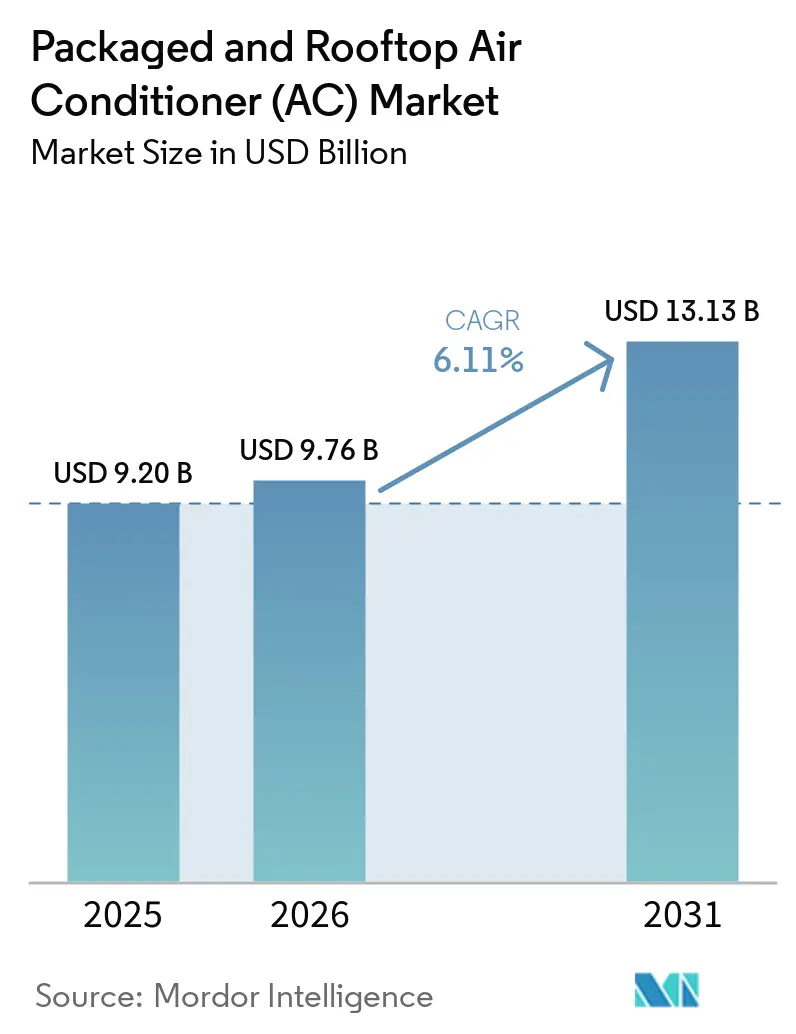
Se proyecta que el tamaño del mercado de aire acondicionado empaquetado de azotea se expandirá desde 9,2 mil millones de USD en 2025 y 9,8 mil millones de USD en 2026 hasta 13,1 mil millones de USD en 2031, registrando una CAGR del 6,1% entre 2026 y 2031. El envejecimiento de las unidades comerciales, las normas de eficiencia más estrictas y la continua construcción comercial respaldan la demanda de reemplazo e instalación nueva en el mercado de aire acondicionado empaquetado de azotea. El Departamento de Energía de los Estados Unidos exigirá estándares de eficiencia energética integrada más elevados para los equipos comerciales empaquetados cubiertos a partir del 1 de enero de 2029, lo que brinda a los propietarios de edificios una razón más clara para reemplazar los sistemas más antiguos[1]. Las normas sobre refrigerantes en los Estados Unidos y Europa también están cambiando el diseño de los equipos y los calendarios de compra, especialmente para los sistemas comerciales ligeros[2]. Los fabricantes están respondiendo con modelos de bomba de calor, refrigerantes de bajo potencial de calentamiento global y controles que vinculan los equipos a los sistemas de gestión de edificios. Estos cambios crean oportunidades en retrofits, aplicaciones en climas fríos y sitios que necesitan un enfriamiento más eficiente sin grandes obras en la sala de máquinas.
Conclusiones Clave del Informe
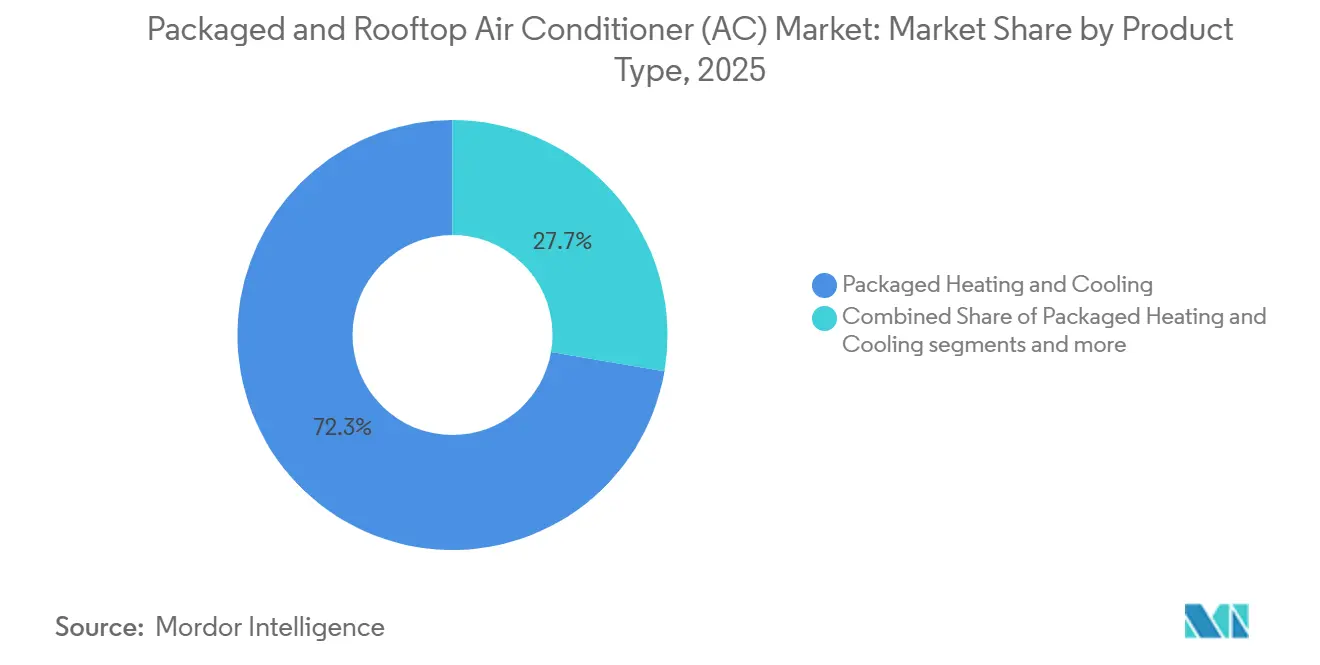
- Por tipo de producto, la calefacción y el enfriamiento empaquetados representaron el 72,3% de la participación del mercado de aire acondicionado empaquetado de azotea en 2025, mientras que el solo enfriamiento empaquetado tiene un pronóstico de expansión a una CAGR del 8,9% hasta 2031.
- Por capacidad de enfriamiento, más de 20 toneladas representó el 47,4% de los ingresos en 2025, mientras que menos de 10 toneladas tiene un pronóstico de expansión a una CAGR del 8,5% hasta 2031.
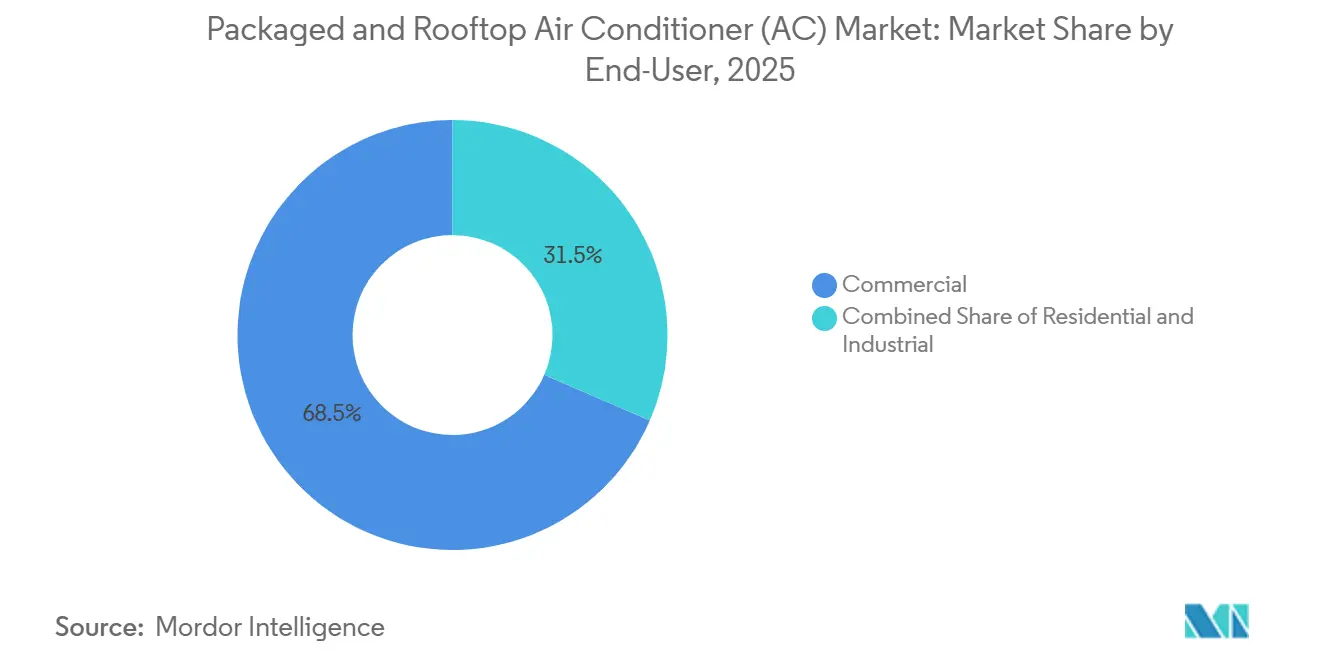
- Por usuario final, los edificios comerciales representaron el 68,5% de los ingresos en 2025, mientras que los usuarios finales industriales tienen un pronóstico de expansión a una CAGR del 7,1% hasta 2031.
- Por canal de distribución, las ventas directas representaron el 55,3% de los ingresos en 2025 y tienen un pronóstico de expansión a una CAGR del 7,48% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,3% de los ingresos en 2025 y tiene un pronóstico de expansión a una CAGR del 8,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Aire Acondicionado (AC) Empaquetado y de Azotea
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reemplazo de Unidades Comerciales de Azotea Envejecidas | +2.0% | América del Norte y Europa, con repercusión en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Mejoras de Eficiencia Energética y Endurecimiento de los Códigos de Construcción | +1.5% | América del Norte, Europa, China, India y Australia | Mediano plazo (2-4 años) |
| Construcción Comercial en Comercio Minorista, Logística, Salud y Educación | +1.2% | Global, con ganancias tempranas en Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Sistemas HVAC Empaquetados en Fábrica con Uso Eficiente del Espacio | +0.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico industrial | Mediano plazo (2-4 años) |
| Electrificación mediante Bombas de Calor e Interactividad con la Red en Edificios Comerciales | +1.0% | América del Norte y Europa, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Controles Habilitados por IA, Mantenimiento Predictivo y Monitoreo de la Calidad del Aire Interior | +0.7% | Global, liderado por América del Norte, Europa y el norte de Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Reemplazo de Unidades Comerciales de Azotea Envejecidas Acelera el Gasto en Retrofits
Los equipos de azotea más antiguos elevan los costos operativos y pueden hacer que el reemplazo sea más atractivo que la reparación continua. El Departamento de Energía de los Estados Unidos afirma que las unidades de azotea de próxima generación de alta eficiencia pueden reducir los costos de energía hasta en un 50% en comparación con los equipos convencionales en edificios comerciales. Este argumento de costo operativo respalda la actividad de retrofit en propiedades de comercio minorista, logística, educación y salud en el mercado de aire acondicionado empaquetado de azotea. Una unidad averiada durante una temporada de enfriamiento también deja a los administradores de instalaciones poco tiempo para aplazar una compra. Esa urgencia hace que la demanda de reemplazo sea menos dependiente del momento de la nueva construcción. Tambin favorece a los proveedores que pueden ofrecer disponibilidad de productos, soporte técnico y coordinación de instalación confiable.
Las Mejoras Obligatorias de Eficiencia Energética y el Endurecimiento de los Códigos de Construcción Reconfiguran la Combinación de Productos
La norma final directa del Departamento de Energía de 2024 exige que los aires acondicionados empaquetados enfriados por aire y las bombas de calor comerciales cubiertas con una capacidad de al menos 65.000 Btu/h cumplan con los nuevos estándares integrados de eficiencia de enfriamiento a partir del 1 de enero de 2029. La norma establece estándares de 12,1 a 14,3 IVEC, según la clase de equipo. El Departamento estima 5,5 cuatrillones de Btu en ahorros de energía durante la vida útil de los equipos adquiridos entre 2029 y 2058. El Código de Energía de California de 2025 entró en vigor el 1 de enero de 2026 y añadió requisitos de bomba de calor para ciertos reemplazos de azotea al final de su vida útil en edificios existentes de comercio minorista, escuelas, oficinas y bibliotecas[3]. Estas normas trasladan algunas compras de la planificación de capital discrecional a la planificación de cumplimiento normativo. El mercado de aire acondicionado empaquetado de azotea se beneficia, por tanto, de un calendario de demanda más claro para equipos eficientes y electrificados.
La Construcción Comercial en Comercio Minorista, Logística, Salud y Educación Amplía la Base de Instalaciones
Las ampliaciones de superficie comercial crean nueva demanda de equipos de azotea empaquetados en regiones con diferentes patrones de construcción. Las instalaciones logísticas y los sitios de cadena de frío farmacéutica suelen utilizar formatos de una sola planta de gran tamaño que se adaptan a los sistemas de azotea. Los proyectos de comercio minorista, salud y educación también necesitan sistemas que puedan instalarse rápidamente y recibir servicio con un impacto mínimo en el espacio interior. Esto respalda el mercado de aire acondicionado empaquetado de azotea, donde los promotores buscan equipos autónomos que reduzcan los requisitos de sala de máquinas. En Asia-Pacífico, el desarrollo comercial está vinculado a la logística, el comercio minorista, los campus de oficinas de TI y la capacidad sanitaria. En el Golfo, los grandes almacenes, centros comerciales, hoteles y otras instalaciones comerciales requieren equipos de enfriamiento que puedan operar a altas temperaturas exteriores.
La Electrificación mediante Bombas de Calor y los Edificios Comerciales Interactivos con la Red Impulsan la Adopción de Unidades de Alta Eficiencia
Las unidades de azotea con bomba de calor son cada vez más relevantes a medida que los propietarios de edificios buscan opciones de calefacción y enfriamiento con menores emisiones. AAON declaró que su Alpha Class EXTREME SERIES puede operar hasta -28,9 °C y mantener el 100% de la capacidad de calefacción a -15 °C en una configuración de doble combustible simultánea. Un análisis del Laboratorio Nacional de Energías Renovables encontró que cambiar el parque de unidades de azotea comerciales de los Estados Unidos de unidades a gas a unidades de bomba de calor de alto rendimiento podría ahorrar 130 TWh y reducir el uso total de energía en el sitio en un 10%. El modelado de NEEA y CEE encontró que los paquetes de bomba de calor para climas fríos combinados con medidas de eficiencia de Nivel 2 podrían reducir el uso total de energía HVAC hasta en un 23% en comparación con la línea de base regulada[4]. Estos resultados de rendimiento abordan una barrera de larga data en las regiones más frías. El mercado de aire acondicionado empaquetado de azotea puede, por tanto, beneficiarse de la electrificación, donde los propietarios necesitan tanto eficiencia de enfriamiento como calefacción invernal confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de los Equipos de Alta Eficiencia y Bajo Potencial de Calentamiento Global | -0.6% | Global, más agudo en Asia-Pacífico, América del Sur y Oriente Medio y África, donde los precios son sensibles | Mediano plazo (2-4 años) |
| Restricciones Estructurales, de Grúa, Acceso y Seguridad en Azoteas | -0.3% | América del Norte y Europa, con áreas urbanas de alta densidad en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Escasez de Técnicos Calificados y Complejidad de la Puesta en Marcha | -0.5% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rendimiento de las Bombas de Calor en Climas Fríos y Limitaciones de la Infraestructura Eléctrica | -0.4% | Países Nórdicos, norte de América del Norte y norte de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Unidades de Calefacción y Enfriamiento Lideran Mientras los Sistemas Solo de Enfriamiento Crecen Más Rápido
Las unidades de calefacción y enfriamiento empaquetadas representaron el 72,3% de la participación del mercado de aire acondicionado empaquetado de azotea en 2025. Su diseño integrado combina calefacción, enfriamiento y ventilación en un paquete montado en azotea para oficinas, comercios minoristas, escuelas y edificios de salud. Esto se adapta a la construcción comercial de América del Norte, donde un menor espacio para sala de máquinas puede simplificar la planificación y la instalación. Los acuerdos de servicio conocidos y una gran base instalada también respaldan la demanda de reemplazo. Estos factores mantienen a las unidades de calefacción y enfriamiento empaquetadas como elemento central del mercado de aire acondicionado empaquetado de azotea.
Se prevé que los sistemas solo de enfriamiento empaquetados crezcan a una CAGR del 8,9% hasta 2031, ya que las ubicaciones tropicales necesitan enfriamiento durante todo el año sin carga de calefacción. La construcción comercial e industrial en Asia-Pacífico, el Golfo y el África Subsahariana respalda esta demanda. Las configuraciones de azotea de sistema dividido ocupan una posición menor y pueden ayudar a los edificios de mediana altura donde el trazado de tuberías de refrigerante es útil, aunque los requisitos de zonificación y servicio pueden limitar su uso en sitios más grandes. El lanzamiento del NEXIO Max de Daikin en julio de 2026, una unidad impulsada por inversor con R-32 en capacidades de 7,5, 8,5 y 10 toneladas, muestra el cambio hacia bombas de calor de azotea eficientes. El Estándar AHRI 1340, que se espera entre en vigor en 2029, también aumenta el enfoque en el rendimiento de calefacción integrado.


Por Capacidad de Enfriamiento: Los Sistemas de Gran Tamaño Anclan los Ingresos Mientras las Unidades Pequeñas Ganan Volumen
El nivel de más de 20 toneladas representó el 47,4% del tamaño del mercado de aire acondicionado empaquetado de azotea en 2025. Sirve a centros de distribución, hipermercados, instalaciones de fabricación y edificios institucionales que necesitan una capacidad de enfriamiento sustancial. Una unidad de azotea de gran tamaño puede ofrecer un mantenimiento más sencillo y una economía de ciclo de vida mejor que múltiples unidades más pequeñas en estos sitios. El rango de 10 a 20 toneladas sirve a oficinas, comercios minoristas de escala media y centros de salud comunitarios, y gran parte de la base comercial instalada en América del Norte se encuentra dentro de este rango. Los sistemas de gran tamaño siguen siendo, por tanto, un contribuyente clave de valor al mercado de aire acondicionado empaquetado de azotea.
Se prevé que el nivel de menos de 10 toneladas crezca a una CAGR del 8,5% hasta 2031. Los comercios minoristas de pequeño formato, las clínicas y los establecimientos de comida rápida en Asia-Pacífico y América del Sur respaldan el volumen en este rango. Las restricciones de potencial de calentamiento global de la EPA requieren una renovación de productos en los equipos empaquetados comerciales ligeros y aumentan la necesidad de prácticas de instalación conformes. Los ensayos de campo de Carrier para una bomba de calor de azotea para climas fríos de 10 a 14 toneladas muestran el impulso más amplio hacia equipos comerciales eficientes en rangos de capacidad comunes. Los compradores en el mercado de aire acondicionado empaquetado de azotea evalúan cada vez más la capacidad, la elección del refrigerante, la eficiencia y el rendimiento de calefacción de forma conjunta.
Por Usuario Final: Los Edificios Comerciales Lideran Mientras los Usos Industriales se Expanden
Los edificios comerciales representaron el 68,5% de los ingresos en 2025. Las oficinas, propiedades de comercio minorista, sitios de hospitalidad, instalaciones de salud y escuelas forman la mayor base de aplicaciones. Los sistemas de azotea se seleccionan porque su diseño autónomo limita el espacio necesario para los equipos mecánicos interiores y respalda una instalación oportuna durante la construcción de la estructura y el núcleo. Los proyectos de comercio minorista, logística y salud siguen siendo fuentes recurrentes de actividad de especificación. La demanda comercial proporciona, por tanto, la base de volumen para el mercado de aire acondicionado empaquetado de azotea.
Se prevé que los usuarios finales industriales crezcan a una CAGR del 7,1% hasta 2031. La logística de cadena de frío, el nearshoring farmacéutico, el procesamiento de alimentos, la producción de semiconductores, la fabricación de materiales para baterías y las instalaciones de datos de borde necesitan un control de enfriamiento más estricto. AAON informó que su cartera de pedidos de centros de datos BASX aumentó un 185% en el período previo al segundo trimestre de 2026, lo que apunta a una mayor demanda de enfriamiento especializado. Los controles conectados respaldan el monitoreo, la planificación del mantenimiento y el ajuste del sistema, creando oportunidades para equipos y contratos de servicio. La industria de aire acondicionado empaquetado de azotea está añadiendo capacidad digital junto con el rendimiento mecánico.
Por Canal de Distribución: Las Ventas Directas Lideran las Especificaciones de Proyectos Complejos
Las ventas directas a través de relaciones con fabricantes de equipos originales y contratación de grandes proyectos representaron el 55,3% de los ingresos en 2025. Este canal es importante cuando los proyectos necesitan ingeniería personalizada, gran tonelaje y una clara responsabilidad de servicio. Los propietarios de edificios y los consultores mecánicos suelen trabajar directamente con los equipos técnicos de los fabricantes de equipos originales, especialmente a medida que los sistemas de bomba de calor, los refrigerantes A2L y los controles conectados añaden requisitos técnicos. El compromiso directo también ayuda a los clientes a gestionar los requisitos de puesta en marcha y cumplimiento normativo. El canal sigue siendo importante en el mercado de aire acondicionado empaquetado de azotea.
Los canales indirectos incluyen distribuidores, concesionarios y revendedores de equipos mecánicos. Son más relevantes para los reemplazos y los proyectos comerciales más pequeños donde la cobertura local, las relaciones con los instaladores, el acceso a los productos y el soporte en campo son importantes. Las plataformas de especificación digital y las herramientas de modelado de información de construcción les ayudan a configurar sistemas más complejos sin un soporte de ingeniería directo constante. Esto puede extender la distribución indirecta hacia trabajos de nivel medio mientras se mantiene la participación del fabricante de equipos originales en proyectos especializados. El mercado de aire acondicionado empaquetado de azotea depende, por tanto, tanto del soporte técnico directo como del alcance local indirecto.
Análisis Geográfico
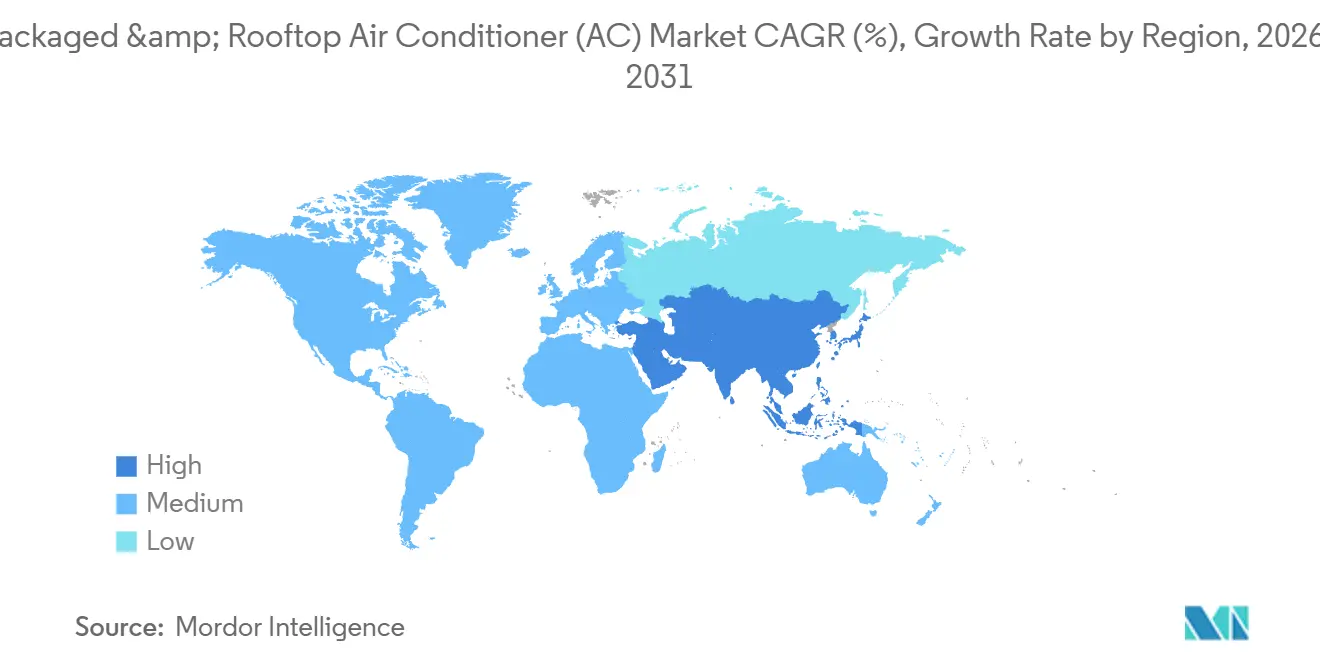
Asia-Pacífico representó el 41,3% de los ingresos en 2025 y tiene un pronóstico de crecimiento a una CAGR del 8,2% hasta 2031. China e India respaldan la demanda a través de la logística, el comercio minorista, los campus de oficinas de TI y la construcción sanitaria. El Código de Construcción para la Conservación de Energía de India establece requisitos mínimos de rendimiento para los nuevos edificios comerciales y respalda opciones de HVAC más eficientes. Japón y Corea del Sur tienen compradores técnicamente sofisticados y posiciones sólidas para fabricantes nacionales como Daikin, Mitsubishi Electric y Samsung. Vietnam, Indonesia y Filipinas están añadiendo espacio comercial rápidamente. El segmento de azotea de Australia está respaldado por proyectos de comercio minorista de gran formato y salud.
América del Norte es el segundo mayor contribuyente regional de ingresos en el mercado de aire acondicionado empaquetado de azotea. Su gran base instalada respalda la actividad de reemplazo, mientras que los estándares de los Estados Unidos y el código de construcción de California fomentan equipos eficientes. Los requisitos de California para algunos reemplazos de azotea al final de su vida útil entraron en vigor en 2026. Los compradores canadienses han sido históricamente más cautelosos con las bombas de calor de azotea debido a las condiciones invernales. Los equipos certificados para operar hasta -28,9 °C están ayudando a cambiar las especificaciones. México añade demanda a través del desarrollo industrial y logístico relacionado con el nearshoring.
Europa, Oriente Medio y África, y América del Sur tienen diferentes patrones de demanda dentro del mercado de aire acondicionado empaquetado de azotea. Europa está avanzando hacia refrigerantes de menor potencial de calentamiento global y reemplazos con bombas de calor a medida que las normas de descarbonización de edificios se vuelven más importantes. Arabia Saudita y los Emiratos Árabes Unidos necesitan equipos que operen a altas temperaturas y en condiciones costeras. Sudáfrica y Nigeria tienen potencial en la construcción de comercio minorista y salud, mientras que Brasil se está expandiendo a través de la actividad industrial y el desarrollo comercial en ciudades de segundo nivel. Los fabricantes deben adaptar la capacidad, los refrigerantes, los controles y el soporte de servicio a las condiciones locales.

Panorama Competitivo
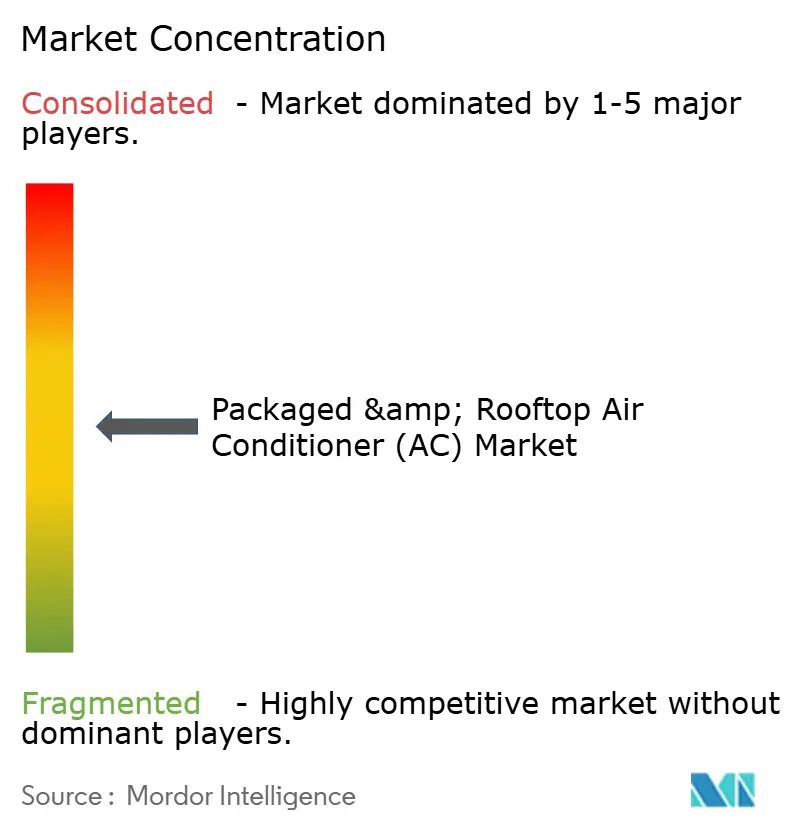
El mercado de aire acondicionado empaquetado de azotea está fragmentado. Carrier, Trane Technologies, Daikin Industries, Mitsubishi Electric, LG Electronics, AAON, Midea, Gree y Haier compiten en eficiencia, amplitud de productos, precio y alcance de fabricación regional. Los fabricantes de equipos originales globales están bien posicionados en aplicaciones comerciales de alta eficiencia, mientras que los fabricantes chinos compiten fuertemente en segmentos sensibles al precio. AAON amplió su capacidad de fabricación en un 25% en 2025 e invirtió 204,9 millones de USD en gastos de capital, incluida nueva capacidad en Memphis, Tennessee. La empresa entró en 2026 con una cartera de pedidos récord. La capacidad de fabricación y la capacidad de respaldar nuevos diseños de bomba de calor son factores competitivos cada vez más importantes.
Rheem completó su adquisición de Nortek Global HVAC en octubre de 2024, añadiendo productos de calefacción y enfriamiento empaquetados a su División Global de Aire. Daikin lanzó el NEXIO Max en julio de 2026, añadiendo una bomba de calor de azotea con R-32 para la electrificación comercial ligera y el trabajo de retrofit. Los ensayos de campo en climas fríos de Carrier muestran otro enfoque estratégico en equipos que pueden servir a edificios comerciales en ubicaciones más frías. Estos movimientos muestran que la adquisición, el desarrollo de productos y la validación en campo dan forma a la competencia. Los proveedores también utilizan la certificación y el cumplimiento normativo para fortalecer su posición en las especificaciones institucionales y gubernamentales.
Las ofertas de servicio inteligente son otra área de diferenciación. Las plataformas de mantenimiento predictivo pueden conectar los equipos de azotea con la infraestructura de gestión de edificios BACnet y Modbus existente. Esto brinda a los fabricantes de equipos originales una forma de respaldar las relaciones de servicio recurrentes después de la venta del equipo. Trane Technologies informó que su trabajo Trane Cloud con Amazon Bedrock AgentCore produjo información sobre edificios 60 veces más rápido. Los controles, el monitoreo y la capacidad de servicio pueden influir en la elección del cliente junto con la eficiencia mecánica. El mercado de aire acondicionado empaquetado de azotea también recompensa a los proveedores que pueden respaldar el equipo durante su vida operativa.
Líderes de la Industria de Aire Acondicionado (AC) Empaquetado y de Azotea
-
Carrier Global Corporation
-
Daikin Industries, Ltd.
-
Trane Technologies plc
-
Johnson Controls International plc
-
Lennox International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Industrial Analytics, una empresa de Infineon Technologies, presentó OPTIFICIENT, una solución de software de optimización de HVAC híbrida basada en IA y física que se integra con los entornos de automatización de edificios existentes y ajusta los puntos de ajuste en tiempo real para aplicaciones industriales, de centros de datos y de oficinas.
- Julio de 2026: Daikin Comfort Technologies North America lanzó el NEXIO Max, una bomba de calor de azotea empaquetada impulsada por inversor en capacidades de 7,5, 8,5 y 10 toneladas que utiliza refrigerante R-32 con hasta 22 IEER de eficiencia, integración nativa BACnet y calefacción para climas fríos hasta -25 °C.
- Marzo de 2026: AAON anunció que su unidad de azotea empaquetada Alpha Class EXTREME SERIES, disponible de 3 a 40 toneladas con capacidad de doble combustible simultánea hasta -28,9 °C, completó la fase de evaluación de laboratorio del Desafío Tecnológico de HVAC para Edificios Comerciales del Departamento de Energía de los Estados Unidos.
- Febrero de 2026: Greenheck amplió la disponibilidad de bombas de calor de fuente de aire a tonelajes adicionales en las unidades de azotea empaquetadas RT-40, cubriendo de 6,5 a 30 toneladas de capacidad de bomba de calor de fuente de aire o DX empaquetado, y modelos de sistema de aire exterior dedicado RV/RVE.


Alcance del Informe del Mercado Global de Aire Acondicionado (AC) Empaquetado y de Azotea
| Solo Enfriamiento Empaquetado |
| Calefacción y Enfriamiento Empaquetados |
| Configuraciones de Azotea de Sistema Dividido |
| Menos de 10 Toneladas |
| 10–20 Toneladas |
| Más de 20 Toneladas |
| Residencial |
| Comercial |
| Industrial |
| Ventas Directas (Fabricante de Equipos Originales / Contratación de Grandes Proyectos) |
| Ventas Indirectas (Distribuidores, Concesionarios, Minoristas de Electrónica y Revendedores de Ingeniería Mecánica, Eléctrica y de Plomería) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Solo Enfriamiento Empaquetado | |
| Calefacción y Enfriamiento Empaquetados | ||
| Configuraciones de Azotea de Sistema Dividido | ||
| Por Capacidad de Enfriamiento | Menos de 10 Toneladas | |
| 10–20 Toneladas | ||
| Más de 20 Toneladas | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Canal de Distribución | Ventas Directas (Fabricante de Equipos Originales / Contratación de Grandes Proyectos) | |
| Ventas Indirectas (Distribuidores, Concesionarios, Minoristas de Electrónica y Revendedores de Ingeniería Mecánica, Eléctrica y de Plomería) | ||
| Por Región | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de aire acondicionado empaquetado de azotea para 2031?
Se proyecta que el sector alcance los 13,1 mil millones de USD en 2031, creciendo desde los 9,8 mil millones de USD en 2026 a una CAGR del 6,1%.
¿Qué tipo de producto lideró las ventas de aire acondicionado empaquetado de azotea en 2025?
Las unidades de calefacción y enfriamiento empaquetadas lideraron con el 72,3% de los ingresos en 2025.
¿Qué categoría de capacidad está creciendo más rápido para los aires acondicionados empaquetados de azotea?
Se prevé que la categoría de menos de 10 toneladas crezca a una CAGR del 8,5% hasta 2031.
¿Por qué están aumentando los reemplazos de aires acondicionados comerciales de azotea?
El envejecimiento de los equipos, el aumento de los costos operativos, los estándares de eficiencia energética y los requisitos de transición de refrigerantes están fomentando las decisiones de reemplazo.
¿Qué región se está expandiendo más rápido en aires acondicionados empaquetados de azotea?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,2% hasta 2031 y representó el 41,3% de los ingresos en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
