
Tamanho e Participação do Mercado de Consumíveis Ortopédicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
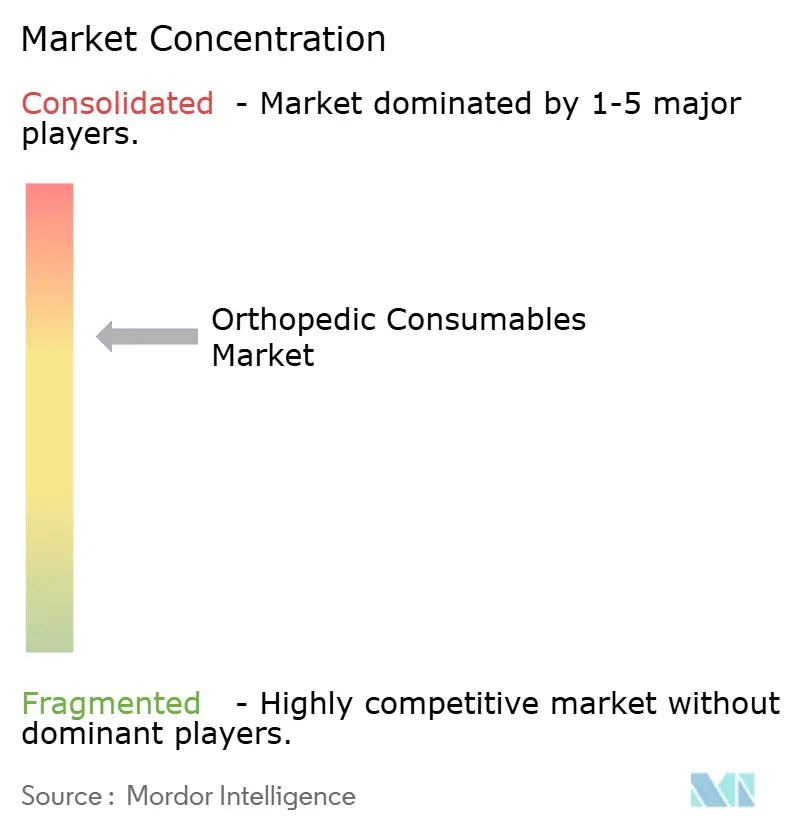
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consumíveis Ortopédicos por Mordor Intelligence
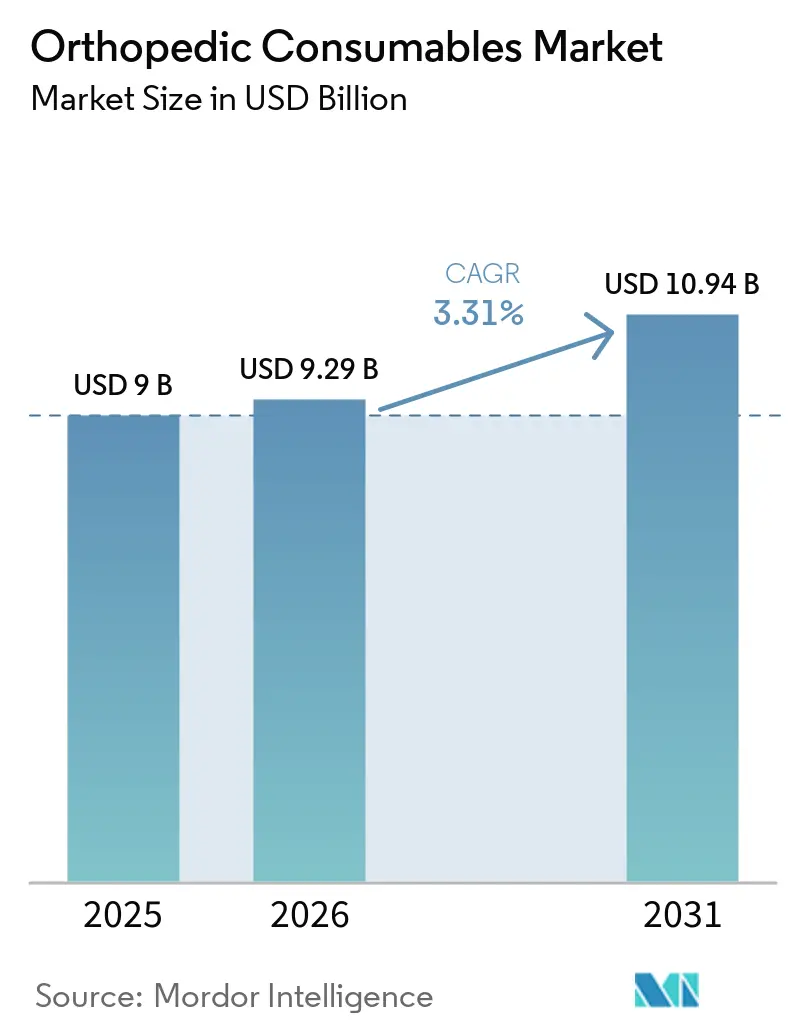
O tamanho do Mercado de Consumíveis Ortopédicos está projetado em 9 bilhões de USD em 2025, 9,29 bilhões de USD em 2026, e deve atingir 10,94 bilhões de USD até 2031, crescendo a um CAGR de 3,31% de 2026 a 2031.
O mercado de consumíveis ortopédicos é moldado pelo aumento da demanda por procedimentos, pela migração dos cuidados para ambientes ambulatoriais e por uma divisão mais clara entre suprimentos descartáveis padrão e produtos biológicos especializados ou específicos para procedimentos. A demanda é mais forte onde os procedimentos de trauma, substituição articular e medicina esportiva são realizados em escala, uma vez que cada procedimento requer consumíveis durante a preparação, a cirurgia e a recuperação. A aquisição também está mudando à medida que os sistemas de saúde buscam padronização, tempos de preparação de sala cirúrgica mais curtos e fluxos de trabalho estéreis mais confiáveis. Na América do Norte, os centros cirúrgicos ambulatoriais estão se tornando uma fonte maior de demanda, enquanto as adições de capacidade na região Ásia-Pacífico ampliam a base de clientes. A competição depende cada vez mais de os fornecedores conseguirem apoiar os fluxos de trabalho clínicos, produzir evidências de resultados e oferecer produtos adequados ao ambiente em que os cuidados são prestados.
Principais Conclusões do Relatório
- Por tipo de produto, os Consumíveis Ortopédicos Cirúrgicos lideraram com 48,65% de participação na receita em 2025, enquanto os Consumíveis Ortopédicos de Gestão de Feridas têm previsão de expansão a um CAGR de 5,54% até 2031.
- Por aplicação, a Cirurgia de Trauma deteve 42,54% de participação na receita em 2025, enquanto a Medicina Esportiva e Reparo de Tecidos Moles registrou o maior CAGR projetado de 5,76% até 2031.
- Por usuário final, Hospitais e Centros Cirúrgicos responderam por 53,65% de participação na receita em 2025, enquanto os Ambientes de Cuidados Domiciliares têm previsão de avançar a um CAGR de 6,78% até 2031.
- Por canal de distribuição, as Vendas por Distribuidores e Organizações de Compras em Grupo detiveram 52,76% de participação na receita em 2025, enquanto as Plataformas de Comércio Eletrônico têm previsão de crescer a um CAGR de 6,54% até 2031.
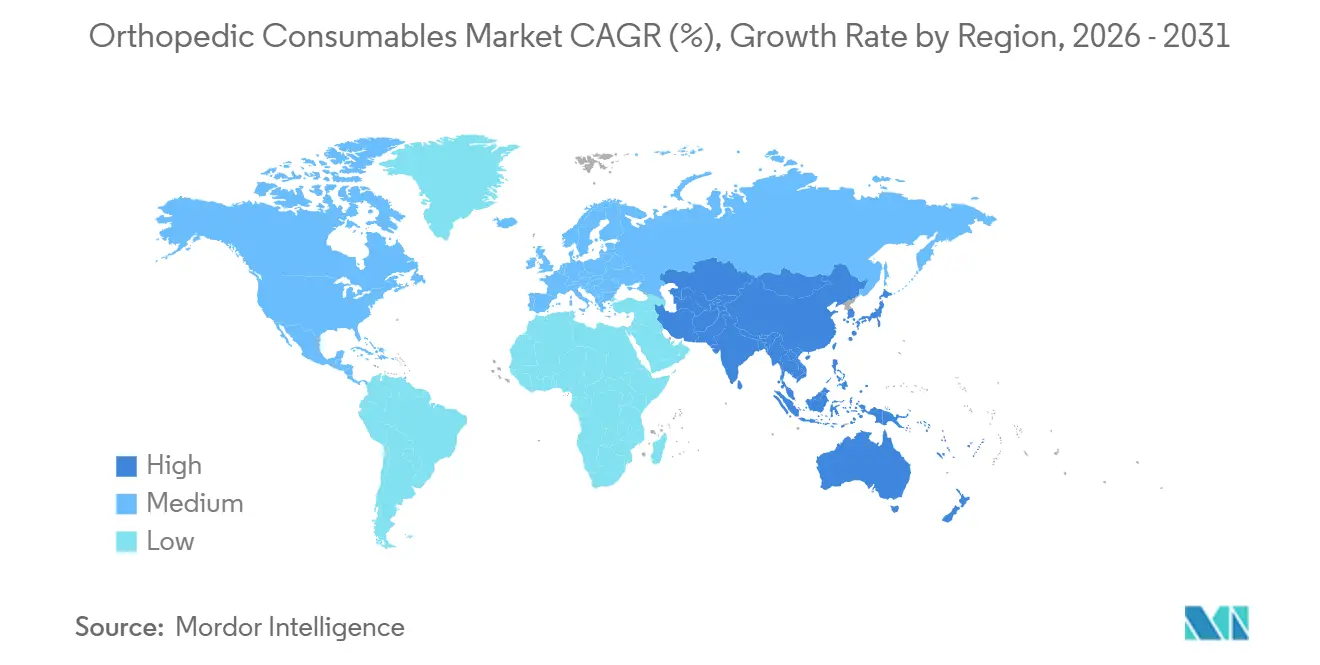
- Por geografia, a América do Norte deteve 41,54% de participação na receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 4,53% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Aumento da Carga de Osteoartrite | +1.10% | Global, com maior concentração no Leste Asiático, Europa Ocidental e América do Norte de alta renda | Longo prazo (≥ 4 anos) |
| Aumento dos Volumes de Procedimentos Ortopédicos por Trauma e Lesões Esportivas | +0.80% | Global, com maior concentração na América do Norte, Europa e centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração para Procedimentos Ortopédicos Minimamente Invasivos e Ambulatoriais | +0.60% | América do Norte, com expansão para Europa e Austrália | Médio prazo (2-4 anos) |
| Expansão da Capacidade Cirúrgica Ortopédica na Ásia-Pacífico e em Mercados Emergentes | +0.50% | Mercados centrais da Ásia-Pacífico, incluindo China, Índia, Coreia do Sul e Japão, com expansão para o Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Conversão para Uso Único para Prevenção de Infecções e Padronização de Procedimentos | +0.40% | América do Norte e União Europeia, com adoção inicial na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Biológicos Específicos para Procedimentos e Consumíveis Inteligentes Viabilizando a Premiumização | +0.30% | América do Norte e União Europeia, com expansão para mercados de alta renda da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Aumento da Carga de Osteoartrite
A osteoartrite cria demanda sustentada para o mercado de consumíveis ortopédicos porque as necessidades de tratamento estão concentradas em grupos de pacientes mais idosos com alto uso de procedimentos. Uma análise de 2025 publicada na Arthritis Research & Therapy relatou que 607 milhões de pessoas viviam com osteoartrite globalmente em 2021, em comparação com 256 milhões em 1990. O estudo também relatou um aumento de 9,2% na prevalência padronizada por idade durante esse período e projetou um aumento adicional de 14% até 2050. A osteoartrite do joelho representou mais de 56% da carga global, enquanto o índice de massa corporal elevado respondeu por 21% dos anos de vida ajustados por incapacidade relacionados à osteoartrite. Esses padrões sustentam a demanda por produtos utilizados em reconstrução articular, cuidados de trauma, gestão de feridas e recuperação pós-operatória. A carga é particularmente significativa em sistemas de saúde de alta renda, onde o acesso à cirurgia e os gastos por procedimento são maiores.
Aumento dos Volumes de Procedimentos Ortopédicos por Trauma e Lesões Esportivas
A cirurgia de trauma deteve 42,54% do mercado de consumíveis ortopédicos em 2025, refletindo a necessidade constante de produtos utilizados no tratamento de fraturas e cirurgias de urgência. Acidentes de trânsito, quedas, fraturas por fragilidade e lesões esportivas de alta energia sustentam a demanda por procedimentos em todas as faixas etárias. A medicina esportiva e o reparo de tecidos moles têm previsão de crescer a um CAGR de 5,76% até 2031, à medida que as opções cirúrgicas se ampliam para pacientes ativos. O uso de dispositivos de fixação bioabsorvíveis e materiais biológicos está se expandindo dos procedimentos esportivos eletivos para algumas vias de cuidados de trauma. Isso amplia o papel dos consumíveis especializados na maior área de aplicação sem alterar a importância dos suprimentos de trauma de alto volume. Fornecedores com produtos que se adequam tanto aos fluxos de trabalho de trauma quanto aos de medicina esportiva podem atender a uma base clínica mais ampla.
Migração para Procedimentos Ortopédicos Minimamente Invasivos e Ambulatoriais
A migração para a cirurgia ambulatorial muda as condições de demanda no mercado de consumíveis ortopédicos porque as instalações ambulatoriais utilizam práticas diferentes de embalagem, estocagem e esterilidade em comparação com as salas cirúrgicas hospitalares. Os Centros de Serviços de Medicare & Medicaid adicionaram 168 códigos ortopédicos à lista de procedimentos cobertos pelos centros cirúrgicos ambulatoriais na regra final do Sistema de Pagamento Prospectivo Ambulatorial Hospitalar de 2026. Mais de 600 centros cirúrgicos ambulatoriais realizaram substituições totais de articulações nos Estados Unidos em 2026, de acordo com o material fornecido. A Associação de Centros Cirúrgicos Ambulatoriais relatou economias projetadas no regime de taxa por serviço do Medicare de 13,5 bilhões de USD provenientes de cirurgias musculoesqueléticas em centros cirúrgicos ambulatoriais entre 2025 e 2034[1]. Esses ambientes favorecem kits estéreis pré-embalados que reduzem o tempo de preparação e diminuem a necessidade de processamento estéril no local. Fornecedores que fabricam produtos para fluxos de trabalho ambulatoriais podem se beneficiar à medida que os procedimentos ortopédicos continuam a migrar para além dos ambientes hospitalares.
Expansão da Capacidade Cirúrgica Ortopédica na Ásia-Pacífico e em Mercados Emergentes
A Ásia-Pacífico tem previsão de crescer a um CAGR de 4,53% até 2031, tornando-se a parte regional de crescimento mais rápido do mercado de consumíveis ortopédicos. A China e a Índia estão expandindo a capacidade ortopédica à medida que populações urbanas mais idosas necessitam de mais tratamento para osteoartrite e fraturas por fragilidade. O material fornecido indicou que a China instalou mais de 2.000 novos centros ortopédicos entre 2020 e 2025. Na Índia, a adoção de tecnologia é visível em hospitais privados, onde o Apollo Hospitals concluiu mais de 2.000 cirurgias ortopédicas assistidas por robô em setembro de 2026. A nova capacidade sustenta a demanda por kits cirúrgicos, produtos para feridas, suprimentos relacionados à fixação e materiais de suporte a procedimentos. Os fornecedores internacionais também devem atender aos requisitos de registro estabelecidos por agências, incluindo o CDSCO na Índia e o NMPA na China.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo dos Consumíveis e Procedimentos Ortopédicos Avançados | -0.20% | Global, com maior efeito em mercados sensíveis a preços no Oriente Médio, África, América do Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Aprovação Regulatória e Conformidade | -0.10% | União Europeia, Estados Unidos e mercados da Ásia-Pacífico, incluindo China e Índia | Médio prazo (2-4 anos) |
| Pressão de Aquisição por Licitações Baseadas em Volume e Consolidação Hospitalar | -0.20% | América do Norte e União Europeia, com expansão para sistemas de saúde urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Interoperabilidade Limitada de Produtos em Ecossistemas Cirúrgicos Robóticos e Digitais | -0.10% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Consumíveis e Procedimentos Ortopédicos Avançados
Os preços elevados podem limitar a adoção no mercado de consumíveis ortopédicos quando o reembolso não cobre o custo total de pacotes avançados de procedimentos. A restrição é mais pronunciada em sistemas de saúde fora da América do Norte e da Europa Ocidental, onde os limites de gastos afetam o uso de kits biológicos, sistemas de drapeamento especializados e materiais avançados para feridas. As compras baseadas em volume podem ampliar o acesso a procedimentos ao mesmo tempo em que exercem pressão sobre o valor capturado pelos fornecedores. Esse ambiente exige que as empresas sustentem preços premium com evidências sobre complicações, tempo de internação e readmissões. As decisões de formulário hospitalar dependem cada vez mais de se as vantagens clínicas podem ser vinculadas ao valor econômico. Empresas sem essas evidências correm o risco de serem excluídas quando os comitês de compras padronizam as escolhas de produtos.
Pressão de Aquisição por Licitações Baseadas em Volume e Consolidação Hospitalar
A consolidação hospitalar centraliza as decisões de compra e pode limitar a variedade de produtos no mercado de consumíveis ortopédicos. Grandes sistemas de saúde comumente utilizam contratos de fornecedor preferencial, organizações de compras em grupo e processos de análise de valor para gerenciar os gastos. O material fornecido observou que a U.S. Orthopaedic Partners nomeou Johnson & Johnson como seu fornecedor oficial de produtos para substituição articular total em outubro de 2025. Tais acordos podem reduzir o número de posições de fornecedores disponíveis em grandes redes ambulatoriais. A interoperabilidade de produtos e o alinhamento com os fluxos de trabalho aprovados podem, portanto, tornar-se tão importantes quanto as características individuais dos produtos. Fornecedores menores enfrentam uma oportunidade mais restrita de demonstrar diferenciação clínica antes que acordos de compra plurianuais sejam estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
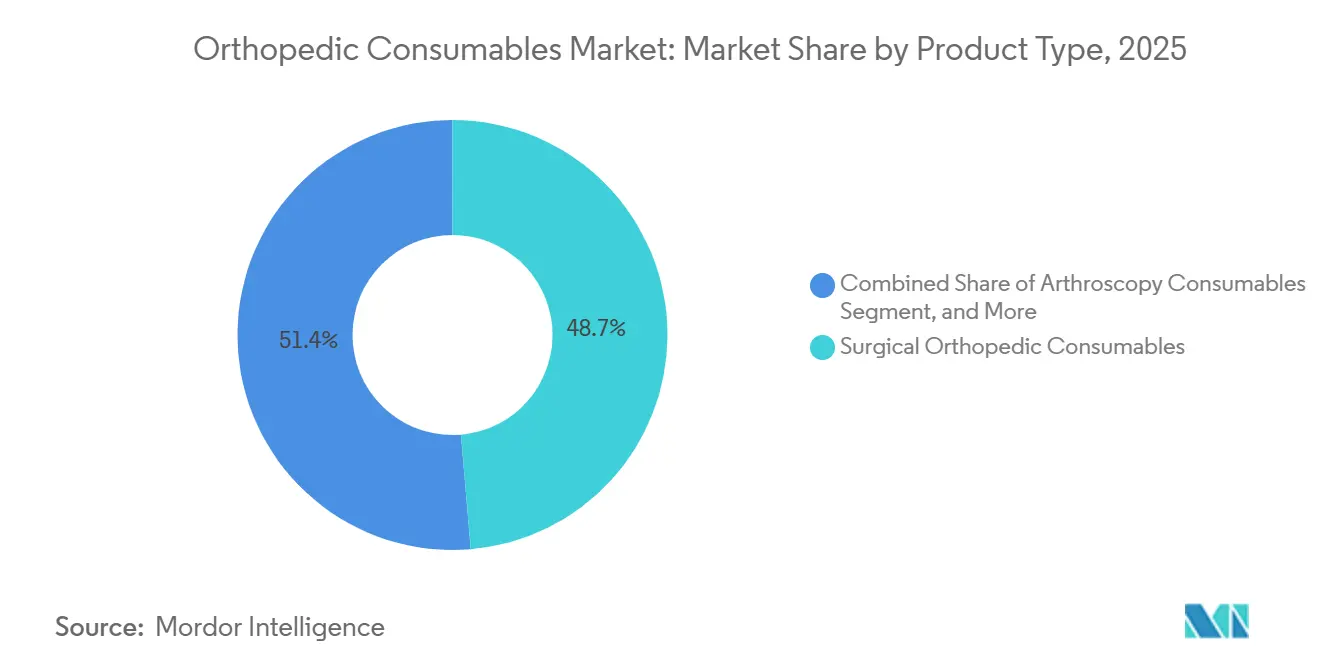
Consumíveis Cirúrgicos Lideram enquanto os Cuidados de Feridas Crescem Mais RapidamenteOs consumíveis ortopédicos cirúrgicos detiveram 48,65% da participação do mercado de consumíveis ortopédicos em 2025, sustentados pelo uso frequente em procedimentos de trauma e substituição articular. Esse grupo inclui campos cirúrgicos descartáveis, sistemas de mistura de cimento ósseo, dispositivos de lavagem e kits de instrumentos estéreis. A posição de liderança reflete a necessidade recorrente desses materiais em cada procedimento, em vez de gastos únicos com equipamentos de capital. Os consumíveis de imobilização e tala atendem a vias de alto volume de trauma e lesões esportivas, embora os preços sejam competitivos. Os materiais de imobilização sintéticos estão gradualmente substituindo o gesso de Paris nos sistemas de saúde desenvolvidos. Os consumíveis de artroscopia também estão migrando para produtos que suportam procedimentos assistidos por robô e navegação no mercado de consumíveis ortopédicos.
Os consumíveis ortopédicos de gestão de feridas têm previsão de crescer a um CAGR de 5,54% até 2031. A expansão reflete a migração da recuperação e do tratamento de feridas para ambientes ambulatoriais e de cuidados domiciliares. Esses ambientes necessitam de produtos que possam ser manuseados fora de um hospital de cuidados agudos e adquiridos em volumes menores. Outros consumíveis ortopédicos incluem implantes bioabsorvíveis e materiais de diagnóstico intraoperatório, onde várias categorias especializadas são agrupadas. O setor de consumíveis ortopédicos está, portanto, observando demanda tanto por suprimentos cirúrgicos estabelecidos quanto por produtos mais especializados utilizados após a alta hospitalar.

Por Aplicação:
A Cirurgia de Trauma Mantém a Base enquanto a Medicina Esportiva Cresce Mais RapidamenteA cirurgia de trauma respondeu por 42,54% da receita da categoria em 2025, tornando-se o maior segmento de aplicação. Sua posição é sustentada pela necessidade contínua de tratar lesões de trânsito, fraturas relacionadas a quedas e outras condições agudas. O material fornecido relatou vendas globais de implantes de trauma de 9,6 bilhões de USD em 2025, com crescimento de 5,8% em relação ao ano anterior. A Substituição Articular e a Cirurgia da Coluna também criam demanda material porque os procedimentos utilizam múltiplos itens estéreis e específicos para procedimentos. Os cuidados da coluna podem exigir maior uso de consumíveis quando sistemas de navegação e tecnologias de gaiola expansível são utilizados. A Gestão de Feridas e os Cuidados Pós-Operatórios permanecem importantes à medida que os pagadores incentivam a alta precoce dos ambientes de cuidados agudos no mercado de consumíveis ortopédicos.
A medicina esportiva e o reparo de tecidos moles têm previsão de expandir a um CAGR de 5,76% até 2031. A Arthrex lançou o Implante TightRope SB All-Suture em fevereiro de 2026 para reconstrução do ligamento cruzado anterior. O material fornecido o descreveu como a primeira tecnologia de botão macio totalmente em sutura em um dispositivo de fixação do ligamento cruzado anterior. As novas opções de fixação e biológicas elevam os requisitos clínicos para procedimentos esportivos e podem aumentar o uso de materiais especializados. O setor de consumíveis ortopédicos também está vinculando os produtos de medicina esportiva mais estreitamente às necessidades dos pacientes que recebem cuidados minimamente invasivos. Isso torna o segmento importante para fornecedores que buscam crescimento além da grande base de trauma.
Por Usuário Final:
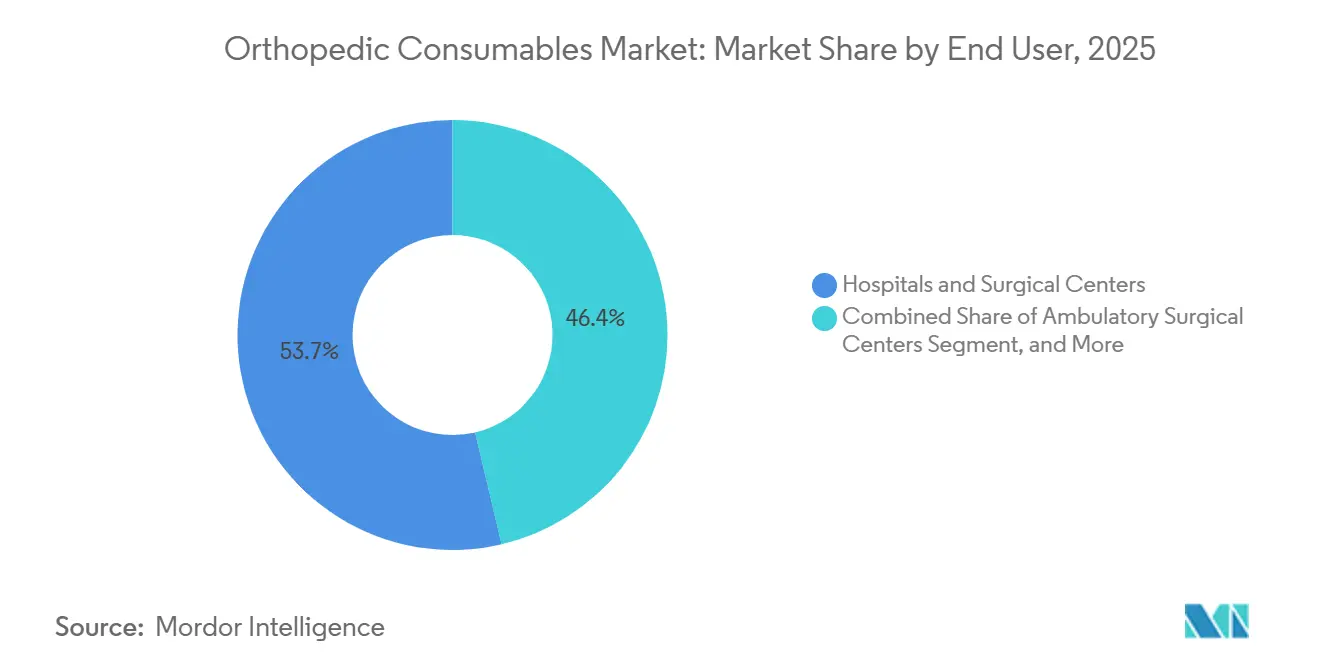
Hospitais Lideram as Compras enquanto os Cuidados Domiciliares Expandem RapidamenteHospitais e centros cirúrgicos responderam por 53,65% da receita da categoria em 2025. Seu papel de liderança reflete a concentração de volume cirúrgico de alta complexidade e a influência das organizações de compras em grupo. Hospitais universitários e redes integradas de prestação de serviços também utilizam kits de consumíveis adequados a plataformas cirúrgicas robóticas. Stryker Mako, Zimmer Biomet ROSA Knee e Smith+Nephew CORI XT são exemplos de sistemas que podem moldar os requisitos de consumíveis relacionados. Esses ambientes podem criar altos custos de troca quando o treinamento da equipe e as especificações dos produtos estão vinculados a uma plataforma. Os hospitais permanecerão o principal canal de compra para muitos produtos intensivos em procedimentos no mercado de consumíveis ortopédicos.
Os ambientes de cuidados domiciliares têm previsão de crescer a um CAGR de 6,78% até 2031, a maior taxa entre os segmentos listados. A gestão de feridas, a remoção de imobilização e o suporte à reabilitação estão se aproximando do domicílio do paciente após a alta. Os fabricantes podem fornecer kits pré-medidos a agências de saúde domiciliar, reduzindo o papel dos departamentos de materiais hospitalares em algumas categorias. Os centros cirúrgicos ambulatoriais também necessitam de configurações estéreis compactas e pré-montadas adequadas para procedimentos ambulatoriais. Outros usuários finais incluem centros de reabilitação, clínicas de órteses e instalações de medicina esportiva. O mercado de consumíveis ortopédicos está, assim, se expandindo além da sala cirúrgica para uma via de recuperação mais ampla.
Por Canal de Distribuição:
Organizações de Compras em Grupo Lideram enquanto o Comércio Eletrônico ExpandeAs vendas por distribuidores e organizações de compras em grupo detiveram 52,76% da distribuição em 2025. O canal é sustentado por acordos plurianuais de fornecedor preferencial e estruturas de rebate por volume. Esses acordos oferecem aos grandes sistemas de saúde uma rota de fornecimento previsível e ajudam a controlar os custos de aquisição. Eles também podem dificultar que fornecedores não contratados alcancem os hospitais, mesmo quando os produtos possuem características clínicas diferenciadas. As Vendas Diretas permanecem importantes para consumíveis premium e especializados que requerem treinamento de cirurgiões e suporte clínico. O mix de canais principal no mercado de consumíveis ortopédicos continua a favorecer fornecedores estabelecidos com amplas capacidades de serviço.
As plataformas de comércio eletrônico têm previsão de crescer a um CAGR de 6,54% até 2031. O crescimento está vinculado a produtos para cuidados domiciliares, suprimentos para cuidados de feridas, kits de remoção de imobilização e órteses que podem ser adquiridos fora dos sistemas tradicionais de aquisição hospitalar. Centros cirúrgicos menores e clínicas ambulatoriais também podem usar plataformas digitais para acessar maior variedade de produtos. Farmácias de Varejo e Lojas de Suprimentos Médicos atendem a categorias de menor complexidade, como bandagens, suprimentos de imobilização e suportes de venda livre. Esses canais enfrentam pressão de vendedores online e compras de marca própria por sistemas de saúde. Essa mudança oferece ao mercado de consumíveis ortopédicos mais rotas para atender às necessidades de menor complexidade e baseadas no domicílio.
Análise Geográfica
Mercado de Consumíveis Ortopédicos da América do Norte
A América do Norte respondeu por 41,54% da participação no mercado de consumíveis ortopédicos em 2025. A região se beneficia de altos volumes de procedimentos, reembolso consolidado e demanda por produtos utilizados em casos eletivos complexos e de trauma. A expansão de 2026 da lista de procedimentos cobertos pelos centros de cirurgia ambulatorial acrescenta 168 códigos ortopédicos nos Estados Unidos. Isso amplia o número de ambientes de atendimento que podem adquirir produtos ortopédicos. Fornecedores que anteriormente dependiam dos canais de compras coletivas hospitalares podem atender a uma base institucional mais diversificada. Canadá e México proporcionam demanda regional adicional, incluindo alguns fluxos de atendimento transfronteiriço próximos à fronteira entre os EUA e o México.
Mercado de Consumíveis Ortopédicos da Europa
A Europa apresenta uma divisão entre países com alto volume e bom reembolso e sistemas mais sensíveis a preços no mercado de consumíveis ortopédicos. A Alemanha deteve a maior participação nacional no mercado europeu de dispositivos ortopédicos em 2025, com 23,15%, de acordo com o material fornecido pela Mordor Intelligence. A forte cobertura do seguro estatutário, uma ampla base de cirurgiões e a fabricação doméstica sustentam seu papel na demanda regional. O Regulamento da União Europeia sobre Dispositivos Médicos continua a influenciar as decisões sobre produtos, elevando os requisitos de avaliação de conformidade para dispositivos reutilizáveis de Classe I[2]. Alguns fabricantes enfrentam a escolha entre recertificar linhas reutilizáveis e concentrar-se mais em alternativas descartáveis. O Reino Unido tem previsão de registrar um CAGR de 5,92% até 2031, à medida que a atividade de cirurgias eletivas se recupera.
Mercado de Consumíveis Ortopédicos da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de crescer a um CAGR de 4,53% até 2031, o ritmo mais acelerado entre as regiões listadas. O tamanho do mercado de consumíveis ortopédicos na região é sustentado pela expansão da capacidade de saúde na China e na Índia, onde a demanda cresce com o envelhecimento das populações urbanas. A DePuy Synthes, da Johnson & Johnson, estabeleceu um Centro de Capacidade Global em Bangalore em 2026 e planejou uma equipe técnica de 500 pessoas, de acordo com o material fornecido. O Apollo Hospitals concluiu mais de 2.000 cirurgias ortopédicas assistidas por robótica em setembro de 2026. A demanda no Oriente Médio e na África é sustentada pelos gastos em infraestrutura do Conselho de Cooperação do Golfo e pelo turismo médico. Na América do Sul, a demanda está concentrada no Brasil e na Argentina, onde os orçamentos públicos e a dependência de produtos importados criam tanto oportunidades quanto barreiras de entrada.
Cenário Competitivo
O mercado de consumíveis ortopédicos é moderadamente concentrado em suas principais categorias cirúrgicas, embora os cuidados de feridas, imobilização e artroscopia contenham muitos fornecedores especializados e regionais. O material fornecido relatou que as 5 principais empresas detiveram 80% da receita de consumíveis de trauma em 2025. Stryker, Johnson & Johnson MedTech, Zimmer Biomet, Smith+Nephew e B. Braun são fornecedores centrais nos principais ambientes de procedimentos ortopédicos. Sua posição reflete portfólios amplos, relacionamentos com clientes e a capacidade de fornecer materiais específicos para procedimentos. No entanto, a categoria mais ampla permanece mais fragmentada porque as necessidades clínicas diferem entre os nichos de produtos. O sucesso competitivo depende cada vez mais de os fornecedores se integrarem ao fluxo de trabalho cirúrgico em vez de vender produtos como itens isolados.
As estratégias de plataforma estão se tornando mais importantes à medida que as empresas conectam consumíveis a sistemas cirúrgicos robóticos e digitais no mercado de consumíveis ortopédicos. A Stryker utiliza a plataforma Mako para suportar fluxos de trabalho que podem aumentar a demanda por pacotes de consumíveis específicos para procedimentos[3]. A Zimmer Biomet recebeu autorização da FDA em 2025 para um sistema ROSA Knee atualizado com Optimize, com disponibilidade comercial prevista para o primeiro trimestre de 2026. A Johnson & Johnson anunciou em outubro de 2025 que planejava separar a DePuy Synthes em uma empresa ortopédica independente de capital aberto em 18 a 24 meses. O material fornecido indicou que o negócio gerou 9,2 bilhões de USD em vendas durante 2024. Uma empresa mais focada poderia mudar a forma como os recursos do portfólio são direcionados entre implantes e consumíveis.
Empresas especializadas estão mirando em biológicos, cirurgia ambulatorial e suporte de fluxo de trabalho habilitado por dados no mercado de consumíveis ortopédicos. A Isto Biologics adquiriu a NovaBone Products da Halma plc em agosto de 2026, adicionando tecnologias de enxerto ósseo sintético de vidro bioativo e maior alcance de distribuição. A Kuros Biosciences relatou crescimento de receita de 77% em relação ao ano anterior nos primeiros 9 meses de 2025, vinculado no material fornecido ao Sistema de Entrega MagnetOs MIS. A Globus Medical adquiriu a Higgs Boson Health em agosto de 2026 para adicionar capacidades de experiência do paciente e do prestador baseadas em inteligência artificial ao seu ecossistema cirúrgico. Esses movimentos mostram como os fornecedores estão buscando posições diferenciadas em torno de biológicos, cuidados ambulatoriais e suporte digital. O planejamento regulatório permanece importante porque o cronograma de revisão de produtos pode afetar a velocidade de disponibilidade de novos produtos.
Líderes do Setor de Consumíveis Ortopédicos
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Medtronic plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consumíveis Ortopédicos Empresas cobertas neste relatório
- ATEC, Inc.
- Anika Therapeutics
- Arthrex
- B. Braun
- BONESUPPORT AB
- Conmed
- DJO Global
- Enovis Corporation
- Exactech
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Limacorporate S.p.A.
- Medartis Holding AG
- Medtronic
- MicroPort
- Orthofix
- OrthoPediatrics Corp.
- Paragon 28, Inc.
- SI-BONE, Inc.
- Smith+Nephew plc
- Stryker
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Consumíveis Ortopédicos
- Setembro de 2026: A Globus Medical obteve a Marcação CE para seu sistema de imagem inteligente 3 em 1 Excelsius3D para venda comercial na UE e no Reino Unido, expandindo o ecossistema de navegação robótica Excelsius GPS para os mercados europeus. A aprovação posiciona a empresa para competir pela participação em procedimentos de coluna e trauma assistidos por robô na Alemanha, França e Reino Unido, onde o investimento em infraestrutura cirúrgica digital está se acelerando. O Excelsius3D havia recebido anteriormente a autorização FDA 510(k) em 2021.
- Agosto de 2026: A Stryker assinou um acordo definitivo para adquirir a ZuriMED, desenvolvedora do Sistema FiberLocker para aumento do manguito rotador, a fim de fortalecer seu portfólio de medicina esportiva do ombro e artroplastia. O aumento do manguito rotador é descrito pela Stryker como uma das áreas de crescimento mais rápido na medicina esportiva, abordando um modo de falha clínica fundamental no reparo do manguito rotador. Nenhum valor do negócio foi divulgado, e a transação está sujeita às condições de fechamento habituais.
- Agosto de 2026: A Globus Medical adquiriu a Higgs Boson Health, uma empresa de experiência em saúde digital incubada na Universidade Duke, para integrar capacidades de experiência do paciente e do prestador baseadas em inteligência artificial ao seu ecossistema cirúrgico Excelsius. A aquisição adiciona análises de resultados baseadas em inteligência artificial à estratégia de portfólio de consumíveis de coluna e trauma da Globus, permitindo o monitoramento de desempenho em circuito fechado ao longo de todo o episódio de cuidado.
- Agosto de 2026: A Isto Biologics adquiriu a NovaBone Products da Halma plc, adicionando um portfólio diferenciado de tecnologias de enxerto ósseo sintético de vidro bioativo à sua plataforma de consumíveis para cicatrização óssea. A aquisição expande a presença internacional da Isto na Europa, Ásia-Pacífico e América Latina por meio da presença de distribuição estabelecida da NovaBone.
Escopo do Relatório Global do Mercado de Consumíveis Ortopédicos
De acordo com o escopo do relatório, os consumíveis ortopédicos são produtos médicos de uso único ou de substituição frequente utilizados em cuidados ósseos, articulares e musculoesqueléticos. O mercado de consumíveis ortopédicos é segmentado por tipo de produto, aplicação, canal de distribuição, usuário final e geografia. Por tipo de produto, o mercado é segmentado em consumíveis ortopédicos cirúrgicos, consumíveis ortopédicos de gestão de feridas, consumíveis de imobilização e tala, consumíveis de artroscopia e outros consumíveis ortopédicos. Por aplicação, o mercado é segmentado em cirurgia de trauma, substituição articular, cirurgia da coluna, medicina esportiva e reparo de tecidos moles, gestão de feridas e cuidados pós-operatórios e outras aplicações. Por canal de distribuição, o mercado é segmentado em vendas diretas, vendas por distribuidores e organizações de compras em grupo, farmácias de varejo e lojas de suprimentos médicos e plataformas de comércio eletrônico. Por usuário final, o mercado é segmentado em hospitais e centros cirúrgicos, centros cirúrgicos ambulatoriais, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Consumíveis Ortopédicos Cirúrgicos |
| Consumíveis Ortopédicos de Gestão de Feridas |
| Consumíveis de Imobilização e Tala |
| Consumíveis de Artroscopia |
| Outros Consumíveis Ortopédicos |
| Cirurgia de Trauma |
| Substituição Articular |
| Cirurgia da Coluna |
| Medicina Esportiva e Reparo de Tecidos Moles |
| Gestão de Feridas e Cuidados Pós-Operatórios |
| Outras Aplicações |
| Vendas Diretas |
| Vendas por Distribuidores e Organizações de Compras em Grupo |
| Farmácias de Varejo e Lojas de Suprimentos Médicos |
| Plataformas de Comércio Eletrônico |
| Hospitais e Centros Cirúrgicos |
| Centros Cirúrgicos Ambulatoriais |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Consumíveis Ortopédicos Cirúrgicos | |
| Consumíveis Ortopédicos de Gestão de Feridas | ||
| Consumíveis de Imobilização e Tala | ||
| Consumíveis de Artroscopia | ||
| Outros Consumíveis Ortopédicos | ||
| Por Aplicação | Cirurgia de Trauma | |
| Substituição Articular | ||
| Cirurgia da Coluna | ||
| Medicina Esportiva e Reparo de Tecidos Moles | ||
| Gestão de Feridas e Cuidados Pós-Operatórios | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Vendas por Distribuidores e Organizações de Compras em Grupo | ||
| Farmácias de Varejo e Lojas de Suprimentos Médicos | ||
| Plataformas de Comércio Eletrônico | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos | |
| Centros Cirúrgicos Ambulatoriais | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de consumíveis ortopédicos até 2031?
A categoria tem previsão de atingir 10,94 bilhões de USD até 2031, crescendo a um CAGR de 3,31% de 2026 a 2031.
Qual categoria de produto lidera o mercado de consumíveis ortopédicos?
Os consumíveis ortopédicos cirúrgicos lideraram com 48,65% de participação na receita em 2025, sustentados pelo uso repetido em procedimentos de trauma e substituição articular.
Qual aplicação deve crescer mais rapidamente até 2031?
A medicina esportiva e o reparo de tecidos moles têm previsão de crescer a um CAGR de 5,76% até 2031, sustentados pela evolução das opções de fixação e biológicas.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores de produtos ortopédicos?
O CMS adicionou 168 códigos ortopédicos à lista de procedimentos cobertos pelos centros cirúrgicos ambulatoriais em 2026, aumentando a necessidade de kits de procedimentos ambulatoriais compactos e estéreis.
Qual ambiente de usuário final está crescendo mais rapidamente?
Os ambientes de cuidados domiciliares têm previsão de crescer a um CAGR de 6,78% até 2031, à medida que a gestão de feridas e o suporte à reabilitação se expandem para além dos hospitais.
Qual região registrará o crescimento mais forte até 2031?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 4,53% até 2031, à medida que a capacidade ortopédica se expande na China e na Índia.