
Tamanho e Participação do Mercado de Dispositivos Ortóticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
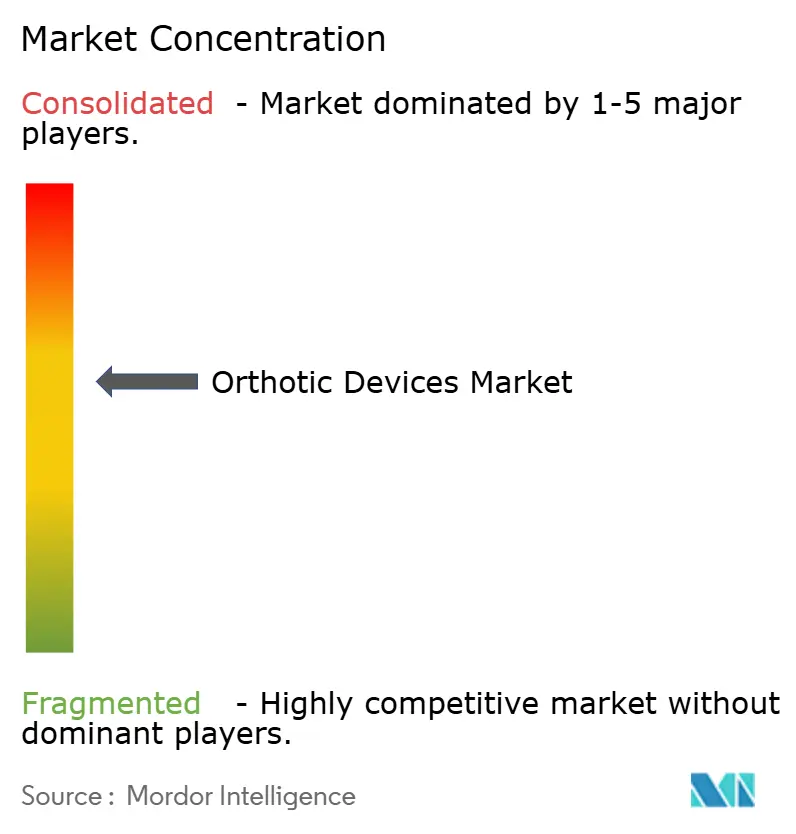
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Ortóticos por Mordor Intelligence
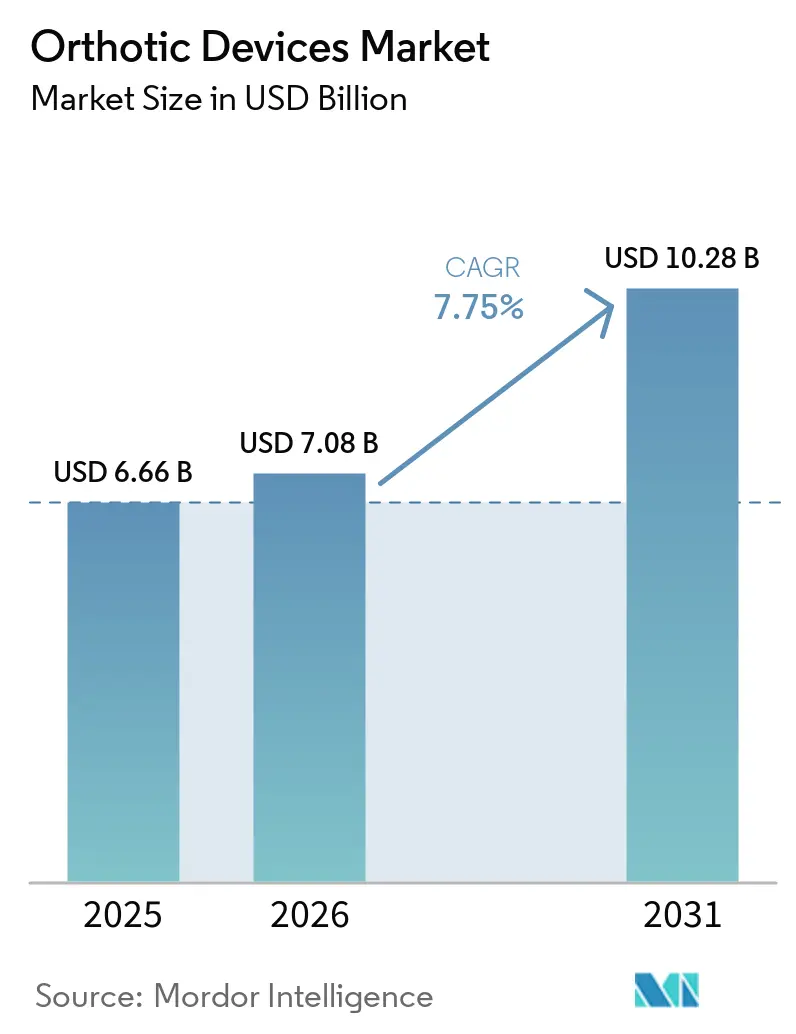
O tamanho do Mercado de Dispositivos Ortóticos tem projeção de expansão de 6,66 bilhões de USD em 2025 e 7,08 bilhões de USD em 2026 para 10,28 bilhões de USD até 2031, registrando um CAGR de 7,75% entre 2026 e 2031.
Uma carga grande e crescente de condições musculoesqueléticas sustenta a demanda por órteses e suportes clinicamente ajustados em diferentes ambientes de cuidado. O diabetes, o acidente vascular cerebral e as necessidades de mobilidade relacionadas à idade também sustentam prescrições recorrentes e demanda por reposição. A prestação de cuidados está se deslocando em direção à reabilitação, ao tratamento não cirúrgico e ao suporte domiciliar. O design digital e a fabricação estão ampliando o acesso a dispositivos personalizados, ao mesmo tempo em que aumentam a importância das evidências clínicas. A concorrência centra-se cada vez mais na capacidade dos produtos, nas redes de atendimento ao paciente e na capacidade de atender a necessidades neurológicas complexas.
Principais Conclusões do Relatório
- Por tipo de produto, os dispositivos de membro inferior detinham 52% da participação de receita em 2025, enquanto os dispositivos espinhais registraram o maior CAGR projetado de 7,8% até 2031.
- Por funcionalidade, as órteses convencionais detinham 68% da participação de receita no mercado de dispositivos ortóticos em 2025, enquanto os dispositivos motorizados e inteligentes têm previsão de crescer a um CAGR de 11,5% até 2031.
- Por aplicação, os distúrbios musculoesqueléticos representaram 34% do tamanho do mercado de dispositivos ortóticos em 2025, enquanto os distúrbios neuromusculares têm previsão de expandir a um CAGR de 8,5% até 2031.
- Por faixa etária, os adultos detinham 56% da participação de receita em 2025, enquanto o segmento geriátrico tem previsão de crescer a um CAGR de 8,2% até 2031.
- Por usuário final, hospitais e clínicas detinham 38% da participação de receita em 2025, enquanto os cuidados domiciliares têm previsão de crescer a um CAGR de 9,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Dispositivos Ortóticos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Distúrbios Musculoesqueléticos e Neuromusculares | +2.1% | Global, com maior volume absoluto na Ásia e na América do Norte | Longo prazo (≥ 4 anos) |
| Envelhecimento Populacional e Demanda pela Preservação da Mobilidade | +1.8% | Global, concentrado no Leste Asiático, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da Reabilitação e dos Cuidados de Mobilidade Não Cirúrgicos | +1.4% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Digitalização, CAD/CAM e Órteses Personalizadas por Impressão 3D | +1.2% | América do Norte e Europa, com expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento dos Programas de Prevenção e Recuperação de Lesões Esportivas | +0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Órteses Inteligentes Clinicamente Integradas e Análise de Marcha | +0.6% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Distúrbios Musculoesqueléticos e Neuromusculares
A prevalência global de distúrbios musculoesqueléticos atingiu 1,686 bilhão de casos em 2021 e tem projeção de alcançar 2,161 bilhões até 2035[1]D. T. Nguyen et al., "Carga Global, Regional e Nacional de Distúrbios Musculoesqueléticos, 1990-2021," Frontiers in Public Health. Os distúrbios musculoesqueléticos também geraram 2.099,84 bilhões de USD em valor de trabalho perdido durante 2021, equivalente a 1,41% do PIB global. Melhores cuidados preventivos podem reduzir as taxas padronizadas por idade nos países desenvolvidos, mas as cargas absolutas de casos continuam a crescer no Sul e no Sudeste Asiático. As contagens de casos nessas sub-regiões aumentaram 135% e 132%, respectivamente, entre 1990 e 2021. Em 2023, a Ásia tinha 999 milhões de casos prevalentes de distúrbios musculoesqueléticos e 419,6 bilhões de USD em custos diretos de saúde, enquanto o índice de massa corporal elevado era um fator de risco modificável cada vez mais importante. O acidente vascular cerebral, a esclerose múltipla e a paralisia cerebral frequentemente requerem suporte ortótico de longo prazo, o que pode criar necessidades recorrentes de reposição em vez de uma única compra de cuidado agudo.
Expansão da Reabilitação e dos Cuidados de Mobilidade Não Cirúrgicos
Os sistemas de saúde na América do Norte e na Europa estão dando maior ênfase à reabilitação e ao suporte de mobilidade não cirúrgico. Essa abordagem estende o período em que os pacientes podem usar órteses ajustadas, serviços de monitoramento e dispositivos ajustados no mercado de dispositivos ortóticos. Os requisitos de autorização prévia do Medicare para determinadas órteses de joelho, toracolombossacral e de membro superior entram em vigor em 28 de outubro de 2026. A política coloca as órteses avançadas de forma mais clara dentro das vias clínicas e de pagamento formais. Uma revisão sistemática de 2025[2]M. Mortada et al., "O Estado Atual dos Resultados Clínicos de Órteses Impressas em 3D," BMC Musculoskeletal Disorders encontrou melhorias na dor, no alinhamento e na satisfação do paciente em órteses tornozelo-pé, espinhais e de membro superior. Esses achados apoiam o uso de dispositivos de grau prescritivo em planos de reabilitação mais longos, especialmente onde os clínicos podem documentar resultados funcionais.
Digitalização, CAD/CAM e Órteses Personalizadas por Impressão 3D
A digitalização, o CAD/CAM e a fabricação aditiva estão movendo a produção de órteses personalizadas em direção a fluxos de trabalho digitais repetíveis. Uma revisão de 2025[3]M. Wiśniewski et al., "Impressão 3D na Criação de Próteses e Órteses Ortopédicas," Journal of Medical and Biological Engineering relatou que talas de membro superior impressas em 3D melhoraram o conforto e o desempenho clínico em comparação com alternativas termoplásticas e de fibra de vidro. A mesma revisão constatou que as órteses espinhais impressas em 3D eram mais finas, mais leves, mais baratas e mais rápidas de produzir do que as alternativas convencionais. Esses processos podem reduzir a dependência de produção de mão de obra especializada escassa e ajudar as clínicas a atender pacientes em áreas remotas do mercado de dispositivos ortóticos. O CAD/CAM vinculado ao diagnóstico por imagem também pode encurtar os ciclos de design para dispositivos pediátricos, que precisam ser substituídos à medida que as crianças crescem. O mercado de dispositivos ortóticos pode, portanto, se beneficiar de menor tempo de resposta, bem como de melhor ajuste e aceitação pelo paciente.
Envelhecimento Populacional e Demanda pela Preservação da Mobilidade
Os pacientes mais idosos frequentemente necessitam de cuidados mais complexos porque os problemas de mobilidade podem ocorrer juntamente com várias condições crônicas. Isso aumenta o papel dos dispositivos que se integram a planos coordenados de medicação, terapia e mobilidade. As seguradoras de saúde estatutárias da Alemanha gastaram 3,49 bilhões de EUR em tecnologia ortopédica em 2024, um aumento de 24% em relação a 2,81 bilhões de EUR em 2019. As órteses representaram 39,8% da receita de tecnologia ortopédica em 2025. Os adultos com idades entre 55 e 59 anos apresentaram a maior prevalência global de distúrbios musculoesqueléticos por faixa etária na análise da Carga Global de Doenças. Isso cria uma demanda constante tanto nos cuidados de final da vida ativa quanto nos cuidados geriátricos no mercado de dispositivos ortóticos. O CAGR previsto de 8,2% do segmento geriátrico reflete a demanda por suporte de mobilidade personalizado e periodicamente atualizado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Dispositivos Personalizados e Materiais Avançados | -1.8% | Global, mais agudo em mercados emergentes e ambientes de cuidados domiciliares | Longo prazo (≥ 4 anos) |
| Reembolso Desigual e Acessibilidade em Mercados Emergentes | -1.4% | Ásia-Pacífico, Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Dispositivos Personalizados e Materiais Avançados
As órteses tornozelo-pé de fibra de carbono personalizadas, as órteses joelho-tornozelo-pé motorizadas e as órteses com sensores podem custar entre 500 USD e 5.000 USD. Esses preços podem limitar o acesso onde a cobertura de seguro é ausente ou incompleta. A fibra de carbono e os polímeros de engenharia também podem expor os fabricantes a variações nos custos de materiais e a fontes de fornecimento concentradas. O NCOPE projetou uma proporção demanda-oferta de 1,6 para profissionais de órteses e próteses até 2030. Isso indica que a força de trabalho credenciada precisaria crescer 60% para atender à demanda projetada. A rota de formação nos EUA inclui um mestrado, pelo menos 1.900 horas de residência e 3 exames de certificação, o que restringe a rapidez com que a capacidade de ajuste pode se expandir.
Reembolso Desigual e Acessibilidade em Mercados Emergentes
As diferenças de reembolso entre mercados de alta renda e mercados emergentes continuam a limitar o acesso a dispositivos avançados. O Medicare cobre 80% dos encargos permitidos para órteses medicamente necessárias qualificadas, incluindo dispositivos para pacientes diabéticos elegíveis. Esse suporte reduz os custos diretos para uma importante população clínica. O Grupo de Trabalho Internacional sobre o Pé Diabético recomenda calçados terapêuticos e intervenções ortóticas como parte das vias de prevenção e tratamento. Os sistemas de cobertura nacional podem usar tais orientações clínicas ao ampliar o reembolso. Em mercados com cobertura limitada, os fabricantes internacionais têm menos razões para investir na distribuição clínica local, o que pode restringir a disponibilidade e as prescrições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Dispositivos de Membro Inferior Lideram, Enquanto Dispositivos Espinhais Crescem Mais Rapidamente
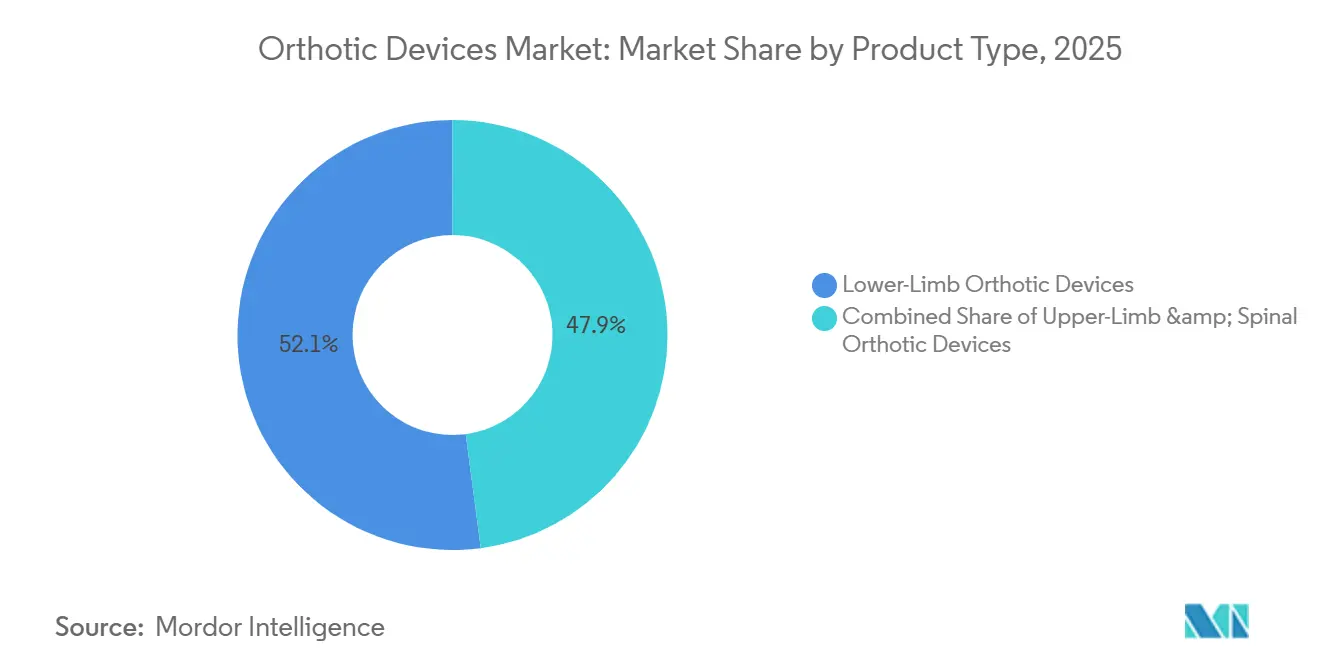
Os dispositivos de membro inferior detinham 52,1% da participação de receita no mercado de dispositivos ortóticos em 2025. As órteses tornozelo-pé, as órteses de joelho e as órteses joelho-tornozelo-pé são utilizadas em vias de cuidado musculoesquelético, neurológico e de pé diabético. Sua grande base instalada reflete prescrições frequentes para osteoartrite, comprometimento da marcha relacionado ao acidente vascular cerebral e proteção do pé no mercado de dispositivos ortóticos. Esses dispositivos também podem exigir substituição periódica à medida que as necessidades funcionais dos pacientes mudam. As lesões esportivas contribuem para a demanda aguda de órteses, particularmente para lesões de joelho e tornozelo. O grupo de produtos combina, portanto, demanda de cuidados crônicos com uso de reabilitação de ciclo curto.
Os dispositivos espinhais têm previsão de crescer a um CAGR de 7,8% até 2031. O tratamento da escoliose, as condições cervicais e a degeneração lombar sustentam a demanda por essa categoria. Uma revisão sistemática abrangendo 62 estudos e 3.815 participantes encontrou reduções no ângulo de Cobb em cada um dos 5 estudos de intervenção com órteses espinhais revisados. A revisão também relatou tempos de fabricação mais curtos para designs impressos em 3D do que para alternativas termoplásticas. A fabricação digital pode ajudar os prestadores a oferecer órteses espinhais personalizadas com prazos de entrega mais curtos. As órteses de membro superior continuam relevantes para a reabilitação pós-acidente vascular cerebral, paralisia cerebral e tratamento de fraturas do punho. Seu papel clínico se amplia quando designs mais leves melhoram o conforto durante o uso diário.


Por Funcionalidade: Órteses Convencionais Mantêm Escala, Enquanto Dispositivos Inteligentes Ganham Uso Clínico
As órteses convencionais detinham 68,3% da participação de receita no mercado de dispositivos ortóticos em 2025. As órteses termoplásticas e pré-fabricadas continuam amplamente utilizadas porque cobrem uma gama de necessidades clínicas a preços mais acessíveis. Sua disponibilidade apoia o uso em grupos de pacientes segurados, parcialmente segurados e com pagamento direto. Os dispositivos convencionais também se encaixam nos fluxos de trabalho clínicos estabelecidos em hospitais, clínicas e ambientes de reabilitação. Essa base mantém os produtos convencionais centrais para o setor de dispositivos ortóticos, mesmo com a entrada de recursos digitais em categorias selecionadas no mercado de dispositivos ortóticos. Seu amplo alcance provavelmente permanecerá importante onde o reembolso avançado é limitado.
Os dispositivos motorizados e inteligentes têm previsão de crescer a um CAGR de 11,5% até 2031. As órteses dinâmicas situam-se entre o suporte passivo e as soluções motorizadas, permitindo movimento controlado durante a reabilitação. A estimulação elétrica funcional e os recursos de sensores podem apoiar o treinamento de marcha e os cuidados neurológicos. Um estudo de 2025[4]S. Marangoz et al., "Desenvolvimento de Dispositivo Inteligente para Monitoramento de Marcha," Technologies descreveu uma órtese de pé inteligente modular com sensoriamento de pressão plantar, feedback vibrotátil e um aplicativo para smartphone para monitoramento de marcha. A Ottobock assinou um acordo em julho de 2026 para adquirir a Fesia Technology, adicionando órteses de estimulação elétrica funcional ao seu portfólio de neuro-órteses. Uma forte validação clínica continua sendo necessária para que esses produtos obtenham reembolso duradouro e aceitação dos clínicos.
Por Aplicação: Condições Musculoesqueléticas Fornecem Escala, Enquanto os Cuidados Neuromusculares se Aceleram
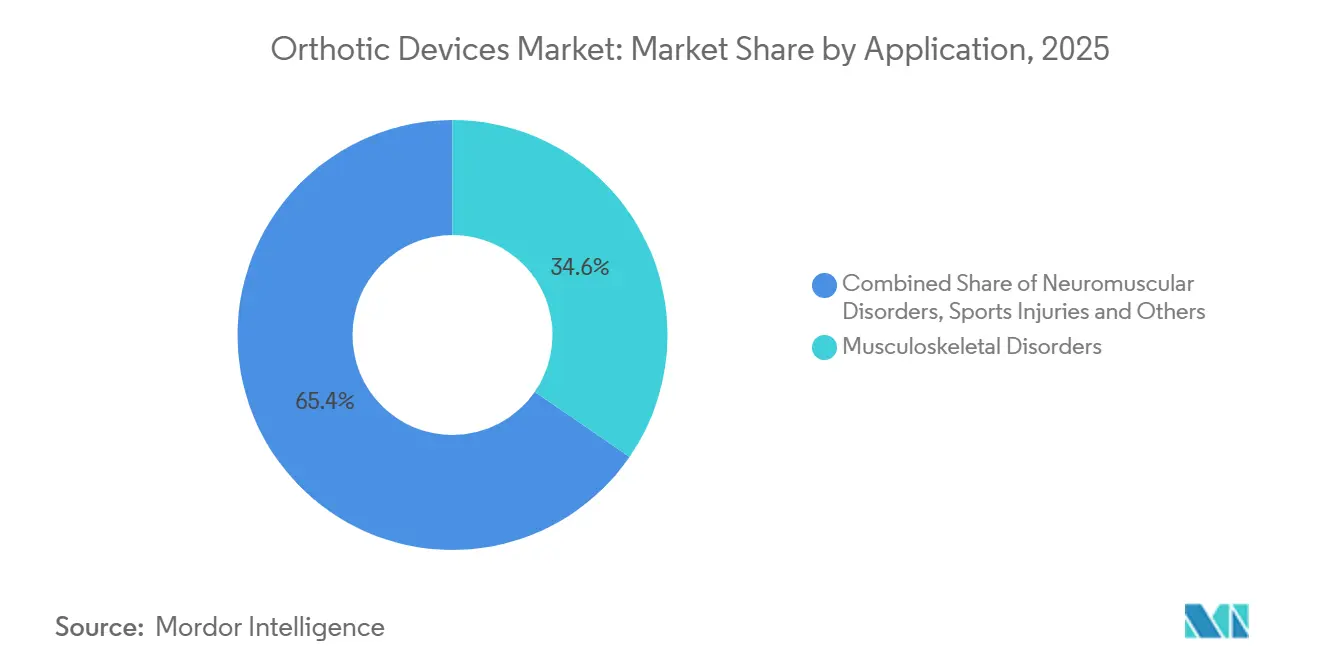
Os distúrbios musculoesqueléticos representaram 34,6% do tamanho do mercado de dispositivos ortóticos em 2025. A osteoartrite, a dor lombar, a artrite reumatoide, a escoliose e a fasciite plantar criam uma ampla base de prescrições. A população global de pacientes musculoesqueléticos tem projeção de atingir 2,161 bilhões até 2035. Essas condições frequentemente requerem suporte durante a recuperação, o manejo dos sintomas ou a modificação da atividade. A demanda por reposição pode continuar à medida que o ajuste, a mobilidade ou a gravidade da doença mudam. A categoria se beneficia de sua presença tanto na reabilitação aguda quanto nos cuidados de mobilidade de longo prazo.
Os distúrbios neuromusculares têm previsão de crescer a um CAGR de 8,5% até 2031. O acidente vascular cerebral, a esclerose múltipla, a paralisia cerebral e a lesão medular podem exigir soluções contínuas de suporte à marcha e aos membros. A estimulação elétrica funcional expande o papel das órteses do suporte para a reabilitação ativa. A aquisição planejada da Fesia pela Ottobock reflete a demanda por essas capacidades nos cuidados neurológicos. O diabetes também sustenta uma necessidade duradoura de órteses terapêuticas e calçados. A Federação Internacional de Diabetes relatou 589 milhões de adultos vivendo com diabetes em 2025 e projeta 853 milhões até 2050. Lesões esportivas, trauma, recuperação pós-cirúrgica e condições de mobilidade relacionadas à idade acrescentam outros casos de uso no mercado de dispositivos ortóticos.
Por Usuário Final: Hospitais e Clínicas Lideram, Enquanto os Cuidados Domiciliares se Expandem
Os hospitais e clínicas detinham 38% da participação de receita no mercado de dispositivos ortóticos em 2025. As órteses complexas frequentemente requerem revisão de prescrição, avaliação biomecânica e ajuste profissional. Esses ambientes podem coordenar o cuidado entre médicos, terapeutas e ortesistas no mercado de dispositivos ortóticos. As clínicas de órteses e próteses continuam sendo importantes para dispositivos personalizados e ajustes contínuos. Os centros de reabilitação também estão usando o monitoramento de resultados com órteses inteligentes. Os centros esportivos e de cuidados especializados atendem pacientes que buscam prevenção, recuperação e suporte à atividade.
Os cuidados domiciliares têm previsão de crescer a um CAGR de 9,3% até 2031. A teleconsulta e a digitalização podem tornar o suporte de acompanhamento mais prático fora dos ambientes hospitalares. A Hanger e a Numotion anunciaram sua combinação em 10 de setembro de 2026, criando uma plataforma com expectativa de atender 1,5 milhão de pacientes anualmente em mais de 1.125 locais. A organização combinada pretende aproximar os cuidados ortóticos, protéticos e de reabilitação complexa dos pacientes. Esse modelo pode melhorar o acesso onde o deslocamento e a disponibilidade de especialistas são barreiras. O mercado de dispositivos ortóticos pode ver cuidados mais distribuídos, embora os requisitos de ajuste clínico e reembolso continuem a moldar a adoção.
Análise Geográfica
A América do Norte detinha 41% da participação do mercado de dispositivos ortóticos em 2026. O arcabouço DMEPOS do Medicare e a demanda por dispositivos clinicamente avançados sustentam a posição da região. O CMS aplicou um fator de atualização de 2% na tabela de honorários para próteses e órteses a partir de 1º de janeiro de 2026. A agência também adicionou requisitos de autorização prévia para órteses selecionadas de joelho, toracolombossacral e de membro superior a partir de 28 de outubro de 2026. A cobertura para calçados ortóticos e itens ortóticos diabéticos elegíveis reduz o custo para o paciente de um importante grupo clínico. A combinação da Hanger e da Numotion deve expandir a rede regional de atendimento ao paciente e fortalecer o acesso aos cuidados domiciliares.
A Europa continua sendo uma região madura com desenvolvimento ativo de produtos e sistemas de reembolso estabelecidos no mercado de dispositivos ortóticos. A Alemanha é o segundo maior mercado de órteses e próteses do mundo, de acordo com as divulgações para investidores da Embla Medical. Os gastos do GKV em tecnologia ortopédica atingiram 3,49 bilhões de EUR em 2024, enquanto as órteses representaram 39,8% da receita relacionada em 2025. A MEDI lançou a órtese de joelho SmartFit OA em 2025 com o Sistema BOA Fit para ajuste de compressão individualizado. Também expandiu sua linha espinhal modular Lumbamed durante 2025. A escassez de mão de obra no Reino Unido pode limitar o acesso apesar da demanda subjacente do Serviço Nacional de Saúde.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,8% até 2031, a taxa regional mais rápida no mercado de dispositivos ortóticos. A Ásia representou 54,6% dos 372 milhões de casos incidentes anuais de distúrbios musculoesqueléticos e 419,6 bilhões de USD em custos diretos de saúde modelados durante 2023. A população mais idosa do Japão e a alta carga nacional de casos musculoesqueléticos da China sustentam a demanda por serviços clínicos estabelecidos. A Embla Medical concluiu um investimento majoritário na Streifeneder ortho.production GmbH em setembro de 2025 para ampliar sua oferta de gama completa e alcance de atendimento ao paciente. O Oriente Médio e África e a América do Sul permanecem regiões contribuintes em desenvolvimento. O investimento em infraestrutura de medicina esportiva no Golfo pode apoiar a adoção de órteses premium, enquanto a escassez de mão de obra e os limites de reembolso podem restringir o acesso em outros lugares. O Brasil está expandindo o reembolso para dispositivos ortóticos selecionados, enquanto as restrições cambiais na Argentina favorecem suportes elásticos fabricados localmente em detrimento de dispositivos avançados importados.
Cenário Competitivo
O mercado de dispositivos ortóticos é moderadamente concentrado em torno de fornecedores de grau clínico, com Ottobock, Embla Medical, Enovis e Bauerfeind entre os principais participantes. Produtores especializados como Tynor Orthotics e Thuasne competem em categorias de dispositivos padrão e adjacentes. A concorrência no mercado de dispositivos ortóticos difere por complexidade do produto, acesso ao reembolso, evidências clínicas e alcance das redes de ajuste. A Ottobock adquiriu a Blatchford Norway A/S em maio de 2026 por 110 milhões de EUR, adicionando 8 locais de atendimento ao paciente e 40 milhões de EUR em receita. A transação estabeleceu a primeira presença própria da Ottobock na Noruega. Tais aquisições permitem que os fabricantes conectem as vendas de dispositivos ao suporte clínico local.
A Ottobock reportou 818,5 milhões de EUR em receita principal no primeiro semestre de 2026, um aumento de 7,7% em relação ao ano anterior. A empresa identificou as neuro-órteses e as próteses como importantes áreas de crescimento. Seu acordo de junho de 2026 para alienar o negócio de cadeiras de rodas Human Mobility concentra ainda mais seu portfólio em próteses, neuro-órteses e estimulação elétrica funcional. A Embla Medical reportou 929 milhões de USD em vendas durante 2025, com crescimento reportado de 9%. Seu negócio de neuro-órteses Fior & Gentz registrou amplo impulso na Europa. Esses movimentos mostram como os principais fornecedores estão adicionando tecnologias especializadas e vínculos mais próximos com o atendimento ao paciente.
A Hanger e a Numotion estão combinando suas redes para formar uma grande plataforma de cuidados norte-americana com mais de 1.125 locais. Essa integração pode combinar serviços clínicos recorrentes com distribuição de produtos e dados de pacientes. A Bauerfeind reportou uma redução de 2,13 cm na pontuação da escala visual analógica de dor em um estudo de 2025 de sua órtese de estrutura rígida SecuTec OA. O estudo também reportou menor consumo de analgésicos do que o grupo de controle. O ajuste remoto, a estimulação elétrica funcional e a impressão 3D pediátrica continuam sendo áreas onde a necessidade clínica pode superar a infraestrutura comercial. As empresas que combinam evidências com ajuste confiável e suporte ao reembolso estão melhor posicionadas no setor de dispositivos ortóticos.
Líderes do Setor de Dispositivos Ortóticos
Ottobock SE & Co. KGaA
Össur hf.
Enovis Corporation
Bauerfeind AG
Breg, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Hanger, Inc. e Numotion anunciaram sua combinação para formar a Hanger Numotion, uma plataforma norte-americana que atende aproximadamente 1,5 milhão de pacientes anualmente em mais de 1.125 locais em órteses, próteses e tecnologia de reabilitação complexa. O fechamento está previsto para o quarto trimestre de 2026.
- Julho de 2026: Ottobock SE & Co. KGaA assinou um acordo para adquirir a Fesia Technology, S.L., uma desenvolvedora de órteses de estimulação elétrica funcional para condições neurológicas, incluindo acidente vascular cerebral, esclerose múltipla, paralisia cerebral e lesão medular.
- Junho de 2026: A Ottobock assinou um acordo para alienar seu negócio de cadeiras de rodas Human Mobility para a DHCare, aprimorando o foco de seu portfólio em próteses, neuro-órteses e estimulação elétrica funcional.
- Maio de 2026: A Ottobock concluiu a aquisição da Blatchford Norway A/S da Blatchford Ltd. por 110 milhões de EUR, adicionando 8 locais de atendimento ao paciente, 200 funcionários e 40 milhões de EUR em receita.


Escopo do Relatório Global do Mercado de Dispositivos Ortóticos
De acordo com o escopo do relatório, os dispositivos ortóticos são dispositivos médicos externos projetados para modificar as características estruturais e funcionais do sistema neuromuscular e musculoesquelético. Esses dispositivos são utilizados para suportar, alinhar, prevenir ou corrigir deformidades, melhorar a mobilidade, reduzir a dor, aprimorar os resultados de reabilitação e auxiliar pacientes com condições de mobilidade ortopédicas, neurológicas e relacionadas à idade. Os dispositivos ortóticos são amplamente utilizados no manejo de distúrbios musculoesqueléticos, comprometimentos neuromusculares, lesões esportivas, complicações do pé diabético, recuperação pós-cirúrgica e suporte de mobilidade para populações pediátricas e geriátricas.
O mercado de dispositivos ortóticos é segmentado por tipo de produto em dispositivos ortóticos de membro inferior, dispositivos ortóticos de membro superior e dispositivos ortóticos espinhais; por funcionalidade em dispositivos ortóticos convencionais, dispositivos ortóticos dinâmicos e dispositivos ortóticos motorizados/inteligentes; por aplicação em distúrbios musculoesqueléticos, distúrbios neuromusculares, lesões esportivas e reabilitação de trauma, pé diabético e neuropatia, e distúrbios de mobilidade pós-cirúrgicos e relacionados à idade; por faixa etária em pediátrico, adulto e geriátrico; por usuário final em hospitais e clínicas, clínicas de órteses e próteses, centros de reabilitação, ambientes de cuidados domiciliares e centros esportivos e de cuidados especializados; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul.
O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Dispositivos Ortóticos de Membro Inferior |
| Dispositivos Ortóticos de Membro Superior |
| Dispositivos Ortóticos Espinhais |
| Dispositivos Ortóticos Convencionais |
| Dispositivos Ortóticos Dinâmicos |
| Dispositivos Ortóticos Motorizados / Inteligentes |
| Distúrbios Musculoesqueléticos |
| Distúrbios Neuromusculares |
| Lesões Esportivas e Reabilitação de Trauma |
| Pé Diabético e Neuropatia |
| Distúrbios de Mobilidade Pós-Cirúrgicos e Relacionados à Idade |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitais e Clínicas |
| Clínicas de Órteses e Próteses |
| Centros de Reabilitação |
| Ambientes de Cuidados Domiciliares |
| Centros Esportivos e de Cuidados Especializados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Dispositivos Ortóticos de Membro Inferior | |
| Dispositivos Ortóticos de Membro Superior | ||
| Dispositivos Ortóticos Espinhais | ||
| Por Funcionalidade | Dispositivos Ortóticos Convencionais | |
| Dispositivos Ortóticos Dinâmicos | ||
| Dispositivos Ortóticos Motorizados / Inteligentes | ||
| Por Aplicação | Distúrbios Musculoesqueléticos | |
| Distúrbios Neuromusculares | ||
| Lesões Esportivas e Reabilitação de Trauma | ||
| Pé Diabético e Neuropatia | ||
| Distúrbios de Mobilidade Pós-Cirúrgicos e Relacionados à Idade | ||
| Por Faixa Etária | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Clínicas de Órteses e Próteses | ||
| Centros de Reabilitação | ||
| Ambientes de Cuidados Domiciliares | ||
| Centros Esportivos e de Cuidados Especializados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos dispositivos ortóticos até 2031?
O mercado de dispositivos ortóticos tem previsão de atingir 10,28 bilhões de USD até 2031, crescendo a um CAGR de 7,75% a partir de 2026.
Qual categoria de dispositivo ortótico tem a maior participação?
Os dispositivos de membro inferior detinham 52% da participação de receita em 2025, sustentados pelo uso em cuidados de tornozelo, joelho, pé diabético e neurológico.
Qual categoria de funcionalidade está crescendo mais rapidamente?
As órteses motorizadas e inteligentes têm previsão de crescer a um CAGR de 11,5% até 2031, sustentadas por aplicações de sensores e estimulação elétrica funcional.
Qual aplicação está crescendo mais rapidamente para dispositivos ortóticos?
Os distúrbios neuromusculares têm previsão de crescer a um CAGR de 8,5% até 2031, à medida que as necessidades de cuidado para acidente vascular cerebral, esclerose múltipla e paralisia cerebral se expandem.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,8% até 2031, sustentada por sua grande carga de doenças musculoesqueléticas.
Por que os cuidados domiciliares são importantes para os fornecedores de dispositivos ortóticos?
Os cuidados domiciliares têm previsão de crescer a um CAGR de 9,3% até 2031, à medida que a teleconsulta e a digitalização apoiam o cuidado fora dos ambientes tradicionais.
Página atualizada pela última vez em:



