
Tamanho e Participação do Mercado de Análise de Dados de Sequenciamento de Nova Geração
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 20.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
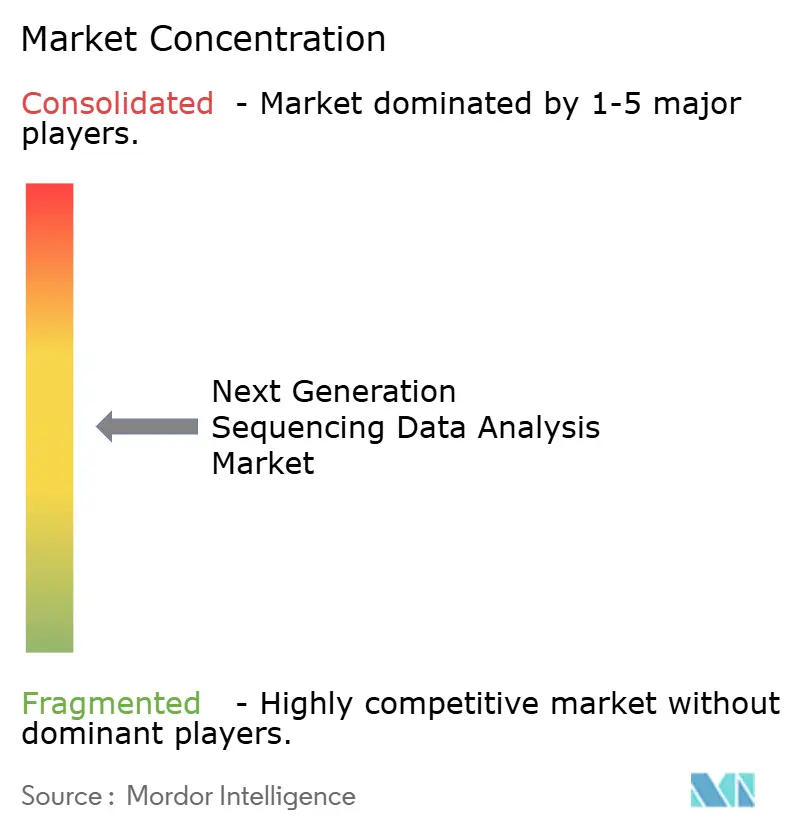
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise de Dados de Sequenciamento de Nova Geração pela Mordor Intelligence
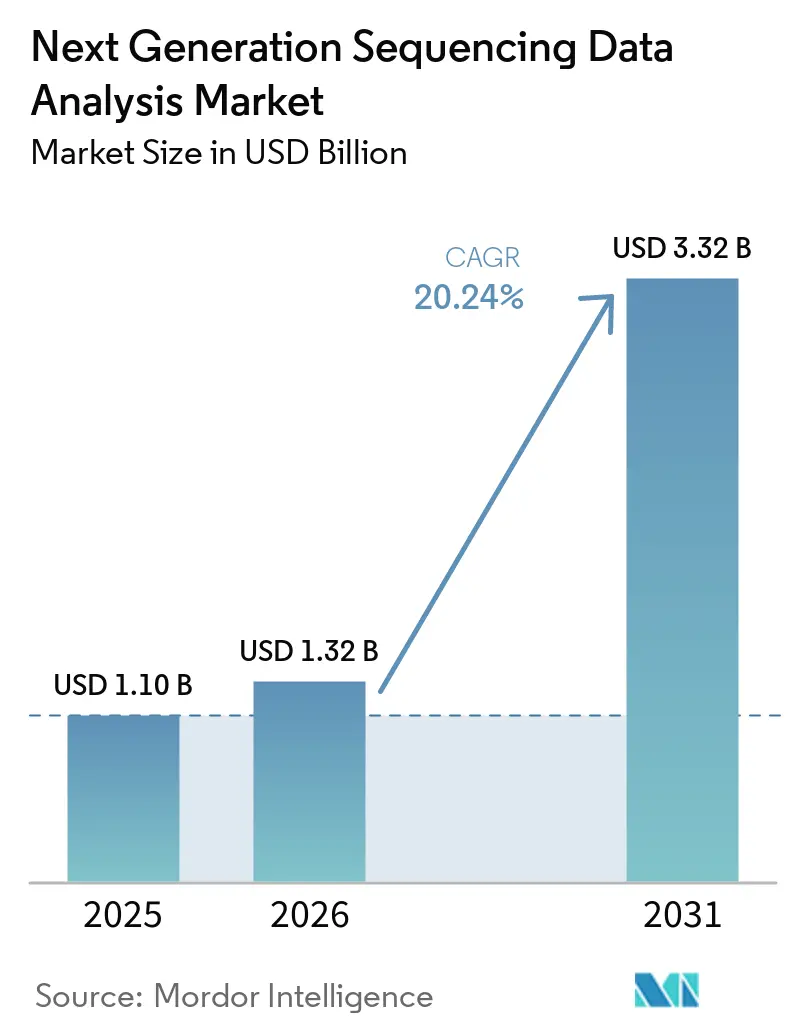
O tamanho do Mercado de Análise de Dados de Sequenciamento de Nova Geração foi avaliado em 1,10 bilhões de USD em 2025 e estima-se que cresça de 1,32 bilhões de USD em 2026 para atingir 3,32 bilhões de USD até 2031, a um CAGR de 20,24% durante o período de previsão (2026-2031).
O mercado é apoiado por investimentos em sistemas de interpretação de variantes, plataformas de bioinformática hospedadas na nuvem e pipelines analíticos automatizados. A demanda reflete cada vez mais o desafio de interpretar conjuntos de dados multiômicos e em escala populacional, em vez de apenas o rendimento do sequenciamento. Hospitais, empresas farmacêuticas e centros acadêmicos precisam de fluxos de trabalho que conectem dados genômicos a decisões clínicas e de pesquisa. Os requisitos de diagnóstico complementar, os programas nacionais de sequenciamento e os fluxos de trabalho com suporte de inteligência artificial estão moldando as prioridades dos fornecedores. Essas condições favorecem plataformas capazes de gerenciar conjuntos de dados complexos e produzir resultados reproduzíveis e clinicamente úteis.
Principais Conclusões do Relatório
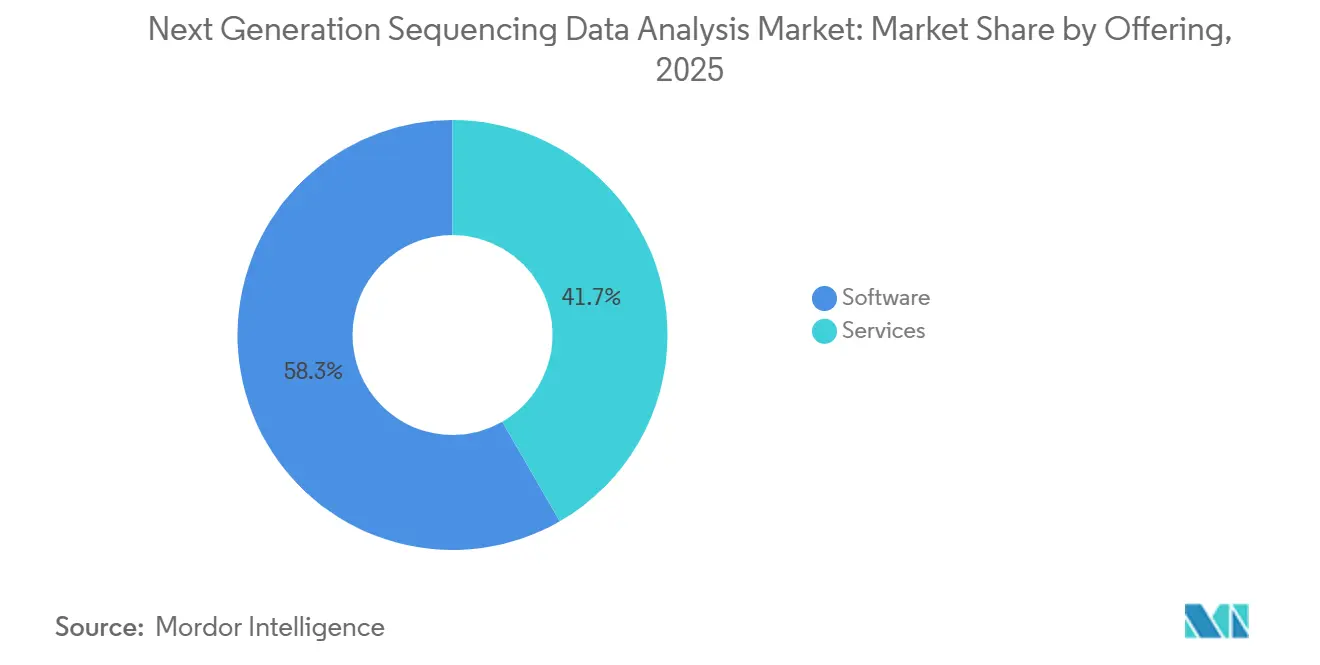
- Por oferta, o software detinha 58,31% da participação do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025, enquanto os serviços têm previsão de crescer a um CAGR de 22,65% até 2031.
- Por fluxo de trabalho, a análise terciária detinha 48,24% da receita em 2025, enquanto a análise secundária tem projeção de expansão a um CAGR de 23,42% até 2031.
- Por modo de implantação, a implantação baseada em nuvem detinha 64,14% da participação do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025, enquanto a implantação híbrida tem previsão de crescer a um CAGR de 22,52% até 2031.
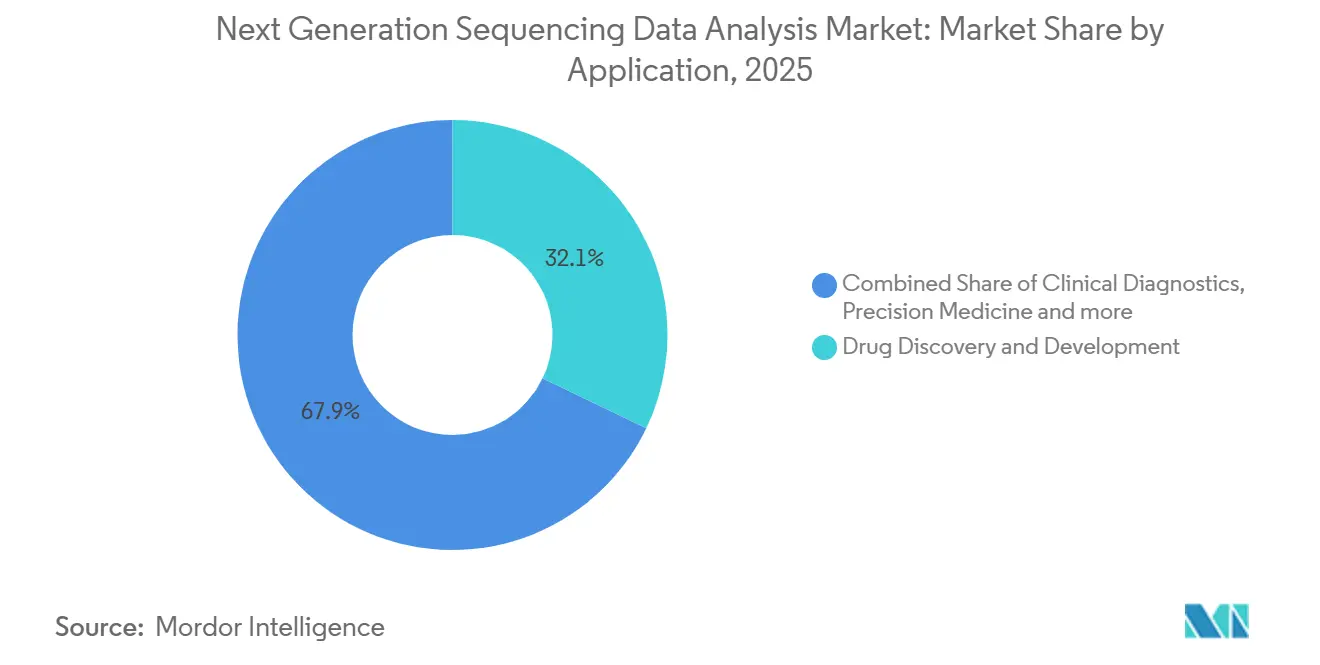
- Por aplicação, a descoberta e o desenvolvimento de medicamentos foi o maior caso de uso, enquanto o segmento de diagnóstico clínico tem previsão de crescer a um CAGR de 22,82% até 2031.
- Por usuário final, institutos acadêmicos e de pesquisa detinham 37,84% da receita em 2025, enquanto as organizações de pesquisa contratada têm previsão de crescer a um CAGR de 23,22% até 2031.
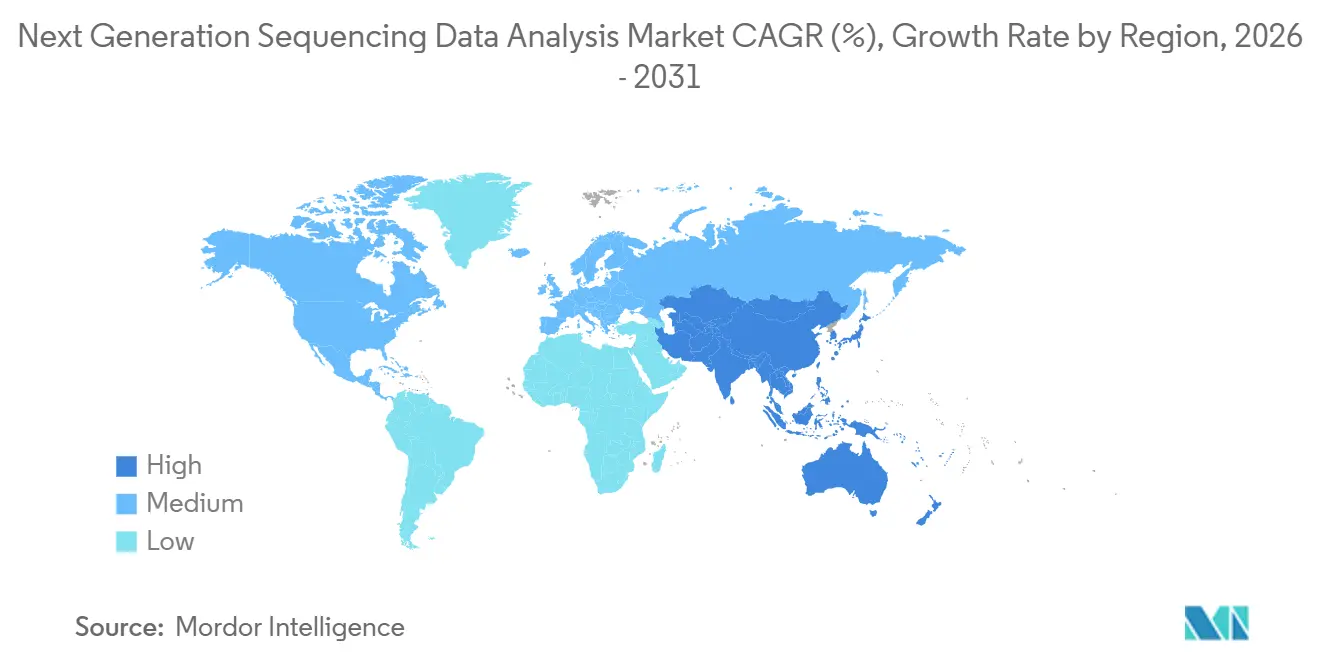
- Por geografia, a América do Norte detinha 42,41% da receita em 2025, enquanto a Ásia-Pacífico deve ser a região de crescimento mais rápido com CAGR de 22,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Análise de Dados de Sequenciamento de Nova Geração
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Testes Clínicos de Sequenciamento de Nova Geração em Oncologia e Doenças Raras | +4.5% | Global, com América do Norte e Europa como mercados centrais e rápida adoção na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Computação em Nuvem e Híbrida | +3.5% | Global, com América do Norte e Europa liderando e Ásia-Pacífico adotando por meio de parcerias em nuvem | Médio prazo (2-4 anos) |
| Convergência de Inteligência Artificial e Aprendizado de Máquina com Pipelines Genômicos | +4.0% | Global, concentrado na América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Redução do Custo de Sequenciamento e Programas em Escala Populacional | +3.0% | Global, com Ásia-Pacífico e América do Sul avançando por meio de programas nacionais | Longo prazo (≥ 4 anos) |
| Reconhecimento Regulatório do Software Genômico como Dispositivo Médico | +2.5% | Principalmente América do Norte e Europa, com estruturas em desenvolvimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Análise Federada e com Preservação de Privacidade em Múltiplas Instituições | +1.5% | Europa e América do Norte, com uso mais amplo por meio de programas multilaterais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Testes Clínicos de Sequenciamento de Nova Geração em Oncologia e Doenças Raras
O Mercado de Análise de Dados de Sequenciamento de Nova Geração se beneficia à medida que a oncologia avança dos testes de gene único para o perfil genômico abrangente. A proposta de reclassificação da FDA em novembro de 2025 transferiria os diagnósticos complementares oncológicos baseados em ácidos nucleicos dos requisitos de PMA Classe III para os requisitos de 510(k) Classe II sob 21 CFR 866.6075. Um limiar regulatório mais baixo pode aumentar os volumes de diagnóstico complementar sem reduzir a complexidade da análise dos resultados dos testes. A concorrência, portanto, depende mais da precisão analítica, de pipelines reproduzíveis e da qualidade dos relatórios clínicos. Os programas de doenças raras acrescentam demanda porque os testes de exoma completo e genoma completo precisam de ferramentas para resolução de variantes incertas e correlação fenótipo-genótipo. Os fornecedores de software estão respondendo com funções de interpretação com suporte de inteligência artificial que ajudam os laboratórios a gerenciar essas tarefas complexas de revisão.
Adoção de Computação em Nuvem e Híbrida
A infraestrutura em nuvem ajuda as instituições a evitar a construção de capacidade computacional local para cargas de trabalho genômicas de pico. A Oxford Nanopore Technologies relatou uma redução de 50% no custo total de propriedade em comparação com os pipelines tradicionais de armazenamento local em trabalhos de apoio ao programa nacional de genoma de Singapura. Esse modelo permite que as instituições utilizem recursos computacionais quando necessário, em vez de adquirir capacidade com anos de antecedência. O Mercado de Análise de Dados de Sequenciamento de Nova Geração também enfrenta maior dependência de um conjunto limitado de grandes ambientes de nuvem à medida que as cargas de trabalho analíticas migram para fora das instalações. Essa dependência pode tornar a residência de dados e a migração de fluxos de trabalho mais difíceis para os usuários. Os sistemas híbridos abordam essa questão mantendo as leituras brutas dentro da instituição enquanto utilizam recursos de nuvem para análise secundária e terciária.
Convergência de Inteligência Artificial e Aprendizado de Máquina com Pipelines Genômicos
A inteligência artificial e o aprendizado de máquina estão migrando das tarefas de controle de qualidade para a interpretação clínica de variantes no Mercado de Análise de Dados de Sequenciamento de Nova Geração. A Illumina declarou que o DRAGEN v4.5, lançado em abril de 2026, reduziu os falsos positivos de variantes de nucleotídeo único relacionadas a FFPE em mais de 90% e os falsos positivos de indel em mais de 87% sem aumentar o tempo de execução ou a carga computacional[1]. Esses ganhos podem tornar as amostras de tumor FFPE arquivadas mais úteis para a descoberta de biomarcadores. Uma revisão de 2025 descreveu o uso de redes neurais convolucionais, transformadores e modelos híbridos em ferramentas como DeepVariant e Clair3. Essas ferramentas aumentam a importância do software analítico especializado e das práticas de validação. O aprendizado federado pode apoiar o desenvolvimento de modelos onde os dados institucionais não podem sair dos sistemas locais.
Redução do Custo de Sequenciamento e Programas em Escala Populacional
Os custos mais baixos de sequenciamento estão aumentando o número de genomas que requerem análise em todo o Mercado de Análise de Dados de Sequenciamento de Nova Geração. O sequenciador T20 da MGI atingiu um custo de sequenciamento abaixo de 100 USD por amostra em implantações comerciais. O Programa de Pesquisa All of Us do NIH relatou mais de 1,3 bilhão de variantes genéticas em mais de 535.000 sequências de genoma completo em seu lançamento de junho de 2026. O programa também lançou 14.500 genomas de leitura longa e planejou novos lançamentos multiômicos durante 2026. O programa Genomas Brasil está integrando a genômica em larga escala ao sistema nacional de saúde pública. Cada genoma acrescenta demanda por análise primária, secundária e terciária em software e serviços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Privacidade e Soberania de Dados | -1.5% | Europa, América do Norte, Ásia-Pacífico e programas de pesquisa globais | Médio prazo (2-4 anos) |
| Escassez de Bioinformatas com Formação Clínica e Especialistas em Validação | -1.2% | Global, especialmente em ambientes clínicos na América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Custo de Armazenamento Genômico de Longo Prazo e Computação | -0.8% | Global, especialmente em instituições clínicas menores e geografias de menor renda | Longo prazo (≥ 4 anos) |
| Lacunas de Interoperabilidade entre LIMS Legados e Prontuários Eletrônicos de Saúde | -0.7% | Global, concentrado em sistemas nacionais de saúde com infraestrutura de TI fragmentada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Fragmentados de Privacidade e Soberania de Dados
As regras de soberania de dados determinam onde os dados genômicos podem ser armazenados, processados e compartilhados no Mercado de Análise de Dados de Sequenciamento de Nova Geração. Os requisitos europeus e o desenvolvimento do Espaço Europeu de Dados de Saúde podem limitar o tratamento transfronteiriço de dados genômicos de cidadãos. Essas regras podem fragmentar as colaborações que criam grandes conjuntos de dados para o treinamento de modelos de inteligência artificial. O SF-GWAS demonstrou análise de associação genômica ampla com preservação de privacidade em uma coorte do UK Biobank de 410.000 indivíduos com precisão comparável aos modelos centralizados[2]. Os métodos federados oferecem uma resposta prática onde os dados não podem cruzar fronteiras institucionais. Os fornecedores ainda enfrentam trabalho adicional de engenharia e jurídico quando operam ambientes de dados específicos de jurisdição em várias geografias.
Escassez de Bioinformatas com Formação Clínica e Especialistas em Validação
A necessidade de bioinformatas com formação clínica e especialistas em validação pode limitar a adoção em todo o Mercado de Análise de Dados de Sequenciamento de Nova Geração. As ferramentas automatizadas de chamada e geração de relatórios ainda requerem pessoal qualificado para estabelecer especificações de ensaio e revisar resultados discordantes. Os laboratórios clínicos também precisam desses profissionais para atender aos requisitos de validação e acreditação. Uma revisão de 2025 identificou lacunas na infraestrutura educacional, no acesso ao treinamento e no desenvolvimento de competências interdisciplinares em ciência de dados genômicos. O desafio é mais amplo do que a contratação de pessoal para operação rotineira de pipeline, pois os fluxos de trabalho clínicos requerem supervisão informada dos achados genômicos. Isso torna os prestadores de serviços e as plataformas gerenciadas relevantes onde os usuários finais não possuem capacidade interna suficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: O Software Integrado Mantém a Maior Posição
O software detinha 58,31% da receita do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025. Essa participação do Mercado de Análise de Dados de Sequenciamento de Nova Geração refletiu a demanda institucional por suítes integradas que cobrem análise primária, secundária e terciária. O software de interpretação terciária tem alto valor porque apoia a curadoria de variantes, a geração de relatórios clínicos e o suporte à decisão. Essas funções estão próximas das decisões diagnósticas e terapêuticas. O software de análise secundária inclui funções de alinhamento, chamada de variantes e filtragem de qualidade. Os fornecedores de hardware estão incorporando cada vez mais essa camada em suas ofertas, o que pode pressionar as margens de software independente.
As ferramentas de gerenciamento de dados, armazenamento e gerenciamento de fluxo de trabalho estão ganhando uso à medida que as instituições lidam com centenas de terabytes de informações genômicas por ano. Essas ferramentas atendem às necessidades de governança de dados e coordenação de pipeline que os sistemas de TI gerais não atendem plenamente. Os serviços são o segmento de oferta de expansão mais rápida até 2031 porque muitas instituições carecem de equipes internas de bioinformática. O desenvolvimento de pipeline personalizado é importante para ensaios de leitura longa, célula única e multiômicos que requerem configuração além dos pacotes padrão. A análise terceirizada, a interpretação de variantes e a geração de relatórios fornecem aos laboratórios hospitalares resultados de qualidade clínica sem a necessidade de construir infraestrutura analítica interna. O modelo de serviço também apoia as organizações de pesquisa contratada que oferecem fluxos de trabalho integrados de amostra a relatório.


Por Fluxo de Trabalho: A Análise Terciária Detém a Maior Posição de Receita
A análise terciária detinha 48,24% da receita de fluxo de trabalho em 2025 no Mercado de Análise de Dados de Sequenciamento de Nova Geração. O fluxo de trabalho abrange anotação de variantes, correlação fenótipo-genótipo, relatórios clínicos e interpretação com suporte de inteligência artificial. Sua posição mostra que o desafio central no diagnóstico por Sequenciamento de Nova Geração é transformar listas de variantes em conclusões clínicas baseadas em evidências. Os sistemas terciários se conectam a prontuários eletrônicos de saúde, bancos de dados genômicos como ClinVar e COSMIC, e funções de relatórios regulatórios. Essas conexões tornam o fluxo de trabalho mais complexo do que os estágios de análise anteriores. Elas também tornam as ferramentas terciárias mais diferenciadas em ambientes clínicos e translacionais.
A análise secundária é o segmento de fluxo de trabalho de crescimento mais rápido até 2031. Inclui mapeamento de leituras, alinhamento de variantes e chamada de variantes. As plataformas de leitura longa da Oxford Nanopore Technologies e da PacBio precisam de pipelines secundários que lidem com leituras que se estendem a dezenas de kilobases. Isso difere dos pipelines de leitura curta projetados para sistemas Illumina. Modelos de aprendizado de máquina como DeepVariant e Clair3 podem melhorar a precisão da chamada enquanto requerem infraestrutura de software especializada. A análise primária permanece o estágio de menor margem porque os fornecedores de instrumentos a incluem cada vez mais em sistemas computacionais integrados ao dispositivo ou adjacentes ao instrumento.
Por Modo de Implantação: A Nuvem Lidera Enquanto o Híbrido Ganha Terreno
A implantação baseada em nuvem representou 64,14% do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025. Essa participação do Mercado de Análise de Dados de Sequenciamento de Nova Geração reflete o apelo da precificação por amostra e da capacidade computacional flexível. As instituições podem evitar prever a demanda de infraestrutura de pico com anos de antecedência. Os sistemas em nuvem também apoiam a colaboração entre sites sem a movimentação física de dados. Isso é útil para ensaios clínicos em múltiplos sites e programas em escala populacional. Também pode simplificar o acesso a ambientes analíticos gerenciados centralmente para grupos de pesquisa distribuídos.
A implantação híbrida é o modo de crescimento mais rápido até 2031. Os usuários adotam esse modelo para equilibrar a economia da nuvem com os requisitos de soberania de dados e conformidade. Em uma configuração comum, os dados brutos de sequência permanecem nas instalações enquanto as tarefas secundárias e terciárias são executadas na nuvem. As instituições podem fazer upload de arquivos intermediários indexados e desidentificados para processamento computacionalmente mais intensivo. Os sistemas locais permanecem relevantes para instituições de pesquisa de defesa, sistemas de saúde soberanos e organizações farmacêuticas com dados proprietários sensíveis. Ferramentas de gerenciamento de fluxo de trabalho como Nextflow e WDL ajudam a coordenar tarefas em ambientes locais e de nuvem.
Por Aplicação: A Descoberta de Medicamentos Lidera Enquanto o Diagnóstico Clínico Cresce Mais Rapidamente
A descoberta e o desenvolvimento de medicamentos é a maior aplicação no Mercado de Análise de Dados de Sequenciamento de Nova Geração. As empresas farmacêuticas utilizam o perfil genômico para identificação de alvos, estratificação de pacientes baseada em biomarcadores e triagem de compostos. A aplicação agora se estende além do sequenciamento de RNA em massa e da chamada rotineira de variantes. A multiômica de célula única e a genômica de perturbação produzem grandes conjuntos de dados a partir de triagens transcriptômicas em muitos compostos. Esses conjuntos de dados precisam de pipelines analíticos dedicados e capacidade de gerenciamento de dados. A medicina de precisão e a pesquisa genômica também são áreas de receita relevantes para núcleos acadêmicos, biobancos e grupos de pesquisa translacional.
O diagnóstico clínico tem previsão de crescer a um CAGR de 22,82% até 2031, tornando-o a aplicação de crescimento mais rápido. O tamanho do Mercado de Análise de Dados de Sequenciamento de Nova Geração para diagnóstico clínico é apoiado pelo uso em oncologia, doenças raras, saúde reprodutiva e farmacogenômica. O software de qualidade clínica precisa de registros de validação analítica, controle de versão de algoritmos e trilhas de auditoria que as plataformas de qualidade de pesquisa podem não fornecer. Esses requisitos ampliam o escopo técnico das ofertas de bioinformática clínica. A Tempus recebeu autorização 510(k) da FDA em setembro de 2025 para seu dispositivo de diagnóstico de Sequenciamento de Nova Geração baseado em RNA Tempus xR IVD. A autorização mostra que empresas focadas em inteligência artificial estão buscando engajamento regulatório direto ao lado das plataformas de diagnóstico estabelecidas.

Por Usuário Final: Institutos Acadêmicos Lideram Enquanto as OPCs Expandem Mais Rapidamente
Os institutos acadêmicos e de pesquisa detinham 37,84% da receita do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025. Essa posição é sustentada por subsídios, programas de biobanco financiados publicamente e núcleos institucionais de sequenciamento. Essas organizações geram conjuntos de dados genômicos contínuos que precisam de uma infraestrutura de análise confiável. Universidades e institutos de pesquisa também utilizam amplamente ferramentas de código aberto como Nextflow, GATK e Bioconductor. Os fornecedores comerciais podem direcionar essa base instalada com plataformas de nuvem gerenciadas. Hospitais e laboratórios clínicos têm uma participação atual menor, mas maior valor por caso devido às obrigações de auditoria, relatórios e regulamentação.
As organizações de pesquisa contratada são a categoria de usuário final de crescimento mais rápido até 2031. As empresas farmacêuticas e de biotecnologia estão terceirizando o desenvolvimento de pipeline, a execução de amostra a relatório, o gerenciamento de dados e o trabalho de submissão regulatória. As OPCs podem construir ativos diferenciados à medida que acumulam pipelines validados e conjuntos de dados genômicos em projetos de clientes. Esses ativos podem apoiar trabalhos recorrentes e serviços analíticos especializados. As OPCs globais também devem abordar as transferências transfronteiriças de dados genômicos sob regras incluindo o RGPD e o PIPL. Essa necessidade está aumentando o investimento em capacidade de análise específica de jurisdição e modelos de computação federada.
Análise Geográfica
A América do Norte detinha 42,41% da receita do Mercado de Análise de Dados de Sequenciamento de Nova Geração em 2025. A posição da região reflete a capacidade de sequenciamento em centros médicos acadêmicos, laboratórios nacionais e grupos de genômica farmacêutica. O NIH All of Us vincula mais de 535.000 sequências de genoma completo a quase 482.000 prontuários eletrônicos de saúde em seu lançamento de junho de 2026[3]. Essa escala apoia a demanda contínua por plataformas e serviços de análise. Canadá e México acrescentam demanda por meio de programas de genômica e expansão da infraestrutura de pesquisa biomédica. Os Estados Unidos têm uma grande base de licenciamento de software vinculada aos sistemas Illumina instalados e à atividade de OPCs focadas em Sequenciamento de Nova Geração.
A Europa tem uma posição significativa no Mercado de Análise de Dados de Sequenciamento de Nova Geração, liderada pelo Reino Unido, Alemanha e França. Os programas nacionais de genômica nesses países apoiam a demanda por infraestrutura analítica escalável. A iniciativa genomDE da Alemanha direciona recursos públicos para a infraestrutura de medicina genômica. A expansão do seguro de saúde do país para o reembolso do perfil tumoral em 2024 acrescentou uma estimativa de 80.000 testes anualmente. A França comprometeu 670 milhões de EUR (720 milhões de USD) às taxas de câmbio médias de 2025 para 12 plataformas regionais de genômica sob seu plano nacional. A transição para o IVDR da UE aumenta a necessidade de ferramentas que apoiem fluxos de trabalho laboratoriais validados e documentados.
A Ásia-Pacífico é a área regional de crescimento mais rápido até 2031. A China se beneficia das reduções de custo de sequenciamento impulsionadas pela MGI, a Índia de uma base de pesquisa em biotecnologia em expansão e o Japão de um ambiente clínico de Sequenciamento de Nova Geração apoiado por reembolso. Coreia do Sul, Austrália e Índia contribuem com capacidade por meio de núcleos acadêmicos de sequenciamento, programas de agências de saúde e expansão de pesquisa contratada. O Oriente Médio e a África são áreas em estágio inicial lideradas por investimentos em medicina genômica do CCG e programas de sequenciamento de pesquisa sul-africanos. A iniciativa Genomas Brasil mostra como os programas direcionados pelo governo podem moldar a capacidade genômica na América do Sul.

Cenário Competitivo
O Mercado de Análise de Dados de Sequenciamento de Nova Geração tem uma estrutura competitiva moderadamente concentrada e em camadas. Os integradores de instrumento-software incluem Illumina, Thermo Fisher Scientific e Oxford Nanopore Technologies. Plataformas nativas de nuvem como DNAnexus e Seven Bridges Genomics competem por meio de escalabilidade, conectividade de ecossistema e gerenciamento de dados. Os fornecedores de interpretação focados em inteligência artificial incluem SOPHiA GENETICS, Fabric Genomics e Sentieon. Sua posição depende do desempenho algorítmico e da integração ao fluxo de trabalho clínico. O Mercado de Análise de Dados de Sequenciamento de Nova Geração permanece contestável porque a computação em nuvem reduz as barreiras de entrada, mesmo que as plataformas existentes construam bloqueio de fluxo de trabalho.
A SOPHiA GENETICS relatou que sua plataforma SOPHiA DDM havia analisado mais de 2,5 milhões de casos em mais de 800 instituições em 70 países desde 2014. Em junho de 2026, a empresa assinou um Memorando de Entendimento com o Memorial Sloan Kettering Cancer Center para explorar uma joint venture de oncologia de precisão. A Illumina lançou o DRAGEN v4.5 em abril de 2026 com funções de chamada somática por aprendizado de máquina. Em março de 2026, a Illumina e a Labcorp expandiram sua colaboração para comercializar conjuntamente kits de teste IVD de biópsia líquida e tumor sólido com análise de dados integrada. Esses movimentos mostram a importância de combinar software analítico, fluxos de trabalho clínicos e acesso a testes.
As doenças raras e a triagem neonatal permanecem áreas onde a análise terciária clínica precisa de interpretação especializada orientada por fenótipo e bancos de dados de variantes raras. A análise federada em múltiplas instituições também tem ferramentas comerciais maduras limitadas onde as informações dos pacientes não podem sair dos sistemas institucionais. Os fornecedores estão desenvolvendo abordagens analíticas com preservação de privacidade baseadas em criptografia homomórfica e computação segura multipartidária. A Sentieon ilustra o papel contínuo da eficiência computacional por meio da chamada de variantes acelerada por GPU. O Mercado de Análise de Dados de Sequenciamento de Nova Geração também está vendo maior foco na proteção de algoritmos analíticos. A atualização do DRAGEN da Illumina reflete como a concorrência está se estendendo da química de sequenciamento para os métodos de software e a interpretação clínica.
Líderes do Setor de Análise de Dados de Sequenciamento de Nova Geração
-
Illumina, Inc.
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
F. Hoffmann-La Roche Ltd
-
DNAnexus, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Ultima Genomics anunciou uma colaboração com a NVIDIA para viabilizar a análise de sequenciamento de genoma completo com reconhecimento de pangenoma em escala sem precedentes. A análise com reconhecimento de pangenoma tornou-se uma ferramenta importante para permitir maior sensibilidade e precisão do Sequenciamento de Nova Geração e para reduzir o viés de referência genômica ao capturar a diversidade genética humana global.
- Agosto de 2026: A Lexogen anunciou a disponibilidade de fluxos de trabalho de serviço de Sequenciamento de Nova Geração designados, operados em conformidade com os princípios das diretrizes de Boas Práticas de Laboratório Clínico da Organização Mundial da Saúde.


Escopo do Relatório Global do Mercado de Análise de Dados de Sequenciamento de Nova Geração
De acordo com o escopo do relatório, a análise de dados de sequenciamento de nova geração (SNG) é o processo de transformar dados produzidos pelo sequenciamento de DNA ou RNA de alto rendimento em resultados biológicos significativos.
O mercado de análise de dados de sequenciamento de nova geração é segmentado por oferta em software e serviços. O segmento de software inclui software de análise de dados primários, software de análise secundária, software de análise e interpretação terciária, ferramentas de gerenciamento e armazenamento de dados e software de gerenciamento de fluxo de trabalho. O segmento de serviços inclui serviços de análise de dados, serviços de gerenciamento e armazenamento de dados, serviços de desenvolvimento e personalização de pipeline e outros serviços. Por fluxo de trabalho, o mercado é segmentado em análise primária, análise secundária e análise terciária. Por modo de implantação, o mercado é segmentado em soluções baseadas em nuvem, locais e híbridas. Por aplicação, o mercado é segmentado em diagnóstico clínico, descoberta e desenvolvimento de medicamentos, medicina de precisão, pesquisa genômica e outras aplicações. Por usuário final, o mercado é segmentado em institutos acadêmicos e de pesquisa, hospitais e laboratórios clínicos, empresas farmacêuticas e de biotecnologia, organizações de pesquisa contratada e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Software | Software de Análise de Dados Primários |
| Software de Análise Secundária | |
| Software de Análise e Interpretação Terciária | |
| Ferramentas de Gerenciamento e Armazenamento de Dados | |
| Software de Gerenciamento de Fluxo de Trabalho | |
| Serviços | Serviços de Análise de Dados |
| Serviços de Gerenciamento e Armazenamento de Dados | |
| Desenvolvimento e Personalização de Pipeline | |
| Outros Servios |
| Análise Primária |
| Análise Secundária |
| Análise Terciária |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Diagnóstico Clínico |
| Descoberta e Desenvolvimento de Medicamentos |
| Medicina de Precisão |
| Pesquisa Genômica |
| Outras Aplicações |
| Institutos Acadêmicos e de Pesquisa |
| Hospitais e Laboratórios Clínicos |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Pesquisa Contratada |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Oferta | Software | Software de Análise de Dados Primários |
| Software de Análise Secundária | ||
| Software de Análise e Interpretação Terciária | ||
| Ferramentas de Gerenciamento e Armazenamento de Dados | ||
| Software de Gerenciamento de Fluxo de Trabalho | ||
| Serviços | Serviços de Análise de Dados | |
| Serviços de Gerenciamento e Armazenamento de Dados | ||
| Desenvolvimento e Personalização de Pipeline | ||
| Outros Servios | ||
| Por Fluxo de Trabalho | Análise Primária | |
| Análise Secundária | ||
| Análise Terciária | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Diagnóstico Clínico | |
| Descoberta e Desenvolvimento de Medicamentos | ||
| Medicina de Precisão | ||
| Pesquisa Genômica | ||
| Outras Aplicações | ||
| Por Usuário Final | Institutos Acadêmicos e de Pesquisa | |
| Hospitais e Laboratórios Clínicos | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Organizações de Pesquisa Contratada | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Análise de Dados de Sequenciamento de Nova Geração?
O Mercado de Análise de Dados de Sequenciamento de Nova Geração era de 1,32 bilhões de USD em 2026 e tem previsão de atingir 3,32 bilhões de USD até 2031 a um CAGR de 20,24%.
Qual oferta lidera os gastos com análise de dados de Sequenciamento de Nova Geração?
O software liderou com 58,31% da receita em 2025 porque as instituições preferem ferramentas integradas que apoiam a análise desde o processamento primário até a interpretação.
Por que o diagnóstico clínico está crescendo rapidamente?
O diagnóstico clínico tem previsão de crescer a um CAGR de 22,82% até 2031 à medida que os testes de Sequenciamento de Nova Geração se expandem em oncologia, doenças raras, saúde reprodutiva e farmacogenômica.
Qual modelo de implantação tem a maior base instalada?
A implantação baseada em nuvem detinha 64,14% em 2025, enquanto a implantação híbrida está crescendo mais rapidamente à medida que as instituições equilibram a capacidade computacional flexível com as necessidades de soberania de dados.
Qual região lidera a receita de análise de dados de Sequenciamento de Nova Geração?
A América do Norte detinha 42,41% da receita em 2025, apoiada pela capacidade de pesquisa, programas clínicos e iniciativas genômicas em larga escala.
O que limita a adoção de plataformas de análise genômica?
Os requisitos de soberania de dados e a escassez de profissionais de bioinformática com formação clínica e de validação podem complicar a implantação e a operação de plataformas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
