
Tamaño y Participación del Mercado de Análisis de Datos de Secuenciación de Nueva Generación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
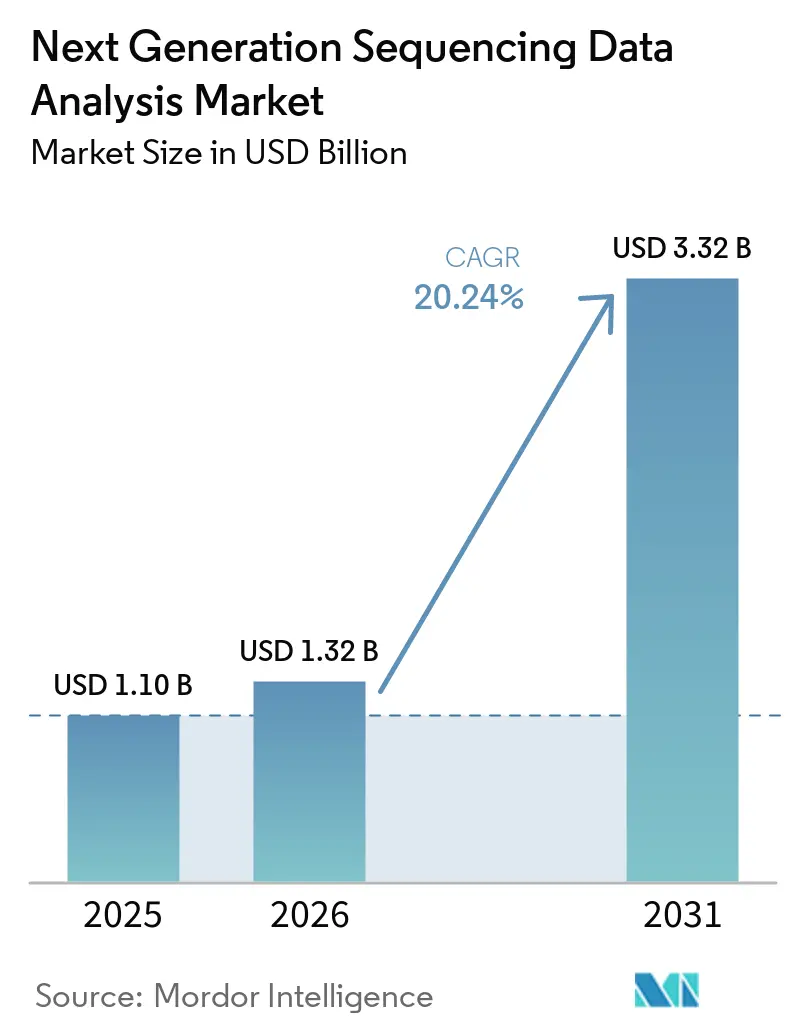
| Tamaño del Mercado (2026) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
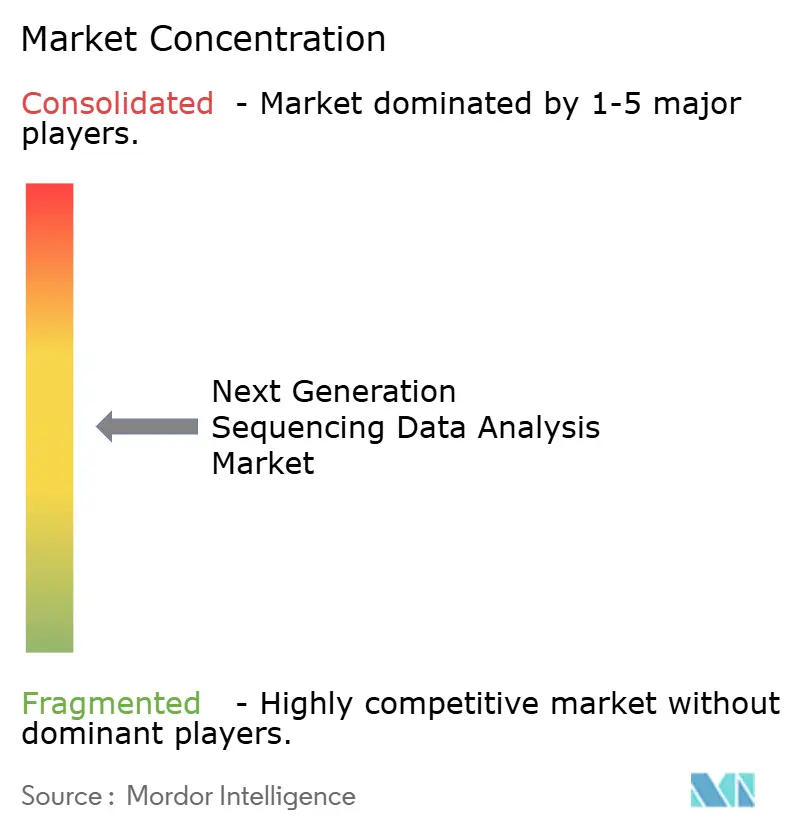
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Análisis de Datos de Secuenciación de Nueva Generación por Mordor Intelligence
El tamaño del Mercado de Análisis de Datos de Secuenciación de Nueva Generación fue valorado en 1,10 mil millones de USD en 2025 y se estima que crecerá desde 1,32 mil millones de USD en 2026 hasta alcanzar los 3,32 mil millones de USD en 2031, a una CAGR del 20,24% durante el período de pronóstico (2026-2031).
El mercado está respaldado por la inversión en sistemas de interpretación de variantes, plataformas de bioinformática alojadas en la nube y canalizaciones analíticas automatizadas. La demanda refleja cada vez más el desafío de interpretar conjuntos de datos multiómicos y a escala poblacional, más que el rendimiento de la secuenciación por sí solo. Los hospitales, las empresas farmacéuticas y los centros académicos necesitan flujos de trabajo que conecten los datos genómicos con las decisiones clínicas y de investigación. Los requisitos de diagnóstico complementario, los programas nacionales de secuenciación y los flujos de trabajo asistidos por inteligencia artificial están configurando las prioridades de los proveedores. Estas condiciones favorecen a las plataformas que pueden gestionar conjuntos de datos complejos y al mismo tiempo producir resultados reproducibles y clínicamente útiles.
Conclusiones Clave del Informe
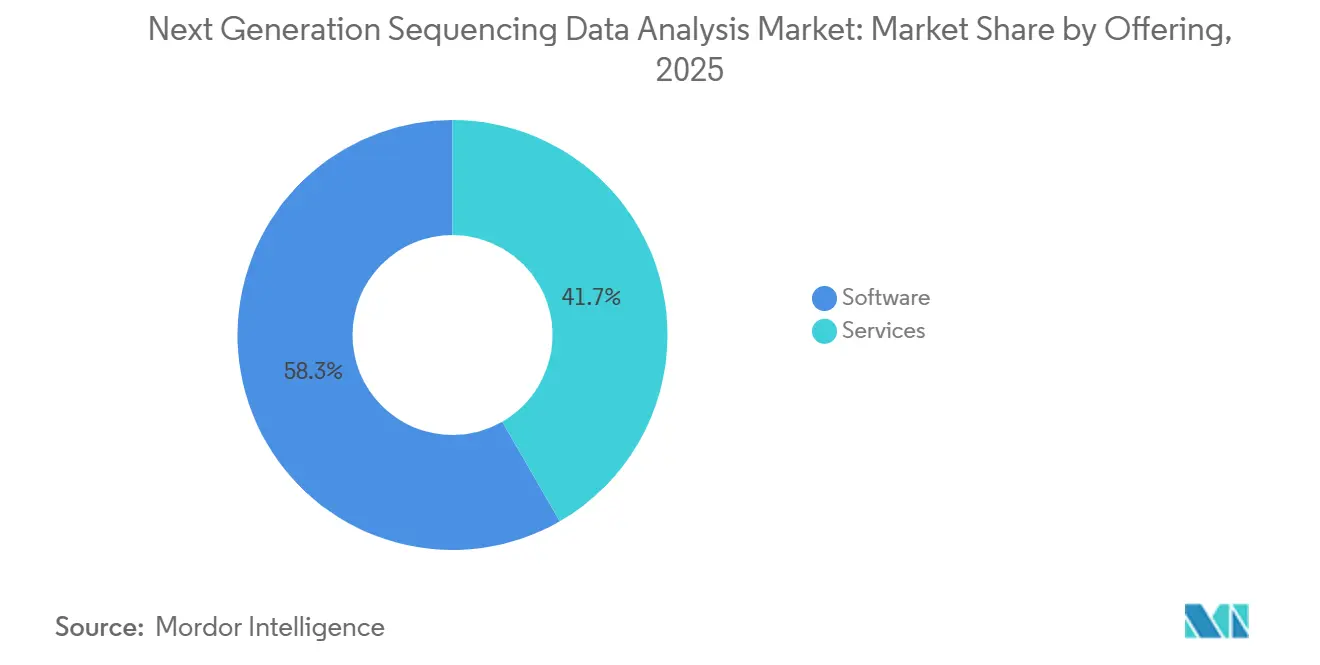
- Por oferta, el software representó el 58,31% de la participación del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025, mientras que se prevé que los servicios crezcan a una CAGR del 22,65% hasta 2031.
- Por flujo de trabajo, el análisis terciario representó el 48,24% de los ingresos en 2025, mientras que se proyecta que el análisis secundario se expanda a una CAGR del 23,42% hasta 2031.
- Por modo de implementación, la implementación basada en la nube representó el 64,14% de la participación del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025, mientras que se prevé que la implementación híbrida crezca a una CAGR del 22,52% hasta 2031.
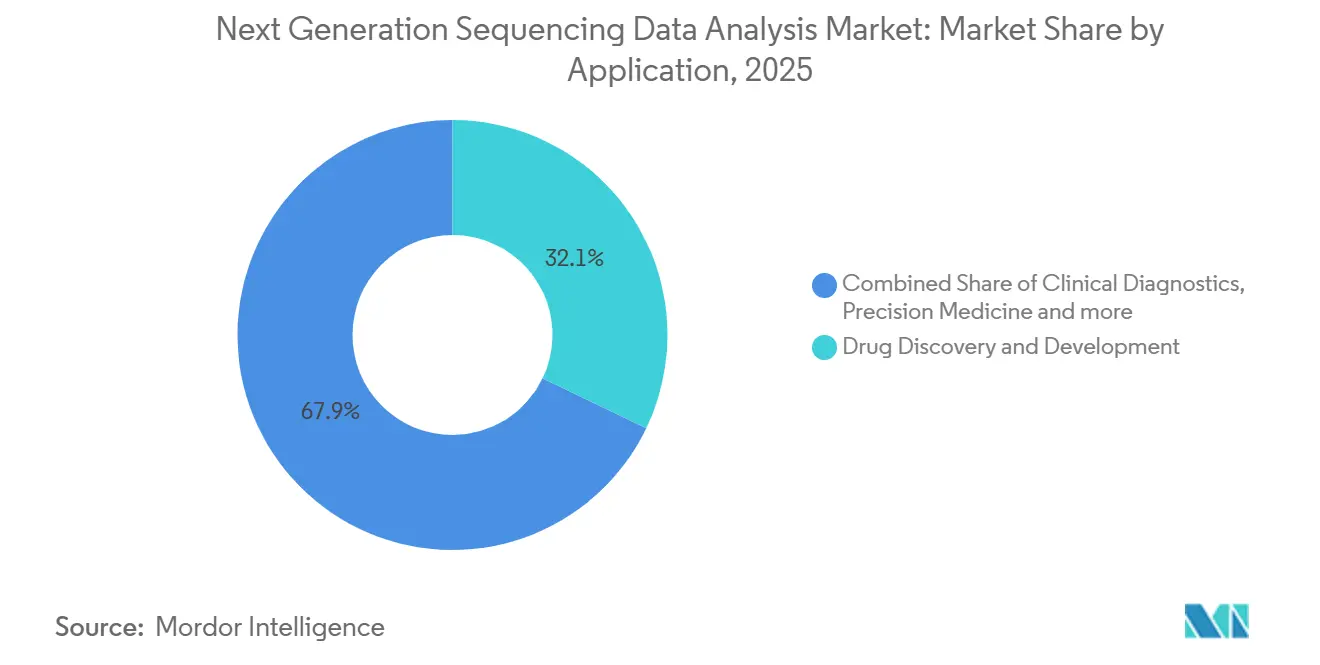
- Por aplicación, el descubrimiento y desarrollo de fármacos fue el caso de uso más grande, mientras que se prevé que el segmento de diagnóstico clínico crezca a una CAGR del 22,82% hasta 2031.
- Por usuario final, los institutos académicos y de investigación representaron el 37,84% de los ingresos en 2025, mientras que se prevé que las organizaciones de investigación por contrato crezcan a una CAGR del 23,22% hasta 2031.
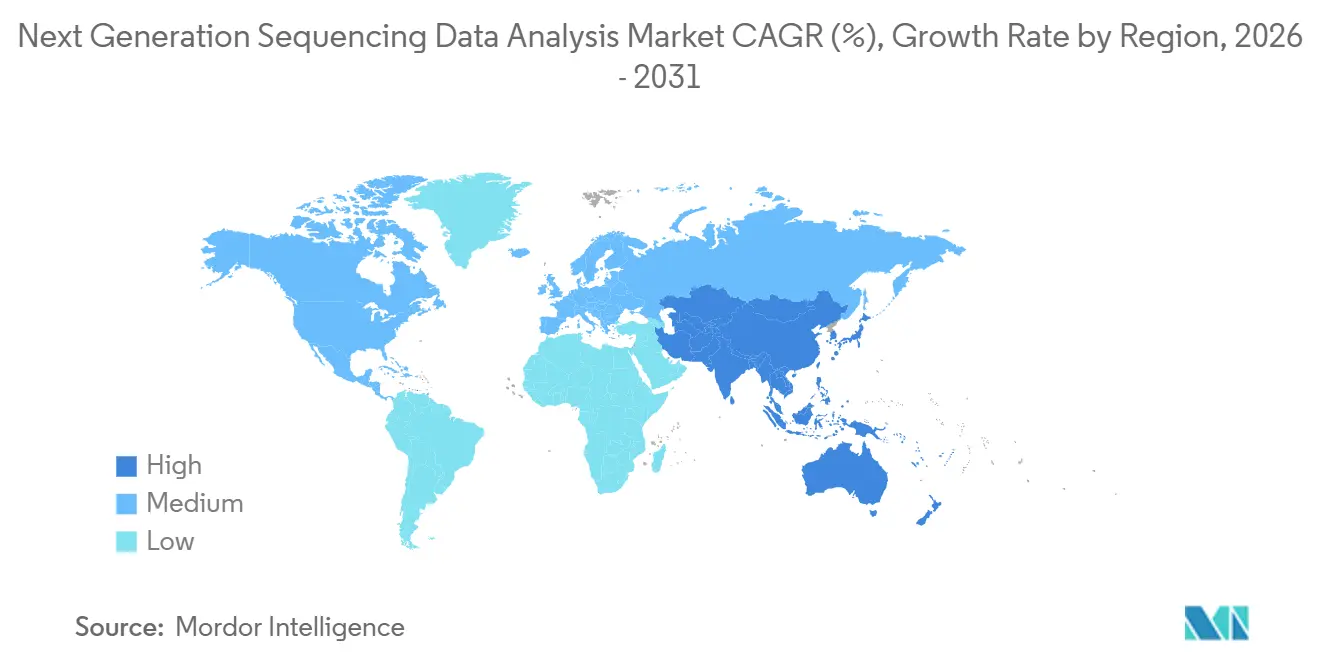
- Por geografía, América del Norte representó el 42,41% de los ingresos en 2025, mientras que se espera que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 22,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Análisis de Datos de Secuenciación de Nueva Generación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Pruebas Clínicas de Secuenciación de Nueva Generación en Oncología y Enfermedades Raras | +4.5% | Global, con América del Norte y Europa como mercados principales y una rápida adopción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Computación en la Nube e Híbrida | +3.5% | Global, con América del Norte y Europa liderando y Asia-Pacífico adoptando a través de asociaciones en la nube | Mediano plazo (2-4 años) |
| Convergencia de Inteligencia Artificial y Aprendizaje Automático con Canalizaciones Genómicas | +4.0% | Global, concentrado en América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Reducción del Costo de Secuenciación y Programas a Escala Poblacional | +3.0% | Global, con Asia-Pacífico y América del Sur avanzando a través de programas nacionales | Largo plazo (≥ 4 años) |
| Reconocimiento Regulatorio del Software Genómico como Dispositivo Médico | +2.5% | Principalmente América del Norte y Europa, con marcos en desarrollo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Análisis Federado y Multiinstitucional con Preservación de la Privacidad | +1.5% | Europa y América del Norte, con mayor uso a través de programas multilaterales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Pruebas Clínicas de Secuenciación de Nueva Generación en Oncología y Enfermedades Raras
El Mercado de Análisis de Datos de Secuenciación de Nueva Generación se beneficia a medida que la oncología avanza desde las pruebas de un solo gen hacia la elaboración de perfiles genómicos integrales. La propuesta de reclasificación de la FDA en noviembre de 2025 trasladaría los diagnósticos complementarios oncológicos basados en ácidos nucleicos de los requisitos de Aprobación Previa a la Comercialización (PMA) de Clase III a los requisitos de notificación 510(k) de Clase II bajo 21 CFR 866.6075. Un umbral regulatorio más bajo puede aumentar los volúmenes de diagnóstico complementario sin reducir la complejidad del análisis de los resultados de las pruebas. La competencia, por lo tanto, depende más de la precisión analítica, las canalizaciones reproducibles y la calidad de los informes clínicos. Los programas de enfermedades raras añaden demanda porque las pruebas de exoma completo y genoma completo necesitan herramientas para la resolución de variantes inciertas y la correlación fenotipo-genotipo. Los proveedores de software están respondiendo con funciones de interpretación asistidas por inteligencia artificial que ayudan a los laboratorios a gestionar estas complejas tareas de revisión.
Adopción de Computación en la Nube e Híbrida
La infraestructura en la nube ayuda a las instituciones a evitar la construcción de capacidad de cómputo en las instalaciones para cargas de trabajo genómicas máximas. Oxford Nanopore Technologies reportó una reducción del 50% en el costo total de propiedad en comparación con las canalizaciones tradicionales de almacenamiento local en trabajos de apoyo al programa genómico nacional de Singapur. Este modelo permite a las instituciones utilizar recursos de cómputo cuando los necesitan en lugar de adquirir capacidad con años de anticipación. El Mercado de Análisis de Datos de Secuenciación de Nueva Generación también enfrenta una mayor dependencia de un conjunto limitado de grandes entornos de nube a medida que las cargas de trabajo analíticas se trasladan fuera de las instalaciones. Esa dependencia puede dificultar la residencia de datos y la migración de flujos de trabajo para los usuarios. Los sistemas híbridos abordan este problema manteniendo las lecturas brutas dentro de una institución mientras utilizan recursos en la nube para el análisis secundario y terciario.
Convergencia de Inteligencia Artificial y Aprendizaje Automático con Canalizaciones Genómicas
La inteligencia artificial y el aprendizaje automático están pasando de las tareas de control de calidad hacia la interpretación clínica de variantes en el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. Illumina declaró que DRAGEN v4.5, lanzado en abril de 2026, redujo los falsos positivos de variantes de nucleótido único relacionadas con muestras de tejido fijado en formalina e incluido en parafina (FFPE) en más del 90% y los falsos positivos de indeles en más del 87% sin añadir tiempo de ejecución ni carga de cómputo[1]. Estas mejoras pueden hacer que las muestras de tumores FFPE archivadas sean más útiles para el descubrimiento de biomarcadores. Una revisión de 2025 describió el uso de redes neuronales convolucionales (CNN), transformadores y modelos híbridos en herramientas como DeepVariant y Clair3. Dichas herramientas aumentan la importancia del software analítico especializado y las prácticas de validación. El aprendizaje federado puede apoyar el desarrollo de modelos donde los datos institucionales no pueden salir de los sistemas locales.
Reducción del Costo de Secuenciación y Programas a Escala Poblacional
Los menores costos de secuenciación están aumentando el número de genomas que requieren análisis en todo el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. El secuenciador T20 de MGI alcanzó un costo de secuenciación inferior a 100 USD por muestra en implementaciones comerciales. El Programa de Investigación All of Us de los Institutos Nacionales de Salud (NIH) reportó más de 1.300 millones de variantes genéticas en más de 535.000 secuencias de genoma completo en su publicación de junio de 2026. El programa también publicó 14.500 genomas de lectura larga y planificó nuevas publicaciones multiómicas durante 2026. El programa Genomas Brasil de Brasil está integrando la genómica a gran escala en el sistema nacional de salud pública. Cada genoma añade demanda de análisis primario, secundario y terciario en software y servicios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Fragmentados de Privacidad y Soberanía de Datos | -1.5% | Europa, América del Norte, Asia-Pacífico y programas de investigación globales | Mediano plazo (2-4 años) |
| Escasez de Bioinformáticos con Formación Clínica y Expertos en Validación | -1.2% | Global, especialmente en entornos clínicos en América del Norte, Europa y mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Costo de Almacenamiento Genómico a Largo Plazo y de Cómputo | -0.8% | Global, especialmente en instituciones clínicas más pequeñas y geografías de menores ingresos | Largo plazo (≥ 4 años) |
| Brechas de Interoperabilidad entre Sistemas de Información de Laboratorio (LIMS) Heredados y Registros Electrónicos de Salud (EHR) | -0.7% | Global, concentrado en sistemas nacionales de salud con infraestructura de tecnología de la información fragmentada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Fragmentados de Privacidad y Soberanía de Datos
Las normas de soberanía de datos determinan dónde pueden almacenarse, procesarse y compartirse los datos genómicos en el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. Los requisitos europeos y el marco en desarrollo del Espacio Europeo de Datos de Salud pueden limitar el manejo transfronterizo de datos genómicos de ciudadanos. Estas normas pueden fragmentar las colaboraciones que crean grandes conjuntos de datos para el entrenamiento de modelos de inteligencia artificial. SF-GWAS demostró un análisis de asociación de genoma completo con preservación de la privacidad en una cohorte del Biobanco del Reino Unido de 410.000 individuos con una precisión comparable a los modelos centralizados[2]. Los métodos federados ofrecen una respuesta práctica cuando los datos no pueden cruzar los límites institucionales. Los proveedores aún enfrentan trabajo adicional de ingeniería y legal cuando operan entornos de datos específicos de cada jurisdicción en varias geografías.
Escasez de Bioinformáticos con Formación Clínica y Expertos en Validación
La necesidad de bioinformáticos con formación clínica y expertos en validación puede limitar la adopción en todo el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. Las herramientas automatizadas de identificación de variantes y generación de informes aún requieren personal calificado para establecer las especificaciones del ensayo y revisar los resultados discordantes. Los laboratorios clínicos también necesitan a estos profesionales para cumplir con los requisitos de validación y acreditación. Una revisión de 2025 identificó brechas en la infraestructura educativa, el acceso a la formación y el desarrollo de habilidades interdisciplinarias en la ciencia de datos genómicos. El desafío es más amplio que la dotación de personal para la operación rutinaria de canalizaciones, porque los flujos de trabajo clínicos requieren una supervisión informada de los hallazgos genómicos. Esto hace que los proveedores de servicios y las plataformas gestionadas sean relevantes donde los usuarios finales no tienen suficiente capacidad interna.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Software Integrado Retiene la Posición más Grande
El software representó el 58,31% de los ingresos del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025. Esta participación del Mercado de Análisis de Datos de Secuenciación de Nueva Generación reflejó la demanda institucional de suites integradas que cubren el análisis primario, secundario y terciario. El software de interpretación terciaria tiene un alto valor porque apoya la curación de variantes, la generación de informes clínicos y el apoyo a la toma de decisiones. Estas funciones están estrechamente vinculadas a las decisiones diagnósticas y terapéuticas. El software de análisis secundario incluye funciones de alineación, identificación de variantes y filtrado de calidad. Los proveedores de hardware incorporan cada vez más esta capa dentro de sus ofertas, lo que puede presionar los márgenes del software independiente.
Las herramientas de gestión de datos, almacenamiento y gestión de flujos de trabajo están ganando uso a medida que las instituciones manejan cientos de terabytes de información genómica cada año. Estas herramientas abordan las necesidades de gobernanza de datos y coordinación de canalizaciones que los sistemas de tecnología de la información generales no satisfacen plenamente. Los servicios son el segmento de oferta de más rápida expansión hasta 2031 porque muchas instituciones carecen de equipos internos de bioinformática. El desarrollo de canalizaciones personalizadas es importante para los ensayos de lectura larga, célula única y multiómicos que requieren configuración más allá de los paquetes estándar. El análisis externalizado, la interpretación de variantes y la generación de informes proporcionan a los laboratorios hospitalarios resultados de calidad clínica sin necesidad de construir una infraestructura analítica interna. El modelo de servicios también apoya a las organizaciones de investigación por contrato que ofrecen flujos de trabajo integrados de muestra a informe.


Por Flujo de Trabajo: El Análisis Terciario Ocupa la Mayor Posición en Ingresos
El análisis terciario representó el 48,24% de los ingresos por flujo de trabajo en 2025 en el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. El flujo de trabajo abarca la anotación de variantes, la correlación fenotipo-genotipo, la elaboración de informes clínicos y la interpretación asistida por inteligencia artificial. Su posición muestra que el desafío central en el diagnóstico mediante secuenciación de nueva generación es convertir las listas de variantes en conclusiones clínicas respaldadas por evidencia. Los sistemas terciarios se conectan a registros electrónicos de salud, bases de datos genómicas como ClinVar y COSMIC, y funciones de reporte regulatorio. Estas conexiones hacen que el flujo de trabajo sea más complejo que las etapas de análisis anteriores. También hacen que las herramientas terciarias sean más diferenciadas dentro de los entornos clínicos y traslacionales.
El análisis secundario es el segmento de flujo de trabajo de más rápido crecimiento hasta 2031. Incluye el mapeo de lecturas, la alineación de variantes y la identificación de variantes. Las plataformas de lectura larga de Oxford Nanopore Technologies y PacBio necesitan canalizaciones secundarias que manejen lecturas que se extienden a decenas de kilobases. Esto difiere de las canalizaciones de lectura corta diseñadas para los sistemas de Illumina. Los modelos de aprendizaje automático como DeepVariant y Clair3 pueden mejorar la precisión de la identificación de variantes al tiempo que requieren una infraestructura de software especializada. El análisis primario sigue siendo la etapa de menor margen porque los proveedores de instrumentos lo incluyen cada vez más en sistemas de cómputo integrados en el dispositivo o adyacentes al instrumento.
Por Modo de Implementación: La Nube Lidera Mientras la Implementación Híbrida Gana Terreno
La implementación basada en la nube representó el 64,14% del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025. Esta participación del Mercado de Análisis de Datos de Secuenciación de Nueva Generación refleja el atractivo de los precios por muestra y la capacidad de cómputo flexible. Las instituciones pueden evitar pronosticar la demanda máxima de infraestructura con años de anticipación. Los sistemas en la nube también apoyan la colaboración entre sitios sin el movimiento físico de datos. Esto es útil para los ensayos clínicos multicéntricos y los programas a escala poblacional. También puede simplificar el acceso a entornos analíticos gestionados centralmente para grupos de investigación distribuidos.
La implementación híbrida es el modo de más rápido crecimiento hasta 2031. Los usuarios adoptan este modelo para equilibrar la economía de la nube con los requisitos de soberanía de datos y cumplimiento normativo. En una configuración común, los datos de secuencia bruta permanecen en las instalaciones mientras que las tareas secundarias y terciarias se ejecutan en la nube. Las instituciones pueden cargar archivos intermedios indexados y desidentificados para un procesamiento más intensivo en cómputo. Los sistemas en las instalaciones siguen siendo relevantes para las instituciones de investigación de defensa, los sistemas de salud soberanos y las organizaciones farmacéuticas con datos propietarios sensibles. Las herramientas de gestión de flujos de trabajo como Nextflow y WDL ayudan a coordinar tareas entre entornos locales y en la nube.
Por Aplicación: El Descubrimiento de Fármacos Lidera Mientras el Diagnóstico Clínico Crece más Rápido
El descubrimiento y desarrollo de fármacos es la aplicación más grande en el Mercado de Análisis de Datos de Secuenciación de Nueva Generación. Las empresas farmacéuticas utilizan la elaboración de perfiles genómicos para la identificación de dianas, la estratificación de pacientes basada en biomarcadores y el cribado de compuestos. La aplicación ahora se extiende más allá de la secuenciación masiva de ARN y la identificación rutinaria de variantes. La multiómica de célula única y la genómica de perturbación producen grandes conjuntos de datos a partir de cribados transcriptómicos en muchos compuestos. Estos conjuntos de datos necesitan canalizaciones analíticas dedicadas y capacidad de gestión de datos. La medicina de precisión y la investigación genómica también son áreas de ingresos relevantes para los núcleos académicos, los biobancos y los grupos de investigación traslacional.
Se prevé que el diagnóstico clínico crezca a una CAGR del 22,82% hasta 2031, convirtiéndolo en la aplicación de más rápido crecimiento. El tamaño del Mercado de Análisis de Datos de Secuenciación de Nueva Generación para el diagnóstico clínico está respaldado por su uso en oncología, enfermedades raras, salud reproductiva y farmacogenómica. El software de calidad clínica necesita registros de validación analítica, control de versiones de algoritmos y registros de auditoría que las plataformas de grado de investigación pueden no proporcionar. Estos requisitos amplían el alcance técnico de las ofertas de bioinformática clínica. Tempus recibió la autorización 510(k) de la FDA en septiembre de 2025 para su dispositivo de diagnóstico de secuenciación de nueva generación basado en ARN Tempus xR IVD. La autorización muestra que las empresas centradas en inteligencia artificial están buscando una participación regulatoria directa junto con las plataformas de diagnóstico establecidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Institutos Académicos Lideran Mientras las Organizaciones de Investigación por Contrato se Expanden más Rápido
Los institutos académicos y de investigación representaron el 37,84% de los ingresos del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025. Esta posición se sostiene gracias a subvenciones, programas de biobancos financiados públicamente y núcleos de secuenciación institucionales. Estas organizaciones generan conjuntos de datos genómicos continuos que necesitan una infraestructura de análisis confiable. Las universidades e institutos de investigación también utilizan ampliamente herramientas de código abierto como Nextflow, GATK y Bioconductor. Los proveedores comerciales pueden dirigirse a esta base instalada con plataformas en la nube gestionadas. Los hospitales y laboratorios clínicos tienen una participación actual menor pero un mayor valor por caso debido a las obligaciones de auditoría, elaboración de informes y cumplimiento normativo.
Las organizaciones de investigación por contrato son la categoría de usuario final de más rápido crecimiento hasta 2031. Las empresas farmacéuticas y biotecnológicas están externalizando el desarrollo de canalizaciones, la ejecución de muestra a informe, la gestión de datos y el trabajo de presentación regulatoria. Las organizaciones de investigación por contrato pueden construir activos diferenciados a medida que acumulan canalizaciones validadas y conjuntos de datos genómicos en proyectos de clientes. Estos activos pueden apoyar trabajos recurrentes y servicios analíticos especializados. Las organizaciones de investigación por contrato globales también deben abordar las transferencias transfronterizas de datos genómicos bajo normas que incluyen el Reglamento General de Protección de Datos (RGPD) y la Ley de Protección de Información Personal (PIPL). Esta necesidad está aumentando la inversión en capacidad de análisis específica por jurisdicción y modelos de cómputo federado.
Análisis Geográfico
América del Norte representó el 42,41% de los ingresos del Mercado de Análisis de Datos de Secuenciación de Nueva Generación en 2025. La posición de la región refleja la capacidad de secuenciación en centros médicos académicos, laboratorios nacionales y grupos de genómica farmacéutica. El programa All of Us de los Institutos Nacionales de Salud (NIH) vincula más de 535.000 secuencias de genoma completo con casi 482.000 registros electrónicos de salud en su publicación de junio de 2026[3]. Esta escala apoya la demanda continua de plataformas y servicios de análisis. Canadá y México añaden demanda a través de programas de genómica y una infraestructura de investigación biomédica en expansión. Los Estados Unidos tienen una gran base de licencias de software vinculadas a los sistemas de Illumina instalados y a la actividad de las organizaciones de investigación por contrato centradas en la secuenciación de nueva generación.
Europa tiene una posición significativa en el Mercado de Análisis de Datos de Secuenciación de Nueva Generación, liderada por el Reino Unido, Alemania y Francia. Los programas nacionales de genómica en estos países apoyan la demanda de infraestructura analítica escalable. La iniciativa genomDE de Alemania dirige recursos públicos hacia la infraestructura de medicina genómica. La expansión del seguro de salud del país para el reembolso de la elaboración de perfiles tumorales en 2024 añadió un estimado de 80.000 pruebas anuales. Francia comprometió 670 millones de EUR (720 millones de USD a los tipos de cambio promedio de 2025) a 12 plataformas regionales de genómica bajo su plan nacional. La transición al Reglamento de Diagnóstico In Vitro (IVDR) de la Unión Europea aumenta la necesidad de herramientas que apoyen flujos de trabajo de laboratorio validados y documentados.
Asia-Pacífico es la región de más rápido crecimiento hasta 2031. China se beneficia de las reducciones de costos de secuenciación impulsadas por MGI, India de una base de investigación biotecnológica en expansión, y Japón de un entorno clínico de secuenciación de nueva generación respaldado por reembolsos. Corea del Sur, Australia e India contribuyen con capacidad a través de núcleos de secuenciación académicos, programas de agencias de salud y la expansión de la investigación por contrato. Oriente Medio y África son áreas en etapas más tempranas lideradas por las inversiones en medicina genómica del Consejo de Cooperación del Golfo (CCG) y los programas de secuenciación de investigación sudafricanos. La iniciativa Genomas Brasil de Brasil muestra cómo los programas dirigidos por el gobierno pueden dar forma a la capacidad genómica en América del Sur.

Panorama Competitivo
El Mercado de Análisis de Datos de Secuenciación de Nueva Generación tiene una estructura competitiva escalonada y moderadamente concentrada. Los integradores de instrumentos y software incluyen a Illumina, Thermo Fisher Scientific y Oxford Nanopore Technologies. Las plataformas nativas de la nube como DNAnexus y Seven Bridges Genomics compiten a través de la escalabilidad, la conectividad del ecosistema y la gestión de datos. Los proveedores de interpretación centrados en inteligencia artificial incluyen a SOPHiA GENETICS, Fabric Genomics y Sentieon. Su posición depende del rendimiento algorítmico y la integración en los flujos de trabajo clínicos. El Mercado de Análisis de Datos de Secuenciación de Nueva Generación sigue siendo contestable porque la computación en la nube reduce las barreras de entrada incluso cuando las plataformas existentes construyen bloqueos de flujo de trabajo.
SOPHiA GENETICS reportó que su plataforma SOPHiA DDM había analizado más de 2,5 millones de casos en más de 800 instituciones en 70 países desde 2014. En junio de 2026, la empresa firmó un memorando de entendimiento con el Memorial Sloan Kettering Cancer Center para explorar una empresa conjunta de oncología de precisión. Illumina lanzó DRAGEN v4.5 en abril de 2026 con funciones de identificación somática mediante aprendizaje automático. En marzo de 2026, Illumina y Labcorp ampliaron su colaboración para comercializar conjuntamente kits de pruebas de diagnóstico in vitro de biopsia líquida y tumor sólido con análisis de datos integrado. Estos movimientos muestran la importancia de combinar software analítico, flujos de trabajo clínicos y acceso a pruebas.
Las enfermedades raras y el cribado neonatal siguen siendo áreas donde el análisis terciario clínico necesita una interpretación especializada guiada por el fenotipo y bases de datos de variantes raras. El análisis federado multiinstitucional también tiene herramientas comerciales maduras limitadas donde la información del paciente no puede salir de los sistemas institucionales. Los proveedores están desarrollando enfoques analíticos con preservación de la privacidad basados en cifrado homomórfico y computación segura multipartita. Sentieon ilustra el papel continuo de la eficiencia de cómputo a través de la identificación de variantes acelerada por GPU. El Mercado de Análisis de Datos de Secuenciación de Nueva Generación también está viendo un mayor enfoque en la protección de algoritmos analíticos. La actualización de DRAGEN de Illumina refleja cómo la competencia se está extendiendo desde la química de secuenciación hacia los métodos de software y la interpretación clínica.
Líderes de la Industria de Análisis de Datos de Secuenciación de Nueva Generación
-
Illumina, Inc.
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
F. Hoffmann-La Roche Ltd
-
DNAnexus, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Ultima Genomics anunció una colaboración con NVIDIA para habilitar el análisis de secuenciación de genoma completo (WGS) con conciencia de pangenoma a una escala sin precedentes. El análisis con conciencia de pangenoma se convirtió en una herramienta importante para permitir una mayor sensibilidad y precisión de la secuenciación de nueva generación y para reducir el sesgo de referencia del genoma capturando la diversidad genética humana global.
- Agosto de 2026: Lexogen anunció la disponibilidad de flujos de trabajo de servicios de secuenciación de nueva generación designados, operados en cumplimiento con los principios de las Buenas Prácticas de Laboratorio Clínico de la Organización Mundial de la Salud.


Alcance del Informe Global del Mercado de Análisis de Datos de Secuenciación de Nueva Generación
Según el alcance del informe, el análisis de datos de secuenciación de nueva generación (NGS) es el proceso de convertir los datos producidos por la secuenciación de ADN o ARN de alto rendimiento en resultados biológicos significativos.
El mercado de análisis de datos de secuenciación de nueva generación está segmentado por oferta en software y servicios. El segmento de software incluye software de análisis de datos primario, software de análisis secundario, software de análisis e interpretación terciaria, herramientas de gestión y almacenamiento de datos, y software de gestión de flujos de trabajo. El segmento de servicios incluye servicios de análisis de datos, servicios de gestión y almacenamiento de datos, servicios de desarrollo y personalización de canalizaciones, y otros servicios. Por flujo de trabajo, el mercado está segmentado en análisis primario, análisis secundario y análisis terciario. Por modo de implementación, el mercado está segmentado en soluciones basadas en la nube, en las instalaciones e híbridas. Por aplicación, el mercado está segmentado en diagnóstico clínico, descubrimiento y desarrollo de fármacos, medicina de precisión, investigación genómica y otras aplicaciones. Por usuario final, el mercado está segmentado en institutos académicos y de investigación, hospitales y laboratorios clínicos, empresas farmacéuticas y biotecnológicas, organizaciones de investigación por contrato y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Software | Software de Análisis de Datos Primario |
| Software de Análisis Secundario | |
| Software de Análisis e Interpretación Terciaria | |
| Herramientas de Gestión y Almacenamiento de Datos | |
| Software de Gestión de Flujos de Trabajo | |
| Servicios | Servicios de Análisis de Datos |
| Servicios de Gestión y Almacenamiento de Datos | |
| Desarrollo y Personalización de Canalizaciones | |
| Otros Servicios |
| Análisis Primario |
| Análisis Secundario |
| Análisis Terciario |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Diagnóstico Clínico |
| Descubrimiento y Desarrollo de Fármacos |
| Medicina de Precisión |
| Investigación Genómica |
| Otras Aplicaciones |
| Institutos Académicos y de Investigación |
| Hospitales y Laboratorios Clínicos |
| Empresas Farmacéuticas y Biotecnológicas |
| Organizaciones de Investigación por Contrato |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Oferta | Software | Software de Análisis de Datos Primario |
| Software de Análisis Secundario | ||
| Software de Análisis e Interpretación Terciaria | ||
| Herramientas de Gestión y Almacenamiento de Datos | ||
| Software de Gestión de Flujos de Trabajo | ||
| Servicios | Servicios de Análisis de Datos | |
| Servicios de Gestión y Almacenamiento de Datos | ||
| Desarrollo y Personalización de Canalizaciones | ||
| Otros Servicios | ||
| Por Flujo de Trabajo | Análisis Primario | |
| Análisis Secundario | ||
| Análisis Terciario | ||
| Por Modo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Aplicación | Diagnóstico Clínico | |
| Descubrimiento y Desarrollo de Fármacos | ||
| Medicina de Precisión | ||
| Investigación Genómica | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Institutos Académicos y de Investigación | |
| Hospitales y Laboratorios Clínicos | ||
| Empresas Farmacéuticas y Biotecnológicas | ||
| Organizaciones de Investigación por Contrato | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Análisis de Datos de Secuenciación de Nueva Generación?
El Mercado de Análisis de Datos de Secuenciación de Nueva Generación fue de 1,32 mil millones de USD en 2026 y se prevé que alcance los 3,32 mil millones de USD en 2031 a una CAGR del 20,24%.
¿Qué oferta lidera el gasto en análisis de datos de secuenciación de nueva generación?
El software lideró con el 58,31% de los ingresos en 2025 porque las instituciones prefieren herramientas integradas que apoyen el análisis desde el procesamiento primario hasta la interpretación.
¿Por qué el diagnóstico clínico está creciendo rápidamente?
Se prevé que el diagnóstico clínico crezca a una CAGR del 22,82% hasta 2031 a medida que las pruebas de secuenciación de nueva generación se expanden en oncología, enfermedades raras, salud reproductiva y farmacogenómica.
¿Qué modelo de implementación tiene la mayor base instalada?
La implementación basada en la nube representó el 64,14% en 2025, mientras que la implementación híbrida está creciendo más rápido a medida que las instituciones equilibran la capacidad de cómputo flexible con las necesidades de soberanía de datos.
¿Qué región lidera los ingresos del análisis de datos de secuenciación de nueva generación?
América del Norte representó el 42,41% de los ingresos en 2025, respaldada por la capacidad de investigación, los programas clínicos y las iniciativas de genómica a gran escala.
¿Qué limita la adopción de plataformas de análisis genómico?
Los requisitos de soberanía de datos y la escasez de profesionales de bioinformática con formación clínica y de validación pueden complicar la implementación y operación de las plataformas.


 Sus datos están seguros y nunca se venden ni se comparten.
