
次世代シーケンシングデータ解析市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
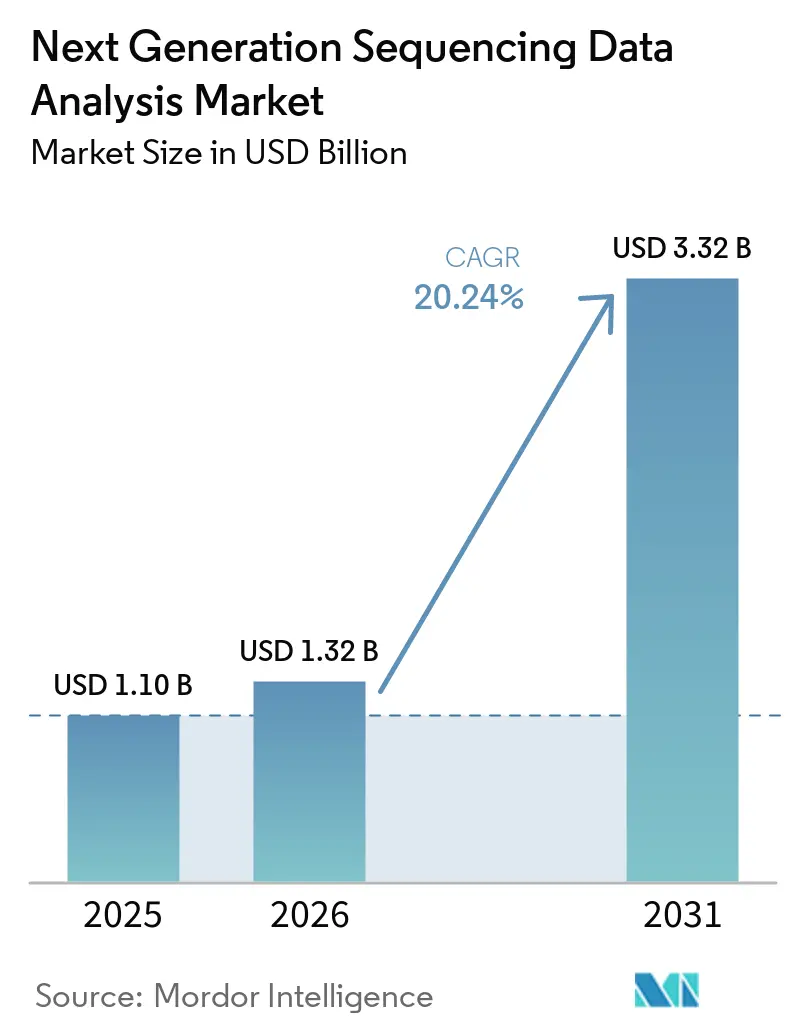
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 3.32 十億米ドル |
| 成長率 (2026 - 2031) | 20.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる次世代シーケンシングデータ解析市場分析
次世代シーケンシングデータ解析市場規模は2025年に1.10 ビリオン 米ドルと評価され、2026年の1.32 ビリオン 米ドルから2031年には3.32 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは20.24%です。
この市場は、バリアント解釈システム、クラウドホスト型バイオインフォマティクスプラットフォーム、および自動化された分析パイプラインへの投資によって支えられています。需要は、シーケンシングスループットだけでなく、マルチオミクスおよび集団規模のデータセットを解釈するという課題をますます反映しています。病院、製薬企業、および学術センターは、ゲノムデータを臨床・研究上の意思決定と結びつけるワークフローを必要としています。コンパニオン診断の要件、国家シーケンシングプログラム、およびAI支援ワークフローがベンダーの優先事項を形成しています。こうした状況は、複雑なデータセットを管理しながら再現性があり臨床的に有用な結果を生み出せるプラットフォームに有利に働きます。
主要レポートのポイント
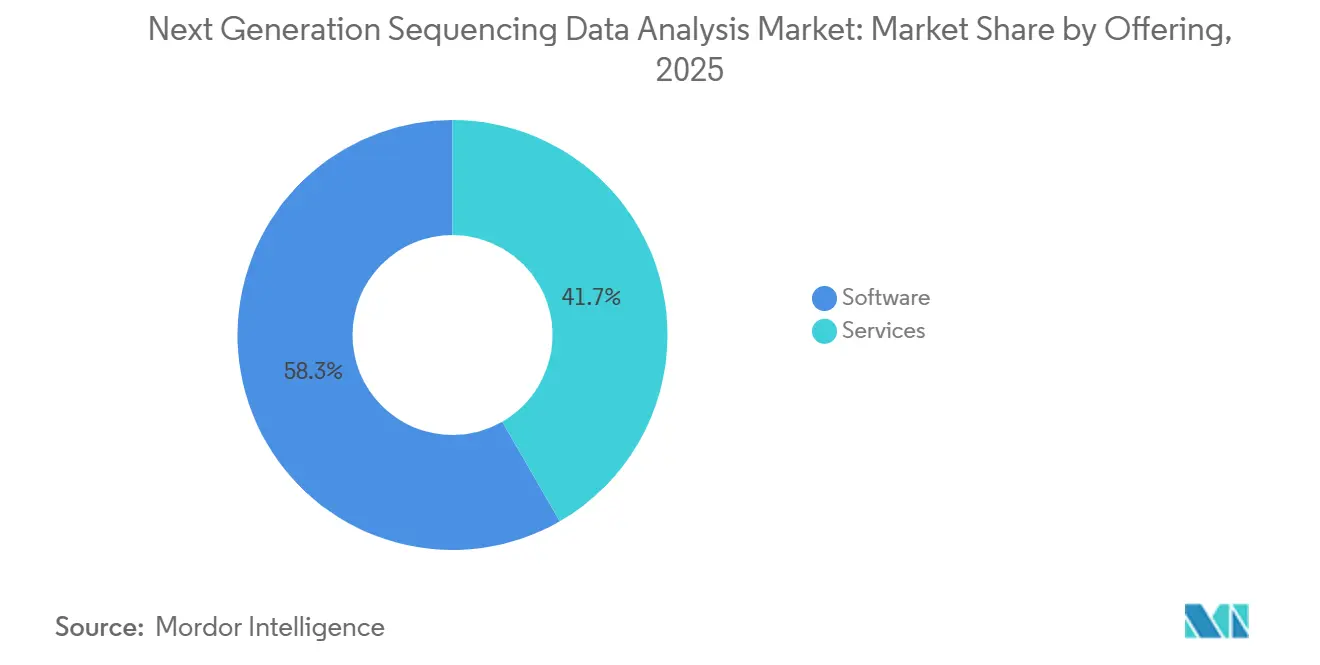
- 提供形態別では、ソフトウェアが2025年の次世代シーケンシンデータ解析市場シェアの58.31%を占め、サービスは2031年までに22.65%のCAGRで成長すると予測されています。
- ワークフロー別では、三次解析が2025年の収益の48.24%を占め、二次解析は2031年までに23.42%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドベースの展開が2025年の次世代シーケンシングデータ解析市場シェアの64.14%を占め、ハイブリッド展開は2031年までに22.52%のCAGRで成長すると予測されています。
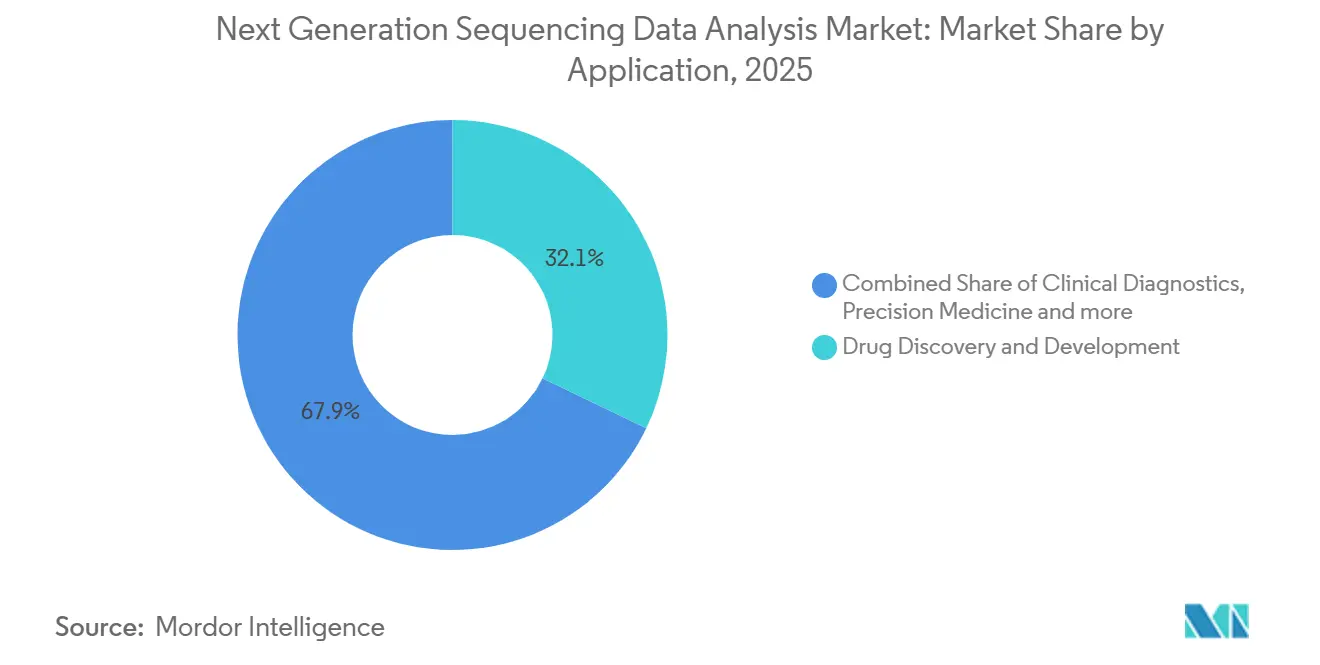
- 用途別では、創薬・開発が最大のユースケースであり、臨床診断セグメントは2031年までに22.82%のCAGRで成長すると予測されています。
- エンドユーザー別では、学術・研究機関が2025年の収益の37.84%を占め、受託研究機関は2031年までに23.22%のCAGRで成長すると予測されています。
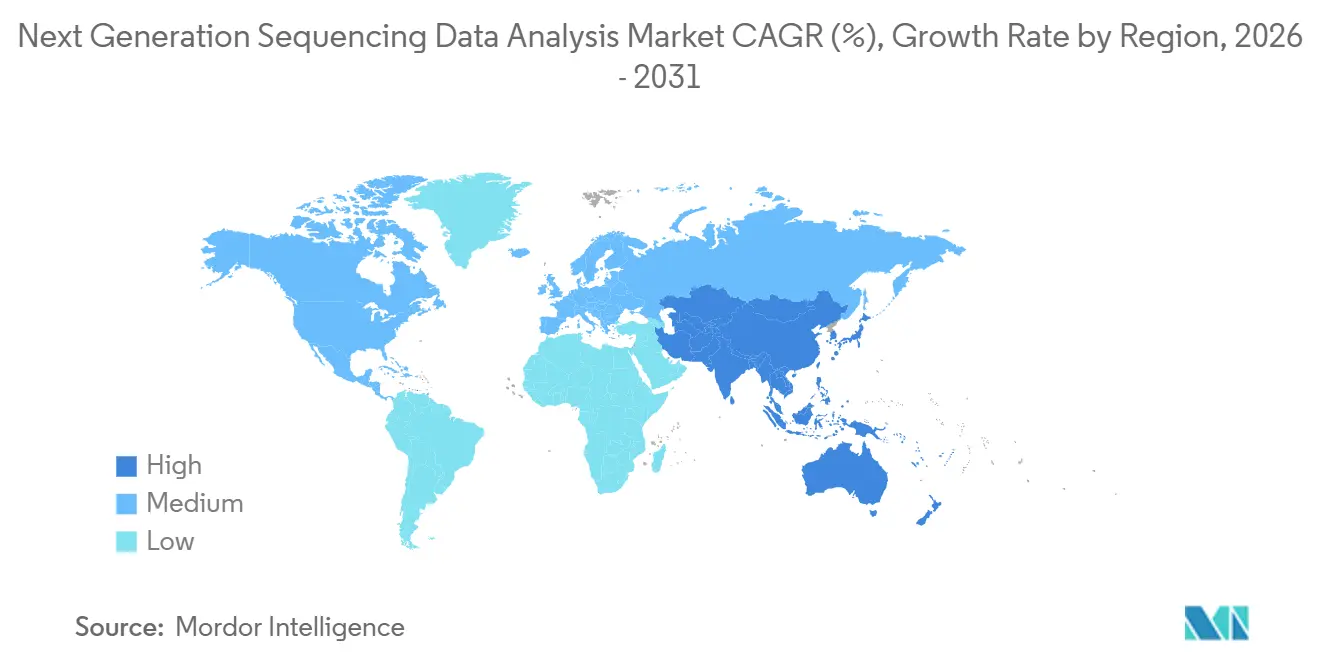
- 地域別では、北米が2025年の収益の42.41%を占め、アジア太平洋地域は2031年までに22.25%のCAGRで最も急成長する地域となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル次世代シーケンシングデータ解析市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腫瘍学および希少疾患における臨床NGS検査の拡大 | +4.5% | 北米と欧州を中核市場とし、アジア太平洋地域での急速な普及を伴うグローバル市場 | 短期(2年以内) |
| クラウドおよびハイブリッドコンピューティングの採用 | +3.5% | 北米と欧州が先行し、アジア太平洋地域がクラウドパートナーシップを通じて採用するグローバル市場 | 中期(2~4年) |
| ゲノムパイプラインとAIおよび機械学習の融合 | +4.0% | 北米、欧州、東アジアに集中したグローバル市場 | 中期(2~4年) |
| シーケンシングコストの低下と集団規模プログラム | +3.0% | アジア太平洋地域と南米が国家プログラムを通じて前進するグローバル市場 | 長期(4年以上) |
| 医療機器としてのゲノムソフトウェアの規制上の認知 | +2.5% | 主に北米と欧州、アジア太平洋地域での枠組み整備が進行中 | 短期(2年以内) |
| フェデレーテッドおよびプライバシー保護型の多機関解析 | +1.5% | 欧州と北米、多国間プログラムを通じたより広範な利用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学および希少疾患における臨床NGS検査の拡大
次世代シーケンシングデータ解析市場は、腫瘍学が単一遺伝子検査から包括的ゲノムプロファイリングへと移行するにつれて恩恵を受けています。2025年11月にFDAが提案した再分類により、腫瘍学の核酸ベースのコンパニオン診断はクラス III PMA要件からクラス II 510(k)要件(21 CFR 866.6075に基づく)へと移行する見込みです。規制上のハードルが低くなることで、検査結果の分析の複雑さを低下させることなくコンパニオン診断の量を増加させることができます。したがって、競争は分析精度、再現性のあるパイプライン、および臨床レポートの質にますます依存するようになります。希少疾患プログラムは、全エクソームおよび全ゲノム検査が不確実なバリアントの解決と表現型・遺伝子型の相関のためのツールを必要とするため、需要を追加します。ソフトウェアプロバイダーは、これらの複雑なレビュー作業を管理するための実験室を支援するAI支援解釈機能で対応しています。
クラウドおよびハイブリッドコンピューティングの採用
クラウドインフラは、ピーク時のゲノムワークロードに対応するためのオンプレミスコンピューティング容量の構築を機関が回避するのに役立ちます。Oxford Nanopore Technologiesは、シンガポールの国家ゲノムプログラムを支援する作業において、従来のローカルストレージパイプラインと比較して総所有コストが50%削減されたと報告しました。このモデルにより、機関は数年前に容量を購入する代わりに必要なときにコンピューティングリソースを使用できます。次世代シーケンシングデータ解析市場は、分析ワークロードがオフサイトに移行するにつれて、限られた大規模クラウド環境への依存度が高まるという課題にも直面しています。この依存関係により、ユーザーにとってデータレジデンシーとワークフローの移行がより困難になる可能性があります。ハイブリッドシステムは、クラウドリソースを二次・三次解析に使用しながら、生のリードを機関内に保持することでこの問題に対処します。
ゲノムパイプラインとAIおよび機械学習の融合
次世代シーケンシングデータ解析市場において、AIと機械学習は品質管理タスクから臨床バリアント解釈へと移行しています。Illuminaは、2026年4月にリリースされたDRAGEN v4.5が、実行時間やコンピューティング負荷を増加させることなく、FFPE関連の一塩基バリアントの偽陽性を90%以上、インデルの偽陽性を87%以上削減したと述べました[1]。これらの改善により、アーカイブされたFFPE腫瘍サンプルがバイオマーカー探索においてより有用になる可能性があります。2025年のレビューでは、DeepVariantやClair3などのツールにおけるCNN、トランスフォーマー、およびハイブリッドモデルの使用が説明されました。こうしたツールは、専門的な分析ソフトウェアと検証実践の重要性を高めます。フェデレーテッドラーニングは、機関データがローカルシステムから外部に出られない場合のモデル開発を支援できます。
シーケンシングコストの低下と集団規模プログラム
シーケンシングコストの低下により、次世代シーケンシングデータ解析市場全体で解析が必要なゲノムの数が増加しています。MGIのT20シーケンサーは、商業展開においてサンプルあたり100 米ドル未満のシーケンシングコストを達成しました。NIHのAll of Usリサーチプログラムは、2026年6月のリリースで535,000件以上の全ゲノム配列にわたる13 ビリオン以上の遺伝的バリアントを報告しました。このプログラムはまた、14,500件のロングリードゲノムをリリースし、2026年中にさらなるマルチオミクスリリースを計画しています。ブラジルのGenomas Brasilプログラムは、大規模ゲノミクスを国家公衆衛生システムに統合しています。各ゲノムは、ソフトウェアとサービス全体にわたる一次、二次、および三次解析の需要を追加します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したデータプライバシーおよびデータ主権要件 | -1.5% | 欧州、北米、アジア平洋、およびグローバル研究プログラム | 中期(2~4年) |
| 臨床訓練を受けたバイオインフォマティシャンおよび検証専門家の不足 | -1.2% | 北米、欧州、および新興アジア太平洋市場の臨床現場を中心としたグローバル市場 | 短期(2年以内) |
| 長期的なゲノムストレージおよびコンピューティングコスト | -0.8% | 特に小規模な臨床機関および低所得地域を中心としたグローバル市場 | 長期(4年以上) |
| レガシーLIMSおよびEHRの相互運用性のギャップ | -0.7% | 断片化したITインフラを持つ国家医療システムに集中したグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
断片化したデータプライバシーおよびデータ主権要件
データ主権規則は、次世代シーケンシングデータ解析市場においてゲノムデータを保存、処理、共有できる場所を決定します。欧州の要件および発展中の欧州健康データスペースの枠組みは、市民のゲノムデータの国境を越えた取り扱いを制限する可能性があります。これらの規則は、AIモデルトレーニング用の大規模データセットを作成するコラボレーションを断片化する可能性があります。SF-GWASは、410,000人のUKバイオバンクコホートにおいて、集中型モデルと同等の精度でプライバシー保護型ゲノムワイド関連解析を実証しました[2]。フェデレーテッド手法は、データが機関の境界を越えられない場合の実用的な対応策を提供します。ベンダーは、複数の地域にわたって管轄区域固有のデータ環境を運用する際に、追加のエンジニアリングおよび法的作業に直面します。
臨床訓練を受けたバイオインフォマティシャンおよび検証専門家の不足
臨床訓練を受けたバイオインフォマティシャンおよび検証専門家の必要性は、次世代シーケンシングデータ解析市場全体での採用を制限する可能性があります。自動化された呼び出しおよびレポート生成ツールは、アッセイ仕様を確立し、不一致な結果をレビューするための資格を持つスタッフを依然として必要とします。臨床検査室はまた、検証および認定要件を満たすためにこれらの専門家を必要とします。2025年のレビューでは、ゲノムデータサイエンス全体にわたる教育インフラ、トレーニングへのアクセス、および学際的スキル開発のギャップが特定されました。この課題は、臨床ワークフローがゲノム所見の十分な情報に基づく監視を必要とするため、日常的なパイプライン運用のための人員配置よりも広範です。これにより、エンドユーザーが十分な社内能力を持たない場合に、サービスプロバイダーおよびマネージドプラットフォームが関連性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:統合ソフトウェアが最大のポジションを維持
ソフトウェアは2025年の次世代シーケンシングデータ解析市場収益の58.31%を占めました。この次世代シーケンシングデータ解析市場シェアは、一次、二次、および三次解析をカバーする統合スイートに対する機関の需要を反映しています。三次解釈ソフトウェアは、バリアントキュレーション、臨床レポート生成、および意決定支援をサポートするため、高い価値を持ちます。これらの機能は診断および治療上の意思決定に近いものです。二次解析ソフトウェアには、アライメント、バリアント呼び出し、および品質フィルタリング機能が含まれます。ハードウェアベンダーはこのレイヤーをその提供物に組み込むことが増えており、スタンドアロンソフトウェアのマージンに圧力をかける可能性があります。
データ管理、ストレージ、およびワークフロー管理ツールは、機関が毎年数百テラバイトのゲノム情報を処理するにつれて使用が増加しています。これらのツールは、一般的なITシステムが完全には対応していないデータガバナンスおよびパイプライン調整のニーズに対応します。サービスは、多くの機関が社内バイオインフォマティクスチームを持たないため、2031年まで最も急速に拡大する提供形態セグメントです。カスタマイズされたパイプライン開発は、標準パッケージを超えた設定を必要とするロングリード、シングルセル、およびマルチオミクスアッセイにとって重要です。アウトソーシングされた解析、バリアント解釈、およびレポート生成は、社内分析インフラを構築することなく、病院検査室に臨床グレードのアウトプットを提供します。サービスモデルはまた、統合されたサンプルからレポートまでのワークフローを提供する受託研究機関をサポートします。
ワークフロー別:三次解析が最大の収益ポジションを保持
三次解析は、次世代シーケンシングデータ解析市場において2025年のワークフロー収益の48.24%を占めました。このワークフローは、バリアントアノテーション、表現型・遺伝子型の相関、臨床レポート、およびAI支援解釈をカバーします。その位置づけは、NGS診断における中心的な課題がバリアントリストをエビデンスに基づく臨床的結論に変換することであることを示しています。三次システムは、電子健康記録、ClinVarやCOSMICなどのゲノムデータベース、および規制報告機能に接続します。これらの接続により、ワークフローは以前の解析段階よりも複雑になります。また、臨床および並進的な設定において三次ツールをより差別化されたものにします。
二次解析は2031年まで最も急成長するワークフローセグメントです。リードマッピング、バリアントアライメント、およびバリアント呼び出しが含まれます。Oxford Nanopore TechnologiesおよびPacBioのロングリードプラットフォームは、数十キロベースに及ぶリードを処理する二次パイプラインを必要とします。これは、Illuminaシステム向けに設計されたショートリードパイプラインとは異なります。DeepVariantやClair3などの機械学習モデルは、専門的なソフトウェアインフラを必要としながら呼び出し精度を向上させることができます。一次解析は、機器ベンダーがオンデバイスまたは機器隣接コンピューティングシステムにこれを組み込むことが増えているため、最も低マージンの段階であり続けます。
展開モード別:クラウドがリードしハイブリッドが台頭
クラウドベースの展開は、2025年の次世代シーケシングデータ解析市場の64.14%を占めました。この次世代シーケンシングデータ解析市場シェアは、サンプルあたりの従量課金制と柔軟なコンピューティング容量の魅力を反映しています。機関は、数年前にピーク時のインフラ需要を予測することを回避できます。クラウドシステムはまた、データの物理的な移動なしにサイト間のコラボレーションをサポートします。これは、多施設臨床試験および集団規模プログラムに有用です。また、分散した研究グループが中央管理された分析環境へのアクセスを簡素化することもできます。
ハイブリッド展開は2031年まで最も急成長するモードです。ユーザーは、クラウドの経済性とデータ主権およびコンプライアンス要件のバランスをとるためにこのモデルを採用します。一般的な構成では、生のシーケンスデータはオンプレミスに保持され、二次および三次タスクはクラウドで実行されます。機関は、より計算集約的な処理のためにインデックス化および匿名化された中間ファイルをアップロードする場合があります。オンプレミスシステムは、防衛研究機関、主権健康システム、および機密の独自データを持つ製薬組織に引き続き関連性があります。NextflowやWDLなどのワークフロー管理ツールは、ローカルとクラウド環境にわたるタスクの調整を支援します。
用途別:創薬がリードし臨床診断が最も急成長
創薬・開発は、次世代シーケンシングデータ解析市場における最大の用途です。製薬企業は、標的同定、バイオマーカーベースの患者層別化、および化合物スクリーニングにゲノムプロファイリングを使用します。この用途は、バルクRNAシーケンシングおよびルーティンバリアント呼び出しを超えて拡大しています。シングルセルマルチオミクスおよび摂動ゲノミクスは、多くの化合物にわたるトランスクリプトミクススクリーンから大規模なデータセットを生成します。これらのデータセットには、専用の分析パイプラインとデータ管理容量が必要です。精密医療およびゲノム研究も、学術コア、バイオバンク、および並進研究グループにとって関連する収益領域です。
臨床診断は2031年まで22.82%のCAGRで成長すると予測されており、最も急成長する用途となっています。臨床診断における次世代シーケンシングデータ解析市場規模は、腫瘍学、希少疾患、生殖医療、および薬理ゲノミクスでの使用によって支えられています。臨床グレードのソフトウェアには、研究グレードのプラットフォームが提供しない可能性のある分析検証記録、アルゴリズムバージョン管理、および監査証跡が必要です。これらの要件は、臨床バイオインフォマティクス提供物の技術的範囲を拡大します。Tempusは2025年9月に、そのTempus xR IVD RNAベースNGS診断デバイスのFDA 510(k)認可を取得しました。この認可は、AI重視の企業が確立された診断プラットフォームと並行して直接的な規制関与を追求していることを示しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:学術機関がリードしCROが最も急速に拡大
学術・研究機関は、2025年の次世代シーケンシングデータ解析市場収益の37.84%を占めました。このポジションは、助成金、公的資金によるバイオバンクプログラム、および機関シーケンシングコアによって維持されています。これらの組織は、信頼性の高い解析インフラを必要とする継続的なゲノムデータセットを生成します。大学および研究機関はまた、Nextflow、GATK、Bioconductorなどのオープンソースツールを広く使用しています。商業プロバイダーは、マネージドクラウドプラットフォームでこのインストールベースをターゲットにすることができます。病院および臨床検査室は現在のシェアは小さいですが、監査、レポート、および規制上の義務のためにケースあたりの価値が高くなっています。
受託研究機関は2031年まで最も急成長するエンドユーザーカテゴリーです。製薬・バイオテクノロジー企業は、パイプライン開発、サンプルからレポートまでの実行、データ管理、および規制提出作業をアウトソーシングしています。CROは、クライアントプロジェクト全体で検証済みパイプラインとゲノムデータセットを蓄積するにつれて、差別化された資産を構築できます。これらの資産は、繰り返し作業および専門的な分析サービスをサポートできます。グローバルCROはまた、GDPRおよびPIPLを含む規則に基づく国境を越えたゲノムデータ転送に対処する必要があります。このニーズにより、管轄区域固有の解析容量とフェデレーテッドコンピューティングモデルへの投資が増加しています。
地域分析
北米は2025年の次世代シーケンシングデータ解析市場収益の42.41%を占めました。この地域のポジションは、学術医療センター、国立研究所、および製薬ゲノミクスグループにわたるシーケンシング容量を反映しています。NIHのAll of Usは、2026年6月のリリースで535,000件以上の全ゲノム配列と約482,000件の電子健康記録を結びつけています[3]。この規模は、解析プラットフォームとサービスへの継続的な需要を支えています。カナダとメキシコは、ゲノミクスプログラムと拡大する生物医学研究インフラを通じて需要を追加します。米国は、インストール済みIlluminaシステムに紐づいたソフトウェアライセンスとNGS重視のCRO活動の大規模な基盤を持っています。
欧州は、英国、ドイツ、フランスが主導する次世代シーケンシングデータ解析市場において重要なポジションを持っています。これらの国の国家ゲノミクスプログラムは、スケーラブルな分析インフラへの需要を支えています。ドイツのgenomDEイニシアチブは、ゲノム医療インフラに向けて公的リソースを投入しています。2024年の腫瘍プロファイリング償還のための健康保険拡大により、年間推定80,000件の検査が追加されました。フランスは、国家計画の下で12の地域ゲノミクスプラットフォームに2025年平均為替レートで6億7,000万ユーロ(7億2,000万 米ル)を投入することを約束しました。EU IVDRの移行により、検証済みで文書化された検査室ワークフローをサポートするツールの必要性が高まっています。
アジア太平洋地域は2031年まで最も急成長する地域です。中国はMGI主導のシーケンシングコスト削減から、インドは拡大するバイオテクノロジー研究基盤から、日本は償還に支えられた臨床NGS環境から恩恵を受けています。韓国、オーストラリア、インドは、学術シーケンシングコア、保健機関プログラム、および受託研究の拡大を通じて容量を提供しています。中東・アフリカは、GCCのゲノム医療投資と南アフリカの研究シーケンシングプログラムが主導する初期段階の地域です。ブラジルのGenomas Brasilイニシアチブは、政府主導のプログラムが南米のゲノム容量をどのように形成できるかを示しています。
競合環境
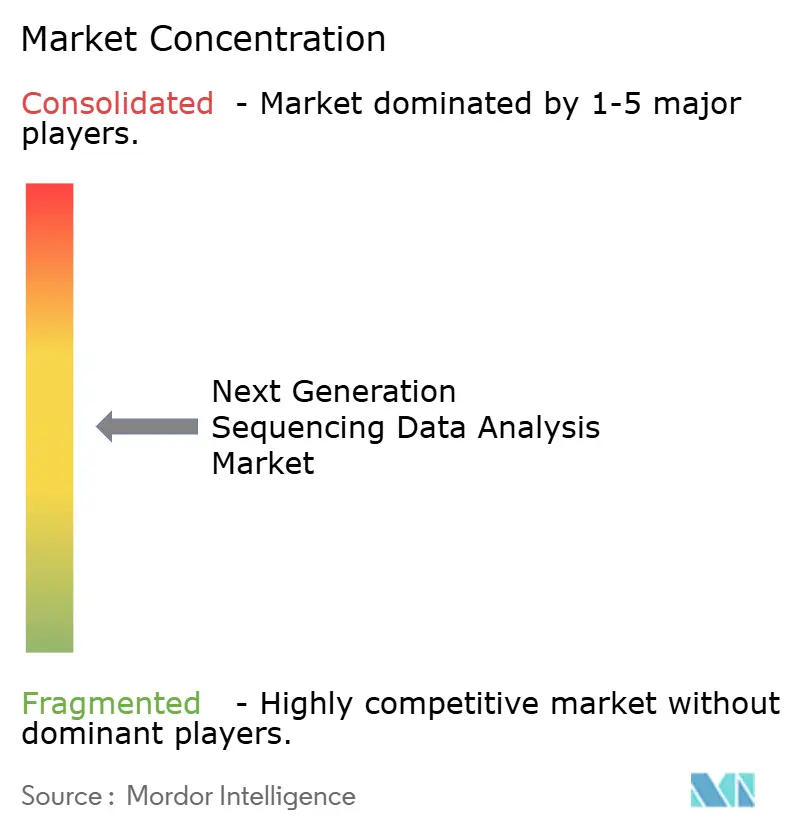
次世代シーケンシングデータ解析市場は、適度に集中した階層的な競合構造を持っています。機器・ソフトウェア統合企業には、Illumina、Thermo Fisher Scientific、Oxford Nanopore Technologiesが含まれます。DNAnexusやSeven Bridges Genomicsなどのクラウドネイティブプラットフォームは、スケーラビリティ、エコシステム接続性、およびデータ管理を通じて競争しています。AI重視の解釈プロバイダーには、SOPHiA GENETICS、Fabric Genomics、Sentieonが含まれます。これらのポジションは、アルゴリズムのパフォーマンスと臨床ワークフローの統合に依存しています。クラウドコンピューティングが参入障壁を下げる一方で、既存プラットフォームがワークフローのロックインを構築しているため、次世代シーケンシングデータ解析市場は依然として競争可能な状態にあります。
SOPHiA GENETICSは、そのSOPHiA DDMプラットフォームが2014年以来70カ国の800以上の機関で250万件以上のケースを分析したと報告しました。2026年6月、同社はMemorial Sloan Kettering Cancer Centerと精密腫瘍学の合弁事業を探るMOUに署名しました。Illuminaは2026年4月に機械学習体細胞呼び出し機能を備えたDRAGEN v4.5をリリースしました。2026年3月、IlluminaとLabcorpは、統合データ解析を備えたリキッドバイオプシーおよび固形腫瘍IVD検査キットを共同商業化するためのコラボレーションを拡大しました。これらの動きは、分析ソフトウェア、臨床ワークフロー、および検査アクセスを組み合わせることの重要性を示しています。
希少疾患および新生児スクリーニングは、臨床三次解析が専門的な表現型主導の解釈と希少バリアントデータベースを必要とする領域であり続けます。多機関フェデレーテッド解析も、患者情報が機関システムから外部に出られない場合に成熟した商業ツールが限られています。ベンダーは、準同型暗号化とセキュアマルチパーティ計算に基づくプライバシー保護型分析アプローチを開発しています。SentieonはGPU加速バリアント呼び出しを通じてコンピューティング効率の継続的な役割を示しています。次世代シーケンシングデータ解析市場はまた、分析アルゴリズムの保護へ注目が高まっています。IlluminaのDRAGENアップデートは、競争がシーケンシングケミストリーからソフトウェア手法と臨床解釈へと拡大していることを反映しています。
次世代シーケンシングデータ解析産業のリーダー企業
-
Illumina, Inc.
-
Thermo Fisher Scientific Inc.
-
QIAGEN N.V.
-
F. Hoffmann-La Roche Ltd
-
DNAnexus, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Ultima Genomicsは、NVIDIAとのコラボレーションを発表し、前例のない規模でパンゲノム対応全ゲノムシーケンシング(WGS)解析を可能にしました。パンゲノム対応解析は、NGSの感度と精度を高め、グローバルな人類の遺伝的多様性を捉えることでゲノム参照バイアスを低減するための重要なツールとなりました。
- 2026年8月:Lexogenは、世界保健機関の優良臨床検査室実践ガイダンスの原則に準拠して運用される指定NGSサービスワークフローの提供を発表しました。
グローバル次世代シーケンシングデータ解析市場レポートの範囲
レポートの範囲によると、次世代シーケンシング(NGS)データ解析とは、高スループットDNAまたはRNAシーケンシングによって生成されたデータを意味のある生物学的結果に変換するプロセスです。
次世代シーケンシングデータ解析市場は、提供形態別にソフトウェアとサービスにセグメント化されています。ソフトウェアセグメントには、一次データ解析ソフトウェア、二次解析ソフトウェア、三次解析・解釈ソフトウェア、データ管理・ストレージツール、およびワークフロー管理ソフトウェアが含まれます。サービスセグメントには、データ解析サービス、データ管理・ストレージサービス、パイプライン開発・カスタマイズサービス、およびその他のサービスが含まれます。ワークフロー別では、市場は一次解析、二次解析、および三次解析にセグメント化されています。展開モード別では、市場はクラウドベース、オンプレミス、およびハイブリッドソリューションにセグメント化されています。用途別では、市場は臨床診断、創薬・開発、精密医療、ゲノム研究、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は学術・研究機関、病院・臨床検査室、製薬・バイオテクノロジー企業、受託研究機関、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されています。
| ソフトウェア | 一次データ解析ソフトウェア |
| 二次解析ソフトウェア | |
| 三次解析・解釈ソフトウェア | |
| データ管理・ストレージツール | |
| ワークフロー管理ソフトウェア | |
| サービス | データ解析サービス |
| データ管理・ストレージサービス | |
| パイプライン開発・カスタマイズ | |
| その他のサービス |
| 一次解析 |
| 二次解析 |
| 三次解析 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 臨床診断 |
| 創薬・開発 |
| 精密医療 |
| ゲノム研究 |
| その他の用途 |
| 学術・研究機関 |
| 病院・臨床検査室 |
| 製薬・バイオテクノロジー企業 |
| 受託研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 提供形態別 | ソフトウェア | 一次データ解析ソフトウェア |
| 二次解析ソフトウェア | ||
| 三次解析・解釈ソフトウェア | ||
| データ管理・ストレージツール | ||
| ワークフロー管理ソフトウェア | ||
| サービス | データ解析サービス | |
| データ管理・ストレージサービス | ||
| パイプライン開発・カスタマイズ | ||
| その他のサービス | ||
| ワークフロー別 | 一次解析 | |
| 二次解析 | ||
| 三次解析 | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 用途別 | 臨床診断 | |
| 創薬・開発 | ||
| 精密医療 | ||
| ゲノム研究 | ||
| その他の用途 | ||
| エンドユーザー別 | 学術・研究機関 | |
| 病院・臨床検査室 | ||
| 製薬・バイオテクノロジー企業 | ||
| 受託研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
次世代シーケンシングデータ解析市場の規模はどのくらいですか?
次世代シーケンシングデータ解析市場は2026年に1.32 ビリオン 米ドルであり、20.24%のCAGRで2031年までに3.32 ビリオン 米ドルに達すると予測されています。
NGSデータ解析支出をリードする提供形態はどれですか?
ソフトウェアは2025年の収益の58.31%をリードしました。これは、機関が一次処理から解釈まで解析をサポートする統合ツールを好むためです。
臨床診断が急速に成長している理由は何ですか?
臨床診断は、腫瘍学、希少疾患、生殖医療、および薬理ゲノミクス全体でNGS検査が拡大するにつれて、2031年まで22.82%のCAGRで成長すると予測されています。
最大のインストールベースを持つ展開モデルはどれですか?
クラウドベースの展開は2025年に64.14%を占め、機関が柔軟なコンピューティング容量とデータ主権ニーズのバランスをとるにつれてハイブリッド展開が最も急速に成長しています。
NGSデータ解析収益をリードする地域はどこですか?
北米は2025年の収益の42.41%を占め、研究容量、臨床プログラム、および大規模ゲノミクスイニシアチブによって支えられています。
ゲノム解析プラットフォームの採用を制限するものは何ですか?
データ主権要件と臨床訓練を受けたバイオインフォマティクスおよび検証専門家の不足が、プラットフォームの展開と運用を複雑にする可能性があります。