
Tamanho e Participação do Mercado de Logística de Projetos do Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
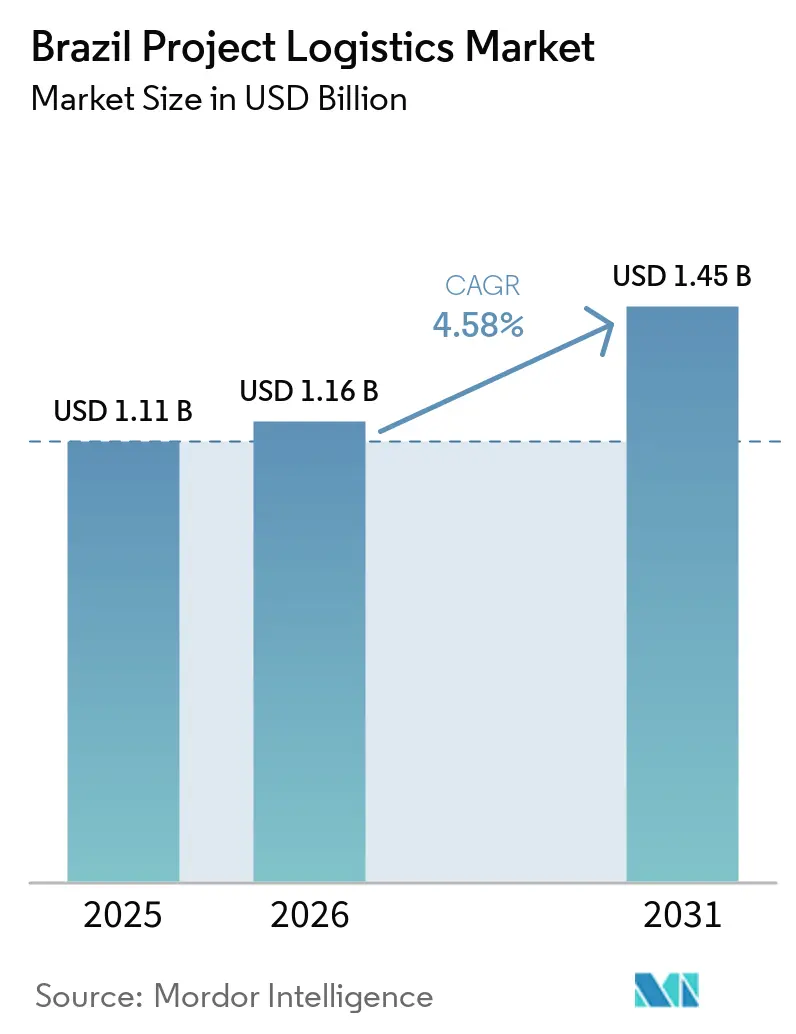
| Tamanho do mercado no ano base (2025) | 1.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.58 % |
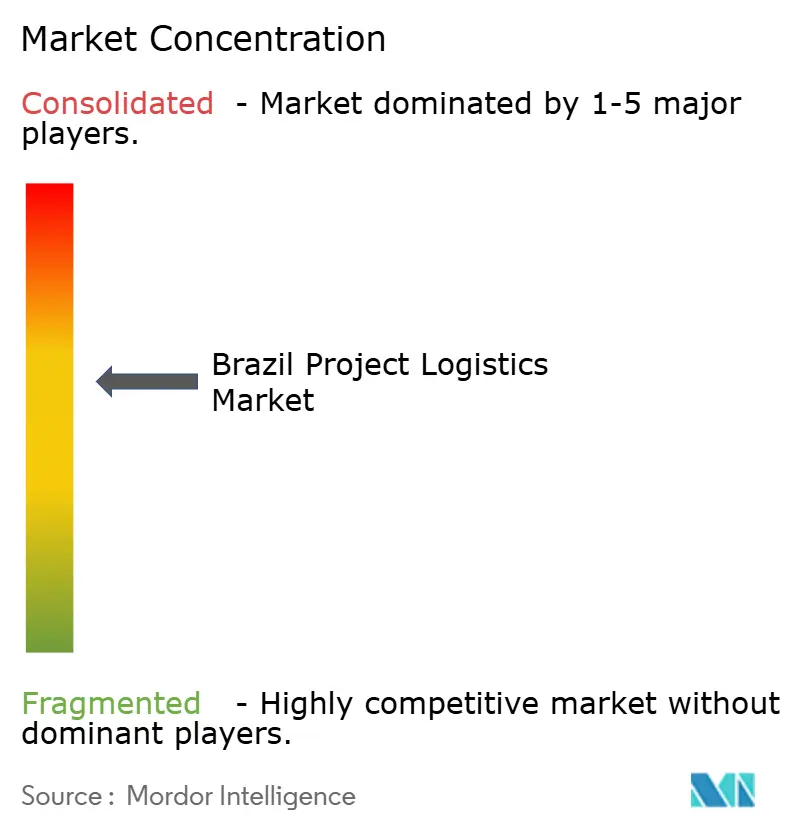
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Projetos do Brasil pela Mordor Intelligence
O tamanho do mercado de logística de projetos do Brasil foi avaliado em 1,11 bilhões de USD em 2025, e estima-se que cresça de 1,16 bilhões de USD em 2026 para atingir 1,45 bilhões de USD até 2031, a um CAGR de 4,58% durante o período de previsão (2026-2031).
O Novo PAC está criando um substancial pipeline de obras de transporte, portos, energia e construção que requer movimentações especializadas de carga. O programa havia desembolsado BRL 944,8 bilhões (USD 170,7 bilhões) até agosto de 2025, equivalente a 70,8% de sua meta de BRL 1,3 trilhões (USD 234,8 bilhões) para o ciclo de 2023 a 2026. O petróleo e gás offshore, a energia renovável, o processamento mineral e a localização da manufatura estão diversificando a demanda pelo mercado de logística de projetos do Brasil. Prestadores que combinam transporte com estudos de rotas, licenças, rastreamento de carga e coordenação em campo podem atender às necessidades operacionais dos proprietários de projetos. Restrições viárias, diferenças de bitola ferroviária, condições fluviais e aprovações de múltiplos órgãos continuam a aumentar o valor de uma engenharia e execução cuidadosas.
Principais Conclusões do Relatório
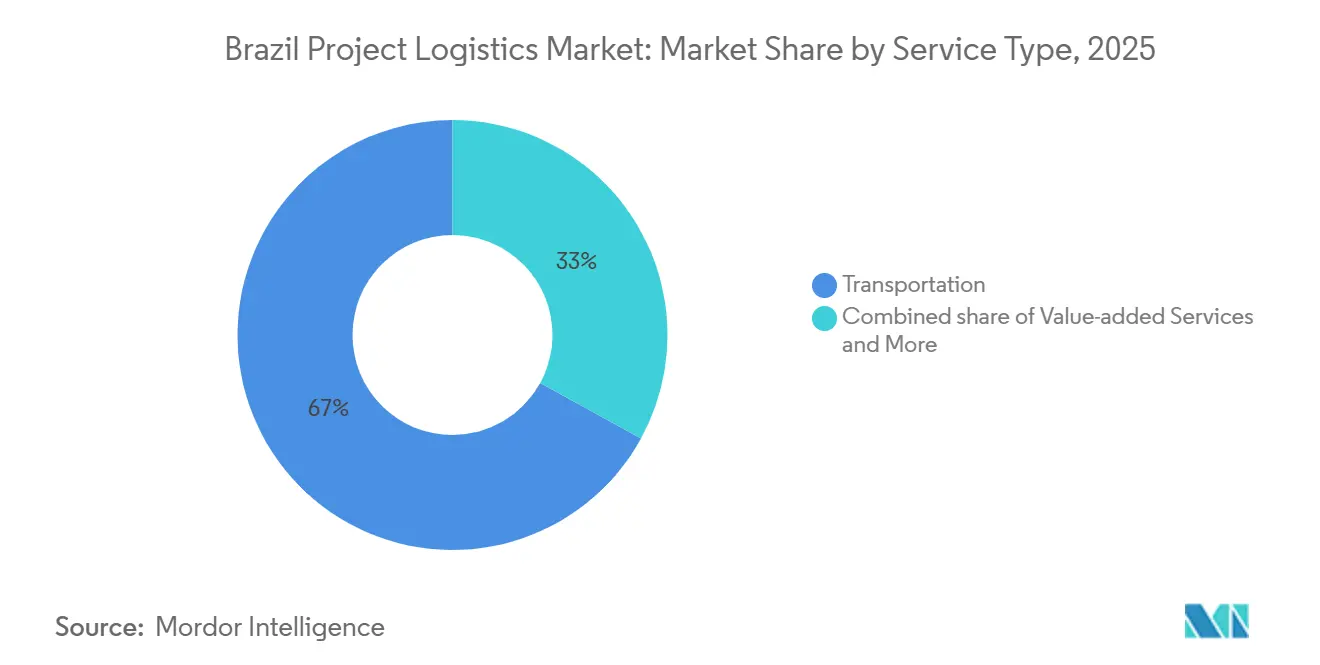
- Por serviço, o transporte deteve 67,01% da participação do mercado de logística de projetos do Brasil em 2025, enquanto o segmento de serviços de valor agregado tem previsão de crescer a um CAGR de 5,35% até 2031.
- Por modal de transporte, o rodoviário deteve 52,05% do tamanho do mercado de logística de projetos do Brasil em 2025, enquanto o aéreo tem previsão de crescer a um CAGR de 5,16% até 2031.
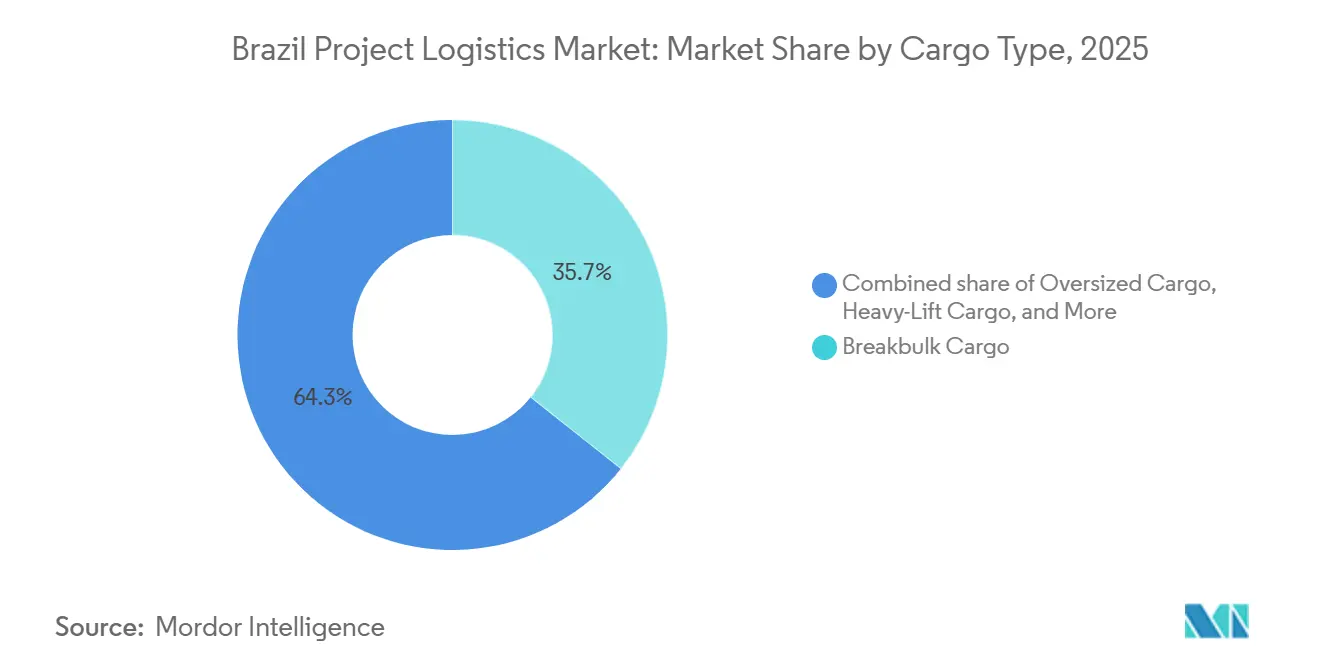
- Por tipo de carga, a carga fracionada (breakbulk) deteve 35,67% da participação do mercado de logística de projetos do Brasil em 2025, enquanto a carga superdimensionada tem previsão de crescer a um CAGR de 5,14% até 2031.
- Por setor de usuário final, a geração e transmissão de energia deteve 33,66% do tamanho do mercado de logística de projetos do Brasil em 2025, enquanto o setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 5,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Projetos do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Novo PAC e Expansão de Infraestrutura Liderada por Concessões | +1.5% | Nacional, com concentração no Norte, Centro-Oeste e Nordeste | Médio prazo (2-4 anos) |
| Pré-Sal, Energia Eólica Offshore, Pipeline de Projetos de Rede e Energia Renovável | +1.2% | Zonas costeiras do Sudeste e Nordeste | Longo prazo (≥ 4 anos) |
| Expansão de Corredores de Mineração e Projetos de Minerais Críticos | +0.8% | Norte, Nordeste e Sudeste | Longo prazo (≥ 4 anos) |
| Arco Norte, Cabotagem e Integração de Corredores Multimodais | +0.6% | Nacional, com ganhos iniciais nos portos do Norte e Nordeste | Médio prazo (2-4 anos) |
| Engenharia Digital de Rotas, Gestão de Licenças e Visibilidade de Projetos | +0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Localização da Manufatura e Megaprojetos Industriais | +0.7% | Sudeste e Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Novo PAC e Expansão de Infraestrutura Liderada por Concessões
O Novo PAC está ampliando o pipeline de projetos para o mercado de logística de projetos do Brasil por meio de investimento público em transporte e infraestrutura conectada. Havia liberado BRL 944,8 bilhões (USD 170,7 bilhões) até agosto de 2025, o que representou 70,8% da meta de BRL 1,3 trilhões (USD 234,8 bilhões) para 2023 a 2026[1]. O investimento em rodovias federais é relevante porque esses corredores transportam grande parte da carga pesada e superdimensionada do Brasil. As obras ocorrem em muitos locais, exigindo que os operadores gerenciem equipamentos, acesso a canteiros, áreas de preparação e cronogramas de entrega em vários corredores. A reabilitação de rodovias, a construção de pontes, a modernização de portos e a infraestrutura de energia criam necessidades distintas de mobilização. O Ministro da Infraestrutura, Silvio Costa Filho, identificou o Norte como uma nova fronteira de eficiência, apontando para um maior foco nas conexões interioranas com os gateways de exportação. Os leilões de concessão programados para 2026 adicionam atividade privada ao programa público e podem ampliar as oportunidades contratuais para o mercado de logística de projetos do Brasil.
Pré-Sal, Energia Eólica Offshore, Pipeline de Projetos de Rede e Energia Renovável
O mercado de logística de projetos do Brasil é apoiado por projetos offshore e de energia que requerem transporte marítimo, manuseio portuário, armazenagem e entregas terrestres especializadas. Em 2025, o IBAMA tinha 96 projetos de energia eólica offshore em análise ambiental, criando uma potencial necessidade plurianual de embarcações de instalação e movimentações de naceles, pás e torres[2]. Cada instalação exigiu estreita coordenação entre operações portuárias, transporte pesado, espaço de armazenagem e atividade offshore. A Lei nº 15.097, promulgada em 2025, estabeleceu um marco dedicado para a energia eólica offshore e reduziu a incerteza em torno do pipeline de desenvolvimento. A atividade no pré-sal sustentou a demanda por içamento pesado e transporte marítimo antes que a energia eólica offshore atingisse volumes de instalação mais elevados. O programa P-82 na instalação da Seatrium em Aracruz ilustra o trabalho logístico contínuo associado à fabricação de FPSOs. Frotas de guindastes, transportadores modulares autopropelidos e procedimentos de coordenação marítima desenvolvidos para módulos de FPSO também podem apoiar futuros trabalhos de energia eólica.
Expansão de Corredores de Mineração e Projetos de Minerais Críticos
O desenvolvimento de minerais críticos está criando oportunidades para o mercado de logística de projetos do Brasil no Pará, na Bahia e em Minas Gerais. O Brasil sancionou a Política Nacional de Minerais Críticos e Estratégicos em setembro de 2026, com até BRL 7 bilhões (USD 1,26 bilhões) em incentivos ao investimento e BRL 2 bilhões (USD 361,3 milhões) em respaldo federal para o Fundo de Garantia da Atividade Mineral[3]. O Plano Nacional de Mineração 2050 tem como meta aumentar a participação do Brasil na produção global de minerais críticos de 8,3% para 12,2%. Plantas de processamento e refino necessitam de grandes equipamentos, materiais de construção e componentes fabricados que frequentemente se movem como carga fracionada ou superdimensionada. Esses projetos precisam conectar minas, locais de processamento, portos e centros industriais estabelecidos por meio de planos de transporte viáveis. O Brasil possui 21 milhões de toneladas métricas de reservas mapeadas de terras raras, enquanto apenas 25% do território nacional foi geologicamente levantado. Isso deixa espaço para futuras rotas e infraestrutura de apoio além dos corredores industriais estabelecidos.
Engenharia Digital de Rotas, Gestão de Licenças e Visibilidade de Projetos
A engenharia digital de rotas está se tornando mais importante no mercado de logística de projetos do Brasil porque equipamentos superdimensionados e de alto valor requerem validação de rota antes do despacho. Os prestadores podem avaliar capacidade de pontes, folgas verticais, geometria viária e condições fluviais antes de comprometer veículos, escoltas e equipes de campo. Esse processo pode identificar uma restrição física antes que ela altere um cronograma de entrega ou exija um redesenho tardio de rota. Fluxos digitais de licenciamento também podem melhorar a coordenação com o processo de autorização da ANTT para cargas superdimensionadas. A capacidade é valiosa quando os planos de transporte requerem escoltas, mudanças de rota e transferências entre operações rodoviárias, portuárias, fluviais e de campo. O rastreamento de carga em tempo real e os alertas de desvio podem apoiar decisões durante uma movimentação e melhorar a comunicação com os proprietários de projetos. Um melhor planejamento também permite que as frotas existentes lidem com mais movimentações sem adições equivalentes à capacidade física.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Geometria Viária, Folga em Pontes e Restrições para Cargas Anormais | -0.6% | Nacional, mais agudo em estradas secundárias do Norte e Centro-Oeste | Longo prazo (≥ 4 anos) |
| Fragmentação de Bitola e Transbordo entre Corredores | -0.4% | Rede ferroviária nacional | Longo prazo (≥ 4 anos) |
| Calado Sazonal de Rios e Risco de Confiabilidade Relacionado a Enchentes | -0.3% | Norte e Bacia Amazônica | Curto prazo (≤ 2 anos) |
| Licenciamento Fragmentado, Escoltas e Coordenação Interinstitucional | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Geometria Viária, Folga em Pontes e Restrições para Cargas Anormais
As limitações viárias restringem o mercado de logística de projetos do Brasil, especialmente em rotas secundárias que atendem a canteiros de construção, mineração e energia. Muitas estradas e pontes não foram projetadas para os perfis de carga de módulos de FPSO, naceles eólicas, grandes transformadores ou outras cargas anormais. Os operadores podem precisar vistoriar estruturas, escolher desvios ou desenvolver soluções de engenharia antes de iniciar uma movimentação. A avaliação precisa começar bem antes da mobilização, pois uma ponte inadequada pode alterar a rota viável. Essas necessidades adicionaram distância, consumo de combustível, tempo e custo a cada movimentação. A restrição é particularmente difícil no Norte e no Centro-Oeste, onde as rotas alternativas são limitadas. A reabilitação de rodovias federais está melhorando os corredores principais, mas as estradas estaduais e municipais continuam sendo os elos finais críticos para muitos canteiros.
Fragmentação de Bitola e Transbordo entre Corredores
A rede ferroviária do Brasil opera principalmente em bitola métrica (1,00 m), enquanto a Ferrovia Norte-Sul foi construída em bitola larga (1,60 m). Essa incompatibilidade fundamental exige que a carga seja transladada em cada fronteira de bitola. Um estudo da FGV Transportes de 2025 constatou que os arranjos de tráfego mútuo responderam por apenas 8,00% do transporte de cargas, indicando que a rede operava bem abaixo de seu potencial estrutural e empurrava uma parcela desproporcional da carga de projetos para os corredores rodoviários. Uma auditoria do TCU constatou que 36,30% da infraestrutura ferroviária do Brasil não transporta nenhum tráfego. Essa ociosidade sistêmica torna a substituição modal ferroviária economicamente e operacionalmente inviável para a maioria das movimentações de logística de projetos. Equipamentos que teoricamente poderiam ser movidos por ferrovia a um custo menor, em vez de serem transportados por caminhão, adicionam congestionamento nos corredores rodoviários já sob pressão do tráfego de construção do Novo PAC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço: O Transporte Ancora os Volumes Enquanto os Serviços de Valor Agregado se Aceleram
O transporte deteve 67,01% da participação do mercado de logística de projetos do Brasil em 2025. O segmento reflete o desafio de alcançar locais de projetos dispersos, desde áreas offshore nas bacias de Campos e Santos até minas na província mineral de Carajás. O transporte rodoviário carrega a maior parte da atividade de transporte porque a entrega final na maioria dos canteiros requer transporte rodoviário. As vias marítimas e hidrovias interiores são essenciais para obras no corredor amazônico, onde as estradas são indisponíveis ou inadequadas para cargas pesadas.
O segmento de serviços de valor agregado é a categoria de serviço de crescimento mais rápido, com um CAGR previsto de 5,35% de 2026 a 2031. O tamanho do mercado de logística de projetos do Brasil para serviços de valor agregado é sustentado pela demanda por gestão integrada de projetos, despachante aduaneiro, obtenção de licenças, agendamento de escoltas e visibilidade de carga. Clientes de energia eólica offshore e defesa podem preferir um único operador para gerenciar essas tarefas ao longo de todo o processo de entrega. Armazenagem, distribuição e gestão de estoque apoiam os canteiros por meio de centros alfandegados, áreas de preparação portuária e entrega just-in-sequence. Esses serviços tornam-se mais importantes quando vários grandes projetos estão sendo construídos ao mesmo tempo.


Por Modal de Transporte: O Aéreo Lidera a Taxa de Crescimento Enquanto o Rodoviário Mantém a Escala
O transporte rodoviário deteve 52,05% do tamanho do mercado de logística de projetos do Brasil em 2025 porque fornece a conexão final para a maioria dos canteiros de projetos. Também permanece flexível quando os locais mudam ou os cronogramas de construção são comprimidos. As movimentações superdimensionadas podem ser roteadas por estrada quando as opções ferroviárias ou hidroviárias não conseguem fornecer uma solução completa. Essa flexibilidade é equilibrada por requisitos de avaliações de pontes, licenças, verificações de largura de via e escoltas. As vias marítimas e hidrovias interiores permanecem indispensáveis para projetos na Bacia Amazônica e movimentações costeiras de módulos de FPSO.
O modal aéreo tem previsão de registrar um CAGR de 5,16% de 2026 a 2031 e é o modal de transporte de crescimento mais rápido. Atende a componentes de defesa com prazo crítico, sobressalentes offshore especializados e remessas onde os atrasos operacionais têm custos elevados. A cabotagem pode fornecer uma alternativa econômica ao transporte rodoviário de longa distância para algumas movimentações de carga fracionada entre o Sul e a Amazônia. O modal ferroviário permanece limitado porque as diferenças de bitola exigem transbordo, e as rotas de concessão se concentram nas exportações de commodities. A melhor opção de transporte depende das dimensões da carga, do destino, do prazo de entrega e da infraestrutura de rota disponível.
Por Tipo de Carga: A Carga Fracionada Lidera Enquanto a Carga Superdimensionada se Expande
A carga fracionada (breakbulk) deteve 35,67% da participação do mercado de logística de projetos do Brasil em 2025. Sua posição é sustentada pela fabricação de FPSOs e pela movimentação de componentes de turbinas eólicas para parques eólicos onshore no Nordeste. Santos, Itaguaí e Suape possuem berços convencionais de carga fracionada e capacidade de guindastes que apoiam essas movimentações. Instalações especializadas para cargas superdimensionadas e de içamento pesado são menos disponíveis e estão concentradas em menos locais. A carga de içamento pesado tem um papel menor, mas distinto, em módulos de topsides de FPSO, construção de plantas industriais e fabricação de defesa.
A carga superdimensionada tem previsão de registrar um CAGR de 5,14% de 2026 a 2031, à medida que as dimensões de equipamentos de energia eólica offshore e industriais aumentam. Turbinas maiores e diâmetros de rotor maiores podem exigir manuseio além dos arranjos padrão de carga fracionada. O tamanho do mercado de logística de projetos do Brasil para carga superdimensionada também se beneficia da atividade aeroespacial e de defesa no estado de São Paulo. A montagem local do Gripen E e a produção de mísseis guiados criam movimentações com diferentes cronogramas e locais em relação ao trabalho tradicional de petróleo e gás. Volumes mais elevados podem tornar o investimento em reboques especializados, plataformas extensíveis e pontes modulares mais prático.
Por Setor de Usuário Final: A Energia Lidera o Volume Enquanto o Setor Aeroespacial e de Defesa Lidera o Crescimento
A geração e transmissão de energia deteve 33,66% do tamanho do mercado de logística de projetos do Brasil em 2025. A construção de energia eólica onshore e solar no Nordeste, os investimentos em gás para energia na Bacia Amazônica e a fabricação de FPSOs sustentam essa demanda. Transformadores, seções de torres e equipamentos de subestações frequentemente requerem manuseio especializado e transporte superdimensionado. Petróleo e gás, mineração e extração permaneceram como o segundo maior segmento vertical, sustentados pelo investimento no pré-sal e pela atividade de minerais críticos. Projetos de construção e infraestrutura requerem pontes modulares, seções de túneis pré-moldados e equipamentos pesados em múltiplos canteiros de obras.
O setor aeroespacial e de defesa tem previsão de registrar um CAGR de 5,85% de 2026 a 2031, a taxa mais rápida entre os setores de usuário final. O Brasil inaugurou seu primeiro caça Gripen E montado localmente na instalação da Embraer em Gavião Peixoto em março de 2026 e comissionou uma planta de produção de mísseis em Caçapava, São Paulo, no início de 2026. Essas instalações criam movimentações de componentes tecnicamente especializadas e ampliam a base geográfica da demanda. Plantas de manufatura, incluindo o projeto de celulose Arauco Sucuriu em Mato Grosso do Sul, também sustentam trabalhos de içamento pesado até 2026 e além.
Análise Geográfica
O Sudeste permaneceu como o centro de gravidade do mercado de logística de projetos do Brasil porque combina capacidade industrial, infraestrutura portuária e serviços logísticos especializados. Rio de Janeiro e Rio Grande do Sul abrigam atividade de fabricaão de FPSOs, enquanto o estado de São Paulo contém o cluster aeroespacial e de defesa do Vale do Paraíba. Santos apoia movimentações de carga especializada para destinos em todo o país como o maior gateway portuário da América Latina. As rodovias de São Paulo e o acesso à infraestrutura logística de Campinas apoiam as entregas de saída para os canteiros de projetos. Minas Gerais adiciona demanda de minerais críticos e aço, com fluxos de carga vinculados ao sistema de Carajás e ao corredor FIOL em desenvolvimento.
O Norte e o Nordeste são as zonas de logística de projetos de crescimento mais rápido, apoiadas pelo licenciamento de energia eólica offshore, pela expansão de Suape e pela crescente importância do Arco Norte. Os portos do Arco Norte movimentaram 163,3 milhões de toneladas métricas em 2025 e cresceram 10,3%, em comparação com uma média nacional de 6,1%Os portos do Norte do Brasil lideram o crescimento nacional em 2025, fortalecendo o corredor do Arco Norte, DatamarNews, https://datamarnews.com/noticias/northern-brazil-ports-lead-national-growth-in-2025-strengthening-arc-of-the-north-corridor ">[4]. O tamanho do mercado de logística de projetos do Brasil nessas regiões é moldado pela necessidade de alcançar canteiros com acesso rodoviário limitado. As rotas de barcaças pelo Amazonas, Tapajós e Madeira podem ser a única opção viável para grandes equipamentos industriais. A Maersk movimentou 635 toneladas de equipamentos de transformadores da WEG de Minas Gerais para Silves, Amazonas, em abril de 2025, ilustrando as demandas de planejamento do trabalho no corredor amazônico.
O Centro-Oeste e o Sul estão ganhando importância por meio de diferentes impulsionadores de projetos. Mato Grosso do Sul abriga o projeto de celulose Arauco Sucuriu, que requer transporte rodoviário pesado de Santos e Paranaguá até 2026. Os portos do Sul fornecem outro gateway para cargas que atendem ao Brasil e ao Cone Sul. O Porto de Paranaguá, no Paraná, está construindo o Moegão, o maior projeto de construção portuária ativa do Brasil, que requer mobilização dedicada de carga de projetos durante 2026. A oportunidade regional depende da construção industrial, das modernizações portuárias e das rotas interiores que requerem planejamento integrado.
Cenário Competitivo
O mercado de logística de projetos do Brasil é moderadamente concentrado, com integradores globais, especialistas em transporte de engenharia e operadores domésticos atendendo a diferentes partes da cadeia de valor. Os operadores globais competem por meio de gestão de projetos em múltiplos países, sistemas digitais e transporte combinado oceânico e terrestre. As empresas especializadas competem por meio de frotas de guindastes, capacidade de transportadores modulares autopropelidos e capacidade de engenharia para içamentos complexos. Os prestadores domésticos competem por meio de capacidades selecionadas de carga e conhecimento local de rotas e licenças. Esses grupos podem competir pelos mesmos mandatos enquanto também trabalham juntos quando os prestadores globais subcontratam trabalhos especializados de içamento.
A execução técnica é um fator competitivo importante no mercado de logística de projetos do Brasil. Os operadores utilizam cada vez mais ferramentas de pré-vistoria de rotas, monitoramento de carga em tempo real e gestão de calado de barcaças para melhorar o planejamento de entregas. A Mammoet concluiu o trabalho de içamento para a conversão da plataforma de cabeça de poço Maromba B da BW Energy antes do prazo, em agosto de 2026. A Sarens assinou um memorando de entendimento com a Prumo Logística e o Porto do Açu para estudar a logística de componentes de energia eólica offshore antes que os cronogramas de construção sejam finalizados. Esses exemplos mostram como os operadores líderes constroem credibilidade técnica e se posicionam em torno de futuros corredores de projetos.
Permanece uma lacuna na gestão digital integrada de licenças para o mercado de logística de projetos do Brasil. Um prestador que combine aprovações da ANTT, contratos estaduais de escolta e monitoramento de calado fluvial poderia simplificar um processo que atualmente atravessa vários órgãos. Operadores com experiência em licenciamento ambiental podem estar melhor posicionados para projetos offshore e de mineração que necessitam de estreita coordenação de licenciamento. As empresas domésticas estão investindo em sistemas de visibilidade e armazenagem baseada em portos. Seus recursos de capital e cobertura geográfica mais restrita podem limitar sua capacidade de perseguir escopos complexos transfronteiriços ou multimodais.
Líderes do Setor de Logística de Projetos do Brasil
-
A.P. Moller - Maersk
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
GEODIS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Maersk começou a operar no novo APM Terminals Suape em Pernambuco, fortalecendo a integração porto-logística para o crescente corredor de energia renovável e industrial do Nordeste. O terminal aumenta a velocidade de carga para remessas superdimensionadas e relacionadas a projetos em trânsito por Suape.
- Agosto de 2026: A Mammoet concluiu as operações de içamento pesado para a conversão da plataforma de cabeça de poço BW Maromba B na Drydocks World Dubai, antes do prazo. A plataforma convertida, anteriormente uma sonda de perfuração jackup, está designada para implantação no campo de Maromba, na Bacia de Campos do Brasil.
- Maio de 2026: A Wilson Sons anunciou um investimento de USD 220 milhões para expandir o Tecon Rio Grande, incluindo a extensão do cais de 900 metros para 1.200 metros. A expansão vai permitir que o terminal acomode três navios New Panamax simultaneamente até 2030, fortalecendo a posição do Sul do Brasil como gateway de carga de projetos para o Cone Sul.
- Outubro de 2025: A Sarens concluiu a operação de load-out de 5 módulos, pesando entre 1.400 e 4.000 toneladas, para o FPSO P-79 no Estaleiro EBR em São José do Norte, utilizando 136 linhas de eixo de transportadores modulares autopropelidos. A operação para a Saipem demonstrou capacidades de mobilização rápida sob cronogramas rigorosos de projetos offshore.


Escopo do Relatório do Mercado de Logística de Projetos do Brasil
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo e Hidrovias Interiores | |
| Armazenagem, Distribuição e Gestão de Estoque | |
| Serviços de Valor Agregado |
| Carga Superdimensionada (Fora de Gabarito) |
| Carga de Içamento Pesado |
| Carga Fracionada (Breakbulk) |
| Outros |
| Petróleo e Gás, Mineração e Extração |
| Geração e Transmissão de Energia (Inclui Energia Renovável) |
| Construção e Infraestrutura |
| Manufatura e Plantas Industriais |
| Aeroespacial e Defesa |
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo e Hidrovias Interiores | ||
| Armazenagem, Distribuição e Gestão de Estoque | ||
| Serviços de Valor Agregado | ||
| Por Tipo de Carga | Carga Superdimensionada (Fora de Gabarito) | |
| Carga de Içamento Pesado | ||
| Carga Fracionada (Breakbulk) | ||
| Outros | ||
| Por Setor de Usuário Final | Petróleo e Gás, Mineração e Extração | |
| Geração e Transmissão de Energia (Inclui Energia Renovável) | ||
| Construção e Infraestrutura | ||
| Manufatura e Plantas Industriais | ||
| Aeroespacial e Defesa | ||
| Outros (Marítimo e Construção Naval, Telecomunicações, etc.) |


Principais Questões Respondidas no Relatório
Qual é o valor da logística de projetos do Brasil em 2026?
A logística de projetos do Brasil foi estimada em 1,16 bilhões de USD em 2026. O valor previsto é de 1,45 bilhões de USD até 2031.
O que está impulsionando a demanda por serviços de logística de projetos no Brasil?
As obras do Novo PAC, a energia offshore, o desenvolvimento de minerais críticos, a localização da manufatura e a produção de defesa sustentam requisitos especializados de carga.
Qual serviço detém a maior participação de receita?
O transporte liderou com 67,01% em 2025 porque a carga precisa ser movimentada por vários modais.
Qual categoria de carga está crescendo mais rapidamente?
A carga superdimensionada tem previsão de crescer a um CAGR de 5,14% até 2031.
Por que o Norte e o Nordeste são importantes para a carga de projetos?
A energia eólica offshore, a atividade portuária do Arco Norte, a expansão de Suape e as necessidades das hidrovias amazônicas sustentam a demanda nessas regiões.
O que limita a movimentação de carga de projetos no Brasil?
Restrições viárias e em pontes, fragmentação de bitola ferroviária, condições fluviais e licenciamento de múltiplos órgãos podem adicionar tempo e custo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
