
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.98 % |
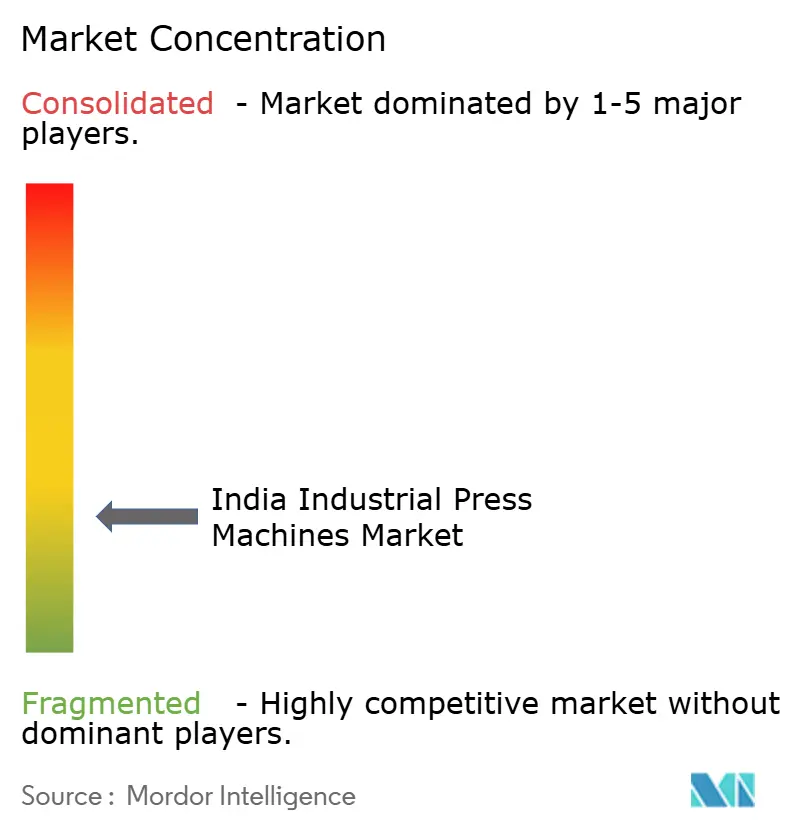
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Prensa Industrial da Índia por Mordor Intelligence
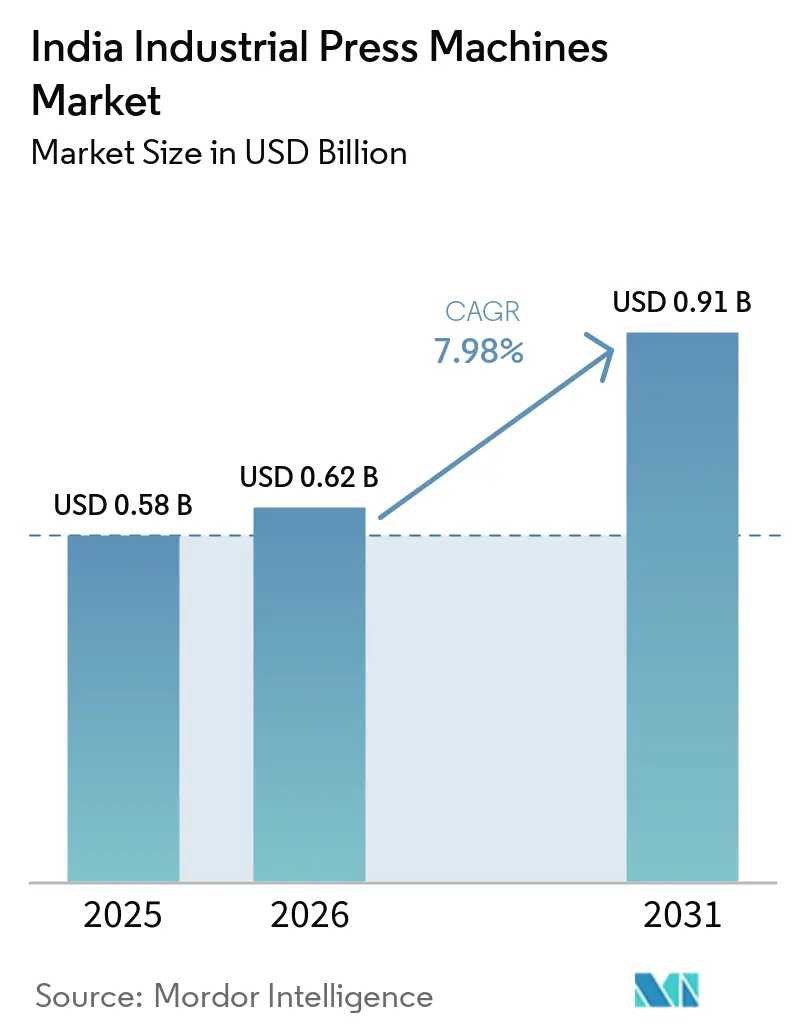
O tamanho do mercado de máquinas de prensa industrial da Índia foi avaliado em 0,58 bilhões de USD em 2025, e estima-se que cresça de 0,62 bilhões de USD em 2026 para atingir 0,91 bilhões de USD até 2031, a um CAGR de 7,98% durante o período de previsão (2026-2031).
O mercado de máquinas de prensa industrial da Índia é sustentado pelos gastos de capital industrial nos setores automotivo, eletrônico, de defesa e de engenharia pesada. Os programas de Incentivo Vinculado à Produção atraíram investimentos acima de INR 2.160 bilhões (USD 24,0 bilhões) e geraram produção e vendas acima de INR 20.410 bilhões (USD 227,2 bilhões) em 14 setores até dezembro de 2025.[1]Secretaria de Imprensa do Governo da Índia, "Esquemas PLI: Status de Investimentos, Produção e Emprego em dezembro de 2025," março de 2026, pib.gov.in A localização automotiva continua sendo uma fonte central de demanda por equipamentos, enquanto a produção de componentes eletrônicos está aumentando a necessidade de operações de conformação e união mais precisas. O mercado de máquinas de prensa industrial da Índia também enfrenta limitações decorrentes de componentes de controle importados, altos custos de equipamentos e escassez de especialistas capazes de comissionar e qualificar linhas avançadas. Essas condições favorecem fornecedores que conseguem combinar serviço local, suporte de aplicação e acesso confiável a tecnologia avançada.
Principais Conclusões do Relatório
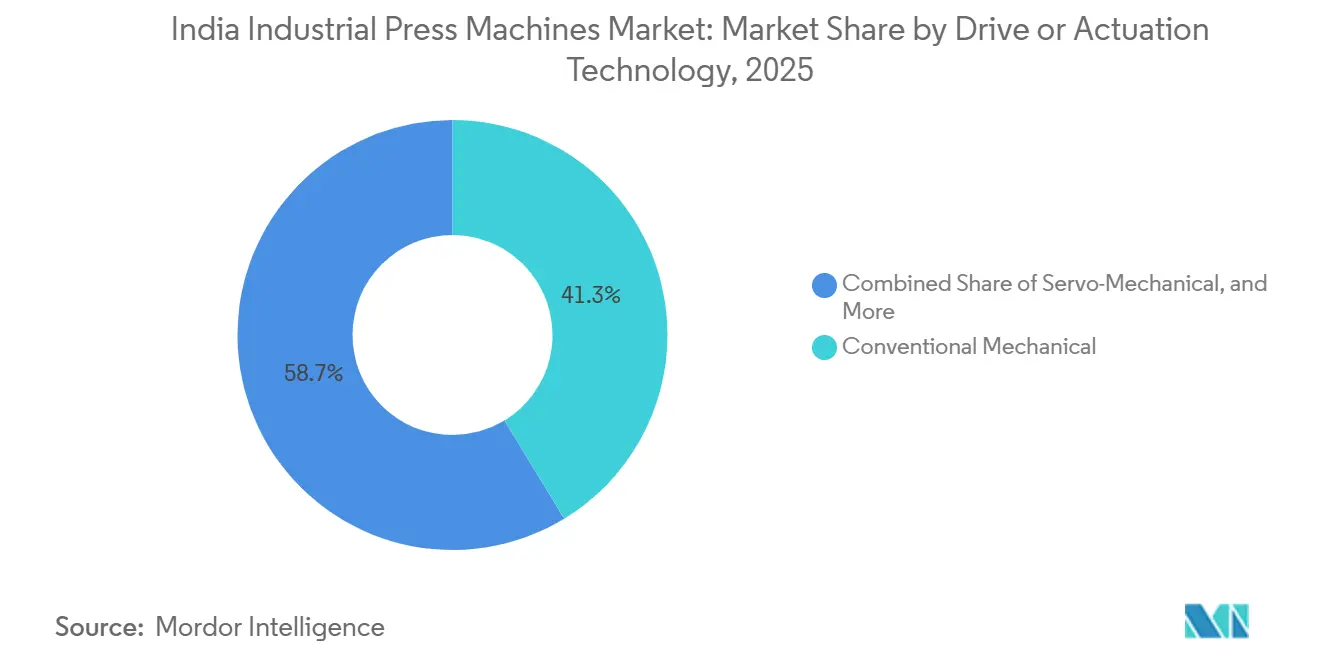
- Por tecnologia de acionamento, as prensas mecânicas convencionais detinham 41,3% da participação do mercado de máquinas de prensa industrial da Índia em 2025, enquanto as prensas servo-mecânicas têm previsão de expansão a um CAGR de 9,2% até 2031.
- Por força e capacidade de prensa, a faixa de 101 a 500 toneladas representou 37,2% do tamanho do mercado de máquinas de prensa industrial da Índia em 2025, enquanto os sistemas acima de 2.000 toneladas têm previsão de crescimento a um CAGR de 8,9% até 2031.
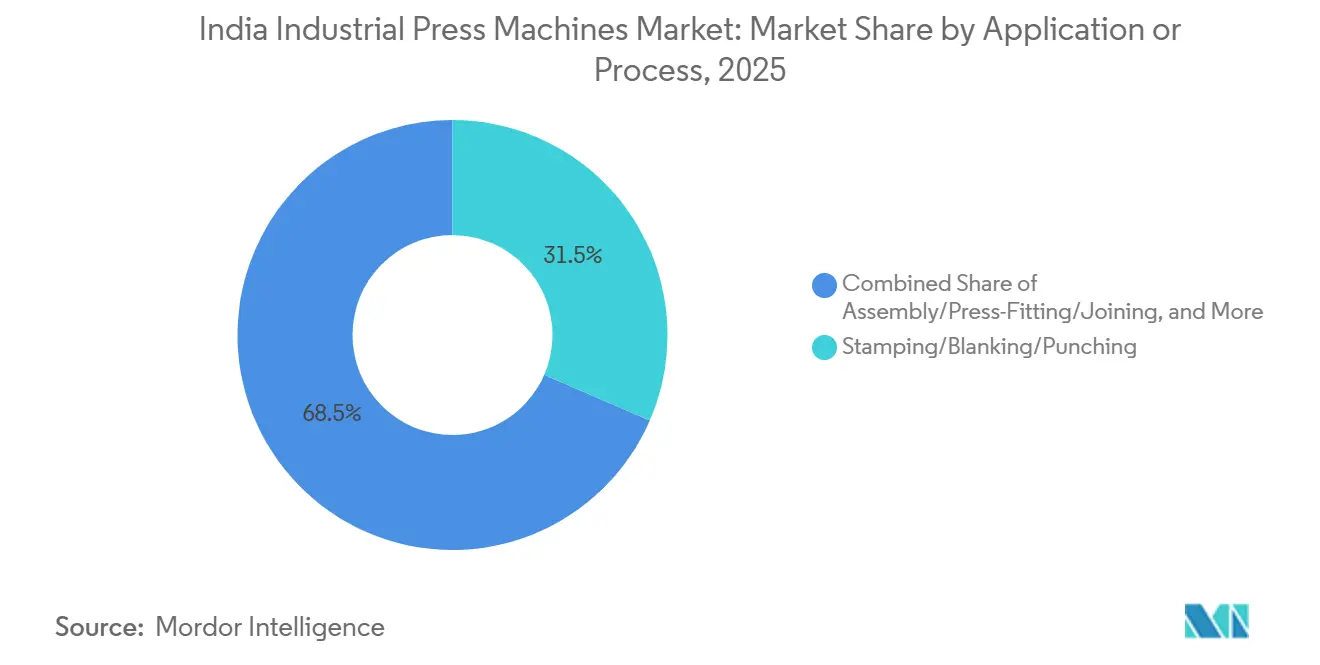
- Por aplicação e processo, estampagem, corte e puncionamento detinham 31,5% da participação do mercado de máquinas de prensa industrial da Índia em 2025, enquanto montagem, prensagem e união têm previsão de avançar a um CAGR de 8,9% até 2031.
- Por setor de uso final, automotivo e transporte detinham 42% da demanda em 2025, enquanto fabricação médica e de precisão têm previsão de crescimento a um CAGR de 9,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade Automotiva, de Veículos Elétricos e de Autopeças | +2.1% | Maharashtra, Tamil Nadu, Haryana, Gujarat | Curto prazo (≤ 2 anos) |
| Fabricação de Eletrônicos, Equipamentos Elétricos e Componentes de Precisão | +1.6% | Tamil Nadu, Karnataka, Maharashtra e Andhra Pradesh | Médio prazo (2-4 anos) |
| Adoção de Sistemas de Prensagem Servo, CNC e Automatizados | +1.2% | Nacional, com ganhos iniciais em Pune, Chennai, Gurugram | Médio prazo (2-4 anos) |
| Localização de Defesa, Aeroespacial e Engenharia Pesada | +0.9% | Uttar Pradesh, Karnataka, Odisha | Longo prazo (≥ 4 anos) |
| Demanda por Substituição, Retrofit e Eficiência Energética | +0.7% | Nacional, concentrada em Faridabad, Rajkot e Coimbatore | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Capacidade de Conformação de Metais Orientada à Exportação | +0.5% | Zonas de processamento de exportação de Tamil Nadu, Maharashtra e Gujarat | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade Automotiva, de Veículos Elétricos e de Autopeças
O esquema de Incentivo Vinculado à Produção para automóveis e autopeças tinha uma dotação de INR 259,4 bilhões (USD 2,9 bilhões) e havia atraído INR 295,8 bilhões (USD 3,3 bilhões) em investimento acumulado até março de 2025, criando 44.987 empregos. Sua faixa de incentivo de 13% a 18% para componentes de veículos elétricos e células de combustível de hidrogênio apoia o investimento em equipamentos de conformação avançados, incluindo sistemas servo-controlados adequados a estruturas de aço de alta resistência avançado. O esquema PM E-DRIVE tem um orçamento de INR 109 bilhões (USD 1,2 bilhão) até março de 2028 e exige a produção doméstica de componentes específicos de veículos elétricos. Maharashtra, Tamil Nadu e Haryana responderam por 139 das 225 unidades de fabricação PLI-Auto aprovadas em julho de 2026, concentrando a demanda de instalação, ferramental e manutenção em corredores estabelecidos. A Mahindra and Mahindra planeja aumentar a capacidade de SUVs e veículos elétricos para 82.000 unidades por mês até março de 2027 nas instalações de Chakan e em uma nova unidade em Nagpur. O mercado de máquinas de prensa industrial da Índia se beneficia de novas linhas e de compras de substituição necessárias para mudanças no design de peças e requisitos de processo mais rigorosos.
Fabricação de Eletrônicos, Equipamentos Elétricos e Componentes de Precisão
O Esquema de Fabricação de Componentes Eletrônicos foi aprovado em abril de 2025 com uma dotação de INR 229,2 bilhões (USD 2,6 bilhões) e abrange componentes como PCBs multicamadas, passivos SMD, células de íons de lítio e conectores. Espera-se que o programa atraia investimentos acima de INR 590 bilhões (USD 6,6 bilhões) e apoie INR 4.560 bilhões (USD 50,8 bilhões) em produção ao longo de 6 anos. Esses produtos utilizam processos de corte de precisão, estampagem e prensagem, criando demanda por equipamentos capazes de trabalhar com tolerâncias abaixo de 0,1 mm. Os esquemas PLI de eletrônicos haviam desembolsado INR 155,5 bilhões (USD 1,7 bilhão) até dezembro de 2025, indicando que a implantação de capital estava em andamento. Equipamentos servo-elétricos e servo-hidráulicos podem fornecer o controle repetível de força, velocidade e posição necessário para essas operações. O mercado de máquinas de prensa industrial da Índia pode se beneficiar quando os fornecedores combinam equipamentos avançados com comissionamento e suporte de serviço local.
Adoção de Sistemas de Prensagem Servo, CNC e Automatizados
Os compradores estão dando maior ênfase a células de produção completas que oferecem maior tempo de atividade, conformação controlada, menor consumo de energia e menos manuseio manual. Esses requisitos são mais fortes em plantas de veículos elétricos e eletrônicos, onde a consistência e o tempo de ciclo moldam a economia de produção. O mercado de máquinas de prensa industrial da Índia está, portanto, migrando para sistemas com acionamentos servo, controle CNC, monitoramento e funções de transferência automatizadas. Os fornecedores devem demonstrar como a prensa, o ferramental, os controles e o manuseio de materiais funcionarão juntos na produção. A ANDRITZ Schuler lançou suas prensas de corte fino HFA plus+ em janeiro de 2026 com acionamentos de bomba hidráulica servo-controlados, taxas de curso mais altas e melhor eficiência energética. Esses sistemas podem combinar etapas como gravação em relevo, cunhagem e montagem na matriz em um único curso de conformação, fortalecendo o argumento para equipamentos que melhoram tanto a precisão quanto a eficiência do processo.
Localização de Defesa, Aeroespacial e Engenharia Pesada
Os programas de defesa e aeroespacial exigem sistemas de prensa de alta força com aquecimento controlado, processos rastreáveis, ferramental específico para a aplicação e gestão de qualidade qualificada. A avaliação fornecida identifica demanda por capacidade de ultra-alta tonelagem em materiais aeroespaciais de grau de defesa, o que exige que os fornecedores de prensas integrem equipamentos mecânicos com controles de processo e documentação. O aquecimento isotérmico, o controle de força em malha fechada e o ferramental especializado aumentam a dificuldade de instalação e estendem o período desde a seleção do projeto até a produção. Esses requisitos tornam a aquisição de defesa mais complexa do que uma compra padrão de máquina autônoma. A ISGEC Heavy Engineering aprovou uma expansão de Construção de Máquinas de INR 2,2 bilhões (USD 24,3 milhões) em fevereiro de 2026 para prensas automotivas, prensas de forjamento, prensas de defesa e equipamentos para o setor nuclear. O mercado de máquinas de prensa industrial da Índia se beneficia desses projetos de maior valor, embora os ciclos de qualificação e entrega permaneçam longos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Financiamento Limitado para PMEs | -1.5% | Nacional, mais agudo em clusters de fabricação de MPMEs de Nível 2 e Nível 3 | Curto prazo (≤ 2 anos) |
| Dependência de Controles, Acionamentos e Componentes de Precisão Importados | -1.0% | Nacional, com exposição concentrada nos segmentos de prensas servo e CNC | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Ferramental e Matrizes, Controles e Comissionamento | -0.8% | Nacional, com ganhos iniciais nos polos de Pune, Chennai e Faridabad | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Aplicações de Alta Precisão e Segurança Crítica | -0.4% | Defesa em Odisha, Uttar Pradesh e Karnataka; aeroespacial em Bengaluru e Nashik | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Financiamento Limitado para PMEs
As montadoras e fornecedores de Nível 1 geralmente têm orçamentos de capital definidos e relacionamentos bancários estabelecidos, enquanto empresas menores de estampagem e fabricação enfrentam capacidade de financiamento mais limitada. O Esquema de Garantia de Crédito Mútuo para MPMEs oferece cobertura de garantia de 60% para facilidades de crédito de até INR 1 bilhão (USD 11,1 milhões) para compras de maquinário, e sua modificação de 2026 reduziu o limite de custo de maquinário de 75% para 60% do custo do projeto.[2]Secretaria de Imprensa do Governo da Índia, "Orçamento da União 2025-26: Garantia de Crédito para MPMEs e Missão Nacional de Manufatura," fevereiro de 2025, pib.gov.in O Orçamento 2025-26 também elevou a cobertura de garantia de crédito para micro e pequenas empresas de INR 50 milhões (USD 0,6 milhão) para INR 100 milhões (USD 1,1 milhão). Uma linha servo-mecânica automatizada de médio porte normalmente custa entre INR 20 milhões e INR 100 milhões (USD 0,2 milhão a USD 1,1 milhão). A avaliação técnica e as necessidades de garantia ainda podem restringir o financiamento de projetos para compradores menores. O mercado de máquinas de prensa industrial da Índia permanece exposto porque muitas dessas empresas mantêm prensas mecânicas convencionais legadas em operação além de sua vida útil de manutenção prevista.
Dependência de Controles, Acionamentos e Componentes de Precisão Importados
A Índia continua sendo importadora líquida de bens de capital em todos os subsetores de manufatura, e controladores CNC, amplificadores servo, fusos de esferas de precisão e guias lineares são fundamentais para a precisão, confiabilidade e tempo de ciclo das prensas.[3]Departamento de Indústria Pesada, "Política de Bens de Capital: Índia como Importadora Líquida de Bens de Capital em Subsetores," data de publicação não indicada no material fornecido, icpma.org.in A avaliação fornecida identifica Alemanha, Japão e Taiwan como principais fontes desses componentes, criando exposição cambial e prazos de entrega de equipamentos mais longos. Essa dependência é maior em sistemas servo e CNC porque os elementos importados determinam o desempenho central. O NITI Aayog relatou que a Índia permanecia fortemente dependente de importações de componentes, incluindo semicondutores, circuitos integrados e baterias, no segundo trimestre do exercício fiscal 2025-26, com circuitos integrados representando 23,7% das importações de eletrônicos.[4]NITI Aayog, "Monitoramento Trimestral do Comércio: Julho a Setembro, 2º Trimestre do Exercício Fiscal 2025-26," fevereiro de 2026, niti.gov.in Os fabricantes domésticos, consequentemente, enfrentam uma base de custos mais elevada em equipamentos avançados e devem gerenciar cuidadosamente o serviço local e o estoque. O mercado de máquinas de prensa industrial da Índia permanecerá restrito até que os caminhos de fornecimento doméstico para componentes avançados de controle e acionamento se tornem mais estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento: A Transição para Servo Altera a Cadeia de Valor
As prensas mecânicas convencionais detinham 41,3% do tamanho do mercado de máquinas de prensa industrial da Índia em 2025. Sua posição reflete a profundidade da base instalada na estampagem automotiva de média tonelagem. A demanda por substituição é importante nessa categoria porque os compradores frequentemente retêm os equipamentos até que os requisitos de manutenção aumentem ou uma nova peça exija tolerâncias mais rígidas. O design de manivela fixa continua adequado para muitas tarefas de estampagem estabelecidas. As prensas hidráulicas formam o segundo grande grupo tecnológico e são utilizadas onde a tonelagem total é necessária em diferentes pontos do curso. Forjamento de defesa, conformação de engenharia pesada e embutimento profundo são casos de uso importantes para sistemas hidráulicos. Prensas pneumáticas e sistemas híbridos atendem a aplicações de montagem leve e conformação especializada. Sua demanda está vinculada à fabricação de eletrônicos e dispositivos médicos, onde os requisitos de força podem ser menores, mas a repetibilidade continua sendo importante.
As prensas servo-mecânicas têm previsão de crescimento a um CAGR de 9,2% até 2031. O empilhamento de laminações de motores de veículos elétricos é uma aplicação importante porque requer controle programável do ponto morto inferior que equipamentos de manivela fixa não conseguem fornecer. O lançamento do HFA plus+ da ANDRITZ Schuler em janeiro de 2026 combinou acionamentos de bomba hidráulica servo-controlados com taxas de curso mais altas e melhor eficiência energética. O exemplo do produto ilustra as capacidades que clientes automotivos e eletrônicos podem incluir nas especificações de equipamentos. O argumento de negócios para sistemas servo é cada vez mais baseado em economia de energia e menos etapas de processo, não apenas em precisão. Gravação em relevo, cunhagem e montagem na matriz podem ser combinadas em um único curso de conformação quando o design do produto permite. Isso reduz as trocas de ferramental e pode reduzir o espaço necessário para uma célula de produção. O setor de máquinas de prensa industrial da Índia tem, consequentemente, uma oportunidade de melhorar sua posição em equipamentos de maior desempenho por meio de suporte de aplicação mais robusto e acesso a tecnologias servo.


Por Força / Capacidade de Prensa: Sistemas de Alta Tonelagem Registram o Crescimento Estrutural Mais Rápido
A faixa de 101 a 500 toneladas detinha 37,2% da participação do mercado de máquinas de prensa industrial da Índia em 2025. Essa classe de capacidade atende painéis de carroceria de veículos de passeio, travessas estruturais e carcaças de eletrodomésticos. Ela tem a maior sobreposição entre fabricantes de prensas domésticos e subsidiárias de OEMs globais. A concorrência é, portanto, ativa tanto em preço quanto em tecnologia. As faixas de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas atendem a estruturas mais pesadas, como longarinas de chassi, carcaças de baterias de veículos elétricos e núcleos de fundição pesada. A demanda nessas faixas acompanha o lançamento de novas plataformas de veículos e o uso crescente de peças estruturais maiores para veículos elétricos. A categoria de até 100 toneladas suporta montagem de precisão, prensagem e conformação em pequenos lotes. A produção de subconjuntos eletrônicos e dispositivos médicos sustenta sua demanda constante.
Os sistemas acima de 2.000 toneladas têm previsão de crescimento a um CAGR de 8,9% até 2031. Seu crescimento está vinculado ao forjamento de defesa e à fabricação de estruturas aeroespaciais. A avaliação fornecida identifica programas de materiais aeroespaciais de grau de defesa como fonte de demanda por capacidade doméstica de ultra-alta tonelagem. A Índia registrou exportações de engenharia de USD 122,43 bilhões no exercício fiscal 2025-26, e maquinário industrial e produtos de ferro e aço estavam entre os principais painéis de exportação. Fabricantes voltados à exportação podem usar linhas de alta capacidade para atender à demanda externa por produtos conformados. Em todas as faixas de capacidade, acionamentos servo, monitoramento de processo e transferência robótica estão aumentando a importância da capacidade do sistema completo. Essas adições elevam o valor da linha instalada além da força nominal da prensa. Elas também tornam o tempo de atividade e o suporte de engenharia partes mais significativas da decisão de compra. O mercado de máquinas de prensa industrial da Índia está, portanto, migrando para fornecedores capazes de integrar capacidade mecânica com automação e serviço.
Por Aplicação / Processo: Aplicações de Montagem Crescem com os Ventos Favoráveis de Veículos Elétricos e Eletrônicos
Estampagem, corte e puncionamento detinham 31,5% do tamanho do mercado de máquinas de prensa industrial da Índia em 2025. Essa foi a principal aplicação de processo porque oficinas de carroceria automotiva, fabricantes de invólucros elétricos e produtores de bens de consumo duráveis precisam de grandes volumes de peças de chapa metálica. Embutimento profundo e conformação de chapas é outra aplicação importante. É utilizada para tanques de combustível, cárteres de óleo, componentes de carcaças de baterias de veículos elétricos e carcaças de eletrodomésticos. A demanda nesse grupo de processos acompanha a fabricação de pacotes de baterias para veículos elétricos à medida que as montadoras localizam a embalagem de células e a montagem de módulos. O forjamento é uma aplicação de menor volume, mas de alto valor. Está vinculado a programas de defesa e aeroespacial que necessitam de componentes qualificados de titânio e ligas de níquel. Processos isotérmicos e de forma quase líquida ganham importância à medida que as necessidades de certificação de materiais se tornam mais rigorosas.
Montagem, prensagem e união têm previsão de crescimento a um CAGR de 8,9% até 2031. A produção de trens de força para veículos elétricos sustenta essa demanda porque a prensagem de rotor-estator e a união de módulos de bateria requerem perfis de força-deslocamento controlados e repetíveis. Equipamentos mecânicos convencionais não conseguem fornecer consistentemente o mesmo nível de controle para essas tarefas. Endireitamento e conformação geral atendem a compradores dos setores ferroviário, de construção e de fabricação pesada. Moldagem por compressão e compactação de pó atendem a componentes compostos e de metal sinterizado. Essas aplicações ganham relevância à medida que a capacidade estrutural aeroespacial se desenvolve. O Esquema de Fabricação de Componentes Eletrônicos também apoia subconjuntos de PCB e fabricação de conectores. Ele reforça a demanda por equipamentos de corte de precisão e prensagem em processos relacionados à eletrônica. O mercado de máquinas de prensa industrial da Índia se beneficia porque as aplicações em expansão mais rápida necessitam de sistemas precisos e controlados por força, além de equipamentos de conformação convencionais.
Por Setor de Uso Final: Médico e Defesa Ampliam o Mercado Além do Automotivo
Automotivo e transporte detinham 42% da demanda em 2025. Isso os tornou o grupo de uso final dominante no mercado de máquinas de prensa industrial da Índia. Sua posição é reforçada pelo investimento em plataformas de veículos elétricos e pelos requisitos de agregação de valor doméstico associados ao PLI-Auto. Essas condições incentivam fornecedores de Nível 1 e Nível 2 a localizar operações de conformação que anteriormente eram supridas por importações. Maquinário e equipamentos industriais, juntamente com elétrico e eletrônico, representam os próximos grupos significativos de usuários finais. Eles refletem a base crescente de produção doméstica de bens de capital e eletrônicos. A demanda automotiva permanece importante porque as plataformas de veículos utilizam grandes volumes de painéis estampados, peças estruturais e componentes de trem de força. Mudanças nas escolhas de materiais dos veículos e no design das peças também criam razões para atualizar as linhas de conformação existentes.
Fabricação médica e de precisão têm previsão de expansão a um CAGR de 9,5% até 2031. Instrumentos cirúrgicos, implantes ortopédicos, invólucros de dispositivos de diagnóstico e conjuntos eletrônicos de precisão necessitam de tolerâncias finas e superfícies de alta qualidade. Prensas servo-controladas são mais adequadas para muitos desses requisitos do que equipamentos mecânicos básicos. Aeroespacial e defesa são outros grupos de uso final importantes, embora seu ciclo de aquisição seja mais longo e o valor de seus equipamentos seja mais alto. A aprovação de investimento da ISGEC em fevereiro de 2026 identificou prensas de defesa e equipamentos para o setor nuclear dentro de sua expansão planejada de Construção de Máquinas. As cadeias de suprimentos aeroespaciais também exigem documentação de processo rastreável e registros de qualificação estabelecidos. Construção e equipamentos pesados, equipamentos de energia e energia elétrica, e eletrodomésticos e bens de consumo duráveis adicionam demanda vinculada a gastos em infraestrutura e localização da manufatura. O setor de máquinas de prensa industrial da Índia deve, portanto, atender a um conjunto mais amplo de requisitos operacionais e de documentação do que os associados exclusivamente a clientes automotivos.
Análise Geográfica
Maharashtra, Tamil Nadu e Haryana detinham a maior concentração de unidades de fabricação PLI-Auto aprovadas em julho de 2026. Maharashtra tinha 66 unidades, Tamil Nadu tinha 38 e Haryana tinha 35. Essa concentração torna esses estados os locais de maior intensidade de aquisição no mercado de máquinas de prensa industrial da Índia. O cluster de Pune, Nashik e Aurangabad em Maharashtra combina instalações de montagem de OEMs com extensas cadeias de suprimentos de Nível 1 e Nível 2. Essa estrutura sustenta a demanda recorrente de substituição e atualização de capacidade de estampagem. O corredor de Gurugram, Manesar e Bawal em Haryana é um denso cinturão de estampagem para veículos de passeio e motocicletas. A região se beneficia de vínculos estreitos entre a produção de veículos, fornecedores e prestadores de serviços técnicos.
As zonas de Chennai e Hosur em Tamil Nadu reúnem uma base automotiva multi-OEM e um corredor emergente de fabricação de eletrônicos. O estado, portanto, cria demanda por equipamentos de estampagem automotiva, bem como sistemas de conformação de precisão. Os três estados líderes têm uma grande base organizada de técnicos para comissionamento, manutenção e suporte de processo. Isso reduz o risco de propriedade para os compradores e apoia investimentos repetidos por OEMs globais de prensas. Karnataka e Gujarat formam o próximo nível de demanda, embora seus impulsionadores sejam diferentes. Bengaluru está focada em aeroespacial, eletrônica de defesa e fabricação de precisão. Isso apoia requisitos de equipamentos especializados e serviços de ciclo de vida para aplicações exigentes. As áreas de Rajkot, Ahmedabad, Sanand e Vadodara em Gujarat têm muitos fabricantes de precisão e engenharia geral de pequeno e médio porte. Rajkot também é um centro de produção de prensas hidráulicas e pneumáticas de pequeno porte, atendendo a salas de ferramentas e oficinas de serviços.
Uttar Pradesh, Odisha e Rajasthan estão se desenvolvendo como locais de demanda por meio da localização de defesa e engenharia pesada. Grandes requisitos de forjamento conectados a cadeias de suprimentos de defesa sustentam a demanda em Uttar Pradesh e Odisha. Os corredores industriais de defesa em Uttar Pradesh e Tamil Nadu apoiam a perspectiva de longo prazo para a aquisição de equipamentos nesses locais. Odisha é relevante para programas de forjamento de alta força e capacidades de engenharia associadas. Centros de demanda menores também permanecem em Coimbatore, Ludhiana e Hyderabad. Esses clusters apoiam autopeças, fixadores aeroespaciais e exportações de maquinário industrial. Seus compradores frequentemente dão maior peso à proximidade de serviço, financiamento e suporte de retrofit. A geografia no mercado de máquinas de prensa industrial da Índia é, portanto, moldada pela combinação de produção de veículos, fabricação de precisão, programas de defesa e os recursos técnicos necessários para operar equipamentos avançados.
Cenário Competitivo
O mercado de máquinas de prensa industrial da Índia abrange grupos competitivos distintos em faixas de capacidade e tecnologia. A concorrência é mais concentrada em sistemas de ultra-alta tonelagem e linhas automatizadas, onde os projetos necessitam de engenharia especializada e capacidade de qualificação. O segmento padrão e semicustomizado abaixo de 500 toneladas é mais fragmentado. Os OEMs globais que operam na Índia se beneficiam de gamas de produtos mais amplas em sistemas mecânicos convencionais, servo-mecânicos e hidráulicos. Eles também podem recorrer a ferramentas digitais da empresa-mãe e expertise de aplicação estabelecida. A ANDRITZ concluiu a reformulação da marca Schuler como ANDRITZ Schuler em março de 2025. A integração tornou os sistemas de prensa Schuler disponíveis por meio de uma interface unificada com as tecnologias de processamento de metais e produção de baterias da ANDRITZ. A oferta combinada suporta monitoramento digital, manutenção preditiva e diagnóstico remoto de processos.
A ISGEC Heavy Engineering é um importante fabricante doméstico de prensas pesadas. A empresa construiu mais de 4.000 prensas ao longo de 80 anos e possui produção dedicada de prensas mecânicas em Bawal e produção de prensas hidráulicas em Bhartauli. O conselho aprovou INR 2,2 bilhões (USD 24,3 milhões) para a expansão de Construção de Máquinas, que deve adicionar INR 3,8 bilhões (USD 41,7 milhões) em receita anual até julho de 2027. A expansão tem como alvo equipamentos para os setores automotivo, de forjamento, de defesa e nuclear. É um exemplo direto de capacidade doméstica sendo preparada para aplicações de maior valor. O lançamento do HFA plus+ da ANDRITZ Schuler em janeiro de 2026 é outro movimento estratégico, demonstrando o foco em acionamentos hidráulicos servo-controlados, eficiência energética e taxas de curso mais altas. Os investimentos em capacidade doméstica em equipamentos complexos de forjamento também refletem a tendência em direção à participação do setor privado em materiais de grau de defesa.
Fabricantes regionais e integradores de automação competem em sistemas de menor e média tonelagem por meio de preço, velocidade de entrega e serviço local. Essa parte do mercado de máquinas de prensa industrial da Índia é sensível ao preço e normalmente tem margens mais estreitas. Os fornecedores estão aumentando seu foco em contratos de pós-venda, retrofits e serviços de manutenção preditiva para criar receita recorrente. Kits de retrofit para prensas mecânicas legadas podem ser úteis onde os clientes precisam de melhores controles sem substituir uma linha completa. Linhas integradas de estampagem a quente e células de conformação de precisão prontas para exportação são outras áreas de oportunidade identificadas na avaliação fornecida. O Bureau de Normas da Índia tornou a certificação do Esquema X obrigatória para categorias relevantes de maquinário e equipamentos elétricos a partir de setembro de 2026. Esse requisito favorece fornecedores certificados e aumenta o ônus de conformidade para fabricantes menores.
Líderes do Setor de Máquinas de Prensa Industrial da Índia
-
ANDRITZ Schuler Group
-
AIDA India Private Limited
-
ISGEC Heavy Engineering Limited
-
Komatsu India Private Limited
-
Godrej and Boyce Manufacturing Company Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial da Índia
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Prensas Híbridas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Energia Elétrica |
| Produtos Metálicos e Fabricação Geral |
| Fabricação Médica e de Precisão |
| Outros Setores de Uso Final |
| Por Tecnologia de Acionamento | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Prensas Híbridas | |
| Por Força / Capacidade de Prensa | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Energia Elétrica | |
| Produtos Metálicos e Fabricação Geral | |
| Fabricação Médica e de Precisão | |
| Outros Setores de Uso Final |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para máquinas de prensa industrial na Índia?
O mercado de máquinas de prensa industrial da Índia tem previsão de crescimento a um CAGR de 7,98% de 2026 a 2031 e de atingir USD 0,91 bilhão até 2031.
Qual tecnologia de prensa está crescendo mais rapidamente na Índia?
As prensas servo-mecânicas têm previsão de crescimento a um CAGR de 9,2% até 2031, sustentadas por laminações de motores de veículos elétricos e aplicações de eletrônica de precisão.
Qual faixa de capacidade tem a melhor perspectiva de crescimento?
Os sistemas acima de 2.000 toneladas têm previsão de crescimento a um CAGR de 8,9% até 2031, impulsionados pelo forjamento de defesa e pela fabricação de estruturas aeroespaciais.
Qual aplicação gera maior demanda por prensas industriais na Índia?
Estampagem, corte e puncionamento lideraram a demanda com uma participação de 31,5% em 2025 devido ao uso em automotivo, invólucros elétricos e bens de consumo duráveis.
Qual setor de uso final é o maior comprador de máquinas de prensa?
Automotivo e transporte foram os maiores setores de uso final com 42% da demanda em 2025, sustentados por investimentos em veículos elétricos e produção local de componentes.
O que limita a adoção por compradores menores de prensas?
Altos custos de equipamentos, financiamento técnico de projetos limitado e dependência de componentes CNC e servo importados retardam a adoção por empresas menores de estampagem e fabricação.
Página atualizada pela última vez em:



