
Tamanho e Participação do Mercado de Sensores de Pressão MEMS
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Pressão MEMS por Mordor Intelligence
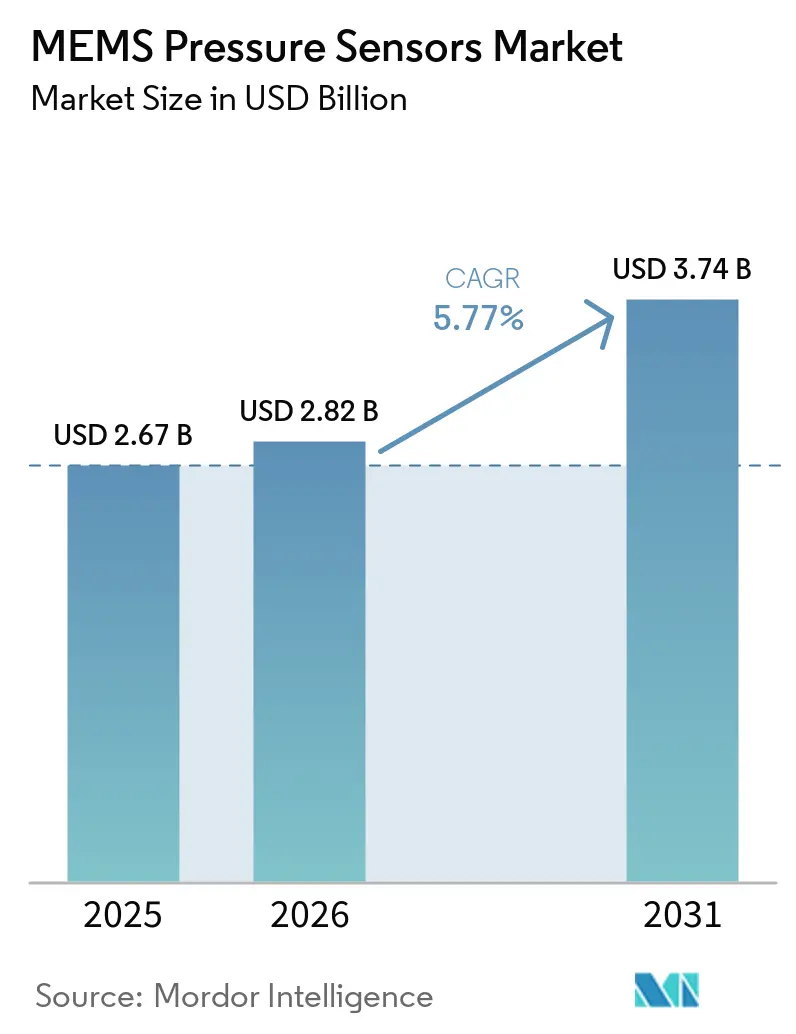
O tamanho do mercado de sensores de pressão MEMS deve crescer de USD 2,67 bilhões em 2025 para USD 2,82 bilhões em 2026, com previsão de atingir USD 3,74 bilhões até 2031, a um CAGR de 5,77% no período 2026-2031. A adoção consistente nos segmentos automotivo, médico, industrial, aeroespacial e de eletrônicos de consumo sustenta a demanda, enquanto os investimentos em fabricação de wafers de 300 mm reduzem continuamente os custos de produção. Os avanços técnicos em revestimentos de parileno, designs de células capacitivas de silício e arquiteturas de via através do silício melhoram a precisão e a estabilidade a longo prazo, sustentando os ciclos de substituição. Programas regulatórios, como a ISO 26262 para segurança funcional de veículos e as diretrizes de saúde digital da FDA, consolidam os pipelines de design-win para fornecedores que conseguem certificar dispositivos rapidamente. Ao mesmo tempo, os modelos de negócio de fundição como serviço ajudam as start-ups fabless a prototipar rapidamente, ampliando o ecossistema de fornecedores e amenizando os choques na cadeia de suprimentos.
Principais Conclusões do Relatório
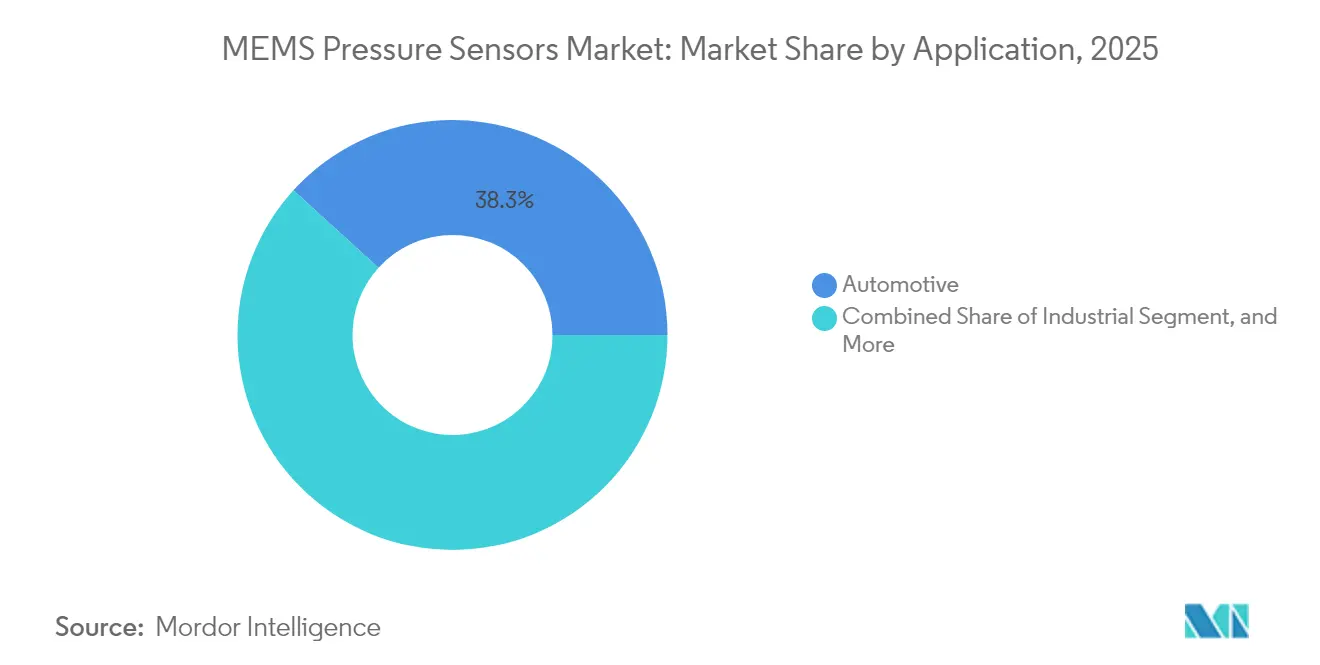
- Por aplicação, o setor automotivo liderou com uma participação de receita de 38,25% em 2025, enquanto os dispositivos médicos registraram o maior CAGR projetado de 6,07% até 2031.
- Por tipo de sensor, a tecnologia capacitiva de silício detinha uma participação de mercado de 52,96% no mercado de sensores de pressão MEMS em 2025 e está projetada para registrar um CAGR de 7,57% até 2031.
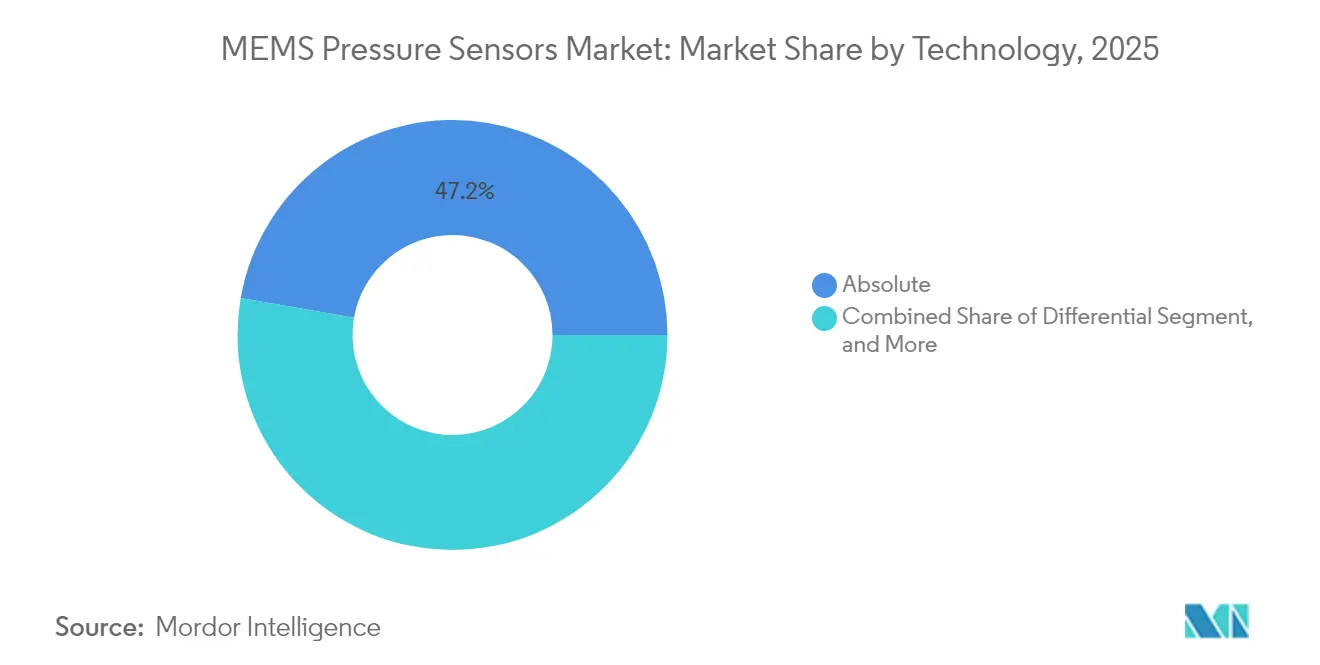
- Em 2025, os sensores de pressão absoluta capturam 47,24% do tamanho do mercado de sensores de pressão MEMS, enquanto os dispositivos diferenciais estão projetados para avançar a um CAGR de 7,18% até 2031.
- Por faixa de pressão, a faixa de 10 kPa-100 kPa representou 55,15% do tamanho do mercado de sensores de pressão MEMS em 2025; os dispositivos abaixo de 10 kPa têm previsão de acelerar a um CAGR de 7,34% até 2031.
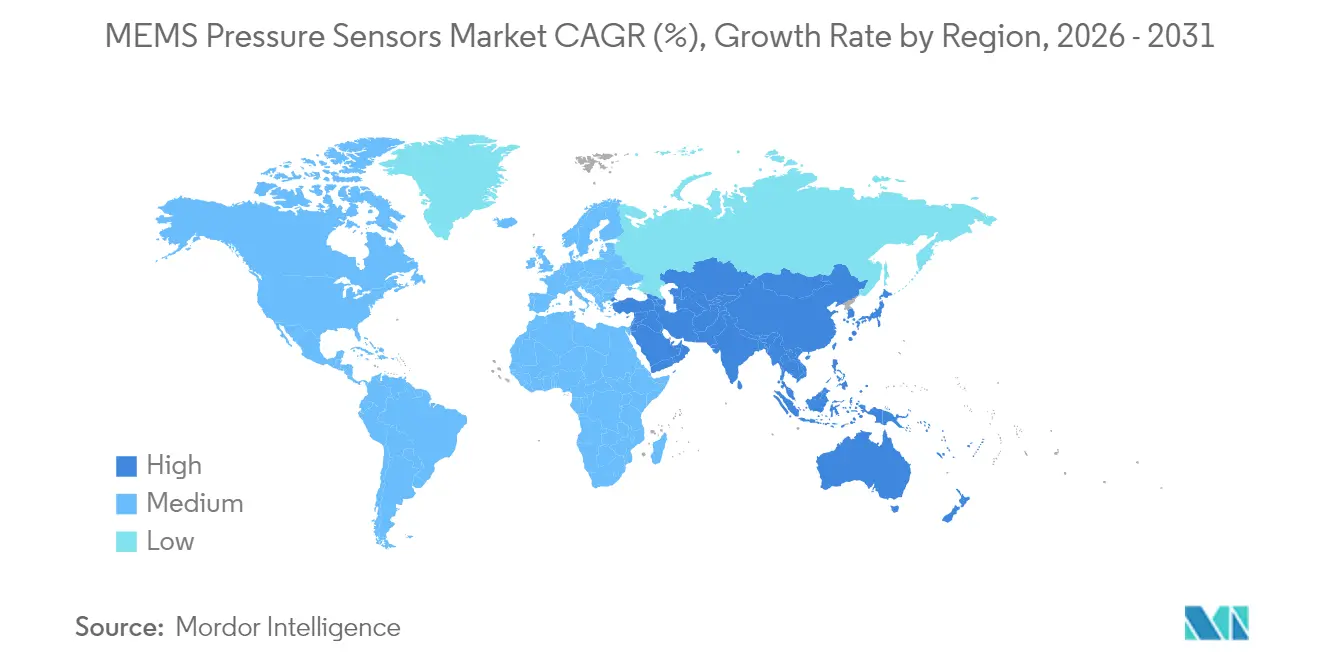
- Por geografia, a região Ásia-Pacífico controlou 49,10% do mercado de sensores de pressão MEMS em 2025 e está projetada para manter o crescimento regional mais rápido a um CAGR de 6,56% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Adoção Crescente de Sistemas Avançados de Assistência ao Condutor | +1.8% | América do Norte e Europa como primeiros adotantes, implantação global | Médio prazo (2-4 anos) |
| Proliferação de Eletrônicos de Consumo Habilitados para IoT | +1.5% | Núcleo Ásia-Pacífico, transbordamento para América do Norte | Curto prazo (≤2 anos) |
| Rápida Automação Industrial e Implantação da Indústria 4.0 | +1.2% | Clusters na Alemanha, China e Japão | Médio prazo (2-4 anos) |
| Crescente Miniaturização em Dispositivos Médicos | +0.9% | América do Norte e União Europeia, Ásia-Pacífico em expansão | Longo prazo (≥4 anos) |
| Demanda Emergente por Sensoriamento Atmosférico Baseado em Drones | +0.6% | América do Norte e Europa, Ásia-Pacífico incipiente | Longo prazo (≥4 anos) |
| Fundição MEMS como Serviço Acelerando a Inovação em Start-Ups | +0.4% | Polos de fundição na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Sistemas Avançados de Assistência ao Condutor (ADAS)
Os sensores de pressão MEMS sustentam atualmente o monitoramento de linhas de freio, os circuitos térmicos em pacotes de baterias de veículos elétricos e a navegação assistida por altitude. Os dispositivos devem suportar temperaturas que variam de −40 °C a 150 °C e oferecer resposta em milissegundos, levando os fabricantes de automóveis a especificar componentes com classificação ASIL. As arquiteturas de chip capacitivo de silício ajudam os fornecedores a alcançar linearidade em escala completa inferior a 0,1% e corrente de espera abaixo de 2 µA, suportando matrizes de múltiplos sensores sem drenar as redes veiculares de 48 V.[1]
Proliferação de Eletrônicos de Consumo Habilitados para IoT
Smartphones, dispositivos vestíveis e gadgets de casa inteligente incorporam sensores barométricos com área não superior a 2 mm² para derivar posicionamento por andar, informações climáticas internas e métricas de condicionamento físico. O BMP581 da Bosch Sensortec consome apenas 1,3 µA a 1 Hz, mantendo uma precisão de ±30 Pa, exemplificando o padrão de baixo consumo de energia que os consumidores agora esperam.[2]
Rápida Automação Industrial e Implantação da Indústria 4.0
A digitalização de fábricas impulsiona a integração de sensores de pressão MEMS em cilindros pneumáticos, robótica e painéis de manutenção preditiva. Os transdutores sem fio LoRaWAN ampliam a cobertura para ativos brownfield legados, permitindo que os supervisores identifiquem vazamentos ou desvios antes que ocorra tempo de inatividade. Pesquisas da Fraunhofer confirmam que os híbridos de silício-cerâmica permanecem estáveis acima de 350 °C, abrindo potencial para aplicações petroquímicas e de geração de energia.[3]
Crescente Miniaturização em Dispositivos Médicos
Os implantáveis e dispositivos vestíveis dependem de células MEMS revestidas de parileno para atender ao padrão de biocompatibilidade ISO 10993. O parileno VT4 reduz a bioincrustação urinária em 60%, tornando viáveis os monitores de bexiga de longo prazo. Os algoritmos compensam o desvio para ±1 mmHg ao longo de períodos de vida de vários anos, suportando biomarcadores digitais aprovados pela FDA para o gerenciamento de doenças crônicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Complexidade da Integração de Múltiplos Padrões de Interface | −0.8% | Cadeias de suprimentos automotivas europeias fragmentadas | Curto prazo (≤2 anos) |
| Erosão de Preços Devido ao Aumento da Concorrência | −0.6% | Liderança em custos na Ásia-Pacífico, repercussão global | Médio prazo (2-4 anos) |
| Riscos na Cadeia de Suprimentos em Materiais Avançados de Ligação de Wafers | −0.4% | Polos semicondutores em todo o mundo | Curto prazo (≤2 anos) |
| Desvio de Calibração Sob Condições de Fadiga de Alto Ciclo | −0.3% | Setores de alta confiabilidade em todo o mundo | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade da Integração de Múltiplos Padrões de Interface
Os fabricantes de automóveis enfrentam barramentos mistos I²C, SPI, SENT e I³C dentro de uma única ECU, forçando a alocação de recursos extras de microcontrolador e prolongando os ciclos de validação em até 12 meses. Cada protocolo também exige documentação separada de cibersegurança e segurança funcional, sobrecarregando os orçamentos de engenharia e atrasando os lançamentos de plataformas.
Erosão de Preços Devido ao Aumento da Concorrência
As fábricas subsidiadas de 300 mm no Leste Asiático elevam a produção de wafers e reduzem os preços médios de venda unitários. Os grandes players estabelecidos sobrevivem por meio de escalonamento de volume, mas as empresas fabless menores veem suas margens comprimidas à medida que os preços de tabela caem mais rapidamente do que as reduções de custos. A inovação contínua no controle de processos e na miniaturização de embalagens torna-se essencial para sustentar a rentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Integração Automotiva Ancora a Receita de Curto PrazoO tamanho do mercado de sensores de pressão MEMS para o setor automotivo atingiu USD 1,02 bilhão em 2025, representando uma participação de 38,25%, impulsionado pelo TPMS, diagnósticos de linhas de freio e circuitos térmicos de veículos elétricos. Os OEMs agora solicitam sensores com rotinas de autoteste e capacidade de firmware over-the-air, aprimorando a análise de manutenção de frotas. A participação de mercado dos sensores de pressão MEMS para dispositivos médicos permanece menor em 2025, mas exibe uma perspectiva de CAGR de 6,07%, impulsionada por monitores contínuos de glicose e plataformas cardiovasculares implantáveis que requerem fatores de forma submilimétricos.
A automação industrial utiliza nós de pressão habilitados para LoRa para reduzir os custos de manutenção em 30%, enquanto os programas aeroespaciais requerem unidades resistentes à radiação para veículos de lançamento. Os eletrônicos de consumo estão ampliando o sensoriamento barométrico para headsets de realidade aumentada, visando uma precisão de altitude de ±0,5 m em ambientes internos.



Por Tipo:
Células Capacitivas de Silício em AscensãoOs elementos capacitivos de silício responderam por 52,96% da receita de 2025, com o tamanho do mercado de sensores de pressão MEMS para esse tipo projetado para se expandir a uma taxa anual de 7,57%. Sua linearidade superior e deriva de −40 °C a 125 °C, abaixo de 0,05%/°C, os tornam adequados para sistemas ADAS de segurança crítica e equipamentos médicos. Os chips piezorresistivos continuam sendo preferidos para ECUs analógicas legadas devido às suas cadeias de sinal simples, mas o vazamento induzido por temperatura limita seu uso em ambientes extremos. Os projetistas utilizam sensores de pressão piezorresistivos automotivos principalmente em três áreas de aplicação, a saber, otimização do motor, controle de emissões e aprimoramento da segurança.
A adoção de interposers de via através do silício permite o empilhamento 3D de ASICs sob o diafragma, reduzindo a altura Z e aumentando a imunidade a EMI. Protótipos piezorresistivos de carboneto de silício agora suportam temperaturas superiores a 300 °C, abrindo caminho para implantação futura em turbinas a gás e perfuração em poços profundos.
Por Tecnologia:
O Sensoriamento Absoluto Mantém a LiderançaOs dispositivos absolutos representaram 47,24% do valor total em 2025. Smartphones, altímetros e sistemas de vácuo beneficiam-se de cavidades de referência seladas que desacoplam as leituras do ar ambiente. Os sensores diferenciais crescem mais rapidamente, a um CAGR de 7,18%, impulsionados pela demanda de HVAC, ventiladores e medidores de fluxo. Os modelos manométricos cobrem monitores de fluido de freio onde a compensação atmosférica é suficiente.
A vedação hermética em nível de wafer aperta o desvio de referência para menos de 20 ppm/°C, estendendo os intervalos de calibração e reduzindo o custo total de propriedade para operadores de frotas. Sensores definidos por software capazes de alternar entre modos absoluto e manométrico atraem integradores que buscam reutilização de design em plataformas.

Por Faixa de Pressão:
A Faixa Intermediária Domina o Volume, a Faixa Baixa Lidera o CrescimentoA categoria de 10 kPa-100 kPa representou 55,15% das remessas globais de 2025, alinhando-se com os pontos ideais barométricos e de TPMS. Os sensores abaixo de 10 kPa, embora representando apenas 13,00% das unidades de 2025, exibem um CAGR de 7,34%, à medida que as fábricas de semicondutores e os equipamentos de sucção médica demandam alta precisão em vácuo. Os modelos acima de 100 kPa atendem a circuitos hidráulicos e de ar sangrado aeroespacial, comandando ASPs premium, porém menor volume.
Os processos DRIE e de silício sobre isolador agora permitem a personalização da espessura do diafragma até 200 nm, produzindo sensores de alta resolução sub-kPa para meteorologia com drones que resolvem incrementos de altitude de 4 cm.
Análise Geográfica
Mercado de Sensores de Pressão MEMS na APAC
A Ásia-Pacífico deteve 49,10% da receita de 2025 e está a caminho de registrar um CAGR de 6,56% até 2031. A forte montagem de smartphones, a expansão da produção de veículos elétricos e os incentivos governamentais para semicondutores sustentam o momentum. O impulso de localização da China canaliza capital para fábricas domésticas, enquanto o Japão e a Coreia do Sul aprimoram o conhecimento de processos de front-end para embalagens avançadas.
Mercado de Sensores de Pressão MEMS nas Américas e EMEA
A América do Norte ocupa o segundo lugar; regulamentações de defesa, aeroespacial e médica favorecem designs de sensores de alta margem. As concessões da Lei CHIPS dos EUA subsidiam novas linhas MEMS de 300 mm, reduzindo os riscos de fornecimento para setores críticos. A Europa permanece estável, graças ao núcleo automotivo da Alemanha e às rigorosas regulamentações ambientais que impulsionam a atualização de sensores em máquinas industriais. O Oriente Médio e a África registram tração inicial em plataformas de petróleo e plantas de dessalinização que exigem sensores para ambientes severos, enquanto o crescimento da América do Sul está vinculado à produção de veículos no Brasil e na Argentina. Mandatos regionais específicos de segurança e privacidade de dados ocasionalmente complicam a reutilização de designs transfronteiriços, levando os fornecedores a localizar suas pilhas de firmware.
Panorama regulatório
Os sensores de pressão MEMS usados em aplicações automotivas e outros sistemas críticos de segurança são moldados por regimes de qualificação de segurança funcional e confiabilidade. A norma ISO 26262 apoia o desenvolvimento e a documentação orientados a ASIL em plataformas veiculares, enquanto a estrutura de qualificação do Automotive Electronics Council (AEC-Q103-002 usada em conjunto com a AEC-Q100 para circuitos ativos) é amplamente aplicada aos dispositivos MEMS de pressão, aumentando o tempo e o custo de homologação de fornecedores e reforçando as barreiras para novos entrantes.
A atividade normativa continua a ampliar a cobertura entre aplicações e regiões. Na China, a norma GB/T 44531-2024 estabelece a classificação, os requisitos técnicos e os métodos de teste para sensores de pressão MEMS de grau automotivo, exigindo que fornecedores globais gerenciem estratégias de conformidade dupla para programas multinacionais de OEMs. No âmbito internacional, a IEC ampliou as diretrizes com a IEC 60730-2-6:2025 para controles automáticos de detecção elétrica de pressão e a IEC 62047-4:2026 para especificações genéricas de dispositivos semicondutores MEMS, apoiando práticas de qualificação e teste mais padronizadas nos setores de consumo, industrial e automotivo. Nos Estados Unidos, as regras de segurança da NHTSA sob a FMVSS No. 138 para TPMS continuam a ancorar a demanda básica e as necessidades de conformidade para conteúdo de detecção relacionado à pressão dos pneus em veículos leves.
Análise da cadeia de valor
A cadeia de valor dos sensores de pressão MEMS abrange materiais iniciais de silício e insumos especializados (incluindo consumíveis de ligação de wafers e formulações de revestimento como o parileno), fabricação MEMS de front-end, integração de ASIC, embalagem avançada, calibração e teste, e, em seguida, montagem de módulos e distribuição para os canais de OEMs automotivos, industriais, médicos, aeroespaciais e de eletrônicos de consumo. Um ponto de estrangulamento estrutural permanece na embalagem e no teste: a embalagem em nível de wafer e em nível zero, a vedação hermética e a calibração de alto rendimento são intensivas em custo e sensíveis ao rendimento, tornando o know-how de OSAT e embalagem um determinante fundamental da margem bruta e dos prazos de entrega.
As bases de fabricação e montagem estão distribuídas globalmente, com o Leste Asiático central para fundição, OSAT e montagem de módulos a jusante, enquanto requisitos de uso final de maior precisão e regulamentados sustentam bases de fornecimento especializadas em regiões conhecidas pela produção de sensores de grau médico e de altíssima precisão. A dinâmica competitiva favorece cada vez mais players integrados e ecossistemas de parceiros bem gerenciados que podem entregar chips MEMS, ASICs e calibração pronta para software como um único sistema, enquanto os modelos de fundição como serviço ampliam o acesso para desafiantes fabless. A consolidação de portfólio e capacidade também remodela o controle da cadeia, ilustrada pela conclusão, pela STMicroelectronics, da aquisição de 950 milhões de dólares americanos do negócio de sensores MEMS da NXP Semiconductors em janeiro de 2025, fortalecendo o acesso interno a projetos, know-how de processo e programas de clientes que influenciam as decisões de fornecimento em todos os níveis a jusante.
Panorama Competitivo
Concentração do Mercado
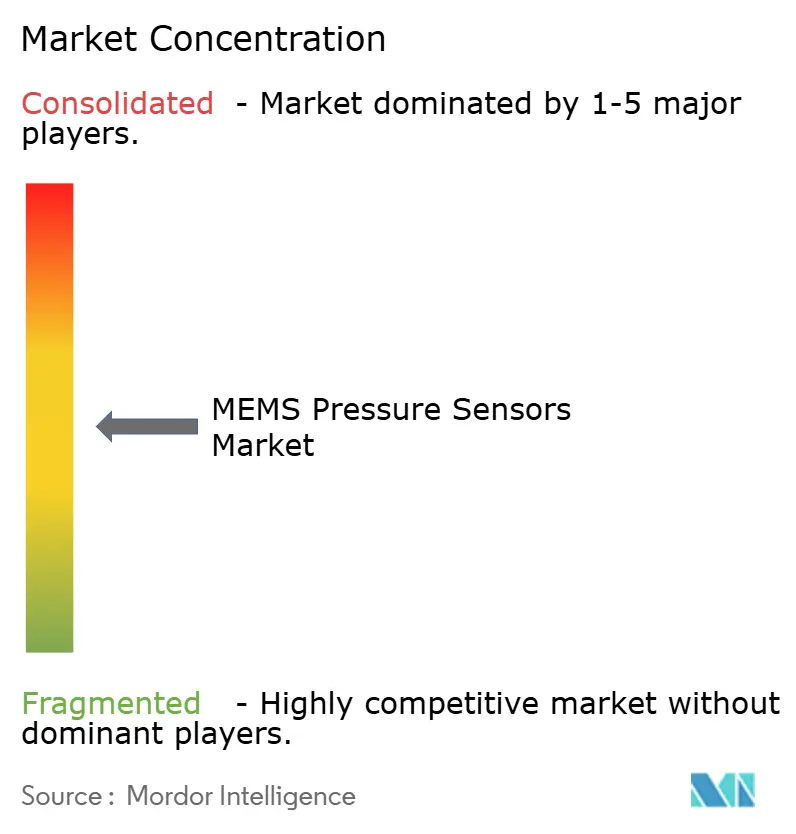
O mercado de sensores de pressão MEMS apresenta concentração moderada. Bosch Sensortec, STMicroelectronics e TDK-InvenSense integram design, front-end, embalagem e software, permitindo sinergias de custos. A STMicroelectronics reforçou seu portfólio por meio de uma aquisição de USD 950 milhões do negócio MEMS da NXP, garantindo posições nos setores automotivo e industrial. Líderes de fundição como serviço, como a Silex Microsystems, abrem linhas de 300 mm para concorrentes fabless, diversificando o fornecimento, mas intensificando a concorrência de preços.
Os temas estratégicos de P&D incluem ASICs de ultra baixo consumo, diafragmas encapsulados em parileno para meios aquosos e bibliotecas de aprendizado de máquina integradas que convertem formas de onda de pressão em diagnósticos acionáveis. A profundidade em propriedade intelectual em torno da ligação de wafers e vedação hermética permanece uma barreira decisiva para novos entrantes.
Disruptores de nicho exploram díodos de carbeto de silício para ambientes de 500 °C, enquanto consórcios acadêmicos investigam diafragmas de grafeno para resolução abaixo de 100 Pa. A erosão de preços persiste em componentes barométricos de commodities, mas os setores aeroespacial e médico sustentam preços premium por meio de barreiras de desempenho e certificação.
Líderes do Setor de Sensores de Pressão MEMS
-
Robert Bosch GmbH (Bosch Sensortec)
-
STMicroelectronics N.V.
-
Murata Manufacturing Co., Ltd.
-
Infineon Technologies AG
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Pressão MEMS Empresas cobertas neste relatório
- Robert Bosch GmbH (Bosch Sensortec)
- STMicroelectronics N.V.
- Murata Manufacturing Co., Ltd.
- Infineon Technologies AG
- Honeywell International Inc.
- Sensata Technologies, Inc.
- Amphenol Advanced Sensors (Amphenol Corporation)
- Omron Corporation
- Alps Alpine Co., Ltd.
- Goertek Inc.
- TE Connectivity Ltd.
- NXP Semiconductors N.V.
- InvenSense Inc. (TDK Corporation)
- ROHM Co., Ltd.
- Melexis NV
- Texas Instruments Incorporated
- First Sensor AG (TE Connectivity)
- SiTime Corporation
- MEMSensing Microsystems Co., Ltd.
Oportunidades de mercado e perspectivas futuras
A regionalização da capacidade de fabricação de MEMS e a conversão de fábricas legadas em linhas com capacidade MEMS estão abrindo espaço de compras para clientes automotivos, industriais, aeroespaciais e médicos que buscam cadeias de suprimentos mais curtas e resilientes. Em julho de 2026, a Silex Microsystems assinou um acordo definitivo para adquirir uma fábrica de 8 polegadas em Mountain Top, Pensilvânia, da onsemi, por 40 milhões de dólares americanos, com uma estimativa de capex total de conversão declarada de cerca de 1,6 bilhão de coroas suecas, sinalizando novas opções de fabricação de MEMS baseadas nos EUA para programas de sensores de pressão. Paralelamente, a Rogue Valley Microdevices relatou capacidade ampliada em 2026 em Palm Bay, Flórida, posicionando-se como uma fundição MEMS pure-play americana com fabricação de wafers de 200 mm e 300 mm, apoiando caminhos de prototipagem até volume para projetistas de sensores de pressão que anteriormente dependiam mais fortemente de capacidade offshore.
Outra área de oportunidade está centrada na detecção de pressão industrial e médica de maior valor, onde os clientes pagam por estabilidade, robustez da embalagem e processamento integrado, em vez de chips commodity. Em junho de 2026, a Teledyne MEMS anunciou uma expansão de 20 milhões de dólares americanos em sua instalação em Edmonton para adicionar equipamentos de processamento de wafers e automação voltados à produção de MEMS industriais e médicos, refletindo investimento ativo nesses segmentos de maior especificação. No lado do produto, os fornecedores estão levando inteligência mais próxima ao elemento de detecção para automação de fábricas e edifícios. Em 2026, a STMicroelectronics destacou sensores de pressão industriais como o ILPS22QS e o ILPS28QSW, com processamento embarcado (incluindo posicionamento ISPU) para monitoramento de condição e manutenção preditiva, criando espaço para projetos diferenciados que reduzem a carga sobre o MCU externo e simplificam a certificação e a integração do subsistema.
Desenvolvimentos industriais recentes em Mercado de Sensores de Pressão MEMS
- Julho de 2026: A Silex Microsystems assinou um acordo definitivo para adquirir uma fábrica de semicondutores de 8 polegadas em Mountain Top, Pensilvânia, da onsemi, por 40 milhões de dólares americanos, para estabelecer capacidade de fabricação de MEMS nos EUA. A medida amplia as opções regionais de fornecimento para as cadeias de suprimentos de sensores de pressão MEMS e ressalta a escala de investimento necessária para a conversão da fábrica, com o capex total para a transição referenciado em cerca de 1,6 bilhão de coroas suecas.
- Setembro de 2025: A Silex Microsystems concluiu a fase um da construção de sua expansão de fabricação MEMS de 300 mm em Järfälla, Suécia, como parte de um programa de investimento de 200 milhões de dólares americanos. A capacidade adicional de 300 mm sustenta maior produção e menores custos por unidade para clientes de sensores de pressão, ao mesmo tempo em que reforça a Europa como um nó relevante para serviços avançados de fundição MEMS.
- Janeiro de 2025: A STMicroelectronics concluiu a aquisição de 950 milhões de dólares americanos do negócio de sensores MEMS da NXP Semiconductors. A internalização de ativos adicionais de sensores MEMS e relacionamentos com clientes fortaleceu a posição da STMicroelectronics em programas de detecção automotiva e industrial, incluindo plataformas adjacentes a sensores de pressão que compartilham roteiros de processo e embalagem.
Mercado de Sensores de Pressão MEMS Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita gerada por sensores de pressão baseados em MEMS que medem pressão em dispositivos e equipamentos, sendo rastreado em USD ao longo da adoção por usuário final e da demanda de remessa nas principais regiões.
Exclusões de escopo: O dimensionamento exclui sensores de pressão não MEMS e também evita contabilizar o valor de integração downstream, como unidades de controle, invólucros e módulos completos além do próprio sensor.
Visão Geral da Segmentação
- Por Aplicação
- Médica
- Automotiva
- Industrial
- Aeroespacial e Defesa
- Eletrônicos de Consumo
- Por Tipo
- Piezorresistivo de Silício
- Capacitivo de Silício
- Por Tecnologia
- Manométrico
- Absoluto
- Diferencial
- Por Faixa de Pressão
- Abaixo de 10 kPa
- 10 kPa – 100 kPa
- Acima de 100 kPa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a estrutura inicial do modelo e para ancorar premissas que podem ser verificadas de forma consistente ano a ano. Normalmente recorremos a fontes públicas como os dados de comércio do U.S. Census Bureau e da USITC, o UN Comtrade, as estatísticas industriais da OCDE e as séries macroeconômicas do Banco Mundial, que ajudam a explicar como a produção de eletrônicos e os fluxos transfronteiriços estão se movendo.
Para manter a perspectiva MEMS realista, também analisamos divulgações do setor de eletrônicos e semicondutores, como relatórios anuais, apresentações para investidores e notas técnicas, além de examinar fontes de normas e políticas, como documentação ISO e orientações públicas da FDA, quando estas afetam os cronogramas de projeto e qualificação. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e registros de importação e exportação em nível de remessa são utilizados para verificar cruzadamente faixas de receita, áreas de foco tecnológico e sinais da cadeia de suprimentos. As fontes aqui listadas não são exaustivas, e muitas outras referências públicas foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar o que a pesquisa documental não consegue mostrar claramente, especialmente movimentos de preços, mudanças de mix por aplicação e o momento em que as conquistas de design se convertem em volume. Conversamos com um conjunto diversificado de participantes do ecossistema de sensores, como fabricantes de componentes, parceiros de embalagem, distribuidores e equipes de engenharia ou compras de usuários finais, e as contribuições foram equilibradas entre APAC, EMEA e as Américas para evitar uma visão de região única.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 13% | APAC: 47% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Participantes menores: 14% | Gerentes: 48% | Américas: 19% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, a construção principal utiliza uma abordagem de cima para baixo, na qual a produção de eletrônicos, os volumes de unidades por mercado final e as taxas de adoção são traduzidos em um conjunto de demanda para sensoriamento de pressão MEMS e, em seguida, convertidos em valor utilizando preços combinados. Uma vez estabelecida essa estrutura, os totais são verificados por meio de aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados de remessa para casos de uso principais, além de uma consolidação leve de fornecedores e canais para verificar se alguma região parece fora de linha.
Alguns insumos práticos relevantes neste mercado incluem a produção de veículos e os principais pontos de instalação de sensores de pressão, as tendências de remessa de dispositivos médicos para casos de uso de monitoramento e descartáveis, a atividade de automação industrial que impulsiona a demanda por sensoriamento estável, os ciclos de unidades de dispositivos de consumo e o mix entre sensores de pressão manométrica, absoluta e diferencial, pois isso afeta os preços. Os cronogramas de embalagem e qualificação também são monitorados porque determinam quando a receita é reconhecida, não apenas se um projeto existe.
As previsões são elaboradas por meio de regressão multivariada, na qual a curva prospectiva está vinculada a fatores como perspectivas de unidades por mercado final, tendências de fabricação regional e progressão esperada do preço médio de venda com base no consenso das entrevistas. Quando um ponto de verificação de baixo para cima está ausente para uma geografia menor ou aplicação de nicho, a lacuna é tratada utilizando taxas de penetração por proxy e faixas de preços extraídas de regiões adjacentes, sendo revisada novamente durante a validação.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de um conjunto de verificações que comparam o valor modelado com sinais independentes, como tendências de unidades por mercado final, direção dos fluxos comerciais e indicações de capacidade ou investimento reportadas pela cadeia de suprimentos. Se uma região ou aplicação avança muito rapidamente em relação aos seus fatores determinantes, as premissas são revisitadas e chamadas de acompanhamento são acionadas para verificar novamente a lógica de adoção e precificação.
Antes da aprovação final, o modelo passa por uma revisão interna em múltiplas etapas, na qual a lógica de cálculo, as conversões de moeda e o alinhamento de anos são verificados novamente, seguidos de uma varredura final de variância em relação aos valores de atualização anteriores. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças na demanda do mercado final ou deslocamentos significativos na estrutura de fabricação. Imediatamente antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Sensores de Pressão MEMS da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sensores de pressão MEMS podem parecer diferentes mesmo quando aparentemente tratam do mesmo produto, porque as linhas de escopo e os marcos temporais nem sempre estão alinhados. As diferenças também surgem quando as empresas se baseiam em sinais de demanda distintos, aplicam curvas de preços diferentes ou convertem moedas em momentos diferentes.
Os principais fatores de divergência neste mercado geralmente dizem respeito a se a estimativa contabiliza apenas sensores de pressão MEMS discretos ou também inclui módulos e tecnologias de pressão adjacentes, como o mix entre pressão manométrica, absoluta e diferencial é tratado, e se os volumes automotivos e de consumo são modelados com premissas de unidades conservadoras ou agressivas. Além disso, alguns valores estão ancorados em 2025, enquanto outros são declarados para 2026, o que pode criar uma dispersão visível mesmo antes de as diferenças metodológicas serem consideradas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,82 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 2,70 bilhões de USD (2025) | Utiliza um ano-base de 2025 e uma abordagem de divisão regional mais ampla, o que pode diferir de uma visão baseada em 2026 quando a demanda por unidades e os preços variam de ano para ano. |
| Publicador de Pesquisa do Setor B | 2,66 bilhões de USD (2025) | Ancora o dimensionamento em um ano-base de 2024 com uma estimativa para 2025 e pode aplicar premissas diferentes de mix entre pressão manométrica, absoluta e diferencial, o que altera o preço médio de venda combinado e o valor total. |
A tabela mostra uma faixa estreita centrada em torno do nível de 2 bilhões de USD intermediário, e a diferença visível é em grande parte decorrente do alinhamento de anos, e não de uma única premissa dramática. No modelo da Mordor Intelligence, a receita de sensores de pressão MEMS discretos é mantida separada do valor do módulo downstream, e o tamanho de 2026 está vinculado a verificações de adoção e precificação nas principais áreas de aplicação, o que ajuda a manter a estimativa reproduzível quando os insumos são atualizados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sensores de pressão MEMS em 2026?
O tamanho do mercado de sensores de pressão MEMS atingiu USD 2,82 bilhões em 2026, refletindo ampla adoção em veículos, dispositivos médicos e gadgets de IoT.
Qual é a perspectiva de crescimento para sensores de pressão MEMS até 2031?
A receita está projetada para crescer para USD 3,74 bilhões até 2031, traduzindo-se em um CAGR de 5,77% à medida que a eletrificação automotiva e os dispositivos vestíveis médicos se expandem.
Qual área de aplicação apresenta o maior momentum?
Os dispositivos médicos registram o maior CAGR previsto de 6,07%, graças aos monitores contínuos de glicose, implantáveis e terapêuticos digitais.
Por que os sensores capacitivos de silício estão ganhando participação?
Os designs capacitivos oferecem linearidade em escala completa melhor que 0,1% e menor desvio de temperatura, suportando casos de uso rigorosos de ADAS e implantáveis.
Qual região lidera as remessas globais?
A Ásia-Pacífico representa 49,10% da receita de 2025, sustentada por polos de montagem de eletrônicos de consumo e expansão da produção de veículos.
Quão intensa é a pressão de preços nos segmentos de commodities?
A erosão de preços persiste à medida que as fábricas de 300 mm do Leste Asiático escalam a produção, obrigando os players estabelecidos a se diferenciarem por meio de desempenho e funcionalidades de software.