
Tamanho e Participação do Mercado de Serviços Gerenciados de OT IDS/IPS
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de OT IDS/IPS pela Mordor Intelligence
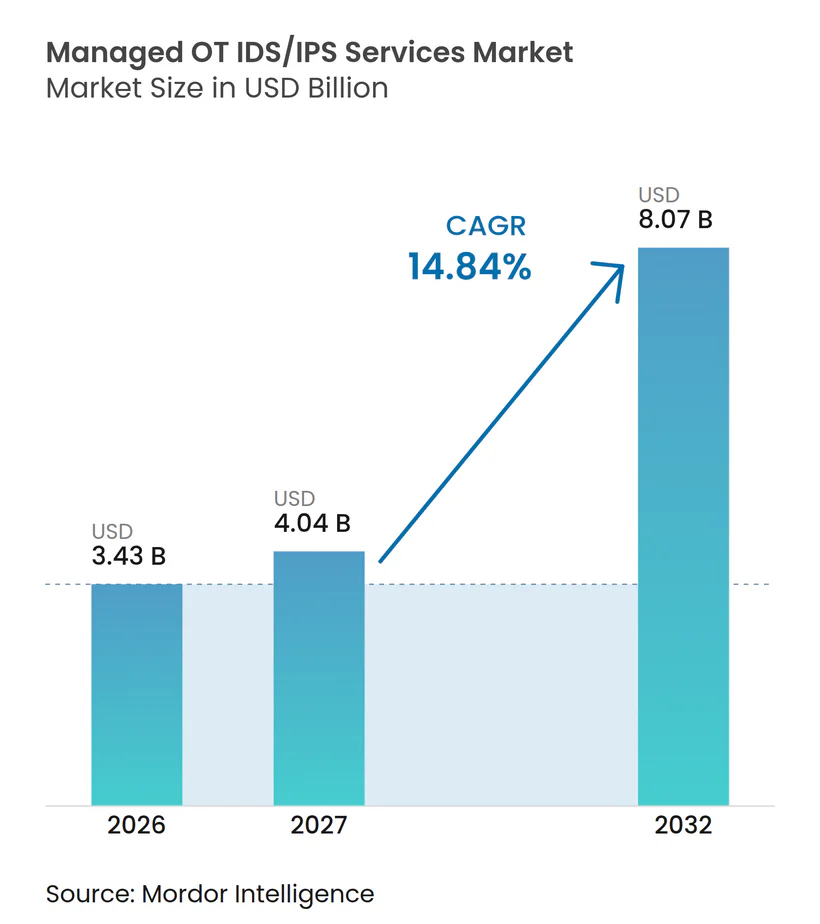
O tamanho do mercado de serviços gerenciados de OT IDS/IPS está projetado para expandir de 3,43 bilhões de USD em 2026 e 4,04 bilhões de USD em 2027 para 8,07 bilhões de USD até 2032, registrando um CAGR de 14,84% entre 2027 e 2032. A atividade de ransomware, os ativos industriais conectados e as obrigações formais de monitoramento estão aumentando a necessidade de visibilidade contínua nos ambientes de controle. O mercado de serviços gerenciados de OT IDS/IPS também é moldado pela disponibilidade limitada de especialistas que compreendem tanto os processos industriais quanto a defesa cibernética. Os provedores estão, portanto, migrando para modelos operacionais compartilhados que combinam monitoramento externo com conhecimento interno de engenharia. A maior oportunidade está nos serviços capazes de proteger ativos conectados sem interromper a produção, enquanto contratos modulares podem reduzir as barreiras de adoção para operadores de menor porte.
Principais Conclusões do Relatório
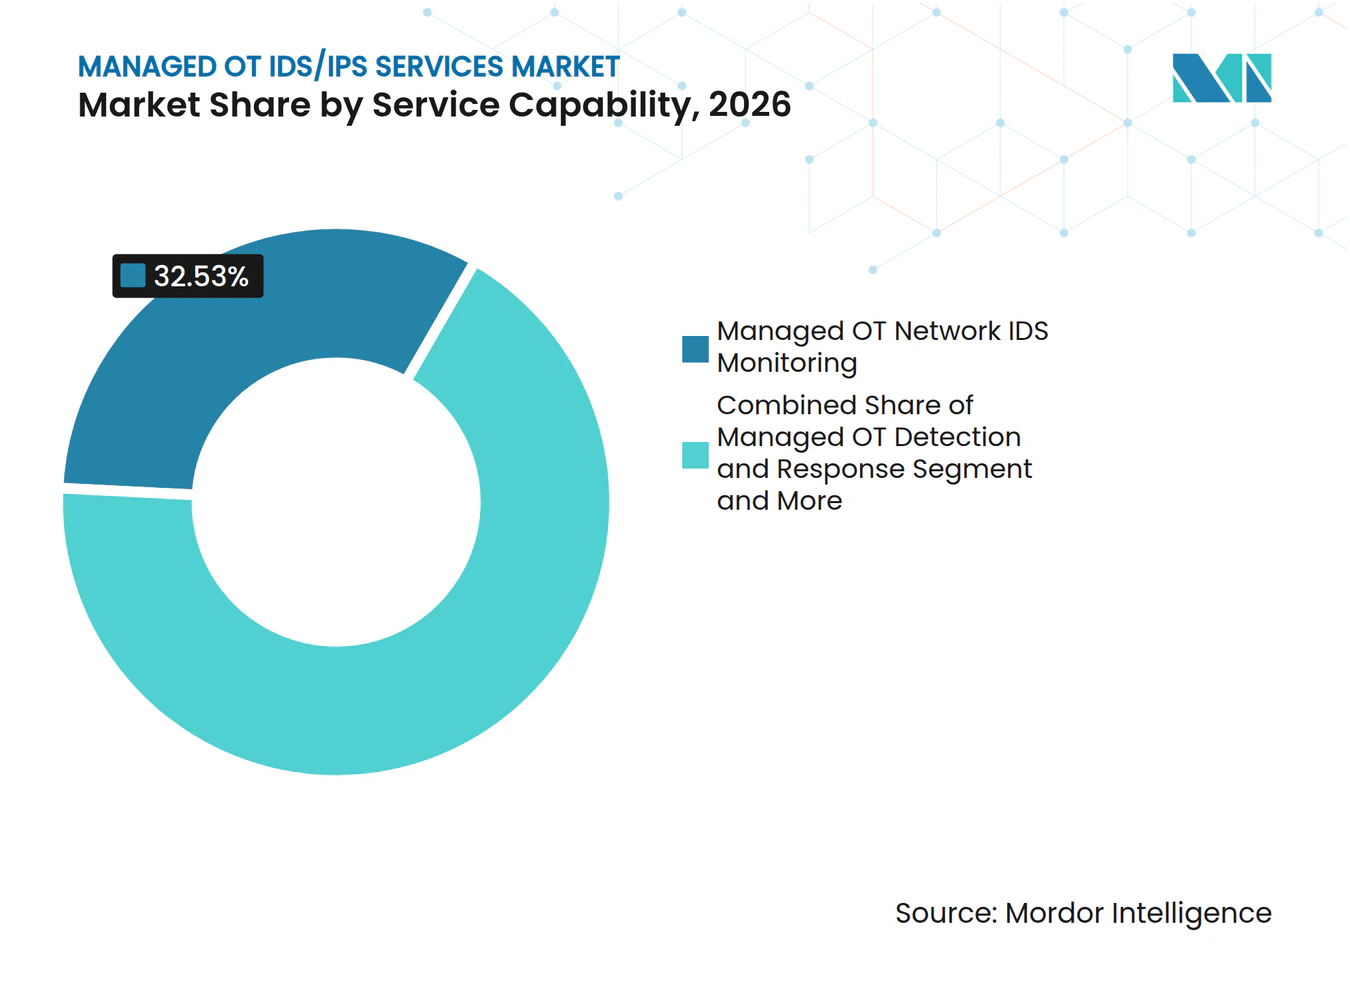
- Por capacidade de serviço, o Monitoramento Gerenciado de IDS de Rede OT deteve 32,53% da participação do mercado de serviços gerenciados de OT IDS/IPS em 2026, enquanto a Prevenção Gerenciada de Intrusão OT e Aplicação de Políticas está projetada para expandir a um CAGR de 16,92% até 2032.
- Por modelo de entrega, o SOC OT Cogerenciado representou 43,29% da participação de mercado em 2026 e está projetado para expandir a um CAGR de 15,93% até 2032.
- Por modo de implantação, o Híbrido deteve 51,49% da participação do mercado de serviços gerenciados de OT IDS/IPS em 2026 e está projetado para expandir a um CAGR de 16,22% até 2032.
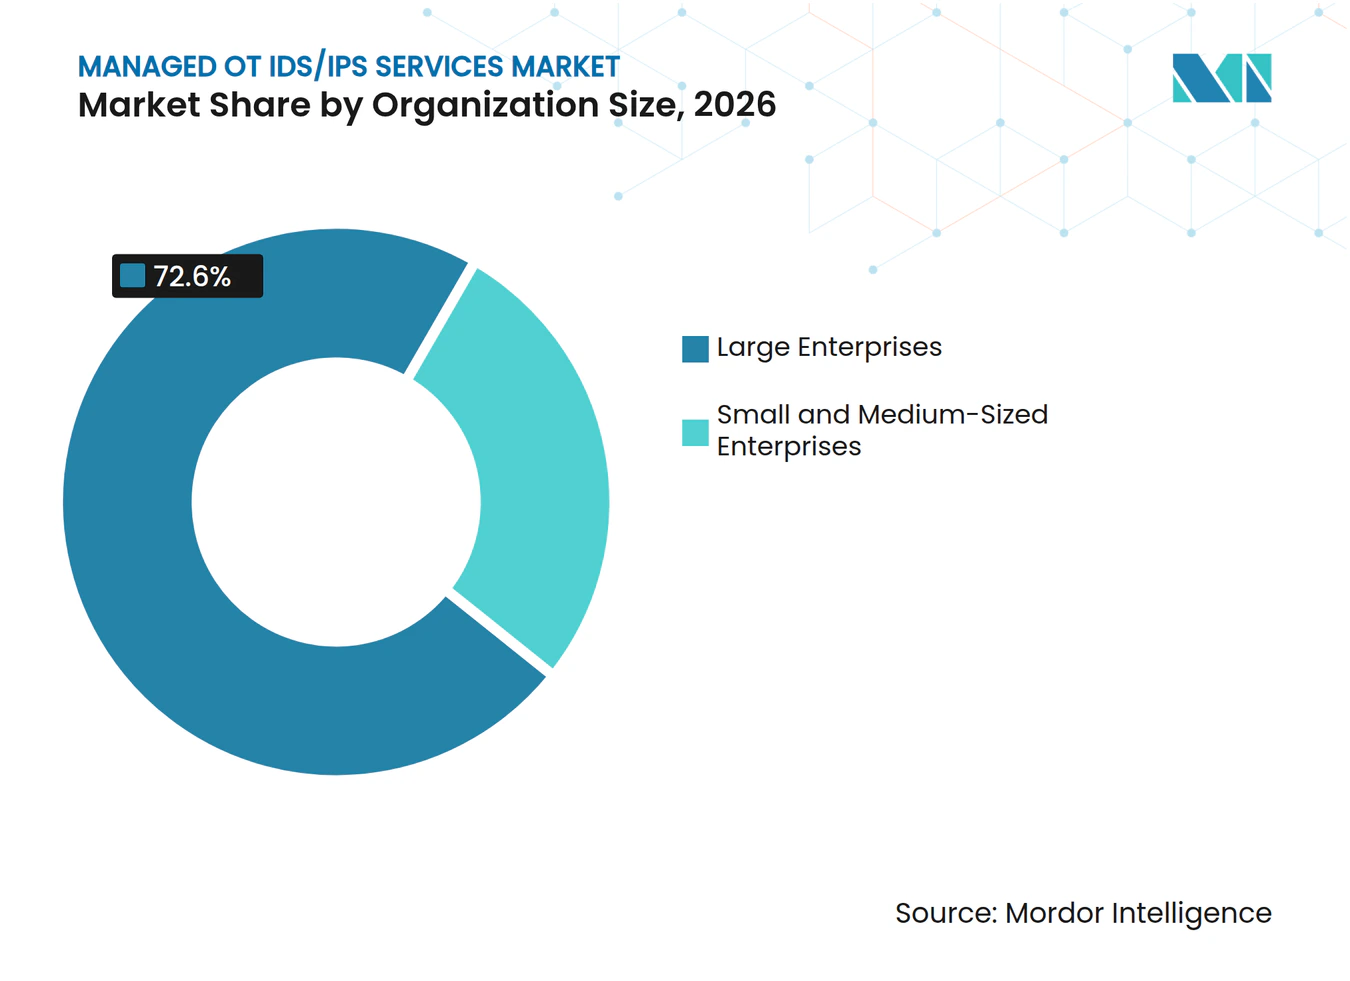
- Por tamanho de organização, as Grandes Empresas representaram 72,60% da participação de mercado em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,31% até 2032.
- Por vertical da indústria, Energia e Utilidades deteve 27,13% da participação de mercado em 2026, enquanto Farmacêuticos, Ciências da Vida e Biotecnologia estão projetados para expandir a um CAGR de 16,53% até 2032.
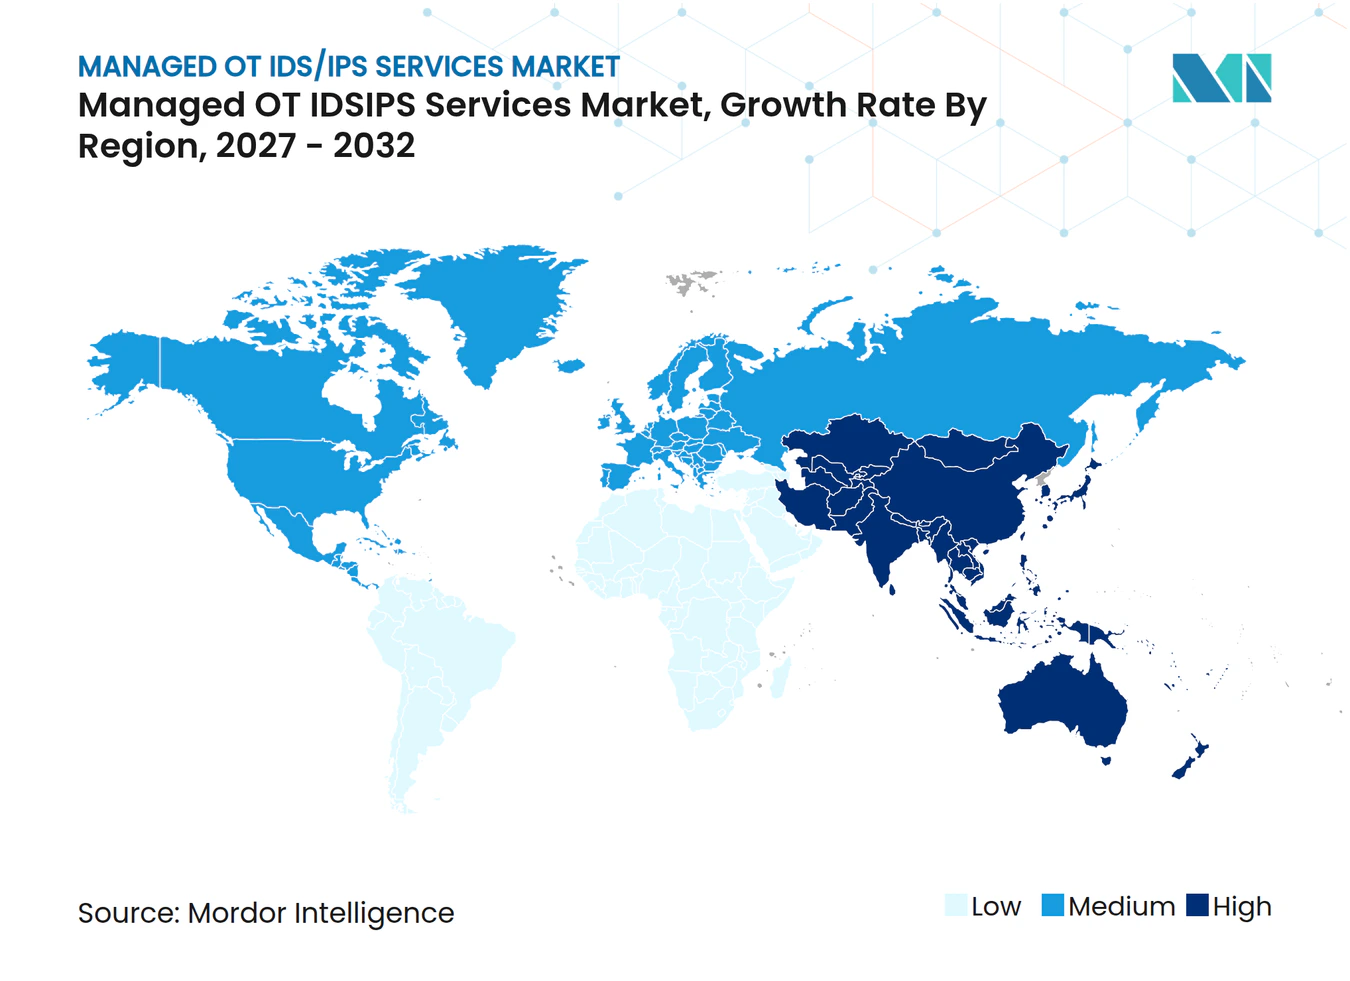
- Por geografia, a América do Norte deteve 36,81% da participação do mercado de serviços gerenciados de OT IDS/IPS em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,14% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ransomware e Ataques Vinculados a Estados contra Infraestrutura Crítica | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Convergência de TI-OT e Digitalização Industrial | +2.8% | Global | Médio prazo (2-4 anos) |
| Mandatos Regulatórios para Monitoramento Contínuo e Resposta a Incidentes | +2.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Cibersegurança de OT | +2.0% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Ativos Industriais Distribuídos e Remotos | +1.6% | Global | Médio prazo (2-4 anos) |
| Demanda por Cobertura de SOC OT 24/7 Independente de Fornecedor | +1.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ransomware e Ataques Vinculados a Estados contra Infraestrutura Crítica
Os grupos de ransomware que visam organizações industriais aumentaram 49% ano a ano em 2025, com 119 grupos afetando 3.300 organizações globalmente. O mesmo registro descreve uma mudança do posicionamento em rede para o mapeamento de loops de controle e a avaliaão de condições que poderiam interromper processos. O tempo médio de permanência de ransomware em ambientes OT atingiu 42 dias em 2025, em comparação com 5 dias para organizações que utilizam monitoramento abrangente de OT. A CISA, o FBI e parceiros internacionais instaram as organizações a mitigar ameaças de grupos hacktivistas pró-Rússia que visavam dispositivos OT voltados para a internet em dezembro de 2025. Essas condições favorecem o mercado de serviços gerenciados de OT IDS/IPS porque o monitoramento ininterrupto pode encurtar o período entre um comprometimento e uma resposta operacional informada.
Convergência de TI-OT e Digitalização Industrial
A integração de sistemas corporativos com ambientes operacionais expande o número de rotas pelas quais um comprometimento de TI pode alcançar redes de plantas. Na pesquisa SANS 2025, 58% dos entrevistados identificaram comprometimentos de TI se espalhando para redes OT como o principal vetor de ataque inicial. Um estudo do IEEE Access de 2026 constatou que as PMEs frequentemente carecem de um método estruturado para mapear os controles da ISO 27001 e do NIST SP 800-82 para os níveis individuais do modelo Purdue. Dispositivos IIoT, plataformas SCADA conectadas à nuvem e sistemas de manutenção preditiva adicionam mais ativos e telemetria para as equipes internas supervisionarem. O mercado de serviços gerenciados de OT IDS/IPS se beneficia quando um provedor pode monitorar a fronteira TI-OT e o interior OT por meio de um serviço coordenado.
Mandatos Regulatórios para Monitoramento Contínuo e Resposta a Incidentes
As expectativas regulatórias têm se movido cada vez mais de orientações voluntárias para obrigações executáveis de monitoramento e resposta a incidentes para infraestrutura crítica. A Ordem 907 da FERC aprovou o NERC CIP-015-1 em junho de 2025, exigindo monitoramento de segurança de rede interna dentro do Perímetro de Segurança Eletrônica para as concessionárias de energia elétrica aplicáveis. A Diretiva NIS2 exige gestão de riscos, monitoramento e notificação de incidentes em setores essenciais na União Europeia. A CISA e o Centro Nacional de Cibersegurança do Reino Unido emitiram orientações conjuntas em setembro de 2025 que solicitavam práticas de OT alinhadas com a IEC 62443 e a ISO/IEC 27001. O mercado de serviços gerenciados de OT IDS/IPS pode se beneficiar desses requisitos porque a prestação de serviços pode combinar coleta, triagem e relatórios em um modelo operacional definido.
Escassez de Especialistas em Cibersegurança de OT
A oferta limitada de pessoal com experiência em segurança de OT torna o desenvolvimento de programas internos difícil para muitos operadores industriais. A pesquisa SANS 2025 relatou que apenas 9% dos profissionais dedicam todo o seu tempo à segurança de ICS ou OT. A CREST constatou que 85% das organizações pesquisadas acreditavam que a escassez de competências limitava a qualidade dos serviços, enquanto 76% identificaram o pessoal especializado como a maior barreira de entrada no mercado.[1] Os provedores gerenciados podem distribuir a capacidade especializada, os custos de treinamento e as ferramentas analíticas entre vários contratos de clientes. Essa estrutura de pessoal apoia o mercado de serviços gerenciados de OT IDS/IPS porque oferece aos operadores acesso a expertise que seria custosa de construir e manter internamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Risco de Interrupção Operacional Durante a Implantação de Segurança | -1.4% | Global | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de OT Legado e Proprietário | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Telemetria OT Limitada e Visibilidade de Ativos Não Gerenciados | -0.8% | Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Atrito Orçamentário por Compromissos de Serviço Plurianuais | -0.6% | Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Interrupção Operacional Durante a Implantação de Segurança
A inspeção e o bloqueio de pacotes em linha podem interferir com protocolos determinísticos em tempo real que controlam processos físicos. Um controle mal configurado em um ambiente SCADA pode causar consequências de segurança, regulatórias e de produção mais graves do que uma breve interrupção em uma rede de TI. Esse risco mantém alguns operadores em posições apenas de IDS passivo e atrasa sua migração para serviços de prevenção ativa. A instalação de sensores também pode exigir janelas de manutenção planejadas em instalações brownfield. O mercado de serviços gerenciados de OT IDS/IPS está melhor posicionado onde os provedores utilizam métodos em fases que começam com visibilidade passiva e introduzem controles de prevenção somente após o estabelecimento de linhas de base e processos de resposta.
Complexidade de Integração de OT Legado e Proprietário
Os protocolos de comunicação proprietários podem criar pontos cegos de detecção quando uma plataforma não consegue decodificá-los. Os CLPs e instalações de DCS legados foram construídos para confiabilidade em redes isoladas, não para integração com sensores de segurança modernos. Uma pesquisa de 2026 no Journal of Network and Computer Applications constatou que a integração de cibersegurança TI-OT deve abordar camadas de comunicação distintas em todo o modelo Purdue.[2] O desenvolvimento de parsers personalizados e os inventários manuais de ativos adicionam tempo e custo à integração. O mercado de serviços gerenciados de OT IDS/IPS enfrenta implantações mais lentas em sites brownfield de múltiplos fornecedores, onde os provedores de serviços devem manter bibliotecas de protocolos abrangentes e explicar claramente os limites de cobertura remanescentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Serviço:
O Monitoramento de IDS de Rede Ancora a Base de ReceitaO Monitoramento Gerenciado de IDS de Rede OT representou 32,53% da participação do mercado de serviços gerenciados de OT IDS/IPS em 2026. O monitoramento passivo de rede é comumente o primeiro controle gerenciado adotado pelos operadores industriais porque observa o tráfego sem alterar diretamente o processo. O serviço depende de decodificadores de protocolo específicos para OT e linhas de base comportamentais que muitos operadores têm dificuldade em criar e manter internamente. Esse requisito técnico torna uma relação de terceirização estabelecida mais difícil de substituir uma vez que os processos de detecção estejam ajustados a um site. Detecção e resposta, caça a ameaças e monitoramento gerenciado de vulnerabilidades podem então ser adicionados à medida que os clientes precisam de suporte mais ativo. As expectativas de conformidade sob o NERC CIP-015 e a NIS2 também incentivam uma migração gradual da visibilidade para a prontidão de resposta. A Administração Gerenciada de Controles de Segurança OT reduz o ônus de manter configurações de sensores e bibliotecas de regras em múltiplos locais. Esse trabalho se torna importante quando o desvio de configuração causa alertas duplicados ou enfraquece a confiabilidade das regras de detecção. O setor de serviços gerenciados de OT IDS/IPS, portanto, tem um ponto de entrada estável no monitoramento de rede, com expansão posterior para capacidades de serviço de maior valor.
A Prevenção Gerenciada de Intrusão OT e Aplicação de Políticas está projetada para expandir a um CAGR de 16,92% de 2027 a 2032. Os clientes que começam com contratos de IDS podem migrar para a prevenção após o monitoramento ter estabelecido uma imagem mais clara do comportamento normal da rede. Essa progressão permanece cautelosa porque os operadores devem ter confiança de que uma resposta automatizada não interromperá um processo crítico. A Nozomi Networks introduziu a prevenção ativa de ameaças no Nozomi Arc em outubro de 2025, incluindo quarentena de endpoint segura para OT projetada para evitar a interrupção da produção. O desenvolvimento mostra como os recursos de prevenção estão sendo integrados com endpoints monitorados em vez de oferecidos como uma camada de tecnologia separada. Os provedores ainda devem provar que as políticas de aplicação refletem os requisitos de segurança e operação específicos do site. O monitoramento passivo permanece a base para essa prova porque fornece os dados necessários para ajustar as regras antes de serem ativadas. À medida que os clientes ganham confiança, os serviços de prevenção podem aumentar a profundidade do contrato sem exigir uma substituição completa da arquitetura de monitoramento existente. Esse caminho em etapas apoia uma adoção mais ampla no mercado de serviços gerenciados de OT IDS/IPS.



Por Modelo de Entrega:
O SOC OT Cogerenciado Define a Preferência Operacional DominanteO SOC OT Cogerenciado deteve 43,29% da participação de mercado em 2026, tornando-se o maior modelo de entrega. O modelo combina expertise externa de detecção e cobertura 24/7 com os engenheiros internos que compreendem o comportamento dos equipamentos e as restrições de produção. As equipes internas permanecem essenciais durante o escalonamento de alertas porque uma resposta pode exigir intervenção física no nível do equipamento. Um modelo totalmente gerenciado pode ser adequado quando um operador tem pouca capacidade interna de segurança ou enfrenta um prazo de conformidade curto. Operadores maiores, no entanto, frequentemente mantêm o cogerenciamento para manter o conhecimento crítico do processo próximo à tomada de decisões. Os serviços de retainer e especializados atendem à demanda por resposta a incidentes definida, caça a ameaças e atribuições de suporte especializado. A escolha de entrega reflete a natureza sensível à segurança das operações de OT, em vez de uma simples preferência pela terceirização. Painéis compartilhados e playbooks de escalonamento conjunto podem reduzir os atrasos entre a detecção de um provedor e a decisão de uma equipe de planta. Isso torna o cogerenciamento uma preferência operacional duradoura no mercado de serviços gerenciados de OT IDS/IPS.
A NTT DATA lançou o UnifiedMDR para Segurança OT no Japão em março de 2025 para clientes de energia elétrica, gás, água e manufatura.[3] O serviço combina consultoria, implantação de soluções e operações de SOC 24/7. Essa abordagem integrada reduz as transferências entre avaliação, implantação, monitoramento e resposta. Também ilustra como um provedor pode estruturar um serviço em torno da equipe operacional existente do cliente, em vez de substituí-la inteiramente. O setor de serviços gerenciados de OT IDS/IPS pode ganhar onde os provedores oferecem aos clientes visibilidade clara sobre o status dos casos, o contexto dos ativos e as decisões de escalonamento. Um SOC centralizado sem essa colaboração pode ter dificuldade em interpretar a importância operacional de um alerta. Os serviços cogerenciados são particularmente relevantes para ambientes distribuídos onde as equipes de engenharia locais detêm diferentes formas de conhecimento de processo. O design de serviço padronizado também pode tornar o cogerenciamento mais acessível a empresas menores com múltiplos sites. O modelo, portanto, vincula a cobertura técnica com a confiança necessária para autorizar ações oportunas.
Por Modo de Implantação:
A Arquitetura Híbrida Captura o Meio-Termo OperacionalO Híbrido deteve 51,49% da participação de mercado em 2026 e está projetado para expandir a um CAGR de 16,22% até 2032. Essa arquitetura equilibra os requisitos de isolamento de ativos críticos de segurança com a escala oferecida pela análise em nuvem. As implantações exclusivamente locais preservam a separação local, mas podem criar requisitos crescentes de infraestrutura em operações com múltiplos sites. As abordagens exclusivamente em nuvem podem simplificar o gerenciamento, mas podem exigir que a telemetria deixe o ambiente operacional. Alguns ambientes de energia e defesa restringem essa transferência de dados ou exigem uma justificativa adicional. Os designs híbridos processam dados brutos de pacotes localmente e encaminham informações enriquecidas e desidentificadas para análise centralizada. Essa abordagem preserva um limite de segurança local enquanto permite que uma equipe de serviço compare padrões entre locais. Também oferece aos provedores uma rota viável para suportar monitoramento remoto sem exigir migração completa para a nuvem. O mercado de serviços gerenciados de OT IDS/IPS se beneficia porque um design híbrido aborda uma preocupação operacional central sem remover a escala analítica.
As plataformas de segurança OT nativas em nuvem, incluindo Nozomi Vantage e Claroty xDome, são projetadas para suportar o descarregamento seletivo de telemetria em vez de uma transferência completa dos dados da planta. A colaboração da Claroty com o Google Security Operations em agosto de 2025 conectou suas capacidades xDome e de Detecção Contínua de Ameaças com uma plataforma de operações de segurança nativa em nuvem.[4] A integração pode ajudar os clientes a correlacionar eventos de TI e OT por meio de um fluxo de trabalho unificado. As implantações baseadas em nuvem são mais viáveis na fabricação de alimentos, bens de consumo e logística quando as preocupações com soberania de dados são menos restritivas. Elas também podem reduzir o ônus de manutenção local para organizações com pessoal técnico limitado. A entrega híbrida permanece mais adequada onde os dados brutos de pacotes devem permanecer dentro da instalação. A escolha operacional é, portanto, impulsionada pela criticidade dos ativos, pelas obrigações regulatórias e pela sensibilidade da telemetria. Os provedores que oferecem tanto coleta local quanto análise centralizada podem atender a uma gama mais ampla de requisitos de implantação. Essa flexibilidade apoia a competição no mercado de serviços gerenciados de OT IDS/IPS.
Por Tamanho de Organização:
As PMEs Traçam o Caminho de Crescimento Mais RápidoAs Grandes Empresas representaram 72,60% do mercado em 2026. Sua liderança reflete bases de ativos mais densas, maior exposição regulatória e orçamentos de cibersegurança maiores do que os operadores menores. Essas organizações frequentemente operam muitas plantas, subestações ou sites de campo que precisam de monitoramento coordenado centralmente. Sua necessidade de cobertura consistente apoia contratos de serviços gerenciados de grande porte. As PMEs têm um ponto de partida diferente porque podem ter recursos internos limitados dedicados à segurança de OT. A pesquisa SANS constatou que apenas 9% dos profissionais de segurança de ICS e OT dedicam todo o seu tempo à segurança de OT. Essa limitação de pessoal pode tornar a cobertura contínua difícil de manter sem suporte externo. A demanda das grandes empresas fornece a escala de receita atual, mas não elimina a importância dos operadores menores como base de clientes futura. Diferentes modelos de integração, precificação e suporte são necessários no mercado de serviços gerenciados de OT IDS/IPS.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,31% de 2027 a 2032. Os requisitos de cibersegurança da cadeia de suprimentos de fabricantes de nível 1 podem estender as expectativas de conformidade a contratantes menores sem fornecer um aumento correspondente em orçamento ou pessoal. O estudo do IEEE Access de 2026 identificou lacunas na aplicação de controles de TI estabelecidos a ambientes OT de PMEs. Isso cria espaço para serviços que combinam orientação, visibilidade de ativos e monitoramento contínuo. O gerenciamento de sensores multilocatário pode ajudar os provedores a atender sites menores sem tornar cada implantação proibitivamente cara. A integração padronizada para plataformas ICS comuns também pode reduzir o tempo antes que um cliente receba monitoramento útil. Os termos do contrato precisam corresponder aos ciclos orçamentários das PMEs e fornecer um resultado de serviço claro. Essas medidas podem reduzir o custo e a complexidade que de outra forma atrasam a adoção. O tamanho do mercado de serviços gerenciados de OT IDS/IPS para PMEs pode expandir à medida que os provedores alinham o design do serviço com essas restrições.

Por Vertical da Indústria:
Energia Lidera, Ciências da Vida AceleramEnergia e Utilidades representou 27,13% do mercado em 2026. O setor combina altas consequências de interrupção com amplas obrigações regulatórias e ativos dispersos em grandes áreas. Plantas de geração, subestações, nós de controle de dutos e equipamentos de campo requerem monitoramento que pode ser difícil para uma equipe interna cobrir. As ameaças afiliadas a estados também mantêm a cibersegurança operacional próxima à atenção executiva e regulatória. Petróleo e gás, produtos químicos e manufatura de processos, e governo e defesa enfrentam preocupações semelhantes onde uma intrusão bem-sucedida pode afetar a produção, a segurança ou os serviços públicos. Essas condições apoiam contratos gerenciados de IDS e IPS mesmo onde o preço do serviço é alto. Os clientes de energia também precisam de provedores que compreendam tanto as salas de controle centralizadas quanto os ativos remotos. Esse requisito favorece serviços que podem manter visibilidade consistente em locais industriais variados. O setor de serviços gerenciados de OT IDS/IPS permanece estreitamente ligado às necessidades de conformidade e resiliência do setor.
Farmacêuticos, Ciências da Vida e Biotecnologia estão projetados para expandir a um CAGR de 16,53% de 2027 a 2032. As obrigações de integridade de dados da FDA sob o 21 CFR Parte 11 podem estender os requisitos de monitoramento dos sistemas de produção para ambientes automatizados de pesquisa e laboratório. Isso cria um caso de conformidade para visibilidade contínua que é distinto da justificativa tradicional de infraestrutura crítica. A Claroty relatou divulgações recordes de vulnerabilidades de OT em 2025, o que aumenta a carga de trabalho das equipes responsáveis por sistemas de manufatura conectados. Os serviços gerenciados podem ajudar a priorizar os avisos relevantes e conectá-los aos ativos e processos afetados. Transporte e logística é outra área em desenvolvimento à medida que portos inteligentes, aeroportos e sistemas ferroviários adicionam infraestrutura operacional conectada. Esses ambientes precisam de abordagens de monitoramento que acomodem requisitos de disponibilidade e muitos locais físicos. A expansão vertical industrial amplia a base de clientes além dos setores que historicamente lideraram os gastos com segurança de OT. Essa diversidade cria mais caminhos para o desenvolvimento do mercado de serviços gerenciados de OT IDS/IPS.
Análise Geográfica
Mercado de Serviços Gerenciados de IDS/IPS para OT na América do Norte
A América do Norte detinha 36,81% do mercado em 2026. Os Estados Unidos possuem uma alta concentração de infraestrutura crítica regulamentada, e a Ordem 907 da FERC aprovou a NERC CIP-015-1 em junho de 2025, criando uma obrigação de monitoramento interno para as concessionárias de energia elétrica aplicáveis. O Canadá acrescenta demanda por meio de sua rede elétrica interconectada e das proteções relacionadas. O México permanece em um estágio mais inicial, com a adoção concentrada em instalações de petróleo e gás e manufatura automotiva que seguem padrões multinacionais de cibersegurança. O arcabouço de conformidade da região e os maiores orçamentos de segurança gerenciada sustentam a demanda por serviços especializados no mercado de Serviços Gerenciados de IDS/IPS para OT.
Mercado de Serviços Gerenciados de IDS/IPS para OT na Europa e América do Sul
A Europa possui um ambiente de conformidade complexo, pois a NIS2 estabelece requisitos de segurança, monitoramento e reporte em setores essenciais. A base automotiva, química e de engenharia mecânica da Alemanha cria uma demanda concentrada, enquanto o Reino Unido, a França e a Itália também são mercados relevantes. As diretrizes da CISA e do NCSC do Reino Unido recomendam práticas de OT alinhadas à IEC 62443 e à ISO/IEC 27001, reforçando a prestação de serviços baseada em normas. Esse cenário confere ao mercado de Serviços Gerenciados de IDS/IPS para OT uma base regulatória para adoção em toda a Europa e na América do Sul, onde a demanda está concentrada no setor de petróleo e gás do Brasil e nos operadores de energia e serviços públicos da Argentina.
Mercado de Serviços Gerenciados de IDS/IPS para OT na APAC e no Oriente Médio e África
A Ásia-Pacífico deve expandir a um CAGR de 17,14% de 2027 a 2032. A digitalização industrial e os requisitos nacionais de cibersegurança na China, Índia, Japão, Coreia do Sul e Singapura estão aumentando a necessidade de monitoramento de OT. O Ministério da Economia, Comércio e Indústria do Japão emitiu diretrizes de segurança para OT em fábricas de semicondutores em 2025, vinculando as expectativas de segurança das plantas a práticas internacionais reconhecidas. O Oriente Médio está se desenvolvendo rapidamente, particularmente na Arábia Saudita e nos Emirados Árabes Unidos, onde programas nacionais estabelecem padrões de cibersegurança para infraestruturas críticas. A África permanece em um estágio mais inicial fora da África do Sul e da Nigéria, embora operadores de mineração, energia e serviços públicos estejam começando a formalizar necessidades que sustentam o mercado de Serviços Gerenciados de IDS/IPS para OT.
Cenário Competitivo
Concentração do Mercado
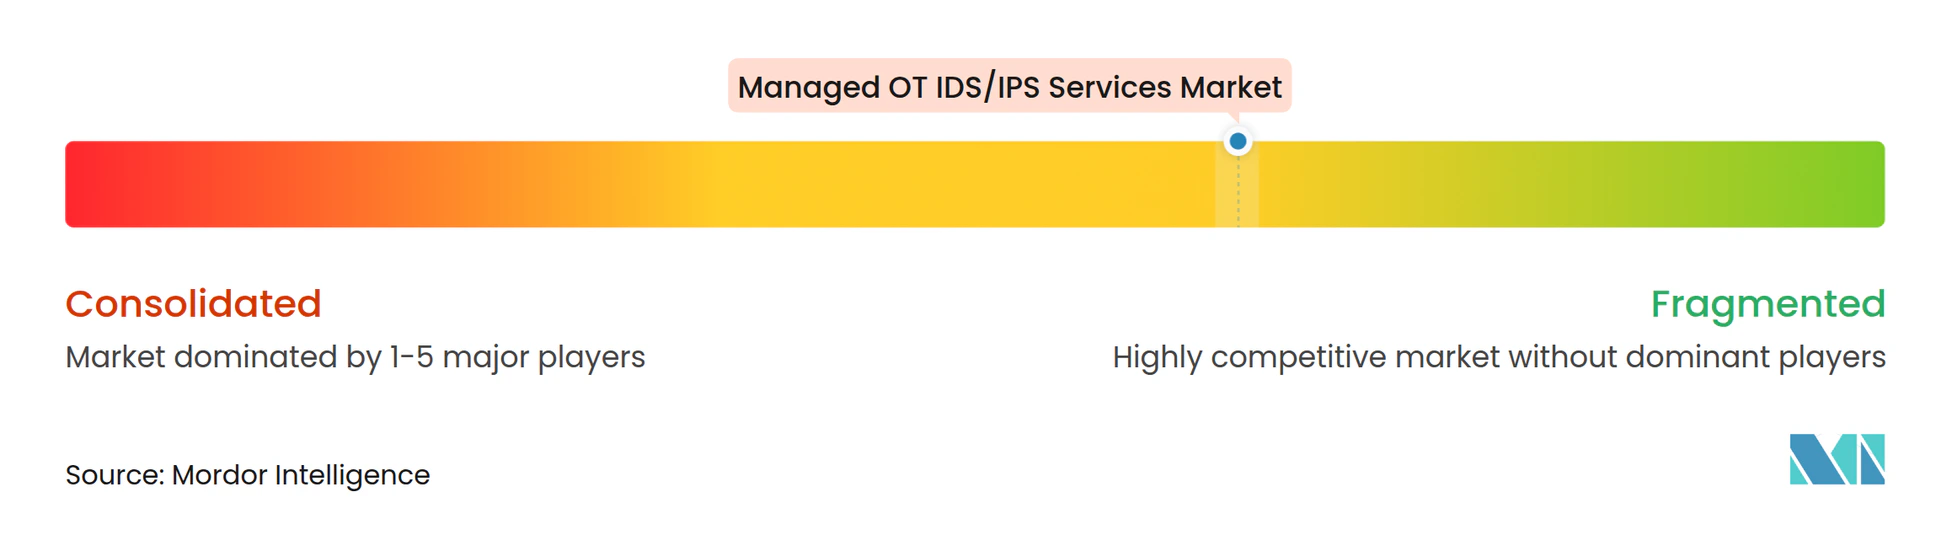
O mercado de serviços gerenciados de OT IDS/IPS é moderadamente fragmentado entre especialistas em segurança focados em OT, provedores globais de segurança gerenciada, integradores de sistemas e empresas de automação industrial. Os provedores nativos de OT competem por meio de inteligência de ameaças, conhecimento de protocolos industriais e fluxos de trabalho de SOC personalizados, enquanto provedores maiores contribuem com escala e relacionamentos estabelecidos de segurança de TI. Os fornecedores de automação podem combinar serviços de cibersegurança com engenharia, sistemas de controle e suporte ao ciclo de vida. Essa combinação deixa espaço para serviços cogerenciados diferenciados, especialmente para PMEs com múltiplos sites com orçamentos anuais de cibersegurança abaixo de 500.000 USD. O alinhamento com a IEC 62443 e a capacidade de trabalhar com segurança com equipes internas de plantas são considerações importantes de aquisição no mercado de serviços gerenciados de OT IDS/IPS.
A Accenture celebrou acordos em junho de 2026 para adquirir uma participação majoritária na Dragos, juntamente com a runZero e a NetRise, a um valor empresarial combinado de 4,175 bilhões de USD. As transações combinam inteligência de ameaças de OT, avaliação de exposição e capacidades de segurança de dispositivos em nível de firmware. A Honeywell expandiu seu OT Cybersecurity Suite em junho de 2026 com um serviço gerenciado de SOC de Segurança OT independente de fornecedor e uma capacidade de Defesa Proativa Cibernética com tecnologia de IA. A Nozomi Networks também introduziu uma capacidade automatizada de resposta a endpoints de OT em outubro de 2025 que incluía modos de detecção, quarentena e exclusão. Essas ações mostram que a integração de plataformas e a resposta automatizada são prioridades competitivas centrais.
Líderes do Setor de Serviços Gerenciados de OT IDS/IPS
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de IDS/IPS para OT Empresas cobertas neste relatório
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- Honeywell International Inc.
- IBM Corporation
- Kyndryl, Inc.
- NTT DATA Group Corporation
- Nozomi Networks Inc.
- Orange Cyberdefense International
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Wipro Limited
- Yokogawa Electric Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Microsoft Corporation
- Armis, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de IDS/IPS para OT
- Junho de 2026: A Accenture plc celebrou acordos para adquirir uma participação majoritária na Dragos, Inc. e 100% da runZero e da NetRise a um valor empresarial combinado de 4,175 bilhões de USD, sujeito a aprovações regulatórias. A transação combina a plataforma de inteligência de ameaças e detecção de OT da Dragos com capacidades de avaliação de exposição e segurança de dispositivos em nível de firmware, estabelecendo a oferta de segurança de OT mais abrangente vinculada a um integrador de sistemas global.
- Junho de 2026: A Honeywell International Inc. expandiu seu OT Cybersecurity Suite com 5 capacidades, incluindo um serviço gerenciado de Centro de Operações de Segurança OT 24/7 independente de fornecedor e uma solução de monitoramento de Defesa Proativa Cibernética com tecnologia de IA. A expansão estende diretamente o mercado endereçável de serviços gerenciados da Honeywell em manufatura, energia e infraestrutura crítica.
- Outubro de 2025: A Nozomi Networks Inc. anunciou a primeira capacidade de resposta automatizada a ameaças do setor para endpoints de OT dentro do Nozomi Arc, introduzindo modos de detecção, quarentena e exclusão para prevenção ativa de ameaças sem interromper a produção. O anúncio desloca o limite do serviço do IDS gerenciado passivo para o IPS gerenciado ativo dentro de uma única plataforma.
- Setembro de 2026: A Dragos, Inc. lançou a Plataforma Dragos 3.0, introduzindo um Hub de Insights que consolida alertas de vulnerabilidade e ameaças baseados em risco em uma visão priorizada, análise de vulnerabilidades aprimorada por IA e fluxos de trabalho de resposta simplificados projetados para acelerar os engajamentos de defesa OT gerenciada.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de OT IDS/IPS
Os serviços gerenciados de OT IDS/IPS (Sistemas de Detecção e Prevenção de Intrusão em Tecnologia Operacional) são soluções terceirizadas de cibersegurança industrial onde um provedor terceirizado especializado assume a responsabilidade operacional 24/7 pelo monitoramento, detecção e mitigação de ameaças cibernéticas na infraestrutura física, nos sistemas de controle industrial (ICS) e nas redes de controle supervisório e aquisição de dados (SCADA) de uma organização.
O Relatório do Mercado de Serviços Gerenciados de OT IDS/IPS é Segmentado por Capacidade de Serviço (Monitoramento Gerenciado de IDS de Rede OT, Prevenção Gerenciada de Intrusão OT e Aplicação de Políticas, Detecção e Resposta OT Gerenciada, Caça a Ameaças OT e Monitoramento Gerenciado de Vulnerabilidades, e Administração Gerenciada de Controles de Segurança OT), Modelo de Entrega (SOC OT Totalmente Gerenciado, SOC OT Cogerenciado, e Serviços OT de Retainer e Especializados), Modo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical da Indústria (Energia e Utilidades, Petróleo e Gás, Produtos Químicos e Manufatura de Processos, Farmacêuticos, Ciências da Vida e Biotecnologia, Transporte e Logística, Governo e Defesa, e Outros Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Monitoramento Gerenciado de IDS de Rede OT |
| Prevenção Gerenciada de Intrusão OT e Aplicação de Políticas |
| Detecção e Resposta OT Gerenciada |
| Caça a Ameaças OT e Monitoramento Gerenciado de Vulnerabilidades |
| Administração Gerenciada de Controles de Segurança OT |
| SOC OT Totalmente Gerenciado |
| SOC OT Cogerenciado |
| Serviços OT de Retainer e Especializados |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Energia e Utilidades |
| Petróleo e Gás |
| Produtos Químicos e Manufatura de Processos |
| Farmacêuticos, Ciências da Vida e Biotecnologia |
| Transporte e Logística |
| Governo e Defesa |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Capacidade de Serviço | Monitoramento Gerenciado de IDS de Rede OT | |
| Prevenção Gerenciada de Intrusão OT e Aplicação de Políticas | ||
| Detecção e Resposta OT Gerenciada | ||
| Caça a Ameaças OT e Monitoramento Gerenciado de Vulnerabilidades | ||
| Administração Gerenciada de Controles de Segurança OT | ||
| Por Modelo de Entrega | SOC OT Totalmente Gerenciado | |
| SOC OT Cogerenciado | ||
| Serviços OT de Retainer e Especializados | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical da Indústria | Energia e Utilidades | |
| Petróleo e Gás | ||
| Produtos Químicos e Manufatura de Processos | ||
| Farmacêuticos, Ciências da Vida e Biotecnologia | ||
| Transporte e Logística | ||
| Governo e Defesa | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de OT IDS/IPS?
O mercado de serviços gerenciados de OT IDS/IPS está projetado em 4,04 bilhões de USD em 2027 e 8,07 bilhões de USD até 2032, a um CAGR de 14,84%.
Por que os operadores industriais estão adotando serviços gerenciados de segurança OT?
Ransomware, ativos industriais conectados, obrigações de monitoramento e escassez de especialistas estão aumentando a necessidade de suporte externo contínuo.
Qual capacidade de serviço lidera os serviços gerenciados de OT IDS/IPS?
O Monitoramento Gerenciado de IDS de Rede OT liderou com 32,53% de participação em 2026 porque o monitoramento passivo é frequentemente o primeiro controle adotado em ambientes operacionais.
Por que a implantação híbrida é importante para a segurança de OT?
A implantação híbrida deteve 51,49% de participação em 2026 porque suporta o tratamento local de dados enquanto permite análises centralizadas e monitoramento gerenciado.
Qual grupo de clientes tem a expansão projetada mais forte?
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,31% até 2032 à medida que os requisitos da cadeia de suprimentos alcançam operadores industriais menores.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,14% até 2032 à medida que a digitalização industrial e os requisitos de segurança nacional avançam.