
Tamanho e Participação do Mercado de Serviços Gerenciados de SD-Branch
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
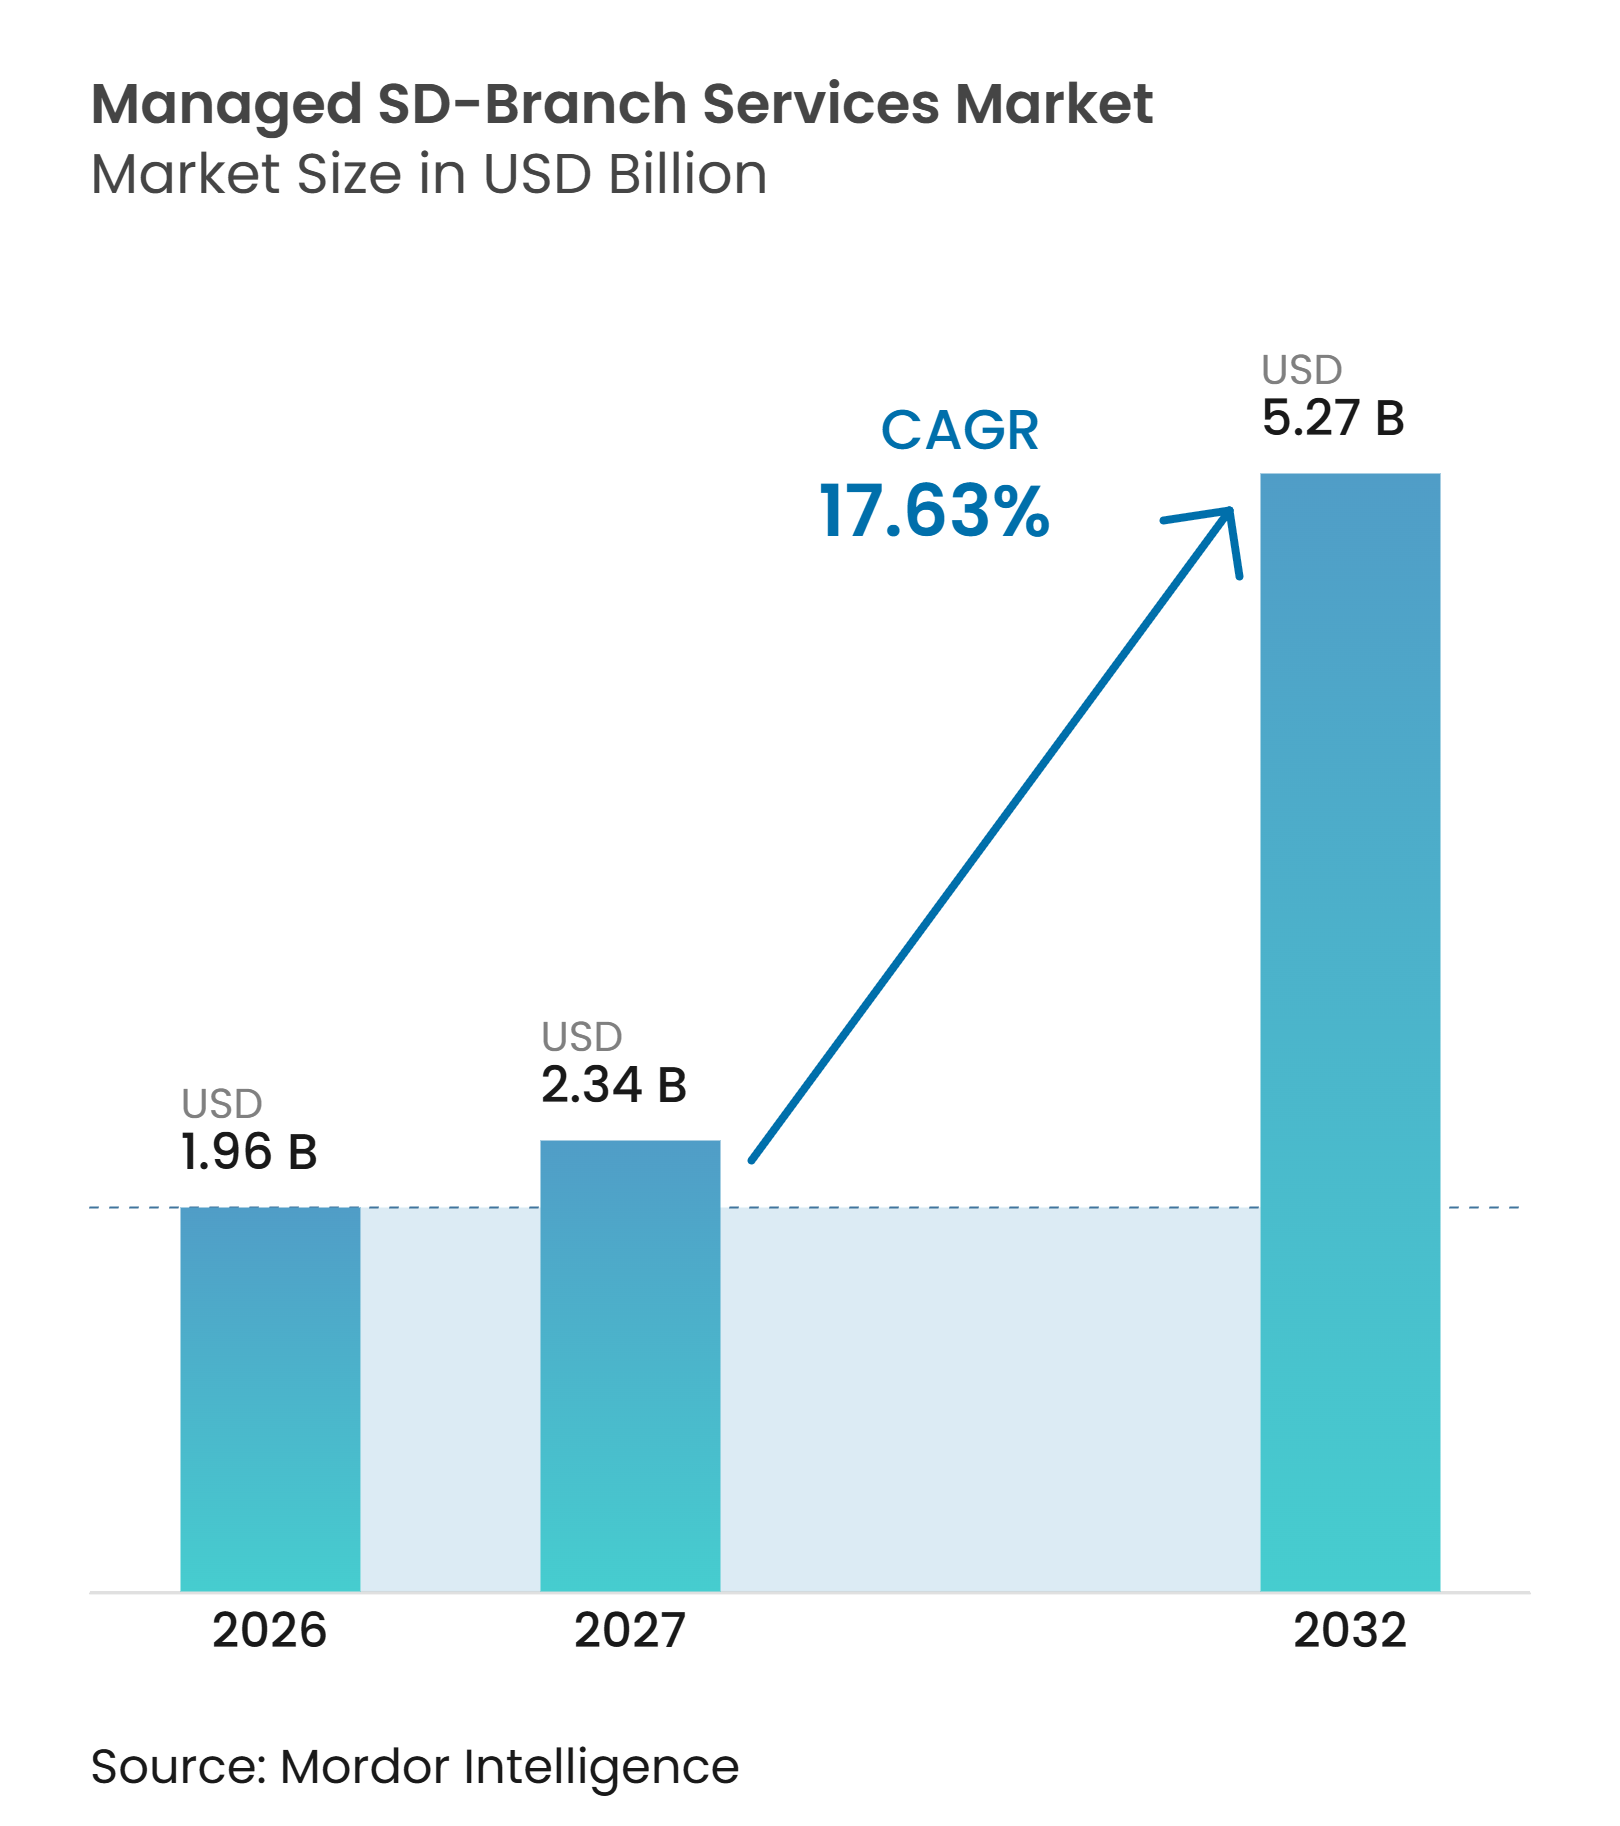
| Tamanho do Mercado (2027) | 2.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.27 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de SD-Branch pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de SD-branch deve crescer de 1,96 bilhões de USD em 2026 para 2,34 bilhões de USD em 2027, com previsão de atingir 5,27 bilhões de USD até 2032, a um CAGR de 17,63% no período de 2027 a 2032. O mercado de serviços gerenciados de SD-branch é moldado por redes de filiais que combinam roteamento WAN, comutação LAN, WLAN, segurança e gerenciamento de dispositivos IoT por meio de um modelo operacional compartilhado. O tráfego de nuvem e SaaS altera o papel da conectividade de filiais, pois os aplicativos são cada vez mais acessados fora de data centers centralizados, e os usuários esperam acesso consistente a aplicativos em todos os sites. Isso agrega mais valor ao acesso direto à nuvem, políticas de segurança consistentes, roteamento confiável de aplicativos e responsabilidade operacional clara em sites distribuídos. As renovações de contratos MPLS também criam um ponto prático para que as empresas reconsiderem a conectividade legada, avaliem o transporte híbrido e escolham um modelo de entrega gerenciada adequado. Os provedores podem usar os contratos de SD-WAN para oferecer serviços relacionados de LAN, WLAN, segurança e IoT, enquanto os compradores podem reduzir o número de equipes operacionais envolvidas no suporte a filiais.
Principais Conclusões do Relatório
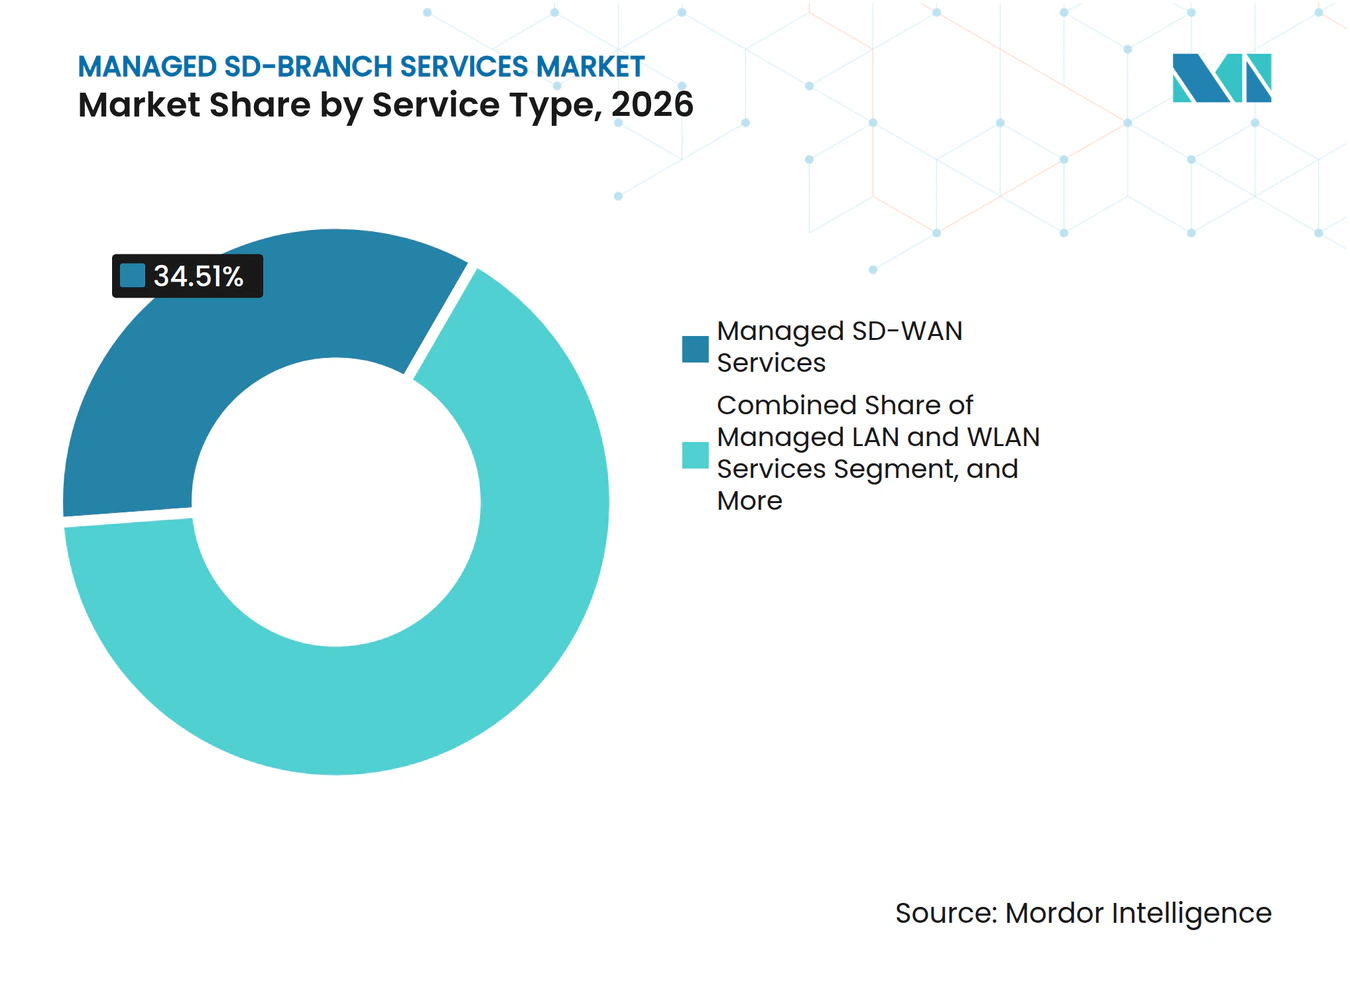
- Por tipo de serviço, os Serviços Gerenciados de SD-WAN detinham 34,51% da participação do mercado de serviços gerenciados de SD-branch em 2026, enquanto os Serviços Gerenciados de IoT e Gateway Celular têm projeção de expansão a um CAGR de 18,31% até 2032.
- Por modelo de entrega de serviço, os Serviços de SD-Branch Totalmente Gerenciados detinham 47,32% do mercado de serviços gerenciados de SD-branch em 2026, enquanto os Serviços de SD-Branch Cogerenciados têm projeção de expansão a um CAGR de 19,34% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem detinha 68,72% do mercado em 2026 e tem projeção de expansão a um CAGR de 20,33% até 2032.
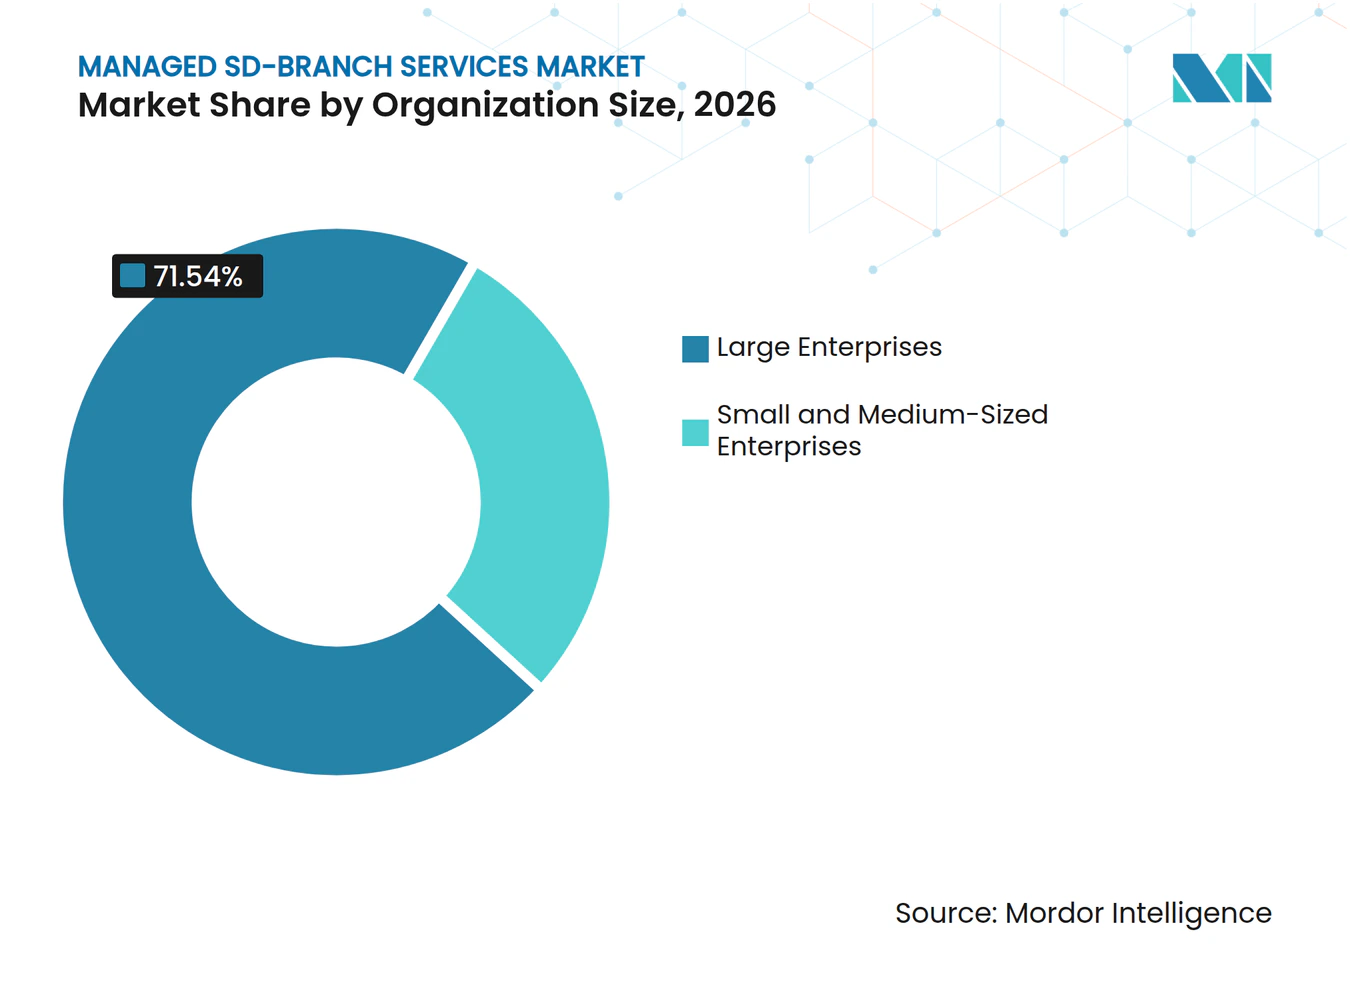
- Por tamanho da organização, as grandes empresas detinham 71,54% do mercado de serviços gerenciados de SD-branch em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 18,59% até 2032.
- Por setor do usuário final, o varejo e o comércio eletrônico detinham 28,91% do mercado em 2026, enquanto saúde e ciências da vida têm projeção de expansão a um CAGR de 19,27% até 2032.
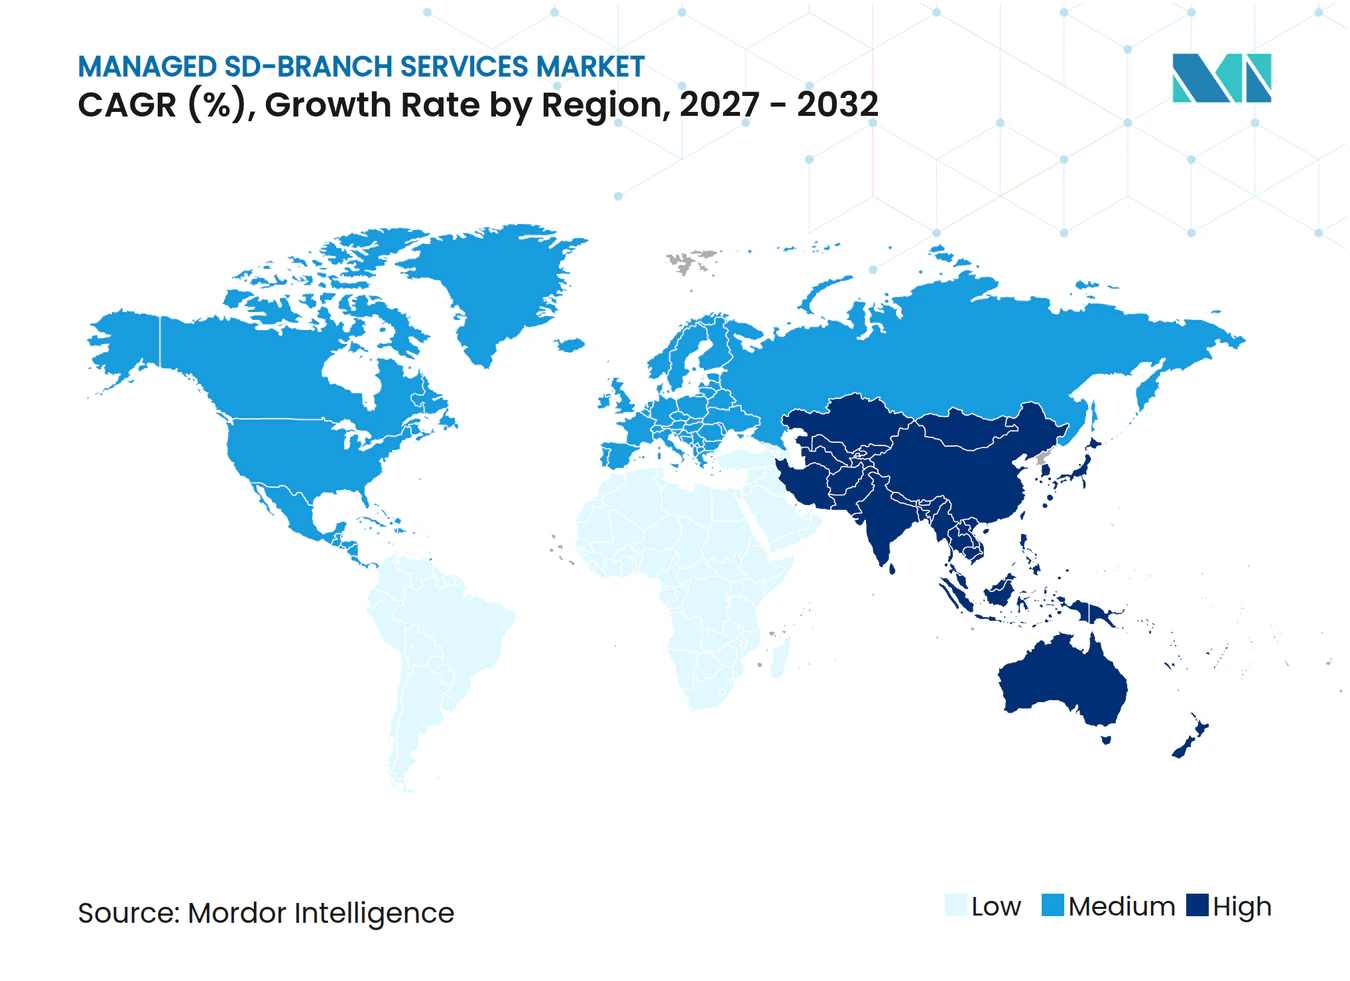
- Por geografia, a América do Norte detinha 38,64% do mercado de serviços gerenciados de SD-branch em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 18,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento do Tráfego de Nuvem e SaaS | +4.2% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Modernização do MPLS Legado e Demanda por Transporte Híbrido | +3.5% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Escassez de Expertise Interna em Redes e Segurança | +2.9% | Global, aguda entre PMEs na América do Norte, Europa e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Convergência de SD-WAN, LAN, WLAN, Segurança e IoT | +2.5% | Global, mais forte no varejo focado na América do Norte e na manufatura focada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Renovação de Filiais para Aplicativos Prontos para IA e Intensivos em Dados | +1.8% | América do Norte e Ásia-Pacífico, com adoção antecipada na Alemanha e no Reino Unido | Longo prazo (≥ 4 anos) |
| 5G Privado, WAN Sem Fio e Sites Conectados à Borda | +1.4% | Ásia-Pacífico, com expansão para corredores industriais da América do Norte e do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento do Tráfego de Nuvem e SaaS Converte os Serviços Gerenciados de SD-Branch de Opção em Requisito
O tráfego corporativo move-se cada vez mais entre filiais, aplicativos em nuvem e plataformas SaaS, em vez de passar por um data center central. Isso enfraquece o argumento operacional para encaminhar todo o tráfego por uma rede MPLS tradicional, especialmente quando os usuários precisam de acesso direto a aplicativos hospedados na nuvem. O acesso local à internet requer controles de segurança uniformes, roteamento com reconhecimento de aplicativos, gerenciamento claro de políticas e procedimentos de solução de problemas confiáveis em muitos sites. As equipes corporativas também devem manter os mesmos padrões de serviço quando as filiais têm diferentes provedores de circuito, condições tecnológicas locais e padrões de uso de aplicativos. O mercado de serviços gerenciados de SD-branch se beneficia quando as empresas não dispõem do pessoal necessário para operar essas funções de forma consistente em escala. A Cisco e a AT&T introduziram em 2025 um serviço que combina roteamento SD-WAN, funções de acesso seguro e conectividade multinuvem para empresas distribuídas.[1] Os provedores que preparam políticas de aplicativos SaaS e opções de acesso à nuvem podem facilitar a modernização de filiais para equipes de TI com recursos limitados.
A Modernização do MPLS Legado e a Demanda por Transporte Híbrido Sustentam os Pipelines de Contratos
As renovações de MPLS oferecem às empresas um ponto claro para avaliar alternativas de banda larga, LTE e 5G para conectividade de filiais. A migração para o transporte híbrido pode fornecer acesso direto à nuvem, mantendo caminhos de backup para aplicativos críticos e sites com opções limitadas de conectividade local. Também introduz novas necessidades operacionais relacionadas à seleção de caminhos, desempenho de circuitos, monitoramento de nível de serviço, coordenação de provedores e escalonamento de problemas. Essas necessidades sustentam contratos gerenciados após a conclusão da migração inicial, pois a rede deve ser monitorada e ajustada conforme o tráfego de aplicativos muda. A MLL Telecom ganhou em 2025 um contrato para migrar aproximadamente 200 sites de MPLS para uma rede SD-WAN gerenciada com arquitetura de confiança zero e integração com o Microsoft Azure.[2] O mercado de serviços gerenciados de SD-branch, portanto, se beneficia do trabalho de modernização que continua além da substituição de circuitos privados. Essa demanda pode ser sustentada quando as empresas utilizam vários tipos de transporte e precisam de políticas consistentes independentemente da conexão de acesso subjacente.
A Escassez de Expertise Interna em Redes e Segurança Favorece os Modelos Totalmente Gerenciados e Cogerenciados
As operações de rede de filiais agora exigem habilidades em política de SD-WAN, estruturas de LAN, ajuste de WLAN, frameworks SASE, segurança de dispositivos, conectividade em nuvem e resposta a incidentes. Muitas equipes de TI não conseguem manter expertise aprofundada em todas essas áreas em cada site de filial, ao mesmo tempo em que oferecem suporte a aplicativos de negócios e usuários internos. Isso favorece os serviços totalmente gerenciados para organizações com equipe de rede limitada, instalações dispersas ou mudanças frequentes de site. Também favorece a entrega cogerenciada quando as empresas desejam ajuda com operações de ciclo de vida, mas querem manter a autoridade sobre políticas e visibilidade direta. O mercado de serviços gerenciados de SD-branch pode se beneficiar quando os provedores oferecem rotas claras de escalonamento, relatórios de desempenho, acesso administrativo compartilhado e responsabilidades documentadas para ambas as partes. Esse modelo operacional é particularmente relevante para organizações com múltiplos sites onde as localidades não possuem equipes de TI dedicadas.
A Convergência de SD-WAN, LAN, WLAN, Segurança e IoT Cria Contratos Gerenciados Duradouros
As plataformas de SD-branch conectam atividades de gerenciamento de rede, sem fio, segurança e dispositivos que frequentemente eram tratadas separadamente por diferentes equipes ou fornecedores. Um serviço unificado pode reduzir o número de relacionamentos tecnológicos que um operador de filial precisa gerenciar e pode facilitar a identificação da responsabilidade por incidentes. A Verizon descreve sua oferta de SD-Branch gerenciado como um serviço que abrange roteadores WAN, switches LAN, pontos de acesso sem fio, dispositivos IoT e gateways celulares por meio de um portal operacional comum. Essa estrutura oferece aos provedores um caminho para adicionar serviços de IoT e celular a um contrato de SD-WAN existente à medida que os clientes adicionam dispositivos ou exigem conectividade resiliente de filiais. Também aumenta o esforço prático necessário para que um cliente troque de provedor após a integração de várias funções operacionais. O mercado de serviços gerenciados de SD-branch tem espaço para fornecedores que possam gerenciar essas funções conectadas sem criar um processo de suporte separado para cada uma.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Relutância em Terceirizar Operações de Filiais de Missão Crítica | -1.8% | Global, mais aguda em BFSI, saúde e governo | Médio prazo (2 a 4 anos) |
| Lacunas de Interoperabilidade entre VNFs Multifornecedor e Domínios de Operadoras | -1.4% | Global, concentrada em redes corporativas multinacionais na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de Infraestrutura Legada e Interrupção na Migração | -1.1% | América do Norte e Europa, com efeitos secundários na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Precificação Opaca por Dispositivo, por Usuário e Baseada em Uso | -0.8% | Mercado intermediário da América do Norte e Europa, e PMEs globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Relutância em Terceirizar Operações de Filiais de Missão Crítica Desacelera a Conversão Corporativa
Algumas empresas permanecem relutantes em entregar o controle diário dos sistemas de filiais a um provedor externo. Essa preocupação é mais forte onde as filiais lidam com tráfego de pagamentos, informações de pacientes, dados de controle de manufatura ou cargas de trabalho governamentais sensíveis, e onde uma interrupção de serviço pode ter um efeito operacional significativo. Os compradores podem preferir um serviço cogerenciado que preserve o controle de políticas, a visibilidade operacional e um papel para a equipe interna nas decisões-chave. Os requisitos de conformidade podem aumentar essa cautela em ambientes de BFSI, saúde e setor público, onde as responsabilidades de auditoria podem estar estreitamente vinculadas aos controles de rede. O mercado de serviços gerenciados de SD-branch pode, portanto, apresentar ciclos de vendas mais longos, onde os clientes começam com monitoramento ou operações compartilhadas antes de expandir o escopo do serviço. Os provedores podem reduzir essa preocupação com painéis de clientes, relatórios transparentes de nível de serviço, procedimentos de escalonamento documentados e controles de acesso claros.
As Lacunas de Interoperabilidade entre VNFs Multifornecedor e Domínios de Operadoras Prolongam os Prazos de Implantação
Os ambientes de filiais frequentemente combinam software SD-WAN, funções de segurança, comutação LAN, equipamentos sem fio e gateways celulares de diferentes fornecedores. Essas combinações podem criar trabalho de integração durante a integração inicial e tornar o suporte posterior mais exigente quando atualizações, políticas ou alterações de dispositivos afetam múltiplas plataformas. As redes multinacionais acrescentam outra camada de complexidade quando as capacidades das operadoras, as opções de acesso local e os processos de serviço diferem por localização. Provedores de serviços gerenciados menores podem enfrentar maior esforço operacional se não dispuserem de processos de interoperabilidade testados e relacionamentos estabelecidos com fornecedores de tecnologia. O mercado de serviços gerenciados de SD-branch favorece provedores que utilizam orquestração neutra em relação ao fornecedor, métodos de integração pré-testados e processos de integração repetíveis. Tais capacidades podem ajudar a reduzir atrasos em projetos, proteger a qualidade do serviço após a implantação e limitar o esforço de suporte evitável durante as operações em estado estável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O SD-WAN Gerenciado Ancora a Receita Enquanto os Gateways IoT Reformulam o PipelineOs Serviços Gerenciados de SD-WAN representaram 34,51% do Mercado de Serviços Gerenciados de SD-Branch em 2026, tornando-o a maior categoria de serviço. O serviço é geralmente o primeiro fluxo de trabalho em um programa de modernização de filiais, pois gerencia a conexão central entre sites, aplicativos em nuvem e sistemas corporativos. Ele oferece aos provedores um relacionamento operacional estabelecido antes de adicionar capacidades de LAN, WLAN, segurança, análise ou gerenciamento de dispositivos. As empresas que substituem designs de WAN legados geralmente precisam de controle centralizado de políticas, seleção de transporte, visibilidade de aplicativos e monitoramento de desempenho no nível da filial. Esses requisitos colocam o gerenciamento de WAN no centro de um serviço de filial gerenciada mais amplo. O serviço também permite que os clientes padronizem os procedimentos operacionais em sites que podem ter diferentes circuitos de acesso e condições tecnológicas locais.
Os Serviços Gerenciados de IoT e Gateway Celular têm projeção de expansão a um CAGR de 18,31% até 2032, sustentados pelo uso mais amplo de equipamentos conectados em locais de filiais. Câmeras, terminais de ponto de venda, endpoints industriais e gateways de backup celular precisam de conexões seguras, controle de inventário e monitoramento contínuo. Os provedores podem adicionar essas funções a um contrato existente sem exigir um projeto de rede totalmente separado ou um novo relacionamento com um provedor. Os Serviços Gerenciados de Segurança de Filiais e SASE oferecem outro caminho de expansão à medida que o acesso de confiança zero e a inspeção de tráfego se tornam parte das operações locais de filiais. Os Serviços Gerenciados de LAN e WLAN podem, da mesma forma, consolidar o gerenciamento de switches e pontos de acesso com a equipe que já gerencia a conectividade WAN. A Versa Networks declarou em 2026 que sua plataforma combina capacidades de rede e segurança em uma única pilha de software.[3] O setor de serviços gerenciados de SD-branch pode usar essas plataformas integradas para reduzir arranjos de suporte fragmentados entre as funções de filiais.



Por Modelo de Entrega de Serviço:
Os Serviços Cogerenciados Equilibram Controle e Suporte ExternoOs Serviços de SD-Branch Totalmente Gerenciados detinham 47,32% do mercado em 2026, tornando-o o maior modelo de entrega. Esse modelo é útil onde as filiais individuais têm equipe de rede limitada ou nenhum pessoal de TI dedicado. Varejistas com múltiplos sites, redes de hospitalidade e redes de clínicas podem centralizar o suporte em vez de depender de funcionários locais para resolver problemas de rede. O provedor geralmente gerencia o provisionamento, o monitoramento, o escalonamento, a restauração do serviço e as atividades de ciclo de vida sob procedimentos operacionais acordados. As equipes internas podem então se concentrar em aplicativos de negócios, governança de segurança e prioridades específicas da organização. O modelo também ajuda as empresas a aplicar o mesmo processo de suporte em filiais com diferentes condições operacionais locais.
Os Serviços de SD-Branch Cogerenciados têm projeção de expansão a um CAGR de 19,34% até 2032. Nesse modelo, o provedor pode lidar com o provisionamento de infraestrutura e o escalonamento do centro de operações de rede, enquanto a empresa mantém a supervisão de políticas e a visibilidade do dia a dia. Essa estrutura aborda preocupações sobre a entrega do controle operacional completo a uma parte externa. Pode ser adequado para organizações com equipes de rede centrais capazes que não têm pessoal suficiente para dar suporte a cada filial continuamente. Os Serviços de Monitoramento e Notificação permanecem adequados para empresas tecnicamente capazes que desejam alertas de nível corporativo sem transferir as operações diárias. Juntas, essas opções permitem que o mercado de serviços gerenciados de SD-branch atenda compradores com diferentes capacidades internas, expectativas de governança e requisitos de serviço.
Por Modelo de Implantação:
A Orquestração Nativa em Nuvem Define o Padrão OperacionalA implantação baseada em nuvem capturou 68,72% do mercado em 2026, tornando-a o modelo de implantação líder. Tem projeção de expansão a um CAGR de 20,33% até 2032. A orquestração em nuvem suporta o provisionamento sem intervenção manual e atualizações de políticas em uma grande rede de filiais sem exigir visitas rotineiras ao site. Permite que os administradores usem fluxos de trabalho comuns para implantação de dispositivos, controle de configuração, roteamento de aplicativos e integração de segurança. Também pode conectar as operações de filiais com serviços de segurança em nuvem e as plataformas de aplicativos usadas por forças de trabalho distribuídas. Essas capacidades são especialmente relevantes para organizações que operam muitos locais em cidades, estados ou países.
As implantações locais permanecem relevantes para serviços financeiros, governo e usuários relacionados à defesa com requisitos rigorosos de controle de dados. Esses usuários podem exigir processamento local, funções de gerenciamento localizadas ou supervisão direta de atividades de rede selecionadas. A implantação híbrida fornece uma abordagem intermediária, combinando orquestração em nuvem com saída local para tráfego regulamentado ou sensível à latência. Isso oferece às empresas uma maneira de manter controles locais selecionados enquanto usam ferramentas operacionais centralizadas para a rede mais ampla. A IIJ expandiu seu serviço Omnibus SD-WAN em 2026 para suportar conectividade de 10 Gbps para ambientes corporativos que integram arquiteturas SASE e SSE. O mercado de serviços gerenciados de SD-branch pode, portanto, suportar diferentes escolhas de implantação sem exigir que todos os clientes usem um design totalmente baseado em nuvem.
Por Tamanho da Organização:
Grandes Empresas Lideram a Demanda Atual Enquanto as PMEs Ampliam o AcessoAs grandes empresas representaram 71,54% do mercado em 2026, conferindo-lhes a maior participação por tamanho de organização. Suas contagens de filiais, operações multinacionais e grandes valores de contrato suportam contratos gerenciados abrangentes. Varejistas nacionais, empresas multinacionais e grandes sistemas de saúde frequentemente precisam de suporte padronizado em muitos locais e unidades de negócios. Essas organizações também exigem políticas comuns, controles de governança, relatórios de desempenho e processos de escalonamento que possam ser aplicados em todo o patrimônio de filiais. Um provedor gerenciado pode coordenar serviços de acesso, escolhas de transporte, monitoramento e resposta a incidentes em toda essa pegada operacional. Isso ajuda a explicar por que as grandes empresas atualmente representam a maior participação do mercado de serviços gerenciados de SD-branch.
As PMEs têm projeção de expansão a um CAGR de 18,59% até 2032. As plataformas gerenciadas em nuvem podem reduzir o esforço de integração por meio de configurações padronizadas, implantação remota e configurações de políticas reutilizáveis. Esses recursos podem tornar os serviços gerenciados mais acessíveis a organizações com equipes de TI menores e menos engenheiros de rede especializados. As opções baseadas em consumo e cogerenciadas também podem reduzir a necessidade de grandes compromissos iniciais. As PMEs podem obter suporte operacional externo enquanto mantêm decisões selecionadas e visibilidade direta de sua rede. O setor de serviços gerenciados de SD-branch pode se beneficiar de ofertas com escopo claramente definido, suporte previsível e níveis de serviço adequados a organizações distribuídas menores.

Por Setor do Usuário Final:
O Varejo Sustenta o Volume Atual Enquanto a Saúde Cresce Mais RapidamenteO varejo e o comércio eletrônico representaram 28,91% do mercado em 2026, tornando o setor o maior segmento de usuário final. Os varejistas dependem de conectividade estável em lojas, sites de atendimento, ambientes de pagamento voltados ao cliente e sistemas operacionais centralizados. O tráfego de ponto de venda precisa de desempenho confiável e segmentação adequada da rede de pagamentos. O gerenciamento centralizado de rede é importante quando os patrimônios de varejo abrangem muitos locais, regiões e provedores de acesso. A Comcast Business implantou uma solução gerenciada para um varejista nacional em 2026 usando SD-WAN Meraki, redundância de circuito duplo, backup sem fio e serviços de rede gerenciados. A demanda do varejo, portanto, sustenta a escala atual e as necessidades operacionais do mercado de serviços gerenciados de SD-branch.
O setor de saúde e ciências da vida tem projeção de expansão a um CAGR de 19,27% até 2032. Grupos hospitalares e redes de clínicas precisam de conectividade segura para informações de saúde protegidas em múltiplas instalações e locais de atendimento. Essas organizações podem exigir acesso de confiança zero, transmissão criptografada, controles de auditoria e políticas de roteamento consistentes para aplicativos críticos. A Palo Alto Networks publicou orientações de design de SD-WAN para saúde em 2025, abrangendo seleção dinâmica de caminhos e desempenho de SaaS para ambientes clínicos. Os usuários de BFSI também exigem segmentação de pagamentos e acesso controlado a aplicativos internos. Os casos de uso de manufatura incluem integração de tecnologia operacional e conectividade de borda habilitada por 5G privado. Esses ambientes regulamentados e distribuídos ampliam o papel endereçável do mercado de serviços gerenciados de SD-branch.
Análise Geográfica
Mercado de Serviços Gerenciados de SD-Branch na América do Norte
A América do Norte detinha 38,64% do mercado de serviços gerenciados de SD-branch em 2026, tornando-se o maior segmento regional. A região abriga extensas redes de filiais nos setores de varejo, saúde e BFSI que necessitam de suporte consistente em muitos locais dispersos, frequentemente com diferentes conexões de acesso e recursos técnicos no nível do site. As empresas dos Estados Unidos podem escolher entre uma ampla base de provedores gerenciados de WAN, segurança e conectividade que possuem operações de campo estabelecidas e cobertura de serviço em todo o país. AT&T, Verizon, Hughes e Comcast Business dispõem de capacidades de serviço doméstico que suportam operações de filiais em todo o território nacional em grandes carteiras de clientes. Esses provedores podem combinar acesso à rede, monitoramento, funções de segurança e suporte de campo para ambientes de clientes complexos, onde a restauração do serviço e a consistência de políticas são fundamentais.
Mercado de Serviços Gerenciados de SD-Branch na Europa e América do Sul
AT&T e Cisco lançaram o AT&T SASE com Cisco em 2025, combinando roteamento SD-WAN, acesso seguro e conectividade multi-nuvem. A Europa é impulsionada pela atividade de transformação empresarial no Reino Unido, Alemanha e França, onde as filiais frequentemente operam além das fronteiras nacionais e sob diferentes condições de conectividade. Os requisitos de segurança de rede influenciam a demanda por monitoramento gerenciado, visibilidade de incidentes, capacidades de resposta a ameaças e evidências de que os controles operacionais são aplicados de forma consistente. O contrato de SD-WAN gerenciado da MLL Telecom em 2025 para aproximadamente 200 sites de associações habitacionais no País de Gales demonstra a adoção fora dos ambientes corporativos tradicionais de grande porte. A América do Sul concentra-se no Brasil e na Argentina, onde as redes bancárias e de varejo estão migrando de conexões MPLS para serviços gerenciados de filiais à medida que os serviços financeiros digitais se expandem.
Mercado de Serviços Gerenciados de SD-Branch na APAC
A Ásia-Pacífico deve expandir-se a um CAGR de 18,96% até 2032, tornando-se a geografia de crescimento mais rápido no mercado de serviços gerenciados de SD-branch. China, Japão, Índia, Coreia do Sul e Sudeste Asiático estão migrando para serviços WAN com prioridade à internet e operações de filiais conectadas à nuvem, à medida que as empresas ampliam seus modelos operacionais digitais. A Tata Communications anunciou em 2026 que seu portfólio de SD-WAN gerenciado, SSE gerenciado e SASE gerenciado estava se expandindo pela Ásia-Pacífico. A NTT East expandiu sua funcionalidade Multi Interconnect em 2026 para permitir a interconexão de nuvem, internet e redes móveis para filiais corporativas. Índia e Sudeste Asiático agregam demanda proveniente de serviços de TI, manufatura, setor bancário e programas mais amplos de transformação digital. Isso confere ao mercado de serviços gerenciados de SD-branch uma ampla base regional para adoção contínua.
Cenário Competitivo
Concentração do Mercado
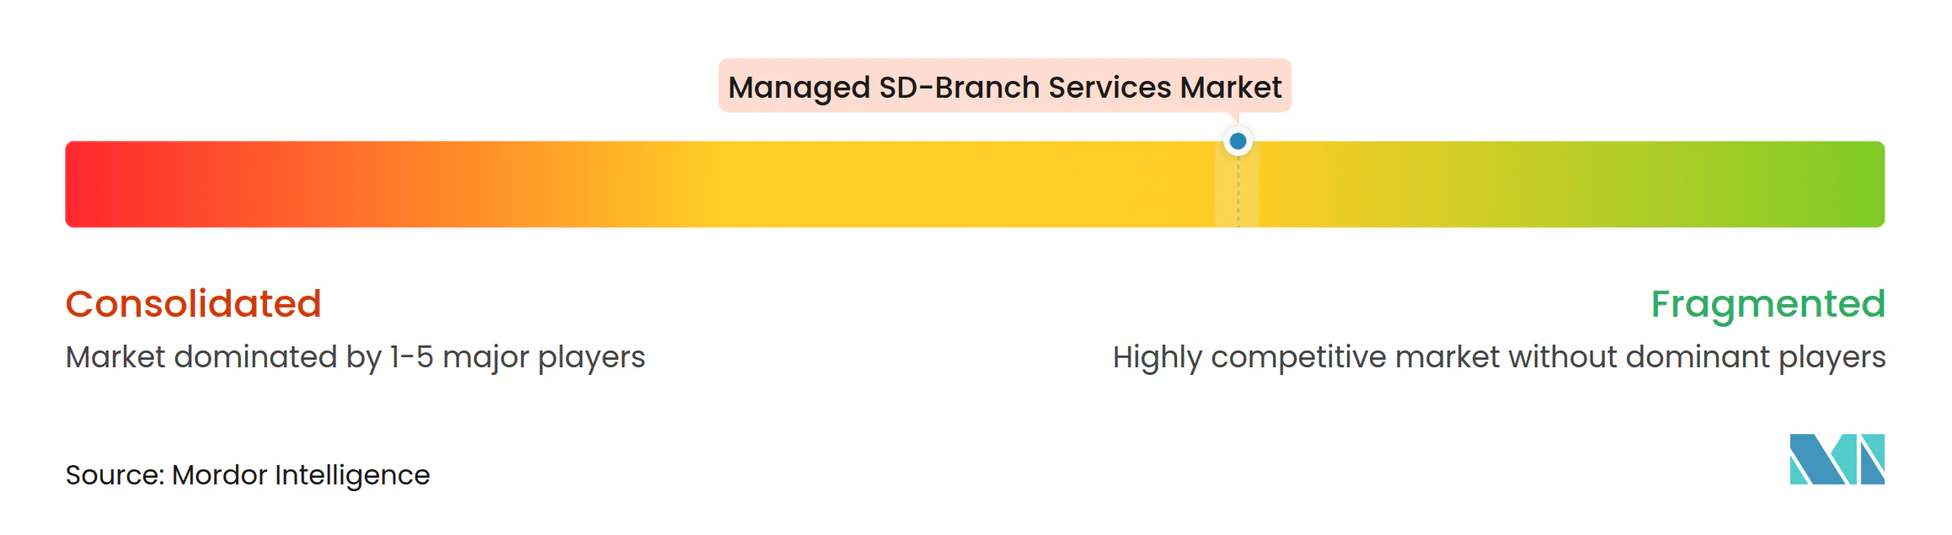
O mercado de serviços gerenciados de SD-branch tem uma estrutura competitiva moderadamente fragmentada que inclui operadoras de telecomunicações, especialistas em redes gerenciadas, fornecedores de tecnologia e integradores de sistemas. Nenhum provedor detém uma posição dominante em todas as redes de filiais globais ou em todos os componentes de serviço necessários para grandes empresas distribuídas. As grandes operadoras de telecomunicações trazem infraestrutura de área ampla, relacionamentos de acesso local, organizações de serviço regionais e capacidades de operações gerenciadas. AT&T, Verizon e Hughes são proeminentes nos Estados Unidos. Orange Business e Vodafone têm relacionamentos corporativos estabelecidos na Europa. A NTT tem um papel substancial na entrega na Ásia-Pacífico.
Os provedores estão construindo portfólios SASE integrados para reduzir o número de fornecedores de segurança e rede que os clientes utilizam. A GTT expandiu sua parceria com a HPE em 2026 para fornecer SASE gerenciado, SD-WAN HPE, SSE e serviços gerenciados de LAN e WLAN dentro de uma arquitetura de confiança zero. A AT&T e a Cisco introduziram seu serviço SASE conjunto em 2025 para empresas distribuídas que precisam de capacidades conectadas de roteamento, segurança e acesso à nuvem. A Hughes e a Celona fizeram parceria em 2025 para fornecer redes sem fio privadas totalmente gerenciadas para usuários de manufatura, armazenagem, logística e energia. Esses movimentos mostram que o gerenciamento de filiais é cada vez mais oferecido com segurança, sem fio, conectividade de borda e suporte a operações sob modelos de serviço conectados.
As oportunidades incluem serviços baseados em consumo para PMEs e ofertas verticais que incluem requisitos de saúde, pagamento ou tecnologia operacional nas definições de serviço. Os gateways IoT gerenciados também podem estender os contratos de SD-WAN existentes onde os clientes adicionam dispositivos de filiais conectados. Integradores de sistemas como Kyndryl, Accenture, HCL Technologies e Tata Consultancy Services competem por clientes que desejam um escopo de TI terceirizado mais amplo. Os provedores de telecomunicações se diferenciam por alcance de rede, operações gerenciadas e disponibilidade de serviço local. Os fornecedores de tecnologia se diferenciam por funções integradas de software e segurança. A pontuação de concentração do mercado é 3 de 10 porque os principais provedores não mostram uma participação global combinada dominante e a base global de fornecedores permanece fragmentada.
Líderes do Setor de Serviços Gerenciados de SD-Branch
-
Cisco Systems, Inc.
-
Verizon Communications Inc.
-
AT&T Inc.
-
NTT Limited
-
Orange S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de SD-Branch Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Verizon Communications Inc.
- AT&T Inc.
- NTT Limited
- Orange S.A.
- BT Group plc
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Tata Communications Limited
- Lumen Technologies, Inc.
- Comcast Corporation
- Colt Technology Services Group Limited
- GTT Communications, Inc.
- Aryaka Networks, Inc.
- Kyndryl, Inc.
- Accenture plc
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Fortinet, Inc.
- Hewlett Packard Enterprise Company
- Palo Alto Networks, Inc.
- Versa Networks, Inc.
- Cato Networks Ltd.
- Open Systems AG
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de SD-Branch
- Outubro de 2026: A IIJ expandiu seu serviço IIJ Omnibus SD-WAN no Japão para suportar conectividade de 10 Gbps por meio da rede Flets Hikari Cross da NTT East, permitindo a integração de filiais corporativas com arquiteturas SASE e SSE em maior throughput exigido por cargas de trabalho intensivas em nuvem e orientadas por IA.
- Novembro de 2025: A Tata Communications anunciou uma parceria plurianual com a ERM para transformar a infraestrutura de comunicações global da ERM em escritórios em 40 países, implantando SD-WAN via Cisco Meraki, segurança gerenciada com arquitetura de Confiança Zero e serviços gerenciados de ponta a ponta.
- Outubro de 2025: A Hughes Network Systems e a Celona anunciaram uma parceria para fornecer redes sem fio privadas totalmente gerenciadas, combinando a tecnologia 5G LAN da Celona com a expertise em serviços gerenciados da Hughes, visando os setores de manufatura, armazenagem, logística e energia com QoS, segurança baseada em SIM e mobilidade interna/externa.
- Agosto de 2025: A AT&T Business e a Cisco introduziram conjuntamente o AT&T SASE com Cisco, tornando a AT&T o primeiro provedor de serviços norte-americano a oferecer SASE de fornecedor único construído sobre a tecnologia Cisco Secure Access, integrando roteamento inteligente baseado em SD-WAN, defesa multicamada SSE e conectividade multinuvem para empresas distribuídas de médio e grande porte.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de SD-Branch
O mercado de serviços gerenciados de SD-branch fornece design centralizado, implantação, monitoramento e gerenciamento de ciclo de vida de infraestrutura de filiais definida por software que combina SD-WAN, LAN com fio, LAN sem fio, segurança e conectividade IoT. Os provedores gerenciam redes de filiais remotamente por meio de uma plataforma unificada, permitindo provisionamento automatizado, aplicação consistente de políticas, visibilidade aprimorada e redução da necessidade de equipe de TI no local.
O Relatório do Mercado de Serviços Gerenciados de SD-Branch é Segmentado por Tipo de Serviço (Serviços Gerenciados de SD-WAN, Serviços Gerenciados de LAN e WLAN, Serviços Gerenciados de Segurança de Filiais e SASE, Serviços Gerenciados de IoT e Gateway Celular, Monitoramento Gerenciado de Rede, Análise e Suporte, Serviços Gerenciados de Análise de Filiais e AIOps, e Outros Tipos de Serviço), Modelo de Entrega de Serviço (Serviços de SD-Branch Totalmente Gerenciados, Serviços de SD-Branch Cogerenciados, Serviços de Monitoramento e Notificação, e Serviços Sob Demanda e Baseados em Retainer), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Administração Pública, Manufatura Industrial, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços Gerenciados de SD-WAN |
| Serviços Gerenciados de LAN e WLAN |
| Serviços Gerenciados de Segurança de Filiais e SASE |
| Serviços Gerenciados de IoT e Gateway Celular |
| Monitoramento Gerenciado de Rede, Análise e Suporte |
| Serviços Gerenciados de Análise de Filiais e AIOps |
| Outros Tipos de Serviço |
| Serviços de SD-Branch Totalmente Gerenciados |
| Serviços de SD-Branch Cogerenciados |
| Serviços de Monitoramento e Notificação |
| Serviços Sob Demanda e Baseados em Retainer |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Serviços Gerenciados de SD-WAN | |
| Serviços Gerenciados de LAN e WLAN | ||
| Serviços Gerenciados de Segurança de Filiais e SASE | ||
| Serviços Gerenciados de IoT e Gateway Celular | ||
| Monitoramento Gerenciado de Rede, Análise e Suporte | ||
| Serviços Gerenciados de Análise de Filiais e AIOps | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Entrega de Serviço | Serviços de SD-Branch Totalmente Gerenciados | |
| Serviços de SD-Branch Cogerenciados | ||
| Serviços de Monitoramento e Notificação | ||
| Serviços Sob Demanda e Baseados em Retainer | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços Gerenciados de SD-Branch?
O tamanho do mercado de serviços gerenciados de SD-branch deve crescer de 1,96 bilhões de USD em 2026 para 2,34 bilhões de USD em 2027, com previsão de atingir 5,27 bilhões de USD até 2032, a um CAGR de 17,63% no período de 2027 a 2032.
Qual tipo de serviço detém a maior participação?
Os Serviços Gerenciados de SD-WAN detêm a maior participação por tipo de serviço, com 34,51% em 2026. É comumente a base para um contrato de filial gerenciada mais amplo, pois conecta sites, aplicativos, opções de transporte e gerenciamento centralizado de políticas.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação baseada em nuvem tem projeção de expansão a um CAGR de 20,33% até 2032 e detinha 68,72% do mercado em 2026. Seu papel é sustentado pelo provisionamento remoto, alterações centralizadas de políticas e conexões com serviços de segurança em nuvem.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs têm projeção de expansão a um CAGR de 18,59% até 2032, à medida que as plataformas gerenciadas em nuvem reduzem as barreiras de integração e suporte. Os modelos cogerenciados e baseados em consumo também podem tornar o suporte operacional externo mais acessível a organizações distribuídas menores.
Qual segmento de usuário final está se expandindo mais rapidamente?
Saúde e ciências da vida tem projeção de expansão a um CAGR de 19,27% até 2032. As organizações clínicas com múltiplos sites exigem conectividade segura, controles auditáveis e acesso consistente a aplicativos em hospitais, clínicas e locais de suporte.
Qual região tem expectativa de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 18,96% até 2032. A demanda é sustentada pela adoção de filiais conectadas à nuvem na China, Japão, Índia, Coreia do Sul e Sudeste Asiático.